Лизинг в России
В пользу первого варианта говорит уже сложившееся на рынке удлинение экономического цикла. Во-первых, существующая постоянная нехватка инвестиций в российскую экономику, и соответственно высокий уровень неудовлетворенного спроса на долгосрочное долговое финансирование, обусловливают устойчивый спрос на лизинговые услуги. Во-вторых, недостаток конкурентоспособных мощностей производства почти во всех отраслях промышленности является одним из ключевых факторов, сдерживающих рост экономики России, в результате чего лизинг, как оптимальный финансовый инструмент для обновления основных производственных фондов, будет стабильно востребован. Существующий рост объемов профинансированных средств повлечет за собой и рост объемов полученных лизинговых платежей, конечно, с некоторым временным лагом. К 2009-2010 годам, согласно первому сценарию, можно ожидать завершения третьей волны развития рынка и снижения темпов роста. Впрочем, возможен и другой вариант развития рынка - дальнейшее увеличение темпов прироста после 2008 года и приближение длины цикла к инвестиционному циклу Жуглара. Для этого есть ряд объективных причин. Увеличивается удельный вес лизинга в общем объеме ВВП, а также в инвестициях в основные средства. Есть позитивные ожидания участников рынка в решении проблемы возмещения НДС. Лизинговые компании, в условиях усиления конкуренции, перешли к продуманному и взвешенному развитию бизнеса, появились долгосрочные стратегии развития, в то время как ранее преобладало планирование в пределах среднесрочного, а то и годового горизонта. Сделки на срок более 4 лет занимают в портфелях компаний уже около 10%, реализуются сделки длительностью в семь лет и более. Кроме прихода в будущем новых клиентов, использующих лизинг для расширения бизнеса, очевидно, начнется обновление парка оборудования, взятого во время первой волны развития лизинга. При сохранении в экономике инвестиционного спроса, который оценивается на сегодняшний день примерно в 9-10 трлн. руб., мы будем наблюдать не снижение, а увеличение темпов роста на рынке лизинга, а также удлинение экономического цикла примерно до 7-9 лет.
3.2 Порядок расчета лизинговых платежей
Под лизинговыми платежами понимается общая сумма, выплачиваемая лизингополучателем лизингодателю за предоставленное ему право пользования имуществом - предметом договора.
В лизинговые платежи включаются: амортизация лизингового имущества за весь срок действия договора лизинга, компенсация платы лизингодателя за использованные им заемные средства, комиссионное вознаграждение, плату за дополнительные услуги лизингодателя, предусмотренные договором лизинга, а также стоимость выкупаемого имущества, если договором предусмотрен выкуп и порядок выплат указанной стоимости в виде долей в составе лизинговых платежей. Лизинговые платежи уплачиваются в виде отдельных взносов.
При заключении договора стороны устанавливают общую сумму лизинговых платежей, форму, метод начисления, периодичность уплаты взносов, а также способы их уплаты.
Платежи могут осуществляться в денежной форме, компенсационной форме (продукцией или услугами лизингополучателя), а также в смешанной форме. При этом цена продукции или услуг лизингополучателя устанавливается в соответствии с действующим законодательством.
По методу начисления лизинговых платежей стороны могут выбрать:
метод «с фиксированной общей суммой», когда общая сумма платежей начисляется равными долями в течение всего срока договора в соответствии с согласованной сторонами периодичностью;
метод «с авансом», когда лизингополучатель при заключении договора выплачивает лизингодателю аванс в согласованном сторонами размере, а остальная часть общей суммы лизинговых платежей (за минусом аванса) начисляется и уплачивается в течение срока действия договора, как и при начислении платежей с фиксированной общей суммой;
метод «минимальных платежей», когда в общую сумму платежей включаются сумма амортизации лизингового имущества за весь срок действия договора, плата за использованные лизингодателем заемные средства, комиссионное вознаграждение и плата за дополнительные услуги лизингодателя, предусмотренные договором, а также стоимость выкупаемого лизингового имущества, если выкуп предусмотрен договором.
В договоре лизинга стороны устанавливают периодичность выплат (ежегодно, ежеквартально, ежемесячно, еженедельно), а также сроки внесения платы по числам месяца.
По соглашению сторон взносы могут осуществляться равными долями, в уменьшающихся или увеличивающихся размерах.
Согласно Методическим рекомендациям по расчету лизинговых платежей, утвержденными Минэкономики России 16 апреля 1996 г., расчет лизинговых платежей производится в следующем порядке:
1. Рассчитываются размеры лизинговых платежей по годам, охватываемым договором лизинга.
2. Рассчитывается общий размер лизинговых платежей за весь срок договора лизинга как сумма платежей по годам.
3. Рассчитываются размеры лизинговых взносов в соответствии с выбранной сторонами периодичностью взносов, а также согласованными ими методами начисления и способом уплаты.
Расчет общей суммы лизинговых платежей осуществляется по формуле:
ЛП = АО + ПК + КВ + ДУ + НДС, (1)
где ЛП - общая сумма лизинговых платежей;
АО - величина амортизационных отчислений, причитающихся лизингодателю в текущем году;
ПК - плата за используемые кредитные ресурсы лизингодателем на приобретение имущества - объекта договора лизинга;
КВ - комиссионное вознаграждение лизингодателю за предоставление имущества по договору лизинга;
ДУ - плата лизингодателю за дополнительные услуги лизингополучателю, предусмотренные договором лизинга;
НДС - налог на добавленную стоимость, уплачиваемый лизингополучателем по услугам лизингодателя.
Если лизингополучатель является малым предприятием, в общую сумму лизинговых платежей налог на добавленную стоимость не включается.
Амортизационные отчисления АО рассчитываются по формуле:
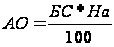 (2)
где БС - балансовая стоимость имущества - предмета договора лизинга, млн. руб.;
На - норма амортизационных отчислений, процентов.
Плата за используемые лизингодателем кредитные ресурсы на приобретение имущества - предмета договора рассчитывается по формуле:
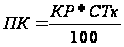 (3)
где ПК - плата за используемые кредитные ресурсы, млн. руб.;
СТк - ставка за кредит, процентов годовых.
При этом имеется в виду, что в каждом расчетном году плата за используемые кредитные ресурсы соотносится со среднегодовой суммой непогашенного кредита в этом году или среднегодовой остаточной стоимостью имущества - предмета договора.
Комиссионное вознаграждение может устанавливаться по соглашению сторон в процентах:
а) от балансовой стоимости имущества - предмета договора;
б) от среднегодовой остаточной стоимости имущества.
В соответствии с этим расчет комиссионного вознаграждения осуществляется по формуле:
КВt = p x БС, (4)
где p - ставка комиссионного вознаграждения, процентов годовых от балансовой стоимости имущества;
БС - балансовая стоимость имущества - предмета договора лизинга, млн. руб.;
Плата за дополнительные услуги в расчетном году рассчитывается по формуле:
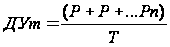 (5)
где ДУт - плата за дополнительные услуги в расчетном году, млн. руб.;
Р, Р... Рn - расход лизингодателя на каждую предусмотренную договором услугу, млн. руб.;
Т - срок договора, лет.
Размер налога на добавленную стоимость определяется по формуле:
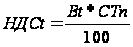 (6)
где НДСt - величина налога, подлежащего уплате в расчетном году, млн. руб.;
Вt - выручка от сделки по договору лизинга в расчетном году, млн. руб.;
СТn - ставка налога на добавленную стоимость, процентов.
В сумму выручки включаются: амортизационные отчисления, плата за использованные кредитные ресурсы (ПК), сумма вознаграждения лизингодателю (КВ) и плата за дополнительные услуги лизингодателя, предусмотренные договором (ДУ):
Вт = АОt + ПКt + КВt + ДУt (7)
Расчет размера ежегодного лизингового взноса, если договором предусмотрена ежегодная выплата, осуществляется по формуле:
ЛВг = ЛП: Т, (8)
где ЛВг - размер ежегодного взноса, млн. руб.;
ЛП - общая сумма лизинговых платежей, млн. руб.;
Т - срок договора лизинга, лет.
Расчет размера ежеквартального лизингового взноса, если договором лизинга предусмотрена ежеквартальная выплата, осуществляется по формуле:
ЛВк = ЛП: Т: 4, (9)
где ЛВк - размер ежеквартального лизингового взноса, млн. руб.;
Расчет размера ежемесячного лизингового взноса, если договором предусмотрена ежемесячная выплата, осуществляется по формуле:
ЛВм = ЛП: Т: 12, (10)
где ЛВм - размер ежемесячного лизингового взноса, млн. руб.;
Приведем пример расчета лизинговых платежей.
ЗАО «Лизингодатель» заключило договор лизинга с ООО «Лизингополучатель» сроком на 6 лет. Предметом договора является металлообрабатывающий станок, право собственности на который переходит к лизингополучателю по окончании срока действия договора.
По указанию ООО «Лизингополучатель» лизинговая компания приобрела станок у ОАО «Поставщик» за 3 620 000 руб. без учета НДС.
Согласно Классификации основных средств, включаемых в амортизационные группы, металлообрабатывающий станок относится к VII амортизационной группе со сроком полезного использования свыше 15 лет до 20 лет включительно.
Срок полезного использования станка был установлен в размере 181 месяц. Амортизация по станку начисляется линейным способом. К основной норме амортизации применяется коэффициент 3.
Сумма ежемесячной амортизации по станку составит 60 000 руб. (3 620 000 руб.: 181 мес. х 3).
Процентная ставка по кредиту, использованному лизингодателем на приобретение имущества, - 12% годовых. Величина использованных кредитных ресурсов - 3 620 000 руб. Процент комиссионного вознаграждения лизингодателя - 10% годовых.
Дополнительные услуги лизингодателя - 180 000 руб., в том числе:
- командировочные расходы - 70 000 руб.;
- консалтинговые услуги - 30 000 руб.;
- обучение персонала - 80 000 руб.
Ставка налога на добавленную стоимость - 18%.
Расчет ежегодных лизинговых платежей представлен в табл. 6.
Таблица 6
Расчет лизинговых платежей
| Годы |
Амортиза- ционные отчисления (руб.) |
Процент по кредиту (руб.) |
Комиссионное вознаграждение (руб.) |
Дополнительные услуги (руб.) |
Всего (руб.) |
НДС (руб.) |
Лизинговые платежи за год (руб.) |
| 1-й | 720 000 | 391 200 | 326 000 | 30 000 | 1 467 200 | 264 096 | 1 731 296 |
| 2-й | 720 000 | 304 800 | 254 000 | 30 000 | 1 308 800 | 235 584 | 1 544 384 |
| 3-й | 720 000 | 218 400 | 182 000 | 30 000 | 1 150 400 | 207 072 | 1 357 472 |
| 4-й | 720 000 | 132 000 | 110 000 | 30 000 | 992 000 | 178 560 | 1 170 560 |
| 5-й | 720 000 | 45 600 | 38 000 | 30 000 | 833 600 | 150 048 | 983 648 |
| 6-й | 20 000 | 1 200 | 1 000 | 30 000 | 52 200 | 9 396 | 61 596 |
| Всего | 3 620 000 | 1 093 200 | 911 000 | 180 000 | 5 804 200 | 1 044 756 | 6 848 956 |
Лизинговые взносы перечисляются равными долями начиная с месяца, следующего за месяцем приобретения станка. Сумма ежемесячного лизингового платежа составляет 95 124,39 руб. (6 848 956 руб.: 6 лет: 12 мес.), в том числе НДС - 14 510,5 руб.
Заключение
В дипломной работе было определено понятие лизинга. В общем виде лизинг можно охарактеризовать как комплексные экономико-правовые отношения по приобретению в собственность имущества и последующей сдаче его в аренду.
Понятие договора финансовой аренды (лизинга) отражает тройственную природу лизинговой сделки:
1) лизингодатель заключает договор с поставщиком;
2) лизингодатель заключает (в большинстве случаев) договор с банком на получение кредита для приобретения имущества;
3) лизингодатель заключает договор с лизингополучателем на передачу данного имущества в лизинг.
Из многочисленных функций лизинга общепризнанными являются четыре:
1) финансовая функция выражается в освобождении лизингополучателя от единовременной оплаты полной стоимости необходимого имущества;
2) производственная функция заключается в оперативном решении производственных задач путем временного использования, а не покупки дорогостоящего имущества;
3) сбытовая функция - это расширение круга потребителей и завоевание новых рынков сбыта посредством применения лизинговых схем;
4) функция получения налоговых льгот.
Субъектами лизинговых отношений являются три основных лица: лизингодатель, лизингополучатель и продавец предмета лизинга.
Объектами лизинга в РФ могут выступать любые непотребляемые вещи, в том числе предприятия и другие имущественные комплексы, здания, сооружения, оборудование, транспортные средства и другое движимое и недвижимое имущество, которое может использоваться в предпринимательской деятельности.
В составе предметов лизинга можно выделить здания и помещения, передаточные устройства, силовые машины, рабочие машины, оборудование, измерительные и регулирующие приборы и устройства, лабораторное оборудование, вычислительную технику, транспортные средства, прочие машины и оборудование.
В дипломной работе проведен анализ рынка лизинговых услуг за рубежом и в России.
По оценке рейтингового агентства Эксперт РА лизинговый рынок в 2006г. побил все рекорды, рост основных показателей оказался самым большим за последние 5 лет. Объем нового бизнеса составил 14,7 млрд. долл. (8 млрд. в 2005 г.), а суммарный портфель лизинговых компаний - 19,5 млрд. долл. Доля лизинга в ВВП достигла 1,5% (в 2005 г. - 0,99%). В объеме средств, инвестированных в основной капитал, лизинг занял 8,7% (в 2005 г. - 5,7%). Лизинговые платежи, полученные лизингодателями в 2006 году, превысили 5 млрд. долл. Прирост объема нового бизнеса составил 83% - и это означает, что рынок вышел на новую стадию роста; первый цикл, начавшийся в 1999-2000 году, закончился в 2005 году - волна инвестиционного спроса и обновления основных фондов завершилась.
Среди наиболее важных тенденций на рынке - диверсификация источников финансирования деятельности, оптимизация управления рисками и бизнес-процессами и экспансия лизинговых компаний в регионы. Диверсификация источников финансирования заставляет лизинговые компании активнее повышать свою кредитоспособность и подтверждать ее высокий уровень рейтинговыми оценками. Рост рынка в значительной степени был обусловлен избытком ликвидности у банков и необходимостью размещения ими своих свободных средств. А это значит, что увеличилось кредитование инвестиционных проектов, в том числе и лизинга, который является довольно надежным вариантом инвестиций. Во-вторых, существенно улучшилась осведомленность потенциальных клиентов о лизинге. Множество предприятий по достоинству оценили преимущества лизинга как удобного и выгодного финансового инструмента, и количество обращений в лизинговые компании росло в геометрической прогрессии. В условиях взросления рынка изменяются характеристики лизинговых сделок, проекты становятся более сложными по структуре, удлиняются сроки сделок.
Среди факторов, которые в наибольшей степени повлияли на рост объемов отечественного лизинга, были отмечены:
улучшение экономической ситуации в стране;
рост числа потенциально-реализуемых лизинговых проектов;
обостренную потребность в обновлении и увеличении основных фондов в ряде ключевых отраслей и, как результат, резкий рост нового лизингового бизнеса в энергетическом оборудовании, машиностроении, строительстве, автотранспорте, железнодорожном транспорте;
улучшение условий ценообразования лизинговых услуг (по срокам, стоимости, условиям погашения задолженности и др.);
увеличение объемов и источников финансирования лизинговых операций, в основном, как высокодоходных и с управляемыми рисками;
рост качества и числа предоставляемых услуг лизингодателями;
разработку и внедрение новых лизинговых продуктов и программ;
развитие конкуренции на рынке лизинговых услуг.
Факторы, которые сдерживают рост объемов лизинга в стране:
недостатки в администрировании налогообложения;
большие проблемы с НДС;
произвол налоговых органов;
правовые и организационные вопросы по лизингу некоторых видов имущества (например, недвижимость).
Есть менее значимые, но тоже важные факторы, тормозящие развитие лизинга:
ограничения по использованию предмета лизинга только для предпринимательских целей;
неурегулированность отдельных законодательных и нормативно-правовых норм по налоговому и бухгалтерскому учету;
отсутствие законодательных актов, регулирующих развитие отдельных направлений финансирования лизинговых операций, например, по секьюритизации лизинговых активов;
недостаточная прозрачность, транспорентность лизингодателей и лизингополучателей, ограниченная информация о клиентах;
проблемы с методологией формирования статистики лизинга в стране.
К концу 2010 года рынок имеет реальный шанс вырасти в 5-7 раз, при условии, что будут решены налоговые и юридические проблемы, препятствующие полноценному развитию рынка. Прежде всего, это проблемы возмещения НДС, определения выкупной стоимости имущества, проработка необходимых юридических и налоговых аспектов, касающихся лизинга недвижимости и возвратного лизинга, признание оперативного лизинга в качестве инвестиционного инструмента. Если же до конца 2008 г. законодательная и налоговая инфраструктура рынка лизинга не улучшится, то к концу 2010 г. итоги будут куда более скромными - рынок вырастет всего в 2,5-3 раза.
Список литературы
Федеральный закон от 29.10.1998 № 164-ФЗ «О финансовой аренде (лизинге)»
Методические рекомендации по расчету лизинговых платежей (утв. Минэкономики РФ 16.04.1996)
Александрова С.М. Лизинговые сделки: порядок отражения в бухгалтерском и налоговом учете // Аудиторские ведомости. - 2003. - № 3. – с. 21-25.
Балабанов И.Т. Основы финансового менеджмента. – М.: Финансы и статистика, 2005. – 321 с.
Бланк И.А. Основы финансового менеджмента. – в 2 т. – К.: Эльга, Ника-Центр, 2005. – 624с.
Бухгалтерский и налоговый учет по договору лизинга // Финансовая газета. - 2004. - № 11. – с. 32 – 38.
Володин А.А. Управление финансами (Финансы предприятия). – М.: Инфра –М, 2006. – 504с.
Газман В. Рынок лизинговых услуг России – 2006 // ЛИЗИНГревю. – 2007. - № 2. – с.16-23.
Гориславец Н. Лизинговые операции: учет у лизингодателя и лизингополучателя // Финансовая газета. - 2004. - № 25. – с. 31 – 35.
Караваев А.В. Теоретические основы управления лизинговой системой в российской экономике. - Саратов: ПАГС им. Столыпина, 2004. - 48 с.
Карпов А.В., Гусев Л.Ю. Анализ перспектив развития лизингового рынка в России // Дайджест-Финансы. - 2004. - № 5(113). - с.18-23.
Кашкин В. Место в мире // Коммерсантъ. – 2006. - № 184(3515). – с.23-28.
Кашкин В. Российский рынок лизинга в 2005 году // Банковское дело. – 2006. - №10. - С. 26-30.
Ковалев В.В. Введение в финансовый менеджмент.- М.: Финансы и статистика, 2001.- 768 с.
Леонтьев В.Е., Бочаров В.В. Финансовый менеджмент: Учебное пособие. – СПб.: ИВЭСЭП, Знание, 2004. – 520 с.
Лещенко М.И. Основы лизинга: Учеб. пособие для вузов. - М.: Финансы и статистика, 2006. - 328 с.
Лизинг: экономические и правовые основы: Учеб. пособие для вузов / Под ред. М.В.Карпа, Е.М. Шабалина, Н.Д. Эриашвили. - М.: ЮНИТИ-ДАНА, 2005. - 191 с.
Лизинг: экономические, правовые и организационные основы: Учеб. пособие для вузов / Под ред. А.М.Тавасиева, Н.М.Коршунова. - М.: ЮНИТИ-ДАНА, 2006. - 320 с.
Лизинг - механизм расширения Вашего бизнеса // Электроника: производство и торговля. - 2005. - № 1 (13). - с.34-35.
Луговая Е. Лизинг как форма финансирования капитальных вложений // Консультант директора. - 2003. - № 16 (196). - с.8-9.
Мельников В.С. Лизинговые сделки // Современное право. - 2004. - № 2. – с. 21 – 28.
Павлова Л. Н. Финансовый менеджмент. – М.: ЮНИТИ -ДАНА, 2006. - 269с.
Пупко В. Лизинг – дело тонкое // Двойная запись. - 2004. № 3. – с. 34 – 37.
Самиев П., Романовский Р. На всех парусах // Эксперт. – № 13 (554) от 02.04.07
Сомов Л. Лизинговые операции: бухгалтерский и налоговый учет // Финансовая газета. – 2003. - № 46. – с. 18 – 26.
Сайдулаев Д.Д. Правовое регулирование лизинговой деятельности в РФ // Научная сессия профессорско-преподавательского состава, научных сотрудников и аспирантов по итогам НИР 2002 г. Факультет финансовых, кредитных и международных экономических отношений: Сб. докл. Т.1. - СПб.: Изд-во СПбГУЭФ, 2003. - С.24-35.
Сидорова В., Байкова Т. Экономико-правовые проблемы российского лизинга // Бюллетень нотариальной практики. – 2006. - № 2. – С.23.
Скрябиков М.В. Лизинг: становление, развитие, совершенствование // Развитие мировой экономики и внешнеэкономическая деятельность России: Сб. науч. тр. - Иркутск: Изд-во ИГЭА, 2002. - С.152-157.
Скрябиков М.В. Развитие лизинга в современных российских условиях // Развитие мировой экономики и внешнеэкономическая деятельность России: Сб. науч. тр. - Иркутск: Изд-во ИГЭА, 2002. - С.157-161.
Терентьев И. Успешный год лизинга // Финанс. - 2004. - № 12. – с. 32 – 36.
Финансовый менеджмент: теория и практика: Учебник / Под ред. Е.С. Стояновой. – М.: Перспектива, 2004. – 656 с.
Финансы предприятий: Учебник / Под ред. М. В. Романовского. - СПб: «Бизнес-пресса», 2000.
Финансы / Под ред. В. М. Родионовой. Учебник. - М.: Финансы и статистика, 2005. – 432с.
Финансы: учеб. / Под ред. В.В. Ковалева. – М.: ТК Велби, Изд-во Проспект, 2005. – 634с.
Финансы. Денежное обращение. Кредит. / Под ред. проф. Л.А.Дробозиной. - М.: Финансы, ЮНИТИ, 2003.- 479 с.
leasinginfo
www.expert
Приложение 1
Преимущества лизинга для субъектов лизинговых отношений
| № п/п | Преимущество |
| Преимущества лизинга для арендаторов | |
| 1 | лизинг предполагает 100-процентное финансирование и не требует быстрого возврата всей суммы долга |
| 2 | аренда обеспечивает финансирование арендатора в точном соответствии с потребностями в финансируемых активах. Это особенно выгодно мелким заемщикам, для которых просто невозможно столь удобное и гибкое финансирование посредством ссуды или возобновляемого кредита, какое получают более солидные компании. Лизинговое соглашение может быть разработано с учетом специфических особенностей арендаторов |
| 3 | многие арендаторы имеют долгосрочные финансовые планы в течение реализации которых их финансовые возможности в значительной степени ограничены. Лизинг позволяет преодолеть такие ограничения и тем самым способствует большей мобильности при инвестиционном и финансовом планировании |
| 4 | при лизинге вопросы приобретения и финансирования активов решается одновременно |
| 5 | приобретение активов посредством лизинга выполняет «золотое правило финансирования», согласно которому финансирование должно осуществляться в течение всего срока использования актива. Если при покупке актива используется заемный капитал, то обычно требуется более быстрое погашение ссуды, чем срок эксплуатации актива |
| 6 |
лизинг повышает гибкость арендатора в принятии решений. В то время, как при покупке существует только альтернатива «не покупать», при лизинге арендатор имеет более широкий выбор. Из лизинговых контрактов с различными условиями арендатор может выбрать тот, который наиболее точно отвечает его потребностям и возможностям в виду того, что лизинговые платежи осуществляются по фиксированному графику, арендатор имеет больше возможности координировать затраты на финансирование капитальных вложений и поступления от реализации продукции, обеспечивая тем самым большую стабильность финансовых планов, чем это имеет место при покупке оборудования |
| 7 | в виду того, что частью обеспечения возвратности инвестированных средств считается предмет лизинга, являющийся собственностью лизингодателя, проще получить контракт по лизингу, чем альтернативную ему ссуду на приобретение тех же активов |
| 8 | при использовании лизинга, арендатор может использовать больше производственных мощностей, чем при покупке того же актива. Временно высвобожденные финансовые ресурсы арендатор может использовать на другие цели |
| 9 | так как лизинг долгое время служит средством реализации продукции производства, то государственная политика, как правило, направлена на поощрение и расширение лизинговых операций |
| 10 | в случае низкой доходности арендатора последний может воспользоваться возвратным лизингом, дающим возможность получения льготного налогообложения прибыли |
| 11 |
лизинг позволяет арендатору, не имеющему значительных финансовых ресурсов, начать крупный проект возможность получения высокой ликвидационной стоимости предмета лизинга в конце контракта является во многих случаях определяющим для принятия лизинга арендаторами |
| 12 | лизинговые платежи, уплачиваемые арендатором, учитываются у него в себестоимости, то есть средства на их уплату формируются до образования облагаемой налогом прибыли |
| 13 | лизинг не увеличивает долг в балансе арендатора и не затрагивает соотношений собственных и заемных средств, то есть возможности лизингополучателя по получению дополнительных займов не снижается |
| 14 | учет и амортизация лизингового имущества производится на балансе лизингодателя. Срок лизинга как правило соответствует периоду амортизации предмета лизинга, но срок лизингового контракта обычно бывает меньше. Чем больше срок лизинга и соответственно, ниже остаточная стоимость имущества, тем свободнее условия эксплуатации имущества и дальнейшего его использования |
| Преимущества лизинга для лизинговых компаний | |
| 1 | право собственности на передаваемое в лизинг имущество дает существенные налоговые льготы. Компании с высоким уровнем облагаемой налогом прибыли не забирают часть налоговых льгот у арендаторов с льготным режимом налогообложения прибыли через более низкую ставку арендной платы чем проценты по кредиту на приобретение того же имущества |
| 2 | поскольку передаваемое в лизинг имущество остается в собственности лизингодателя, последний может использовать это имущество в непроизводственных целях (например, в качестве дополнительного обеспечения возвратности кредитных средств) |
| 3 | высокая ликвидационная стоимость после ускоренной амортизации предмета лизинга. Возврат ее части после реализации предмета лизинга может принести достаточно большую прибыль |
| 4 | помощь в продаже продавцу предмета лизинга со стороны лизингодателя. В соответствии с такими соглашениями продавец от лица лизингодателя предлагает клиентам финансирование поставок своей продукции с помощью лизинга |
| 5 | инвестиции в форме имущества, в отличие от денежного кредита, снижают риск невозврата средств, так как лизингодатель сохраняет право собственности на переданное в лизинг имущество |
| 6 | основная роль при подготовке и проведении лизинговой операции остается за лизингодателем. Стоимость этих услуг занимает не малую долю комиссионного вознаграждения лизингодателя |
| 7 | лизингодатель имеет возможность изыскивать дополнительные финансовые ресурсы для продолжения и расширения деятельности, закладывая сданное в лизинг имущество или уступая право требования лизинговых платежей |
| 8 | лизинг направляет финансовые ресурсы непосредственно на приобретение материальных активов, тем самым, снимая проблему нецелевого использования кредитных средств |
| 9 | инвестиции в производственное оборудование посредством лизинга гарантирует генерирование дохода, покрывающего обязательства по лизингу |
| Преимущества лизинга для продавца лизингового имущества | |
| 1 | продавец предмета лизинга получает дополнительные возможности сбыта своей продукции |
| 2 | сделка для продавца выглядит менее рисковой, так как лизингодатель берет на себя риск возврата стоимости имущества через лизинговые платежи |
| Преимущества банков участвующих в лизинговых операциях | |
| 1 | первое, на что указывают банки, - это значительные налоговые преимущества, которые позволяют значительно снизить стоимость сделки. Именно этот фактор способствовал развитию лизинга в западных странах. Более низкая стоимость сделки дает возможность повысить вероятность осуществления проектов и снижает бремя долгов для заемщиков, и, как результат, повышает качество предоставляемых займов |
| 2 | передача в лизинг оборудования, произведенного за рубежом, позволит привлечь более дешевые денежные средства от иностранных финансовых учреждений или денежные фонды государств, заинтересованных в экспорте продукции своей промышленности в Россию |
| 3 | лизинг - относительно новый вид финансирования для нашей страны, способствующий организациям (клиентам банка) осуществлять реорганизацию производства не отвлекая при этом больших денежных ресурсов из оборотных средств |
| 4 | возможность банка достичь более высокой степени ликвидности кредитного портфеля |
| Преимущества для страны арендатора | |
| 1 | лизинг увеличивает конкуренцию между источниками финансирования |
| 2 | лизинг повышает общий уровень капиталовложений |
| 3 | сумма лизинговых сделок не учитывается в подсчете национальной задолженности, то есть появляется возможность превысить лимиты кредиторской задолженности установленные Международным валютным фондом по отдельным странам |
Приложение 2
Финансовый лизинг в России в 1998-2006гг.11
| 1998 | 1999 | 2000 | 2001 | 2002 | 2003 | 2004 | 2005 | 2006 | |
| Объем новых заключенных договоров финансового лизинга, млн.долл. | 1180 | 1300 | 1415 | 1960 | 2320 | 3640 | 6750 | 8510 | 17080 |
| Увеличение по сравнению с предыдущим годом, % | 22,9 | 12,7 | 8,8 | 38,5 | 18,4 | 56,9 | 85,4 | 26,1 | 100,7 |
Приложение 3
Рейтинг стран по объему рынка лизинга12
| Рейтинг | Страна |
Годовой объем рынка ($ млрд) |
Прирост (%, 2003-2004) |
Доля на рынке (%) |
| 1 | США | 220,00 | 13,4 | 29,9 |
| 2 | Япония | 74,41 | 3,4 | 8,7 |
| 3 | Германия | 55,18 | 10,7 | 15,7 |
| 4 | Италия | 29,34 | 17,1 | 11,4 |
| 5 |
Соединенное Королевство |
27,93 | -0,3 | 9,4 |
| 6 | Франция | 27,32 | 5,7 | 9,0 |
| 7 | Канада | 18,19 | 19,0 | 23,3 |
| 8 | Испания | 14,78 | 16,5 | 22,9 |
| 9 | Австралия | 7,45 | 2,1 | 20,0 |
| 10 | Австрия | 6,88 | 31,4 | 12,3 |
| 11 | Россия | 6,75 | 85,4 | 7,5 |
| 12 | Страны Северной Африки | 6,60 | 15,0 | Не определена |
| 13 | Нидерланды | 6,30 | 3,4 | 6,9 |
| 14 | Швейцария | 6,25 | -4,6 | 10,5 |
| 15 | Швеция | 5,88 | -2,6 | 12,7 |
| 16 | Дания | 5,10 | 20,0 | 8,0 |
| 17 | Бельгия | 4,69 | 1,4 | 8,7 |
| 18 | Бразилия | 4,37 | 117,5 | 7,7 |
| 19 | Чешская Республика | 4,25 | -2,9 | 14,9 |
| 20 | Польша | 4,07 | 11,9 | 10,5 |
| 21 | Венгрия | 4,05 | 6,3 | 20,9 |
| 22 | Корея | 3,92 | 34,5 | 5,6 |
| 23 | Португалия | 3,91 | 26,2 | 16,9 |
| 24 | Норвегия | 3,89 | 22,7 | 7,9 |
| 25 | Турция | 2,72 | 34,6 | 6,3 |
| 26 | КНР | 2,40 | 13,7 | Не определена |
| 27 | Мексика | 2,30 | 27,0 | 3,9 |
| 28 | Румыния | 2,01 | 20,0 | 11,1 |
| 29 | Греция | 1,82 | 6,7 | 3,9 |
| 30 | Финляндия | 1,74 | 8,9 | 6,4 |
| 31 | Гонконг | 1,50 | 0,6 | Не определена |
| 32 | Словакия | 1,49 | 1,1 | 14,3 |
| 33 | Ирландия | 1,40 | 0 | Не определена |
| 34 | Колумбия | 1,32 | 64,0 | Не определена |
| 35 | Словения | 1,17 | 17,9 | 15,5 |
| 36 | Тайвань | 0,85 | -18,7 | 1,3 |
| 37 | Чили | 0,72 | 38,8 | 10,5 |
| 38 | Марокко | 0,70 | 16,5 | 5,3 |
| 39 | Индия | 0,67 | -47,8 | 1,7 |
| 40 | Новая Зеландия | 0,60 | 11,1 | Не определена |
| 41 | Нигерия | 0,59 | 31,8 | Не определена |
| 42 | Перу | 0,55 | 11,3 | 5,0 |
| 43 | Аргентина | 0,50 | 575,0 | 2,2 |
| 44 | Люксембург | 0,50 | 7,0 | Не определена |
| 45 | Шри-Ланка | 0,48 | 21,9 | 16,5 |
| 46 | Малайзия | 0,38 | 2,8 | Не определена |
| 47 | Эстония | 0,37 | 8,8 | 15,1 |
| 48 | Саудовская Аравия | 0,33 | 20,0 | Не определена |
| 49 | Пакистан | 0,27 | 15,2 | 14,5 |
| 50 | Коста-Рика | 0,24 | 45,0 | Не определена |
Приложение 4
Доля лизинга в ВВП (%)13
| Место в порядке убывания | Страна | Доля |
| 1 | Эстония | 5,17 |
| 2 | Чешская Республика | 4,74 |
| 3 | Венгрия | 4,66 |
| 4 | Словения | 4,41 |
| 5 | Словакия | 4,25 |
| 6 | Северная Африка | 4,25 |
| 7 | Румыния | 4,03 |
| 8 | Австрия | 2,73 |
| 9 | Португалия | 2,58 |
| 10 | Шри-Ланка | 2,50 |
| 11 | Дания | 2,41 |
| 12 | Германия | 2,29 |
| 13 | Канада | 2,11 |
| 14 | Швеция | 2,00 |
| 15 | Италия | 1,99 |
| 16 | Люксембург | 1,98 |
| 17 | Швейцария | 1,97 |
| 18 | США | 1,91 |
| 19 | Польша | 1,82 |
| 20 | Колумбия | 1,78 |
| 21 | Норвегия | 1,76 |
| 22 | Испания | 1,74 |
| 23 | Япония | 1,73 |
| 24 | Соединенное Королевство | 1,57 |
| 25 | Франция | 1,55 |
| 26 | Бельгия | 1,55 |
| 27 | Марокко | 1,46 |
| 28 | Россия | 1,46 |
| 29 | Австралия | 1,46 |
| 30 | Коста-Рика | 1,30 |
| 31 | Нигерия | 1,29 |
| 32 | Нидерланды | 1,21 |
| 33 | Турция | 1,18 |
| 34 | Финляндия | 1,05 |
| 35 | Греция | 1,03 |
| 36 | Чили | 1,00 |
| 37 | Гонконг | 0,89 |
| 38 | Бразилия | 0,88 |
| 39 | Перу | 0,88 |
| 40 | Ирландия | 0,86 |
| 41 | Новая Зеландия | 0,80 |
| 42 | Корея | 0,72 |
| 43 | Аргентина | 0,36 |
| 44 | Мексика | 0,36 |
| 45 | Малайзия | 0,34 |
| 46 | Пакистан | 0,33 |
| 47 | Тайвань | 0,29 |
| 48 | Китай | 0,17 |
| 49 | Саудовская Аравия | 0,16 |
| 50 | Индия | 0,12 |
Приложение 5
Рейтинг лизинговых компаний по объему полученных лизинговых платежей14
| Место | Компания | Объем полученных лизинговых платежей, млн. руб. |
| 1 | ГК РТК-ЛИЗИНГ | 8670.4 |
| 2 | ЗАО «Русско-германская лизинговая компания» | 6888.8 |
| 3 | ОАО «ВТБ-Лизинг» | 4881.1 |
| 4 | ООО «Лизинговая компания УРАЛСИБ» | 4670 |
| 5 | Авангард-Лизинг | 4215 |
| 6 | ООО «ЛК ММБ» | 4016 |
| 7 | ОАО «ЛК «КАМАЗ» | 3849.6 |
| 8 | ООО «Каркаде» | 3791.6 |
| 9 | ООО «Альфа-Лизинг» | 3724.6 |
| 10 | ООО «Глобус-Лизинг» | 3672.9 |
| 11 | ЗАО «Европлан» | 3621 |
| 12 | ООО «Райффайзен-Лизинг» | 3319.2 |
| 13 | ОАО «ЛК «Магистраль Финанс» | 3319 |
| 14 | ЗАО «Объединенная ЛК ЦЕНТР-КАПИТАЛ» | 3288.6 |
| 15 | «НОМОС-лизинг» | 3001.1 |
| 16 | Группа компаний Интерлизинг | 2566.5 |
| 17 | Группа компаний «ПРОМСВЯЗЬЛИЗИНГ» | 2532 |
| 18 | ЗАО «Русская лизинговая компания» | 2032 |
| 19 | ООО «ЛизингПромХолд» | 1907 |
| 20 | ООО «Стоун-XXI» | 1617.6 |
| 21 | ООО «РБ ЛИЗИНГ» | 1608 |
| 22 | ООО «Скания лизинг» | 1546 |
| 23 | ОАО «Главлизинг» | 1543 |
| 24 | ООО «РМБ-ЛИЗИНГ» | 1436 |
| 25 | ООО «Петербургская лизинговая компания» | 1238.3 |
| 26 | ЗАО «Петролизинг-Менеджмент» | 1162.4 |
| 27 | ЗАО ФК «Балтинвест» | 1150.8 |
| 28 | ООО «Компания Розничного Кредитования. Лизинг» | 1130 |
| 29 | ЗАО «Сибирская Лизинговая Компания» | 1099.1 |
| 30 | Лизинговая компания «Медведь» | 1060 |
| 31 | ЗАО «Ипотечная компания Сбербанка» | 994 |
| 32 | ООО «Элемент Лизинг» | 955.6 |
| 33 | ОАО «Ильюшин Финанс Ко» | 949.6 |
| 34 | ОАО «Муниципальная инвестиционная компания» | 929 |
| 35 | Группа компаний «Северная Венеция» | 909 |
| 36 | АК «ГРУЗОМОБИЛЬ»(ООО «АВТОЛИЗИНГ») | 877.9 |
| 37 | ОАО «Росдорлизинг» | 856.8 |
| 38 | ЗАО «Металлинвестлизинг» | 846 |
| 39 | ООО «Лизинг-М» | 840 |
| 40 | ООО «РЕСОТРАСТ» | 806.8 |
| 41 | ООО «Группа Финансовых Технологий» | 783.6 |
| 42 | МОСКОВСКАЯ ЛИЗИНГОВАЯ КОМПАНИЯ | 768.9 |
| 43 | ОАО «АК БАРС Лизинг» | 716.4 |
| 44 | ООО
«Брансвик
Рейл
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |