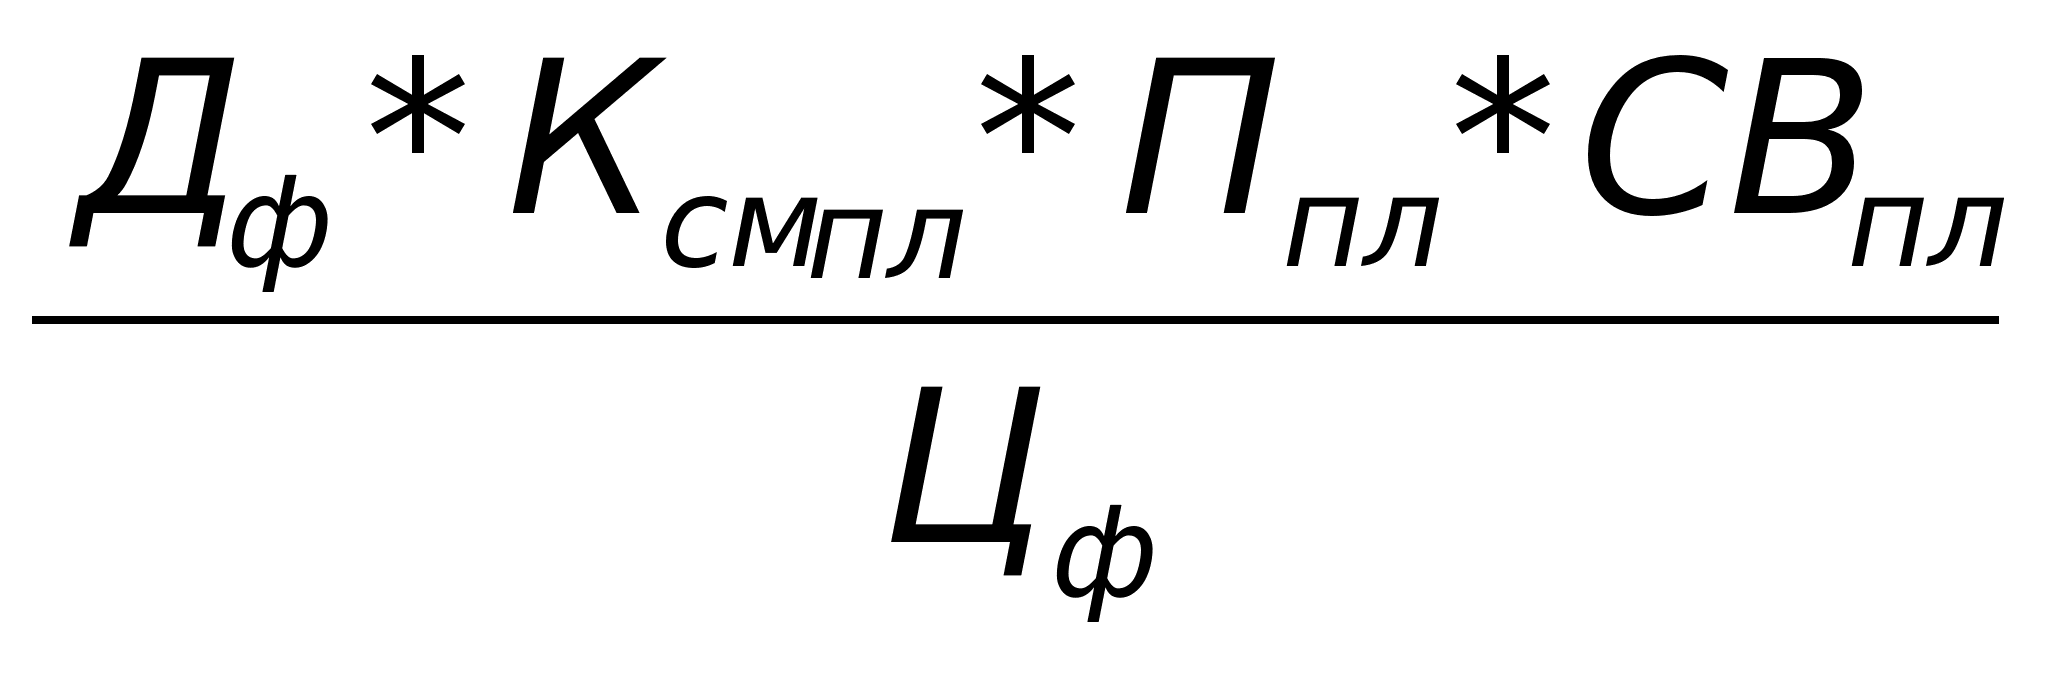Анализ деятельности компании УралСтройЭкспо (летняя практика)
План
Факт
A
34 800
Оценить выполнение плана по ассортименту можно тремя способами:
По способу наименьшего процента. Т.е. мы, сравнивая показатели выполнения плана, находим наименьший процент. Он приходится на изделие В – 97,64%, что оставляет отклонение от плана 2,36%.
По удельному весу в общем перечне наименований изделий, по которым выполнен план выпуска продукции.
Видно, что план выполнен по изделиям А, С и D, по изделию В план не выполнен. Таким образом, можно сказать, что план выполнен на 75%.
Оценка выполнения плана по ассортименту продукции обычно производится с помощью среднего %, который рассчитывается путем деления общего фактического выпуска продукции, зачтенного в выполнение плана по ассортименту, на общий плановый выпуск продукции (продукция, изготовленная сверх плана или не предусмотренная планом, не засчитывается в выполнение плана по ассортименту). По данным таблицы 2 рассчитаем:
121 700 / 122 400*100% = 99,43%.
Таким образом, план по ассортименту продукции выполнен на 99,43 %
Причинами невыполнения плана по ассортименту могут быть как внешние, так и внутренние. К внешним относятся:
конъюнктура рынка,
изменение спроса на отдельные виды продукции,
состояние материально-технического обеспечения,
несвоевременный ввод в действие производственных мощностей предприятия по независящим от него причинам.
Внутренние причины:
недостатки в организации производства,
плохое техническое состояние оборудования,
его простои, аварии,
недостаток электроэнергии, низкая культура производства,
недостатки в системе управления и материального стимулирования.
Анализ ритмичности производства.
При изучении деятельности предприятия важен анализ ритмичности производства и реализации продукции.
Ритмичность – равномерный выпуск, продукции в соответствии с графиком в объеме и ассортименте, предусмотренном планом.
Ритмичная работа является основным условием своевременного выпуска и реализации продукции. Неритмичность ухудшает все экономические показатели, снижается качество продукции; увеличиваются объем незавершенного производства и сверхплановые остатки готовой продукции на складах и, как следствие, замедляется оборачиваемость капитала; не выполняются поставки по договорам и предприятие платит штрафы за несвоевременную отгрузку продукции, несвоевременно поступает выручка; перерасходуется фонд заработной платы в связи с тем, что в начале месяца рабочим платят за простои, а в конце за сверхурочные работы. Все это приводит к повышению себестоимости продукции, уменьшению суммы прибыли, ухудшению финансового состояния предприятия.
Для оценки выполнения плана по ритмичности используются прямые и косвенные показатели. Прямые показатели - коэффициент ритмичности, коэффициент вариации, коэффициент аритмичности.
Косвенные показатели ритмичности - наличие доплат за сверхурочные работы, оплата простоев по вине хозяйствующего субъекта, потери от брака, уплата штрафов за недопоставку и несвоевременную отгрузку продукции, наличие сверхнормативных остатков незавершенного производства и готовой продукции на складах.
Таблица3
|
Период времени |
Выпуск продукции за квартал, тыс. руб. |
Удельный вес, % |
Коэффициент выполнения плана |
Объем продукции, зачтенный в выполнение плана по ритмичности, тыс. руб. |
||
|
План |
Факт |
План |
Факт |
|||
| 1 месяц | 46 000 | 47 000 | 33,33% | 33,69% | 1,022 | 46 000 |
| 2 месяц | 46 000 | 44 500 | 33,33% | 31,90% | 0,967 | 44 500 |
| 3 месяц | 46 000 | 48 000 | 33,33% | 34,41% | 1,043 | 46 000 |
| Всего за квартал | 138 000 | 139 500 | 100,00% | 100,00% | 1,011 | 136 500 |
Коэффициент ритмичности - определяется делением суммы, которая зачтена в выполнение плана по ритмичности на плановый выпуск продукции. При этом в выполнение плана засчитывается фактический выпуск продукции, но не более запланированного уровня:
К ритм =
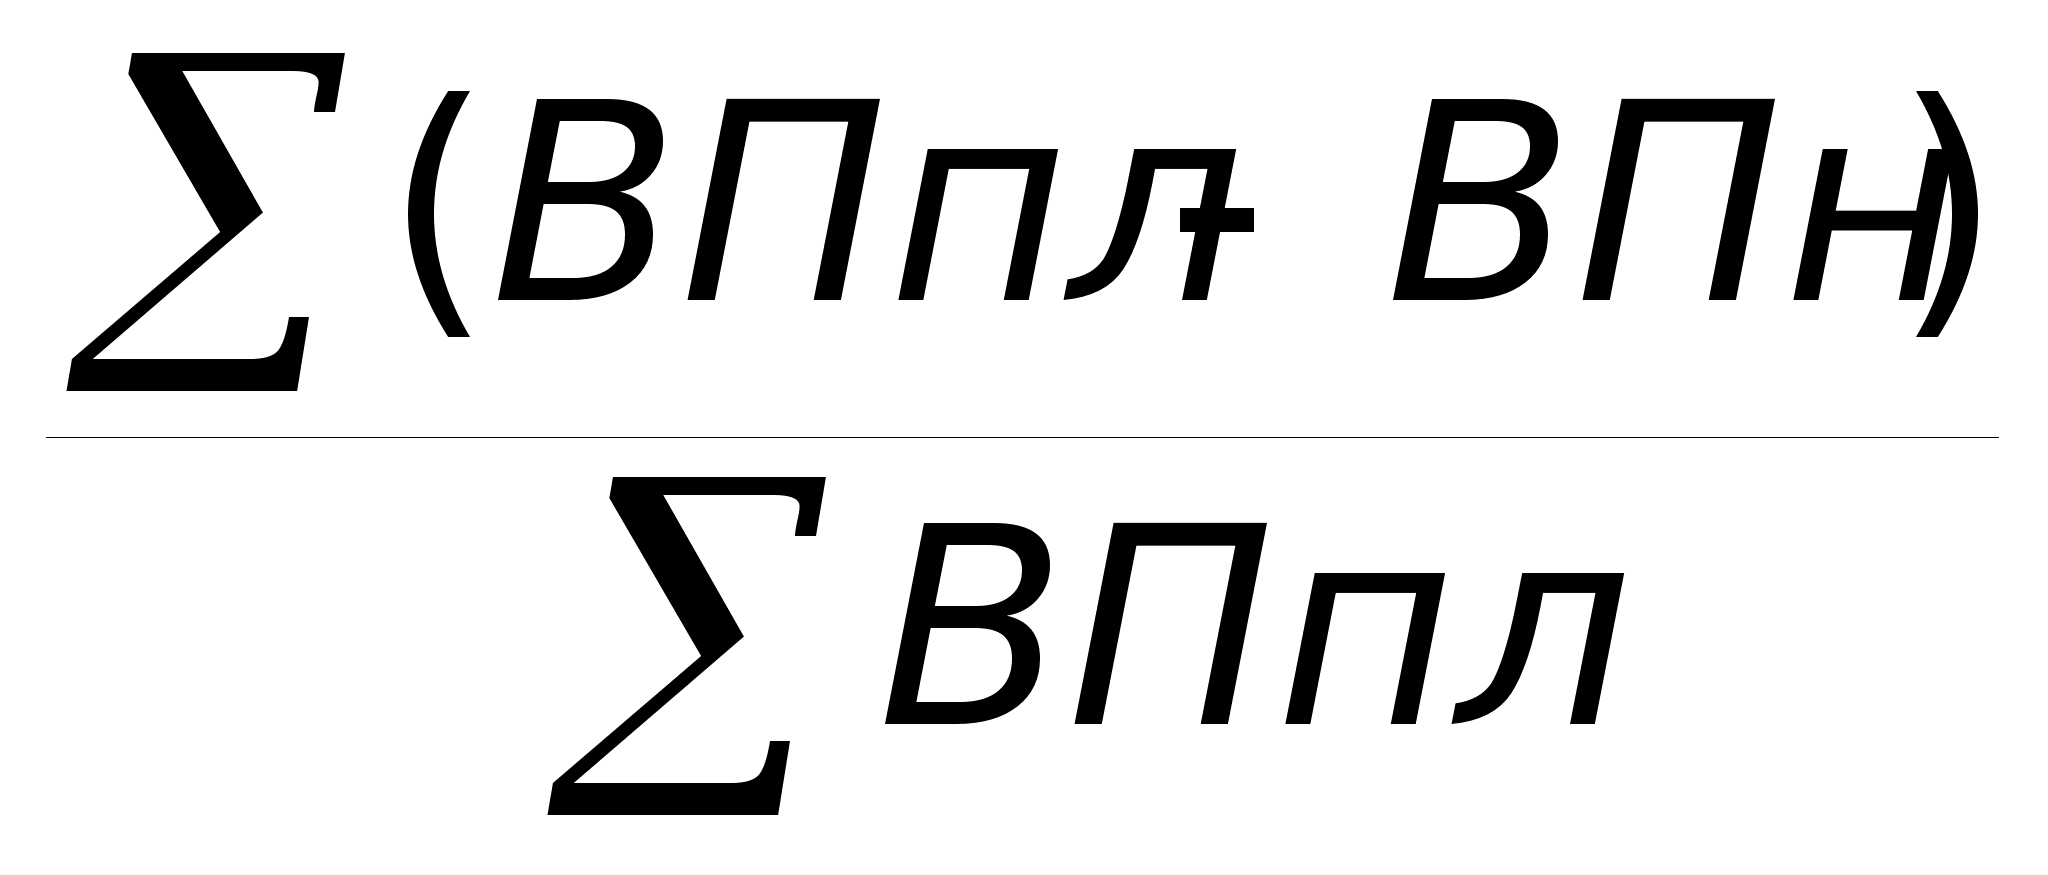
К ритм. = 136 500 / 138 000 = 98,91%.
Коэффициент вариации - определяется как отношение среднеквадратического отклонения от планового задания за сутки (декаду, месяц, квартал) к среднесуточному (среднедекадному, среднемесячному, среднеквартальному) плановому выпуску продукции:
Кв =
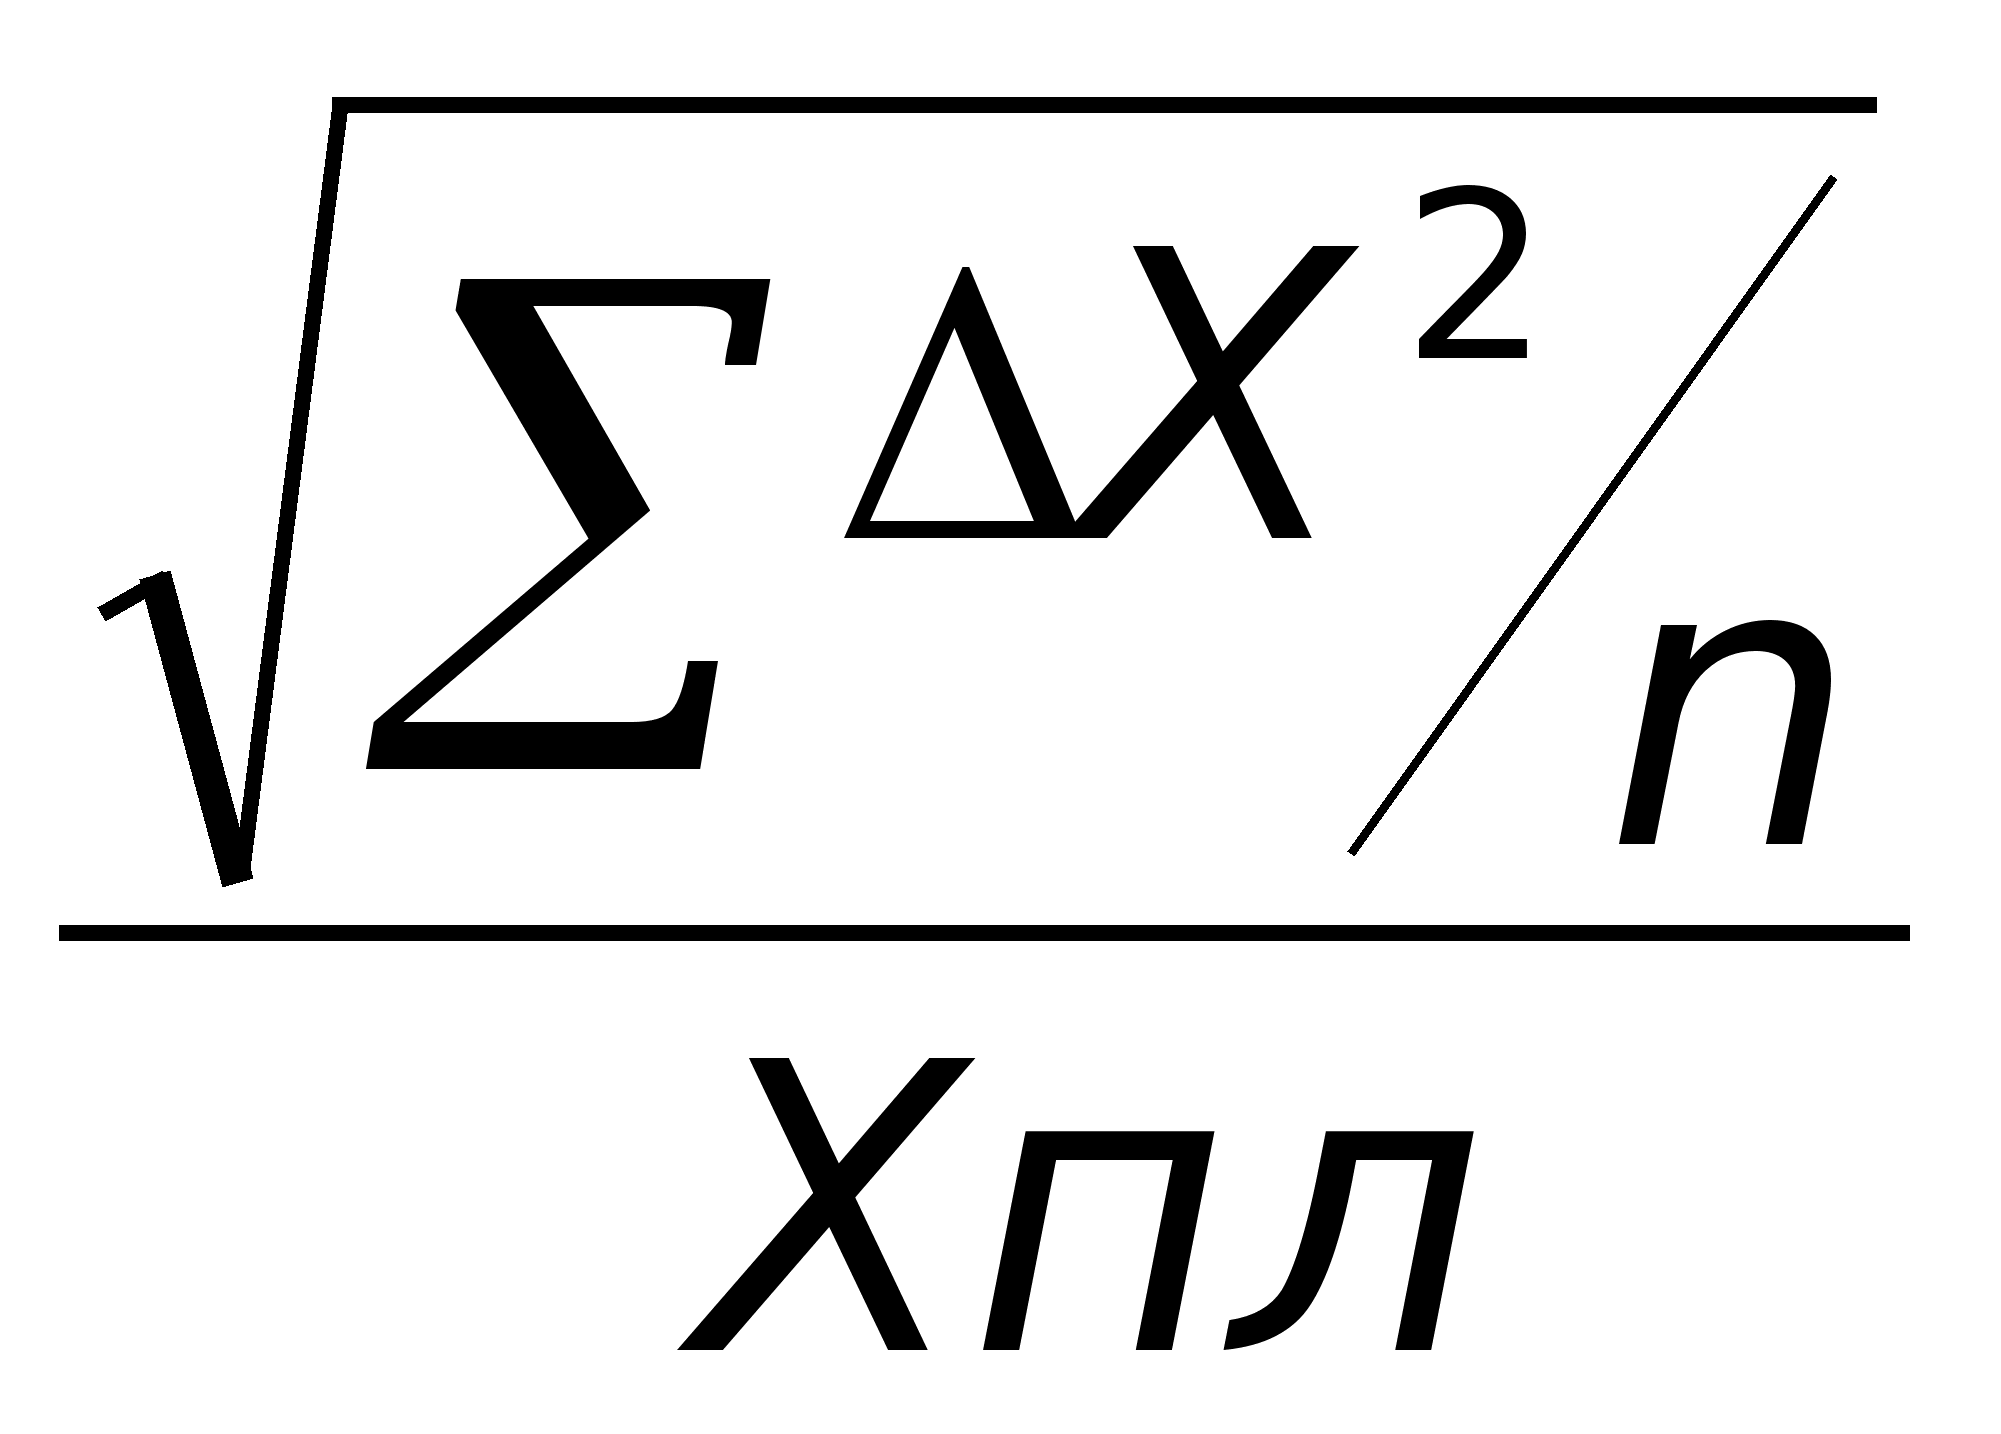 ,
где ΔX2 - квадратическое отклонение от среднедекадного задания;
n - число суммируемых плановых заданий;
X - среднедекадное задание по графику.
Кв =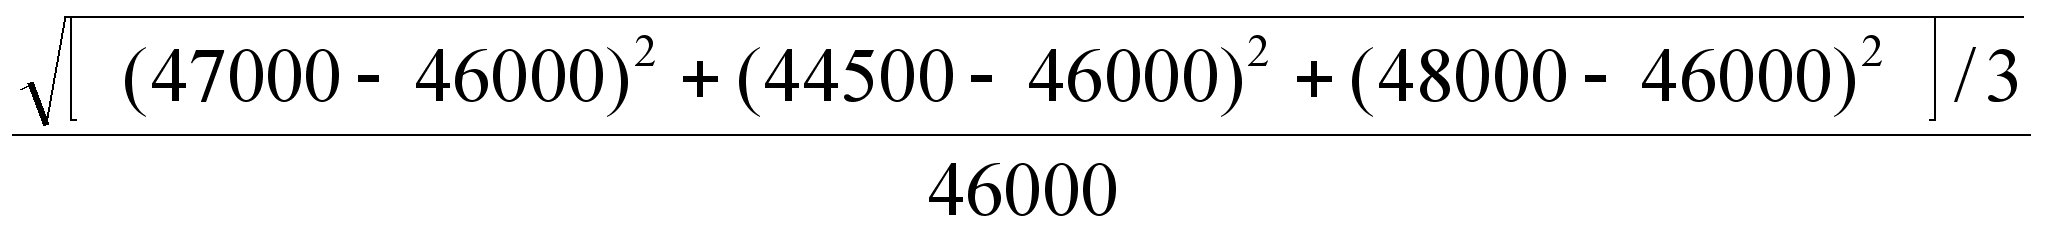 ,
Кв = 3,38 %.
Это значит, что выпуск продукции по декадам отклоняется от графика в среднем на 3%.
Для оценки ритмичности производства на предприятии рассчитывается также коэффициент аритмичности, который определяется, как сумма положительных и отрицательных отклонений в выпуске продукции от плана за каждый день (неделю, декаду). Чем менее ритмично работает предприятие, тем выше показатель аритмичности.
К аритм. = (1,022 – 1) + (1– 0,967) + (1,043 – 1) = 0,022 + 0,033 + 0,043= 0,098 или 9,8%.
Внутренние причины аритмичности:
тяжелое финансовое состояние предприятия,
низкий уровень организации, технологии и материально-технического обеспечения производства, а также планирования и контроля.
Внешние:
несвоевременная поставка сырья и материалов поставщиками,
недостаток энергоресурсов не по вине предприятия и др.
В процессе анализа необходимо подсчитать упущенные возможности предприятия по выпуску продукции в связи с неритмичной работой. Это можно сделать несколькими способами.
Разность между плановым и зачетным выпуском продукции:
138 000 – 136 500 = 1 500 тыс. руб.
Это разность между фактическим и возможным выпуском продукции, исчисленном исходя из наибольшего среднесуточного (среднедекадного) объема производства.
139 500 – 48 000*3 = -4 500 тыс. руб.
Если представить, что фактический выпуск в третьем месяце составляет плановый удельный вес в общем выпуске продукции, то:
48 000 *3 = 144 000тыс. руб.
139 500 – 144 000= - 4 500 тыс. руб.
В заключение анализа разрабатывают конкретные мероприятия по устранению причин неритмичной работы.
Анализ отгрузки и реализации продукции.
Расчет влияния данных факторов на объем реализации продукции производится сравнением фактических уровней факторных показателей с плановыми и вычислением абсолютных и относительных приростов каждого из них. Для изучения влияния этих факторов анализируется баланс товарной продукции.
Таблица 4
|
Показатель в плановых оптовых ценах предприятия |
Сумма, тыс. руб. |
||
|
План |
Факт |
Отклонение |
|
| 1. Остаток готовой продукции на начало года. | 200 | 150 | -50 |
|
2. Выпуск товарной продукции. |
25600 | 28600 | 3000 |
| 3. Остаток готовой продукции на конец года. | 400 | 500 | 100 |
| 4. Отгрузка продукции за год. | 25400 | 28250 | 2850 |
| 5. Остаток товаров, отгруженных покупателям: | |||
| 5.1. На начало года | 450 | 500 | 50 |
| 5.2. На конец года | 350 | 550 | 200 |
| 6. Реализация продукции. | 25500 | 28200 | 2700 |
Из таблицы 4 видно, что план реализации продукции перевыполнен на 2 700 тыс. руб. Это произошло за счет увеличения выпуска продукции на 3 000 тыс. руб. и сверхплановых остатков товаров, отгруженных покупателям на начало года, на 50 тыс. руб.
Отрицательное влияние на объем продаж оказали следующие факторы: увеличение остатков готовой продукции на складах предприятия на конец года (100 тыс. руб.), а также рост остатков отгруженных товаров на конец года, оплата за которые не поступила еще на расчетный счет предприятия (200 тыс. руб.).
Поэтому, в процессе анализа необходимо выяснить причины образования сверхплановых остатков на складах, несвоевременной оплаты продукции покупателями и разработать конкретные мероприятия по ускорению реализации продукции и получению выручки.
Анализ использования трудовых ресурсов.
Анализ производительности труда.
Таблица 5
|
Показатель |
План |
Факт |
Отклонение |
| 1. Объем производства продукции (ВП), тыс. руб. | 56000 | 61000 | 5000 |
| 2. Среднесписочная численность: | |||
| 2.1. Промышленно-производственного персонала (ППП), | 260 | 285 | 25 |
| 2.2. Рабочих (КР). | 180 | 190 | 10 |
| 3. Удельный вес рабочих в общей численности ППП% (УД). | 0,69 | 0,67 | -0,03 |
| 4. Отработано дней одним рабочим за год (Д). | 240 | 230 | -10 |
| 5. Средняя продолжительность рабочего дня (П), ч. | 8 | 7,8 | -0,2 |
| 6. Общее количество отработанного времени | |||
| 6.1. Всеми рабочими за год (Т), тыс.- чел. | 345,6 | 340,9 | -4,7 |
| 6.2. Одним рабочим, чел.- час. | 1920 | 1794 | -126 |
| 7. Среднегодовая выработка, тыс. руб. | |||
| 7.1. Одного работающего (ГВ), | 215,38 | 214,04 | -1,35 |
| 7.2. Одного рабочего (ГВ'). | 311 | 321 | 10 |
| 8. Среднедневная выработка рабочего (ДВ), руб. | 1296,3 | 930,6 | -365,7 |
| 9. Среднечасовая выработка рабочего (СВ), руб. | 162 | 179 | 17 |
| 10. Непроизводительные затраты времени (ТН), тыс.ч. | 10 | ||
| 11. Сверхплановая экономия времени за счет внедрения мероприятий НТП (ТЭ), тыс. чел.-ч. | 50 | ||
| 12. Изменение стоимости товарной продукции в результате структурных сдвигов, тыс. руб. | 150 |
Проанализируем изменение среднечасовой выработки с учетом влияния всех факторов.
СВ усл.1 = (ВПф ± ΔВПстр.) / (Тф – Тн ± Тэ),
СВ усл. = (61 000 – 150) / (340,9 – 10 + 50) =159,8руб.
Сравнивая полученный результат с плановым получим изменение интенсивности труда в связи с улучшением его организации:
ΔСВинт. =159,8 – 162= -2,2руб.,
СВ усл.2 = (ВПф ± ΔВПстр.) / (Тф – Тн),
СВ усл.2 = (61 000 – 150) / (340,9 – 10) = 183,9руб.
Разность между полученным и предшествующим результатами покажет изменение в среднечасовой выработке за счет сверхплановой экономии времени в связи с внедрением мероприятий НТП:
ΔСВтэ. = 183,9 – 159,8 = 24,1руб.,
СВ усл.3 = (ВПф ± ΔВПстр.) / Тф,
СВ усл.3 = (61 000 – 150) / 340,9 = 178,5руб.
ΔСВтн. =178,5 – 183,9 = -5,4руб.
Сравнивая третий условный показатель с фактическим можно узнать изменение среднечасовой выработки за счет структурных сдвигов производства:
ΔСВстр. =379 - 178,5 = 0,5 руб.
Итого: -2,2 + 24,1 - 5,4 + 0,5 = 17 руб.
Тот же результат получится от разницы фактической и плановой среднечасовой выработки рабочего по данным таблицы 5.
Наиболее обобщающим показателем производительности труда является среднегодовая выработка продукции одним работающим. Величина его зависит не только от выработки рабочих, но и от удельного веса последних в общей численности промышленно-производственного персонала, а также от количества отработанных ими дней и продолжительности рабочего дня.
Среднегодовая выработка продукции одним работником равна произведению следующих факторов:
ГВ = УД * Д * П * СВ.
Расчет влияния данных факторов на изменение уровня среднегодовой выработки промышленно-производственного персонала произведем способом абсолютных разниц.
Изменение доли рабочих в ППП:
ΔГВуд. = ΔУД * ГВ’пл ,
ΔГВуд. = -0,03*215,38 = -7, 98тыс. руб.
Изменение количества отработанных дней одним рабочим.
ΔГВд = УДф *ΔД * ДВпл
ΔГВд = 0,77*(-10)*1296,3 = -8,64тыс. руб.
Изменение продолжительности рабочего дня:
ΔГВп = УДф *Дф *ΔП * СВпл ,
ΔГВп = 0,77*230*(-0,2)*162 = -4,97тыс. руб.
Изменение среднечасовой выработки:
ΔГВсв = УДф *Дф *Пф *ΔСВ ,
ΔГВсв = 0,77*230*7,8*17 = 20,24тыс. руб.
Итого: -7,98 - 8,64 - 4,97 + 20,24 = - 1,35 тыс. руб., что полностью совпадает с табличными данными.
Аналогично анализируется изменение среднегодовой выработки рабочего, которая зависит от количества отработанных дней одним рабочим за год, средней продолжительности рабочего дня и среднечасовой выработки:
ГВ = Д * П * СВ .
ΔГВд = ΔД * Ппл *СВпл ,
ΔГВд = (–10)*8*162 = –12,96 тыс. руб.,
ΔГВп = Дф * ΔП *СВпл ,
ΔГВп = 230*(–0,2)*162 = –7,45 тыс. руб.,
ΔГВсв = Дф * Пф * ΔСВ ,
ΔГВсв = 230*7,8*17 = 30,36 тыс. руб.
Итого: -12,96 - 7,45 + 30,36 = 9,94 = 10 тыс. руб.,
что совпадает с табличными данными.
По нашим данным среднегодовая выработка работника предприятия ниже плановой на 1,35 тыс. руб. (214,04 - 215,38). Она сократилась за счет увеличение доли рабочих в общей численности ППП, а также сверхплановые целодневные и внутрисменные потери рабочего времени, в результате чего она уменьшилась соответственно на 7,98, 8,64 и 4,97 тыс. руб.
Объем выпуска продукции также определяется рядом факторов:
ВП = КР * Д * П * СВ ,
ВПпл = КРпл * Дпл * Ппл * СВпл ,
ВПпл = 180*240*8*162 = 56 000 тыс. руб.
ВПкр = КРф * Дпл * Ппл * СВпл ,
ВПкр = 190*240*8*162 = 59 111 тыс. руб.
ВПд = КРф * Дф * Ппл * СВпл ,
ВПд = 190*230*8*162 = 56 648 тыс. руб.
Вп = КРф * Дф * Пф * СВпл ,
ВПп = 190*230*7,8*162 = 55 232 тыс. руб.
ВПсв = КРф * Дф * Пф * СВф ,
ВПсв = 190*230*7,8*179 = 61 000 тыс. руб.
ΔВП общ = 61 000 - 56 000 = 5 000тыс. руб.
ΔВПкр = 59 111 - 56 000 = 3 111 тыс. руб.
ΔВПд = 56 648 - 59 111 = -2 463тыс. руб.
ΔВПп = 55 232 - 56 648 = -1 416 тыс. руб.
ΔВПсв = 61 000 - 55 232 = 5 768 тыс. руб.
Итого: = 3 11 - 2 463 - 1 416 + 5 768 = 5 000 тыс. руб.
Видно, что отрицательное влияние на объем производства оказали такие факторы, как количество отработанных дней одним рабочим за год (-10) и средняя продолжительность рабочего дня (-0,2). Но, несмотря на это объем производства вырос на 5 000 тыс. руб. за счет роста среднесписочной численности рабочих и увеличения среднечасовой выработки рабочего.
Анализ динамики и выполнения плана по уровню трудоемкости продукции.
Трудоемкость - затраты рабочего времени на единицу или весь объем изготовленной продукции. Трудоемкость единицы продукции (ТЕ) рассчитывается отношением фонда рабочего времени на изготовление i-го вида продукции к объему его производства в натуральном или условно-натуральном измерении. Можно рассчитать и трудоемкость одного рубля продукции (общий фонд рабочего времени на производство всей продукции нужно разделить на стоимость выпущенной продукции). Полученный показатель - обратный среднечасовой выработке продукции.
Снижение трудоемкости продукции - важнейший фактор повышения производительности труда Рост производительности труда происходит в первую очередь за счет снижения трудоемкости продукции, а именно за счет выполнения плана оргтех-мероприятий (внедрение достижений науки и техники, механизация и автоматизация производственных процессов, совершенствование организации производства и труда), увеличения удельного веса покупных полуфабрикатов и комплектующих изделий, пересмотра норм выработки и т. д.
В процессе анализа изучают динамику трудоемкости, выполнение плана по ее уровню, причины ее изменения и влияние на уровень производительности труда Значительный интерес представляет сравнение удельной трудоемкости продукции на разных предприятиях, что дает возможность выявить передовой опыт и разработать мероприятия по его внедрению на анализируемом предприятии.
Таблица 6
|
Показатель |
Прошлый год |
Отчетный год |
Рост уровня показателя, % |
|||
|
План |
Факт |
План к прошлому году |
Факт к прошлому году |
Факт к плану |
||
| 1.Товарная продукция, тыс. руб. | 97 300 | 95 000 | 98 000 | 97,64% | 100,72% | 103,16% |
|
2.Время отработанное всеми рабочими, чел.-час. |
2 972 000 | 2 762 000 | 2 900 000 | 92,93% | 97,58% | 105,00% |
| 3.Удельная трудоемкость на 1 тыс.руб., час. | 30,54 | 29,07 | 29,59 | 95,18% | 96,88% | 101,78% |
| 4.Среднечасовая выработка, руб. | 0,033 | 0,034 | 0,034 | 105,06% | 103,22% | 98,25% |
Из таблицы 6 видно, что плановое задание по снижению трудоемкости в целом по предприятию недовыполнено:
Плановое задание по снижению трудоемкости к прошлому году:
29,59 / 30,54 * 100 = 95,18%,
95,18% – 100% = –4,82%.
Фактическое снижение трудоемкости к уровню прошлого года:
29,59 / 30,54 * 100% = 96,88%,
96,88 – 100% = -3,12%.
Между изменением общей трудоемкости и среднечасовой выработкой существует обратно пропорциональная зависимость. Поэтому, зная, как изменилась трудоемкость продукции, можно определить темпы прироста среднечасовой выработки.
ΔСВ% =
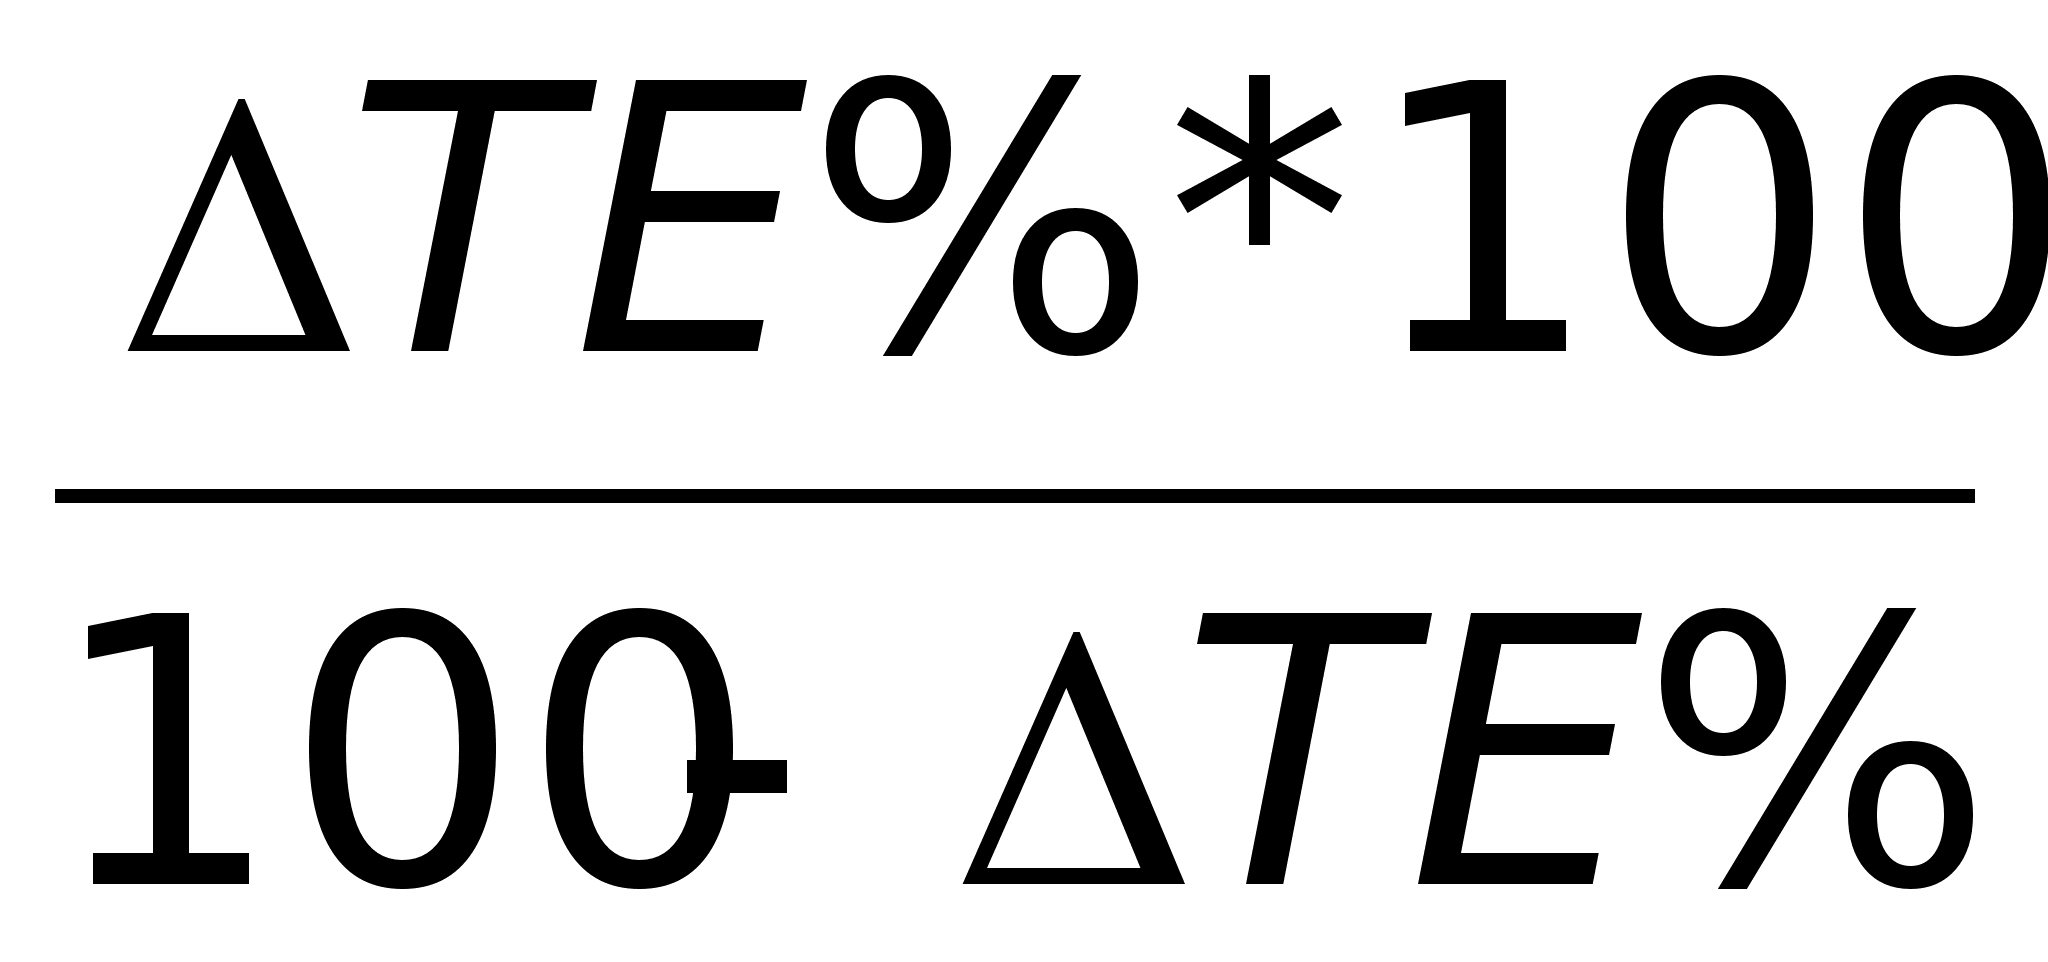 и ΔТЕ% =
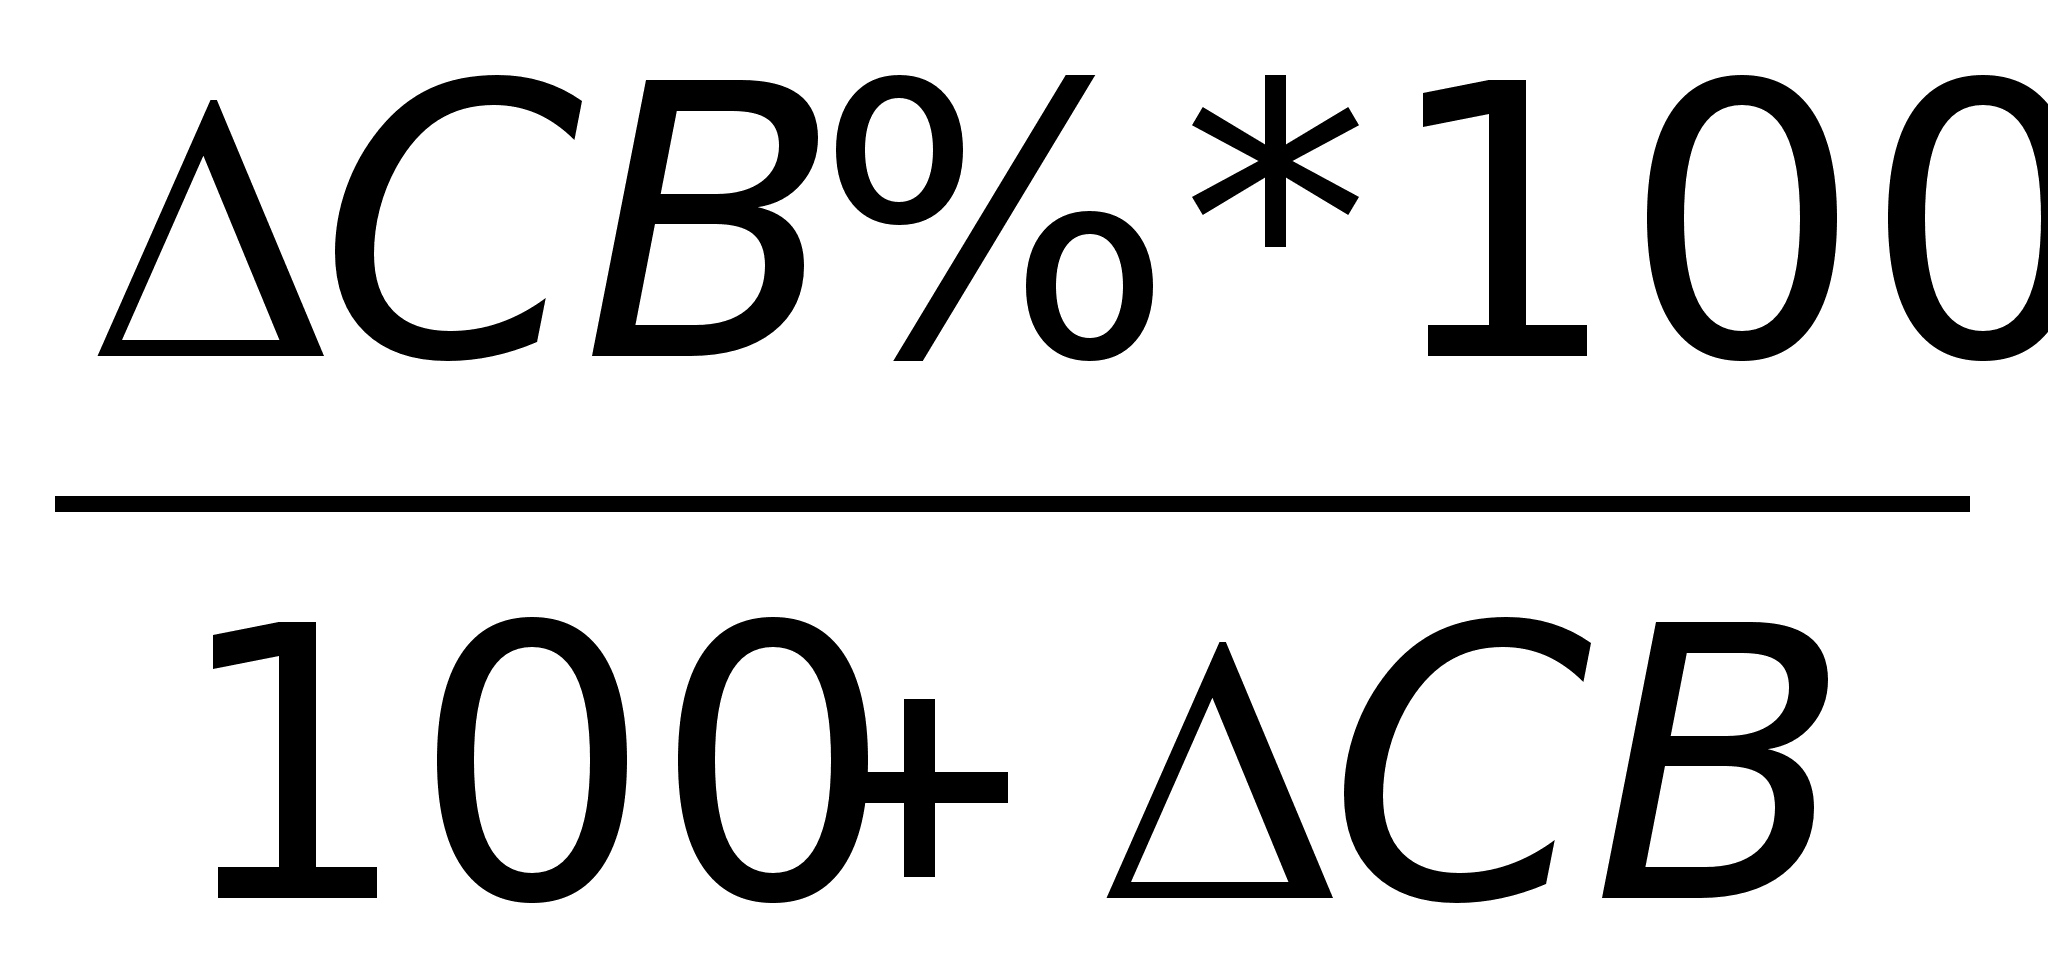 .
3. Плановый прирост производительности труда за счет снижения трудоемкости продукции:
ΔСВпл =
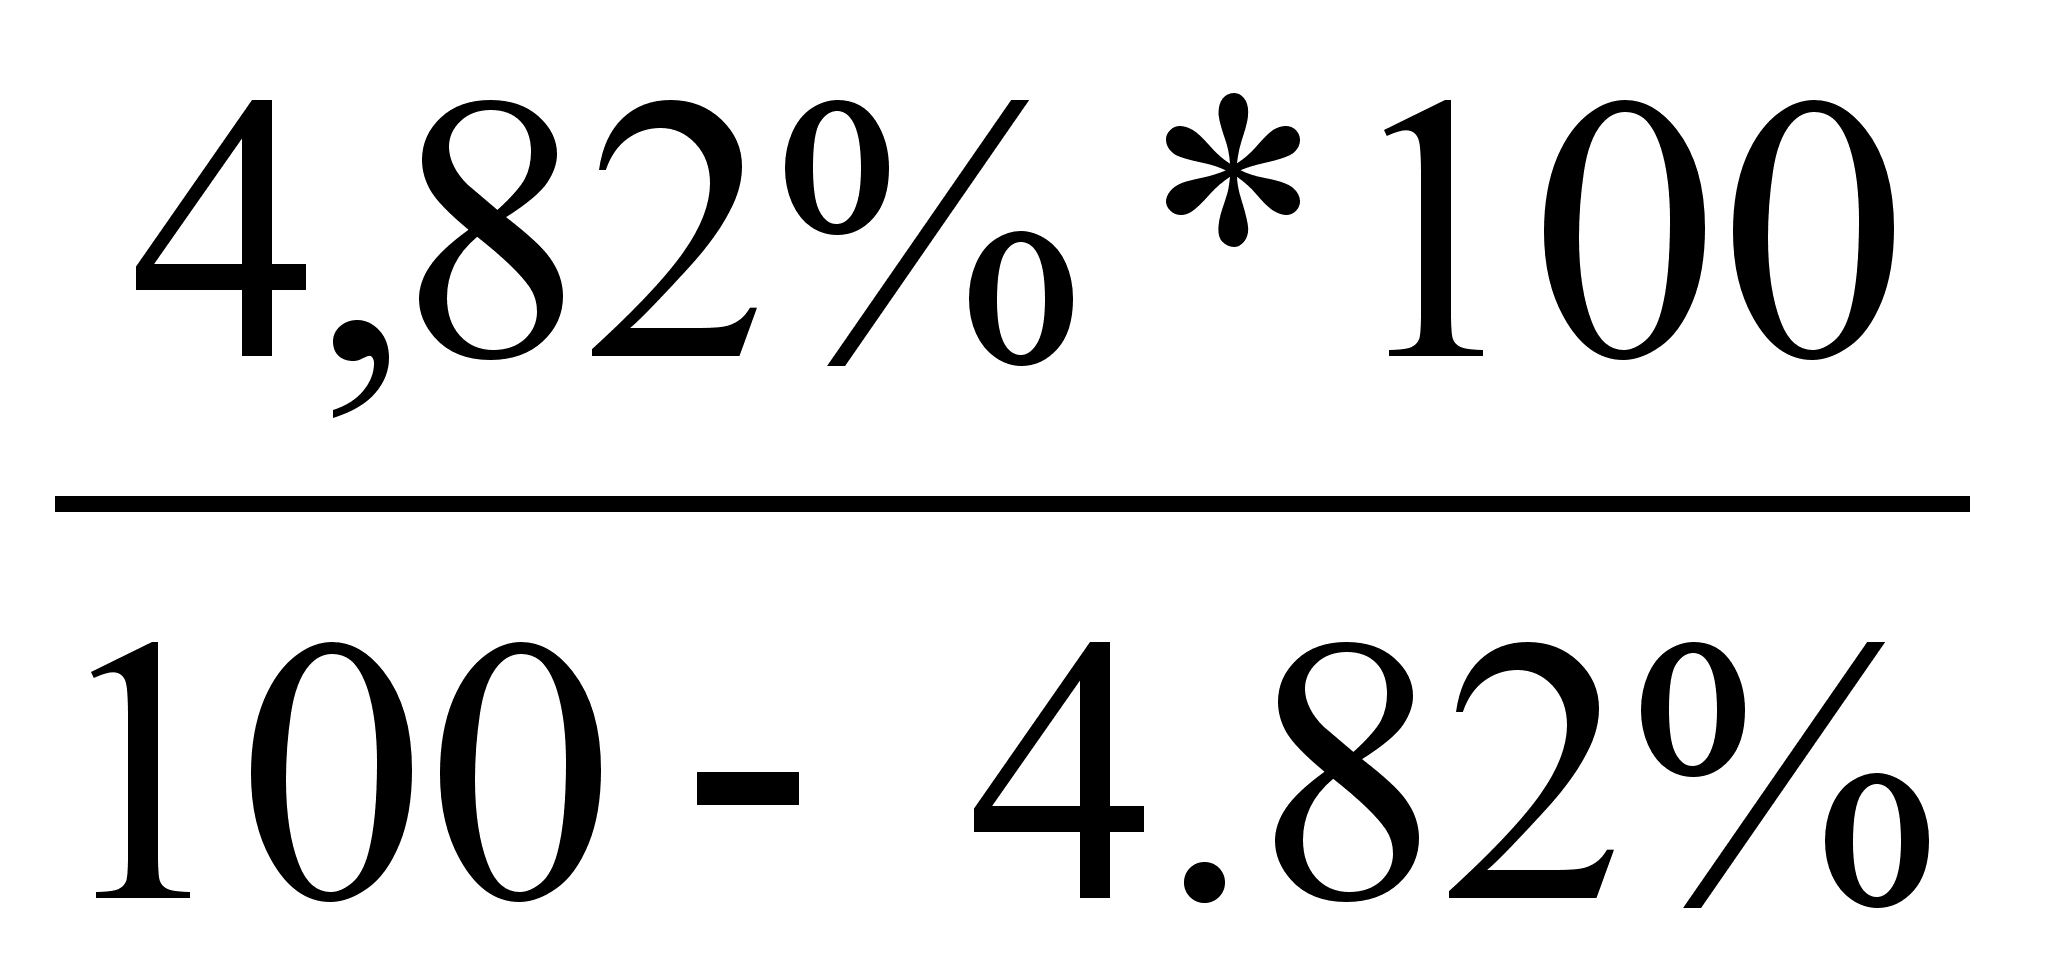 = 5,06%
.
Фактический рост производительности труда за счет снижения трудоемкости к уровню прошлого года:
ΔСВф =
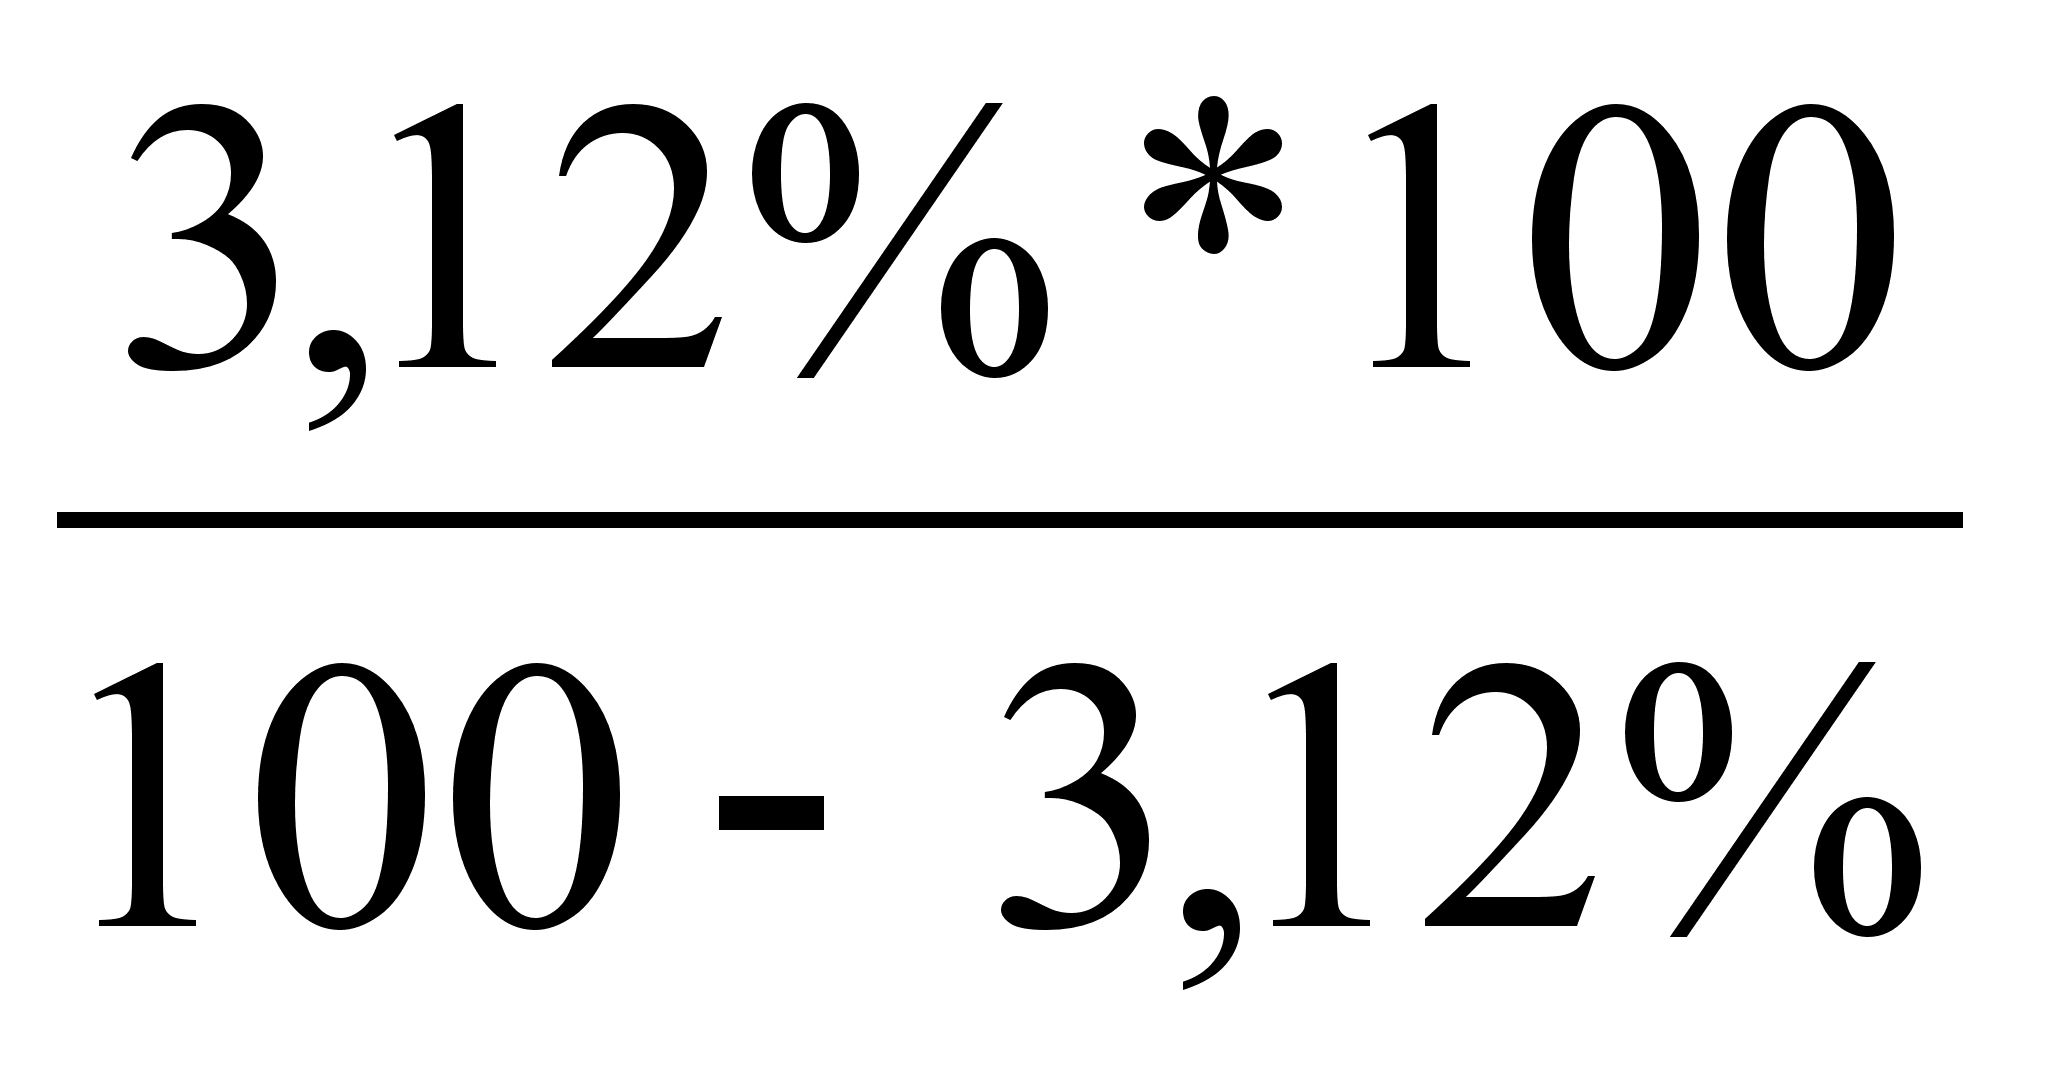 = 3,22%.
Теперь, зная изменение среднечасовой выработки можем определить изменение трудоемкости:
ΔТЕпл =
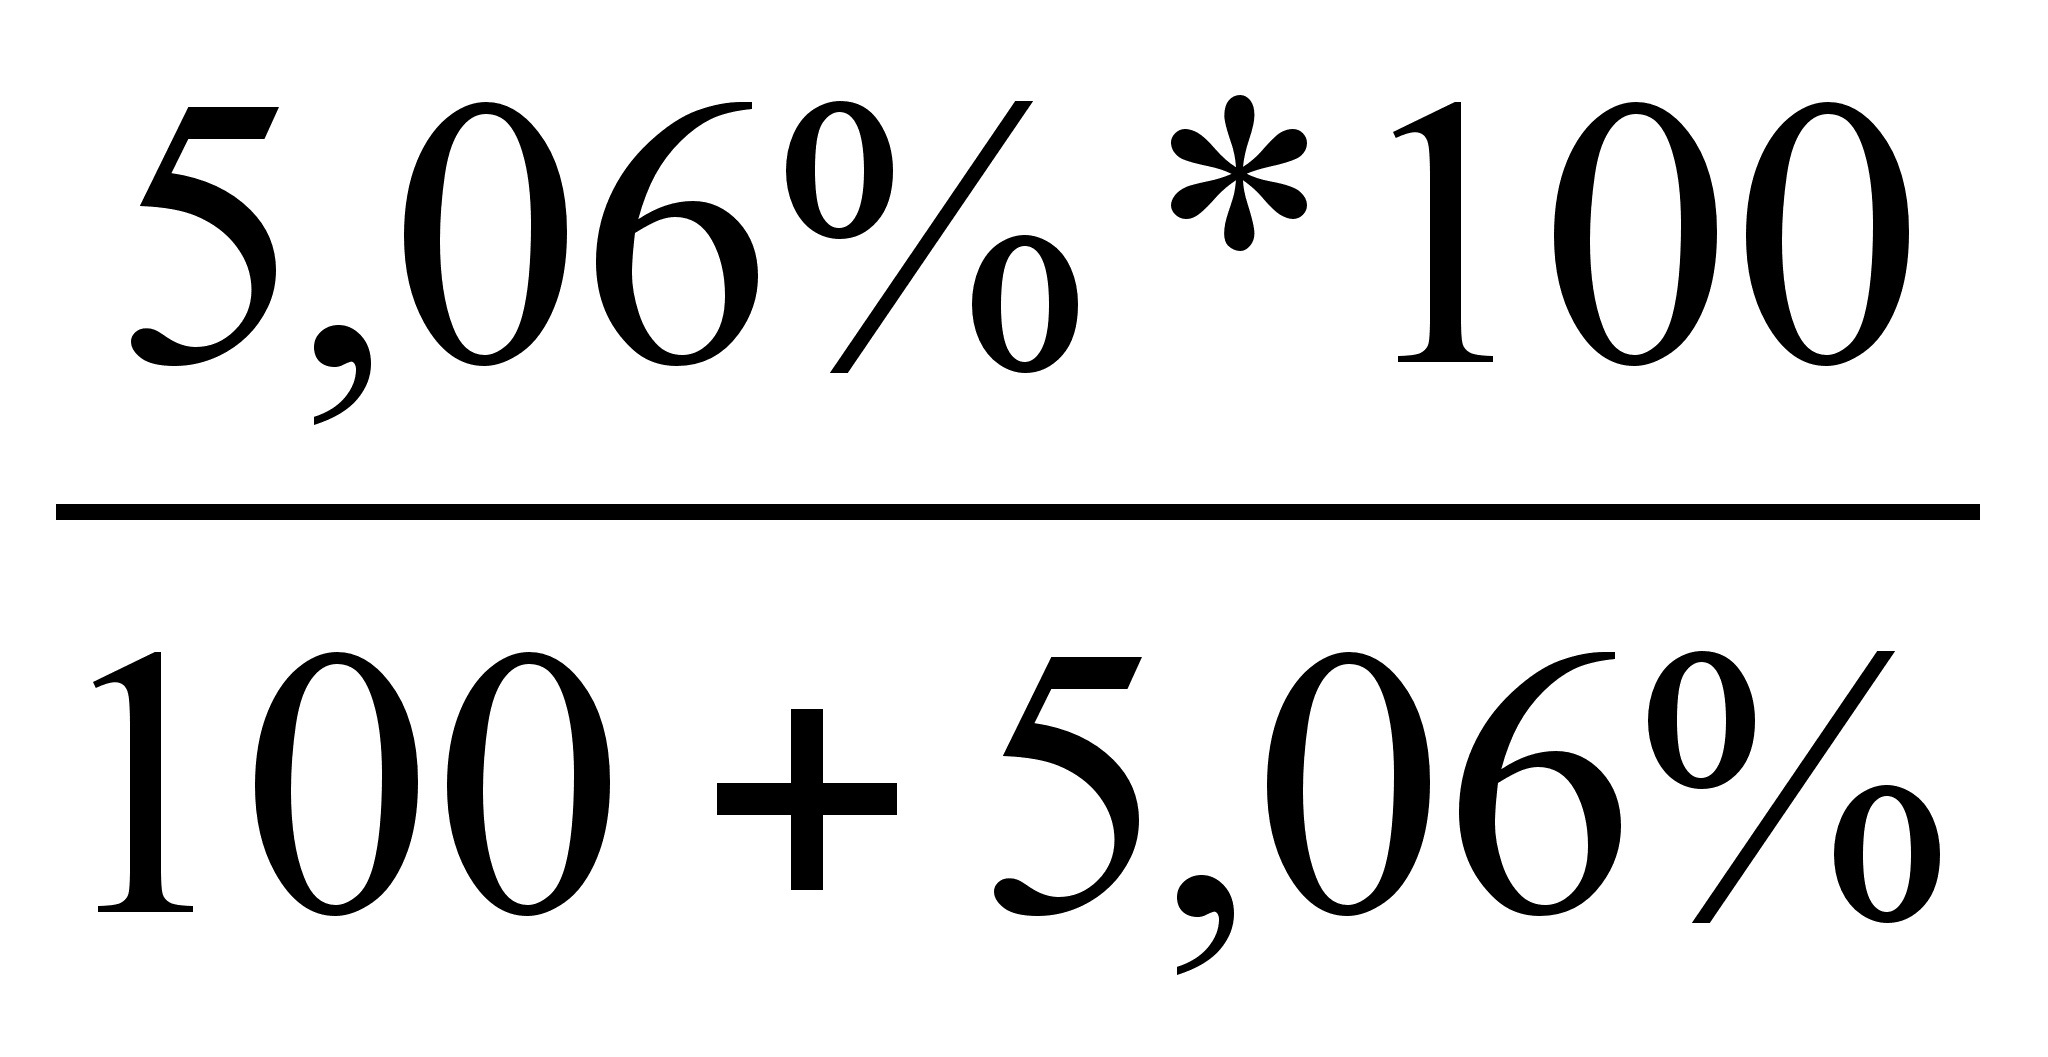 =4,81% .
ΔТЕпл =
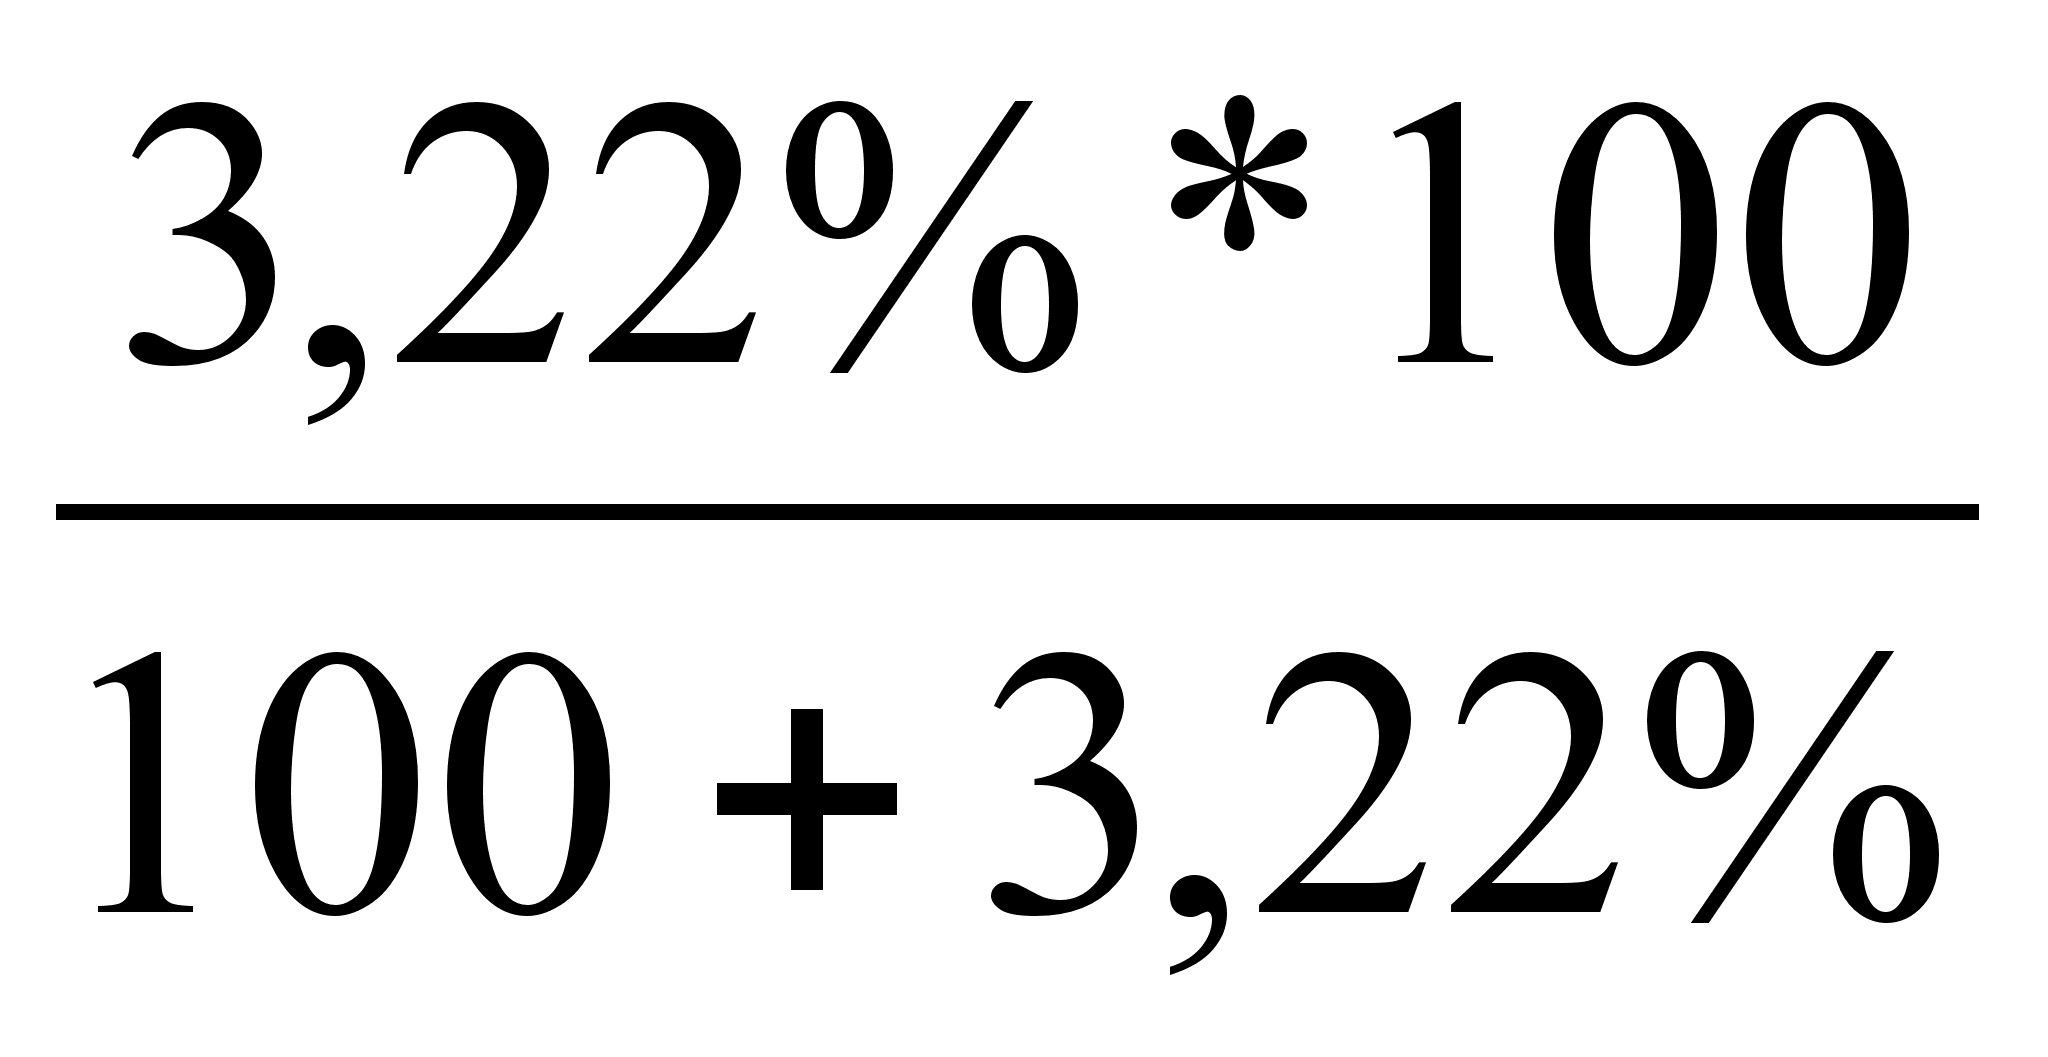 =3,12% .
Итак, из таблицы 6 видно, что план по снижению трудоемкости недовыполнен на 1,7% (3,12% - 4,82%), в результате чего среднечасовая выработка продукции снизилась на 1,84% (3,22 - 5,06) .
Анализ фонда заработной платы
Анализ переменной части заработной платы.
Анализ использования трудовых ресурсов на предприятии, уровня производительности труда необходимо рассматривать в тесной связи с оплатой труда. С ростом производительности труда создаются реальные предпосылки для повышения уровня его оплаты. При этом средства на оплату труда нужно использовать таким образом, чтобы темпы роста производительности труда обгоняли темпы роста его оплаты. Только при таких условиях создаются возможности для наращивания темпов расширенного воспроизводства.
В связи с этим анализ использования средств на оплату труда на каждом предприятии имеет большое значение. В процессе его следует осуществлять систематический контроль за использованием фонда заработной платы (оплаты труда), выявлять возможности экономии средств за счет роста производительности труда и снижения трудоемкости продукции.
Таблица 7
|
Фонд заработной платы |
Сумма |
| 1. По плану | 15 260 |
| 2. По плану, пересчитанному на фактический объем произведенной продукции при плановой структуре. | 15 795 |
| 3. По плану, пересчитанному на фактический объем производства продукции и фактическую структуру. | 16 100 |
| 4. Фактический, при фактической удельной трудоемкости и плановом уровне оплаты труда. | 14 600 |
| 5. Фактический. | 16 400 |
| 6. Отклонение от плана: | |
| 6.1. Абсолютное, | 1 140 |
| 6.2. Относительное. | 605 |
Переменная часть фонда зарплаты зависит от объема производства продукции (ВП), его структуры (УД), удельной трудоемкости (УТЕ) и оплаты труда (ОТ).
Рассчитаем влияние факторов на изменение переменной части фонда заработной платы:
ΔФЗПвп = 15975 – 15260 = 535 тыс. руб.
ΔФЗПстр = 16100 – 15795 = 305 тыс. руб.
ΔФЗПуте = 14600 – 16100 = –1500 тыс. руб.
ΔФЗПот = 16400 – 14600 = 1800 тыс. руб.
Отклонение от плана:
Абсолютное: 535 + 305 – 1500 + 1800 = 1140 тыс. руб.
Относительное: 305 – 1500 + 1800 = 605 тыс. руб.
Оба эти результата полностью соответствуют табличным данным.
Результаты расчетов свидетельствуют о том, что на данном предприятии имеется относительный перерасход переменной зарплаты. Он произошел вследствие того, что темпы роста производительности труда рабочих-сдельщиков были ниже темпов роста оплаты их труда. Перерасход зарплаты получился и за счет изменения структуры производства (увеличения удельного веса более трудоемкой продукции).
Анализ повременного фонда оплаты труда.
Теперь следует проанализировать причины изменения постоянной части фонда оплаты труда, куда входят зарплата рабочих-повременщиков, служащих, работников детских садов, клубов, санаториев-профилакториев и т.д., а также все виды доплат. Фонд зарплаты этих категорий работников зависит от среднесписочной их численности и среднего заработка за со
ответствующий период времени. Среднегодовая зарплата рабочих-повременщиков, кроме того, зависит еще от количества отработанных дней в среднем одним рабочим за год, средней продолжительности рабочей смены и среднечасового заработка.
Таблица 8
|
Показатель |
План |
Факт |
Отклонение |
| 1. Среднесписочная численность работающих повременно (КР). | 150 | 160 | 10 |
| 2. Количество отработанных дней одним рабочим за год (Д). | 240 | 225 | -15 |
| 3. Средняя продолжительность смены (П), час. | 8 | 7,8 | -0,2 |
| 4. Зарплата одного работника (ЗП), руб. | |||
| 4.1. Среднегодовая (ГЗП), | 38 400 | 38 610 | 210 |
| 4.2. Среднедневная (ДЗП), | 160 | 172 | 11,6 |
| 4.3. Среднечасовая (СЗП). | 20 | 22 | 2 |
Для факторного отклонения по фонду переменной зарплаты используем модели:
ФЗП = КР * ГЗП
ФЗП = КР * Д * ДЗП
ФЗП = КР * Д * П * СЗП
Расчет влияния этих факторов можно произвести способом абсолютных разниц:
ΔФЗПкр = (КРф – КРпл) * ГЗПпл = 10*38 400 = 384 000руб.
ΔФЗПгзп = КРф * ( ГЗПф – ГЗПпл) = 160*210 = 33 600руб.
ΔФЗПд = КРф * ( Дф – Дпл) * ДЗПпл = 160*(– 15)*160 = -384 000 руб.
ΔФЗПп = КРф * Дф * (Пф – Ппл) * СЗПпл = 160*225*(-0,2)*20 = -144 000руб.
ΔФЗПсзп = КРф * Дф * Пф * ( СЗПф – СЗПпл) = 160*225*7,8*2 = 561 600руб.
Итого: = 384 000 + 33 600 - 384 000 - 144 000 + 561 600=451 200руб.
Анализ использования основных производственных фондов
Анализ технического уровня развития предприятия.
Особое внимание уделяется изучению состояния, динамики и структуры основных средств, так как они занимают большой удельный вес в долгосрочных активах предприятия
Основные фонды предприятия делятся на промышленно-производственные и непромышленные, а также фонды непроизводственного назначения. Производственную мощность предприятия определяют промышленно-производственные фонды. Кроме того, принято выделять активную часть (рабочие машины и оборудование) и пассивную часть фондов, а также отдельные подгруппы в соответствии с их функциональным назначением (здания производственного назначения, склады, рабочие и силовые машины, оборудование, измерительные приборы и устройства, транспортные средства и т.д.). Такая детализация необходима для выявления резервов повышения эффективности использования основных фондов на основе оптимизации их структуры Большой интерес при этом представляет соотношение активной и пассивной частей, силовых и рабочих машин, так как от их оптимального сочетания во многом зависят фондоотдача, фондорентабельность и финансовое состояние пред приятия.
Таблица 9
|
Группа основных средств. |
Наличие на начало года |
Поступило за год |
Выбыло за год |
Наличие на конец года |
Увеличение на конец года |
|||||
|
тыс. руб. |
уд. вес, %. |
тыс. руб. |
уд. вес, %. |
тыс. руб. |
уд. вес, %. |
тыс. руб. |
уд. вес, %. |
тыс. руб. |
уд. вес, %. |
|
| 1. Промышленно-производственные основные фонды | 1250 | 90,09% | 285 | 84,07% | 151 | 94,38% | 1384 | 88,35% | 134 | 10,72% |
| 2. Непроизводственные основные фонды | 137,5 | 9,91% | 54 | 15,93% | 9 | 5,63% | 182,5 | 11,65% | 45 | 32,73% |
| 3. Всего основных фондов, | 1387,5 | 100,00% | 339 | 100,00% | 160 | 100,00% | 1566,5 | 100,00% | 179 | 12,90% |
| в т.ч. активная часть. | 749,25 | 54,00% | 267,8 | 79,00% | 86,32 | 53,95% | 930,73 | 59,41% | 181,48 | 24,22% |
Из таблицы 9 видно, что за отчетный период произошли изменения в наличии, движении и структуре основных фондов.
Стоимость основных фондов возросла с 1387,5 тыс. руб. до 1566,5 тыс. руб. или на 179 тыс. руб. (12,9 %). В том числе стоимость основных производственных фондов с 1250 тыс. руб. до 1384 тыс. руб., что составило 134 тыс. руб. или 10,72 %. Доля непроизводственных основных фондов возросла на 3,73 %, что вызвало уменьшение доли ОПФ в общей сумме основных фондов. Значительно возрос удельный вес активной части фондов с 54,02 % до 59,41 %, что является положительным результатом.
Банки и другие инвесторы при изучении состава имущества предприятия обращают большое внимание на состояние основных фондов с точки зрения их технического уровня, производительности, экономической эффективности, физического и морального износа. Для этого рассчитываются следующие показатели:
Коэффициент обновления, характеризующий долю новых фондов в общей их стоимости на конец года.
Кобн = Стоимость поступивших ОПФ / Стоимость ОПФ на конец периода
Кобн = 285 / 1384 = 0,21
Коэффициент выбытия.
Кв = Стоимость выбывших ОПФ / Стоимость ОПФ на начало периода
Кв = 151 / 1250 = 0,02
Коэффициент прироста.
Кпр = Сумма прироста ОПФ / Стоимость ОПФ на начало периода
Кпр = 134 / 1250 =0,11
Коэффициент износа.
Кизн = Сумма износа ОФ / Первоначальная стоимость ОФ на соответствующую дату. Износ 650 тыс.руб.
Кизн = 650 /1384 = 0,47
Коэффициент годности.
Кг = Остаточная стоимость ОФ / Первоначальная стоимость ОФ
Кг = (1384 – 650) / 1384 = 0,53
Анализ эффективности использования основных фондов.
Основные фонды занимают, как правило, основной удельный вес в общей сумме основного капитала предприятия. От их количества, стоимости, технического уровня, эффективности использования во многом зависят конечные результаты деятельности предприятия: выпуск продукции, ее себестоимость, прибыль, рентабельность, устойчивость финансового состояния.
Для обобщающей характеристики эффективности использования основных средств служат показатели рентабельности (отношение прибыли к среднегодовой стоимости основных производственных фондов), фондоотдачи (отношение стоимости произведенной или реализованной продукции после вычета НДС, акцизов к среднегодовой стоимости основных производственных фондов), фондоемкости (обратный показатель фондоотдачи), удельных капитальных вложений на один рубль прироста продукции.
Таблица 10
Показатель |
План |
Факт |
Отклонение |
| 1. Объем выпуска продукции (ВП), тыс. руб. | 85000 | 92000 | 7000 |
| 2. Среднегодовая стоимость, тыс. руб. | |||
| 2.1. Основных производственных фондов (ОПФ), | 11000 | 15000 | 4000 |
| 2.2. Активной части (ОПФа), | 7700 | 11400 | 3700 |
| 2.3. Единицы оборудования (Ц). | 110 | 139 | 29 |
| 3. Удельный вес активной части фондов (УДа). | 0,7 | 0,76 | 0,06 |
| 4. Фондоотдача, руб.: | |||
| 4.1. ФО ОПФ, | 7,73 | 6,13 | -1,6 |
| 4.2. Активной части (ФОа). | 11,04 | 8,07 | -2,97 |
| 5. Среднегодовое количество оборудования (К). | 70 | 82 | 12 |
| 6. Отработано за год всем оборудованием (Т), тыс. час. | 268,8 | 280,4 | 11,6 |
| 7. В том числе единицей оборудования: | |||
| 7.1. Часов (Тед.), | 3840 | 3420 | -420 |
| 7.2. Смен (СМ), | 480 | 427,5 | -52,5 |
| 7.3. Дней (Д). | 240 | 225 | -15 |
| 8. Коэффициент сменности работы оборудования (Ксм). | 2 | 1,9 | -0,1 |
| 9. Средняя продолжительность смены (П), час. | 8 | 8 | 0 |
| 10. Среднечасовая выработка продукции (СВ), руб. | 316,22 | 328,06 | 11,8 |
Факторами первого уровня, влияющими на фондоотдачу основных производственных фондов, являются: изменение доли активной части фондов в общей сумме ОПФ и изменение фондоотдачи активной части фондов:
ФО = УДа * ФОа
ΔФОопфакт = УДаф (ФОаф – ФОапл) = 0,76*(– 2,97) = – 2,26 руб.,
ΔФОопфуд = (УДаф – УДапл) * ФОапл = 0,06*11,04 = 0,66 руб.
Итого: -2,26+0,66 = – 1,6 руб., что полностью совпадает с данными таблицы 10.
Факторы второго уровня.
Фондоотдача активной части фондов непосредственно зависит от его структуры, времени работы и среднечасовой выработки.
ФОа
=
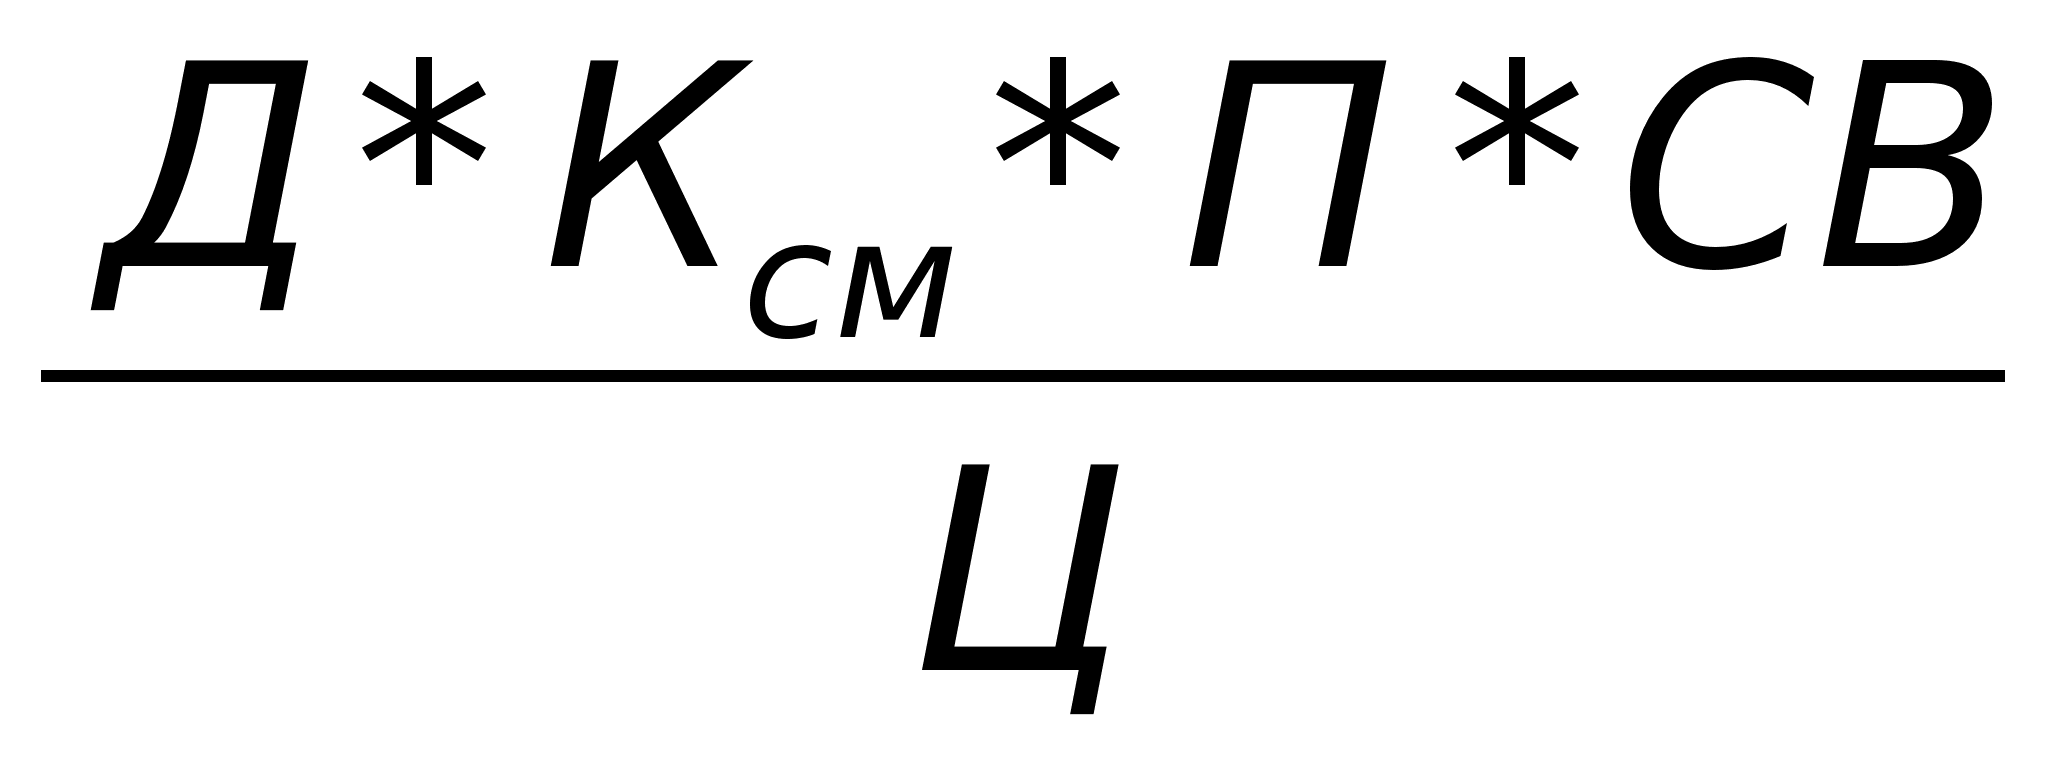
Расчет производится методом цепной подстановки.
ФОапл
=
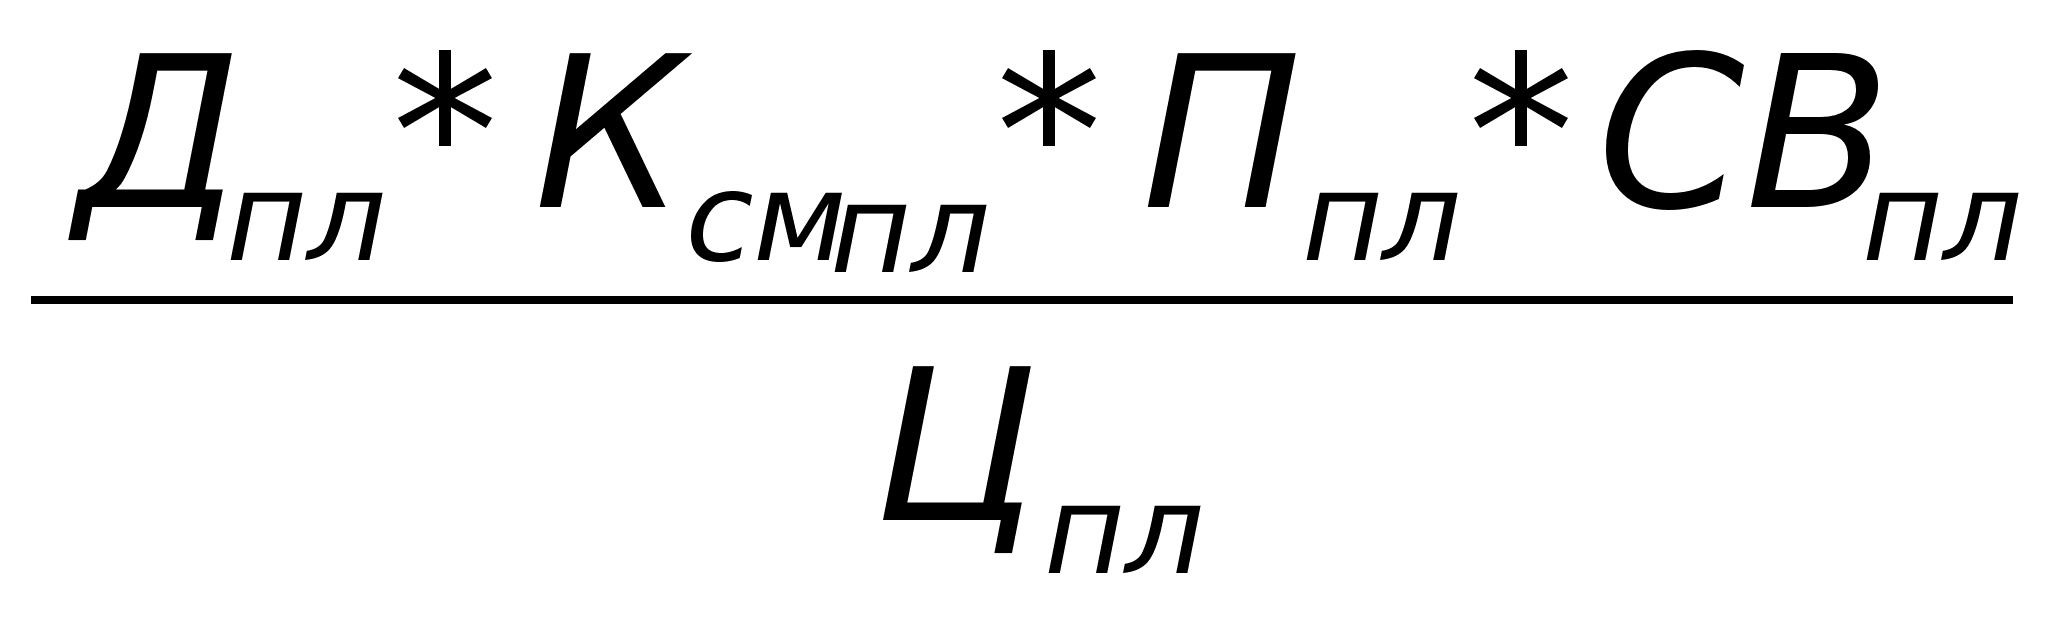
ФОапл = 240*2*8*316,22/110 = 11,04 тыс. руб.
ФОаусл1(ц)
=
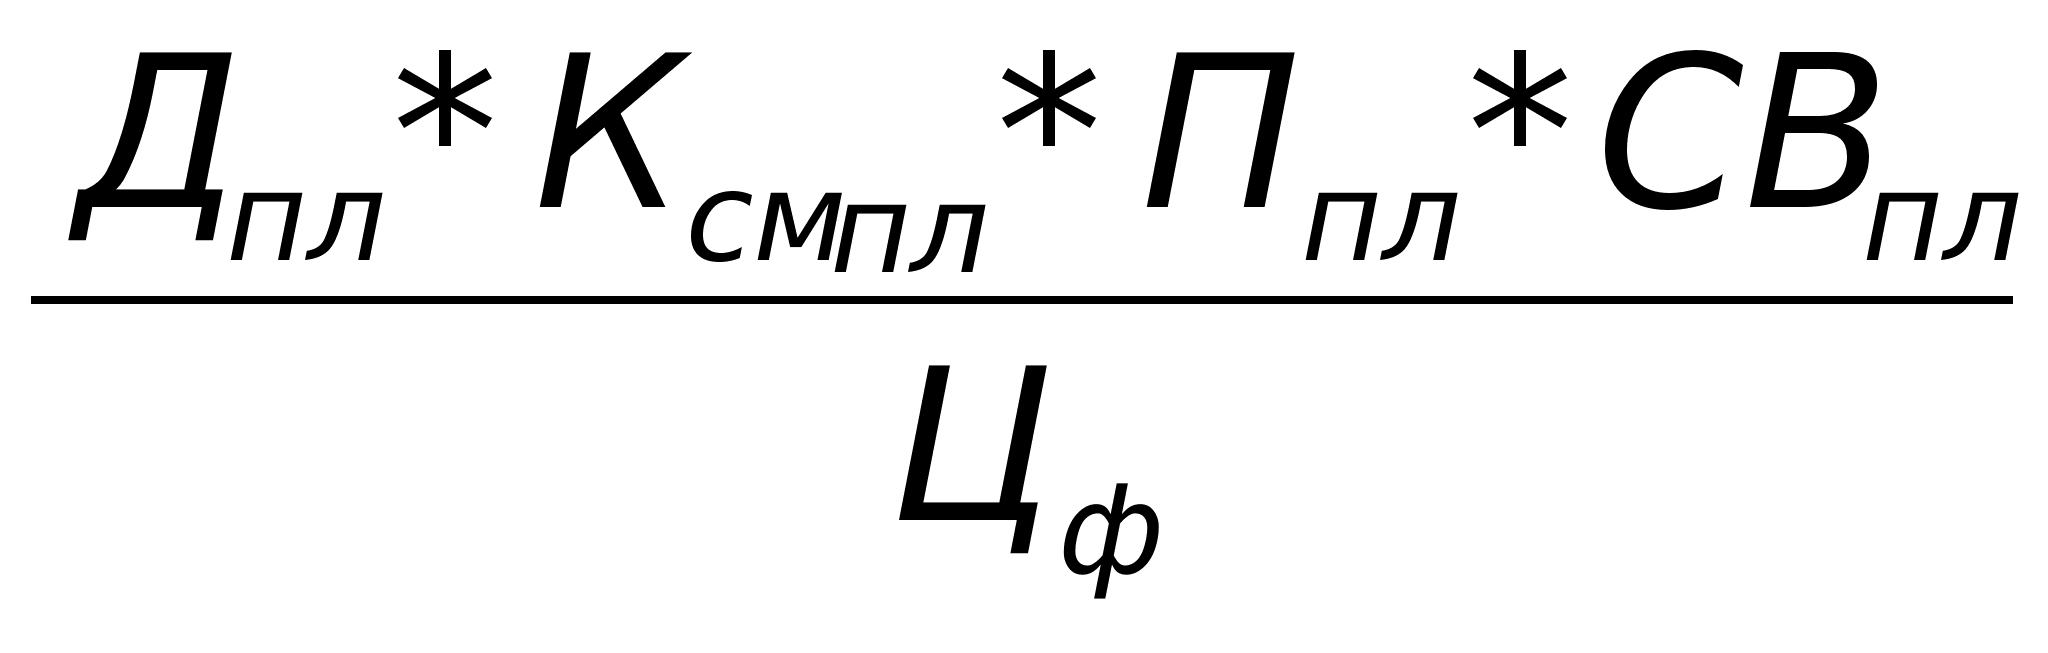 =
ФОаусл1(ц) = 240*2*8*316,22/139 = 8,73тыс. руб.
ФОаусл2(д)
=