Анализ деятельности компании УралСтройЭкспо (летняя практика)
ФОаусл2(д) = 225*2*8*316,22 / 139 = 8,19тыс. руб.
ФОаусл3(Ксм)
=
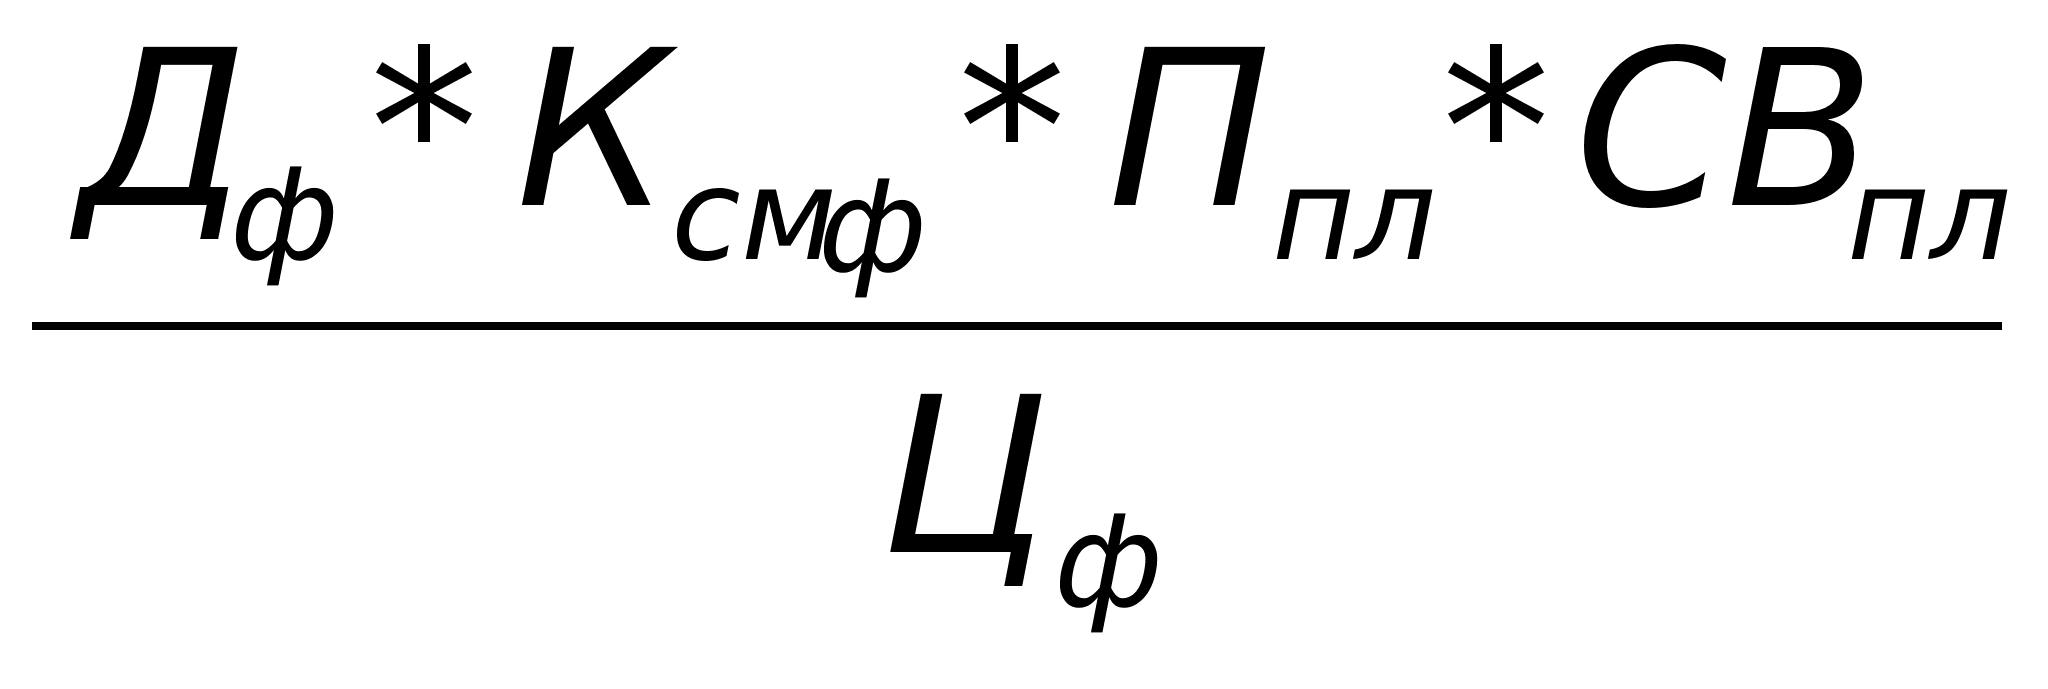
ФОаусл3(Ксм) = 225*1,9*8*316,22 / 139= 7,78 тыс. руб.
ФОаусл4(п)
=
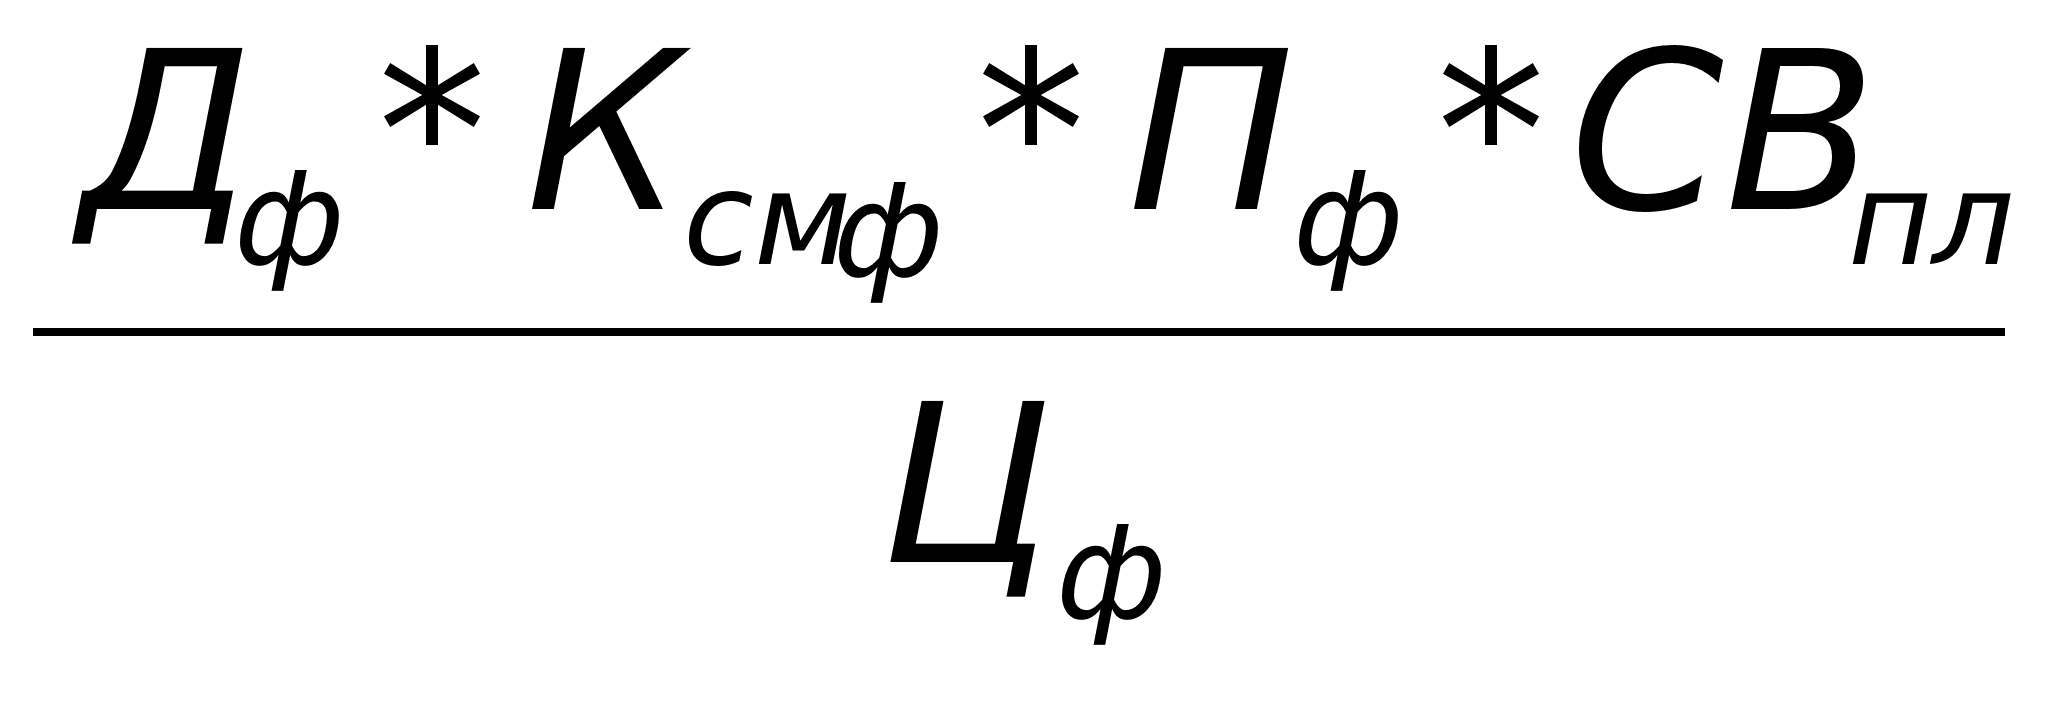
ФОаусл4(п) = 225*1,9*8*316,22 / 139 =7,78 тыс. руб.
ФОаусл5(св)
=
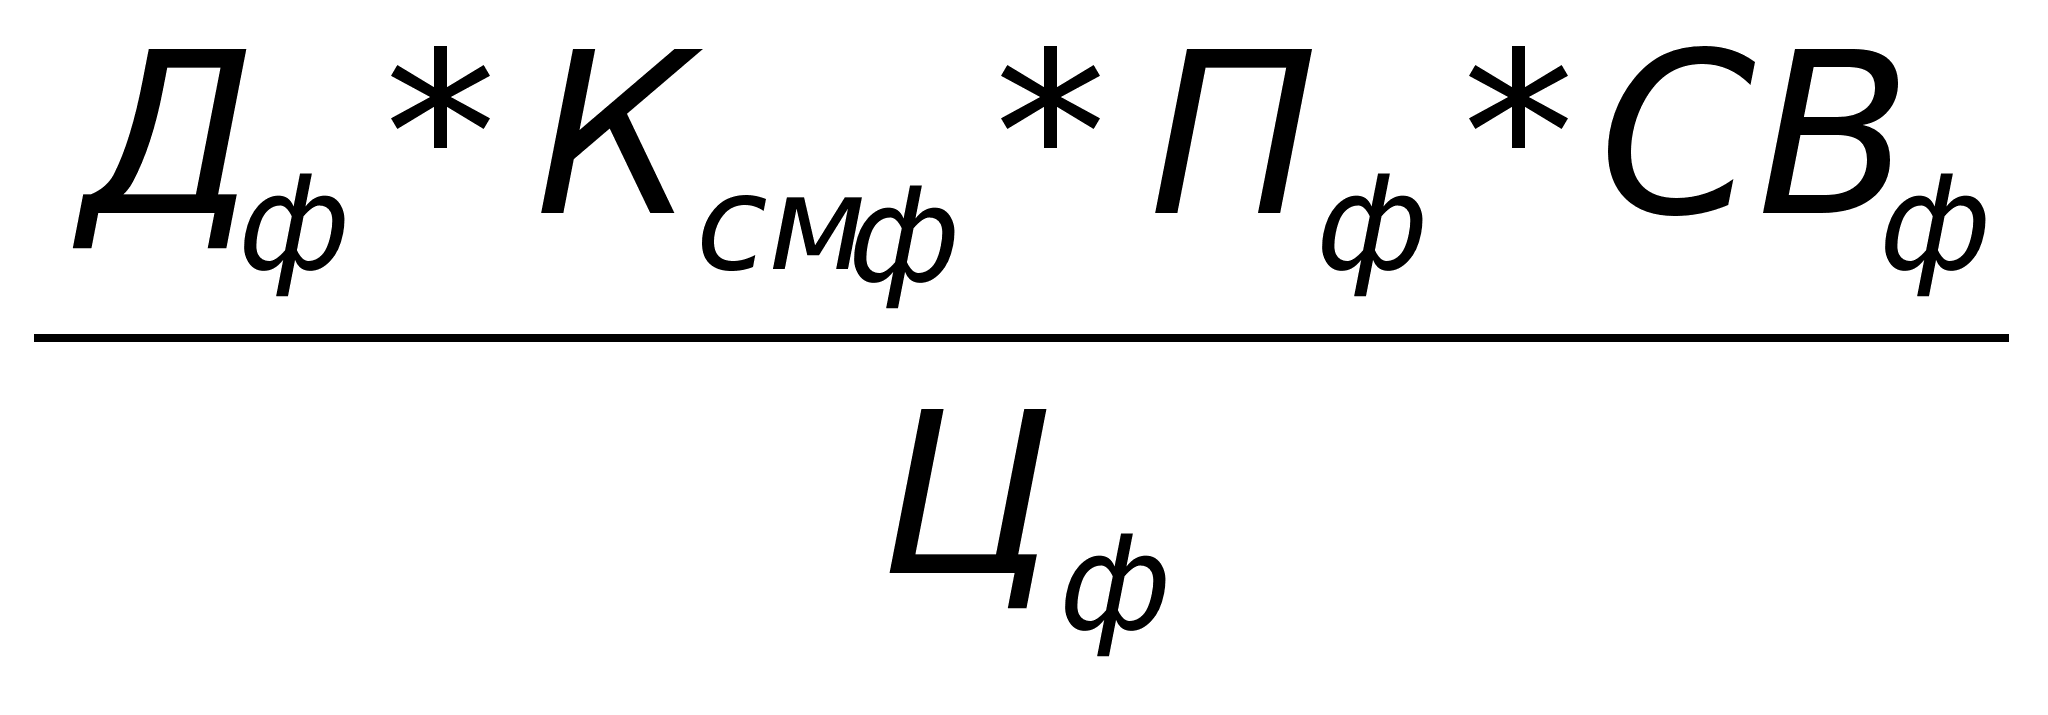
ФОаусл5(св) = 225*1,9*8*328,06 / 139 = 8,07 тыс. руб.
ΔФОац = ФОаусл1(ц) - ФОапл = 8,73 - 11,04 = –2,31 тыс.руб.
ΔФОад = ФОаусл2(д) – ФОаусл1(ц) = 8,19 - 8,73 = -0,54 тыс.руб.
ΔФОаКсм = ФОаусл3(Ксм) – ФОаусл2(д) = 7,78 - 8,19 = -0,41 тыс. руб.
ΔФОап = ФОаусл4(п) – ФОаусл3(Ксм) = 7,78 - 7,78 = 0 тыс. руб.
ΔФОасв = ФОаусл5(св) – ФОаусл4(п) = 8,07 - 7,78 = 0,29 тыс. руб.
ΔФОаобщ = ΔФОац + ΔФОад + ΔФОаКсм + ΔФОап + ФОаусл5(св)
ΔФОаобщ = -2,31 - 0,54 - 0,41 + 0 + 0,29 = – -2,97
Чтобы узнать, как эти факторы повлияли на уровень фондоотдачи ОПФ, полученные результаты надо умножить на фактический удельный вес активной части фондов в общей сумме ОПФ.
Итак, изменение фондоотдачи ОПФ за счет:
1) структуры оборудования: –2,31*0,76 = – 1,76 тыс. руб.
2) целодневных простоев: –0,54*0,76 = – 0,41 тыс. руб.
3) коэффициента сменности: –0,41*0,76 = – 0,31 тыс. руб.
4) внутрисменных простоев: 0*0,76 = 0 тыс. руб.
5) среднечасовой выработки: 0,29*0,76 = 0,22 тыс. руб.
Итого: -1,76 - 0,41 - 0,31 + 0 + 0,22 = -2,26 тыс. руб.
Если найти произведение ΔФОаобщ*УДа = -2,26 / 0,76 = – 2,97 тыс. руб.,
т.е. результаты полностью совпадают.
Факторы третьего уровня.
Для расчета влияния факторов третьего порядка на уровень фондоотдачи активов, необходимо знать, как увеличится (уменьшится) объем выпуска продукции в связи с заменой оборудования или его модернизацией. Для этого сравним выпуск продукции на новом и старом оборудовании за период времени после его замены и полученный результат разделим на фактическую среднегодовую стоимость оборудования.
Рассчитаем влияние этих факторов на уровень фондоотдачи активной части.
ΔФОанов
=
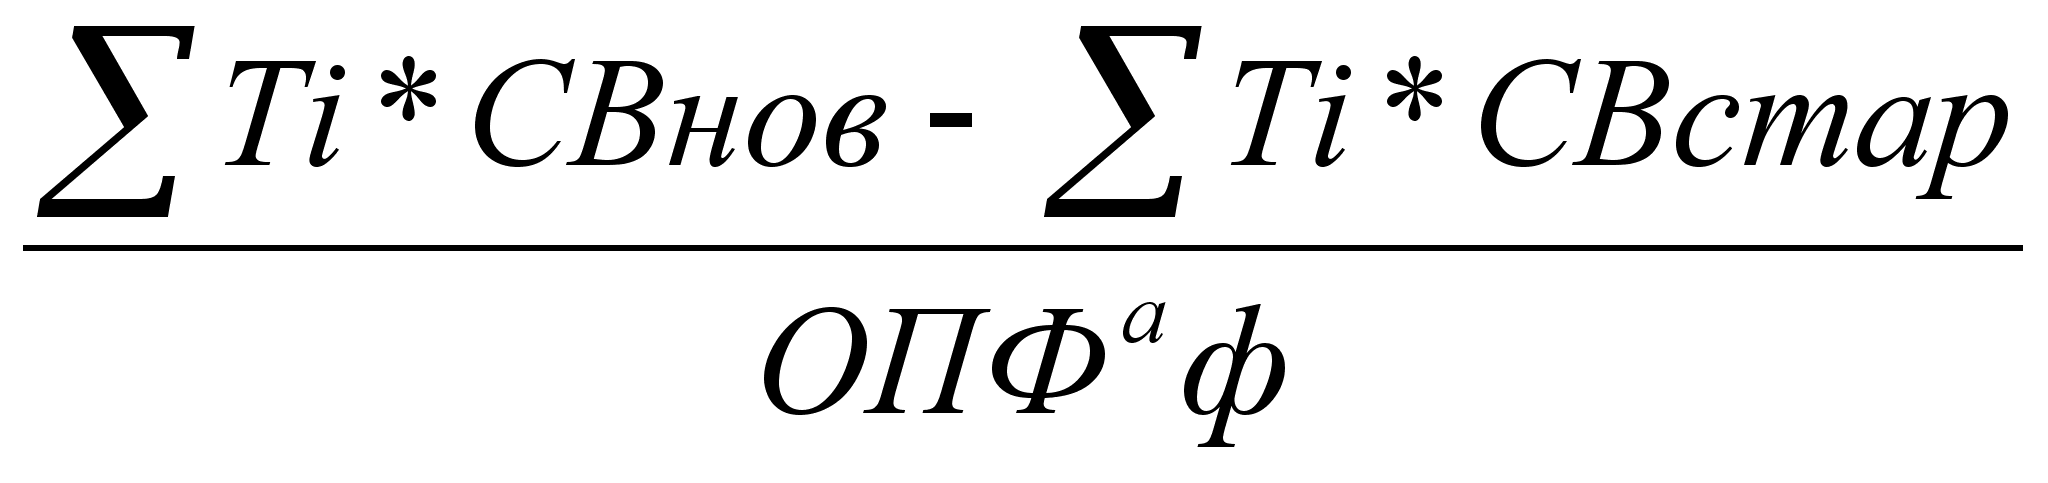
ΔФОанов
=
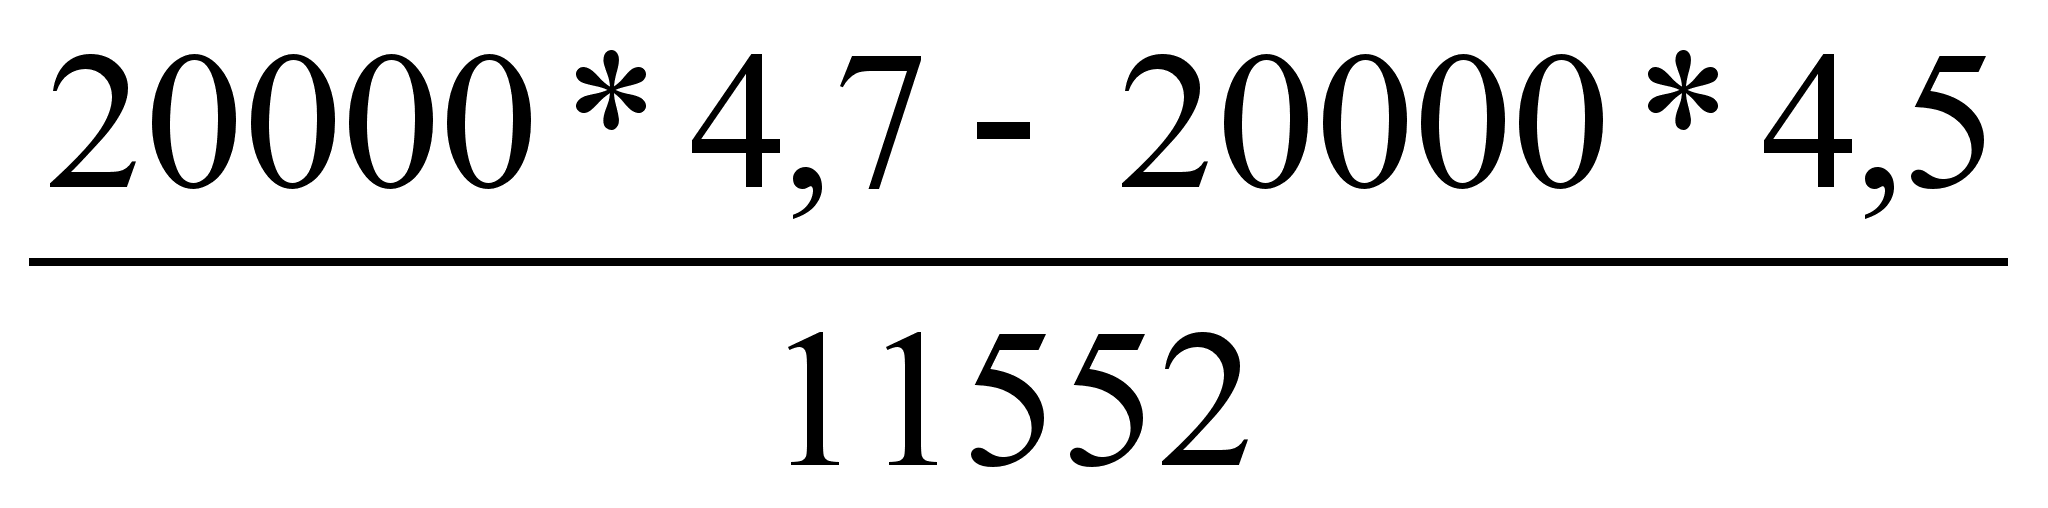 = 0,35.
ΔФОантп
=
ΔФОантп
=
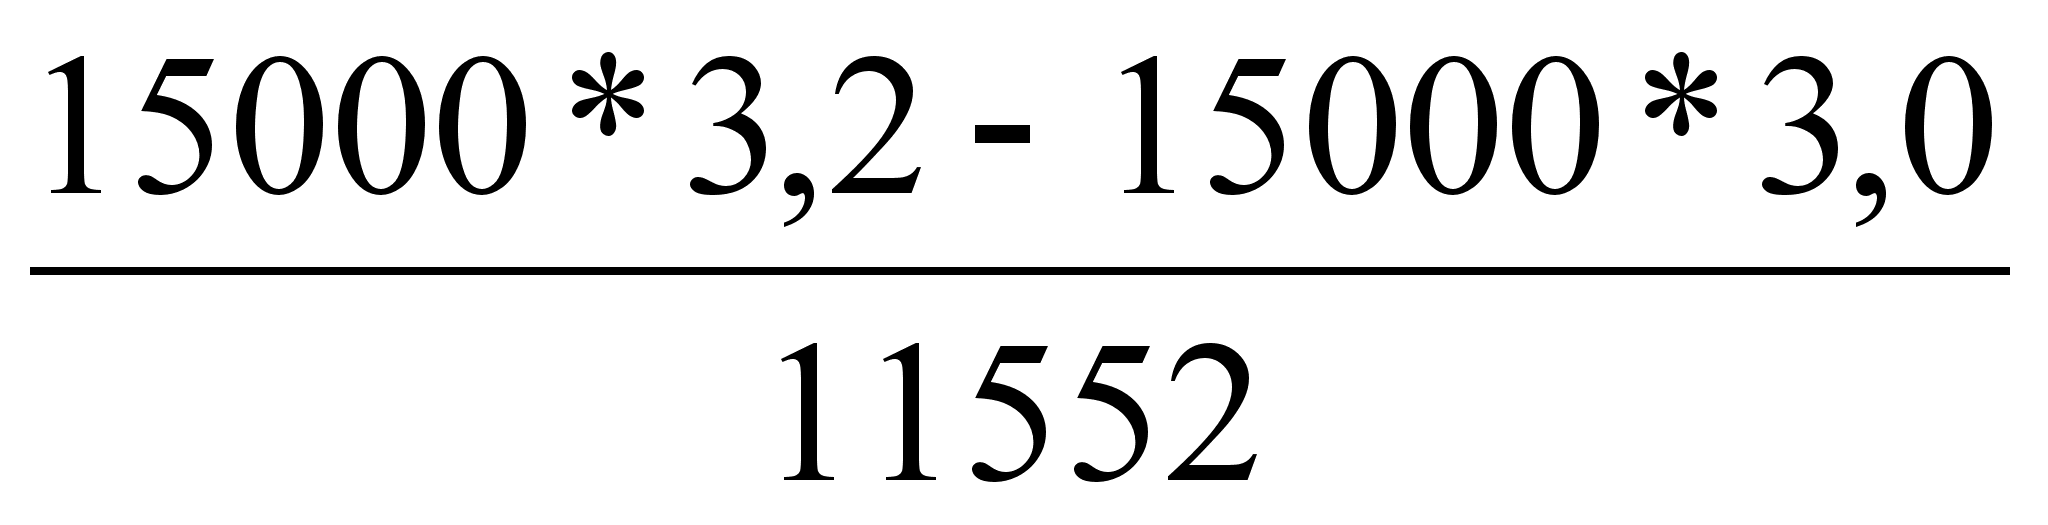 = 0,26.
ΔФОасоц = ΔФОасв - ΔФОанов - ΔФОантп
ΔФОасоц = 0,23 - 0,35 - 0,26 = - 0,38.
Для определения изменения объема выпуска продукции за счет влияния факторов всех трех уровней необходимо изменение фондоотдачи ОПФ за счет каждого фактора умножить на фактические среднегодовые остатки, а изменение среднегодовой стоимости ОПФ – на плановый уровень фондоотдачи ОПФ.
Первого уровня:
Среднегодовая стоимость основных производственных фондов:
4 000*7,73 = 30 920 руб.
Доля активной части фондов:
0,66*15 000 = 9 936руб.
Отдача активной части фондов:
-2,26*15 000= - 33 858руб.
Итого: с учетом округлений, 7 000 руб., т.е. полностью совпадает с таблицей.
Второго уровня:
Структура оборудования:
-1,76*15 000 = - 26 334руб.
Целодневные простои:
-0,41*15 000 = -6 156руб.
Коэффициент сменности:
-0,31*15 000 = -4 674руб.
Внутрисменные простои:
0*92 000 = 0 руб.
Среднечасовая выработка:
0,22*15 000= 3 306руб.
Итого: -33 858руб.
Третьего уровня:
Замена оборудования:
0,35* 0,76*15 000 = 3390руб.
Внедрение мероприятий НТП:
0,26*0,76*15 000= 2964руб.
Социальные факторы:
-0,38*0,76*15 000 = - 4332руб.
Итого: 2022руб.
Анализ использования материальных ресурсов
Анализ выполнения плана материально-технического снабжения.
Важным условием бесперебойной работы предприятия является полная обеспеченность потребности в материальных ресурсах источниками покрытия. Обеспеченность предприятия материальными ресурсами зависит от плана МТС. Расчет потребности в материальных ресурсах производиться на основе норм и нормативов. План составляется с учетом запасов для непрерывного производственного процесса.
Таблица 11
|
Исходные данные: |
План |
Факт |
| 1. Фактический объем выпуска продукции (КФ) | 48200 | |
|
2. Дополнительный
объем выпуска
продукции
( |
1500 | |
| 3. Фактическая с/с единицы продукции (Зф ед), руб. | 500 | |
| 4. Переменные затраты на ед. продукции (Зпер.), руб. | 345 | |
| 5. Переменные затраты на дополнительный выпуск (Дпз), тыс руб. | 517,5 | |
| 6. Дополнительные затраты на доработку материалов (Дз) тыс руб | 55 | |
| 7. Цена за ед. продукции (Ц), руб. | 620 | |
| 8. Заготовлено сырья (З*) | 46500 | 45000 |
| 9. Отходы в пределах нормы, т. | 920 | 890 |
| 10. Фактические отходы, т. | - | 1000 |
| 11. Сверхплановые отходы, т. | - | 110 |
| 9. Норма расхода на единицу продукции (НРпл) | 0,85 | 0,90 |
Потери продукции могут быть по следующим причинам:
недопоставка материалов;
плохое качество материалов;
замена материалов;
изменение цены на материалы;
простои в связи с нарушением графика поставки.
1. Расчет потри продукции в связи с недопоставкой материалов:
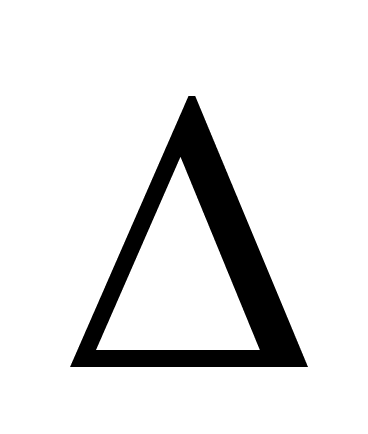 К
= (З*ф-З*пл) / НРпл
З*ф и З*пл - количество недопоставленных материалов i–го вида
НРпл - норма расхода на единицу продукции.
К
= (45000 - 46500) / 0,85 = -1764,71 ед.
За счет недопоставки материалов количество произведенной продукции уменьшилось на 1764,71 ед., что в стоимостном выражении составило 1094120,2 руб (1764,71 * 620).
2. Расчет потерь в связи с низким качеством материалов определяется делением количества сверхплановых расходов i-того сырья или материалов разделить на норму расхода его на единицу продукции.
К
= Сверхплановые
отходы / НРпл
К
= 110 / 0,85 =129,5 ед.
За счет сверхплановых отходов количество произведенной продукции уменьшилось на 129,5 ед., что в стоимостном выражении составило 80290 руб.(129,5 * 620).
3. Расчет потерь в связи с заменой материалов:
Замена материалов ведет к доработке его, при этом образуется перерасход материала на единицу продукции, что увеличивает переменные затраты. Чтобы определить потери, необходимо перерасход материалов на единицу продукции в результате его доработки умножить на фактический выпуск из этого материала и на его цену (цена материала – 280 руб.).
З
= (НР1-НР2) * Кф * Ц
З
= (0,9 – 0,85) * 48200 * 280 = 674800 руб.
Кроме того, будет дополнительный расход средств на оплату труда за доработку материала.
Дзп = ЗП * КМ,
КМ – количество материала, которое идет на доработку (КМ = 180 ед.).
ЗП – средства на оплату труда (ЗП = 43200 руб.).
Дзп = 180 * 43200 = 7,776 мил. руб.
Расчет потерь в связи с простоями, связанными с нарушением графика поставки
ВП
= Кчп*СВ пл
Кчп – количество человеко-часов простоя (Кчп = 18 ч.).
СВ – среднечасовая выработка (СВ = 150).
ВП
= 18 * 150 = 2700 руб.
К
=
ВП
/ Ц
К
= 2700 / 620 = 4,4 ед.
Изменение себестоимости продукции и прибыли предприятия за счет замены материала и его доработки:
Эффективность оценивается по изменению себестоимости единицы продукции и прибыли предприятия. Несмотря на дополнительные затраты, связанные с доработкой материала, себестоимость изделия могла снизится за счет увеличения объема выпуска продукции и уменьшения постоянных затрат на единицу продукции.
С
= Сф – Спл = Зф / Кф
– (Зф – Дпз - Дз)
/ (Кф -К)
С
= 500 *48200 / 48200 – ( 500 * 48200 – 517,5 – 55)
/ (48200 – 1500) = -16,05
Для предприятия невыгодно производить доработку исходного сырья, т. к. это значительно увеличивает трудоемкость и материалоемкость продукции. Однако за счет увеличения объема производства продукции на 1500 ед. себестоимость уменьшилась на 16,05 .
Пс
=
С
* VРП
Пс
= 16,05 * 48200 = 77361000 руб.
Сумма прибыли увеличилась на 77361000 руб.
Пvрп
=
VРП
* (Ц - Зф)
Пvрп
= 1500 * (620 – 500) = 180000 руб.
Кроме того, сумма прибыли возросла и в связи с увеличением объема продаж (1500 ед.) на 180000руб.
Изменение себестоимости единицы продукции в связи с простоями:
Большие потери имеют место из-за неритмичной поставки сырья и материалов, в связи с чем предприятие простаивают и недополучают много продукции и прибыли. Для определения этих потерь необходимо количество чел-часов простоя из-за отсутствия материалов умножить на плановую среднечасовую выработку продукции.
ТП
= Кчп * СВпл
ТП
= 2700
К
=
ТП
/ Ц
К
= 2700 / 620 = 4,4 ед
Увеличивается и сумма затрат, т. к. простои по вине предприятия рабочим оплачивают. Для этого умножим количество человек от часов на расценку за 1 час простоя (4400 руб.).
З
= 18 * 4400 = 79200 руб.
Исходя из этих данных получаем:
С
= Сф - Спл = Зф / Кф
- (Зф + Дпз - Дз) / (Кф
+
К)
С=500*48200/48200-(500*48200+345*4,4–79200)/(48200+1500)
С
= 500 – 483,35 = 16,65 руб.
Из-за простоев себестоимость единицы продукции повысилась на 16,65 руб.
Анализ использования материальных ресурсов.
Для характеристики эффективности использования материальных ресурсов применяется система обобщающих и частных показателей.
К обобщающим показателям относится материалоотдача, материалоемкость, коэффициент соотношений темпов роста объема производства и материальных затрат, удельный вес материальных затрат себестоимости продукции, коэффициент использования материалов.
Частные показатели применяются для характеристики эффективности использования отдельных видов материальных ресурсов и для характеристики уровня материалоемкости отдельных изделий.
Определение материалоемкости за счет факторов первого порядка:
Структуры производства
Нормы расхода сырья
Цен на сырье и материалы
Отпускных цен на продукцию
|
Затраты материалов на производство продукции |
||
|
1.по плану сумма (VВПплi*УДплi*УРплi*ЦМплi) |
30000 | |
|
2.по плану пересчитанному на фактический объем производства продукции сумма (VВПплi*УДплi*УРплi*ЦМплi)*Кт.п, (Кт.п.= 2,6) |
30780 | |
|
3.по плановым нормам и плановым ценам на фактический выпуск продукции сумма (VВПфi*УДфi*УРплi*Цмплi) |
31732 | |
|
4.фактичкское по плановым ценам сумма (VВПфi*УДфi*УРфi*ЦМплi) |
31050 | |
|
5.факимческие сумма (VВПфi*УДфi*УРфi*Цмфi) |
32200 | |
Стоимость продукции |
||
|
1.по плану сумма (VВПплi*УДплi*Цмплi) |
100000 | |
|
2.по
плану пересчитанному
на фактический
объем производства
при плановой
структуре
сумма (VВПфi*УДплi*ЦМплi)+(-)
|
120000 | |
|
3.фактическая по плановым ценам сумма (VВПфi*УДфi*ЦМплi) |
142 000 | |
|
4.фактическая сумма (VВПфi*УДфi*Цмфi) |
150000 | |
МЕпл = МЗпл (VВПобщ.пл,УДплi,УРплi,ЦМплi) / ТПпл (Побщ.пл,Удплi,ЦПплi)
МЕпл=30000/100000=0,3
МЕусл1 = МЗусл1 (VВПобщ.ф,УДплi,УРплi,ЦМплi) / ТП усл1 (VВПобщ.ф,Дплi,ЦПплi)
МЕусл1=30780/120000=0,26
МЕусл2 = МЗ усл2 (VВПобщ.ф,УДфi,УРплi,ЦМплi) / ТП усл2 (VВПобщ.ф,УДфi,ЦПплi)
МЕусл2=31732/142000=0,223
МЕусл3 = МЗ усл3 (VВПобщ.ф,УДфi,УРфi,ЦМплi) / ТП усл2 (VВП общ.ф,УДфi,ЦПплi)
МЕусл3=31050/142000=0,219
МЕусл4 = МЗф (VВПобщ.ф,УДфi,УРфi,ЦМфi) / ТП усл2 (VВПобщ.ф,УДфi,ЦПплi)
МЕусл4=32200/142000=0,27
МЕф = МЗф (VВПобщ.ф,УДфi,УРфi,ЦМфi) / ТПф (VВП общ.ф,УДфi,ЦПфi)
МЕф=32200/150000=0,21
МЕобщ
= МЕф – МЕпл. = 0,21
– 0,3 = –0,09
МЕvвп
= МЕусл1 – МЕпл.
= 0,26 – 0,3 = –0,04
МЕудi
= МЕусл2 – МЕусл1
= 0,223 – 0,26 = –0,037
МЕур
= МЕусл3 – МЕусл2
= 0,219 – 0,223 = –0,004
МЕцм
= МЕусл4 – МЕусл3
= 0,27 – 0,219 = 0,051
МЕцп
= МЕф – МЕпл. = 0,21
– 0,27 = –0,06
Итого: – 0,04 – 0,037 – 0,004 + 0,51 – 0,06 = –0,09
Полученные данные позволяют сделать вывод о том, что на предприятии в отчетном периоде материалоемкость уменьшилась на 9коп. За счет расхода материалов меньше, чем утверждено нормами материалоемкость уменьшилась на 0,4 коп. Изменения структуры производства привело к уменьшению материалоемкости. На повышение материалоемкости продукции оказал рост цен на сырье и материалы. Причем темпы роста цен на материальные ресурсы были выше темпов роста на продукцию предприятия. В связи с ростом отпускных цен материалоемкость снизилась, но не в такой степени как она возросла за счет предыдущего фактора.
Если известно, за счет чего изменилась материалоемкость, то нетрудно подсчитать, как изменился выпуск продукции. Для этого необходимо приращение материалоемкости за счет каждого фактора умножить на фактическую сумму материальных затрат. Изменение объема производства продукции за счет материалоемкости определяется методом цепной подстановки.
ВПобщ =МЗ*МЕ = –0,09* 32 200 = –2 898 руб.
Таким образом, в зависимости от изменения материалоемкости объем выпуска продукции уменьшился на 2898 руб.
6. Анализ себестоимости продукции.
Анализ затрат на рубль товарной продукции.
Себестоимость является одним из важнейших показателей, характеризующий работу предприятия. Исчисляется он отношением общей суммы затрат на производство и реализации продукции к стоимости произведенной товарной продукции в действующих ценах.
Исходные данные:
|
Сумма издержек на производство и реализацию продукции |
|
|
1.по плану на плановый выпуск продукции, руб. сумма (Впл *Vпл )+Апл |
25000 |
|
2. по плану, пересчитанному на фактический объем производства продукции сумма (Впл*Vпл)*Ктп + Апл |
26050 |
|
3. по плановой структуре затрат на фактический выпуск продукции, руб. сумма (Впл*Vф)+ Апл |
32975 |
|
4. фактический при плановом уровне постоянных затрат, руб. сумма (Вф*Vф)+ Апл |
35842 |
|
5. фактические, руб. сумма (Вф*Vф)+ Аф |
38960 |
|
Стоимость товарной продукции |
|
|
1.по плану сумма(VВПпл*Цпл) |
35714 |
|
2.
фактическая
при плановой
структуре и
плановых ценах
сумма (VВПф*УДпл*ЦПпл)
+ |
37214 |
|
3.фактическая по плановым ценам сумма (VВПф*УДф*ЦПпл) |
47106 |
|
4.фактическая сумма (VВПф*УДф*ЦПф) |
51202 |
Расчет влияния факторов на сумму затрат на 1 рубль товарной продукции:
Влияние факторов 1-го уровня на изменение затрат на рубль товарной продукции рассчитывается способом цепных постановок.
Таблица 12
|
Затраты на 1 рубль ТП |
Расчет |
Факторы |
||||
|
VВП |
УД |
В |
А |
Ц |
||
| План | 25 000 / 35 714*100 =70,00 | пл | пл | пл | пл | пл |
| усл1 | 26 050 / 37 214*100 = 70,00 | ф | пл | пл | пл | пл |
| усл2 | 32 975 / 47 106*100 = 70,00 | ф | ф | пл | пл | пл |
| усл3 | 35 842 / 47 106*100 = 76,08 | Ф | ф | ф | пл | пл |
| усл4 | 38 960 / 47 106*100 = 82,71 | Ф | Ф | ф | ф | пл |
| Факт | 38 960 / 51 202*100 = 76,10 | ф | ф | Ф | ф | ф |
| Изменеие | 6,10 | 0 | 0 | 6,08 | 6,63 | -6,61 |
общ = 76,10 – 70,00 = 6,10
Расчеты показывают, что предприятие увеличило затраты на рубль товарной продукции на 6,10 коп. Изменение произошло за счет:
объема выпуска продукции: 70,00 – 70,00 = 0
структуры производства: 70,00 – 70,00 = 0
уровня изменения удельных переменных затрат: 76,08 – 70,00 = 6,08
суммы постоянных затрат: 82,71 – 76,08 = 6,63
отпускных цен: 76,10 – 82,71 –6,61
Итого: 6,08 + 6,63 – 6,61 = 6,10
Влияние всех факторов на изменение суммы прибыли.
Чтобы установить, как эти факторы повлияли на изменение суммы прибыли, необходимо абсолютные приросты затрат на рубль товарной продукции за счет каждого фактора умножить на фактический объем реализации продукции, выраженный в плановых ценах.
Таблица13
|
Факторы |
Расчет влияния |
Изменение суммы прибыли |
| Объема производства продукции | 0*142 000 /100 | 0 |
| Структуры производства | 0* 142 000/100 | 0 |
| Уровня уд. Переменных затрат | 6,08*142 000/100 | - 863 360 |
| Суммы постоянных затрат | 6,63*142 000/100 | - 941 460 |
| Отпускной цены на продукцию | -6,61*142 000/100 | 938 620 |
|
ИТОГО: |
- 101 3880 | |
Таким образом, сумма прибыли уменьшится на 1 013 880 руб.
Анализ прямых материальных затрат.
Наибольший удельный вес в себестоимости продукции занимают затраты на сырье и материалы. Общая сумма затрат зависит от объема производства продукции (VВП), ее структуры (УДi) и изменения удельных затрат на отдельные изделия (УМЗi). Удельные материальные затраты на отдельные изделия в свою очередь зависят от количества расходованных материалов на единицу продукции (УРi) и средней цены единицы материалов (Цi). Расчет влияния данных факторов производится способом цепных подстановок.
Исходные данные:
|
Затраты материалов на производство продукции, руб |
|
|
1.по плану сумма (VВП плi*УДплi*УРплi*Цплi) |
25 000 |
|
2.по плану, пересчитанному на фактический объем производства продукции сумма (VВПплi*УДплi*УРплi*Цплi)*Ктпi |
25875 |
|
3.по плановым нормам и плановым ценам на факт выпуск продукции сумма (VВПфi*УДфi*Урплi*Цплi) |
27236 |
|
4.фактические по плановым ценам сумма (VВПфi*Удфi*УРфi*Цплi) |
28078 |
|
5.фактическая сумма (VВПфi*УДфi*Урфi*Цфi) |
29 870 |
Расчет влияния факторов производится методом цепных подстановок. В результате расход материалов на производство продукции увеличился на 4 870, в том числе за счет изменения:
объема выпуска продукции: 25875 – 25000 = 875
структуры продукции: 27236 – 25875 = 1361
удельного расхода материалов: 28078 – 27236 = 842
цен на сырье и материалы: 29870 – 28078 = 1792
Итого: 875 + 1361 + 842 + 1792 = 4870
Анализ прямых трудовых затрат.
Общая сумма прямой зарплаты зависит от объема производства товарной продукции (VВП), ее структуры (УД) и удельная зарплата на единицу продукции (УЗП), которая зависит от удельной трудоемкости (УТЕ) и уровня оплаты труда за 1 человеко-час (ОТ).
(VВП*УД*УЗП) = (VВП*УД*УТЕ*ОТ)
Исходные данные:
|
Сумма зарплаты на производство продукции: |
||
| 1.по плану | (VВПпл*УДпл*УТЕпл*Отпл) | 12 000 |
| 2.по плановому уровню затрат на фактический выпуск продукции | (VВПпл*УДпл*УТЕпл*ОТпл)*Ктп | 12 420 |
| 3.по плановому уровню затрат на фактический выпуск продукции | (VВПф*УДф*УТЕпл*Отпл) | 13 073 |
| 4.факт. при плановом уровне оплаты труда | (VВПф*УДф*УТЕф*Отпл) | 13 465 |
| 5.фактическая | (VВПф*УДф*УТЕф*Отф) | 14 275 |
Общий перерасход по прямой зарплате на весь выпуск товарной продукции составляет
2275 (14275 – 12000), в том числе за счет изменения:
объема выпуска продукции: 12420 – 12000 = 420
структуры производства: 13073 – 12420 = 653
удельной трудоемкости: 13465 – 13073 = 392
уровня оплаты труда 14275-13645 = 810
Итого: 420 + 653 + 392 + 810 = 2275
Таким образом, сумма зарплаты за счет влияния этих факторов увеличилась на 2275 руб.
Анализ финансовых результатов деятельности предприятия.
Факторный анализ прибыли от реализации продукции.
Прибыль от реализации продукции в целом по предприятию зависит от 4 факторов первого уровня: объема реализации продукции (VРП), ее структуры (УД),себестоимости (С) и среднереализационных цен (Ц).
Исходные данные:
Таблица 14
|
Показатели |
План |
План, пересчит. на факт. Объем продаж |
Факт |
|
Показатели |
План |
План, пересчит. на факт. Объем продаж |
Факт |
| Выручка от реализации продукции без НДС и акцизов (ВР) | 44 200 | 44 900 | 46 520 |
| Полная с/с реализованной продукции (С) | 26 000 | 26 416 | 27 340 |
| Прибыль от реализации (П) | 18 200 | 18 484 | 19 180 |
Факторный анализ прибыли:
Таблица 15
|
Прибыль |
Формула |
Значение |
VРП |
УД |
Ц |
С |
| Ппл | ВРпл - Спл | 18 200 | Пл | пл | пл | Пл |
| П усл1 | Ппл*Крп | 21 840 | Факт | пл | пл | Пл |
| П усл2 | ВР усл - Сусл | 18 484 | Факт | факт | пл | Пл |
| П усл3 | ВР ф - Сусл | 20 104 | Факт | факт | факт | Пл |
| Пф | ВР ф - С ф | 19 180 | Факт | факт | факт | Факт |
План по сумме прибыли от реализации продукции в отчетном году перевыполнен на 980 рублей, в том числе за счет изменения:
объема и структуры реализованной продукции: 18484 – 18200 = 284
влияния объема продаж: 18200*20% = 3640
Vф = 1200 шт.
Vпл = 1000 шт.
1200/1000*100 – 100 = 20%
структурного фактора: 284 – 3640 = -3356
себестоимости: 26416 – 27340 = -924
отпускных цен: 20 104 – 18 484 = 1 620
Итого: 980
План прибыли перевыполнен за счет увеличения объема и структуры реализации продукции, объемов продаж и отпускных цен. Повышение себестоимости и уменьшения структуры производства оказало отрицательное влияние на величину прибыли.
Анализ рентабельности производственной деятельности продаж, инвестиционного капитала.
Показатели рентабельности характеризуют эффективность работы предприятия в целом, доходность различных направлений деятельности и т.д. Они характеризуют окончательные результаты хозяйствования и их применяют как инструмент в инвестиционной политике и ценообразовании.
Таблица 16
|
Показатели |
План |
Факт |
| 1.Прибыль от реализации продукции, руб. | 18 200 | 19 180 |
| 2.Внереализационный финансовый результат, руб. | 400 | 500 |
| 3.Балансовая прибыль | 18 600 | 19 680 |
| 4.Среднегодовая сумма основного и оборотного капитала, руб. | 21 667 | 22 048 |
| 5.Объем реализации продукции в оценке плановой себест-ти, руб. | 26 000 | 27 340 |
| 6.Коэффициент оборачиваемости капитала | 1,20 | 1,24 |
| 7.Расчетная потребность в основном и оборотном капитале для обеспечения фактического объема продаж при плановой его оборачиваемости, руб. | 22 783 |
Рентабельность производственной деятельности:
Исчисляется путем отношения валовой (ВП) или чистой (ЧП) прибыли к сумме затрат по реализованной или произведенной продукции (И). Этот показатель показывает сколько предприятие имеет прибыли с каждого рубля затрат на производство и реализацию продукции. Может рассчитываться по предприятию в целом, его подразделениям и видам продукции.
Rз = ВП / И или Rз = ЧП / И
Rз = 18 200 / 26 000 = 0,7
Таким образом, предприятие планирует иметь 70 коп. прибыли с каждого рубля затрат на производство и реализацию продукции.
Рентабельность продаж:
Рассчитывается делением прибыли от реализации продукции (работ и услуг) или чистой прибыли на сумму полученной выручки (ВР).
Rп = Прп / ВР или Rп = ЧП / ВР
Rп = 18 200/44 200 = 0,41
Она характеризует эффективность предпринимательской деятельности, т.е. в нашем случае предприятие планирует иметь 41 коп. прибыли с рубля продаж.
Рентабельность капитала:
Исчисляется отношением балансовой (валовой, чистой) прибыли к среднегодовой стоимости всего инвестированного капитала (К) или отдельных его слагаемых.
Rк = БП / К;
Rк = Прп
/ К;