Автоматизация учета основных средств в бюджетной организации
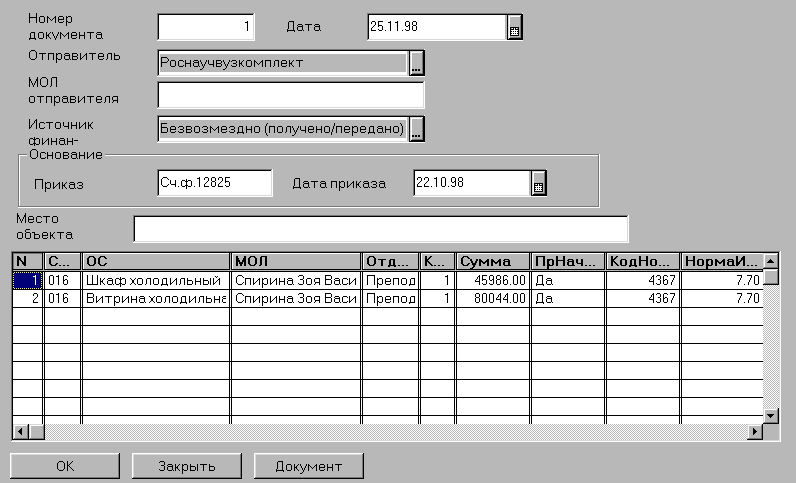
Отправитель Из списка организаций (справочник «Контрагенты») выбирается организация, из которой передаются основные средства
МОЛ отправителя Вводится Ф.И.О отправителя
Источник финансирования. Указывается за счет каких средств приобретено основное средство. По умолчанию установлено значение «Безвозмездное получение» из списка перечисления «Движениефонда»
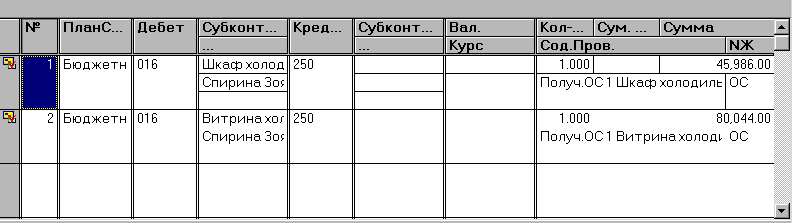
При проведении документа по каждому основному средству автоматически будут сформированы следующие проводки:
если передается новое основное средство (без износа) - на сумму балансовой стоимости (Дт выбранного субсчета счета 01, Кр250);
если передается основное средство, бывшее в эксплуатации, оно должно приходоваться по остаточной стоимости. В соответствии с действующими Указаниями № АБ-23-Д от 280674 г «При поступлении основных средств (фондов) инвентарных объектов, бывших в эксплуатации, от других организаций принимающая сторона отражает в бухгалтерском учете по дебету счета 01 «Основные средства» их балансовую стоимость без вычета износа и по кредиту счетов 250 «Фонд в основных средствах» их балансовую стоимость за вычетом износа и 020 «Износ основных средств» - сумму износа этих объектов на основании документов передающей организации». В этом случае формируются 2 проводки на сумму начисленного износа (Дт выбранного субсчета счета 01, Кр020) и на сумму балансовой стоимости за вычетом износа (Дт выбранного субсчета счета 01, Кр250);
если передается полностью изношенное ОС, проводка формируется
на сумму балансовой стоимости (Дт выбранного субсчета счета 01, Кр020)
Документ «Начисление износа»
Документ «Начисление износа» предназначен для оформления операций (автоматического формирования проводок), связанных с ежегодным начислением износа основных средств. Предполагается, что до проведения документа для каждого основного средства предварительно были заданы начальные сальдо по субсчетам счета 01 (балансовая стоимость) и субсчету 020 (начисленный износ), год передачи в эксплуатацию, признак начисления износа и норма износа Те основные средства, у которых признак начисления износа задан «Нет», не будут участвовать в расчете, по ним не будет начисляться износ.
Документ «Начисление износа» можно вызвать либо из списка документов группы «Основные средства», либо из журнала «Основные средства» (НачислениеИзноса).
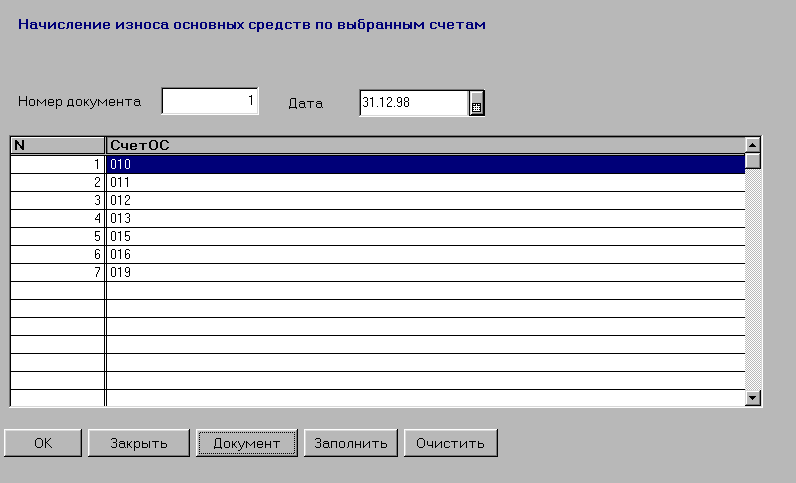
Для заполнения спецификации можно использовать кнопку «Заполнить». По нажатию этой кнопки спецификация документа будет заполнена номерами счетов, по которым ведется учет основных средств. Кнопкой «Очистить» можно отменить заполнение спецификации.
Собственно расчет необходимых сумм и формирование проводок по каждому основному средству, учитываемому на выбранных счетах, выполняется документом в момент проведения. Документ в дальнейшем может перепроводиться, при этом ранее сформированные документом проводки удаляются и формируются новые- Кроме того, при проведении документа в карточке ОС заполняются реквизиты группы «Износ».
Перед проведением документа рекомендуется сформировать печатный документ «Ведомость начисленного износа основных средств» (Приложение 4). В него попадают все основные средства, у которых признак начисления износа установлен «Да». В случае, если для какого-либо ОС признак начисления износа установлен «Да», но не задана норма износа, выдается предупредительное сообщение.
Переоценка основных средств
В соответствии с ПБУ 6/97 организация имеет право не чаще одного раза в год (на начало отчетного года) переоценивать объекты основных средств по восстановительной стоимости путем индексации или прямого пересчета по документально подтвержденным рыночным ценам. В типовой конфигурации для проведения переоценки предусмотрены документы «Переоценка индексным методом» и «Переоценка ОС методом прямого пересчета». Кроме того, для задания основным средствам коэффициентов переоценки - коэффициентов пересчета балансовой стоимости в восстановительную стоимость для переоценки индексным методом предусмотрен документ «Ввод коэффициентов переоценки».
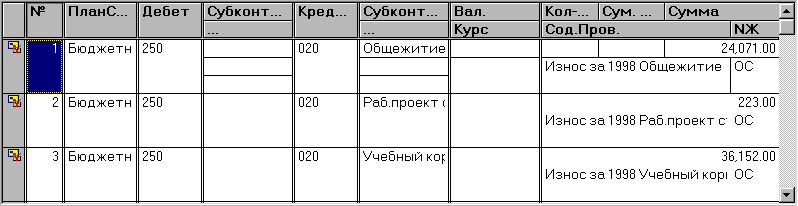
При проведении документов по переоценке формируются проводки на сумму разности восстановительной и балансовой стоимости (дооценки балансовой стоимости) и разности восстановительного и балансового износа (дооценки износа). Кроме того, в карточку каждого основного средства записывается дата проведения переоценки, коэффициент переоценки, суммы дооценки балансовой стоимости и износа.
Если очередная переоценка может проводиться и индексным методом, и методом прямого пересчета, то в первую очередь необходимо провести переоценку методом прямого пересчета.
При проведении переоценки, как правило, важны две даты: дата проведения переоценки и дата отражения переоценки.
Дата проведения переоценки - дата, на которую производится переоценка, это дата, указанная в постановлениях о проведении переоценки как дата «по состоянию на», например, «01.01.1998». Переоценке подлежат только те основные средства, которые находились на балансе организации на дату переоценки. Основные средства, поступившие позднее этой даты, не будут переоцениваться указанными документами. Если необходимо переоценить такие основные средства, то это надо сделать, введя операции «вручную».
Дата отражения переоценки - дата отражения переоценки в бухгалтерской отчетности. Проводки по отражению переоценки будут сформированы на эту дату. В качестве даты отражения переоценки должна вводиться дата, предшествующая началу квартала, на начало которого результаты переоценки должны быть отражены в отчетности. Например, необходимо отразить результаты переоценки в отчетности за III квартал 1998 г. В этом случае в качестве даты отражения переоценки следует ввести «30.06.1998» - последний рабочий день последнего месяца II квартала.
Документы «Переоценка индексным методом» и «Переоценка ОС методом прямого пересчета» можно использовать только для переоценки по состоянию на первое число (месяца, квартала, года).
Документ «Ввод коэффициентов переоценки»
Д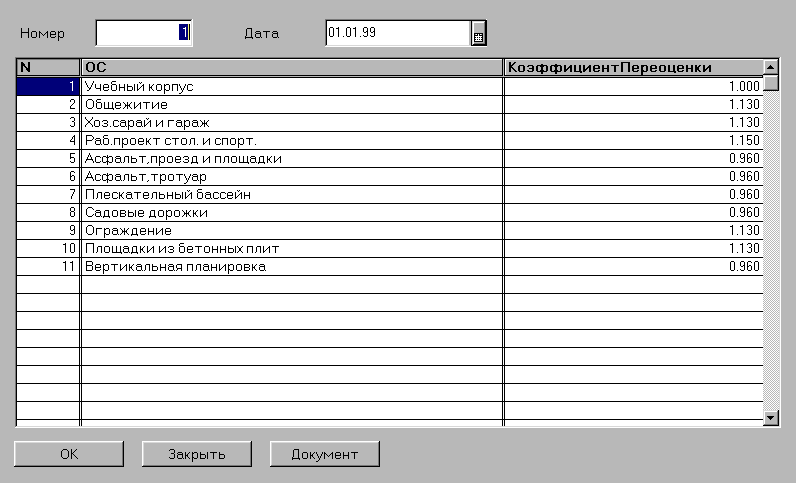
окумент
«Ввод коэффициентов
переоценки»
предназначен
для задания
основным средствам
коэффициентов
переоценки
- коэффициентов
пересчета
балансовой
стоимости в
восстановительную
стоимость.
Дата документа. В качестве даты документа следует записать дату проведения переоценки, т.е. дату, «по состоянию на» которую будет производиться переоценка. Следует отметить, что, как правило, пере оценка проводится «задним числом», поэтому дата документа может значительно отличаться от текущей даты, и для просмотра уже записанного и проведенного документа, возможно, придется изменить интервал видимости журнала.
Затем необходимо заполнить спецификацию - последовательно выбрать из списка основные средства, которые необходимо переоценить, и задать для каждого коэффициент переоценки.
Перед проведением документа рекомендуем проверить правильность задания коэффициентов. Для этого можно сформировать по кнопке «Документ» протокол ввода и распечатать его при обнаружении ошибок их следует исправить.
При проведении документа коэффициенты переоценки будут записаны в карточки основных средств, отобранных в спецификацию.
Коэффициент переоценки является периодическим реквизитом основного средства и, следовательно, записывается на определенную дату. При проведении документа коэффициенты переоценки, заданные в нем, будут записаны в реквизиты карточки основного средства на дату документа. При отмене проведения документа или его удалении значения, записанные в карточку документом, будут удалены.
Документ «Переоценка индексным методом»
Документ «Переоценка индексным методом» предназначен для расчета полной восстановительной стоимости основных фондов путем индексации балансовой стоимости отдельных объектов с применением индексов изменения стоимости основных фондов, дифференцированных по типам зданий и сооружений, видам машин и оборудования, транспортных средств и других основных фондов по регионам, периодам изготовления, приобретения (далее индексный метод) и автоматического формирования проводок на суммы дооценки балансовой стоимости и дооценки износа по основным средствам, подлежащим переоценке.
Для каждого основного средства, подлежащего переоценке, предварительно должен быть задан коэффициент переоценки - коэффициент пересчета балансовой стоимости основного средства в восстановительную стоимость Для основных средств, не подлежащих переоценке, не нужно указывать коэффициент переоценки. Такие основные средства не будут участвовать в расчете.
Д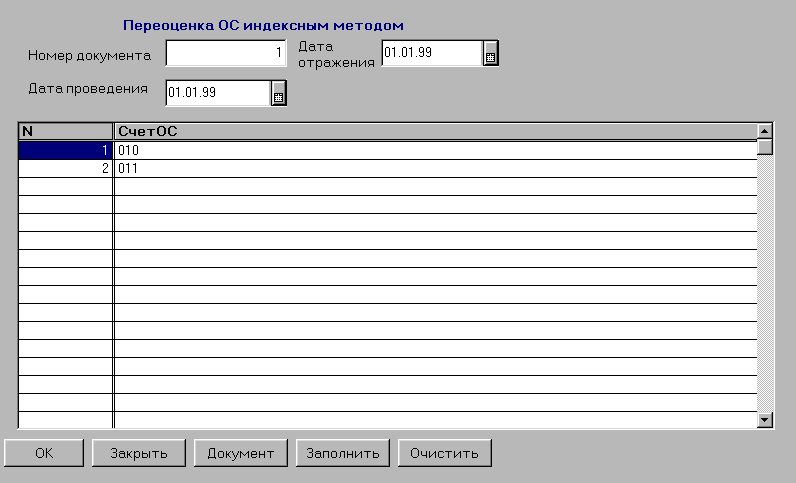
ля
того чтобы
произвести
расчет, нужно
выбрать
документ
«Переоценка
индексным
методом» либо
из списка документов
группы «Основные
средства», либо
из журнала
«Основные
средства»
(ПереоценкаОС)
и заполнить
реквизиты
документа.
Для заполнения спецификации можно использовать кнопку «Заполнить». По нажатию этой кнопки спецификация документа будет заполнена номерами счетов, по которым ведется учет основных средств. Кнопкой «Очистить» можно отменить заполнение спецификации.
При переоценке основных средств путем индексации числящаяся в бухгалтерском учете по состоянию на дату проведения переоценки сумма износа основных средств (включая объекты, по которым полностью начислен износ) подлежит умножению на соответствующие индексы изменения стоимости основных средств при их пересчете в восстановительную стоимость.
Превышение суммы износа, исчисленной в соответствии с вышеуказанным алгоритмом, над суммой начисленного износа по указанным основным средствам отражается по дебету субсчета 250 «Фонд в основных средствах» и кредиту субсчета 020 «Износ основных средств».
Перед проведением документа рекомендуется сформировать печатный документ «Ведомость начисления переоценки основных средств». В случае, если для какого-либо основного средства переоценка за заданный период уже была проведена, например, другим документом, выдается предупредительное сообщение.
При проведении документа будут сформированы проводки по каждому основному средству, учитываемому на отобранных в спецификацию счетах: Дт01, Кт250 - на сумму дооценки стоимости; Дт250, Кт020 - на сумму дооценки износа. Кроме того, при проведении документа в карточке ОС заполняются реквизиты группы «Переоценка».
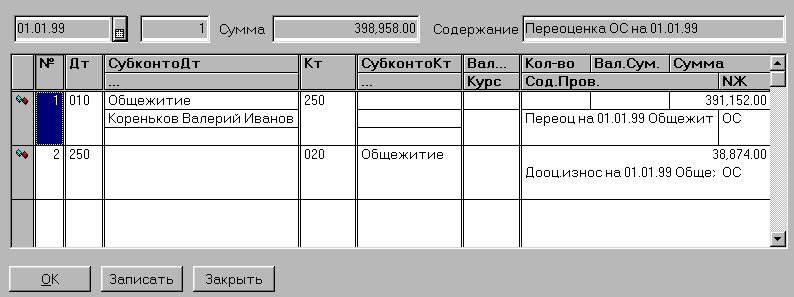
В качестве печатного документа формируется «Ведомость наличия основных средств по итогам переоценки», в которой для каждого ОС отражаются результаты расчета - суммы дооценки стоимости ОС и дооценки износа ОС, а также восстановительные стоимость и износ (Приложение 5).
Документ «Переоценка ОС методом прямого пересчета»
Документ «Переоценка ОС методом прямого пересчета» предназначен для расчета полной восстановительной стоимости основных фондов путем прямого пересчета стоимости отдельных объектов по документально подтвержденным рыночным ценам на новые объекты, аналогичные оцениваемым, сложившимся на дату проведения переоценки и автоматического формирования проводок на суммы дооценки балансовой стоимости и дооценки износа по основным средствам, подлежащим переоценке.
Для того чтобы произвести расчет, нужно выбрать документ «Переоценка ОС методом прямого пересчетом» либо из списка документов группы «Основные средства», либо из журнала «Основные средства» (ПереоценкаОСпрямая) и заполнить реквизиты документа.
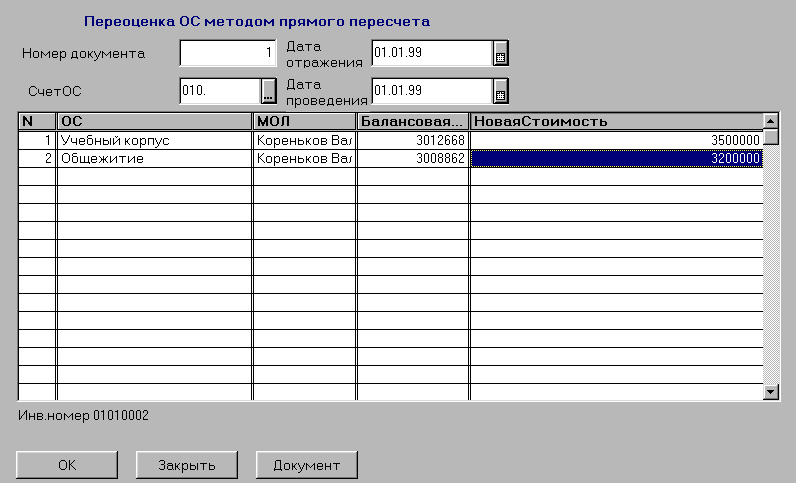
Новая стоимость. Вводится восстановительная стоимость ОС по документально подтвержденным рыночным ценам на них, сложившимся на дату проведения переоценки.
При переоценке основных средств путем прямого пересчета по каждому ОС в первую очередь вычисляется коэффициент переоценки путем деления новой стоимости на балансовую, а затем числящаяся в бухгалтерском учете по состоянию на дату проведения переоценки сумма износа основных средств (включая объекты, по которым полностью начислен износ) умножается на соответствующий коэффициент.
Превышение суммы износа, исчисленной в соответствии с вышеуказанным алгоритмом, над суммой начисленного износа по основным средствам, отобранным в спецификацию, отражается по дебету субсчета 250 «Фонд в основных средствах» и кредиту субсчета 020 «Износ основных средств».
Перед проведением документа рекомендуется сформировать печатный документ «Ведомость начисления переоценки основных средств». С его помощью можно проверить правильность начисления переоценки. В случае, если для какого-либо ОС переоценка за заданный период уже была проведена, например, другим документом, выдается предупредительное сообщение.
П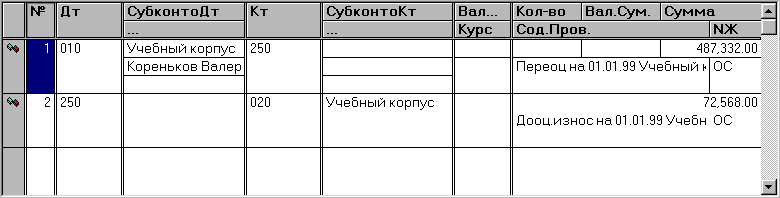
ри
проведении
документа будут
сформированы
проводки по
каждому основному
средству, отобранному
в спецификацию:
Дт01, Кт250 - на сумму
дооценки стоимости;
Дт250, Кт020 - на сумму
дооценки износа.
Кроме того, при
проведении
документа в
карточках ОС
заполняются
реквизиты
группы «Переоценка».
Документ «Ликвидация ОС-4 бюдж.»
Документ «Ликвидация ОС-4 бюдж.» используется для оформления списания пришедших в негодность основных средств по форме ОС-4 бюдж.
Для списания инструментов, производственного и хозяйственного инвентаря используйте другой документ -«Списание по акту Ф443».
Для заполнения документа необходимо вызвать документ «Ликвидация ОС-4 бюдж.» либо из списка документов группы «Основные средства», либо из журнала «Основные средства» (ОС_4бюдж) и заполнить его реквизиты.
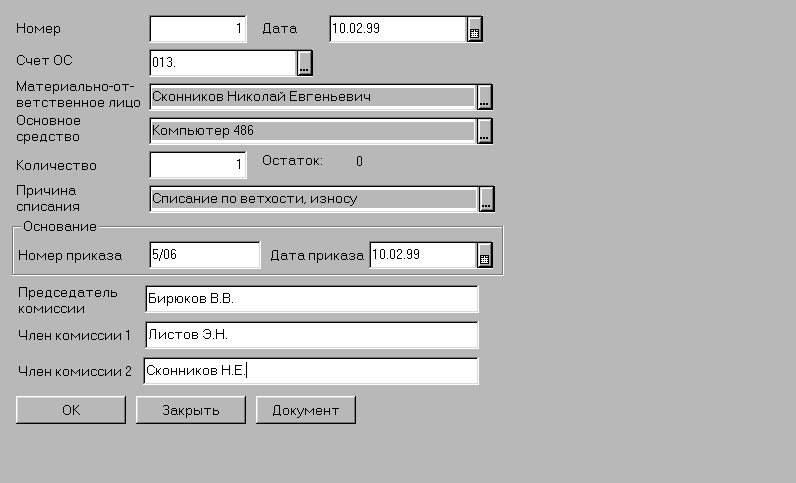
Счет ОС. Из списка счетов выбирается счет, на котором учитывалось списываемое основное средство (счет кредита).
МОЛ. Выбрать из списка материально-ответственное лицо, за которым числилось списываемое основное средство.
Основное средство. Из списка субконто необходимо выбрать списываемое основное средство.
Количество. Автоматически высвечивается количество, числящееся на балансе. Если по выбранному ОС ведется групповой учет и списываются не все ОС, то число может быть исправлено на меньшее.
Внимание! Значение «0», высвечиваемое в графе «Количество», может свидетельствовать о том, что:
выбранное ОС не учитывается на указанном счете;
выбранное ОС не числится за указанным МОЛ;
выбранное ОС уже списано другими документами.
Причина списания. Необходимо указать причину - выбрать одно из значений перечисления «ДвижениеФонда».
Номер приказа. Дата приказа - номер и дата приказа о постоянно действующей комиссии по списанию ОС и МБП.
Председатель комиссии. Член комиссии 1, Член комиссии 2. В эти реквизиты вводятся фамилии и должности председателя и членов постоянно действующей комиссии по списанию ОС и МБП.
После заполнения всех реквизитов из документа можно сформировать и распечатать «Акт о ликвидации основных средств в бюджетных учреждениях (форма № ОС-4 бюдж)». Документ «Акт о ликвидации основных средств в бюджетных учреждениях» состоит из 2 станиц, первая из которых имеет портретное расположение текста, а вторая -альбомное, поэтому печатный документ «Акт» формируется в «1С:Бухгалтерии» в виде двух отдельных таблиц с разной ориентацией (Приложение 6)
. После формирования этого документа каждую страницу надо просматривать в отдельном окне, переключаться между которыми можно или через пункт «Окна» главного меню программы или, минимизировав окно просмотра. Автоматически заполняется только первая страница акта. Вторую страницу - сведения о затратах от ликвидации объекта - предлагается заполнить или в режиме редактирования сформированного документа, или вручную после его печати.
Распечатывать каждую страницу надо также по отдельности.
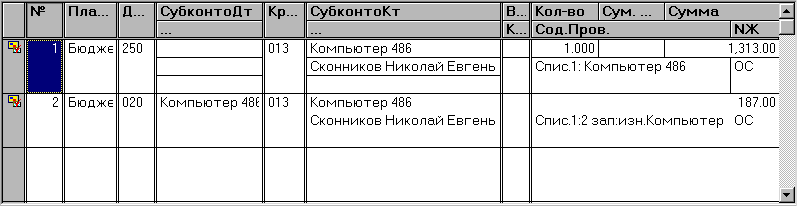
При проведении документа формируются проводки по списанию ОС:
по полностью изношенным ОС - Дт020, Кр счета ОС (списывается начисленный износ);
по недоамортизированным ОС - Дт250, Кр счета ОС (списывается остаточная стоимость ОС и Дт020, Кр счета ОС (списывается начисленный износ).
Документ «Списание ОС по акту Ф443»
Для списания инструментов, производственного и хозяйственного инвентаря по ветхости, износу используется документ «Списание ОС по акту Ф443».
Для заполнения акта необходимо вызвать документ «Списание ОС по акту Ф443» либо из списка документов труппы «Основные средства», либо из журнала «Основные средства» (СписаниеОС Ф443) и заполнить его реквизиты.
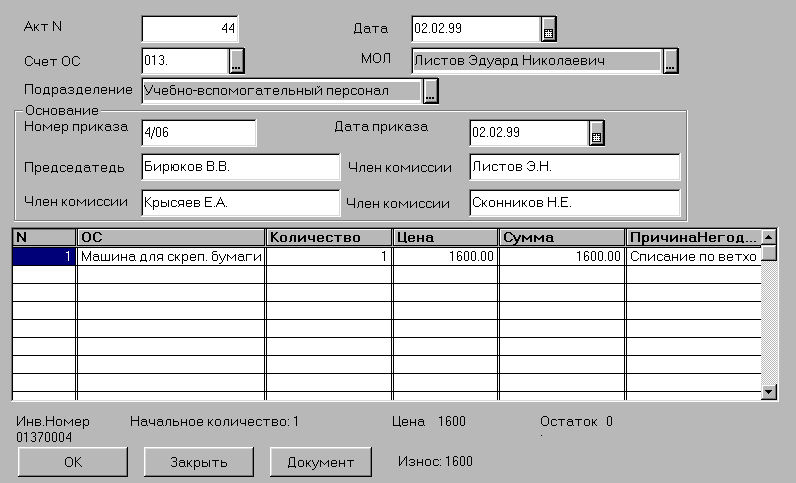
После заполнения всех реквизитов документа можно сформировать и распечатать для всех основных средств, отобранных в спецификацию, «Акт на списание с баланса белья, постельных принадлежностей, инструментов, производственного и хозяйственного инвентаря», форма № 443 (Приложение 7).
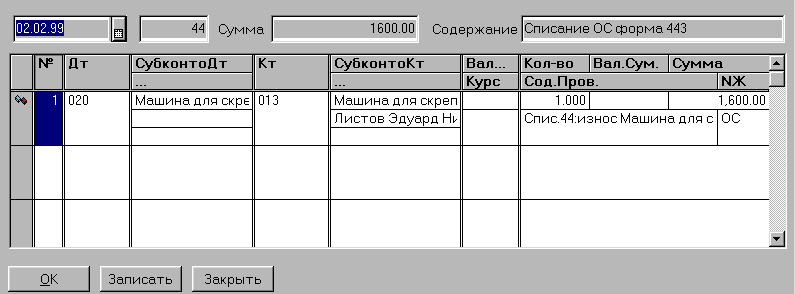
При проведении документа формируются проводки по списанию ОС, отобранных в спецификацию:
по полностью изношенным ОС - Дт020, Кр счета ОС (списывается начисленный износ);
по недоамортизированным ОС - Дт250, Кр счета ОС (списывается остаточная стоимость ОС и Дт020, Кр счета ОС (списывается начисленный износ).
Документ «Безвозмездная передача ОС»
Документ «Безвозмездная передача» предназначен для оформления списания основных средств при их безвозмездной передаче Из документа можно распечатать «Акт приемки-передачи и на внутрен нее перемещение основных средств (форма № ОС-1)»
Этим документом может быть оформлено также списание основных средств при их реализации Проводки на суммы, поступившие и оставленные в распоряжении учреждения надо внести вручную.
Для заполнения документа необходимо вызвать документ «Безвозмездная передача», либо из списка документов группы «Основные средства», либо из журнала «Основные средства» (ОС_безвПередача) и заполнить его реквизиты.
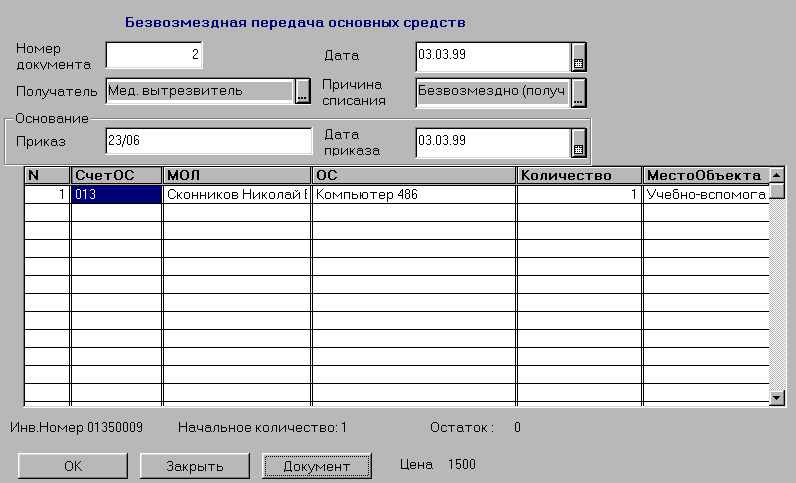
Получатель. Из списка организаций выбирается организация, в которую передаются основные средства.
Причина списания. Выбирается из списка значений перечисления «Движение фонда». По умолчанию предлагается «Безвозмездно (получено/передано)»
После заполнения всех реквизитов из документа можно сформировать и распечатать для каждого ОС, отобранного в спецификацию, «Акт приемки-передачи и на внутреннее перемещение основных средств (форма .№ ОС-1)».
При проведении документа формируются проводки по списанию основных средств, отобранных в спецификацию:
по полностью изношенным основным средствам Дт020, Кр счета основных средств (списывается начисленный износ),
по недоамортизированным основным средствам - Дт250, Кр счета основных средства (списывается остаточная стоимость ОС и Дт020, Кр счета ОС (списывается начисленный износ),
По новым основным средствам Дт250, Кр счета ОС (списывается балансовая стоимость ОС).
Документ «Перевод ОС в МБП»
Документ «Перевод ОС в МБП» предназначен для формирования проводок при переводе основных средств в разряд малоценных и быстроизнашивающихся предметов материальных ценностей, ошибочно отнесенных в разряд основных средств.
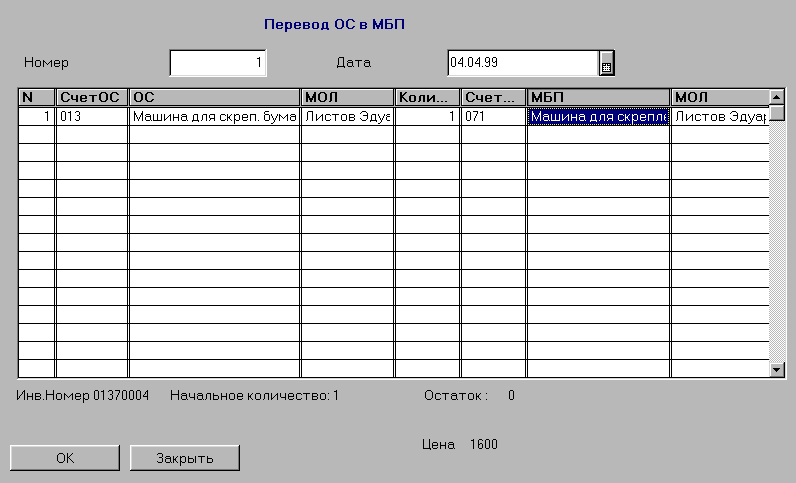
Счет МБП. Из плана счетов выбирается счет, на котором будут учитываться МБП.
МБП. Из списка субконто «МБП» выбирается конкретный МБП (если он заранее внесен в этот список) или его надо добавить в этот список и затем выбрать.
После заполнения последней графы таблицы на экран вновь будет выдан список основных средств для очередного выбора. Таким образом заполняются строки табличной части документа.
После заполнения всех реквизитов документ можно записать в журнал операций.
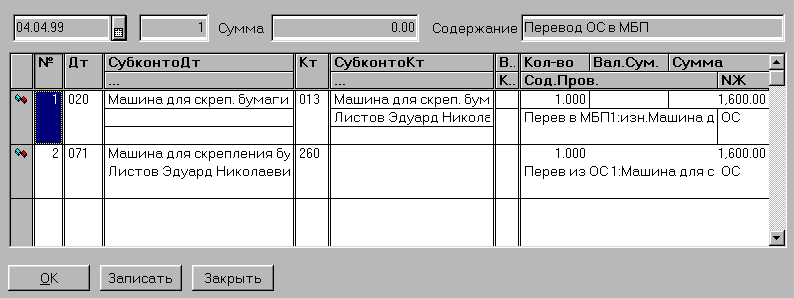
При проведении документа будут сформированы проводки по списанию основных средств, отобранных в спецификацию: Дт250, Кр счета ОС - списывается остаточная стоимость ОС; Дт020, Кр счета ОС - списывается начисленный износ и по оприходованию МБП: Дт счета МБП, Кр260.
3.3.2. Автоматическое получение отчетности
Следует отчетливо осознавать, что вся мыслимая отчетность в программе формируется на основании проводок, введенных в журнал хозяйственных операций (вручную или при помощи документов) и только на их основании.
Одним из важных преимуществ «1С: Бухгалтерии» перед другими универсальными бухгалтерскими программами является возможность моментального получения большого числа удобных и наглядных стандартных отчетов, а также множество настраиваемых форм регламентированных и специализированных отчетов.
Стандартные отчеты предназначены для получения данных по бухгалтерским итогам и бухгалтерским проводкам в самых различных разрезах для любых указываемых счетов, видов субконто, а также они применяются для получения итоговой и детальной информации по любым разделам бухгалтерского учета.
К специализированным отчетам в конфигурации относятся отчеты, ориентированные на конкретный раздел бухгалтерского учета или вы дающие служебную информацию по различным данным типовой конфигурации Общие принципы работы со специализированными отчетами ничем не отличаются от работы с любыми другими отчетами.
Регламентированные отчеты необходимы для составления бухгалтерской и налоговой отчетности и отчетов-справок, а также отчетности во внебюджетные социальные фонды и органы статистики.
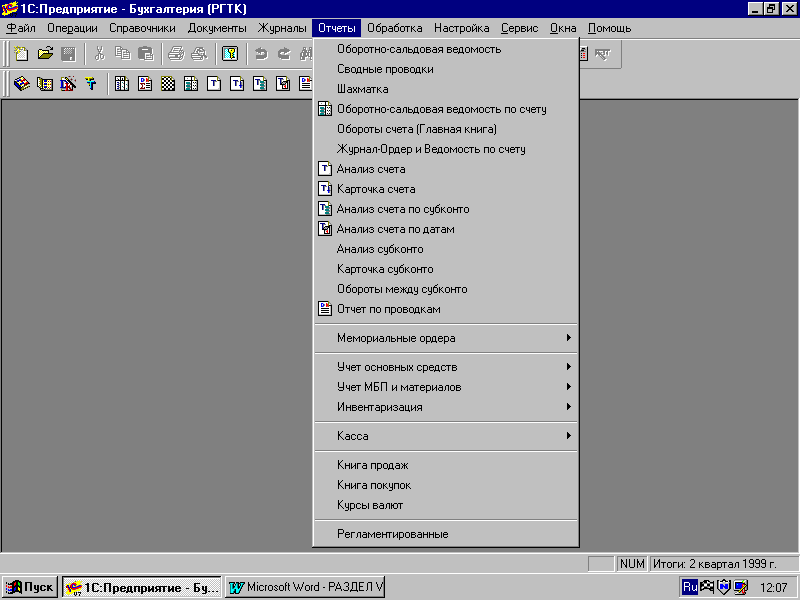
К стандартным отчетам относятся такие отчеты, как «Оборотно-сальдовая ведомость», «Сводные проводки», «Анализ счета», «Анализ субконто» и другие. Такие отчеты используются непосредственно при ведении бухгалтерского учета для текущего анализа бухгалтерских итогов на уровне счетов, субсчетов, объектов аналитического учета, различных периодов и детальных проводок, а также для ежемесячного формирования учетных регистров. Они вызываются из меню «Отчеты» главного меню программы:
При запуске отчета на экран обычно выдается форма настройки параметров отчета или экранная форма диалога. В ней указывается период, за который формируется отчет, определяющих состав данных, включаемых в отчет. Например, при составлении отчета «оборотно-сальдовая ведомость по счету» выдается следующий диалог:
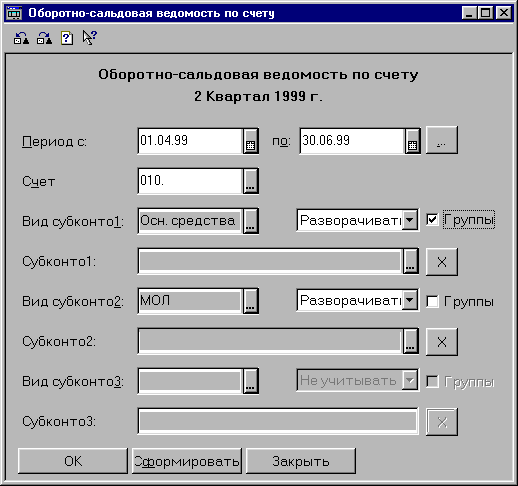
Произведя настройку диалога и нажав кнопку «Сформировать» получаем отчет – Оборотно –сальдовую ведомость по счету 010 (Приложение 8).
В группу специализированных отчетов входят следующие формы:
Инвентарная карточка ОС
Опись инвентарных карточек
Оборотная ведомость ОС
Оборотная ведомость ОС по МОЛ
Ведомость основных средств
Ведомость ОС по МОЛ
Ведомость ОС по счету
Ведомость начисленного износа
Ведомость износа по счету
Ведомость начисленной переоценки
Кроме перечисленных отчетов, можно сформировать отчеты «Инвентаризационная опись ОС» и «Сличительная ведомость ОС» из группы отчетов «Инвентаризация» и «Мемориальный ордер 9» из группы отчетов «Мемориальные ордера», а также стандартные отчеты.
Вот как, например, выглядит настройка отчета «Мемориальный ордер № 9»:
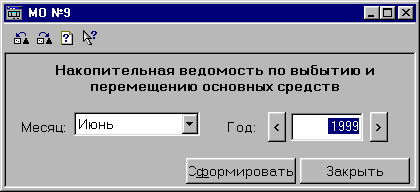
Произведя настройку диалога и нажав кнопку «Сформировать» получаем отчет – Мемориальный ордер №9 за июнь 1999 года (Приложение 9).
Все формы отчетности ежеквартально обновляются для зарегистрированных пользователей программной продукции фирмы «1С». Таким образом пользователи системы «1С: Предприятие» всегда в курсе последних изменений законодательства.
Заключение
Как можно убедиться на примере этой работы даже простое использование программы «1С: Бухгалтерия» - печать платежных документов, ручной ввод проводок, формирование стандартных отчетов, - существенно облегчает труд бухгалтера, освобождает его от рутинной необходимости переписывания одних и тех же сумм из одного отчета в другой, высвобождая время для финансового анализа, планирования, прогнозирования, перераспределения ресурсов.
Попытка исследовать на практике вопросы автоматизации позволили получить ценные выводы и более глобального характера:
Процесс автоматизации возможен в организациях любых правовых форм
Сложность внедрения программы в бухгалтерии определяется исключительно особенностями учетной политики и степенью подготовки персонала
Экономия рабочего времени и интеграция «1С: Бухгалтерии» с другими программами позволяют проводить быстрый и осмысленный анализ любых показателей
И, наконец, не следует думать что вся автоматизация сводится к бездумному нажатию на кнопки – это серьезный интеллектуальный, а зачастую и психологически болезненный процесс.
Данная работа не претендует на полноту охвата проблемы, но может послужить методическим пособием для начинающего «компьютерного» бухгалтера.
ЛИТЕРАТУРА
А.Н. Белов «Бухгалтерский учет в учреждениях непроизводственной сферы», изд. «Финансы и статистика», Москва 1995.
Н.П. Кондраков, И.Н. Кондраков « Бухгалтерский учет в бюджетных организациях», изд. «Гроссбух», Москва 1998.
«Бюджетные и некоммерческие организации» № 5, изд. «Экар», 1997.
«Бюджетные и некоммерческие организации» «Бюджетные и некоммерческие организации»
Д.В.Чистов «Основы компьютерной бухгалтерии», изд. «Компьютер пресс», Москва 1997.
Е.П. Козлова, Н.В. Парашутин, Т.Н. Бабченко «Бухгалтерский учет в промышленности», изд. «Финансы и статистика», Москва 1993.
С.В. Киевский «Самоучитель по работе с программой «1С:Бухгалтерия», изд. «Компьютер пресс», Москва 1997
«1С: Бухгалтерия – ПРОФ 6.0. Руководство пользователя», изд. «1С»
«Инструкция по бухгалтерскому учету в учреждениях и организациях состоящих на бюджете», изд. «Полиграмм», Москва 1993.
CD ROM «1С:Кодекс», февраль 1998, изд. «1С», 1998.
CD ROM «1С:Гарант», февраль 1998, изд. «1С», 1998.
Окончательный вариант моего диплома в РГТК