Система учета основных средств на ЗАО "Маяк"
 Содержание
Введение............................................................................................................3
1. Теоретические и методологические основы учета основных средств........5
1.1.Понятие, классификация и оценка основных средств...........................5
1.2. Порядок начисления амортизации основных средств........................13
2. Действующая система учета основных средств на ЗАО “Маяк ”..............18
2.1 Финансово-экономическая характеристика .........................................18
2.2 Учет поступления основных средств...................................................21
2.3 Учет выбытия и амортизация основных средств................................27
3. Направления совершенствования действующей в организации системы учета основных средств............................................................................32
Заключение......................................................................................................35
Список литературы.........................................................................................37
Приложение.....................................................................................................40
 Введение
Как известно, хозяйственная деятельность коммерческих и некоммерческих организаций складывается из трех непрерывных взаимосвязанных хозяйственных процессов: снабжение (заготовления и приобретения материально-технических ресурсов), производства продукции и ее сбыта (реализации). Эти процессы осуществляются одновременно, для чего используется труд работников, основные и оборотные средства. Следовательно, важнейшие объекты бухгалтерского учета - основные и оборотные средства в их движении. Поэтому при выборе темы курсовой работы мы остановились на основных средствах. Этому способствовали еще и другие причины: во-первых, бухгалтерский учет основных средств очень похож как для банков, так и для страховых компаний и для производственных предприятий, во-вторых, этот раздел бухгалтерского учета очень широк и охватывает массу информации и большой круг законодательных актов, с которыми мы получили возможность ознакомиться.
Цель нашей курсовой работы — изучить теоретический материал и его практическое применение на основе конкретного предприятия, рассмотреть действующие в настоящее время нормативные акты в сфере учета основных средств и быть в курсе последних изменений законодательства.
В соответствии с целью были поставлены следующие задачи:
— проанализировать деятельность действующей организации в данной области бухгалтерского учета, пользуясь документами бухгалтерии и первичными документами по оформлению движения основных средств;
— выдвинуть предложения по совершенствованию бухгалтерского учета основных средств в основном в части автоматизации и компьютеризации учета.
— выдвинуть предложения по внедрению Международных стандартов учета и отчетности.
Для решения этих задач по учету основных средств, используются следующие методы:
Изучение и анализ отечественной и зарубежной литературы, нормативной документации.
Наблюдения за объектами учета
Группировки и отражения хозяйственных операций, посредством счетов и двойной записи.
Индексный метод при расчете ликвидности, платежеспособности, рентабельности, автономии, маневренности
Обобщения информации о результатах хозяйственной деятельности, при помощи бухгалтерского баланса и отчета о прибылях и убытках.
Объектом исследования, является закрытое акционерное общество “Маяк ”. Эта компания, являющаяся зарегистрированным юридическим лицом Российской Федерации, имеющая самостоятельный баланс и занимающаяся сельскохозяйственной производственной деятельностью. Это своего рода небольшая организация имеющая уставной капитал, который не превышает 100 МРОТ и имеющая число акционеров в количестве семи человек. ЗАО не отвечает по обязательствам своих акционеров своим имуществом, а акционеры по обязательствам АО.
1 Теоретические и методологические основы учета основных средств
1.1 Понятие, классификация и оценка основных средств
В соответствии с действующими документами основные средства - это часть имущества, используемая в качестве средств труда при производстве продукции, выполнении работ или оказании услуг либо для управления организацией в течение периода, превышающего 12 месяцев, или обычного операционного цикла, если он превышает 12 месяцев. Они действуют в неизменной форме длительное время и утрачивают свою стоимость по частям.
В соответствии с ПБУ 6/01, которое введено в действие с 2001 г., предусмотрено, что при принятии к бухгалтерскому учету активов в качестве основных средств необходимо единовременное выполнение следующих условий:
1) использование их в производстве продукции, при выполнении работ или оказании услуг либо для управленческих нужд организации;
2) организацией не предполагается последующая перепродажа данных активов;
3) способность приносить организации экономические выгоды (доход) в будущем;
4) использование в течение длительного времени, т.е. срока полезного использования, продолжительностью свыше 12 месяцев, или обычного операционного цикла, если он превышает 12 месяцев;
Сроком полезного использования согласно ПБУ 6/01 является период, в течение которого использование объекта основных средств приносит доход организации. Для отдельных групп основных средств срок полезного использования определяется исходя из количества продукции (объема работ в натуральном выражении), ожидаемого к получению в результате использования этого объекта.
В данное время в соответствии с приказом Минфина от 30 марта 2001 года к основным средствам относится:
Здания
Сооружения
Рабочие и силовые машины и оборудование
Измерительные и регулирующие приборы и устройства
Вычислительная техника, транспортные средства
Инструмент, производственный инвентарь и принадлежности
Рабочий, продуктивный и племенной скот
К ним также отнесены «капитальные вложения на коренное улучшение земель (осушительные, оросительные и другие мелиоративные работы); капитальные вложения в арендованные объекты основных средств»1 Капитальные вложения в многолетние насаждения, коренное улучшение земель включаются в состав основных средств ежегодно в сумме затрат, относящихся к принятым в эксплуатацию площадям, независимо от окончания всего комплекса работ. В составе основных средств учитываются находящиеся в собственности организации земельные участки, объекты природопользования (вода, недра и другие природные ресурсы).
Основные средства организации разнообразны по составу и назначению. Как говорила И.Н. Богатая и Н.Н. Хахонова: «чтобы вести их учет необходима классификация основных средств»2 В настоящее время для классификации основных средств используется до сих пор типовая классификация основных фондов (основных средств) народного хозяйства СССР утвержденная ЦСУ СССР от 30 апреля 1970 г. N 9-113, и подтвержденная Госкомстатом от 24.12.94г. №359. В соответствии, с этой классификацией основные средства группируются по следующим признакам: отраслям экономики, назначению или характеру участию в процессе производства, по видам, степени использования и по принадлежности.
«Группировка основных средств по отраслевому признаку (промышленность, сельское хозяйство, транспорт и др.) позволяет получить данные об их стоимости в каждой отрасли.
По назначению основные средства организации подразделяются на производственные основные средства основной деятельности, производственные основные средства других отраслей, непроизводственные основные средства.
По видам основные средства организаций подразделяются на следующие группы: здания, сооружения; рабочие и силовые машины и оборудование; измерительные и регулирующие приборы и устройства; вычислительная техника; транспортные средства; инструмент; производственный и хозяйственный инвентарь и принадлежности; рабочий, продуктивный и племенной скот; многолетние насаждения; внутрихозяйственные дороги и пр. Классификация основных средств по видам составляет основу их аналитического учета.
По степени использования основные средства подразделяются на находящиеся в эксплуатации, запасе (резерве), стадии достройки, дооборудования, реконструкции и частичной ликвидации, консервации.
В зависимости от имеющихся прав на объекты основные средства подразделяются на:
- принадлежащие организации на праве собственности (в том числе сданные в аренду);
- находящиеся у организации в оперативном управлении или хозяйственном ведении;
- полученные организацией в аренду»3
А как считает И.Н. Богатая и Н.Н. Хахонова сюда можно также отнести еще и «основные средства, полученные организацией в безвозмездное пользование»4
«Основные средства принимаются к бухгалтерскому учету в случае их: приобретения; сооружения и изготовления; внесения учредителями в счет их вкладов в уставный (складочный) капитал; получения по договору дарения и иных случаях безвозмездного получения; и других поступлений»5
В соответствии с пунктом 7 ПБУ 6/01, основные средства, приобретенные предприятием, принимаются к бухгалтерскому учету по первоначальной стоимости.
Первоначальной стоимостью основных средств, приобретенных за плату, признается сумма фактических затрат организации на приобретение, сооружение и изготовление за исключением налога на добавленную стоимость и иных возмещаемых налогов (кроме случаев, предусмотренных законодательством Российской Федерации).
Фактическими затратами на приобретение, сооружение и изготовление основных средств могут быть:
суммы, уплачиваемые в соответствии с договором поставщику (продавцу);
суммы, уплачиваемые организациям за осуществление работ по договору строительного подряда и иным договорам;
суммы, уплачиваемые организациям за информационные и консультационные услуги, связанные с приобретением основных средств;
регистрационные сборы, государственные пошлины и другие аналогичные платежи, произведенные в связи с приобретением (получением) прав на объект основных средств;
таможенных пошлин;
невозмещаемых налогов, уплачиваемых в связи с приобретением объекта основных средств;
вознаграждений, уплачиваемых посреднической организации, через которую приобретен объект основных средств;
иных затрат, непосредственно связанных с приобретением, сооружением и изготовлением объекта основных средств. В частности, начисленные до принятия объекта основных средств к бухгалтерскому учету проценты по заемным средствам, если они привлечены для приобретения, сооружения или изготовления этого объекта.
Не включаются в фактические затраты на приобретение основных средств общехозяйственные и иные аналогичные расходы, кроме случаев, когда они непосредственно связаны с приобретением основных средств.
Предприятие собирает фактические затраты, связанные с приобретением основного средства и доведение его до состояния, пригодного к использованию на счете 08 «Вложения во внеоборотные активы» по дебету. А после ввода в эксплуатацию на величину первоначальной стоимости объекта основных средств оформляется бухгалтерская запись:
Дебет счета 01 «Основные средства»,
Кредит счета 08 «Вложения во внеоборотные активы».
Первоначальную стоимость можно выразить следующей формулой:
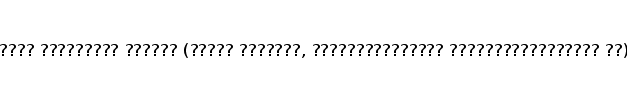

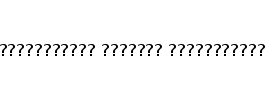
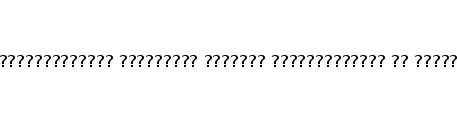

Пошерстник Н.В. и Мейксиным М.С. была предложена схема для определения первоначальной стоимости основных средств в зависимости от способа их поступления в организацию. Она представлена на рисунке 1.
Рисунок 1 – Первоначальная стоимость основных средств
«Стоимость основных средств, в которой они приняты к бухгалтерскому учету, не подлежит изменению, кроме случаев, установленных законодательством Российской Федерации…
Изменение первоначальной стоимости основных средств, в которой они приняты к бухгалтерскому учету, допускается в случаях достройки, дооборудования, реконструкции, частичной ликвидации и переоценки объектов основных средств»6
Основные средства в процессе использования изнашиваются, их первоначальная стоимость уменьшается. «Денежное выражение потери объектами своих физических и технолого-экономических качеств называется износом. Первоначальная стоимость за вычетом суммы износа называется остаточной стоимостью основных средств»7
С течением времени первоначальная стоимость основных средств отклоняется от стоимости аналогичных объектов. И, поэтому, как пишет Бабаев Ю.А: «для устранения отклонения необходимо периодически осуществлять переоценку основных средств и определять восстановительную стоимость» Под восстановительной стоимостью, понимается стоимость воспроизводства основных средств. А под переоценкой – дооценка или уценка числящихся на балансе у организации объектов, относительно рыночных цен на аналогичные средства.
«Коммерческая организация имеет право не чаще одного раза в год (на 1 января отчетного года) переоценивать группы однородных объектов основных средств по текущей (восстановительной) стоимости путем индексации или прямого пересчета по документально подтвержденным рыночным ценам»8 Но при этом необходимо учесть, что после принятия решения о переоценке в последующем ее нужно будет проводить регулярно, «что бы стоимость средств существенно не отличалась от текущей (восстановительной стоимости)»9
Если в процессе проведения переоценки стоимость объекта основных средств увеличивается (проводится дооценка), то сумма дооценки зачисляется в добавочный капитал организации, при этом в учете оформляется запись на стоимость дооценки первоначальной (восстановительной) стоимости объектов основных средств:
Дебет счета 01 «Основные средства»,
Кредит счета 83 «Добавочный капитал».
Если сумма дооценки равна сумме уценки, то в этом случае сумма дооценки относится на счет прибылей и убытков отчетного периода в качестве внереализационного дохода:
Дебет счета 01 «Основные средства»,
Кредит счета 91 «Прочие доходы и расходы».
«Если в результате переоценки стоимость объекта основных средств уменьшается (производится уценка), то сумма уценки относится на счет прибылей и убытков в качестве расходов. При этом следует иметь в виду, что если в предыдущие отчетные периоды этот объект основных средств подвергался дооценке и сумма дооценки была отнесена на увеличение добавочного капитала организации, то в этом случае сумма произведенной уценки такого объекта основных средств относится в уменьшение добавочного капитала организации. А если сумма уценки объекта основных средств превышает сумму его дооценки, ранее зачисленной в добавочный капитал организации в результате переоценки, то в этом случае разница относится на счет прибылей и убытков в качестве операционного расхода»10
При выбытии объекта основных средств сумма его дооценки переносится с добавочного капитала организации в нераспределенную прибыль организации:
Дебет счета 83 «Добавочный капитал»,
Кредит счета 84 «Нераспределенная прибыль (непокрытый убыток)». Результаты переоценки, подлежат отражению в бухгалтерском учете в январе, и учитываются в бухгалтерской отчетности при формировании данных на начало отчетного года.
1.2. Порядок начисления амортизации основных средств
Основные средства организации в процессе производства постепенно изнашиваются. И по мере износа они передают свою стоимость на готовую продукцию. В связи с этим каждому предприятию следует обеспечить накапливание средств (источников), необходимых для приобретения и восстановления окончательно износившихся основных средств. Такое накапливание достигается за счет включения в издержки производства сумм отчислений, которые называются амортизационными. Амортизационные отчисления образуют фонд средств для возмещения объектов, выбывших в связи с их износом.
Износ основных средств может происходить в результате потери технико-экономических свойств или физических качеств. «Различают два вида износа - физический и моральный. Физический износ характеризуется износом материалов, из которых созданы основные средства, потерей их первоначальных качеств, постепенным разрушением конструкций. Моральный износ, связан с постепенным отставанием ранее созданных основных средств производства от современного технического уровня»11
Амортизация (от лат. amortisatio - погашение) - исчисленный в денежном выражении износ основных средств в процессе их применения, производственного использования.
В соответствии с гл.25 ст.256 пунктом 1 Налогового кодекса РФ, амортизируемым имуществом признается имущество, результаты интеллектуальной деятельности и иные объекты интеллектуальной собственности, которые находятся у налогоплательщика на праве собственности (ели иное не предусмотрено настоящей главой), используется им для извлечения доход сроком полезного использования более 12 месяцев и первоначальной стоимостью более 10000 рублей.
«К амортизируемому
имуществу не
относятся земля
и иные объекты
природопользования
(вода, недра и
другие природные
ресурсы), а также
товарно-материальные
запасы, ценные
бумаги, финансовые
инструменты
срочного рынка
(форвардные,
фьючерсные
контракты,
опционы).
По
основным средствам
бюджетных
организаций;
основным средствам,
полученным
по договору
дарения и
безвозмездно
в процессе
приватизации
или приобретенным
за счет средств
целевого бюджетного
финансирования;
основным средствам,
переведенным
по решению
руководства
организации
на консервацию
с продолжительностью
свыше трех
месяцев, объектов
внешнего
благоустройства
и другим аналогичным
объектам (лесного
хозяйства,
дорожного
хозяйства,
специализированным
сооружениям
судоходной
обстановки
и т.п.), продуктивному
скоту, буйволам,
волам, оленям,
а также приобретенным
изданиям (книги,
брошюры и т.п.)
амортизация
не начисляется»12
В настоящее время, амортизируемое имущество разделяется по амортизационным группам в соответствии со сроками его полезного использования. Сроком полезного использования, как мы уже упоминали в первом пункте первого раздела, является период, который «определяется налогоплательщиком самостоятельно на дату ввода в эксплуатацию»13 в течение которого использование объекта основных средств призвано приносить доход.
Амортизационные отчисления включаются в затраты на производство (расходы на продажу). При исчислении финансового результата выручка от продажи уменьшается на сумму себестоимости проданной продукции (работ, услуг). Таким образом, сумма амортизационных отчислений, включенная в затраты на производство (расходы на продажу), уменьшает финансовый результат организации. Иначе говоря, возникает четкая взаимозависимость: увеличивается сумма амортизационных отчислений - уменьшается прибыль организации, и наоборот, уменьшается сумма амортизационных отчислений - увеличивается прибыль.
Амортизация объектов основных средств производится одним из следующих методов начисления амортизационных начислений:
линейным методом;
нелинейным методом. К нелинейным методам относятся:
способ уменьшаемого остатка;
способ списания стоимости по сумме чисел лет срока полезного использования;
способ списания стоимости пропорционально объему продукции (работ).
Применение одного из способов начисления амортизации по группе однородных объектов основных средств производится в течение всего срока полезного использования объектов.
При применении линейного метода сумма начисленной за один месяц амортизации в отношении объекта амортизируемого имущества определяется как произведение его первоначальной (восстановительной) стоимости и нормы амортизации, определенной для данного объекта.
При применении линейного метода норма амортизации по каждому объекту амортизируемого имущества определяется по формуле:
1
Норма амортизации = ———————————————————————— ґ 100%
Срок полезного использования данного
объекта (выраженный в месяцах)
При применении нелинейного метода сумма начисленной за один месяц амортизации в отношении объекта амортизируемого имущества определяется как произведение остаточной стоимости объекта амортизируемого имущества и нормы амортизации, определенной для данного объекта.
При применении нелинейного метода норма амортизации объекта амортизируемого имущества определяется по формуле:
2
Норма амортизации = ———————————————————————— ґ 100%
Срок полезного использования данного
объекта (выраженный в месяцах)
«При этом с месяца, следующего за месяцем, в котором остаточная стоимость объекта амортизируемого имущества достигнет 20% от первоначальной (восстановительной) стоимости этого объекта, амортизация "по нему исчисляется в следующем порядке:
остаточная стоимость объекта амортизируемого имущества в целях начисления амортизации фиксируется как его базовая стоимость для дальнейших расчетов;
сумма начисленной за один месяц амортизации в отношении данного объекта амортизируемого имущества определяется путем деления базовой стоимости данного объекта на количество месяцев, оставшихся до истечения срока полезного использования данного объекта.
В случае применения любого нелинейного метода начисления амортизации начисленный износ и остаточная стоимость основных средств, оказывающие влияние на расчет налога на прибыль и налога на имущество, будут существенно различаться для целей учета и налогообложения. Поэтому подавляющее большинство предприятий используют линейный метод начисления амортизации, который не требует корректировки прибыли для целей налогообложения»14
Начисление амортизационных отчислений по объекту основных средств производятся:
начинается с первого числа месяца, следующего за месяцем принятия этого объекта к бухгалтерскому учету, и производится до полного погашения стоимости этого объекта либо списания этого объекта с бухгалтерского учета;
прекращается с первого числа месяца, следующего за месяцем полного погашения стоимости этого объекта либо списания этого объекта с бухгалтерского учета;
производится независимо от результатов деятельности организации в отчетном периоде;
отражается в бухгалтерском учете отчетного периода, к которому оно относится.
В течение отчетного года амортизационные отчисления по объектам основных средств начисляются ежемесячно независимо от применяемого способа начисления в размере 1/12 годовой суммы.
В течение срока полезного использования объекта основных средств начисление амортизационных отчислений не приостанавливается, кроме случаев перевода его по решению руководителя организации на консервацию на срок более трех месяцев, а также в период восстановления объекта, продолжительность которого превышает 12 месяцев.
2. Действующая система учета основных средств на ЗАО “Маяк”
2.1 Финансово-экономическая характеристика организации
Анализируемая нами организация была создана в 1985 году. Основной вид деятельности производство, переработка и реализация сельскохозяйственной продукции. Ранее она являлось ОАО в виду того, что уставный капитал превышал 100000 руб. К началу 1999 года данная схема перестала работать т.к. комплекс претерпел изменение структуры управления и в силу финансово-экономических трудностей был вынужден отказаться от существующих норм. Произошёл разрыв хозяйственных связей, и организация потеряла основного своего заказчика. По этой причине пришлось переориентировать свою производственно-хозяйственную деятельность.
Сейчас же, организация является самостоятельным ЗАО с правом юридического лица, имеет самостоятельный баланс и расчётный счёт. Уставный капитал так же поделен на акции и не превышает 64000 руб. Акции распределяются только среди учредителей установленного круга лиц. Открытая подписка на акции не допускается.
В приказе по учетной политике организации на 2000 год определенно, что бухгалтерский учет осуществляется бухгалтерией, которая является самостоятельным подразделением. Состояние, эффективность производства, результаты финансово-хозяйственной деятельности организации, зависят от того, как правильно и точно ведется бухгалтерский учет в данной организации.
Ниже рассмотрим финансово-экономические показатели работы ЗАО «Маяк» за 2004 и 2005 года и проведём сравнительный анализ на основании балансов (Приложение 1и 2), и форм №2 «Отчет о прибылях и убытках» (Приложение 3 и 4), необходимые данные представлены в таблице 1.
Таблица 1 – Основные составляющие балансов 2004-2005гг.
| Активы | 2005 | Изменения | Пассив | 2004 | 2005 | Изменения | |
| 1.Наиболее ликвидные активы | 32 | 401 | 369 | 1.Наиболее срочные | 57455 | 25707 | 31748 |
| 2.Быстро реализуемые активы | 9976 | 10360 | 52337 | 2.Краткосрочные | 300 | 300 | 0 |
| 3.Медленно реализуемые активы | 64540 | 62313 | 2227 | 3.Долгосрочные | 1938 | 32423 | 30485 |
| 4.Трудно реализуемые активы | 35526 | 30792 | 4734 | 4 Постоянные | 50381 | 45436 | 4945 |
| Баланс | 110074 | 103866 | 6208 | Баланс | 110074 | 103866 | 6208 |
Из таблицы, можно сделать следующие выводы, наибольший удельный вес приходится на медленно реализуемые активы, а наименьший на наиболее ликвидные. Причем по пассиву наибольший удельный вес приходится в начало года на краткосрочные обязательства, а в конце года на наиболее постоянные пассивы, т.е. можно сказать, что в критической ситуации организация наиболее ликвидными средствами не сможет рассчитаться по своим обязательствам т.к. они в 2005году составили 61198 тыс.руб., что в 1,4 превышает их резервы.
Об этом факте так же могут свидетельствовать расчетные показатели абсолютной, текущей, срочной, критической ликвидности; платежеспособности; среднесписочной численности; фондоотдачи; ВВП; рентабельности; автономии; маневренности; обеспеченности ресурсами; Все эти данные нашли свое применение в таблица 2.
Таблица 2 – Финансово-экономические показатели деятельности организации
| Показатели и наименования коэффициента | 2004 | 2005 | Изменения | Темп прироста % |
| 1.Среднесписочная численность кол-во чел. | 82 | 89 | 7 | 2,3 |
| 2.ВВП тыс.руб. | 139 | 1923 | 1754 | 383,5 |
| 3.Абсолютная ликвидность | 0,0006 | 0,02 | 0,019 | 333,3 |
| 4.Срочная ликвидность | 0,0005 | 0,01 | 0,013 | 390 |
| 5.Кретическая ликвидность | 0,17 | 0,4 | 0,23 | 135,3 |
| 6.Текущая ликвидность | 1,3 | 2.6 | 1,3 | 100 |
| 7.Рентабельность от продаж | 0,002 | 0,028 | 0.04 | 115 |
| 8.Автономии | 0.5 | 0,3 | - 0.2 | 40 |
| 9. Маневренности | 0,29 | 1,04 | 0,75 | 258.6 |
| 10.Обеспеченности собственными средствами | 0,16 | 0,16 | 0 | 0 |
| 11. Фондоотдача | 1,8 | 2,2 | 0,4 | 22,2 |
Из полученных расчетов, можно сделать следующие выводы. Коэффициент абсолютной ликвидности не отвечает нормативному значению от 0,2 до 0,25 не в 2004, не в 2006 году, хотя в 2005году он увеличился на 0,03.
Коэффициент критической, срочной ликвидности, так же не соответствует нормативному значению (К≥1).
Коэффициент текущей ликвидности, который характеризует общую обеспеченность организации оборотными средствами для ведения хозяйственной деятельности и погашения срочных обязательств, в результате расчетов в 2004 году так же не соответствует норме, которая колеблется от 1,5- 2, а в 2005 году показатель возрос и составил 2,6, что превышает норму на 0,6. Это, прежде всего, связанно с увеличением валовой прибыли и рентабельности продаж, прирост которой составил 115%. Но несмотря даже на это, можно сделать заключение, что предприятие неплатежеспособно. Все три первых показателя ликвидности, которые позволяют быстро и безболезненно сразу рассчитаться по своим обязательствам — ниже нормативных.
Относительные показатели, такие коэффициенты как: автономии, маневренности, обеспеченности собственными средствами подтверждают ранее сделанный вывод о весьма не устойчивом состоянии организации. Коэффициент автономии, который выявляет финансовую независимость организации, показал значение ниже нормативного (К≥0,5), причем отрицательную тенденцию.
Если рассмотреть подробнее коэффициент маневренности оборотных средств и изучить бухгалтерский баланс на начало отчетного 2004 года, то можно заметить, что он постепенно увеличивается, что говорит об увеличении оборотных средств.
2.2 Учет поступления и движение основных средств
Документы для учета основных средств на предприятии используются практически межведомственные формы первичной документации по учету основных средств. Это обусловлено слишком сложной для небольшого предприятия структурой. В учетной политике в первом разделе «Методический учет» в пункте 2.1 строго определено, что «К основным средствам относится имущество стоимостью более 10 000 руб. со сроком службы более 12 месяцев. Основные средства со сроком службы более 12 месяцев и стоимостью до 20000 руб. подлежат списанию одновременно с вводом их в эксплуатацию»
Способы поступления основных средств на ЗАО “Маяк” можно разделить на несколько групп.
а) Основные средства производственного назначения получены безвозмездно от юридических или физических лиц. В этом случае корреспонденция счетов составляется следующим образом:
Дебет счета 08 “Основные средства”, .
Кредит счета 98-2 «Доходы бедующих периодов» – «Безвозмездные поступления».
В зависимости от срока полезного использования исчисляется и оформляется сумма износа.
Дебет счета 20 «Основное производство»,
Кредит счета 02-1 “Амортизация основных средств” .
Если срок менее 10 лет, то амортизация начисляется сразу, если более, то по истечению одного месяца использования.
Соответствующая доля доходов учитывается в составе прочих доходов.
Дебет счета 98-2 «Доходы бедующих периодов»