Вимірювання та забезпечення підвищення рівня якості та конкурентоспроможності продукції
млн. грн.
 %
 ,
%

%
 %
 %
Визначимо
розрахункову
ставку дивідендів
 ,
яка б гарантувала
залучення
грошових коштів
населення та
інвесторів.
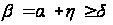 ,
% (4.1)
де
– розрахункова
ставка дивідендів,
%;
– рівень
інфляції в
країні, %;
– величина,
що характеризує
ризик вкладання
грошей в акції
підприємства,
=5..30
% .
За умовою
 ,
тоді
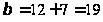 %
(4.2)
Визначимо
прибуток
 ,
який може отримати
акціонерне
товариство
при виконанні
поставлених
завдань з
виготовлення
та збуту запланованої
продукції.
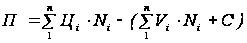 (4.3)
де
 – ціна реалізації
виробу
 -го
найменування,
грн.;
 – кількість
виробів
-го
найменування,
шт.;
 – величина
змінних витрат,
які перепадають
на один виріб,
грн.;
 – величина
постійних
витрат, необхідних
для виконання
поставлених
завдань, грн.;
 – число найменування
виробів.
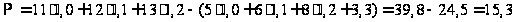 млн. грн.
Розрахуємо
величину прибутку
 ,
який залишиться
в акціонерному
товаристві
після сплати
податку на
додану вартість
та податку на
прибуток:
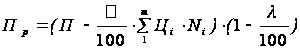 (4.4)
де
 – коефіцієнт,
який враховує
зменшення
прибутку після
сплати податку
на додану вартість,
%;
– ставка
податку на
прибуток, в %
 – обсяг реалізації
всіх виробів,
грн.
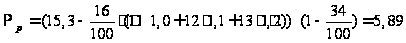 млн. грн.
Розрахуємо
масу дивідендів
 ,
яка може бути
спрямована
на виплату
дивідендів
після того, як
будуть зроблені
внески в резервний
та інші фонди
акціонерного
товариства.
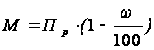 млн. грн.
(4.5)
де
– ставка відрахувань
у різні обов’язкові
фонди (резервний,
виробничий
тощо), в %.
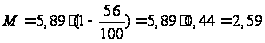 млн.
грн.
Визначимо
мінімальну
величину статутного
фонду

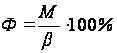 (4.6)
де
– розрахункова
ставка дивідендів,
в %.
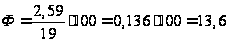 млн. грн.
Мінімальна величина статутного фонду забезпечує реалізацію поставленої задачі. Визначимо кількість звичайних та привілейованих акцій, які будуть випущені на первинний ринок. 100% акцій становлять весь статутний фонд відкритого акціонерного товариства.
Отже 100% –13600000 акцій номіналом по 10 грн.. Серед них:
90% –12240000 звичайних акцій номіналом по 10 грн.;
10% –1360000 привілейованих акцій номіналом по 10 грн..
Інформаційне повідомлення про створення АТ
Народна нафтова інвестиціїно-промислова компанія “Імперія” (далі просто Товариство) створена 20 грудня 2007 року і зареєстрована в єдиному державному реєстрі підприємств та організацій №269 від 5 жовтня 2007 року.
Засновниками товариства є:
Колос Олег Анатолійович
Кравчук Валерій Вікторович
Статутний фонд товариства складає 13,6 млн.грн.
Товариство створено з метою отримання прибутку для власників та акціонерів. Предметом та напрямками діяльності Товариства є торгівля нафтою та нафтопродуктами. Товариство випустило акцій на суму 13,6млн.грн. Номінал звичайних акцій складає 10 грн., і привілейованих – 10 грн. Звичайні акції можуть придбати будь-які громадяни України, а привілейовані акції рівномірно розподілені між засновниками Товариства. Інформація про створення Народної нафтової інвестиційно-промислової компанії “Імперія” наведена в додатку Г.
5. Розрахунок потреби в стартовому капіталі підприємства
Для здійснення підприємницької діяльності потрібно мати певний капітал. Без його наявності не може бути підприємництва. Чим потужнішим є капітал підприємця, тим масштабнішими можуть бути результати його діяльності.
Капітал – грошові і матеріальні кошти, об’єкти права інтелектуальної власності і організаторські навички (гудвіл), котрі використовуються в процесі виробництва і виступають джерелом отримання прибутку. До основних капіталоутворювальних елементів відносяться: засоби виробництва, матеріальні оборотні елементи виробництва, оплата праці працівників, оборотні кошти в грошовій формі.
Стартовий капітал – це капітал, який вкладається у будь-яку підприємницьку справу з самого початку практичної реалізації комерційної ідеї. Чим складніше продукція, чим триваліший виробничий цикл, тим більшою повинна бути величина стартового капіталу. В найбільш загальному вигляді потребу в стартовому капіталі К, який необхідний для початку підприємництва, можна розрахувати за формулою:
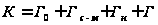 (5.1)
де
 – грошові кошти
на придбання
(оренду) будівель,
споруд, передавальних
пристроїв,
машин, обчислювальної
техніки, інструменту,
транспортних
засобів;
 – грошові
кошти на оплату
сировини, матеріалів,
напівфабрикатів,
палива, енергії;
 – грошові
кошти для оплати
праці найманих
працівників;
 – грошові
кошти на оплату
інформаційних
послуг, рекламу,
придбання
об’єктів
інтелектуальної
власності та
інші кошти.
Стартовий капітал складається з основного та оборотного капіталу.
Основний капітал функціонує протягом тривалого часу, в процесі експлуатації не змінює свою натуральну форму, а свою вартість переносить на виготовлену продукцію частинами, в міру зношення. Оборотній капітал функціонує протягом одного виробничого циклу, повністю змінює свою натуральну форму, а свою вартість переносить на готову продукцію одразу і повністю.
Також практично завжди стартовий капітал складається з власного капіталу, який вноситься засновниками справи, та капіталу покриття, який вкладається в справу на умовах, обумовлених іншими особами: інвесторами, комерційними банками, кредиторами тощо [2].
Величину стартового капіталу та капіталу покриття розраховують на основі економічних розрахунків. Розрахунок складається з 11 кроків.
1-й крок. Визначаємо загальну величину витрат на придбання або оренду будівель, споруд, машин, обладнання, інструменту і т.д. Вибираємо найефективніший варіант вкладання грошей. Визначаємо терміни протягом яких будуть використані ці кошти. Згідно з завданням кошти і терміни витрат вже розподілені.
2-й крок. Визначаємо щомісячні витрати на оплату праці працівників з урахуванням всіх обов’язкових виплат. За завданням цей крок вже зроблено.
3-й крок. Визначаємо загальні витрати, згідно варіанту дані наведені в таблиці 5.1 (дані за січень) та в таблиці 5.2, де наведені коефіцієнти зміни витрат по місяцям.
Таблиця 5.1 – Основні витрати за січень
|
|
|
|
|
|
| 54 | 265 | 8 | 24 | 7 |
 ,
тис. грн.
 ,
тис. грн.
Конкретні витрати, з врахуванням коефіцієнтів, та загальні витрати по місяцям наведені в таблиці 5.3
4-й крок. Будуємо графік зміни щомісячних загальних витрат у часі, див. рис. 5.1.
5-й крок. Прогнозуємо з якого часу підприємець почне отримувати виручку, а також її можливу величину. Кількість виготовленої продукції (N), вартість реалізації одиниці (P) та час реалізації таблиці 5.4
Визначаємо прибуток по місяцям, використовуючи дані таблиці 5.4, див. таблицю 5.5
Таблиця 5.2 – Коефіцієнти зміни витрат по місяцях
| Г |
січ. |
лют. |
бер. |
квіт. |
трав. |
черв. |
лип. |
серп. |
вер. |
жовт. |
лист. |
груд. |
|
|
1 | 1,2 | 1,2 | 1,2 | 1,2 | 1,2 | 1,1 | 1,2 | 1,2 | 1,2 | 1,2 | 1,2 |
|
|
1 | 3 | 1 | 1,3 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
|
|
1 | 0,8 | 0,8 | 0,8 | 1,1 | 1,1 | 1,1 | 1,1 | 1,1 | 1,1 | 1,1 | 1,1 |
|
|
1 | 1 | 0 | 1,1 | 1,1 | 1,5 | 1,2 | 1,2 | 1 | 1 | 1 | 1 |
|
|
1 | 2 | 2 | 1 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |


Таблиця 5.3 – Витрати по місяцям
|
|
|
|
|
|
місяць | ∑Г, тис. грн. |
| 54 | 265 | 8 | 24 | 7 | Січень | 358 |
| 54∙1,2=64,8 | 265∙3=795 | 8∙0,8=6,4 | 24∙1=24 | 7∙2=14 | Лютий | 904,2 |
| 54∙1,2=64,8 | 265∙1=265 | 8∙0,8=6,4 | 24∙0=0 | 7∙2=14 | Березень | 350,2 |
| 54∙1,2=64,8 | 265∙1,3=344,5 | 8∙0,8=6,4 | 24∙1,1=26,4 | 7∙1=7 | Квітень | 449,1 |
| 54∙1,2=64,8 | 265∙0=0 | 8∙1,1=8,8 | 24∙1,1=26,4 | 7∙0=0 | Травень | 100 |
| 54∙1,2=64,8 | 265∙0=0 | 8∙1,1=8,8 | 24∙1,5=36 | 7∙0=0 | Червень | 109,6 |
| 54∙1,1=59,4 | 265∙0=0 | 8∙1,1=8,8 | 24∙0,9=21,6 | 7∙0=0 | Липень | 89,8 |
| 54∙1,2=64,8 | 265∙0=0 | 8∙1,1=8,8 | 24∙1,2=28,8 | 7∙0=0 | Серпень | 102,4 |
| 54∙1,2=64,8 | 265∙0=0 | 8∙1,1=8,8 | 24∙1=24 | 7∙0=0 | Вересень | 97,6 |
| 54∙1,2=64,8 | 265∙0=0 | 8∙1,1=8,8 | 24∙1=24 | 7∙0=0 | Жовтень | 97,6 |
| 54∙1,2=64,8 | 265∙0=0 | 8∙1,1=8,8 | 24∙1=24 | 7∙0=0 | Листопад | 97,6 |
| 54∙1,2=64,8 | 265∙0=0 | 8∙1,1=8,8 | 24∙1=24 | 7∙0=0 | Грудень | 97,6 |
Таблиця 5.4 – Дані по реалізації продукції
| Р, грн. | N, тис. шт.(по місяцям) | ВК, тис.грн. | ||||||||
| 4-й | 5-й | 6-й | 7-й | 8-й | 9-й | 10-й | 11-й | 12-й | ||
| 66 | 0,2 | 0,31 | 0,51 | 0,61 | 0,81 | 1 | 3,7 | 4 | 4,1 | 900 |
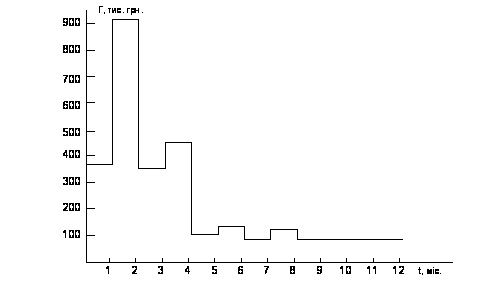
Рисунок 5.1 – Графік зміни загальних щомісячних витрат
Таблиця 5.5 – Прибуток підприємства по місяцях
| місяць | 4-й | 5-й | 6-й | 7-й | 8-й | 9-й | 10-й | 11-й | 12-й |
| прибуток, грн. | 13200 | 20460 | 33660 | 40260 | 53460 | 66000 | 244200 | 264000 | 270600 |
6-й крок. Будуємо графік щомісячної потреби в капіталі, див. рис. 5.2. Для побудови графіка потрібно визначити величину реальних потреб в капіталі.
Використовуючи таблиці 5.3 та 5.5 знайдемо реальну потребу в капіталі. Результати розрахунку представлені в таблиці 5.6.
Як видно з графіка потреба в капіталі буде відчуватись протягом перших десяти місяців.
7-й крок. Розраховуємо величину стартового капіталу. Для даного варіанту величину стартового капіталу дорівнює:
358+904,2+350,2+435,9+79,54+75,94+49,54+48,94+31,6 = 2333,86 тис. грн.
8-й крок. Розраховуємо величину капіталу покриття. За рахунок власного капіталу підприємства зменшаться щомісячні витрати наступним чином:
січень – 358-358=0 тис. грн.;
власного капіталу залишилось 900-358=542 тис. грн.;
лютий – 904,2-542 = 362,2 тис. грн.;
Таблиця 5.6 – Реальна щомісячна потреба в капіталі
|
місяць |
1-й | 2-й | 3-й | 4-й | 5-й | 6-й | 7-й | 8-й | 9-й | 10-й | 11-й | 12-й |
| витрати, тис.грн | 358 | 904,2 | 350,2 | 449,1-13,2 = 435,9 |
100-20,46= 79,54 |
109,6-33,66 =75,94 |
89,8-40,26= 49,54 |
102,4-53,46= 48,94 |
97,6-66=31,6 |
97,6-244,2= -146,6 |
97,6-264= -166,4 |
97,6-270,6= -173 |
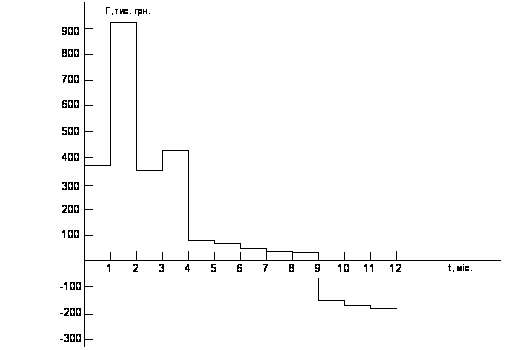
Рисунок 5.2 – Графік щомісячної потреби в капіталі
Таблиця 5.7 – Потреба капіталу покриття по місяцям
| Місяць | січ. | Лют. | Бер. | Квіт. | Трав. | Черв. | Лип. | Серп. | Вер. | Жовт. | Лист. | Груд. |
| Капітал, тис.грн. | 0 | 362,2 | 350,2 | 435,9 | 79,54 | 75,94 | 49,54 | 48,94 | 31,6 | -146,6 | -166,4 |
- 173 |
Загальна величина капіталу покриття дорівнює:
0+362,2+350,2+435,9+79,54+75,94+49,54+48,94+31,6 = 1433,86 тис. грн.
9-й крок. Будуємо графік щомісячної потреби капіталу покриття, див.
рис. 5.3. Потреба капіталу покриття по місяцям наведено в таблиці 5.7.
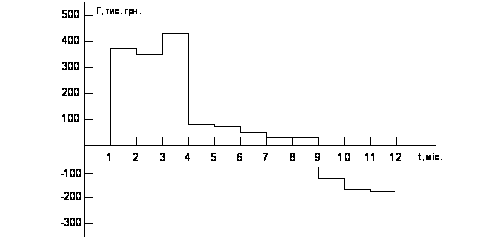
Рисунок 5.3 – Графік щомісячної потреби в капіталі покриття (заштрихована ділянка)
Чистий прибуток підприємства дорівнює: 146,6+166,4+173 = 486 тис. грн.
Середньомісячний прибуток дорівнює: 486 тис. грн./ 3 = 162тис. грн.
10-й крок. Визначаємо реальні джерела покриття потреб.
Згідно завдання – це позика.
11-й крок. Визначаємо термін повернення взятої позики.
Величина позики дорівнює: 1433,86 тис. грн. Починаючи з 10-ого місяця підприємство починає отримувати середньомісячний прибуток в 162 тис. грн.. Припустимо, що 50% цієї суми, тобто 81 тис. грн. спрямовано на повернення позики. Тоді термін повернення позики буде дорівнювати:
1433 тис. грн./81(тис. грн./міс.) = 17,7≈ 18міс.
Загальний термін на який потрібно взяти позику дорівнює: 8+18 = 26 міс.
За перший місяць затрати повністю покриваються власним капіталом.
Отже, щоб розпочати діяльність підприємству необхідно мати 2333,86 тис. грн. Щоб отримати ці кошти підприємство бере позику в розмірі 1433,86 тис. грн. і зможе повернути її лише через 26 місяців.
Проведені розрахунки є приблизними, адже вони не враховують ні інфляції, ні процентних ставок і т. п. На момент відкриття підприємства це є найважливіший підрахунок, адже від його правильності залежить прибуток підприємства на початку його діяльності [1].
6. Розрахунок величини основних видів податків
В процесі своєї діяльності суб’єкт підприємницької діяльності – юридична особа повинен сплачувати близько 20 основних та 15 місцевих податків. Основними із них є податок на прибуток та податок на додану вартість. Розрахунок величини цих податків здійснюється на основі чинного законодавства, даних бухгалтерського обліку, звітів про результати діяльності підприємства за встановленими формами.
Податок на прибуток – це один з основних прямих податків. Керуючись формулами оптової ціни та витрат підприємства в розрахунку на один виріб, можна записати, що величина податку на прибуток Пп в розрахунку на один виріб може бути розрахована за формулою:
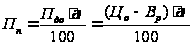 ,
(6.1)
В тому випадку, якщо ставка податку на прибуток α задана в відносних одиницях, величина податку на прибуток в розрахунку на один виріб Пп визначається за формулою:
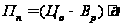 ,
(6.2)
де Пдо – прибуток на оподаткування в розрахунку на один виріб, грн.;
Цо – оптова ціна виробу, грн.;
Вр – витрати на виробництво та реалізацію одного виробу (з урахуванням операційних та інших витрат), грн.;
α – ставка податку на прибуток;
Податок на прибуток, що його повинно сплачувати підприємство за результатами діяльності в цілому, розраховується за даними бухгалтерського обліку даного підприємства. Величина податку на прибуток Пп(заг), що його повинно сплатити підприємство за результатами діяльності в цілому протягом певного періоду часу, може бути розрахована за формулою:
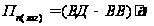 ,
(6.3)
де ВД – валовий дохід (виручка) підприємства за визначений період часу, зазвичай за квартал, грн.;
ВВ – валові витрати підприємства за той же період часу, включаючи амортизаційні відрахування, грн.;
α – ставка податку на прибуток, %. В 2006 році α = 0,25.
Розраховуємо величину податку на прибуток. Для розрахунку використаємо дані завдання та формулу 6.3. Дати настання валового доходу та валових витрат наведені в таблиці 6.1.
Таблиця 6.1 – Дата настання валового доходу та валових витрат
| Квартал | ВД | ВВ |
| І | 2.01 | 12.02 |
| II | 22.04 | – |
| III | 12.08 | 13.08; 14.09 |
| IV | 12.11 | 11.12 |
1. І квартал Ппзаг =(240000 – 33900)∙0,25 = 51525 грн.
ІІ квартал Ппзаг = 340000∙0,25 = 85000 грн.
ІІІ квартал Ппзаг = (140000