Вимірювання та забезпечення підвищення рівня якості та конкурентоспроможності продукції
IV квартал Ппзаг = (97500 – 12400)∙0,25 = 21275 грн.
2. Якщо продукція відвантажена з неї вже платиться податок на прибуток, а реальних грошей на підприємстві в цьому випадку немає. Отже може бути так, що у підприємства не буде з чого заплатити податок.
3. Коригувати величину податку на прибуток в певному кварталі можна зменшуючи чи збільшуючи валові надходження або валові витрати, змінюючи дату фіксації валового доходу або валових витрат.
Податок на додану вартість ПДВ - один із найголовніших непрямих податків. Об’єктом оподаткування є операції з пролажу товарів, робіт, послуг, а також вивезення товарів в Україну.
Величина податку на додану вартість ПДВ у розрахунку на один виріб розраховується по формулі:
 ,
(6.4)
де Цо – вільна ринкова ціна виробу, грн;
β – ставка податку на додану вартість; В 2006 році β=0,20.
Величина податку на додану вартість в цілому на підприємстві розраховується за формулою:
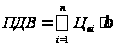 ,
(6.5)
де Цві – вільна ринкова ціна виробу і-го найменування, грн.;
n – кількість найменувань виробів.
Величина ПДВ, що підлягає сплаті в цілому по підприємству, розраховується за формулою:
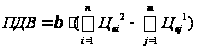 ,
(6.6)
де Цві2 – вільна ринкова ціна проданого товару і-ого виду, грн.;
Цвj1 – вільна ринкова ціна купленого матеріалу j-ого виду, грн.;
n – кількість видів проданих товарів;
m – кількість видів куплених матеріалів.
Розраховуємо величину податку на додану вартість
1. Визначаємо величину, дату та суму рахунку податкового кредиту (ПК) для кожної операції, для отриманих матеріалів. Результати розрахунків занесені в таблицю 6.2
Таблиця 6.2 – Розрахунок податкового кредиту
| Операція | Дата ПК | ПК, тис. грн. | Сума рахунку, тис.грн. |
| а | 13.01 – січень | 350∙0,2=70 | 350+70=420 |
| б | 12.02 - лютий | 400∙0,2=80 | 400+80=480 |
| в | 12.03 - березень | 28∙0,2=5,6 | 28+5,6=33,6 |
2 Визначаємо ціну вільну ринкову товару, дату та суму податкових забов’язань для кожної операції. Результати розрахунку наведені в таблиці 6.3.
Таблиця 6.3 – Розрахунок податкового забов’язання
| Операція | Дата ПЗ | Цвр, тис. грн. | ПЗ, тис. грн. | Сума рахунку, тис. грн. |
| а | 7.01 – січень | 350+1100 = 1450 | 1450∙0,2 = 290 | 1450+290 = 1740 |
| б | 8.02 – лютий | 400+1230 = 1630 | 1630∙0,2 = 326 | 1630+326 = 1956 |
| в | 16.03 – березень | 28+160 = 188 | 188∙0,2 = 37,6 | 188+37,6 = 225,6 |
Розраховуємо ПДВ за касовим методом
Дати податкового забов’язання по касовому методу:
Січень – 9.01; Лютий - ; Березень – 18.03, 16.03;
Визначається за датою отримання коштів.
ПДВ = ПЗ – ПК
ПДВсічень = 290 – 70 = 220 тис. грн.
ПДВлютий = 0 – 80 = 80 тис. грн. (від’ємне значення означає, що держава або відшкодує кошти або зменшить величину податку в майбутньому)
ПДВберезень = 326+37,6 – 5,6 = 358 тис. грн.
∑ = 220 – 80+358 = 498 тис. грн.
Розраховуємо ПДВ за методом настання ПЗ у момент відвантаження продукції:
Дати ПЗ за методом настання ПЗ у момент відвантаження продукції:
Січень – 17.01; Лютий – 8.02; Березень - ; Квітень – 12.04;
ПДВ = ПЗ – ПК
ПДВсічень = 290 – 70 = 220 тис. грн.
ПДВлютий = 326 – 80 = 246 тис. грн.
ПДВберезень = 0 – 5,6 = -5,6 тис. грн.
ПДВквітень = 37,6 – 0 =37,6 тис. грн.
∑ = 220+246 – 5,6 +37,6 = 498 тис. грн.
Акцизний збір – це непрямий податок на високорентабельні і монопольні товари, який включаються в ціну реалізації цих товарів. Акциз – це податок у ціні. Акцизний збір сплачується незалежно від результатів фінансової діяльності суб’єкта підприємництва. Акцизний збір розраховується для кожного виду товарів окремо. Платниками акцизного збору є виробники і імпортери підакцизних товарів.
Є декілька методів розрахунку величини акцизного збору.
1. За ставками, які встановлені в процентах до обороту з реалізації. Розраховується за формулою:
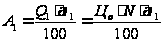 ,
(6.7)
де
 - оборот з реалізації
товару за
максимальними
роздрібними
цінами ( без
врахування
податку на
додану вартість
та акцизного
збору в ціні
виробу), грн.;
 - оптова
ціна ( з врахуванням
прибутку торговельних
організацій)
одиниці товару,
грн.;
 - кількість
реалізованих
товарів даного
виду, шт.;
 - ставка
акцизного
збору, встановлена
в процентах
до обороту з
реалізації
товару, %;
2. За ставками, які встановлені в твердих сумах з одиниці реалізованого товару. Розраховується за формулою:
 ,
(6.8)
де
 - ставка акцизного
збору, встановлена
в твердих сумах
з одиниці
реалізованого
товару, грн./шт.
3. За ставками, які встановлені одночасно у процентах до обороту з реалізації та у твердих сумах з одиниці реалізованого товару. Розраховується за формулою:
 ,
(6.9)
4. За ставками, які встановлені у процентах до обороту з ціни реалізації.
Коли ставка акцизного збору задана у відносному виразі, То акцизний збір з одиниці товару складе:
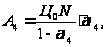 (6.10)
де
 - ставка акцизного
збору, встановлена
у процентах
до обороту з
ціни реалізації,
%
За комбінованими
ставками, тобто
за ставками
у процентах
обороту з ціни
реалізації
та у твердих
сумах з одиниці
реалізованого
товару
.
В цьому випадку
величина акцизного
збору розраховується
за кожним з
методів, тобто
розраховуються
величини
 та
 .
Більша із цих
величин і є
тією величиною
акцизного
збору, що його
повинен сплатити
суб’єкт підприємництва.
За спеціальними схемами нарахування
Розраховуємо акцизний збір. Результати розрахунку наведені в таблиці 6.4
Таблиця 6.4 – Величина акцизного збору
| Метод | Акцизний збір, грн | ∑, грн. |
| Проценти від обороту з реалізації |
(А) (20∙11000∙22)/100 = 48400 (Б) (30∙11100∙24)/100 = 79920 (В) (40∙15000∙27)/100 = 162000 |
290320 |
| Тверді суми з одиниці реалізованого товару |
(А) 11000∙5 = 55000 (Б) 11100∙8 = 88800 (В) 15000∙12 = 180000 |
323800 |
|
Одночасно у процентах до обороту з реалізації та тверді суми з одиниці реалізованого товару |
(А) 48400+55000 = 103400 (Б) 79920+88800 = 168720 (В) 162000+180000 = 342000 |
614120 |
| Проценти від обороту з ціни реалізації. |
(А) (20∙11000∙0,17)/(1-0,17) = 45060,2 (Б) (30∙11100∙0,18)/(1-0,18) = 73097 (В) (40∙15000∙0,21)/(1-0,21) = 159493,6 |
277650,8 |
|
Проценти
обороту з ціни
реалізації
з
одиниці реалізованого
товару
|
(А) 55000>45060,2 A = 55000 (Б) 88800>73097 A = 88800 (В) 180000>159493,6 A = 180000 |
323800 |
В даному розділі розраховано податок на прибуток, податок на додану вартість за двома методами, сума акцизного збору п’ятьма методами. Серед методів нарахування акцизного збору кращім методом вважається той, сума акцизного збору за яким найбільша. Отже порахувавши суму акцизного збору дійшли висновку, що кращім методом є метод за ставками, які встановлені одночасно у процентах до обороту з реалізації та у твердих сумах з одиниці реалізованого товару [3].
Висновки
Під час виконання курсової роботи було розроблено підготовчий етап створення підприємства. Підготовчий етап створення підприємства включає: розробку комерційної ідеї та установчих документів, державну реєстрацію підприємства, а також розрахунок стартового капіталу необхідного для початку бізнесу.
В другому розділі розроблено комерційну ідею. Було визначено всі можливі ідеї по трьом напрямкам: виробництво, торгівля, послуги. З цього переліку обрано найцікавішу, найприбутковішу ідею. А далі ідея ретельно розглядалась, допрацьовувалась, удосконалювалась з метою надання їй новизни, привабливості. Для реалізації висувається вже допрацьована ідея. Від ретельного, творчого підходу до розробки комерційної ідеї залежить майбутній успіх чи неуспіх підприємства на ринку.
В третьому розділі розглянуто питання державної реєстрації підприємств. Розроблено установчі документи, що подаються в орган державної реєстрації підприємств – статут та реєстраційна картка (додаток А та Б). Після проведення державної реєстрації суб’єкти підприємницької діяльності – юридичні особи отримують свідоцтво, зразок якого наведено в додатку В.
В четвертому розділі розглянуто поняття акціонерних товариств та розраховано реальну величину статутного фонду, визначено кількість звичайних та привілейованих акцій, розроблено інформаційне повідомлення про створення акціонерного товариства (додаток Г).
В п’ятому розділі представлено етапи розрахунку стартового капіталу та обраховано величину капіталу покриття та термін погашення позики.
В шостому розділі обраховано величину податку на прибуток, на додану вартість та акцизний збір. Аналітично доведено, що величину податків в певному кварталі можна коригувати, але загальна величина залишається незмінною.
Та навіть якщо розрахунки підтверджують, що підприємство буде прибутковим, це ще не означає, що таким воно буде на практиці. Адже сьогодні на конкурентоспроможність впливає дуже багато факторів і основним серед них є якість товару чи послуг.
Список посилань
Козловський В.О. Підприємницька діяльність. Практикум. Вінниця:2007. – 221 с.
Козловський В.О.Основи підприємництва. Курс лекцій. Част.1.–Вінниця: ВНТУ, 2005. – 196 с.
Козловський В.О. Підприємницька діяльність. Практикум. Частина 2.– Вінниця: ВНТУ, 2006. – 170 с.
management/qm/qm083.html
5. de.ifmo/bk_netra/page.php?dir=3&tutindex=18&index=3&layer=2
6. tvel/ru/about/about_corporation/quality_policy/
Додаток А
(обов’язковий)
СТАТУТ
Закритого акціонерного товариства “Премія”
1 ЗАГАЛЬНІ ПОЛОЖЕННЯ
1.1 Закрите акціонерне підприємство “Премія”, в подальшому „Товариство", створено за погодженням між:
Громадянином Кочержуком Андрієм Михайловичем, паспорт серії КМ №353456, виданий Балтським РВ УМВС України у Одеській області 01.04.66 р., що мешкає за адресою: м. Вінниця, вул..600-річчя, буд. 42, кв.31,
Громадянкою Макарук Ольгою Вікторівною, паспорт серії АВ№678850, виданий Ленінським РВ УМВС України у Вінницькій області 04.05.80р., що мешкає за адресою: м. Вінниця, вул..Космонавтів, буд. 74, кв.34,
громадянином Присяжнюком Василь Васильовичем, паспорт серії АМ№455378, виданий Бершадським РВ УМВС України у Вінницькій області 15.07.69р., що мешкає за адресою: м. Вінниця, вул.. 600-річчя буд.32, кв.100,
громадянкоюАнтоновською Інною Анатоліївною, паспорт серії АВ №343567, виданий Піщанським РВ УМВС України у Вінницькій області 04.03.87р., що мешкає за адресою: м. Вінниця, пр-кт Юності буд.84, кв. 114,
Громадянином Шиловим Артемом Івановичем, паспорт серії КМ №235467, виданий Ленінським РВ УМВС України у Вінницькій області 29.08.98 р., що мешкає за адресою: м. Вінниця, вул. Соборна, буд.17, кв. 51,
приватним підприємством “Аляска”, зареєстрованим виконавчим комітетом Вінницької міської ради (розпорядження №23-а від 25 квітня 2000 року, свідоцтво про реєстрацію А45 №203040, ідентифікаційний код 25546579), в особі директора Оцабрик Юлії Дмитрівни,
приватним підприємством “Надія”, зареєстрованим виконавчим комітетом Вінницької міської ради (розпорядження № 91-а від 23 листопада 1999 року, свідоцтво про державну реєстрацію К23 №121317, ідентифікаційний код 19295617), в особі директора Овчар Анжели Володимирівни,
приватним підприємством “Корал”, зареєстрованим виконавчим комітетом Вінницької міської ради (розпорядження № 16-б від 28 липня 2005 року, свідоцтво про державну реєстрацію А14 № 456920, ідентифікаційний код 76895422), в особі директора Савчука Віталія Михайловича,
приватним підприємством “Лілея”, зареєстрованим виконавчим комітетом Вінницької міської ради (розпорядження № 45-б від 27 жовтня 2003 року, свідоцтво про державну реєстрацію М34 №135674, ідентифікаційний код 99936735) в особі директора Мартинюк Олени Вікторівни,
приватним підприємством “Альянс”, зареєстрованим виконавчим комітетом Вінницької міської ради (розпорядження № 23-б від 16 грудня 2003 року, свідоцтво про державну реєстрацію А54 №11457623) в особі директора Менкаль Олени Петрівни,
приватним підприємством “Сантанна”, зареєстрованим виконавчим комітетом Вінницької міської ради (розпорядження № 18-а від 11 вересня 2004 року, свідоцтво про державну реєстрацію В26 № 227899, ідентифікаційний код 51127264), в особі директора Мараховського Олександра Андрійовича,
в подальшому „Учасники", на основі їх загальної власності шляхом об'єднання внесків та підприємницької діяльності з метою найповнішого задоволення потреб населення в товарах та послугах, здійснення іншої діяльності, що не суперечить чинному законодавству України, а також реалізації на основі отриманого прибутку соціальних та економічних інтересів Учасників та членів трудового колективу Товариства.
Статут Товариства розроблено відповідно до Господарського кодексу України, Закону України “Про господарські товариства" та інших законодавчих актів, чинних на території України, а також на основі підприємницької ініціативи Учасників.
Товариство діє на основі засновницького договору, статуту і у відповідності з чин ним на території України законодавством.
Статут підлягає коригуванню у випадку виникнення протиріч з чинним законодавством.
Товариство є юридичною особою з моменту його державної реєстрації у встановленому порядку, володіє відособленим майном, має самостійний баланс, розрахункові та інші рахунки в українських та зарубіжних банках, печатки та штампи зі своїм найменуванням, знак для товарів і послуг, емблему та інші реквізити.
Товариство має право від свого імені укладати договори, набувати майнові та немайнові права, здійснювати виробничу, господарську, комерційну, науково-технічну, сервісну та іншу діяльність, може бути позивачем і відповідачем в господарському і третейському судах.
Найменування Товариства:
повне українською мовою: Закрите акціонерне товариство “Премія”;
скорочене українською мовою: ЗАТ „Премія";
1.8 Місцезнаходження Товариства: 24815, м. Вінниця, вул. Заболотного, 11, кімн. 204.
2 МЕТА І ПРЕДМЕТ ДІЯЛЬНОСТІ
Закрите акціонерне товариство “Премія” створюється з метою найповнішого задоволення потреб населення при купівлі цінних паперів, здійснення іншої діяльності, що не суперечить чинному законодавству України, а також реалізації на основі отриманого прибутку соціальних та економічних інтересів Учасників і членів трудового колективу Товариства.
Основні види діяльності Товариства:
продаж і купівля цінних паперів;
надання кредитів;
обмін цінних паперів на матеріальні цінності (такі як: гроші, золото, срібло, і інші дорогоцінні метали);
послуги юриста Товариства щодо продажу-купівлі цінних паперів;
та інші види діяльності не заборонені чинним законодавством.
З УЧАСНИКИ ТОВАРИСТВА, ЇХ ПРАВА ТА ОБОВ'ЯЗКИ
Учасниками Товариства є 6 юридичних та п’ять фізичних осіб, вказані в п. 1.1 даного Статуту.
Учасники Товариства мають право:
бути співробітниками Товариства;
брати участь в управлінні справами Товариства;
отримувати частку прибутку від діяльності Товариства у розмірі, відповідному внеску до статутного фонду;
вносити додаткові внески до статутного фонду в порядку, передбаченому рішенням зборів Учасників;
отримувати повну інформацію про діяльність Товариства;
знайомитись з даними бухгалтерського обліку, звітності та іншою документацією.
в разі бажання продати та купити акції.
Учасники Товариства зобов'язані:
дотримуватись положень засновницького договору та статуту;
виконувати рішення зборів Учасників;
вносити пайові внески в порядку і розмірах, передбачених засновницьким договором;
виконувати прийняті на себе обов'язки стосовно Товариства та сприяти в здійсненні Товариством своєї діяльності;
не розголошувати інформацію про діяльність Товариства.
4 МАЙНО ТОВАРИСТВА
Майно Товариства е власністю Учасників і складається із звичайних та привілейованих акцій засобів, а також інших цінностей, вартість яких відображається в самостійному балансі Товариства. Майно знаходиться в його повному розпорядженні і вилученню не підлягає.
Джерелом формування майна Товариства є:
грошові та майнові внески Учасників;
прибутки, отримані від реалізації цінних паперів ;
кредити банків;
благодійні внески, пожертвування, дари юридичних та фізичних осіб;
інші джерела, не заборонені чинним законодавством.
4.3 Товариство має статутний фонд 20000 тис. грн. Учасники володіють частками:
Пан Кочержук А. М. – 400 тис. грн., що становить 2% статутного фонду;
пані Макарук О. В.– 400 тис. грн., що становить 2% статутного фонду;
пан Присяжнюк В. В. – 200 тис. грн., що становить 1% статутного фонду;
пані Антоновська І. А.– 400 тис. грн., що становить 2% статутного фонду;
пан Шилов А. І. – 600 тис. грн., що становить 3% статутного фонду;
приватне підприємство “Аляска ”– 3000 тис. грн.., що становить 15% статутного фонду;
приватне підприємство “Надія ”– 2000 тис. грн., що становить 10% статутного фонду;
приватне підприємство “Корал ”– 4000 тис. грн., що становить 20% статутного фонду;
приватне підприємство “Лілея ”– 6000 тис. грн., що становить 30% статутного фонду;
приватне підприємство “Альянс”– 1000 тис. грн., що становить 5% статутного фонду;
приватне підприємство “Сантанна”– 2000 тис. грн.., що становить 10% статутного фонду;
Збори Учасників на основі одноголосно прийнятого рішення вправі передбачати внесення Учасниками додаткових внесків до статутного фонду.
Внеском Учасника Товариства можуть бути: грошові кошти; будівлі, споруди, обладнання та інші матеріальні цінності; цінні папери; права на користування землею, водою та іншими природними ресурсами; інші майнові і немайнові права, в тому числі і права на інтелектуальну власність.
Учасник Товариства може без дозволу інших Учасників поступитися своїм внеском одному або декільком Учасникам Товариства (або третім особам). Учасники Товариства користуються переважним правом придбання внеску (частини внеску) Учасника, що поступається ним, пропорційно їх часткам в статутному фонді. Передача Учасником внеску (частини внеску) третім особам можлива тільки після повного внесення ним внеску і з дозволу зборів Учасників. Пай (частка) Учасника після повного внесення ним пайового внеску може бути придбаний самим Товариством. В цьому випадку Товариство зобов'язане передати придбану частку іншим Учасникам або третім особам до кінця поточного календарного року. Протягом цього періоду розподіл прибутку, а також голосування й визначення кворуму на зборах Учасників проводиться без врахування придбаного Товариством внеску, тобто, за фактичною кількістю Учасників, що залишились.
У випадку виходу Учасника із Товариства йому повністю сплачується внесений пайовий внесок і отримана на цей внесок частка прибутку за період до моменту виходу Учасника, а також відповідна частка майна Товариства на момент виходу із Товариства. Виплата прово диться після затвердження звіту за рік, в якому Учасник вийшов із Товариства, і в строк до 6-ти місяців з дня виходу, з відшкодуванням збитків від інфляції за строк виплати.
При бажанні Учасника і з дозволу зборів Учасників його внесок, частка прибутку, отримана на цей внесок за період до моменту виходу Учасника, а також відповідна частка май на Товариства на момент виходу Учасника можуть бути повернені частково чи повністю в натуральній формі. Майно, передане Товариству тільки в користування, повертається в натуральній формі.
У випадку смерті одного з Учасників Товариства всі права і обов'язки переходять до спадкоємця, який має переважне право спадковості за законом або у відповідності з заповітом померлого Учасника.
4.7.2 При відмові правонаступника (спадкоємця) від вступу до Товариства йому видається в грошовій або натуральній формі: внесений, пайовий внесок, що належить вибулому Учаснику, отримана на пайовий внесок частка прибутку і відповідна частка майна Товариства на час вибуття померлого Учасника. Виплата проводиться після затвердження звіту за рік, в якому він вибув з Товариства, і в строк до 6-ти місяців з дня вибуття з відшкодуванням збитків від інфляції за строк виплати. В цьому випадку розмір статутного фонду Товариства підлягає відповідному зменшенню, але повинен бути поновлений протягом одного року шляхом внесення додаткових внесків іншими Учасниками або новоприйнятими Учасниками.
Грошові кошти Товариства зберігаються на розрахункових і інших рахунках в установах комерційних банків в національній та іноземній валютах.
Товариство має право продавати, передавати, обмінювати, дарувати, здавати в оренду іншим юридичним і фізичним особам майно та інші цінності, що йому належать.
Товариство має право приймати дари і здійснювати акти дарування стосовно юридичних і фізичних осіб.
Держава не відповідає за зобов'язаннями Товариства, Товариство не відповідає за зобов'язаннями держави.
Товариство несе майнову відповідальність за своїми зобов'язаннями в межах статутного фонду.
Товариство не відповідає за зобов'язаннями своїх засновників-юридичних осіб, фізичних осіб. Юридичні особи-засновники, фізичні особи-засновники не відповідають за зобов'язаннями Товариства.
Товариство не відповідає за зобов'язаннями Учасників.
Учасники Товариства несуть відповідальність за його зобов'язаннями тільки в межах своїх внесків до статутного фонду.
5 ГОСПОДАРСЬКА ДІЯЛЬНІСТЬ ТОВАРИСТВА
Товариство самостійно здійснює свою діяльність на принципах самозабезпечення, самофінансування та самоокупності, несе відповідальність згідно з чинним законодавством за наслідки своєї діяльності і виконання взятих на себе зобов'язань перед державним бюджетом, банками, іншими суб'єктами підприємницької діяльності тощо.
Товариство самостійно на основі замовлень та договорів планує свою діяльність і визначає перспективи розвитку.
Товариство для здійснення основних статутних завдань:
організовує матеріально-технічне забезпечення своєї діяльності, дочірніх підприємств, філій, представництв та інших відокремлених підрозділів шляхом придбання ресурсів у виробників, в оптовій торгівлі, на біржах, ярмарках, аукціонах, у роздрібній торгівлі, у фізичних та юридичних осіб за готівку або безготівкове в національній та іноземній валютах без обмежень вартості;
користується банківськими кредитами;
володіє і користується землею та іншими природними ресурсами;
вступає в господарські товариства, асоціації та інші об'єднання;
бере участь в аукціонах, ярмарках, виставках;
створює дочірні підприємства з правом юридичної особи, а також філії, представництва та інші відокремлені підрозділи без прав юридичної особи, затверджує положення про їх діяльність;
укладає угоди, договори;
надає посередницькі, маркетингові, інжинірингові послуги тощо;
- купує цінні папери;
бере на роботу фахівців, в тому числі за сумісництвом або контрактом, формує тимчасові творчі колективи для виконання конкретних замовлень;
має власні основні й оборотні фонди, а також створює різні фонди за рахунок відрахувань від прибутку;
використовує статутний фонд з наступним його відновленням;
реалізує продукцію, товари, роботи, послуги, вироби, матеріали ;
матеріально заохочує своїх працівників;
проводить науково-дослідні, проектно-конструкторські роботи;
здійснює інші види діяльності, що не суперечать чинному законодавству.
6 ЗОВШШНЬОЕКОНОМІЧНА ДІЯЛЬНІСТЬ
Товариство самостійно здійснює зовнішньоекономічну діяльність в порядку, перед баченому чинним законодавством.
Товариство має право самостійно:
укладати договори з зарубіжними юридичними та фізичними особами;
проводити експортно-імпортні операції;
засновувати за кордоном у встановленому порядку власні дочірні підприємства, філії, представництва та інші відокремлені підрозділи; затверджувати їх статути та положення;
створювати спільні з зарубіжними юридичними та фізичними особами підприємства і брати участь в їх діяльності;
здійснювати експорт і імпорт продукції, товарів, капіталів, робочої сили;
здійснювати операції з придбання, продажу та обміну валют на валютних аукціонах, валютних біржах та на міжбанківському валютному ринку;
входити до складу, а також брати участь в створенні і діяльності асоціацій, акціонер них товариств та інших об'єднань, що знаходяться за кордоном;
6.3 Валютна виручка зараховується на валютні рахунки Товариства і використовується ним самостійно.
7 УТВОРЕННЯ І ВИКОРИСТАННЯ КОШТІВ ТОВАРИСТВА
Фінансові ресурси Товариства формуються за рахунок виручки від продажу цінних паперів, кредитів, пожертвувань, дарів та інших не заборонених фінансових надходжень.
Майно Товариства утворюється за рахунок вкладень засновників, проценти вкладів вказані в пункті 4.1.
3 виручки від реалізації продукції (робіт, послуг) та інших надходжень сплачуються податки, вносяться страхові платежі, виплачуються проценти за кредитами, відшкодовуються матеріальні та інші витрати, здійснюється виплата заробітної плати.
Чистий прибуток надходить у повне розпорядження Товариства, яке самостійно визначає напрямки використання цього прибутку.
За рахунок чистого прибутку Товариство формує резервний фонд та інші фонди, величина яких визначається зборами Учасників. Резервний фонд формується в розмірі 25% від статутного фонду. Щорічні відрахування в резервний фонд складають не менше 5% чистого прибутку. Після створення резервного фонду вказані відрахування можуть спрямовуватися на формування інших фондів.
Кошти резервного фонду використовуються для покриття нестачі оборотних коштів, на оплату праці у випадку відсутності на це коштів, а також на покриття непередбачених витрат і збитків Товариства.
Частина чистого прибутку, що залишається Товариству, підлягає розподілу між Учасниками за підсумками роботи за рік пропорційно розмірам пайових внесків Учасників у статутному фонді.
Оплата праці працівників Товариства проводиться за рахунок коштів Товариства. Порядок оплати праці визначається положеннями, які затверджує директор за згодою зборів Учасників.
Оплата праці кожного працівника визначається його особистим трудовим внеском в результати роботи Товариства і