Організація виробництва продукції на підприємстві
3. Передбачають розподіл виробництва продукції в часі. Для того, щоб встановлені строки були реальними, необхідно забезпечити підготовку виробництва, виготовлення напівфабрикатів в заготівельних виробництвах, забезпечити ритмічність та обсяги матеріально-технічного постачання. Календарне планування виробництва предбачає, крім того, такий розподіл виготовлення продукції в часі, який забезпечував би дотриманння спеціалізації виробництва. Для цього передбачають обмеження кількості найменувань продукції, яка виготовляється в цехах підприємства в окремі відрізки планового періоду.
Під час планування виробництва продукції використовують як натуральні, так і вартісні показники. Вся система показників повинна забезпечувати можливість обліку та контролю виконання плану по виробництву продукції, виконання плану по асортименту, трудомісткості, а також забезпечувати можливість порівняння обсягів виробництва в різні періоди часу.
Натуральні показники є вихідними для визначення потреби підприємства в робочій силі, в паливі, матеріально-технічних ресурсах, обладнанні, виробничих площах. В цьому випадку продукція обліковується в штуках, тоннах, кіловатгодинах, метрах кубічних, кілометрах, умовних банках та ін. За допомогою натуральних показників найбільш чітко визначається обсяг виробництва та його динаміка. Але натуральні показники мають обмежене застосування, оскільки вони широко використовуються лише у виробництвах, які випускають одноманітну продукцію.
При визначенні обсягу виоробництва продукції в натуральних показниках розрізняють основну, супутну та побічну продукцію
До супутних відносять продукцію, яку отримують в процесі виробництва одночасно з основною продукцією внаслідок технологічного процесу та характеру використовуваної сировини.
Від супутньої продукції слід відрізняти побічну, тобто таку продукцію, яку отримують замість основної в результаті порушення технологічних процесів.
Під час планування продукції в натуральномі виразі розрізняютьтакож придатну продукцію та відходи.
Придатною є продукція, якій притаманні певні хімічні, фізичні, механічні та інші властивості, які відповідають вимогам стандартів та технічних умов.
Відходи виробництва – це частина сирих матеріалів, які залишились невикористаними при підготовці матеріалів до виробництва, або відходи, отримані безпосередньо в процесі виробництва. Відходи бувають зворотніми та безворотніми.
Іноді в якості показника обсягу виробництва продукції використовують показник норм, годин, тобто показник затрат нормованого робочого часу на виготовлення продукції.
Основним недоліком цього показника є те, що він в основному характеризує фонд часу роботи обладнання (людино-годин), але не надає повної характеристики виготовлених споживчих вартостей.
До вартісних показників виробництва продукції відносять товарну, валову та чисту продукцію.
Під товарною продукцією розуміють всю готову продукцію основного, допоміжного та обслуговуючого виробництв, що вироблена в плановому періоді та призначена для реалізації на сторону. Товарна продукція визначається в діючих (договірних) цінах. До складу товарної продукції не входять некомплектна продукція, брак, роботи по виправленню браку, вартість реалізованих відходів.
Валова продукція – це категорія, яка характеризує загальний обсяг виробництва продукції підприємством у вартісному виразі за певний період часу. Валова продукція визначається в діючих та співставлених цінах. До складу валової продукції входить товарна продукція та зміна залишків незавершеного виробництва.
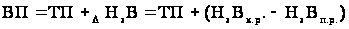
Чиста продукція – це категорія, яка характеризує знову створену працею працівників даного підприємства вартість. Чиста продукція відображає затрати лише живої праці. Вона більш точно, ніж валова або товарна продукція, визначає обсяг робіт, виконаних підприємством, оскільки не включає прямі матеріальні затрати, а, отже, позбавлена впливу матеріалоємності продукції.
Під незавершеним виробництвом розуміють продукцію, виробництво якої в підрозділах підприємства ще не завершені, яка знаходиться на різних стадіях виробничого процесу та підлягає подальшій обробці на даному підприємстві.
Незавершене виробництаво в натуральному виразі називається заділом.
Величина заділу на підприємстві повинна бути мінімальною, тому що його збільшення призводить до потреби в додаткових обротних засобах.
Незавершене виробництво створюється з метою:
1. Забезпечити безперебійний хід виробничого процесу. Для цього необхідно мати залишки незавершеного виробництва на окремих стадіях виробничого циклу – на робочих місцях, при транспортуванні між ними, на час технологічного контролю та на час міжопераційного пролежування. Такий залишок незавершеного виробництва називається цикловим заділом.
2. Забезпечити ліквідацію невдповідності продуктивності окремих дільниць у складі цеху. Для цього потрібно мати залишок незавершеного виробництва в обороті між різними дільницями. Такий залишок називається оборотним і його особливістю є періодичне утворення, втрачання і наступне відновлення.
3. Забезпечити ліквідацію наслідків поломки обладнання та устаткування на підпрємстві. Такий залишок незавершеного виробництва називається гарантійним або справним.
Розмір незавершеного виробництва залежиь від тривалості виробничого циклу і випуску продукції в одиницю часу. Але порядок розрахунку величини незавершеного виробництва за цими даними буде визначатись з урахуванням методу організації виробництва на конкретній виробничій дільниці.
Для характеристики величини незавершеного виробництва на підприємстві використовується коефіцієнт наростання витрат, який харктеризує рівень витрат, який здійснило підприємство на весь обсяг незавершеного виробництва. Коефіцєнт наростання витрат визначається як відношення вартості виробів у незавершеному виробництві до повної її собівартості.
До складу виробничої програми основного циклу входить:
- номенклатура продукції (послуг, робіт), яку плануєтья виробляти в цеху;
- кількість продукції (робіт, послуг);
- трудоємність або вартсіть цієї продукції.
В цехах з довготривалим виробничим циклом (більше двох місяців) ці показники доповнюються даним про заділ на початок та на кінець планового періоду.
Цехові виробничі складаються на рік з розбивкою по кварталах та на квартал з розбивкою по місяцях. Складають цехові виробничі програми по окремих цехах в послідовності, зворотній до напрямку технологічного процесу, тобто починаючи із складальних цехів, далі – по обробних цехах, і насамкінець – по заготівельних цехах.
Вихідними даними для складання цехових виробничих програм є:
1. Виробнича програма підприємства;
2. Підписані угоди;
3. Прийняті до виконання наряди-замовлення;
4. Розрахунки тривалості виробничих циклів.
5. Розміри партій деталей;
6. Інтервали запуску та заділів;
7. Технічні паспорти підприємства.
На зміст і структуру виробничої програми цеху впливає технологія виробництва.
Найчастіше спочатку розраховують потреби цеху в сировині та напівфабрикатах, включаючи величину беззворотніх втрат під час переробки. Потім визначають планові витратні коефіцієнти, складають баланс сировини, напівфабрикатів і комплектуючих деталей і на основі цих даних визначають випуск готової продукції.
Під ча складання цехових виробничих програм враховують також номеклатуру напівфабрикатів, які доцільно отримувати зі сторони та ті їх види, виробництво яких можна організувати на власному підприємстві.
1.3. План організаційно-технічних заходів на підприємстві
Розробка плану організаційно-технічних заходів на підприємстві являється однією з умов успішного досягнення всіх запланованих техніко-економічних показників ПБП. Виконання наміченого комплексу предбачає вирішення завдань, які заключаються в забезпеченні отримання запланоаного прибутку, обсягу випуску і реалізацію продукції, створення необхідних передумов для вчасного, рівномірного і якісного виконання замовлень при найбільш ефективному використанні наявних ресурсів.
В умовах ринкової економіки різко зростає значення плану технічного розвитку і вдосконаленння організації виробництва (на малих і середніх підприємствах план організаційно-технічних заходів).
Розробку даного розділу виробничого бізнес-плану рекомендують здійснювати, виходячи із стратегії розвитку підприємства (фірми).
Виробничі і функціональні підрозділи підприємства висувають пропозиції по покращенню техніки і технології підприємства, удосконаленню організації виробнцтва, праці і управління.
Конкретний зміст цих пропозицій на кожному підприємстві визначається його специфікою, величиною і джерелами виявлених резервів.
Всі отримані пропозиції, виходячи із конкретного їх змісту, необхідно об’єднати по групах, а саме:
- удосконалення нормативної бази;
- підвищення якості, надійності і довговічності продукції;
- впровадження прогресивної техніки і технології, механізації і автоматизації процесів, зниження трудоємності виробів;
- покращення використання виробничих потужностей;
- наукова організація праці, виробництва й управління;
- покращення використання обротних засобів, ліквідація зайвих товарно-матеріальних цінностей;
- удосконалення використання основних фондів, ліківдація залишків обладнання;
- підвищення ефективності інвестицій і програми розвитку підприємства.
Для забезпечення органічного зв’язку між планом технічного розвитку і удосконалення організації виробництва (оргтехпланом) і іншими розділами виробничого бізнес-плану необхідний розрахунок ряду показників, які харктеризують ефективність включених в нього заходів. Такими показниками можуть бути:
- ріст продуктивності праці з врахуванням кількості звільнених працівників;
- ріст обсягу випуску і реалізації продукції ;
- зниження собівартості продукції;
- строк окупності капітальних інвестицій.
Включаючи, що в умовах ринкової економіки ці показники часто різнонаправлені, можна орієнтуватись на цільову функцію: збільшення суми прибутку як результат зростання обсягу реалізації продукції, зниження її собівартості і підвищення якості продукції (в випадку встановлення надбавки до ціни).
Крім визначення основних техніко-економічних показників ефективність заходів оргтехплану може бути підтверджена й іншими: покращення умов праці, а саме:
Виявляти якість використовуваних нормативів і технічно обгрунтованих норм потрібно за даними статистичного обліку виконання норм на досліджуваних операціях, хронометражних спостереженнях, за раціональністю фактичниих прийомів виконання робіт, кваліфікації робочих, за рівнем екстенсивного і інтенсивного завантаження обладнання.
Потрібно також вивчити якість дослідно-статистичних норм, відповідність їх фактичним затратам праці на виробництво продукції. Дослідити можливості їх покращення і заміни техніко обгрнутованими нормами.
Корисно провести аналіз динаміки виконання техніко-обгрунтованих і дослідно-статистичних норм, середнього відсотка перевиконання норм в цілому по підприємству і по виробничих підрозділах; чисельності робітників, які не виконують норм виробітку із аналізом причин невиконання. Потрібно проаналізувати діючі системи оплати праці і положення про преміювання, ефективність їх здійснення з точки зору стимулювання підвищення виробітку, розробити пропозицію по їх удосконаленню в умовах ринкових відносин.
План оргтехзасобів підприємства повинен містити завдання по зниженню норм витрат матеріальних ресурсів; трудоємності виготовлення продукції; по підвищенню якісних показників виготовленої продукції, виконуваних робіт; наданих послуг; зниженню строків введення в дію основних фондів; строків досягнення проектної потужності, введених в дію виробничих об’єктів і т. ін.
Зниженням травматизму; числа професійних захворювань; підвищенням культури виробництва; прискоренням документообігу і т. ін.
Здійснені розрахунки і дані впровадження являються основою для визначення впливу плану виробництва на місячні, квартальні, річні результати роботи дільниці, цеху, підпрємства в цілому.
Техніко-економічні норми і нормативи тісно пов’язані з планом технічного розвитку і вдосконаленням організації виробництва і містять дані про норми витрат матеріальних ресурсів; про нормативи і норми трудових витрат (живої праці); про нормативи якості і надійності продукції.
Нерідко на підприємстві ототожнюють поняття «норма» і «норматив». Норматив харктеризує сукупність використання засобів праці і предметів праці, затрат живої раці.
Норма – це максимально-допустима абсолютна величина витрат сировини, матеріалів, а також живої праці (трудоємність) на виготовелння одиниці продукції, робіт, послуг.
Необхідно ретельно вивчати постанову нормування праці і якості використовуваних норм і нормативів. З цією метою треба дослідити: ступінь охоплення робітників технічним нормуванням; кількістю діючих і питому вагу технічно обгрунтованих норм і темпи заміни застарілих і занижених норм виробітку новими, які відповідають досягнутому рівню оснащення виробництва і застосуванню технології, якість норм, різницю в їх напруженості, встановленої на основі даних про виконання норм виробітку по професіях і розрядах робітників.
Розділ 2. Використання виробничої потужності підприємства та організація додаткового виробництва продукції
2.1. Розрахунок виробничої потужності підприємства
Розрахунок виробничої потужності підприємства є найважливішою частиною обгрунтування плану виробництва продукції. На основі величини виробничої потужності визначаються об’єми випуску продукції, виявляються резерви росту виробництва, складається баланс виробничої потужності.
Виробнича потужність розраховується на основі таких даних:
- номенклатура та структура виробництва продукції;
- кількість одиниць обладанання, яке знаходиться на балансі підприємства;
- корисний фонд часу роботи обладнання;
- трудомісткість продукції, яку планується виробляти;
- прогресивні технічно обгрунтовані норми продуктивності обладнання:
- дані звітності про виконання норм виробітку.
Величина потужності технологічного однорідного обладанання визначається за формулою:
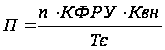 (2.1.1.)
де:
n - кількість одиниць однорідного обладнання, шт.;
КФРУ – корисний фонд робочого часу одиниці обладнання, год.;
Квн – коефіцієнт виконання норм виробітку;
Тє – трудомісткість обробки одиниці виробів, год.
Корисний фонд робочого часу одиниці обладнання залежить від режиму роботи підприємства та часу простоювання обладнання і визначається за формулою:
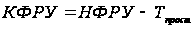 (2.1.2.)
де:
НФРУ – номінальний фонд робочого часу одиниці обладнання, год.;
Тпрост – час простоювання обладнання у планово-попереджувальних ремонтах, год.
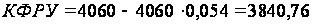 (год.)
Для розрахунку
виробничих
потужностей
дільниць
використовують
 ,
 вихідних даних
та довідкову
інформацію.
Результати розрахунків виробничої потужності зводимо в табличну форму (таблиця 2.1.).
Таблиця 2.1.
Шифр облад- нання |
Назва обладнання |
Кількість одиниць обладнання згідно з паспортом, шт. |
Фонд часу роботи обладнання, годин |
Виробнича потужність, шт. | |
| номінальний | корисний | ||||
| 1 | 2 | 3 | 4 | 5 | 6 |
110 111 120 125 128 |
Дільниця № 1 Токарний верстат Свердлильний верстат Агрегатний верстат Зварювальна установа Зварювальний напівавтомат |
20 10 17 5 22 |
4060 4060 4060 4060 4060 |
3840,76 3840,76 3840,76 3840,76 3840,76 |
7015,09 8769,86 7381,31 7218,97 7247,18 |
47 51 54 62 |
Дільниця № 2 Вальці для гнуття Напівавтоматична зварювальна лінія Прес гідравлічний Шліфувальний верстат |
9 4 6 17 |
4060 4060 4060 4060 |
3840,76 3840,76 3840,76 3840,76 |
19790,18 18213,04 15661,35 20588,72 |
163 168 174 180 |
Дільниця № 3 Токарний напівавтомат Фрезерний верстат Продольно-строгальний верстат Установка для нансення фарби |
5 7 7 12 |
4060 4060 4060 4060 |
3840,76 3840,76 3840,76 3840,76 |
2630,66 2929,60 2732,25 2837,50 |
77 79 84 95 |
Дільниця № 4 Горизонтально-фрезерний верстат Вертикальний-фрезерний верстат Притягувальний верстат Плоскошліфувальний верстат |
18 8 23 14 |
4060 4060 4060 4060 |
3840,76 3840,76 3840,76 3840,76 |
1747,33 1581,49 1618,75 1689,93 |
На підставі розрахованих виробничих потужностей дільниць необхідно визначити резерв виробничих потужностей підприємства, який характеризує недовикористання виробничих потужностей різних видів обладнання по виробництву відповідної продукції (таблиця 2.2)
Таблиця 2.2.
Визначення резерву виробничої потужності
| Види продукції | Виробнича потужність згідно з паспортом підприємства, шт. | Виробництво продукції за проектом плану, шт. | Резерв виробничої потужності, шт. |
|
Виріб № 1 Виріб № 2 Виріб № 3 Виріб № 4 |
7015,09 15661,35 2630,66 1581,49 |
6178 13291 2302 1407 |
837,09 2370,35 328,66 174,49 |
Розрахований резерв може бути використаний під час обчислення планового обсягу виробництва продукції на підприємстві.
2.2. Визначення обсягу додаткового виробництва продукції
В курсовій роботі моделюється ситуація визначення планового обсягу виробництва продукції підприємством. Передбачається, що на основі даних звітного року та попередніх домовленостей із замовниками в планово-економічному відділі підприємства сформований проект плану виробництва продукції, тобто прогнозований обсяг валової продукції, яку повинно виготовити підприємство (вихідні дані, п. 3). Умовно визначаємо, що підприємство забезпечене відповідними виробничими потужностями, робочою силою, матеріальними ресурсами та коштами для виконання робіт в обсязі проекту плану.
Але під час затвердження планових завдань на ринку відбулись зміни у попиті на продукцію даного підприємства:
- по-перше, фактично підписані угоди із замовниками на поставку продукції підприємства (вихідні дані, п. 4) дещо відрізняються від попередніх домовленостей;
- по-друге, відповідно до змінених умов поставки продукції змінюються залишки незавершеного виробництва на підприємстві (вихідні дані, п. 5). Отже, необхідно визначити, який обсяг продукції по кожному виробу потрібно виготовити на підприємстві, щоб забезпечити випуск товарної продукції та наявність на кінець року відповідного залишку незавершеного виробництва. Спочатку визначаємо розрахунковий обсяг валової продукції по кожному виробу в натуральному виразі:
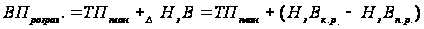 (2.2.1.)
де ВПрозрах. – розрахункова валова продукція підприємства за планом на рік по різних видах продукції, шт.;
ТПплан – товарна продукція підприємства за планом по відповідних видах продукції згідно з фактично підписаними угодами, шт.;
НзВк.р., НзВп.р. – залишки незавершеного виробництва на плановий рік по різних видах продукції відповідно на кінець та на початок року, шт.
Так як на підприємстві вже розроблений проект плану річного виробництва продукції, то потрібно визначити розрахунковий обсяг додаткового виробництва продукції по кожному виду виробів, необхідний для забезпечення планового обсягу товарної продукції.
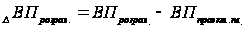 (2.2.2)
де
 - розрахунковий
обсяг додаткового
виробництва
продукції по
різних видах
виробів, шт.;

 - валової
продукції
підприємства
по відповідних
видах продукції
згідно з проектом
плану, шт.
Результати розрахунків зводимо в табличну форму (таблиця 2.3).
Таблиця 2.3.
Визначення розрахункового обсягу виробництва продукції
Види продукції |
Виробництво продукції згідно з фактично Підписаними угодами, шт. |
Зміна залишків незавершеного виробництва за рік, шт. |
Розрахункова валова продукція підприємства, шт. |
Розрахунковий додатковий обсяг виробництва продукції, шт. |
|
Виріб № 1 Виріб № 2 Виріб № 3 Виріб № 4 |
6785 15575 2595 1575 |
317 7 66 -3 |
7102 15582 2661 1572 |
924 2291 359 165 |
Для динамічного визначення та затвердження плану виробництва продукції на підприємстві необхідно порівняти розрахунковий обсяг додаткового виробництва продукції по кожному виробу з відповідним резервом виробничої потужності.
При цьому можливі два випадки:
- якщо розрахунковий обсяг додаткового виробництва продукції менше або дорівнює резерву виробничої потужності, то у річному плані виробництва продукції затверджується саме такий обсяг додаткового виробництва продукції;
- якщо розрахунковий обсяг додаткового виробництва продукції перевищує резерв виробничої потужності, то у річному плані затверджується додатковий обсяг виробництва продукції, що дорівнює резерву виробничої потужності.
Далі необхідно визначити плановий обсяг виробництва продукції підприємством, який може бути остаточно затверджений:
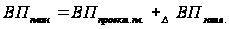 (2.2.3.)
де
 - затверджений
плановий обсяг
валової продукції
підприємства
по кожному виду
виробів, шт.;
 - затверджений
додатковий
обсяг виробництва
продукції
відповідно
по виробах, шт.
Після затвердження обсягів виробництва по видах продукції в натуральному виразі необхідно розраховувати валову продукцію підприємства у вартісному виразі, використовуючи для цього додаткову довідкову інформацію. Формування річного планового обсягу валової продукції відображаємо в табличні форму (таблиця 2.4.).
Таблиця 2.4.
Формування річного плану виробництва продукції
| Види продукції | Резерв виробничої потужності, шт. | Додатковий обсяг випуску продукції, шт. | Затверджений плановий обсяг валового продукта | |||
|
розраху- нковий |
затверд- жений |
шт. | тис. грн. | |||
| в співстав-лених цінах | в поточних цінах | |||||
|
Виріб №1 Виріб №2 Виріб №3 Виріб №4 |
837,09 2370,35 328,66 174,49 |
924 2370,35 359 165 |
837,09 2291 328,66 165 |
7015,09 15582 2630,66 1572 |
3873,73 4152,603 2633,291 1294,542 |
4559,809 4718,23 3062,088 1487,898 |
Далі в курсовій роботі необхідно оцінити, яким чином формування та затвердження річного планового обсягу валового продукту позначиться на рівні використання виробничої потужності підприємства. З цією метою розраховують коефіцієнти використання паспортної потужності:
- на основі обсягів виробництва продукції відповідно до проектного плану;
- на основі затвердженого планового обсягу валової продукції.
Результати розрахунків відображаємо в таблиці (таблиця 2.5.)
Таблиця 2.5
Оцінка рівня використання виробничої потужності підприємства
| Види продукції | Коефіцієнт використання виробничої потужності | |
| при виробництві продукції згідно проектного плану | при виробництві продукції згідно затвердженого плану | |
|
Виріб № 1 Виріб № 2 Виріб № 3 Виріб № 4 |
0,88 0,85 0,88 0,89 |
1 0,99 1 0,99 |
2.3. Розрахунок забезпечення додаткового обсягу виробництва продукції трудовими та матеріальними ресурсами
Визначальний в попередньому розділі затверджений плановий обсяг валової продукції складається з двох наступних частин:
1. Випуск продукції згідно з проектом плану, виробництво якого забезпечене на підприємстві необхідними ресурсами – обладнанням, матеріальними та трудовими ресурсами.
2. Додатковий обсяг продукції. Виробництво цього обсягу продукції, затвердженої в межах продукції в межах резерву виробничої потужності.
Отже, необхідно розрахувати потребу в додаткових трудових ресурсах та потребу в додаткових матеріальних ресурсах.
Для обчислення потреби в додаткових трудових ресурсах необхідно зпочатку визначити трудомісткість додаткового затвердженого обсягу виробництва продукції. Під час обчислення користуються довідковою інформацією. Розрахунок проводимо в табличній формі (таблиця 2.6.)
Таблиця 2.6.
Розрахунок трудомісткості додаткового обсягу виробництва продукції
| Види продукції | Додатковий обсяг виробництва продукції | Трудомісткість, люд.-год. | |
| одиниці виробу | додаткового обсягу | ||
|
Виріб № 1 Виріб № 2 Виріб № 3 Виріб № 4 |
837,09 2291 328,66 165 |
16,3 7,6 11,4 3,8 |
13644,6 17411,6 3746,7 627 |
| Разом | 3621,75 | 35429,9 | |
Тоді потреба в додатковій чисельності робітників буде становити:
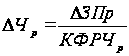 ,
де
 - сумарна трудомісткість
додаткового
обсягу виробництва
продукції,
люд.-год.;
КФРЧр – корисний фонд робочого часу одного робітника, год.
Отже,
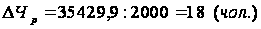
Необхідно розрахувати також потребу в додаткових матеріальних ресурсах, які б забезпечили виробництво запланованого обсягу продукції.
Для виготовлення продукції на підприємстві використовуються наступні види матеріалів:
- виріб № 1 – алюмінієвий прокат;
- виріб № 2 – алюмінієвий прокат та пиловник;
- виріб № 3 – труби, лаки та фарби, пиловник;
- виріб № 4 – труби, лаки та фарби.
Норми розрахунків зводимо в таблицю (таблиця 2.7.)
Таблиця 2.7.
Розрахунок додаткової потреби в матеріальних ресурсах
| Види продукції | Додатко-вий обсяг вироб-ництва продукції, шт. | Алюмінієвий прокат | Труби | Фарби та лаки | Пиловник | ||||
| норма витрат на одиницю продукції | потреба на додат-ковий обсяг | ||||||||
|
Виріб № 1 Виріб № 2 Виріб № 3 Виріб № 4 |
837,09 2291 328,66 165 |
38,0 10,8 - - |
31809,42 24742,8 - - |
- - 69 98 |
- - 226777,54 16170 |
- - 48 120 |
- - 15775,68 19800 |
- 24 5,3 - |
- 54984 1741,9 - |
| Разом | 3621,75 | - | 56552,22 | - | 38847,54 | - | 35575,68 | - | 56725,9 |
Після визначення додаткової потреби кожного виду матеріальних ресурсів розраховуємо їх вартість. Для визначення вартості додаткових матеріальних ресурсів використовуємо додаткову інформацію.
Отже, вартість алюмінієвого прокату буде:
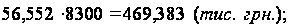
вартість труб
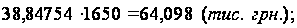
вартість лаків і фарб:
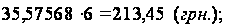
вартість пиловника
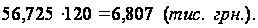
Розділ 3. План організаційно-технічних заходів на підприємстві
3.1. Розробка плану організаційно-технічних заходів
План організаційно-технічних заходів на підприємстві розробляється з метою:
- забезпечення планового росту продуктивності праці;
- покриття потреби в матеріальних та трудових ресурсах для додаткового випуску продукції.
План організаційно-технічних заходів складається з двох розділів.
Впровадження заходів, передбачених розділом 1, повинно забезпечувати економію чисельності робітників в кількості, достатній для досягнення запланованого росту продуктивності праці.
Економія чисельності (умовне вивільнення) визначається за формулою:
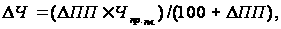 (3.1.1)
де
 - приріст продуктивності
праці в плановому
періоді, %;
Чпр. пл. – чисельність працівників за проектом плану, чол.
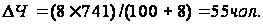
Розробка заходів у розділі 2 плану організаційно-технічних заходів повинна узгоджуватись з додатковою потребою в матеріальних ресурсах, а також потребою в додатковій чисельності робітників, які були обгрунтовані в попередньому розділі курсової роботи.
Для розробки плану організаційно-технічних заходів використовують довідкову інформацію.
План організаційно-технічних заходів оформляється у вигляді таблиці (таблиця 3.1.).
При виборі заходів, які включаються до плану, потрібно пам’ятати, що впровадження певних заходів може вимагати чи не вимагати додаткових капітальних вкладень. Загальна сума капітальних вкладень, які підприємство може направити на впровадження заходів плану, не повинна перевищувати величини коштів фонду розвитку виробництва, науки і техніки.
Одночасно з розробкою плану організаційно-технічних заходів проводять розрахунок економії матеріалів, які можна досягнути за рахунок впровадження запланованих заходів. Цей розрахунок відображають в табличній формі окремо для кожного виду матеріалів (табл. 3.2.1, 3.2.2, 3.2.3, 3.2.4).
Таблиця 3.1.
План організаційно-технічних заходів
| Організаційно-технічні заходи |
Еконо-мія чисель- ності, чол. |
Зниження норм матеріалів на одиницю продукції, % | Додатко-ві капітало-вкладен-ня, тис. грн. | |||
|
алюмі- нієвий прокат |
труби | лаки, фарби | пиловник | |||
|
Розділ 1. 1. Механізація основного виробництва 2. Впровадження прогресивної технології - варіант 1 3. Модернізація обладнання - варіант 1 4. Впровадження групових методів обробки 5. Підвищення норм обслуговування обладнання 6. Скорочення витрат робочого часу 7. Впровадження нових засобів контролю 8. Вдосконалення оперативного планування 9. Вдосконалення організації 10. Автоматизація виробничого процесу 11. Вдосконалення системи управління |
8 5 7 9 6 2 4 3 2 4 5 |
- - - - - - - - - - - |
- - - - - - - - - - - |
- - - - - - - - - - - |
- - - - - - - - - - - |
44,0 34,7 43,0 - - - 5,0 - - 47,0 6,0 |
| Разом по розділу 1 | 55 | 179,7 | ||||
|
Розділ 2. 1. Модернізація обладнання: - варіант 2 - варіант 3 2. Впровадження групових методів обробки 3. Впровадження прогресивного інструменту: - варіант 1 - варіант 4 - варіант 5 4. Заміна натуральних матеріалів штучними: - варіант 1 - варіант 4 - варіант 5 5. Скорочення витрат робочого часу 6. Скорочення браку 7. Вдосконалення матеріально-технічного забезпечення 8. Підвищення кваліфікації кадрів 9. Вдосконалення матеріального стимулювання 10. Покращення конструкції виробів: - варіант 1 - варіант 4 - варіант 5 |
2 - 9 2 - - - - - 2 2 - 3 2 - - - |
1,0 1,0 - - - - - 1,5 1,0 - - 4,0 - 2,5 0,5 - - |
1,0 - - 2,0 - - - 2,5 - - - 3,5 - 1,5 - 0,5 - |
1,0 - - 4,0 1,0 - - - 2,0 - - - - 3,0 - - - |
1,0 - - - - 1,0 3,0 2,0 - - - - 3,5 2,1 - - 0,5 |
28,1 6,0 - - 43,0 32,0 - 43,0 32,0 - - - - - 7,0 2,9 10,1 |
| Разом по розділу 2 | 20 | 13,5 | 12 | 12 | 15,1 | 135,7 |
| Всього | 315,4 | |||||
Визначення економічних матеріалів, яку можна досягнути за рахунок впровадження заходів другого розділу плану, проводимо в табличній формі. При цьому необхідно пам’ятати, що впровадження заходів стосується всієї діяльності підприємства, тобто економію необхідно рахувати на весь обсяг валової продукції підприємства.
Крім того, необхідно порівняти заплановану величину економії матеріалів з додатковою потребою в матеріальних ресурсах, розраховано в таблиці 2.7. Економія матеріалів повинна, з однієї сторони - досягати і перевищувати додаткову потребу, а з іншого – не перевищувати більше, ніж на 5-7%.
Розрахунок економії матеріалів
Таблиця 3.2.1.
Алюмінієвий прокат
| Види продукції | Вироб-ництво продукції, шт. | Норма витрат на одиницю, кг | Ціна за 1т матеріалу, грн. | Зниже-ння норми витрат, % | Економія | ||
| на одиницю, кг | на обсяг виробництва | ||||||
| т | тис. грн. | ||||||
|
Виріб 1 Виріб 2 |
7015,09 15582 |
38,0 10,8 |
8300 8300 |
13,5 13,5 |
5,13 1,45 |
35,987 22,729 |
298,695 188,564 |
| Разом | 58,706 | 487,259 | |||||
Таблиця 3.2.2.
Труби
| Види продукції | Вироб-ництво продукції, шт. | Норма витрат на одиницю, кг | Ціна за 1т матеріалу, грн. | Зниже-ння норми витрат, % | Економія | ||
| на одиницю, кг | на обсяг виробництва | ||||||
| т | тис. грн. | ||||||
|
Виріб 3 Виріб 4 |
2630,66 1572 |
69 98 |
1650 1650 |
12 12 |
8,28 11,76 |
21,782 18,487 |
35,94 30,5 |
| Разом | 40,269 | 66,44 | |||||
Таблиця 3.2.3.
Лаки, фарби
| Види продукції | Вироб-ництво продукції, шт. | Норма витрат на одиницю, кг | Ціна за 1т матеріалу, грн. | Зниже-ння норми витрат, % | Економія | ||
| на одиницю, кг | на обсяг виробництва | ||||||
| т | тис. грн. | ||||||
|
Виріб 3 Виріб 4 |
2630,66 1572 |
48 120 |
6 6 |
12 12 |
5,76 14,4 |
15152,6 22636,8 |
90,92 135,82 |
| Разом | 37789,4 | 226,74 | |||||
Таблиця 3.2.4.
Пиловник
| Види продукції | Вироб-ництво продукції, шт. | Норма витрат на одиницю, кг | Ціна за 1т матеріалу, грн. | Зниже-ння норми витрат, % | Економія | ||
| на одиницю, кг | на обсяг виробництва | ||||||
| т | тис. грн. | ||||||
|
Виріб 2 Виріб 3 |
15582 2630,66 |
24 5,3 |
120 120 |
15 15 |
3,6 0,795 |
56095,2 2091,4 |
6731,42 250,97 |
| Разом | 58186,6 | 6982,33 | |||||
3.2. Вплив впровадження плану організаційно-технічних заходів на показники виробничої діяльності підприємства
Таблиця 3.3.
Розрахунок економії заробітної плати за рахунок умовного вивільнення робітників для забезпечення підприємств
| № | Показник |
Значення показника |
|
1. 2. 3. 4. |
Економія чисельності за рахунок впровадження організаційно-технічних заходів, чол. Середньорічна плата одного робітника основного виробництва, грн. Економія заробітної плати, тис. грн. Економія заробітної плати з врахуваннями на соціальні заходи, тис. грн. |
55 1876 103,180 141,873 |
Таблиця 3.4
| Види матеріалу | Потреба в матеріалах на додатковий випуск, т, м3 | Економія на обсяг виробництва за рахунок впровадження заходів, т, м3 |
Перевищення (+) Недостача (-) |
|
Алюмінієвий прокат Труби Лаки і фарби Пиловик |
56,552 38,848 35,576 56725,9 |
58,706 40,229 37,967 58,211 |
2,154 1,672 2,388 1,485 |
За результатами розрахунків таблиці 3.4.:
1) Визначити, на яку величину (у %) економія матеріальних ресурсів перевищує (або не забезпечує) потребу в матеріалах на додатковий випуск:
- для алюмінієвого прокату 2,154/56,552=3,8%;
- для труб 1,424/38,848=3,7%;
- для лаку і фабри 2,213/35,576=6,2%;
- для пиловника 1460,7/56725,9=2,6%.
2) Розраховуємо вартість матеріальних ресурсів, які перевищують (або не забезпечують) потребу на додатковий перевипуск:
- вартість
алюмінієвого
прокату -
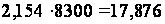 тис. грн.;
- труб -
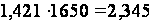 тис. грн.;
- лаку і фарби
-
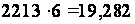 тис. грн.;
- пиловника
-
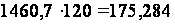 тис. грн.
Таблиця 3.5.
Забезпечення річного