Экономическая оценка инвестиционных проектов
-26000
-26000
-10000
-266167
-50291,66667
-3250
-3250
-6250
21060
Денежные
средства от
финансовой
деятельности
26000
26000
10000
266166,6667
-68816,66667
-68816,66667
-68816,66667
-65816,66667
-9116,666667
Денежные
средства
на
начало периода
0
0
0
0
0
192942
452488
731594
1030262
Изменения в денежных средствах
0
0
0
0
192942
259545
279107
298668
399038
Денежные
средства на
конец
периода
0
0
0
0
192942
452488
731594
1030262
1429300
Исходя из расчета денежных потоков можем сделать вывод, что финансовая реализуемость проекта обеспечена, так как денежные потоки на конец периода имеют положительный результат.
2.2 Оценка общественной эффективности проекта Таблица 2.9.
| № | Наименование показателя | Значение показателя по периодам | ||||||||
| 1 | 2 | 3 | 4 | 5 | 6 | |||||
| 1 кв | 2 кв | 3 кв | 4 кв | |||||||
| 1 |
Выручка
от продаж
|
773500 | 812500 | 851500 | 890500 | 929500 | ||||
| 2 |
Выручка
от реализации
|
21060 | ||||||||
| 3 |
Материальные
затраты на |
-200500 | -214050 | -227600 | -241150 | -254700 | ||||
| 4 | Оплата труда с начислениями | -135000 | -147000 | -159000 | -171000 | -183000 | ||||
| 5 | Косвенные финансовые результаты: | |||||||||
| 5.1 |
Уменьшение
бюджетных
затрат на
создание
эквивалентного |
20455 | 1818 | 1818 | 1818 | 1818 | ||||
| 5.2 |
Потери
(их снижение),
|
|||||||||
| 5.3 | Эффект от экономии свободного времени | |||||||||
| 5.4 |
Увеличение
(снижение) |
|||||||||
| 6 | Денежный поток от операционной деятельности | 458454,5455 | 453268,1818 | 466718,1818 | 480168,1818 | 514678,1818 | ||||
| 7 | Вложения в основные средства | -26000 | -26000 | -10000 | -252000 | -3000 | ||||
| 8 | Изменения в оборотном капитале | -14167 | -50292 | -3250 | -3250 | -3250 | 0 | |||
| 9 | Денежный поток от инвестиционной деятельности | -26000 | -26000 | -10000 | -266167 | -50292 | -3250 | -3250 | -6250 | 0 |
| 10 | Денежный поток проекта | -26000 | -26000 | -10000 | -266166,6667 | 408162,8788 | 450018,1818 | 463468,1818 | 473918,1818 | 514678,1818 |
| 11 | Коэффициент дисконта | 1,0000 | 0,9586 | 0,9189 | 0,8809 | 0,7271 | 0,6200 | 0,5287 | 0,4508 | 0,3844 |
| 12 | Дисконтированный денежный поток | -26000 | -24924 | -9189 | -234458 | 296770 | 279004 | 245016 | 213634 | 197832 |
Расчет: уменьшение бюджетных затрат на создание эквивалентного количества рабочих мест.
Средняя заработная плата 550 долл. Затраты на содание рабочего места 1000 долл.
Принимаем, что общественная норма дисконтирования равна коммерческой.
Расчет: уменьшение бюджетных затрат на создание эквивалентного количества рабочих мест
| 1 |
Оплата
труда с |
135000 | 147000 | 159000 | 171000 | 183000 | ||||
| 2 | количество рабочих мест | 20 | 2 | 2 | 2 | 2 | ||||
| 3 |
уменьшение
бюджетных
|
20455 | 1818 | 1818 | 1818 | 1818 |
| Заемные ср-ва | 240000 |
| Собственные ср-ва | 91166,66667 |
| Всего | 331166,6667 |
| WACC | 17,28% |
| Ставка | 4,32% |
2.3 Оценка эффективности проекта структурами более высокого уровня (региональная эффективность)
Таблица 2.10.
| Наименование показателя | Значение показателя по периодам | ||||||||
| 1 | 2 | 3 | 4 | 5 | 6 | ||||
| 1 кв | 2 кв | 3 кв | 4 кв | ||||||
|
Выручка
от продажи |
773500 | 812500 | 851500 | 890500 | 929500 | ||||
|
Поступления
в бюджет региона |
66150 | 68845 | 71539 | 74233 | 76473 | ||||
|
Материальные
затраты |
-200500 | -214050 | -227600 | -241150 | -254700 | ||||
| Оплата труда с начислениями | -135000 | -147000 | -159000 | -171000 | -183000 | ||||
| Косвенные финансовые результаты: | |||||||||
|
Уменьшение
бюджетных
затрат |
20455 | 1818 | 1818 | 1818 | 1818 | ||||
|
Денежный поток от операционной деятельности |
524604,6896 | 522112,7686 | 538257,2111 | 554401,6537 | 570091,4189 | ||||
| Вложения в основные средства | -26000 | -26000 | -10000 | -252000 | -3000 | ||||
| Продажа активов | 21060 | ||||||||
|
Изменения
в оборотном
|
-14167 | -50292 | -3250 | -3250 | -3250 | 0 | |||
|
Денежный поток от инвестиционной деятельности |
-26000 | -26000 | -10000 | -266167 | -50292 | -3250 | -3250 | -6250 | 21060 |
|
Субсидии
дотации из
внешней |
|||||||||
| Получение займов | 240000 | ||||||||
|
Возврат
во внешнюю
среду |
-60000 | -60000 | -60000 | -60000 | 0 | ||||
|
Возврат
процентов
по обслуживанию |
-36975 | -26775 | -16575 | -6375 | 0 | ||||
|
Выплата
дивидендов
во внешнюю
|
-8816,666667 | -8816,666667 | -8816,666667 | -8816,666667 | -9116,666667 | ||||
|
Денежный
поток от финансовой
|
0 | 0 | 0 | 240000 | -105791,6667 | -95591,66667 | -85391,66667 | -75191,66667 | -9116,666667 |
| Денежный поток проекта | -26000 | -26000 | -10000 | -26167 | 368521 | 423271 | 449616 | 472960 | 582035 |
| Коэффициент дисконта | 1,000 | 0,959 | 0,919 | 0,881 | 0,727 | 0,620 | 0,529 | 0,451 | 0,384 |
|
Дисконтированный
денежный |
-26000 | -24924 | -9189 | -23049 | 267947 | 262421 | 237692 | 213202 | 223723 |
NPV =1121824IRR=431%PI=14,49
2.4 Оценка коммерческой эффективности проекта в целом
Таблица 2.11. Коммерческая эффективность проекта в целом.
| № | Наименование показателя | Значение показателя по периодам | ||||||||
| 1 | 2 | 3 | 4 | 5 | 6 | |||||
| 1 кв | 2 кв | 3 кв | 4 кв | |||||||
| 1 | Вложения в основные средства | -26000 | -26000 | -10000 | -252000 | -3000 | ||||
| 2 | Продажа активов | 21060 | ||||||||
| 3 | Изменения в оборотном капитале | 0 | 0 | 0 | -14166,66667 | -50291,66667 | -3250 | -3250 | -3250 | 0 |
| 4 |
Эффект
от инвестиционной
|
-26000 | -26000 | -10000 | -266166,6667 | -50291,66667 | -3250 | -3250 | -6250 | 21060 |
| 5 | Выручка | 0 | 0 | 0 | 0 | 773500 | 812500 | 851500 | 890500 | 929500 |
| 6 | Материальные затраты | 0 | 0 | 0 | 0 | -200500 | -214050 | -227600 | -241150 | -254700 |
| 7 | Оплата труда с начислениями | 0 | 0 | 0 | 0 | -135000 | -147000 | -159000 | -171000 | -183000 |
| 8 | Налог | 95003,52 | 97428,96 | 99854,4 | 102279,84 | 104705,28 | ||||
| 9 |
Эффект
от операционной
|
342996,48 | 354021,04 | 365045,6 | 376070,16 | 387094,72 | ||||
| 10 | Суммарный денежный поток | -26000 | -26000 | -10000 | -266166,6667 | 292704,8133 | 350771,04 | 361795,6 | 369820,16 | 408154,72 |
| 11 | Коэффициент дисконта | 1,000 | 0,959 | 0,919 | 0,881 | 0,727 | 0,620 | 0,529 | 0,451 | 0,384 |
| 12 |
Дисконтированный
поток реальных
|
-26000 | -24923,59424 | -9189,135355 | -234458,3146 | 212822,1556 | 217472,4217 | 191265,7588 | 166708,6044 | 156886,5611 |
NPV=650584,46 IRR= 95,91% PI=3,21 DPBP=2,38
Таблица 2.12. Коммерческая эффективность проекта в целом с учетом распределения
| № | Наименование показателя | Значение показателя по периодам | ||||||||
| 1 | 2 | 3 | 4 | 5 | 6 | |||||
| 1 кв | 2 кв | 3 кв | 4 кв | |||||||
| 1 | Инвестиции в СМР | -26000 | -26000 | -10000 | ||||||
| 2 | Коэффициент распределения | 1,022 | 1,022 | 1,022 | ||||||
| 3 | Продажа активов | 21060 | ||||||||
| 4 | Коэффициент распределения | 1 | ||||||||
| 5 | Инвестиции в основные фонды | -252000 | -3000 | |||||||
| 6 | Коэффициент распределения | 1,041 | 1 | |||||||
| 7 | Изменения в оборотном капитале | 0 | 0 | 0 | -14166,66667 | -50291,66667 | -3250 | -3250 | -3250 | |
| 8 | Коэффициент распределения | 1,000 | 1,086 | 1,086 | 1,086 | 1,086 | ||||
| 9 |
Эффект
от инвестиционной
|
-26561,4469 | -26561,4469 | -10215,94112 | -276408,6188 | -54635,68214 | -3530,723452 | -3530,723452 | -6530,723452 | |
| 10 | Эффект от операц. деят-ти | 0 | 0 | 0 | 0 | 342996,48 | 354021,04 | 365045,6 | 376070,16 | 387094,72 |
| 11 | Коэффициент распределения | 1,086 | 1,086 | 1,086 | 1,086 | 1,086 | ||||
| 12 |
Эффект
от операционной |
0 | 0 | 0 | 0 | 372623,2972 | 384600,1196 | 396576,9419 | 408553,7642 | 420530,5865 |
| 13 | Поток реальных денег | -26561,4469 | -26561,4469 | -10215,94112 | -276408,6188 | 317987,6151 | 381069,3961 | 393046,2184 | 402023,0408 | 420530,5865 |
| 16 | Коэффициент дисконта | 1,000 | 0,959 | 0,919 | 0,881 | 0,727 | 0,620 | 0,529 | 0,451 | 0,384 |
| 17 |
Дисконтированный
поток реальных
|
-26561,4469 | -25461,79712 | -9387,56657 | -243480,1462 | 231204,9772 | 236256,9168 | 207786,6155 | 181225,1124 | 161643,5982 |
2.5 Эффективность участия предприятия в проекте (Акционерного капитала)
Таблица 2.13.
| № | Наименование показателя | Значение показателя по периодам | ||||||||
| 1 | 2 | 3 | 4 | 5 | 6 | |||||
| 1 кв | 2 кв | 3 кв | 4 кв | |||||||
| 1 |
Денежные
потоки от
операционной |
0 | 0 | 0 | 0 | 312051 | 331612 | 351173 | 370735 | 387095 |
| 2 |
Денежные
потоки от
инвестиционной |
-26000 | -26000 | -10000 | -266167 | -50292 | -3250 | -3250 | -6250 | 21060 |
| 3 |
Потоки
от финансовой
|
|||||||||
| 4 | Акционерный капитал | 26000 | 26000 | 10000 | 26167 | |||||
| 5 | Долгосрочные кредиты | 240000 | ||||||||
| 6 | Выплаты в погашение кредита | -60000 | -60000 | -60000 | -60000 | 0 | ||||
| 7 | Выплата дивидендов | -8817 | -8817 | -8817 | -8817 | -9117 | ||||
| 8 | Суммарный денежный поток | 0 | 0 | 0 | 0 | 192942 | 259545 | 279107 | 295668 | 399038 |
| 9 |
Поток
для оценки
эффективности |
-26000 | -26000 | -10000 | -26167 | 192942 | 259545 | 279107 | 295668 | 399038 |
| 10 | Коэффициент дисконта | 1,000 | 0,959 | 0,919 | 0,881 | 0,727 | 0,620 | 0,529 | 0,451 | 0,384 |
| 11 |
Дисконтированный
денежный |
-26000,00 | -24923,59 | -9189,14 | -23049,44 | 140285,99 | 160913,91 | 147551,66 | 133282,08 | 153382,30 |
NPV=652 253,8 IRR=243% PI=8,84 DPBP=1,65
2.6 Эффективность с позиции кредитора
Таблица 2.14.
| № | Наименование показателя | Значение показателя по периодам | |||||
| 0 | 1 | 2 | 3 | 4 | 5 | ||
| 1 | Выплаты | -240000 | 0 | 0 | 0 | 0 | 0 |
| 2 | Поступления: проценты | 0 | 36975 | 26775 | 16575 | 6375 | 0 |
| 3 | Возврат кредита | 0 | 60000 | 60000 | 60000 | 60000 | 0 |
| 4 | Денежный поток | -240000 | 96975 | 86775 | 76575 | 66375 | 0 |
| 5 | Коэффициент дисконта | 1,000 | 0,905 | 0,819 | 0,741 | 0,671 | 0,607 |
| 6 |
Дисконтированный
денежный |
-240000 | 87760,181 | 71067,34096 | 56754,48294 | 44520,0273 | 0 |
PI=1,08 IRR=14,61% NPV=20102,032
2.7 Эффективность с позиции акционера
Таблица 2.15. 1 вариант.
| № | Наименование показателя | Значение показателя по периодам | ||||||||
| 1 | 2 | 3 | 4 | 5 | 6 | |||||
| 1кв. | 2кв. | 3кв. | 4кв. | |||||||
| 1 | Выплаты | -26000 | -26000 | -10000 | -26166 | 0 | 0 | 0 | -3000 | 0 |
| 2 |
Поступления: дивиденды |
8816 | 8816 | 8816 | 8816 | 9116 | ||||
| 3 | продажа акций | 124000 | ||||||||
| 4 | Денежный поток | -26000 | -26000 | -10000 | -26166 | 8816 | 8816 | 8816 | 5816 | 133116 |
| 5 |
Коээфициент дисконта |
1,000 | 0,905 | 0,819 | 0,741 | 0,671 | 0,607 | 0,549 | 0,497 | 0,450 |
| 6 |
Дисконтирован ный
денежный |
-26000,00 | -23529,41 | -8189,84 | -19393,74 | 5913,65 | 5351,72 | 4843,18 | 2891,60 | 59887,23 |
|
IRR= 15% NPV= 1774,38 PI=1,023 |
Таблица 2.16. 2 вариант. Максимальные дивиденды.
| № | Наименование показателя | Значение показателя по периодам | ||||||||
| 1 | 2 | 3 | 4 | 5 | 6 | |||||
| 1 кв. | 2 кв. | 3 кв. | 4кв. | |||||||
| 1 |
Распределяемая
чистая прибыль
|
0 | 0 | 0 | 0 | 144559 | 211162 | 230723 | 247285 | 350955 |
| 2 | Остаток амортизации | 0 | 0 | 0 | 0 | 57200 | 57200 | 57200 | 57200 | 57200 |
| 2а |
Наращенный
остаток |
57200 | 114400 | 171600 | 228800 | 286000 | ||||
| 3 |
Доходы
от реализации
активов в конце |
21060 | ||||||||
| 4 | Итого приток денег: | 0 | 0 | 0 | 0 | 144559 | 211162 | 230723 | 247285 | 658015 |
| 5 | Расходы на приобретение акций | -26000 | -26000 | -10000 | -26167 | 0 | 0 | 0 | -3000 | 0 |
| 6 | Налог на дивиденды | 0 | 0 | 0 | 0 | -13010 | -19005 | -20765 | -22256 | -31586 |
| 7 | Итого отток денег: | -26000 | -26000 | -10000 | -26167 | -13010 | -19005 | -20765 | -25256 | -31586 |
| 8 | Денежный поток по акциям | -26000 | -26000 | -10000 | -26167 | 131549 | 192157 | 209958 | 222029 | 626429 |
| 9 | Коэффициент дисконта | 1,000 | 0,959 | 0,919 | 0,881 | 0,727 | 0,620 | 0,529 | 0,451 | 0,384 |
| 10 | Дисконтированный денежный поток | -26000 | -24924 | -9189 | -23049 | 95647 | 119134 | 110996 | 100087 | 240787 |
|
IRR=180% NPV=583489 PI=8,02 |
Сводная таблица показателей эффективности инвестиционного проекта.
Таблица 2.17.
| NPV | IRR | PI | DРВР | |
|
Оценка
общественной
|
937685 | 129% | 4,183 | |
|
Региональная
эффективность
|
1121824 | 431% | 14,490 | |
|
Коммерческая
оценка
эффективности |
650584 | 95,91% | 3,209 | 2,38 |
| Коммерческая эффективность проекта в целом с учетом распределения | 713226 | 100,58% | 3,339 | |
|
Эффективность
участия предприятия
в проекте
|
652254 | 243% | 8,843 | 1,65 |
| Эффективность участия предприятия в проекте( Акционерного капитала) с учетом распределения | 707446 | 186% | 9,334 | 1,61 |
| Эффективность с позиции кредитора | 20102 | 15% | 1,084 | |
| Эффективность с позиции акционера | 1774 | 15% | 1,023 | |
|
Эффективность
с позиции
акционера
|
583489 | 180% | 8,016 |
3. Сравнение двух инвестиционных проектов различной продолжительности.
В реальной жизни вполне вероятна ситуация, когда необходимо сравнивать проекты разной продолжительности. Речь может идти как о независимых, так и об альтернативных проектах. Так как ценность денежных потоков в разные периоды различна, то оценивать эти проекты по их NPV нельзя. Чтобы исключить разницу в сроках, применяют следующие методы: 1) метод кратности и 2) метод повторяемости бесконечное количество раз.
Имеются данные по двум инвестиционным проектам, необходимо выполнить анализ двумя, ставку дисконтирования принять равной 10%.
Таблица 3.1. Исходные данные
|
Период осуществления |
Чистый результат по проектам | |
| А | В | |
| 0 | -205 | -205 |
| 1 | 95 | 90 |
| 2 | 165 | 95 |
| 3 | 125 | |
Таблица 3.2. Расчет NPV по проектам
| Период существование проекта | СД | PV | PV | NPV(2,3) | NPV(3,2) | NPV(2,+) | NPV(3,+) |
| А | Б | А | Б | А | Б | ||
| 0 | 1,00 | -205,00 | -205,00 | 17,73 | 49,24 | 102,14 | 198,02 |
| 1 | 0,91 | 86,36 | 81,82 | 14,65 | 40,70 | ||
| 2 | 0,83 | 136,36 | 78,51 | 12,11 | |||
| 3 | 0,75 | 0,00 | 93,91 | ||||
|
NPV |
17,73 |
49,24 |
44,49 |
89,94 |
Проект Б более предпочтителен,т.к. его NPV больше.
Необходимо рассчитать NPV приведенных потоков. Наименьшее кратное равно 6.
| ПРОЕКТ А | |||||||
| NPV | 0 | 1 | 2 | 3 | 4 | 5 | 6 |
| 17,73 | -205,00 | 95,00 | 165,00 | ||||
| 14,65 | -205,00 | 95,00 | 165,00 | ||||
| 12,11 | -205,00 | 95,00 | 165,00 | ||||
|
44,49 |
|||||||
| ПРОЕКТ Б | |||||||
| NPV | 0 | 1 | 2 | 3 | 4 | 5 | 6 |
| 49,24 | -205,00 | 90,00 | 95,00 | 125,00 | |||
| 40,70 | -205,00 | 90,00 | 95,00 | 125,00 | |||
|
89,94 |
Проект А
NPV 0 1 2 3 4 5 6
44,49 -205 95 165
36.76 44.49/(1+0,1)2 -205 95 165
30.38 44.49/(1+0,1)4 -205 95 165
∑=111.63
Проект В
89,94 -205 90 95 125
67.5 89.84/(1+0,1)3 -205 90 95 125
∑=157.4
Из расчетов видно, что суммарное NPV по проекту А (111.63) меньше, чем по проекту В (157.4), значит проект В является более предпочтительным.
Рассмотренную методику можно упростить в вычислительном плане с помощью метода повторяемости бесконечное количество раз. В этом случае число слагаемых в формуле расчета суммарной NPV будет стремиться к бесконечности, и искомая величина может быть найдена по известной формуле для бесконечно убывающей геометрической прогрессии:
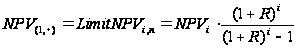
Из двух сравниваемых проектов проект, имеющий большее значение кумулятивной NPV, является предпочтительным.
Рассчитаем NPV проектов:
NPV(1,+) = 44,49*((1+0,1)2/((1+0,1)2-1) =256,3
NPV(1,+) = 89,94*((1+0,1)2/((1+0,1)2-1) = 518,2
Как видно, NPV проекта В больше NPV проекта А, поэтому проект В предпочтительней.
В результате проведения анализа по двум этим методам можно сделать вывод, что проект А лучше по каждому из методов.
4. Оценка эффективности портфельного инвестирования
В практике могут возникать ситуации, когда организация может инвестировать одновременно несколько проектов. При ограничении финансовых ресурсов возникает задача оптимизации инвестиционного портфеля. Недостаток финансовых ресурсов может носить характер абсолютного ограничения, когда нет возможности инвестировать свыше определенной суммы и временного, когда ресурсы ограничены по периодам.
Провести оценку эффективности портфельного инвестирования.
4.1) Составить инвестиционный портфель, максимизирующий суммарный возможный прирост капитала и проверить несколько других комбинаций. Проекты поддаются дроблению. Индекс доходности допускается рассчитать упрощенно.
Таблица 4.1. Исходные данные
| Возможность инвестировать | а) | б) |
| 65 | 110 |
Таблица 4.2. Расчет индекса доходности
| Показатель | Проект | |||
| А | Б | В | Г | |
| Инвестиции | 32 | 42 | 56 | 29 |
| Чистая приведенная стоимость | 6,69 | 8,23 | 7,16 | 5,95 |
| Индекс доходности | 1,209 | 1,196 | 1,128 | 5,950 |
Индекс доходности = (Инвестиции + ЧПС)/Инвестиции
| Индекс доходности по убыванию | ||||
| Проект | Г | В | А | Б |
| Индекс доходности | 5,950 | 1,128 | 1,209 | 1,196 |
Суммарный объем инвестиции превышает имеющиеся у компании ресурсы. Необходимо составить инвестиционный портфель, максимизируя суммарный возможный прирост капитала. Проекты поддаются дроблению.
Плавная оптимизация допускает возможность реализовывать не только целиком каждый проект, но и любую его часть. При этом берется к рассмотрению соответствующая доля инвестиций и доходов. Методика расчета портфеля инвестиций включает следующие операции:
- проекты упорядочиваются по убыванию индекса доходности;
- в инвестиционный портфель включаются первые проекты, которые в сумме в полном объеме могут быть профинансированы компанией;
- очередной проект берется в той части в которой он может быть профинансирован.
В нашем примере по убыванию индекса доходности проекты упорядочиваются следующим образом: А, Г, В, Б.
Наиболее оптимальным будет следующий набор инвестиций для варианта А:
Таблица 4.3.
| Наиболее оптимальным будет следующий набор инвестиций для варианта а) | |||
| Проект | Инвестиции | Часть инвестиций, включаемых в портфель, % | NPV |
| Г | 29 | 100 | 5,95 |
| В | 31 | 55,36 | 3,96 |
| Итого | 60 | 9,91 | |
Для варианта В с возможностью инвестировать 110ед.:
Таблица 4.4.
| Наиболее оптимальным будет следующий набор инвестиций для варианта б) | |||
| Проект | Инвестиции | Часть инвестиций, включаемых в портфель, % | NPV |
| Г | 29,00 | 100,00 | 5,95 |
| В | 56,00 | 100,00 | 7,16 |
| А | 9,00 | 28,13 | 1,88 |
| Итого | 94,00 | 14,99 | |
Любая другая комбинация уменьшает суммарную NPV.
4.2) Составить инвестиционный портфель, максимизирующий суммарный возможный прирост капитала. Проекты не поддаются дроблению.
Возможны следующие сочетания проектов в портфеле:
Таблица 4.5.
| Вариант | Суммарные инвестиции | Суммарная NPV |
| А+Б | 74 | 14,92 |
| А+Г | 61 | 12,64 |
| Б+В | 98 | 15,39 |
| Б+Г | 71 | 14,18 |
| В+Г | 85 | 13,11 |
Оптимальным является инвестиционный портфель, включающий проекты Б и В.
4.3.) Составить оптимальный инвестиционный портфель на два года. Фактор дисконта принять равным 0,9091.
Рассчитаем потери NPV в случае если каждый из анализируемых проектов будет отсрочен к исполнению на год:
Таблица 4.6.
| Проект | NPV в году 1 | Фактор дисконта | NPV в году 0 | Потеря NPV | Величина отложенных инвестиций | Индекс возможных потерь |
| А | 6.84 | 0.9091 | 6,08 | 0,1901 | 32 | 0,0649 |
| Б | 3.36 | 7,48 | 0,1781 | 42 | 0,0459 | |
| В | 8.34 | 6,51 | 0,1162 | 56 | 0,0669 | |
| Г | 4.35 | 5,41 | 0,1865 | 29 | 0,0774 |
Наименьшие потери будут в случае, когда отложен к исполнению проект Г, затем последовательно В, А и Б. Таким образом, инвестиционный портфель первого года должен включать проекты Г и Б в полном объеме, а также часть проекта В. Оставшуюся часть проекта В и проект А следует включить в план второго года. (табл.4.7.).
Таблица 4.7.
| Проект | Инвестиции | Часть инвестиций, включаемых в портфель,% | NPV | Потери |
| А) Инвестиции первого года | ||||
| Г | 37 | 100 | 5,95 | 0,161 |
| А | 63 | 196,88 | 13,17 | 0,209 |
| Всего | 100 | 19,12 | ||
| Б) инвестиции второго года | ||||
| А | 2 | 6,25 | 0,38 | 0,190 |
| В | 56 | 100 | 6,51 | 0,116 |
| Б | 42 | 100 | 7,48 | 0,178 |
| Всего | 100 | 14,37 | ||
Суммарная NPV за два года при таком формировании портфелей составит 33,49, а общие потери 0,854.
5. Оценка проектов в условиях рационирования капитала.
Основой большинства инвестиционных проектов является привлечение капитала через эмиссию ценных бумаг. Второй способ – через кредит, что сопровождается высокими процентными ставками и условиями по возврату кредита.
В ситуации, когда первый и второй путь невозможны, единственный выход – проведение политики рационирования капитала, то есть развитие в условиях жестко ограниченных объемов инвестиций, когда приходится отвергать даже те проекты, которые имеют положительное NPV. При этом компания решает задачу наиболее выгодного использования временно ограниченных денежных ресурсов ради максимизации своей будущей ценности.
5.1. Выбор инвестиционных проектов при краткосрочном дефиците средств.
В ситуации краткосрочного дефицита (до 1 года) фирма тем не менее может вложить средства, не инвестированные в рамках рассматриваемого набора проектов, в иную сферу с доходностью не ниже стоимости собственного капитала. При этом руководство не опасается необходимости резервировать реинвестированные средства из-за нехватки ресурсов в будущем.
Таблица 5.1. Исходные данные
| Денежные потоки | |||||||||
| К | Вариант | Собственные инвестиционные средства | Первоначаль-ные инвестиции | 1 | 2 | 3 | 4 | 5 | |
| А | 1528 | 728 | 478 | 1028 | 678 | 528 | |||
| 28 | 23 | 2128 | Б | 1028 | 828 | 528 | 328 | 228 | 128 |
| Рационирование один год R = 10% |
| Рационирование два года R2 = 20%, R1 = 15%, R0 = 10 % |
| Рационирование три года R3 = 25%, R2 = 20%, R1 = 15%, R0 = 10 % |
Компания имеет 2128 собственных средств и в текущем году нет возможности привлечь дополнительные средства. Стоимость капитала, определяемая как минимально возможная доходность использования средств, равна 10%.
Суммарная стоимость двух проектов превышает собственные средства на 428. Надо выбрать 1 проект. Поэтому остаток средств будет вложен фирмой на стороне с доходностью не менее 10%.
Выгода от инвестирования будет равна денежным средствам, которые находятся в ее распоряжении в конце первого года инвестирования за счет отдачи на вложения в соответствующие проекты (собственные) и отдачи 'на стороне'.

0 1 2 3 4 5
WA=(2128 – 1538)*(1 + 0,1) + 728 + 478/1,1 + 1028/1,12 + 678/1,13 + 528/1,14 = 3531,15
WВ=(2128 - 1028)*(1 + 0,1) + 828 + 528/1,1 + 328/1,12 + 228/1,13 + 128/1,14 = 3047,8
Если бы компания вообще не стала инвестировать собственный проект, то в конце периода рационирования получила бы доход:
W = 2128 * (1