Управління економічним розвитком підприємства
В результаті аналізу діяльності підприємства були визначені головні стратегічні цілі ЗАТ ”Піонтекс”:
збільшення обсягів виробництва;
підвищення рентабельності виробництва за рахунок зростання продуктивності праці;
оптимізація структури продукції у відповідності з вимогами ринку.
Для оцінки рівня економічного розвитку підприємства необхідно грамотно сформулювати стратегію і чітко визначені стратегічні цілі. Анкетування та інтерв’ювання керівництва ЗАТ „Піонтекс”, а також детальне ознайомлення з умовами і методами роботи дозволили скласти ЗСП для підприємства (табл.2.8).
Таблиця 2.8
ЗСП для підприємства ЗАТ „Піонтекс”
| Складова ЗСП | Стратегічна ціль | Показник |
| Фінанси |
Підвищення прибутку Збільшення обсягів виробництва Підтримка стабільності |
Доход від реалізації продукції Обсяг виготовленої продукції Сукупні витрати Основні фонди |
| Клієнти |
Розширення долі внутрішнього ринку Чітке виконання замовлень клієнтів |
Доход від нових клієнтів Збитки від втрати клієнтів Витрати на рекламу |
| Бізнес-процеси |
Виробництво нових видів продукції Виконання нестандартних замовлень |
Собівартість готової продукції Витрати на розробку нових видів продукції Продуктивність праці Сукупні витрати на виробничо-технічний розвиток |
| Навчання та розвиток персоналу | Зростання професіоналізму працівників |
Сукупні витрати на навчання Фонд оплати праці |
Після аналізу фінансових звітностей та іншої інформації щодо діяльності ЗАТ „Піонтекс" отримаємо чисельні значення для визначення поточного, цільового та прогнозного станів і обчислення інтегрованого показника розвитку (табл.2.9 - 2.11).
Таблиця 2.9
Чисельні значення обраних показників фінансової складової ЗАТ „Піонтекс”
| Рік | Фінанси - І | |||
| Доход від реалізації продукції 1 |
Обсяг виготовленої продукції 2 |
Основні фонди 3 |
Сукупні витрати 4 |
|
| 2001 | 1733,6 | 326,5 | 936 | 1525,6 |
| 2002 | 1806 | 389,7 | 1025 | 1776 |
| 2003 | 2151,3 | 422,7 | 1239 | 2001,4 |
| 2004 | 2839 | 488,9 | 1599 | 2766 |
| 2005 | 3562 | 553,1 | 1812 | 3271,5 |
| 2006 | 3894 | 630,8 | 2128 | 3685,1 |
| 2007 | 4257 | 761,3 | 2525 | 4180,5 |
Відобразимо динаміку фінансових показників ЗАТ „Піонтекс" протягом 2001-2007 років на рис.2.8
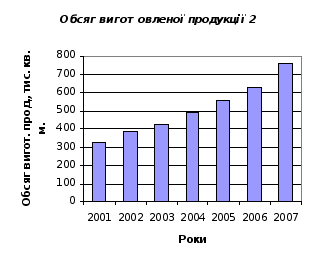
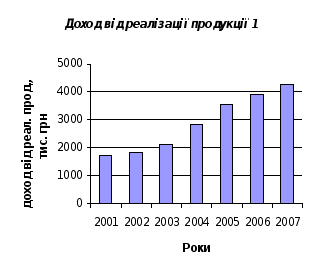
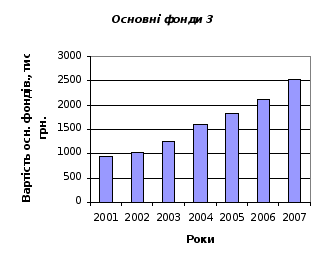
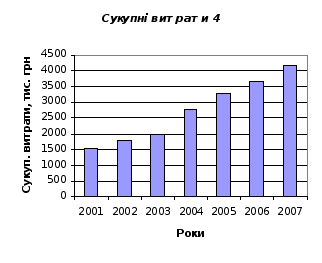
Рис.2.8 Динаміка показників фінансової складової
Отже, проаналізувавши дані фінансової звітності, я прийшла до висновку, що показники, які є головними детермінантами розвитку підприємства у фінансовому аспекті, щороку зростали.
Зокрема, доход від реалізації продукції та обсяг виготовленої продукції зростали досить швидкими темпами. Це відбувалося за рахунок збільшення кількості замовлень, активізації рекламної діяльності та зосередження на більш повному задоволенні потреб клієнтів ЗАТ „Піонтекс".
Таблиця 2.10
Чисельні значення обраних показників складової бізнес-процеси ЗАТ „Піонтекс”
| Рік | Бізнес-процеси - ІІ | |||
| Продуктивність праці 5 | Собівартість готової продукції 6 | Сукупні витрати на виробничо-технічний розвиток 7 | Витрати на розробку нових видів продукції 8 | |
| 2001 | 6,15 | 4,32 | 186,1 | 19,83 |
| 2002 | 6,87 | 4,41 | 228,9 | 21,4 |
| 2003 | 7,15 | 4,48 | 281,3 | 27,5 |
| 2004 | 7,9 | 4,62 | 326,4 | 38,1 |
| 2005 | 9,45 | 4,8 | 350 | 41,5 |
| 2006 | 9,91 | 4,95 | 384,2 | 49,6 |
| 2007 | 10,5 | 5,11 | 410,3 | 55,6 |
Відобразимо динаміку показників складової бізнес-процеси ЗАТ „Піонтекс" протягом 2001-2007 років на рис.2.9
Як видно з рис.2.9, продуктивність праці на підприємстві зростала не великими темпами, з кожним роком розвивалася діяльність з розробки нових видів продукції, а собівартість основної продукції (синтепона) зростала з кожним роком швидкими темпами.
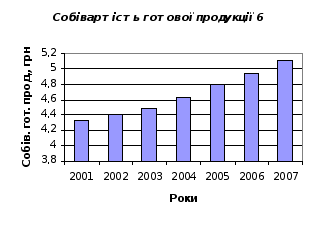
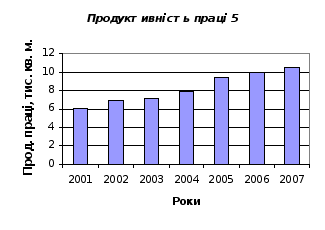
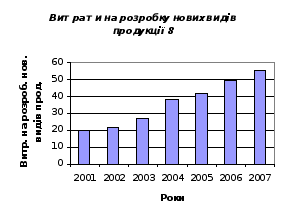
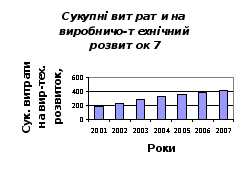
Рис.2.9 Динаміка показників складової бізнес-процеси
Таблиця 2.11
Чисельні значення обраних показників клієнтської складової ЗАТ „Піонтекс”
| Рік | клієнти - ІІІ | ||
| Доход від нових клієнтів 9 | Збитки від втрати клієнтів 10 | Витрати на рекламу 11 | |
| 2001 | 1,21 | 5,2 | 1,53 |
| 2002 | 1,57 | 4,97 | 1,69 |
| 2003 | 2,13 | 4,82 | 1,78 |
| 2004 | 5,97 | 4,01 | 2,1 |
| 2005 | 6,49 | 3,89 | 2,54 |
| 2006 | 8,51 | 3,58 | 2,99 |
| 2007 | 10,31 | 3,23 | 3,2 |
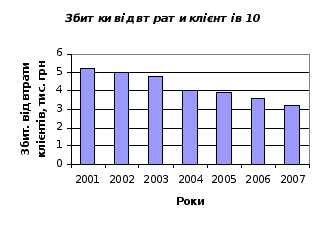
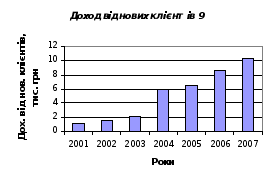
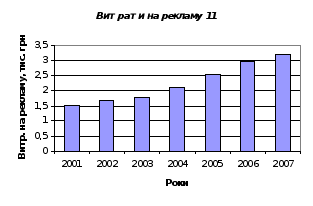
Рис.2.10 Динаміка показників клієнтської складової
Відобразимо динаміку показників клієнтської складової ЗАТ „Піонтекс" протягом 2001-2007 років на рис.2.10
Дослідивши характер зміни показників клієнтської складової товариства протягом 2001-2007 років, я з’ясувала, доход від нових клієнтів різко почав зростати з 2004 року, коли на підприємстві було налагоджено лінію з виробництва синтепону, адже це дуже важливий та необхідний нетканий матеріал.
Аналізуючи збитки від втрати клієнтів, необхідно відмітити, що протягом аналізованого періоду спостерігалася тенденція до їх скорочення. Це загалом відбувалося загалом за рахунок купівлі у 2004 році нового обладнання, завдяки якому стало можливим виробляти неткані полотна з широким діапазоном зміни їх параметрів. Зі встановленням такого обладнання, ЗАТ „Піонтекс" змогло у більшому обсязі задовольняти потреби своїх клієнтів. Адже, дуже часто клієнти хочуть замовити продукцію з нестандартними характеристиками (різною шириною рулону, щільністю полотна).
Витрати товариства на рекламу демонструють тенденцію до зростання. З 2004 року вони збільшувалися швидшими темпами, що було обумовлено участю у багатьох виставкових заходах, зокрема у виставках промислових виробників, спрямованих на створення знання про марку та формування позитивного іміджу підприємства на ринку нетканих матеріалів.
Таблиця 2.12
Чисельні значення обраних показників складової навчання та розвиток персоналу ЗАТ „Піонтекс”
| Рік | навчання та розвиток персоналу - ІV | |
| Сукупні витрати на навчання 12 | Фонд о/п 13 | |
| 2001 | 5,03 | 313,1 |
| 2002 | 7,62 | 425,8 |
| 2003 | 10,32 | 516,4 |
| 2004 | 15,27 | 705,1 |
| 2005 | 17,02 | 958,6 |
| 2006 | 18,37 | 1209,8 |
| 2007 | 19,64 | 1259,6 |
Відобразимо динаміку показників складової навчання та розвиток персоналу ЗАТ „Піонтекс" протягом 2001-2007 років на рис.2.11
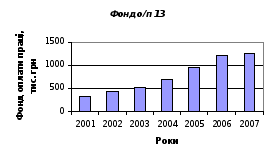
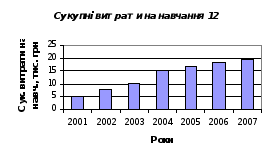
Рис.2.11 Динаміка складової навчання та розвитку персоналу
Як бачимо з рис.2.11, сукупні витрати на навчання зростали з кожним роком, однак темп їх зростання почав уповільнюватися починаючи з 2004 року. Це є свідченням того, підприємство стало менш зосередженим на навчанні своїх працівників, поглибленні їх професійних знань, вмінь та навичок. Така тенденція є тривожною. Тому, можна стверджувати, що підприємство не досить уваги приділяє навчанню та підвищенню кваліфікації працівників, що є перешкодою на шляху економічного розвитку підприємства в цілому.
Проаналізувавши зміну розміру фонду оплати праці на підприємстві, можна зробити висновок, що він зростав щороку, однак таке зростання було викликане не суттєвим підвищенням заробітної плати працівників, а збільшенням їх штату.
В результаті аналізу було встановлено, що система винагородження і мотивації на ЗАТ „Піонтекс" пов’язана не зі стратегічними цілями, а з річними фінансовими показниками.
На підприємстві переважно використовується метод нарахування заробітної плати, який полягає у виплаті погодинної ставки. На мою думку, такий метод є застарілим, не враховує продуктивність праці робітників, не є прогресивним та не стимулює до більш ефективної діяльності.
Для визначення рівня економічного розвитку ЗАТ „Піонтекс" застосуємо кореляційний аналіз.
Коефіцієнти кореляції будемо визначати за формулою (2.1):
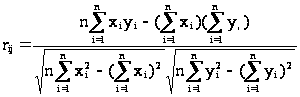 (2.1)
між показниками складових І - ІІ, І - ІІІ, І - IV, ІІ - ІІІ, ІІ - IV, ІІІ - ІV. Це дозволить уникнути високої взаємної корельованості показників в одній складовій (мультиколінеарності).
Ми визначили 13 показників збалансованої системи. Перша і друга складові містять по чотири показники, третя - три, і четверта - два показника:

Показник економічного розвитку підприємства розраховуємо за формулою (2.2):
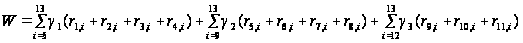 (2.2)
Значення
вагових коефіцієнтів
 визначено
експертно-аналітичним
шляхом для
галузі нетканих
матеріалів:
Y1 = 0,015,Y2 = 0,01,Y3 = 0,01.
За допомогою комп’ютерної програми Excel визначимо показники кореляції між вказаними елементами складових (див. Додаток А), та на їх основі розрахуємо рівень економічного розвитку ЗАТ „Піонтекс" протягом 2005 - 2007 років. В результаті розрахунків ми отримали наступні значення комплексного показника економічного розвитку підприємства (табл.2.13).
Таблиця 2.13
Показники економічного розвитку за 2005 - 2007 роки
| Рік | 2005 | 2006 | 2007 |
| W | 0,77778 | 0,78246 | 0,78338 |
Проведені раніше дослідження показника розвитку як функції багатьох змінних, визначили п’ять рівнів економічного розвитку підприємств легкої промисловості (табл.2.14).
Таблиця 2.14
Рівні економічного розвитку підприємств
| Галузь | І рівень | ІІ рівень | ІІІ рівень | ІVрівень | V рівень |
| Легка промисловість |
|
|
|
|
|


Характеристики підприємств для кожного рівня екеномічного розвитку:
І рівень - підприємства, що мають найвищу ймовірність настання банкрутства;
ІІ рівень - підприємства, яким загрожує банкрутство, вони потребують розробки антикризових заходів;
ІІІ рівень - підприємствам банкрутство не загрожує, характеризуються в динаміці набуттям (підтриманням) рівномірності зростання економічного розвитку;
ІV рівень - підприємства характеризуються стійкою динамікою економічного розвитку;
V рівень - високотехнологічні, конкурентоспроможні підприємства, які задовольняють всім потребам акціонерів, споживачів і працівників.
Отже,
діагностика
діяльності
ЗАТ „Піонтекс"
показала, що
значення показника
економічного
розвитку протягом
2001-2007 рр. належить
проміжку
 .
Тому це підприємство
має ІІІ рівень
економічного
розвитку. Однак
ці значення
суттєво не
змінюються
на протязі
2005-2007 років і дуже
повільно прямують
в напрямку
одиниці, що
говорить про
невелику швидкість
розвитку
підприємства.
А значить, необхідно
звернути увагу
на основні
проблеми, що
стоять на шляху
економічного
розвитку ЗАТ
„Піонтекс”.
Провівши детальний аналіз діяльності ЗАТ “Піонтекс" за 2001-2007 рр., визначивши загальні тенденції його розвитку, оцінивши досягнуті результати, ми можемо перейти до більш глибокого аналізу процесів його розвитку. З цією метою нами буде використана описана у теоретичному розділі роботи методика індексного аналізу Р.М. Петухова.
Як вже відзначалося раніше, методика індексного аналізу передбачає розрахунок чотирьох аналітичних індикаторів, співвідношення між якими визначають інтенсивність і якість розвитку підприємств. Ключовим постулатом цієї методики є необхідність забезпечення інтенсивного (прогресивного) стабільно швидкого розвитку. При цьому негативним слід розцінювати як сповільнення цього розвитку, так і зміна його якості на екстенсивний.
Методика базується на чотирьох аналітичних індикаторах розвитку, але враховуючи економічний зміст запропонованих показників, на наш погляд, використання d-коефіцієнту є недостатньо обґрунтованим, так як не несе у собі реальних економічних процесів.
Відповідно до методики індексного аналізу дослідження розвитку підприємства слід розпочинати з розрахунку індексів виробництва нетканих матеріалів підприємством за 2004-2007 рр. Але з огляду на те, що у ринкових умовах фінансові результати та потенціал розвитку підприємств залежить насамперед не від обсягів виробництва, а від обсягів реалізованої на ринку продукції (тобто задоволенні потреб споживачів через ринок), ми будемо використовувати індекс реалізації продукції. Саме цей індикатор повинен служити одним з критеріїв розвитку підприємств.
Зростання обсягів виробництва і реалізації продукції може досягатися за допомогою різних методів: збільшення ціни реалізації продукції, стимулювання ринкового попиту, реалізації по бартеру чи під фінансові зобов’язання, управління витратами тощо. З усіх цих методів найбільше практичне значення, з позицій фінансових результатів діяльності, має система управління витратами. Саме вона лежить у центрі уваги більшості керівників підприємств та власників бізнесу. Цінові коливання та стимулювання ринкового попиту, що знов-таки призводять до зростання ціни, набагато менше керовані, ніж витрати підприємства. Звідси, обов’язковою умовою оцінки ефективності розвитку меблевих підприємств слід вважати розрахунок індексів зміни їх витрат.
Зростання витрат підприємств слід порівнювати зі змінами обсягів виробництва і реалізації продукції, що дозволить оцінити ефективність виробництва у кожен рік аналізованого періоду.
Динаміка індексів реалізації продукції, індексів витрат та ефективності діяльності підприємства за 2004-2007 рр. представлена у табл.2.15.
Таблиця 2.15
Індекси реалізації продукції, витрат та ефективності діяльності підприємства за 2004-2007 рр.
| № п/п | Назва індексу | 2004/2005 | 2005/2006 | 2006/2007 |
| 1. | Індекс реалізації продукції | 1,316 | 1,245 | 1,23 |
| 2. | Індекс витрат | 1,314 | 1,246 | 1,322 |
| 3. | Індекс ефективності підприємства | 1,002 | 0,999 | 0,93 |
На основі наведених у таблиці 2.15 даних можна зробити такі висновки щодо ефективності розвитку ЗАТ “Піонтекс" протягом 2004-2007 рр.:
За аналізований період спостерігається зростання обсягів реалізації продукції підприємства, що в основному зумовлено загальним збільшенням місткості ринку нетканих матеріалів України;
Темпи приросту обсягів реалізації продукції ЗАТ “Піонтекс" протягом останніх років стабільно скорочувалися у зв’язку із втратами потенційних клієнтів через зниження попиту на профільну продукцію підприємства;
зростання сукупних витрат відбувалося майже з однаковими темпами;
наведені значення індексу ефективності не дають вичерпного розуміння ефективності (якості) розвитку підприємства та повинні бути співставлені з раніше виявленими тенденціями.
Для більш повного аналізу ефективності і якості розвитку ЗАТ “Піонтекс" за 2004-2007 рр. слід визначити співвідношення змін ефективності його діяльності та зростання витрат для досягнення цих змін. Висновки щодо інтерпретації значень аналітичних індикаторів представлені у табл.2.16.
Таблиця 2.16
Визначення типу розвитку ЗАТ “Піонтекс" за 2004-2007 рр.
| Середні значення оціночних індексів | Тип розвитку підприємства | ||
| Ірп | Ів | Іеф | |
| 2,015 | 2,164 | 0,93 |
Екстенсивний регресивний розвиток Середньорічний темп зростання валових витрат діяльності підприємства становить 116,4% і випереджає темпи зростання обсягів реалізації продукції (101,5%). Така непропорційність зумовила менше за одиницю значення індексу ефективності (0,93). |
Отже, індексний аналіз економічного розвитку ЗАТ “Піонтекс" виявив тенденцію до зниження ефективності діяльності підприємства протягом 2004-2007 років, що обумовлює необхідність діагностики основних проблем, які стають на заваді ефективній роботі підприємства, та гальмують його економічний розвиток.
2.4 Визначення основних проблем економічного розвитку
Під час діагностики рівня економічного розвитку ЗАТ „Піонтекс" було встановлено, що підприємство має середній рівень економічного розвитку, однак за останні три роки темпи зростання даного показника були дуже повільними.
Тому доцільно буде визначити основні перешкоди, що заважають підприємству прогресивно розвиватися.
З метою чіткої ідентифікації проблем розвитку підприємств галузі нетканих матеріалів нами було проведено авторське опитування керівників і спеціалістів ЗАТ “Піонтекс”, які сформували емпіричну базу дослідження. Результати цього опитування дали змогу глибше усвідомити перешкоди успішному розвитку підприємства.
Отримана експертним шляхом інформація згрупована у дві основні групи:
Фактори зовнішнього середовища, що визначають розвиток підприємств галузі нетканих матеріалів України.
Фактори внутрішнього середовища, соціально-економічні характеристики, технологічні параметри тощо, які суттєво вплинули на процеси розвитку ЗАТ “Піонтекс”.
Основні зовнішні фактори, що перешкоджають розвитку підприємств галузі нетканих матеріалів, представлені у табл.2.17.
Таблиця 2.17
Фактори зовнішнього середовища, що перешкоджали розвитку підприємств галузі нетканих матеріалів у 2004-2007 рр.
| Фактор впливу | Сила впливу на ефективність розвитку підприємств, балів | |||||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | |
| Недосконалість правового поля господарювання | ||||||||||
| Неефективна податкова політика держави | ||||||||||
| Нестабільна суспільно-політична ситуація в країні | ||||||||||
| Нестабільний чи недостатній попит на профільну продукцію | ||||||||||
| Неефективна валютно-фінансова політика | ||||||||||
| Неприйнятні умови кредитування бізнесу | ||||||||||
| Неефективна митна політика держави | ||||||||||
| Погані умови страхування комерційних та майнових ризиків | ||||||||||
| Недоступність комерційної інформації, необхідної для прийняття рішень | ||||||||||
| Незадовільний стан ринкової інфраструктури | ||||||||||
| Низька ділова культура та недостатня надійність партнерів | ||||||||||
| Високий рівень конкуренції внутрішнього ринку | ||||||||||
| Високий рівень конкуренції зовнішнього ринку | ||||||||||
На основі проведеного аналізу можна зробити висновок, що на діяльність підприємств галузі нетканих матеріалів України за 2004-2007 рр. найбільше вплинули:
1) попит на профільну продукцію;
2) суспільно-політична ситуація у країні;
3) митна політика держави;
4) умови кредитування.
Отже, проаналізувавши особливості ринку нетканих матеріалів України, було встановлено, що основною проблемою українських виробників нетканих матеріалів є експансія імпортних товарів на українських ринках. Як вже зазначалося, темпи приросту внутрішнього виробництва нетканих матеріалів в нашій державі протягом останніх років дуже суттєво поступаються темпам приросту імпорту. Через неефективну митну політику вітчизняні виробники нетканих матеріалів є незахищеними та вразливими.
Однак якість імпортних нетканих матеріалів зазвичай є низькою. Тому, на мою думку, для того, щоб збільшити обсяги реалізації продукції підприємству необхідно зосередитися на підвищенні якості продукції. Адже, сьогодні споживачі надають перевагу якісним товарам, і готові платити за якість.
Нестабільність суспільно-політичної ситуації в країні дуже впливає на спроможність підприємства розвиватися, протягом останніх років такий вплив був негативним.
Стримуючим фактором на шляху до успішного економічного розвитку вітчизняних виробників нетканих матеріалів є погані умови кредитування бізнесу, що гальмує розвиток потенціальних можливостей підприємств даної галузі промисловості.
Дослідження внутрішніх характеристик діяльності ЗАТ “Піонтекс" проводилося на основі експертної оцінки цілого ряду показників, що дало змогу уникнути крайнього суб’єктивізму в оцінках. Так, економічну ефективність розвитку підприємства було проаналізована у таких аспектах: ефективність використання працівників, ймовірність банкрутства, матеріальна, сировинна та фінансова забезпеченість підприємницької діяльності. Ринкова ефективність оцінювалась за такими параметрами, як ринкова позиція підприємства на регіональному ринку, асортимент продукції, споживчі якості продукції тощо. Організаційна ефективність розвитку підприємства оцінювалася у контексті оперативності прийняття управлінських рішень, сформованого організаційного клімату, досягнутого балансу економічних інтересів учасників бізнесу тощо. Результати такого роду опитування представлені на рис.2.12.
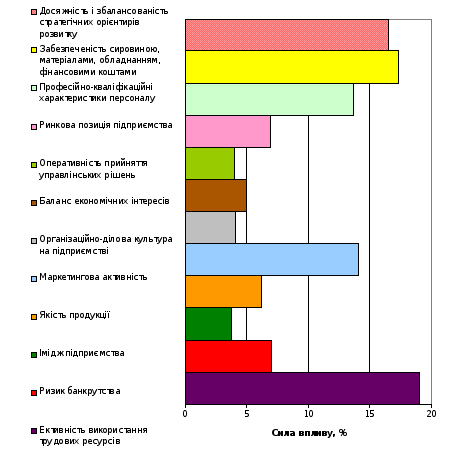
Рис.2.12. Фактори внутрішнього середовища, які негативно вплинули на розвиток ЗАТ “Піонтекс" за 2004-2007 рр.
На основі представленої інформації можна зробити висновок, що найбільший вплив на ефективність розвитку підприємства справили:
використання трудових ресурсів;
ресурсна забезпеченість підприємницької діяльності;
досяжність і збалансованість стратегічних орієнтирів розвитку.
Маркетингова активність.
Під час аналізу діяльності підприємства було встановлено, що трудові ресурси на підприємстві використовуються не ефективно. Через динамічні зміни в галузі, які обумовлюють зміну структури продукції, що виробляється підприємствами галузі, кожний виробник нетканих матеріалів має гнучко і швидко реагувати на зміни попиту на продукцію. Однак, через недостатність вивчення попиту на ринку підприємство орієнтоване на виробництво в основному тієї продукції, попит на яку починає знижуватися, через появу більш прогресивних нетканих матеріалів з кращими характеристиками, які в сучасних умовах більш повно задовольняють потреби споживачів нетканих матеріалів.
Дослідивши рівень обізнаності клієнтів про дану торгову марку, я зробила висновок, що проблемою на шляху економічного розвитку підприємства є також низька маркетингова активність ЗАТ „Піонтекс”.
Отже, провівши діагностику основних проблем управління економічним розвитком підприємства, доцільним є розробка ефефктивних та дієвих рекомендацій в області досліджуваної проблематики.
Висновки до розділу 2
Емпіричну базу для дослідження процесів розвитку сучасних суб’єктів господарювання сформувало Закрите акціонерне товариство “Піонтекс" - підприємство галузі нетканих матеріалів України, яка є динамічною та перспективною для нашої держави галуззю народного господарства. В результаті роботи над практичною частиною магістерського дослідження зроблено наступні висновки.
ЗАТ „Піонтекс" відіграє важливу роль на ринку нетканих матеріалів України. Займаючись протягом тривалого часу виробництвом ватинів, синтепонів, постільної групи та інших нетканих полотен підприємство досягло непоганих результатів у даній галузі. Про це свідчить частка ринку, яку сьогодні займає фабрика - 5,7%.
Клієнтську базу ЗАТ “Піонтекс" складають підприємства меблевої, швейної, взуттєвої, будівельної, металургійної, автомобілебудівних та багатьох інших галузей промисловості. Невпинне зростання сфер застосування нетканих матеріалів підтверджує перспективність цієї галузі промисловості
Загальний моніторинг ринку нетканих матеріалів України з’ясував, що на даному ринку панують переважно імпортні товаровиробники. Частка вітчизняних підприємств у 3,7 рази менша, ніж частка імпортерів, основною конкурентною перевагою яких є низькі ціни на продукцію.
Аналіз конкурентного середовища визначив основні фактори успіху підприємств галузі: використання сучасного високотехнологічного устаткування та технологій; постійний моніторинг потреб клієнтів; виробництво широкого асортименту нетканих матеріалів на сучасному обладнанні, яке дозволяє виготовляти продукцію з широким діапазоном зміни її певних характеристик; налагоджена система роботи за рахунок ефективного використання трудових ресурсів; ефективний менеджмент націлений на постійний контроль якості продукції.
Дослідження діяльності підприємства дозволило виявити сильні сторони ЗАТ “Піонтекс”: вигідне географічне розташування підприємства по відношенню до постачальників та споживачів; рівень освіти осіб, які займають посади вищих керівників відповідає європейським стандартам (більшість з них мають стаж роботи у компанії від 5 до 10 років); виробництво широкого асортименту нетканих матеріалів здійснюється на оновленому обладнанні, що забезпечує високий рівень якості продукції; високий професіоналізм інженерно-технічного персоналу.
Слабкими сторонами підприємства є: нестача власних оборотних коштів; невідповідність структури обсягу продукції з вимогами ринку; низька рекламна активність; невисокий рівень інноваційного розвитку; помірний рівень мотивації робітників.
З метою точності вибору необхідних показників діяльності підприємства для розрахунку комплексного показника рівня економічного розвитку було встановлено головні цілі діяльності підприємства: збільшення обсягів виробництва; підвищення рентабельності виробництва за рахунок зростання продуктивності праці; оптимізація структури продукції у відповідності з вимогами ринку.
У відповідності з основними цілями ЗАТ “Піонтекс" сформовано систему збалансованих показників, до фінансової складової якої увійшли такі показники: доход від реалізації продукції, обсяг виготовленої продукції, сукупні витрати, основні фонди. Індикаторами клієнтської складової обрано доход від нових клієнтів, збитки від втрати клієнтів, витрати на рекламу. Складову бізнес-процесів ідентифікують собівартість готової продукції, витрати на розробку нових видів продукції, продуктивність праці, сукупні витрати на виробничо-технічний розвиток. Складову розвитку та навчання персоналу оцінено за допомогою показника сукупних витрат на навчання та показника фонду оплати праці.
За допомогою кореляційного аналізу сформованої системи збалансованих показників для ЗАТ “Піонтекс" було розраховано комплексний показник рівня економічного розвитку підприємства. Даний показник для підприємства протягом 2005-2007 років змінювався не суттєво: з 0,77778 у 2005 р. до 0,78338 у 2007 р. Такий розмір показника вказує на ІІІ рівень розвитку ЗАТ “Піонтекс”, що характеризується набуттям (підтриманням) рівномірності зростання економічного розвитку.
З метою якісної оцінки рівня економічного розвитку підприємства було здійснено індексний аналіз його діяльності, який враховуючи індекси реалізації продукції та індекси витрат підприємства ідентифікував сучасний тип розвитку ЗАТ “Піонтекс" з точки зору ефективності діяльності підприємства. Достатньо швидкий ріст валових витрат, випереджаючи темпи приросту обсягів реалізації продукції, призвів до невисокої ефективності діяльності підприємства. Тип економічного розвитку ЗАТ “Піонтекс" є екстенсивно-регресивним.
За допомогою методу експертних оцінок було визначено основні проблеми, які стоять на шляху успішного економічного розвитку підприємства. Головними серед них є: зниження попиту на профільну продукцію; нестабільна суспільно-політична ситуація у країні; неефективна митна політика держави; невідповідність структури продукції, яка виготовляється підприємством тенденційним вимогам ринку.
Розділ 3.Шляхи підвищення ефективності управління економічним розвитком підприємствА
3.1 Моделювання розвитку підприємства на основі чотиривимірної моделі управління економічним розвитком
На основі проведених теоретичних досліджень і аналітичних розрахунків слід перейти до прикладних аспектів управління таким складним, системним процесом, як економіний розвиток. Розвиток підприємства слід трактувати як незворотні, цілеспрямовані та закономірні зміни у виробничо-комерційній системі підприємства, які відбуваються з внутрішніх і зовнішніх причин (факторів).
Незворотність таких змін гарантована цілим спектром унікальних параметрів зовнішнього та внутрішнього середовища господарювання, цілеспрямованість забезпечує можливість “накопичення змін” і виникнення нової якості у соціально-економічній системі підприємства, закономірність - визначає механізми розвитку та упорядковує усі потенційно можливі альтернативні сценарії на цільовій основі.
На цій основі можна сконструювати чотиривимірну модель управління розвитком, яка дозволяє поєднати чотири ключові параметри розвитку підприємства:
економічні ресурси - нерухомість, земельні ділянки, машини, обладнання та устаткування, матеріали, сировина, енергоносії тощо, а також у певній мірі персонал підприємства (як технологічний ресурс);
спосіб (процес, внутрішні зв’язки, бізнес-процеси підприємства) - напрямки діяльності, технологія виробництва, способи збуту продукції, організація виробництва, управління підприємством тощо, а також у певній мірі персонал підприємства (як носій інтелектуальної власності, досвіду та корпоративної культури);
цілі-результати - продукт виробництва (товар підприємства), прибуток від діяльності, інші фінансово-економічні ефекти від функціонування підприємства;
часовий проміжок - специфічний ресурс підприємства, що дозволяє виявити та врахувати альтернативні витрати та доходи від діяльності, визначає своєчасність здійснення бізнес-процесів, досяжність цільових орієнтирів тощо.
Загальний вигляд матриці представлено на рис.3.1, на якому також виокремлено вектор розвитку будь-якого підприємства чи організації.
Визначення саме такого вектору розвитку підприємства обґрунтоване з позицій економічної ефективності та доцільності. Так, наприклад, започатковуючи підприємницьку діяльність, бізнесмен спочатку ставить мінімальні цілі (очікувані результати), витрачає на них максимально багато часу, хоча й використовуючи найпростіші способи організації роботи.
Характерним також для початкового етапу діяльності є значні витрати економічних ресурсів. З часом кожен суб’єкт господарювання намагається максимізувати очікувані результати (цілі діяльності зростають та ускладнюються).
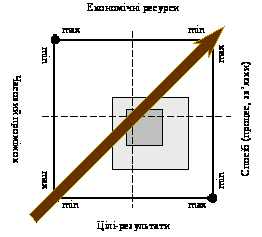
Рис.3.1 Матриця “ціль-спосіб-ресурс-час" управління розвитком підприємства
При цьому способи організації ускладнюються, але завдяки накопиченому досвіду та більш раціональній організації бізнес-процесів досягається зменшення витрат часу. Скорочення витрат економічних ресурсів випливає з максимізації цілей та оптимізації бізнес-процесів. Слід також відзначити, що досягнення крайнього правого верхнього кута матриці можливе хіба що теоретично, а практично це є орієнтиром діяльності будь-якої організації.
Матриця дозволяє наповнити методологічну модель управління розвитку підприємства прикладними характеристиками. На основі представленої на рис.3.1 чотиривимірної матриці управління розвитком підприємств “ціль-спосіб-ресурс-час" можливо розрахувати швидкість розвитку, його абсолютну величину, визначити напрямок змін тощо. Крім того, таке розуміння корпоративного розвитку дозволяє розробити цілий спектр прикладних аналітичних інструментів управління стратегічними змінами. Нами запропоновано ряд аналітичних (локальних) інструментів управління розвитком підприємства, загальна система яких представлена нижче (рис.3.2). Загальна логіка розробки аналітичних технологій управління такого роду вимагає визначення пріоритетності та послідовності побудови матриць, що повинні будуватися, виходячи з об’єктивних економічних законів та наукових принципів.
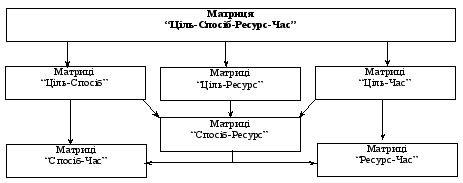
Рис.3.2 Система аналітичних інструментів управління розвитком підприємства
Такий підхід демонструє методологію формування системи управління економічними процесами та легко може бути перенесений на соціально-економічні дослідження будь-яких макро-, мезо - та мікро об’єктів. Опис наукової та практичної цінності системного дослідження процесів змін на підприємствах на основі використання функціональної залежності ринкової вартості підприємства та перспектив його розвитку виходить поза рамки даної роботи і за глибиною проблематики може служити об’єктом додаткових альтернативних досліджень. На даному етапі слід відзначити, що основним критерієм ефективності управління розвитком підприємств слід вважати зростання його ринкової вартості (цінності його бізнесу).
У даний час підприємство слід аналізувати не просто як організаційну структура, а як систему взаємозалежних бізнесів-процесів, спрямованих на досягнення визначених цілей. Організація бізнесу на цільовій основі дає можливість вирішити ряд найважливіших для конкурентного підприємства завдань - від скорочення непродуктивних витрат і найбільш повного використання ресурсів на базі оптимальної організації роботи до керування асортиментом і ціноутворенням продукції, що випускається.
Сьогодні багато підприємств являють собою "багатофункціональні" структури, тому що орієнтовані не стільки на масове виробництво продукції, скільки на задоволення запитів клієнтів чи досягнення якихось цілей. Саме тому розпочинати побудову аналітичних матриць слід з залежності “ціль (результат) / спосіб (бізнес-процес) ”, що відповідно економічної логіки здійснення підприємницької діяльності повинна передувати іншим стадіям чи етапам реалізації будь-яких бізнес-проектів. Метою досліджень такого роду є ідентифікація відповідності очікуваних результатів з можливостями їх реальної досяжності.
Подібним чином можна сконструювати й описати і інші модифікації матриць типу “Ціль-Спосіб". Але з огляду на те, що основним критерієм ефективності розвитку підприємств визначено його ринкову вартість, пропонується використовувати матрицю “вартість підприємства/ маркетинг". Основне призначення цієї матриці - дати можливість власникам підприємств чітко усвідомити, яка маркетингова стратегія підприємства повинна бути використана залежно від реально можливого зростання ринкової вартості підприємства за умови наявності статистично підтвердженого зв’язку між цими двома характеристиками бізнесу. Крім того, всі поля матриці слід вважати економічно доцільними при певних умовах діяльності. Але при зміні цільових орієнтирів підприємства керівники повинні визначити, у яке поле слід “пересувати" підприємство для їх досягнення.
Більшість підприємств галузі нетканих матеріалів сьогодні розвиваються не найкращим чином, про що свідчать фінансово-економічні показники їх діяльності. Проаналізувавши динаміку зміни вартості підприємств (на основі методики дисконтування грошових потоків), а також з огляду на частку витрат на просування та збут продукції, можна відзначити, що більшість з них знаходиться на полі реактивного розвитку та балансування на стадії банкрутства (виходу з меблевого бізнесу.
Наступним кроком нашого дослідження слід вважати побудову матриці типу “ціль / ресурс", яка призначена для узгодження поставлених перед підприємством цілей та наявних у його розпорядженні фінансових, технічних, трудових та інших ресурсів для їх досягнення. Загальний вигляд матриці та пропонована модифікація представлені на рис.3.3
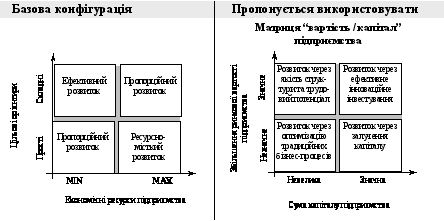
Рис.3.3 Матриці “Ціль / Ресурс” в управлінні розвитком підприємства
Виходячи з логіки побудови матриць такого роду, для аналізу слід використовувати співрозмірні економічні показники та характеристики. Теоретично усі бізнес-процеси підприємства повинні бути розкладені на цілий спектр аналітичних матриць другого порядку. Фактично запропонований управлінський інструмент формалізує статистично виявлену залежність результуючого показника та якогось суттєвого фактору впливу.
Нами пропонується використовувати матрицю, яка показує зв’язок зростання вартості підприємства з сумою сукупного капіталу, задіяною у підприємницькій діяльності. Проаналізувавши динаміку зростання сукупного капіталу малих підприємств галузі нетканих матеріалів та зміну ринкової вартості, можна зробити висновок щодо недостатнього рівня ресурсної забезпеченості їх розвитку. На ІП “Альтеко", ЗАТ “Харків-Текстиль” - розвиток відбувається на основі підвищення якості та структури бізнес-процесів, ВАТ “Фант" - розвиток можливий на основі мінімізації витрат капіталу (фактично відбувається вимивання коштів) та оптимізації традиційних бізнес-процесів, ВАТ “Пульсар” - розвиток через залучення капіталу, ТОВ “Велам”- розвиток через ефективне інноваційне інвестування.
Наступним кроком аналізу є визначення часової збалансованості цільових орієнтирів на основі врахування їх складності, способу досягнення та ресурсної забезпеченості діяльності. Саме проведенню такого аналізу і призначена матриця “ціль / час". Вона допоможе керівникам і власникам бізнесу оптимізувати використання такого цінного ресурсу, як час діяльності. Базова конфігурація матриць такого роду та пропонована модифікація представлені на рис.3.4.
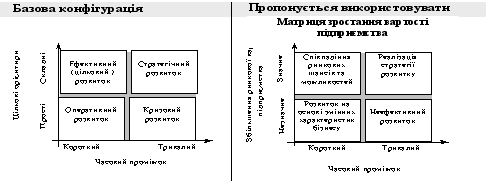
Рис.3.4 Матриці “Ціль / Час" в управлінні розвитком підприємства
У дослідженнях такого роду здобувають особливої актуальності існуючі сьогодні розробки вітчизняних та зарубіжних науковців