Управління економічним розвитком підприємства
На основі проведеного аналізу цільових матриць розвитку малих підприємств меблевої промисловості можна перейти до найбільш поширених у економічній практиці матриць типу “спосіб-ресурс". Основна мета матриці “ способи / ресурси" - це виявлення рівня залежності розвитку підприємства від забезпеченості економічними ресурсами, що дозволяє ідентифікувати такі основні типи бізнес-процесів:
комплексна (повна) переробка - при мінімальних витратах економічних ресурсів виконуються складні виробничі або комерційні процеси;
традиційні виробництва - бізнес-процеси підприємства досить стандартизовані та спеціалізовані, технологія їх реалізації достатньо вивчена, що дозволяє досягнути мінімізації економічних ресурсів;
науковомісткі (інноваційні) виробництва - виконуються складні бізнес-процеси зі значними витратами економічних ресурсів;
матеріаломісткі бізнес-процеси - при максимальних витратах ресурсів виконуються прості бізнес-процеси.
Загальна логіка побудови матриць такого типу, приклади та пропозиції представлені на рис.3.5.
Запропонована матриця призначена для виявлення залежності між трудовим потенціалом підприємства та його ринковою вартістю. Саме персонал є носієм інтелектуального капіталу організації, втілюючи у собі активний елемент будь-якої діяльності. На основі запропонованої матриці визначається:
капіталомісткий розвиток - досягається значне зростання вартості підприємства при невеликій чисельності персоналу, що свідчить про ефективну організацію праці та використання високопродуктивних технічних засобів;
трудомісткий розвиток - полягає у досягненні зростання вартості підприємства шляхом збільшення чисельності працівників підприємства;
оптимізація бізнес-процесів підприємства - передбачає досягнення незначного зростання вартості підприємства при незначній чисельності персоналу;
пропорційний розвиток - значне зростання вартості підприємства досягається на основі використання значної кількості працівників.
Рис.3.5. Матриці “Спосіб-Ресурс” в управлінні розвитком підприємства
Наступні два типи матриць розвитку підприємств носять допоміжний, але не другорядний характер - матриця “ресурс / час" (запропонована модифікація “сукупний капітал / часовий проміжок”) і матриця “спосіб /час” (запропонована модифікація “виробничі та комерційні процеси / часовий проміжок”).
Матриці типу “ресурс / час" дозволяють визначити стратегічні ресурси підприємства, тобто ті ресурсні складові підприємницької діяльності, які безпосередньо обумовлюють довгостроковий успіх підприємства у даній сфері бізнесу. Залежно від різновиду підприємницької діяльності та домінуючого фактора виробництва можна визначати капітало-, машино-, трудо-, інформаційно- і земелезалежні підприємства.
Крім вказаного, матриці “ресурс / час", як правило, використовуються для ідентифікації стадій розвитку підприємства згідно концепції циклічного розвитку. Так, наприклад, значні обсяги інвестування у основні засоби, оборотний капітал, нематеріальні активи тощо у порівняно короткий термін часу характерно для стадії “народження" бізнесу. Поступово зі зростанням розмірів виробничо-комерційної структури, розширення ринків збуту тощо відбувається мінімізація витрат капіталу у поточному періоді та активне інвестування у майбутній розвиток - стадія “зрілості" бізнесу. Таким же чином можна визначити й інші стадії циклів розвитку підприємств.
Загальний вигляд матриць такого роду і запропонована конфігурація представлені на рис.3.6.
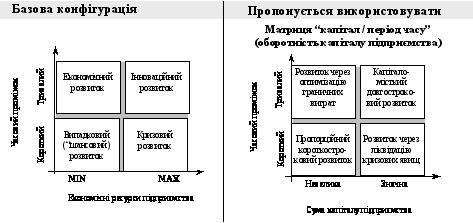
Рис.3.6. Матриці “Ресурс / Час" в управлінні розвитком підприємства
Запропонована матриця “капітал / період часу” призначена для визначення потреби підприємства у капіталі у різні періоди часу. У кластерах матриці представлені можливі різновиди розвитку відповідно до співвідношення витрат капіталу підприємства та часу, за який ці витрати відбулися:
пропорційний короткостроковий розвиток - для підприємств (проектів) цієї групи характерні незначні суми витрат капіталу у короткострокові періоди часу, що зумовлено розв’язанням нескладних тактичних завдань та високою ефективністю організації бізнес-процесів;
розвиток через ліквідацію кризових явищ - діяльність підприємств цієї групи характеризується значними витратами капіталу за порівняно короткі проміжки часу, що характерно антикризовому управлінню підприємствами;
розвиток через оптимізацію граничних витрат - підприємства цієї групи розвиваються на основі мінімізації граничних витрат капіталу на одиницю продукції, що дозволяє досягти стратегічних цілей через високу оперативну ефективність діяльності;
капіталомісткий довгостроковий розвиток - підприємства цієї групи, як правило, витрачають значні капітали для реалізації довгострокових програм розвитку, що характерно для інноваційних проектів.
Наступний тип матриць - “спосіб / час" - формалізує залежність способів діяльності підприємства від термінів досягнення цільових орієнтирів. Таким чином вдається сформувати бізнес-модель діяльності підприємства, зорієнтовану у часі. Загальний вигляд матриць такого роду та запропонована конфігурація представлені на рис.3.7.
Рис.3.7. Матриці “Спосіб / Час" в управлінні розвитком підприємства
Запропонована матриця дозволяє зорієнтувати процеси підприємства у часі, тобто:
коли виконуються прості процеси у короткі терміни, то ці процеси повинні бути раціонально організовані, добре вивчені - рутинні однотипні роботи;
у випадку, якщо виконання простих процесів вимагає значних витрат часу, то такі процеси слід віднести до природних чи неорганізованих (природні мають визначену тривалість через об’єктивне існування фізичних, хімічних, біологічних чи інших законів природи);
якщо виконання окремих складних робіт на підприємстві не вимагає значних витрат часу (виконуються у короткий термін), то очевидно, що ці процеси повинні бути стандартизовані та глибоко спеціалізовані;
виконання складних робіт протягом тривалих часових термінів є, як правило, наслідком недостатньої вивченості робіт (невідповідності рівня розвитку потенціалу підприємства його стратегічним цілям, що вимагає доведення можливостей системи до потрібного рівня).
З метою наповнення даної моделі управління розвитком емпіричними даними було виконано ряд розрахунків, на основі яких побудовано 5 матриць. Матрицю типу “спосіб / час" немає можливості побудувати з огляду на обмеженість інформації щодо характеру організації бізнес-процесів окремих підприємств. Отримані результати представлені у табл.3.1, що створює основу для прийняття управлінських рішень.
Таблиця 3.1
Матричний аналіз розвитку ЗАТ "Піонтекс"
| Назва матриці | Технологія побудови | Загальний вигляд розрахункової матриці |
| 1 | 2 | 3 |
| 1. Матриця “вартість підприємства / маркетинг” | Побудована на основі врахування темпів зростання вартості підприємства та зміни обсягів реалізації. В матрицю закладено припущення, що тип маркетингової діяльності - пасивний чи агресивний - визначається на основі темпів зростання обсягів реалізації продукції |
|
| 2. Матриця “вартість підприємства / капітал” | Побудована на основі врахування темпів зростання вартості підприємства та зміни розміру сукупного капіталу підприємств галузі нетканих матеріалів |
|
| 3. Матриця “вартість підприємства / часовий проміжок” | Побудована на основі врахування темпів зростання вартості підприємства та приросту грошового потоку в одиницю часу (рік) на підприємствах галузі нетканих матеріалів. В матриці фактично врахована швидкість зростання вартості підприємства. |
|
| 4. Матриця “вартість підприємства / чисельність персоналу” | Побудована на основі врахування темпів зростання вартості підприємств та динаміки чисельності працівників на них. |
|
| 5. Матриця “часовий проміжок / сукупний капітал” | Побудована на основі врахування темпів зростання сукупного капіталу та його приросту в одиницю часу (рік) на підприємствах галузі нетканих матеріалів. |
|

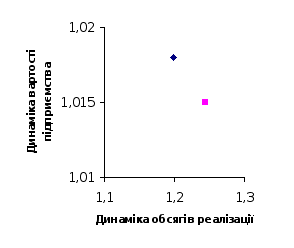


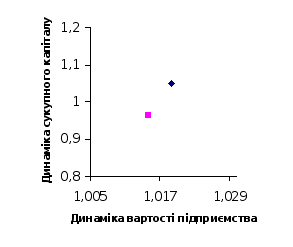
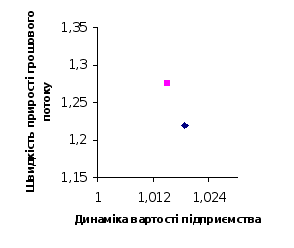
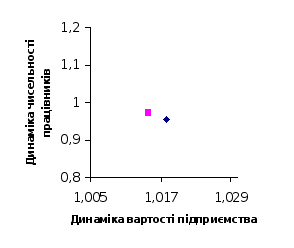
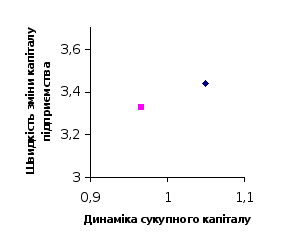
У представлених в табл.3.1 матрицях кластери (перетин перпендикулярних ліній) визначені на основі розрахунку середньогалузевого співвідношення методом експертних оцінок. На основі проведеного матричного аналізу процесів змін на ЗАТ "Піонтекс" за критерієм вартості підприємства можна запропонувати наступні заходи підвищення ефективності його розвитку:
Підприємство реалізує пасивну маркетингову стратегію, про що свідчить матриця №1 табл.3.7. Для нього слід рекомендувати активізацію маркетингової діяльності, проведення додаткових досліджень ринку, вимог споживачів, динаміки попиту на різні види нетканих матеріалів, розробку варіантної цінової політики тощо. Реалізація комплексу заходів такого роду дозволить товариству зміцнити свої позиції, перебуваючи в кластері “ефективний захист ринкових позицій", тобто, зайнявши міцну ринкову позицію, підприємство зможе значною мірою контролювати власні ринкові ніші на регіональних ринках збуту, а згодом дасть можливість перейти у кластер “розвиток інноваційного лідера", що характеризується швидким зростанням його ринкової вартості при агресивній маркетинговій політиці.
ЗАТ "Піонтекс" знаходяться у кластері “залучення додаткового капіталу” (власного чи позикового), тобто воно не створює внутрішніх механізмів для стабільного розвитку. Тому для підприємств можна рекомендувати підвищення ефективності організації та функціонування їх виробничо-комерційних систем.
Як і більшість підприємств галузі нетканих матеріалів, ЗАТ "Піонтекс" “живе одним днем", про що свідчить матриця “вартість підприємства / часовий проміжок". В основному, підприємство працює в оперативному режимі, не зважаючи на стратегічні орієнтири розвитку галузі та ринку. Тому для нього можна рекомендувати побудову стратегії розвитку та розробку комплексу заходів щодо гармонізації поточних цілей та стратегічних орієнтирів, з метою спрямування виробничо-комерційної системи підприємства на швидке зростання його ринкової вартості.
На основі матриці “вартість / персонал” підприємства ми можемо підтвердити зроблені раніше висновки, що ЗАТ "Піонтекс" розвивається на основі оптимізації традиційних бізнес-процесів, що супроводжується незначним зростанням вартості бізнесу при незначному збільшенні чисельності працівників. Іншими словами, відбувається пропорційний розвиток на основі сформованих пропорцій між факторами виробництва. Тому, для досягнення високого рівня організації праці та ефективності використання трудового потенціалу, доцільним для підприємства є інвестування коштів в нові технології та засоби праці, що дозволить підвищити ефективність праці персоналу без збільшення його чисельності.
Виходячи з наведених вище висновків сформуємо для ЗАТ "Піонтекс" план заходів, реалізація яких дасть можливість підприємству прискорити його економічний розвиток та зайняти більш міцні позиції на ринку нетканих матеріалів.
3.2 Розробка плану заходів з підвищення рівня розвитку ЗАТ "Піонтекс"
Аналізуючи перспективні напрями розвитку галузі нетканих матеріалів з урахуванням досвіду розвинутих країн Західної Європи та Америки, ми з’ясували, що найбільш перспективним напрямом розвитку галузі є розробка нових нетканих матеріалів, удосконалення способів виробництва, та налагодження їх масового випуску. Для прогресивного розвитку стандартні товари і послуги повинні замінюватись гнучкою і високоякісною пропозицією нових продуктів, які розробляються для кожного індивідуального цільового сегмента ринку. Інновації і досконалість товарів, послуг і процесів повинні здійснюватись працівниками, які володіють самим новітніми інформаційними технологіями.
Ринок нетканих матеріалів за кордоном зростає дуже швидкими темпами, під дією різних факторів змінюються вимоги до властивостей нетканих матеріалів, розширюються сфери їх застосування, і невпинно змінюється структура галузі. Так, за даними Європейського об’єднання з нетканих матеріалів Edana (Брюсель), питома вага деяких видів нетканих матеріалів у загальному обсязі випуску в Європі кардинально змінилася протягом 2004 - 2007 років (рис.3.8).
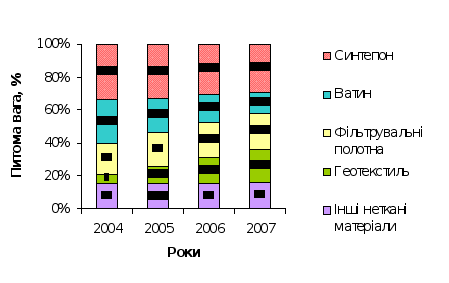
Рис.3.8. Структура випуску нетканих матеріалів в Європі за 2004-2007 рр.
Отже, як видно з рис.3.9., питома вага ватину в загальному обсязі нетканих матеріалів, виготовлених у Європі, зменшилася з 26,6% у 2004 р. до 12,6% у 2007 р. В той же час спостерігалось збільшення частки геотекстилю з 6% до 20,1% відповідно.
Така зміна у структурі виробництва спричинена рядом чинників, які вплинули на реструктуризацію галузі в Європі, та за прогнозами найближчим часом призведуть до зменшення попиту на ватин, та його одночасне підвищення на геотекстиль і в Україні. Зокрема, виділяють наступні чинники:
Невпинне підвищення цін на вовну та бавовну, що є основою для виробництва ватину, через нестачу вітчизняної сировинної бази для її виробництва. Здорожчення цих матеріалів зумовлене високою ціною імпорту сировини.
Зниження попиту на ватин через невідповідність його властивостей сучасним потребам споживачів даної продукції. Так, протягом останніх років галузь нетканих матеріалів заповнює даний сегмент ринку новими матеріалами, характеристики яких більш повно задовольняють вимоги виробників меблів та спецодягу.
Застосування геотекстильних полотен дозволяє суттєво знизити капіталовкладення під час будівництва, ремонту і експлуатації автомобільних доріг. Геотекстиль є надзвичайно надійним і зручним матеріалом, сфери застосування якого швидко розширюються.
Використання геотекстилю сприятливе для навколишнього середовища (зменшуються витрати природних матеріалів, знижуються об’єми підготовчих геотехнічних рабіт і т.д.).
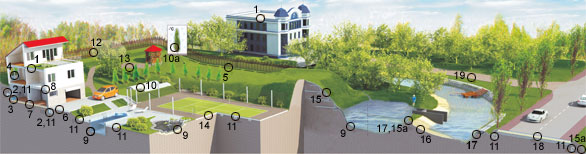
Схема застосування геотекстилю (рис.3.9) ілюструє надзвичайно великі можливості його застосування, та підтверджує прогресивність виробництва даного нетканого матеріалу на сучасному етапі розвитку галузі.
|
|
Захист мембран на дахах, які експлуатуються, від пошкоджень на прокол, продавлювання |
|
Захист від механічних пошкоджень мембрани фундаментів, перехоплення стічних вод з верхньо-розташованих ділянок |
|
|
Гідроізоляція стиків підвальних приміщень для попередження проникнення вологи при температурному розширенні-звуженні |
|
Тепловідбиваючий екран (за радіатор при спорудженні саун, бань) |
|
|
Перехоплення покрівлі |
|
Розділення шарів щебню і піску під тротуарну плитку для попередження вимивання піску в щебінь і відповідно - просадки тротуарної плитки |
|
|
Теплоізоляція водопостачання та водовідведення |
|
Теплоізоляція, звукоізоляція |
|
|
Захист мембрани басейна, водойм від механічного пошкодження |
|
Захист рослин від атмосферних впливів |
|
|
Захист декоративних дерев та кущів від промерзання |
|
Дренаж- водовідвід |
|
|
Захист фруктів та ягід від птахів |
|
Розділення шарів мармурової крихти та піску від перемішування і вимивання в пішохідних доріжках |
|
|
Захист штучного покриття спортивних майданчиків від механічного пошкодження |
|
Укріплення крутих схилів від зсувів, розмивання |
|
|
Укріплення крутого схилу від розмиву та зсуву, попередження заливання водоймів |
|
Облаштування пісчаних пляжів (при умові, що ґрунт замулений) |
|
|
Укріплення берегів річок від розмиву течією або захисту дамб від прориву, розмиву та створення додаткової жорсткості |
|
Армування асфальто-бетонного покриття і дорожнього полотна, відведення ґрунтових вод |
|
|
Армування тимчасової під'їзної дороги на слабких несучих ґрунтах |
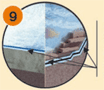
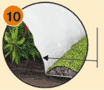
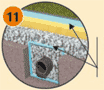
Рис.3.9. Схема застосування геотекстилю
Тому, на нашу думку, доцільно проаналізувати структуру випуску продукції на ЗАТ "Піонтекс" (табл.3.2).
Таблиця 3.2
Структура випуску нетканих матеріалів ЗАТ "Піонтекс", у%
| Вид продукції | Роки | |||
| 2004 | 2005 | 2006 | 2007 | |
| Синтепон | 32,2 | 32,1 | 32,1 | 35,8 |
| Ватин | 38,9 | 36,2 | 36,5 | 30,1 |
| Фільтрувальні полотна | 17,6 | 17,1 | 16,3 | 18,4 |
| Геотекстиль | - | 3 | 4,4 | 5,2 |
| Інші неткані матеріали | 11,3 | 11,6 | 10,7 | 10,5 |
Структура випуску продукції підприємства протягом 2004-2007 років характеризувалась високою часткою ватину та синтепону, в той час, коли геотекстиль лише тільки починав виготовлятися на підприємстві у досить малому обсязі.
Для порівняння визначимо рентабельність виробництва ватину і геотекстилю. Для цього розрахунку використаємо середньогалузеві ціни та розміри собівартості даних нетканих матеріалів (табл.3.3).
Таблиця 3.2
Порівняння рентабельності продукції
| № п/п | Показники | Ватин | Геотекстиль |
| 1. | Ціна за пог. м, грн. | 3,33 | 7,60 |
| 2. | Собівартість пог. м, грн. | 3,10 | 6,75 |
| 3. | Прибуток на пог. м, грн. | 0,23 | 0,85 |
| 4. | Рентабельність пог. м,% | 7 | 13 |
Беручи до уваги сучасні тенденції розвитку даної галузі, на нашу думку, доцільним є переорієнтація підприємства з виробництва ватину на більш перспективні види нетканих матеріалів. Зокрема, ми вважаємо, що необхідно зменшувати частку ватину у загальному обсязі продукції підприємства, та одночасно нарощувати потужності для збільшення питомої ваги геотекстилю.
Зважаючи на це, сформуємо виробничу програму підприємства на 2009-2011 рр., із урахуванням сезонності виробництва, а також поступового зменшення обсягів виробництва ватину у 2009 році на 14%, 2010 р. - на 16% та на 28% у 2011 р., а також збільшення обсягу виробництва геотекстилю на 14% у 2009 р., на 31% у 2010р, та на 45% у 2011 р. .
Плановий обсяг реалізації продукції розраховано на наступні 3 роки з урахуванням запланованих цін і показано в таблицях 3.5 і 3.6.
Також необхідно звернути увагу на необхідність навчання працівників, оскільки зі зміною структури виробництва необхідно провести навчання тих працівників, які будуть перекваліфіковані для роботи з виробництва геотекстилю. Оскільки роботи, які здійснюються під час виробництва ватину схожі на процедури, що виконуються для виробництва геотекстилю, то одного курсу навчання працівників буде достатньо, для підготовки кваліфікованих робітників.
Для того, щоб збільшити коло клієнтів підприємству необхідно активізувати рекламну діяльність. А саме розробити та заснувати сайт підприємства, який буде надавати комплексну інформацію про підприємство, його продукцію, міститиме прайс-лист та ознайомлюватиме з існуючими системами знижок, можливостями поставок продукції, та надаватиме іншу важливу для клієнтів інформацію.
Також доцільно буде приймати участь у виставкових заходах, які часто проводяться у столиці. Адже останнім часом дуже великої популярності набуло відвідання керівниками підприємств виставок промислових товарів. Зокрема дуже часто в Київському виставковому центрі „Київ-Експоплаза” проводяться виставки продукції легкої промисловості. Участь в яких дає змогу товаровиробникам продемонструвати свою продукцію, проінформувати про її переваги, а також налагодити нові партнерські відносини з потенційними клієнтами. Для участі у таких заходах товариству необхідно розробити пакет демонстраційних поліграфічних матеріалів про підприємство, його діяльність, продукцію, та переваги, до яких можна віднести брошури, журнали, плакати, календарі та візитівки. Поширення даних інформаційних матеріалів дасть змогу ЗАТ „Піонтекс" сформувати у клієнтів знання про торгову марку та її позитивний імідж серед виробників нетканих матеріалів.
Таблиця 3.3
Виробнича програма ЗАТ „Піонтекс”, в натуральних одиницях на 2009 рік
| № п/п | Вид продукції | Од. виміру | 2009 рік (за місяцями) | Всього за 2009 рік | ||||||||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 | |||||
| 1 | Ватин | Голкопробивний | м2 | 7556,82 | 4558,36 | 4217,6 | 3598,14 | 7303,6 | 8995,35 | 9884,7 | 27128,2 | 29654,1 | 32114,98 | 29171,18 | 26359,2 | 190542,2 |
| Холстопрошивний | м2 | 4803,2 | 3748,8 | 3045,6 | 2343,2 | 5857,6 | 5975,2 | 6092 | 11715,2 | 15816 | 19096 | 19916 | 18744,8 | 117153,6 | ||
| 2 | Син-тепон | Звичайний | м2 | 8304 | 6166 | 5197 | 4126 | 9430 | 10089 | 10495 | 21894 | 28267 | 33568 | 34135 | 32097 | 203767 |
| Силіконовий | м2 | 4079 | 2713 | 2483 | 2103 | 3931 | 4714 | 5119 | 12409 | 14819 | 17050 | 16471 | 15458 | 101348 | ||
| 3 | Полотна | Прасувальне | м2 | 149 | 99 | 88 | 92 | 118 | 183 | 204 | 458 | 535 | 638 | 649 | 607 | 3820 |
| Меблеве | м2 | 864 | 614 | 568 | 478 | 773 | 887 | 1160 | 2842 | 3252 | 3843 | 3866 | 3593 | 22739 | ||
| Фільтруюче | м2 | 1782 | 1219 | 1099 | 1052 | 1487 | 2049 | 2409 | 5632 | 6518 | 7746 | 7847 | 7321 | 46161 | ||
| 4 | Геотекстиль | м2 | 796,4 | 544,5 | 489,5 | 471,9 | 662,2 | 919,6 | 1125,85 | 2627,75 | 3042,9 | 3616,75 | 3665,05 | 3420,1 | 21382,5 | |
| 5 | Матраци | шт. | 1957 | 2228 | 2404 | 2656 | 2745 | 2820 | 2420 | 333 | 310 | 273 | 292 | 306 | 18745 | |
| 6 | Ковдри | шт. | 742 | 843 | 913 | 1010 | 1043 | 1070 | 919 | 127 | 118 | 104 | 111 | 116 | 7115 | |
| 7 | Подушки | шт. | 1612 | 1849 | 1953 | 2145 | 2225 | 2301 | 1970 | 271 | 251 | 221 | 236 | 247 | 15281 | |
Таблиця 3.4
Виробнича програма ЗАТ „Піонтекс”, в натуральних одиницях за 2010-2011 роки
| № п/п | Вид продукції | Од. виміру | 2010 рік (за кварталами) | Всього за 2010 рік | Всього за 2011 рік | ||||
| I | II | III | IV | ||||||
| 1 | Ватин | Голкопробивний | м2 | 13146 | 14918,4 | 48742,8 | 70899 | 147706,2 | 117777,6 |
| Холстопрошивний | м2 | 12353,6 | 15099 | 30697,2 | 52731 | 110880,8 | 68703,6 | ||
| 2 | Синте-пон | Звичайний | м2 | 22400 | 25946 | 78190 | 118322 | 244859 | 278766 |
| Силіконовий | м2 | 11750 | 14122 | 36273 | 59641 | 121785 | 157386 | ||
| 3 | Полотна | Прасувальне | м2 | 358 | 419 | 1274 | 2019 | 4071 | 4355 |
| Меблеве | м2 | 2181 | 2278 | 7731 | 12045 | 24234 | 25924 | ||
| Фільтруюче | м2 | 4369 | 4889 | 15517 | 24421 | 49196 | 52625 | ||
| 4 | Геотекстиль | м2 | 2393,55 | 2686,5 | 9133,55 | 13885,2 | 28098,8 | 40608,7 | |
| 5 | Матраци | шт. | 9195 | 11474 | 4276 | 1215 | 26160 | 36392 | |
| 6 | Ковдри | шт. | 3165 | 3958 | 1474 | 419 | 9017 | 11447 | |
| 7 | Подушки | шт. | 6759 | 8426 | 3141 | 892 | 19218 | 24237 | |
Таблиця 3.5
Плановий обсяг реалізації продукції, у грн. за 2009 році
| № п/п | Вид продукції | 2009 рік (за місяцями) | Всього за 200_ рік | ||||||||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 | ||||
| 1 | Ва-тин | Голкопробивний | 28116,79 | 17572,99 | 16870,07 | 14761,31 | 24602, 19 | 31631,39 | 35145,98 | 91379,56 | 105437,95 | 119496,35 | 112467,15 | 105437,95 | 702919,70 |
| Холстопрошивний | 19213,14 | 14995,62 | 12183,94 | 9372,26 | 23430,66 | 23899,27 | 24367,88 | 46861,31 | 63262,77 | 76383,94 | 79664,23 | 74978,10 | 468613,13 | ||
| 2 | Синте-пон | Звичайний | 39152,78 | 28582,40 | 24394,68 | 19571,58 | 43369,38 | 47191,28 | 49424,73 | 105800,11 | 134729,08 | 159143,01 | 160481,15 | 150854,21 | 962694,37 |
| Силіконовий | 22802,26 | 15440,85 | 13942,57 | 11686,65 | 22587,41 | 26562,11 | 28642,76 | 67903,57 | 82010,10 | 94810,57 | 92328,50 | 86674,58 | 565391,93 | ||
| 3 | Полотна | Прасувальне | 2681,79 | 1787,86 | 1581,57 | 1650,33 | 2131,68 | 3300,67 | 3644,49 | 8251,67 | 9626,94 | 11483,57 | 11689,86 | 10933,46 | 68763,88 |
| Меблеве | 7258,41 | 5157,29 | 4775,27 | 4011,23 | 6494,37 | 7449,42 | 9741,55 | 23876,35 | 27314,54 | 32280,82 | 32471,83 | 30179,70 | 191010,79 | ||
| Фільтруюче | 13844,46 | 9497,06 | 8580, 20 | 8137,06 | 11613,46 | 15792,77 | 18711,42 | 43894,28 | 50755,39 | 60290,64 | 61047,05 | 56936,50 | 359100,28 | ||
| 4 | Геотекстиль | 5600,44 | 3835,50 | 3461,12 | 3300,67 | 4683,58 | 6417,96 | 7571,67 | 17725,80 | 20506,92 | 24365,34 | 24678,59 | 23020,62 | 145168, 20 | |
| 5 | Матраци | 95535,95 | 108555,25 | 117650,42 | 130156,28 | 134447,14 | 137912,84 | 118420,57 | 16310,79 | 15201,40 | 13367,70 | 14284,55 | 15008,86 | 916851,78 | |
| 6 | Ковдри | 42623,42 | 48572,77 | 52223,88 | 57651,64 | 59623,89 | 61310,90 | 52598,77 | 7241,09 | 6739,88 | 5924,90 | 6332,39 | 6646,16 | 407489,68 | |
| 7 | Подушки | 31967,57 | 36429,58 | 39167,91 | 43238,73 | 44717,92 | 45983,17 | 39449,08 | 5430,82 | 5054,91 | 4443,67 | 4749,29 | 4984,62 | 305617,26 | |
| РАЗОМ | 308798,00 | 290427,17 | 294831,62 | 303537,74 | 377701,68 | 407451,78 | 387718,89 | 434675,35 | 520639,89 | 601990,52 | 600194,61 | 565654,76 |
5093621,01 |
||
Таблиця 3.6
Плановий обсяг реалізації продукції, у грн. за 2010-2011 роках
| № п/п | Вид продукції | 2009 рік (за кварталами) | Всього за 2009 рік | Всього за 2010 рік | ||||
| I | II | III | IV | |||||
| 1 | Ватин | Голко про-бивний | 70111,13 | 79564,31 | 259962,61 | 378127,43 | 787765,48 | 942221,84 |
| Холстопро-шивний | 56474,64 | 69024,55 | 163719,40 | 281232,28 | 570450,86 | 628147,89 | ||
| 2 | Син-тепон | Звичайний | 106775,37 | 124474,87 | 365338,37 | 560241,02 | 1156829,63 | 1317022,99 |
| Силіконовий | 65019,33 | 77724,26 | 204630,86 | 332033,43 | 679407,88 | 878015,32 | ||
| 3 | Полотна | Прасувальне | 6449,08 | 7548,36 | 22938,22 | 36349,38 | 73285,04 | 78393,01 |
| Меблеве | 18321,26 | 19135,54 | 64938,69 | 101174,07 | 203569,56 | 217758,36 | ||
| Фільтруюче | 34020,54 | 37880,22 | 120814,46 | 189995,54 | 382710,77 | 409385,71 | ||
| Геотекстиль | 13745,02 | 15349,14 | 48815,98 | 76802,72 | 154712,86 | 165496,35 | ||
| 4 | Матраци | 449023,61 | 561752,95 | 209246,64 | 59537,98 | 1279561, 20 | 1779997,59 | |
| 5 | Ковдри | 181761,05 | 226328,55 | 84378,73 | 23956,97 | 516425,30 | 655601,92 | |
| 6 | Подушки | 136077, 20 | 167863,40 | 62692,22 | 17722,63 | 384355,45 | 484749,09 | |
| РАЗОМ | 1137778,24 | 1386646,17 | 1607476,17 | 2057173,44 | 6189074,03 | 7556790,06 | ||

Відповідно до планових обсягів реалізації та господарської діяльності підприємства протягом 2009 - 2011 рр. сформуємо план доходів і витрат на наступні три роки. Заплановані доходи і витрати помістимо у таблицю 3.7.
Таблиця 3.7
План доходів і витрат тис. грн.
| Стаття | Код рядка | 2009 рік | 2010 рік | 2011 рік |
| 1 | 2 | 3 | 4 | 5 |
| Дохід (виручка) від реалізації продукції (товарів, робіт, послуг) | 010 | 5093,62 | 6189,07 | 7556,79 |
| Податок на додану вартість | 015 | 848,94 | 1031,51 | 1259,47 |
| Акцизний збір | 020 | |||
| Витрати, які виключаються з виручки | 025 |
|
||
| Інші вирахування з доходу | 030 |
|
||
| Чистий дохід (виручка) від реалізації продукції (товарів, робіт, послуг) | 035 | 4244,68 | 5157,56 | 6297,33 |
| Собівартість реалізованої продукції (товарів, робіт, послуг) | 040 | 3463,66 | 4208,57 | 5138,62 |
| Валовий: | ||||
| - прибуток | 050 | 781,02 | 948,99 | 1158,71 |
| - збиток | 055 |
|
||
| Інші операційні доходи | 060 |
|
||
| Адміністративні витрати | 070 | 254,68 | 309,45 | 366,10 |
| Витрати на збут | 080 | 152,81 | 198,05 | 264,49 |
| Інші операційні витрати | 090 | 305,62 | 371,34 | 396,40 |
| Фінансові результати від операційної діяльності: |
|
|||
| - прибуток | 100 | 83, 20 | 101,09 | 140,91 |
| - збиток | 105 | |||
| Дохід від участі в капіталі | 110 | |||
| Інші фінансові доходи | 120 | |||
| Інші доходи | 130 | |||
| Фінансові витрати | 140 | |||
| Втрати від участі в капіталі | 150 | |||
| Інші витрати | 160 | |||
| Фінансові результати від звичайної діяльності до оподаткування: | ||||
| - прибуток | 170 | 83, 20 | 101,09 | 140,91 |
| - збиток | 175 | |||
| Податок на прибуток від звичайної діяльності | 180 | |||
| Фінансові результати від звичайної діяльності: | ||||
| - прибуток | 190 | 83, 20 | 101,09 | 140,91 |
| - збиток | 195 | |||
| Надзвичайні: | ||||
| - доходи | 200 | |||
| - витрати | 205 | |||
| Податки з надзвичайного прибутку | 210 | |||
| Чистий: | ||||
| - прибуток | 220 | 83, 20 | 101,09 | 140,91 |
| - збиток | 225 |
Відповідно до запланованих господарських операцій, які буде здійснювати ЗАТ „Піонтекс" протягом 2009 - 2011 років складемо баланси. Дані планових балансів покажемо у таблиці 3.8.
Таблиця 3.8
Баланс на 2008 - 2010 рр. тис. грн.
| Актив | Код рядка |
На початок 2008 року |
На початок 2009 року | На початок 2010 року | На кінець 2010 року | |||
| 1 | 2 | 3 | 4 | 5 | 6 | |||
| І. Необоротні активи | ||||||||
| Нематеріальні активи: | ||||||||
| Залишкова вартість | 10 | |||||||
| Первісна вартість | 11 | |||||||
| Накопичена амортизація | 12 | () | () | () | () | |||
| Незавершене будівництво | 20 | |||||||
| Основні засоби: | ||||||||
| Залишкова вартість | 30 | 2643,6 | 2553,8 | 2541,6 | 2501,5 | |||
| Первісна вартість | 31 | 6252,0 | 6252,0 | 6252,0 | 6252,0 | |||
| Знос | 32 | ( 3608,4 ) | ( 3698,2 ) | ( 3710,4 ) | ( 3750,5 ) | |||
| Довгострокові фінансові інвестиції: | ||||||||
| які обліковуються за методом участі в капіталі інших підприємств | 40 | |||||||
| інші фінансові інвестиції | 45 | |||||||
| Довгострокова дебіторська заборгованість | 50 | |||||||
| Відстрочені податкові активи | 60 | |||||||
| Інші необоротні активи | 70 | |||||||
| Усього за розділом І: | 80 | 2643,6 | 2553,8 | 2541,6 | 2501,5 | |||
| ІІ. Оборотні активи | ||||||||
| Запаси: | ||||||||
| Виробничі запаси | 100 | 201,0 | 267,4 | 270,3 | 260,5 | |||
| Тварини на вирощуванні та відгодівлі | 110 | |||||||
| Незавершене виробництво | 120 | |||||||
| Готова продукція | 130 | 43,90 | 35,0 | 32,0 | 31,0 | |||
| Товари | 140 | |||||||
| Векселі одержані | 150 | |||||||
| Дебіторська заборгованість за товари, роботи, послуги: | ||||||||
| Чиста реалізаційна вартість | 160 | 280,6 | 280,6 | 280,6 | 394,9 | |||
| Первісна вартість | 161 | 280,6 | 280,6 | 280,6 | 394,9 | |||
| Резерв сумнівних боргів | 162 | |||||||
| Дебіторська заборгованість за розрахунками: | ||||||||
| з бюджетом | 170 | 51,7 | 51,7 | 51,7 | 51,7 | |||
| за виданими авансами | 180 | |||||||
| з нарахованих доходів | 190 | |||||||
| із внутрішніх розрахунків | 200 | |||||||
| Інша поточна дебіторська заборгованість | 210 | 89,1 | 89,1 | 89,1 | 89,1 | |||
| Поточні фінансові інвестиції | 220 | |||||||
| Грошові кошти та їх еквіваленти: | ||||||||
| в національній валюті | 230 | 16,3 | 67,0 | 85,0 | 100 | |||
| в іноземній валюті | 240 | |||||||
| Інші оборотні активи | 250 | |||||||
| Усього за розділом ІІ | 260 | 682,6 | 790,8 | 808,7 | 927,2 | |||
| III. Витрати майбутніх періодів | 270 | 92,2 | 80,0 | 95,0 | 95 | |||
| Баланс | 280 | 3418,4 | 3424,6 | 3445,3 | 3523,7 | |||
| Пасив | Код рядка |
На початок 2009 року |
На початок 2010 року | На початок 2011 року | На кінець 2011 року | |||
| І. Власний капітал | ||||||||
| Статутний капітал | 300 | 177,5 | 177,5 | 177,5 | 177,5 | |||
| Пайовий капітал | 310 | |||||||
| Додатковий вкладений капітал | 320 | |||||||
| Інший додатковий капітал | 330 | 3593,2 | 3593,2 | 3593,2 | 3593,2 | |||
| Резервний капітал | 340 | |||||||
| Нерозподілений прибуток (непокритий збиток) | 350 | (679,3) | (596,1) | (495,01) | ( 354,1) | |||
| Неоплачений капітал | 360 | () | () | () | () | |||
| Вилучений капітал | 370 | () | () | () | () | |||
| Усього за розділом І | З80 | 3091,4 | 3174,6 | 3275,69 | 3416,6 | |||
| ІІ. Забезпечення наступних витрат і платежів |
| Забезпечення витрат персоналу | 400 | ||||
| Інші забезпечення | 410 | ||||
| Цільове фінансування | 420 | ||||
| Усього за розділом ІІ | 430 | ||||
| ІІІ. Довгострокові зобов’язання | |||||
| Довгострокові кредити банків | 440 | 140,0 | 80,0 | 40,0 | |
| Інші довгострокові фінансові зобов’язання | 450 | ||||
| Відстрочені податкові зобов’язання | 460 | ||||
| Усього за розділом ІІІ | 480 | 140,00 | 80,0 | 40,0 | |
| ІV. Поточні зобов’язання | |||||
| Короткострокові кредити банків | 500 | ||||
| Поточна заборгованість за довгостроковими зобов’язаннями | 510 | ||||
| Векселі видані | 520 | 8,6 | 3,2 | ||
| Кредиторська заборгованість за товари, роботи, послуги | 530 | 97,6 | 88,3 | 56,21 | 35,4 |
| Поточні зобов’язання за розрахунками: | |||||
| З одержаних авансів | 540 | ||||
| З бюджетом | 550 | 6,3 | 4,3 | 3,1 | 3,1 |
| З позабюджетних платежів | 560 | 7,4 | 5,4 | 4,5 | 3,5 |
| Зі страхування | 570 | 20,2 | 21,3 | 20,5 | 18,8 |
| З оплати праці | 580 | 46,9 | 47,5 | 45,3 | 46,3 |
| З учасниками | 590 | ||||
| Із внутрішніх розрахунків | 600 | ||||
| Інші поточні зобов’язання | 610 | ||||
| Усього за розділом ІV | 620 | 187,0 | 170,0 | 129,61 | 107,1 |
| V. Доходи майбутніх періодів | 630 | ||||
| Баланс | 640 | 3418,4 | 3424,6 | 3445,3 | 3523,7 |
З метою надання інформації про зміни, що відбудуться у грошових коштах підприємства за період з 2009 по 2011 роки складемо таблицю 3.9, в якій відобразимо рух грошових коштів протягом цього періоду.
Таблиця 3.9
Рух грошових коштів
| Стаття |
Код |
2009 рік | 2010 рік | 2011 рік | |||
| Надходження | Видаток | Надходження | Видаток | Надходження | Видаток | ||
| І. Рух коштів у результаті операційної діяльності | |||||||
| Прибуток (збиток) від звичайної діяльності до оподаткування | 010 | 83,2 | 101,09 | 140,91 | |||
| Коригування на: | |||||||
| амортизацію необоротних активів | 020 | 89,8 | X | 12,2 | X | 40,1 | X |
| збільшення (зменшення) забезпечень | 030 | ||||||
|
збиток (прибуток) від нереалізованих курсових різниць |
040 | ||||||
|
збиток (прибуток) від неопераційної діяльності |
050 | ||||||
| Витрати на сплату відсотків | 060 | 8,4 | X | 8,4 | X | 8,4 | X |
| Прибуток
(збиток) від
операційної
діяльності
до зміни в
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | |||||||