Анализ финансового состояния СРЗ "Южный Севастополь"
Рентабельность всех средств повысилась на 9,72%, а рентабельность собственных средств повысилась на 10,34%.
Таблица 2.19 - Расчет показателей и факторов рентабельности вложений
| Показатели | Обознач. | На 01.01 пред. года | На 01.01 отчет. года | Абс. откл. |
| Чистая прибыль, тыс. грн | Рr | 868,5 | 1214,25 | 345,75 |
| Объем реализации продукции, тыс. грн | Q | 2071,88 | 2750 | 678,12 |
| Среднегодовая сумма всех вложений, тыс. грн | Вср | 3250 | 3331,5 | 81,5 |
| Рентабельность реализованной продукции, % | КQ | 41,92% | 44,15% | 2,24% |
| Оборачиваемость всех средств предприятия, раз | О | 0,63750154 | 0,825454 | 0,18795246 |
| Рентабельность вложений, грн | Кр2 | 26,72% | 36,45% | 9,72% |
Рентабельность вложений изменяется в связи с воздействием следующих факторов:
Изменение чистой прибыли на 1 грн реализованной продукции:
ΔКр2 = (44,15– 41,92)*0,6375 =0,014
Изменение оборачиваемости всех средств предприятия:
ΔКр2 = 44,15*(0,18795)=0,083
Таблица 2.20 - Факторный анализ рентабельности собственного капитала предприятия
| Показатели | Обознач. | На 01.01 пред. года | На 01.01 отчет. года | Абс. откл. |
| Чистая прибыль, тыс. грн | Рr | 868,5 | 1214,25 | 345,75 |
| Объем реализации продукции, тыс. грн | Qp | 2071,88 | 2750 | 678,12 |
| Среднегодовая сумма всех вложений, тыс. грн | Вср | 3250 | 3331,5 | 81,5 |
| Среднегодовая сумма собственных средств, тыс. грн | Исср | 1500 | 1779,5 | 279,5 |
| Рентабельность реализованной продукции, % | КQ | 41,92% | 44,15% | 2,24% |
| Коэффициент ресурсоотдачи (фондоотдачи), грн | f | 3,25 | 2,7304 | -0,5196 |
| Коэффициент финансовой зависимости, грн | Кфз | 2,16666667 | 1,8721551 | -0,294511567 |
| Коэффициент рентабельности собственного капитала, % | Кр2 | 295,18% | 225,71% | -69,47% |
Рентабельность собственного капитала изменяется в результате воздействия следующих факторов:
1. Изменение чистой прибыли на 1 грн. реализованной продукции:
ΔКр5 = 2,24%*3,25*2,17= 0,158
2. Изменение ресурсоотдачи:
ΔКр5 = 44,15%*(-0,5196)*2,17=-0,497
3. Изменение коэффициента финансовой зависимости:
ΔКр5 = 44,15%*2,73*(-0,295)=-0,355
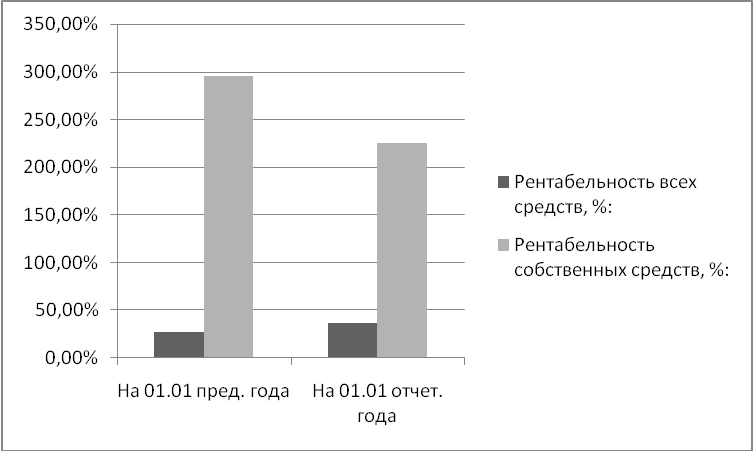
Рис.2.20 – Аналитическая диаграмма показателей рентабельности
Комплексный подход к диагностике несостоятельности предприятия.
Таблица 2.21 – Оценка состояния производства и реализации продукции предприятия
| Показатели | За 01.01 пред. года | За 01.01 отчет. года | Отклонения | |
| Абс, грн | Относит, % | |||
| Товарная продукция | ||||
| Реализованная продукция (по отгрузке) | 2100 | 2800 | 700 | 33,33% |
| Себестоимость реализованной продукции | 0 | |||
| Оплаченная продукция | 2071,88 | 2750 | 678,12 | 32,73% |
| Коэффициент оплаты отгруженной продукции | 0,986609524 | 0,982143 | -0,00447 | -0,45% |
Таблица 2.22 – Структура доходов предприятия
| Показатели | На пред. год | На отчет. год | Горизонтальный анализ (отклонение, тыс. грн) | Относительное отклонение, % | Вертикальный анализ | |
| На пред. год | На отчет. год | |||||
| Чистый доход от реализации продукции | 1619 | 2263,6 | 644,6 | 39,81% | 100% | 100% |
| Прочие операционные доходы | ||||||
| Финансовые результаты от операционной деятельности (прибыль) | 1619 | 2263,6 | 644,6 | 39,81% | 100% | 100% |
| Прочие финансовые доходы | ||||||
| Прочие доходы | ||||||
| Финансовые результаты от обычной деятельности | 1619 | 2263,6 | 644,6 | 39,81% | 100% | 100% |
| Всего доходов | 1619 | 2263,6 | 644,6 | 39,81% | 100% | 100% |
Таблица 2.23 – Структура расходов предприятия
| Показатели | На пред. год | На отчет. год | Горизонтальный анализ (отклонение, тыс. грн) | Относительное отклонение, % | Вертикальный анализ | |
| На пред. год | На отчет. год | |||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| Материальные расходы | 762,9 | 914,7 | 151,8 | 19,90% | 67% | 67% |
| Расходы на оплату труда | 190,2 | 266,7 | 17% | 19% | ||
| Отчисления на социальные мероприятия | 0 | 22,7 | 22,7 | 0% | 2% | |
| Амортизация | 109,3 | 99,9 | 10% | 7% | ||
| Прочие операционные расходы | 68,6 | 82,4 | 6% | 6% | ||
| Всего затрат | 1131 | 1386,4 | 255,4 | 22,58% | 100% | 100% |
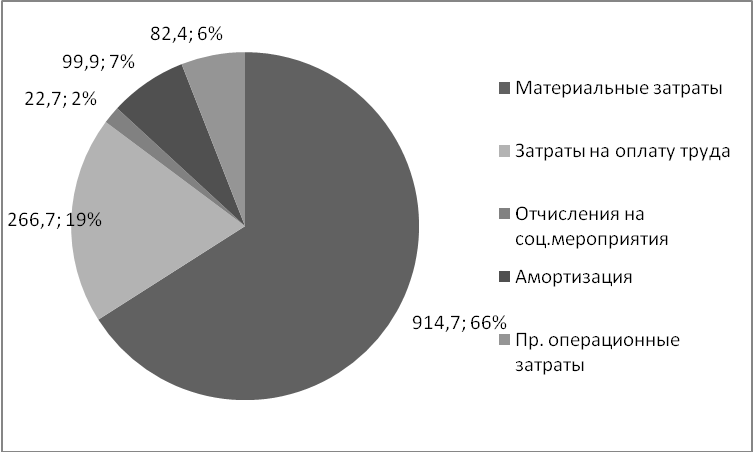
Рис.2.21 – Структура затрат за 2009 год
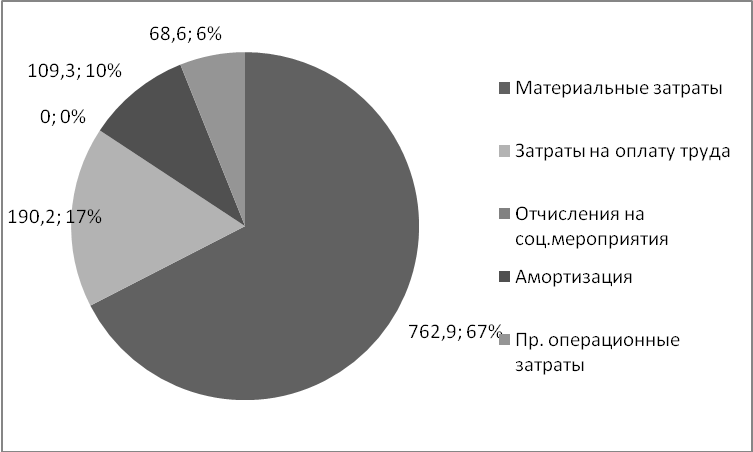
Рис.2.22 – Структура затрат за 2008 год
Доля материальных затрат в структуре является наибольшей и составляет 67% в 2008 и 66% в 2009 году. Прирост мат. Затрат составил 16,6%, что в абсолютном выражении составило 151,8 тыс.грн. На втором месте по доле в структуре идут затраты на оплату труда: 17% в 2008 и 19% в 2009 году. Затраты на оплату труда в текущем году возросли на 76,5 тыс.грн, что в процентном выражении составило 28,68%. В наибольшей мере увеличение по данным статьям затрат обусловило увеличение совокупных затрат.
Таблица 2.24 - Показатели деятельности предприятия за 3 года, тыс.грн
| Услуга |
| 2007 | 2008 | 2009 | |
| Пескоструйная очистка | 70 | 172 | 189 |
| Обмыв водой | 125 | 224 | 246 |
| Окраска корпуса | 100 | 100 | 100 |
| Замена корпусных конструкций | 75 | 80 | 88 |
| Донно-забортная арматура в цехе | 175 | 272 | 280 |
| Замена стальных труб | 210,88 | 320 | 448 |
| Гребной винт | 204 | 180 | 234 |
| Гребной вал | 380 | 480 | 624 |
| Разделка и наплавка коррозионных участков | 180 | 192 | 288 |
| Центробежные насосы | 392 | 480 | 720 |
| Электрооборудование | 160 | 250 | 384 |
| Замена цинковых протекторов (введ) | 49 | ||
| итого | 2071,88 | 2750 | 3650 |
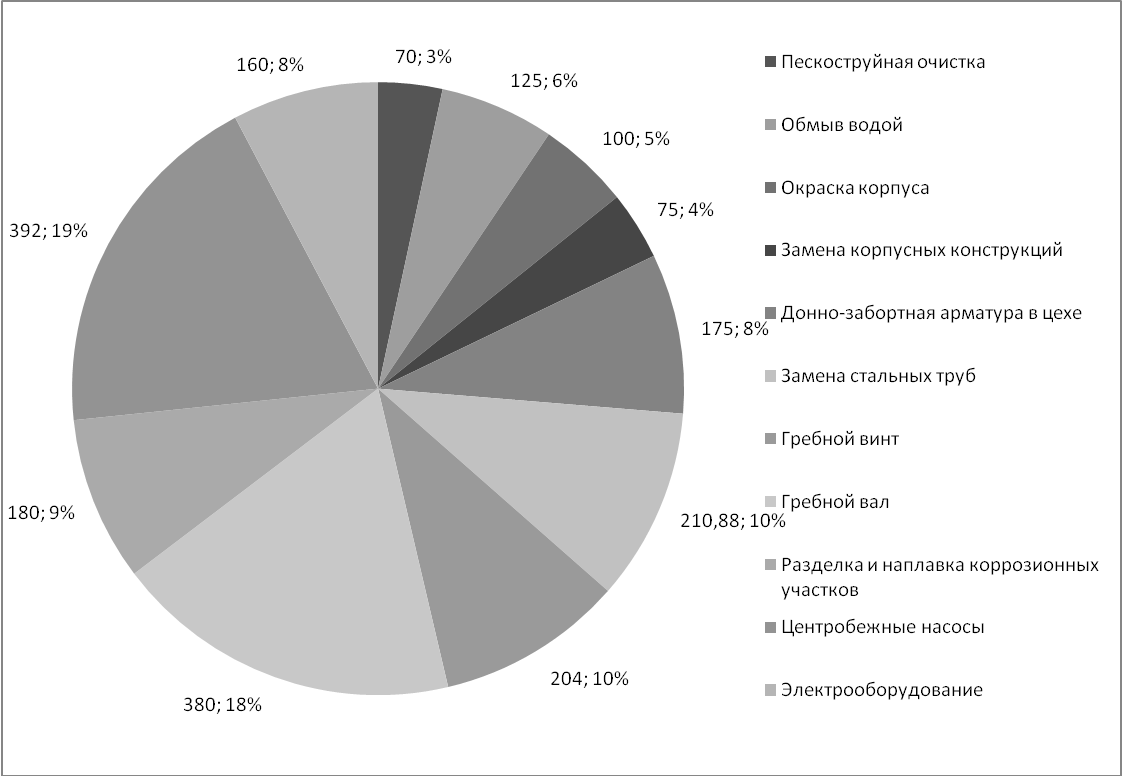
Рис.2.23 – Структура производства за 2007г.
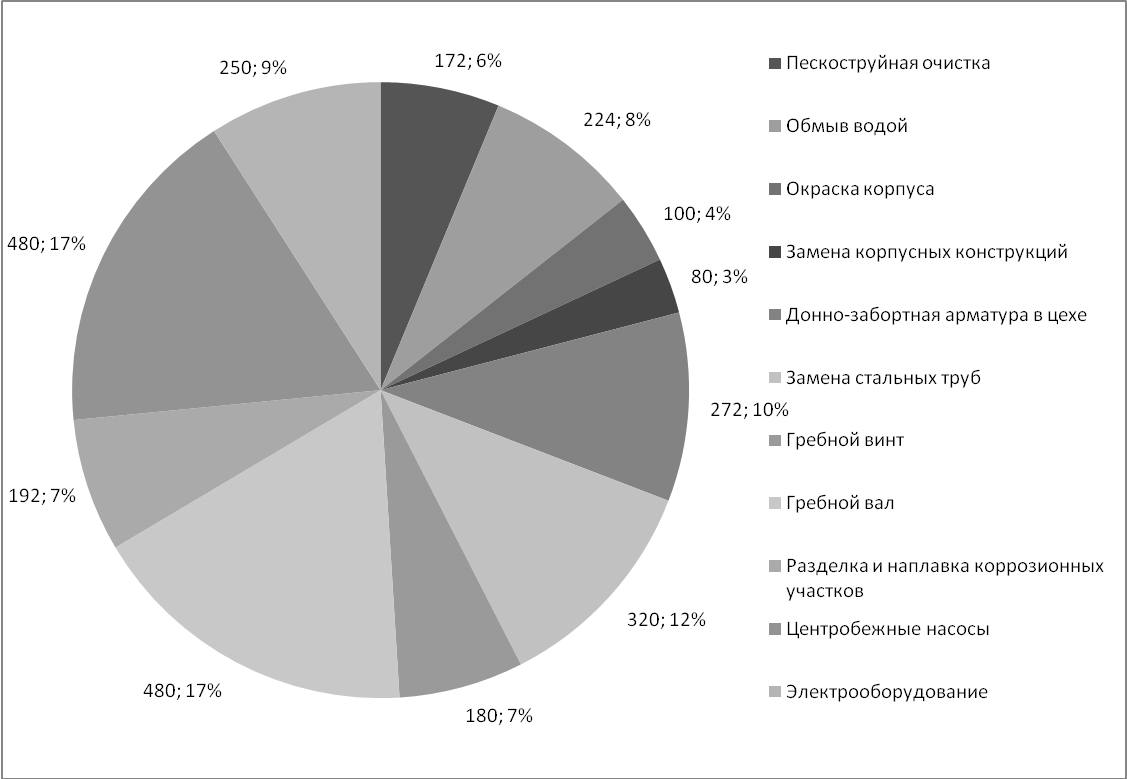
Рис.2.24 – Структура производства за 2008 г.
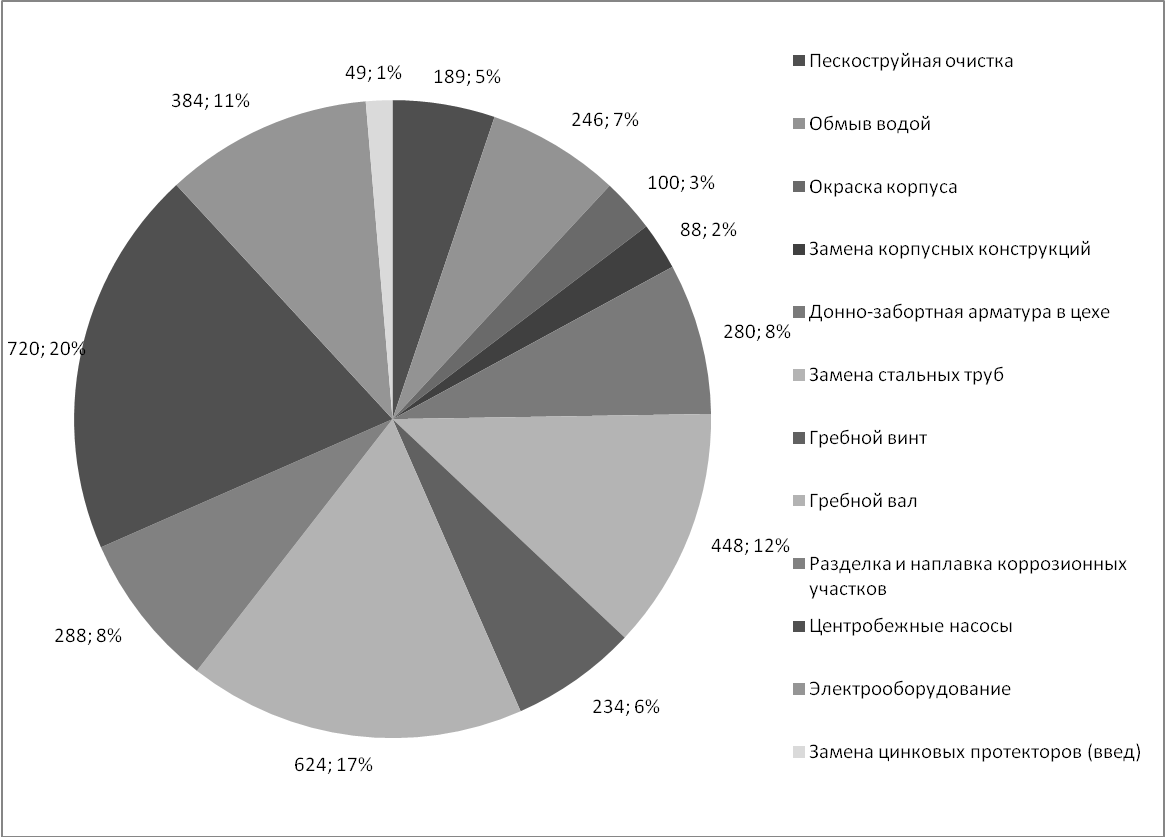
Рис.2.25 – Структура производства за 2009г
Таблица 2.25 – Показатели рентабельности предприятия
| Показатели | Обозначения | Предыдущий год, % | Отчетный | Абс. |
| год, % | откл. | |||
| Рентабельность всего капитала | Рвк | 37,36% | 50,96% | 13,60% |
| Рентабельность продукции | Рпрд | 75,00% | 75,00% | 0,00% |
| Рентабельность основной деятельности | Род | 75,00% | 75,00% | 0,00% |
| Рентабельность реализации | Рр | 44,15% | 46,51% | 2,36% |
| Рентабельность собственного капитала | Рск | 68,24% | 94,33% | 26,10% |
| Рентабельность основных фондов | Роф | 97,14% | 117,59% | 20,45% |
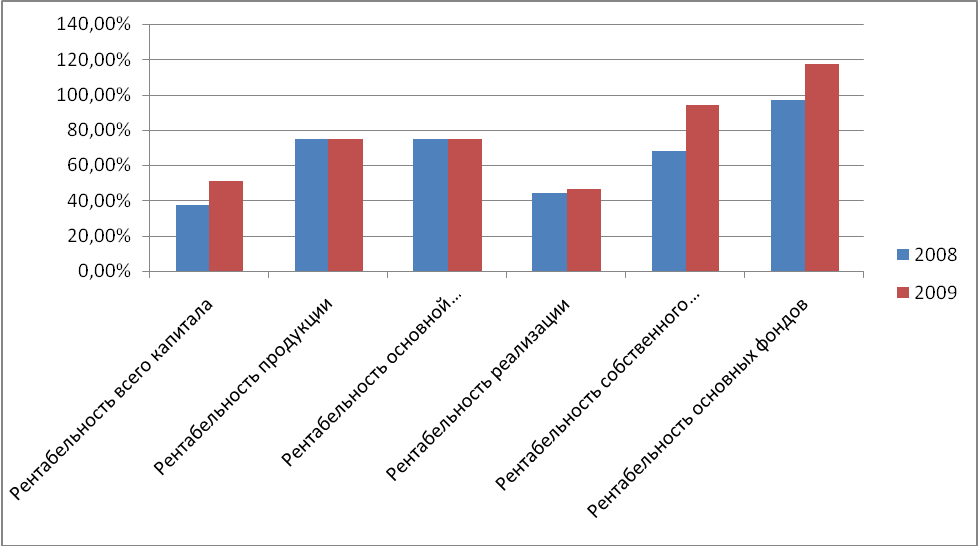
Рис.2.26 – Динамика рентабельности за 2008-2009гг.
Восстановление финансовой устойчивости
Максимально быстрое и радикальное снижение неэффективных расходов. Хотя неплатежеспособность предприятия может быть устранена в течении короткого периода за счет осуществления продажи "ненужных" активов, причины, генерирующие неплатежеспособность, могут оставаться неизменными, если не будет восстановлена до безопасного уровня финансовая устойчивость предприятия. Это позволит устранить угрозу банкротства не только в коротком, но и в относительно более продолжительном промежутке времени.
Остановка нерентабельных производств - первый шаг, который необходимо совершить. Если убыточное производство нецелесообразно или его невозможно продать, то его нужно остановить, чтобы немедленно исключить дальнейшие убытки. Исключение составляют объекты, остановка которых приведет к остановке всего предприятия. Критерии ранжирования производств здесь те же, что и при их ликвидации.
Выведение из состава предприятия затратных объектов является еще одним способом снять непроизводительные издержки на объекты, которые пока не удалось продать. Оно осуществляется в форме учреждения дочерних обществ (см. пример выше). Всякое дальнейшее финансирование выведенных объектов исключается, что стимулирует предпринимательскую инициативу персонала последних.
Совершенствование организации труда и оптимизация численности занятых на предприятии. В докризисной ситуации на большинстве предприятий наблюдается избыточная численность персонала, и в период кризиса сокращение персонала становится острой необходимостью, а это нелегкая задача. Если на основном производстве работников можно сокращать пропорционально объему выпускаемой продукции, то персонал вспомогательных подразделений и сферы управления менее пластичен (охранять предприятие, к примеру, необходимо независимо от объема выпускаемой продукции).
Вместе с тем экономия фонда зарплаты при ее умелом проведении может стать действенным фактором антикризисного управления. Многие внешние управляющие пользуются сейчас тем, что на большинстве предприятий существуют долги по заработной плате перед работниками и выплаты ее происходят не регулярно. Так, в первый же месяц объявляется, что всем рабочим уменьшается заработная плата, но с условием ее регулярной выплаты. Такая политика помогает избегать противостояния между трудовым коллективом и новым управляющим.
Уменьшение текущей финансовой потребности на практике оно осуществимо только через те или иные формы реструктуризации долговых обязательств, что зависит от доброй воли кредиторов предприятия. Сама по себе реструктуризация долгов не является специфическим инструментом антикризисного управления, так как может применяться и при относительно благополучном состоянии предприятия-должника. Однако кризисная ситуация, с одной стороны, несколько облегчает реструктуризацию долгов, а с другой - оправдывает такие его формы, которые в нормальном состоянии неудовлетворительны.
Выкуп долговых обязательств с дисконтом - одна из наиболее желательных мер. Кризисное состояние предприятия-должника обесценивает его долги, поэтому и возникает возможность выкупить их со значительным дисконтом.
Конвертация долгов в уставный капитал . Она может быть осуществлена как путем расширения уставного фонда (при отсутствии формальных ограничений), так и через уступку собственниками предприятия части своей доли (пакета акций). Строго регламентированных методов принятия такого решения нет, все определяется во время переговоров с кредиторами.
Форвардные контракты на поставку продукции предприятия по фиксированной цене могут стать еще одним способом реструктуризации долгов. Если кредитор заинтересован в данной продукции, ему можно предложить засчитать долг предприятия перед ним в качестве аванса на долгосрочные поставки последней. При этом контрактная цена не должна быть ниже некоторой прогнозируемой себестоимости продукции.