Сметная стоимость строительства и состав общих затрат инвестиционного проекта
Планирование ликвидности позволяет определить возможности предприятия по выплатам процентов за кредит и тело кредита, по расширению производства, по участию в капитале других предприятий, по повышению качества продукции.
При составлении баланса используется информация о капитальных вложениях и предусматривается непосредственный вычет амортизационных отчислений на основные средства производства, то есть производится остаточная стоимость. Оборотный капитал образуется только в первый год производства.
В активах в графе “Основные средства” их первоначальная стоимость в периоде производства записывается уже с учетом предыдущего износа, а на этапе строительства — первоначальная стоимость по года учитывается нарастающим итогом. Это касается также и затрат на планирование и подготовку проекта. В графе “Активируемые проценты этапа строительства” первоначальная стоимость процентов на этапе строительства первоначально берется из расчетной таблицы 5 строка “З”, а на этапе производства считается нарастающим итогом с учетом износа, который отражен в расчетной табл. 6 строка “З”. Данные по любому износу и дивидендам в расчетной табл. 8 показываются со знаком “-“. Данные об оборотном капитале приведены в расчетной табл. 2. Строка, касающаяся средств на счетах из финансовых источников, заполняется с учетом строки “В” расчетной табл. 7. Строка, касающаяся непокрытого убытка прошлых лет, заполняется с учетом строки ”Д” расчетной табл. 6. Строку, касающуюся открытых резервов, заполняем, исходя из соображений, что с того периода, когда прибыль (строка “Д” расчетной табл. 6) положительна постоянно, часть ее используется для уменьшения накопленных убытков прошлых лет, а другая часть отправляется в резерв. Распределяемая прибыль — это выплата дивидендов. Сумма долга в строках 4 и 5 указывается нарастающим итогом, а погашение отмечается знаком “-“. Краткосрочные обязательства отражены в расчетной табл. 2, овердрафт — в строке “З” расчетной табл. 5.
Расчетная таблица 8 –Плановые и заключительный балансы
|
Позиции |
Плановые балансы |
Закл. |
||||||||||
|
ПЕРИОДЫ |
бал. |
|||||||||||
|
1 |
2 |
3 |
4 |
5 |
6 |
7 |
8 |
9 |
10 |
|||
|
А. Активы |
||||||||||||
| 1. Основные средства: | ||||||||||||
| Первоначальная стоимость | 5400 | 10960 | 10960 | 10073 | 9186 | 8298 | 7411 | 7424 | 6537 | 5650 | ||
| Износ (амортизация) | 887 | 887 | 887 | 887 | 887 | 887 | 887 | 887 | ||||
| Прирост | 900 | |||||||||||
| Остаточная стоимость | 10073 | 9186 | 8298 | 7411 | 7424 | 6537 | 5650 | 4762 | ||||
| 2. Предпроектные расходы: | ||||||||||||
| Первоначальная стоимость | 390 | 650 | 650 | 520 | 390 | 260 | 130 | |||||
| износ (амортизация) | 130 | 130 | 130 | 130 | 130 | |||||||
| остаточная стоимость | 520 | 390 | 260 | 130 | 0 | |||||||
| 3. Активируемые проценты этапа строительства: | ||||||||||||
| Первоначальная стоимость | 160 | 504 | 504 | 403 | 303 | 202 | 101 | |||||
| износ (амортизация) | 101 | 101 | 101 | 101 | 101 | |||||||
| остаточная стоимость | 403 | 303 | 202 | 101 | 0 | |||||||
| 4. Оборотные средства | ||||||||||||
| 5. Средства на счетах из финансовых излишков: | ||||||||||||
| до распределения | 551 | 1989 | 2031 | 2065 | 2605 | 2605 | 7367 | |||||
| дивиденды | 160 | 162 | 166 | 172 | 172 | 172 | ||||||
| чистый денежный поток | 551 | 1829 | 1869 | 1899 | 2433 | 2433 | 7196 | |||||
| 6. Непокрытый убыток прошлых лет | -470 | |||||||||||
|
Б. Пассивы |
||||||||||||
| 1. Собственный капитал | 4343 | 8708 | 8708 | 8708 | 8708 | 8708 | 8708 | 8708 | 8708 | 8708 | ||
| 2. Открытые резервы | 3889 | 5590 | 7127 | |||||||||
| 3. Прибыль за вычетом налогов и перенесенных убытков: | ||||||||||||
| 3.1 предусмотренная для зачисления в резерв | 2024 | 1864 | 1702 | 1536 | ||||||||
| 3.2 распределяемая | 160 | 162 | 166 | 172 | 172 | 172 | ||||||
| 4. Расчеты с поставщиками: | ||||||||||||
| сумма долга | 869 | 1742 | 1742 | 1393 | 1045 | 697 | 348 | |||||
| погашение | 348 | 348 | 348 | 348 | 348 | |||||||
| остаток долга | 1393 | 1045 | 697 | 348 | 0 | |||||||
| 5. Расчеты за долго- и среднесрочный сторонний капитал: | ||||||||||||
| сумма долга | 579 | 1161 | 1161 | 929 | 697 | 464 | 232 | |||||
| погашение | 232 | 232 | 232 | 232 | 232 | |||||||
| остаток долга | 929 | 697 | 464 | 232 | 0 | |||||||
| 6. Краткосрочные обязательства | 142 | 283 | 283 | 283 | 283 | 283 | 283 | 283 | ||||
| 7. Овердрафт | 160 | 504 | 1682 | |||||||||
РАЗДЕЛ 2
Анализ экономической эффективности проекта.
Под экономической эффективностью понимается дисконтированное отношение дохода к затратам, показывает результативность деятельности предприятия.
Стандартными критериями при оценке инвестиционных проектов являются: чистая текущая стоимость (ЧТС), внутренняя норма прибыли, период возврата капитала. Проведем анализ последовательно.
В расчетной таблице 9 показаны все денежные потоки, которые имеют значение для расчета экономической эффективности. Она отличается от таблицы анализа ликвидности отсутствием собственного капитала и дивидендов. Все данные заполняются не нарастающим итогом, а раздельно. В строках, касающихся овердрафта, используются данные строки “И” расчетной таблицы 5. В строке “В” (В = А - Б) показаны чистый денежный поток для периодов 1 - 10 и получаемая при ликвидации проектов выручка из остаточной стоимости основных фондов. При ликвидации проекта получаются приходы от продажи основных фондов и стоимость уже не нужного чистого оборотного капитала, которая отнесена к денежным притокам по формальным признакам (имеет отрицательный знак).
Расчетная таблица 9 –Денежные потоки для расчета экономической эффективности
|
Позиции |
Периоды |
||||||||||||
|
1 |
2 |
3 |
4 |
5 |
6 |
7 |
8 |
9 |
10 |
11 |
12 |
лп |
|
|
А. Приток средств |
|||||||||||||
| 1.Источники финансирования: | |||||||||||||
| сторонний капитал: | |||||||||||||
| кредиты банков, не включая овердрафт | 579 | 582 | |||||||||||
| кредиты поставщиков | 869 | 873 | |||||||||||
| овердрафт | 160 | 344 | 1177 | ||||||||||
| 2. Реальные трансакции: | |||||||||||||
| оборот | 5100 | 10200 | 10200 | 10200 | 10200 | 10200 | 10200 | 10200 | |||||
| остаточная стоимость | 4762 | ||||||||||||
| 3. Прямые субсидии: | |||||||||||||
|
Б. Отток средств |
|||||||||||||
| 1. Обусловленный финансированием: | |||||||||||||
| из стороннего капитала: | |||||||||||||
| погашение кредитов: | |||||||||||||
| банков | 232 | 232 | 232 | 232 | 232 | ||||||||
| поставщиков | 348 | 348 | 348 | 348 | 348 | ||||||||
| овердрафт | 160 | 344 | 1177 | ||||||||||
| процентные платежи (не включая проценты этапа реконструкции): | |||||||||||||
| банкам | 84 | 63 | 42 | 21 | |||||||||
| поставщикам | 139 | 104 | 70 | 35 | |||||||||
| за овердрафт | 219 | ||||||||||||
| 2. Реальные трансакции: | |||||||||||||
| основные средства: | |||||||||||||
| машины, оборудование | 5400 | 5560 | |||||||||||
| планирование/подготовка | 390 | 260 | |||||||||||
| активируемые проценты | 160 | 344 | |||||||||||
| этапа реконструкции | |||||||||||||
| прирост чистого оборотного капитала | 1115 | 889 | -21 | ||||||||||
| заводские затраты | 4140 | 6550 | 6450 | 6450 | 6450 | 6450 | 6450 | 6450 | |||||
| 3. Налог на прибыль | 1069 | 1082 | 1105 | 1145 | 1145 | 1145 | |||||||
|
В. Чистый денежный поток |
-4502 | -4709 | -1177 | 2013 | 2010 | 2031 | 2065 | 2605 | 2605 | 7367 | |||
|
Г. Дисконтированный чистый денежный поток при: |
|||||||||||||
| i = % | -4502 | -3925 | -818 | 1165 | 969 | 816 | 691 | 727 | 606 | 1428 | |||
| i = % | -4502 | -4095 | -890 | 1324 | 1149 | 1010 | 893 | 979 | 852 | 2094 | |||
| i = % | -4502 | -4281 | -973 | 1513 | 1373 | 1261 | 1165 | 1337 | 1215 | 3124 | |||
ЧТС ( )
– это сумма
денежного
потока приведённого
к определённому
периоду времени,
в который входят
затраты и доходы.
Положительная черта этого показателя – простота в расчёте, на его основе можно быстро принять решение о целесообразности проекта.
Отрицательная сторона – не учитывает влияние многих, немаловажных в расчёте, факторов. Тем самым этот показатель является условным.
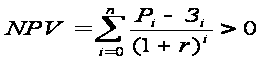 ,
где
-
чистая текущая
стоимость,
 -
результаты,
полученные
в і-м периоде,
 -
затраты, понесенные
в і-м периоде,
r – норма дисконтирования
n – количество лет.
Норма стоимости — это отношение ЧТС к затратам собственного капитала.
Расчетная таблица 10 – Показатели экономической эффективности
|
Процентная ставка |
Чистая текущая стоимость |
Норма |
|
|
Всего |
На долю партнеров |
стоимости |
|
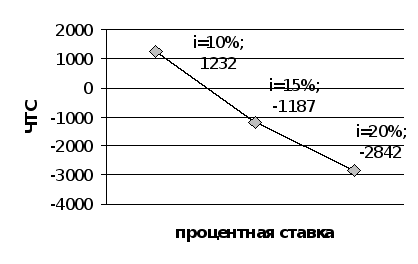
| i=10% | 1232 | 616 | 0,14 |
| i=15% | -1187 | ||
| i=20% | -2842 | ||
При положительном
значении ЧТС
проект целесообразно
внедрять, при
отрицательном
– доход не покроет
понесённых
затрат.Норму
стоимости можно
считать критерием
эффективности
проектов так
как она показывает
отношение
прибыли к затратам,
но только при
наличии других
показателей.
Исходя только
из значения
ЧТС или нормы
стоимости,
однозначно
сказать нельзя
эффективным
будет проект
или нет. Внутренняя
норма прибыли
(IRR) - это значение
ставки, при
которой размер
дисконтированных
доходов, за
определённое
количество
лет, достигает
уровня затрат,
то есть
= 0. Она равна
максимальному
проценту по
кредиту, за
который можно
платить, оставаясь
на безубыточном
уровне.
IRR = r1+ NPV1/( NPV1- NPV2)*( r2- r1)
Зависимость ЧТС от процентной ставки
Расчетная таблица 11– Определение периода возврата капитала
|
Позиции |
ПЕРИОДЫ |
|||||||||
|
1 |
2 |
3 |
4 |
5 |
6 |
7 |
8 |
9 |
10 |
|
| i=0% | -4502 | -4709 | -1177 | 2013 | 2010 | 2031 | 2065 | 2605 | 2605 | 7367 |
| Чистый денежный поток (ЧДП) | ||||||||||
| Кумулятивный ЧДП (КЧДП) | -4502 | -9212 | 10389 | -8376 | -6366 | -4334 | -2270 | 335 | 2940 | 10307 |
| i=10% | -4502 | -4281 | -973 | 1513 | 1373 | 1261 | 1165 | 1337 | 1215 | 3124 |
| Дисконтированный ЧДП | ||||||||||
| Дисконтированный КЧДП | -4502 | -8784 | -9757 | -8244 | -6871 | -5610 | -4444 | -3108 | -1892 | 1232 |
| i=15% | -4502 | -4095 | -890 | 1324 | 1149 | 1010 | 893 | 979 | 852 | 2094 |
| Дисконтированный ЧДП | ||||||||||
| Дисконтированный КЧДП | -4502 | -8597 | -9488 | -8164 | -7015 | -6005 | -5112 | -4133 | -3281 | -1187 |
Период возврата капитала – это период, на протяжении которого прибыль, полученная от реализации проекта, обеспечит возврат вложенных в проект средств.
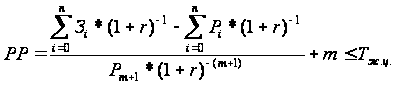 ,
Где
 -
период жизненного
цикла проекта,
m - номер расчетного года.
При нулевой и 10-и процентной ставке ЧТС положительный, это значит, что проект целесообразно внедрять при ставке не более 10 процентов. При ставке 10% норма стоимости составляет 14%. То есть на каждую вложенную гривну предприятие получит доход в размере 14 копеек. Проект при 10-и процентной ставке окупается только в десятом периоде.
Исходя из полученных данных следует вывод, что проект будет эффективен только при ставке в 10%.
Список использованной литературы
1. Беренс В., Хавранек П. М. Руководство по подготовке промышленных технико-экономических исследований. М.: АОЗТ Интер-эксперт, Инфра - М, 1995. — 528 с.
2. Бирман Г., Шмидт С. Экономический анализ инвестиционных проектов / Пер. с англ. под ред. Л. П. Белых. — М.: Банки и биржи. ЮНИТИ,1997.– 631 с.
3. Бромвич М. Анализ экономической эффективности капиталовложений: Пер. с англ. – М.: ИНФРА-М, 1996. – 432 с.
4. Ван Хорн Дж. К. Основы управления финансами / Пер. с англ. — М.: Финансы и статистика, 1996. – 799 с.
5. Липсиц И. В., Косов В. В. Инвестиционный проект: методы подготовки и анализа. Учебно-справочное пособие. — М.:Издательство БЕК, 1996–304 с.
6. Никбахт Э., Гропелли А. Финансы / Пер. с англ. В. Ф. Овсиенко и В. Я. Мусиенко. – К.: Основы, 1993. – 383 с.
7. Хелферт Э. Техника финансового анализа / Пер. с англ. под ред. Л. П. Белых. — М.: Аудит, ЮНИТИ, 1996. — 663 с.
8. Холт Роберт Н., Барнес Сет Б. Планирование инвестиций / Пер. с англ. — М.: Финансы и статистика, 1996. – 799 с.
9. Четыркин Е. М. Методы финансовых и коммерческих расчетов. – 2-е изд., испр. и доп. – М.: Дело ЛТД, 1995. — 320 с.