Внутренний экономический механизм предприятия
 определяется
по формуле:

где
 —
изменение
объема продаж;—
 изменение
цен.
Если, например,
 ,
то цены лучше
не повышать,
поскольку
выручка от
реализации
будет снижаться.
Более целесообразным
является понижение
цены, при котором,
выручка будет
расти за счет
увеличения
спроса на товар.
Тем самым становится
возможным
принятие обоснованных
решений об
улучшении
финансовых
результатов
деятельности
предприятия.
Цена непосредственно зависит от характера рынка. Рассмотренный механизм ценообразования относится к условиям совершенной конкуренции. В данных условиях олигополисты, монополисты имеют возможность влиять на цену. Вместе с тем, они не могут осознанно вести себя как совершенный конкурент, принимать цену как неизменную. В качестве неизменной они принимают всю убывающую кривую спроса (см. рис. 3.2).
Суммарная
прибыль производителя
от производства
и реализации
Q единиц товара
будет равна
прибыли за
единицу продукции,
умноженной
на количество
продукции. Так
как общая прибыль
равна произведению
одновременно
изменяющихся
величин, монополист
будет искать
такую комбинацию
объема производства
Q, цены Р и издержек
АС, при которой
прибыль окажется
максимальной.
Графически
это соответствует
величине предложения
равной ей величине
спроса
 для
которой произведение
объема продаж
на разницу
между соответствующей
ему ценой
 и
издержками
АС окажется
наибольшим.
При данном
объеме производства
производитель
получает максимальную
прибыль, численно
равную площади
заштрихованного
прямоугольника.
Данная модель
может быть
построена и
применительно
к предельным
издержкам.
Жестко устанавливая объем выпуска и продаж, диктуя цены товаров, поведение производителя не согласуется со стремлением к наращиванию производства. При ограничении его объема он способен получить желаемую прибыль за счет высоких цен.
Данное обстоятельство в существенной мере проявляет себя в условиях современного кризиса украинской экономики, являясь одной из весомых причин ее спада.
Следующим важным фактором, который необходимо учитывать предприятиям, является государственное регулирование цен. Оно представляет собой вмешательство государства в процесс рыночного ценообразования для реализации поставленных целей (ограничение монополизма, стабилизация уровня цен, адресной поддержки отдельных отраслей, слоев населения и т. д.). Государственное регулирование цен существует во всех странах, в целом в развитых государствах им охвачено 10 — 15% цен. При этом в условиях инфляции, дефицитности либо перепроизводства, структурной перестройки, других кризисных ситуациях регулирование усиливается.
Методы государственного регулирования цен можно разделить на прямые и косвенные.
Прямые методы:
1. Фиксирование цен.
2. Замораживание.
3. Установление предельного уровня цен.
4. Таксация (правительство само устанавливает и изменяет цены, исходя их рыночной ситуации). Косвенные методы:
1. Эмиссионная политика.
2. Фискальная политика.(налоги, дотации).
8. Госзаказы.
4. Нормирование затрат, включаемых в цену, и манипулирование их уровнем (амортизационная политика и т. д.).
В последнем случае государство, регулируя поведение предприятий, тем не менее, не диктует способы установления цен, их уровень. Эти меры лежат в основе нормативных актов, направленных на формирование конкурентной среды: антимонопольного законодательства, актов о ценовой дискриминации, демпинговых ценах, недобросовестной рекламе и другие. С целью ограничения уровня монополизации промышленности применяются методы регулирования цен, основанные на установлении предельного уровня рентабельности, размера торговой надбавки. Анализируя необходимость и содержание прямых методов регулирования цен, в то же время необходимо видеть их противоречивость. К примеру, установление предельного уровня цен на потребительские товары (как правило, ниже равновесных), порождает сокращение предложения над спросом и, как следствие, явление товарного дефицита (см. рис. 2.3), а следовательно, желание потребителей купить товары по более высокой цене — что ведет к возникновению «черного» рынка с ценами выше равновесных.
Определенный
урон наносится
и предприятиям-производителям.
По низким ценам
им невыгодно
производить
продукцию, они
начинают сокращать
производство

На решения по установлению цен влияют также участники каналов товародвижения, стремящиеся к увеличению объема реализации и прибыли, установлению большего контроля над ценами, а также множество других факторов — экономических, психологических, социальных (рис. 2.4). .
Исследования свидетельствуют, что в целом цены, их динамика находятся под влиянием непосредственных изменений в процессе производства, НТП, роста производительности труда, сокращения издержек производства. Однако практика стран с развитой рыночной экономикой показывает, что действие противоположных факторов, прежде всего таких, как инфляция, монопольные тенденции и др., зачастую оказываются более существенными.
2. Внутренние цены предприятия и их виды
При определении величины цен необходимо представлять общее содержание системы цен, существенным элементом которой является взаимодействие различных видов цен. Рассмотрим основные виды цен на продукцию предприятий, которые делятся по ряду признаков.
В зависимости от сферы оборота, выделяют ВНУТРЕННИЕ ЦЕНЫ ПРЕДПРИЯТИЯ (ФИРМЫ) и ОТПУСКНЫЕ (ОПТОВЫЕ) ЦЕНЫ, по которым предприятия реализуют продукцию потребителям.
Внутренние цены используются для оборота средств внутри предприятий, являются основным инструментом внутрихозяйственных отношений. Они должны отвечать следующим требованиям:
обеспечивать увязку и сопоставимость экономических показателей, подразделений и предприятия в целом;
способствовать совпадению интересов коллективов и подразделений предприятий;
обеспечивать стимулирующее воздействие на качество работы производственных подразделений;
нейтрализовать различия в объективных условиях производства.
Внутренние цены предприятия делятся на следующие виды:
1. Внутрихозяйственные цены, по которым осуществляют внутренние поставки цеха, участки, производства внутри одного предприятия.
2. Внутрифирменные, по которым самостоятельные предприятия (юридические лица) осуществляют поставки внутри объединения.
3.Трансфертные — внутрифирменные цены, обслуживающие оборот между подразделениями, находящимися в различных регионах.
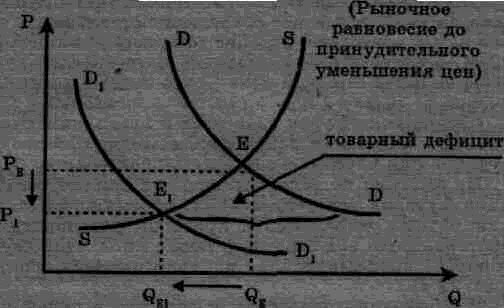
Рис. 3.3. Последствия установления предельного уровня цен
На рисунке 3.4. представлены экономические факторы вызывающие снижение и рост цен.
| ФАКТОРЫ СНИЖЕНИЯ ЦЕН | ФАКТОРЫ РОСТА ЦЕН |
| Рост производства | Спад производства |
| НТП | Монополизм предприятий |
| Рост производительности труда | Увеличение массы денег в обращение |
| Снижение издержек | Увеличение заработной платы |
| Снижение налогов | Нестабильность экономической ситуации |
| Конкуренция | Низкая эффективность использования капитала |
| Развитие прямых связей | Ажиотажный спрос |
Рис. 3.4. Экономические факторы, влияющие на уровень цен
На рис. 3.5 приведена структура внутренней цены предприятия на основе предельного подхода, отражающая соподчиненность видов фирменных цен.
| Оптовая цена предприятия | ||||||
| Переменные расходы | Прибыль подразделения | Постоянные расходы | ||||
| Внутрихозяйственная цена | Подразделения | Фирмы | Влияние региональных факторов | Факторы рынка | ||
| Внутрифирменная цена | ||||||
| Трансфертная цена | ||||||
Рис. 3.5. Структура внутренней цены предприятия.
Внутрихозяйственная цена — это сумма переменных расходов и прибыли подразделения. Внутрифирменная цена включает переменные расходы и доход, который идет на покрытие постоянных расходов подразделения и фирмы. Трансфертная цена включает внутрифирменную цену с учетом факторов регионального характера.
Отпускная (оптовая) цена выступает верхним пределом внутренней цены, определяется исходя из влияния как внутренних факторов, так и внешних, характеризующих конъюнктуру рынка.
Таким образом, во-первых, внутрифирменное ценообразование является существенным фактором, влияющим на цену предприятия; во-вторых, внутрифирменная цена, отличаясь от цены предприятия, — более объективна, поскольку не является результатом взаимодействия интересов производителя и конечного потребителя, то есть, не подвержена субъективной оценке.
Наряду с внутренними ценами предприятия и оптовыми ценами, в зависимости от характера оборота выделяются закупочные цены, по которым реализуется сельскохозяйственная продукция (колхозами, совхозами, фермерскими хозяйствами, населением) государственным и коммерческим организациям.
По розничным ценам товары реализуются в розничную торговую сеть. По этим ценам обычно реализуются товары народного потребления населению, в меньшей мере — предприятиям, организациям, предпринимателям. Розничная цена обычно выше оптовой на величину торговой надбавки, за счет которой компенсируются издержки обращения в розничной торговле, и создается прибыль организаций и учреждений розничной торговли.
По степени и способу регулирования различают:
Регулируемые цены. Их величина регулируется государственными органами. Однако регулирование носит ограниченный, косвенный характер, осуществляется посредством воздействия на спрос и предложение (налоги, ограничения рентабельности и т. д.).
Фиксированные, твердые цены. Устанавливаются органами ценообразования или другими государственными учреждениями. Они назначаются по ограниченному кругу товаров.
Договорные цены. Это цены, величина которых определена предваряющим акт купли-продажи соглашением, документально зафиксированным контрактом между продавцом и покупателем. При этом может оговариваться допустимость изменения закрепленных контрактом цен вследствие, например, инфляции, форс-мажорных обстоятельств, принятия новых законов.
Свободные цены. Освобождены от ценового вмешательства государства, формируются под воздействием конъюнктуры рынка, законов спроса и предложения.
Наряду с рассмотренными выше основными видами цен в практике хозяйствования применяется ряд других видов цен, выделяемых по самым разнообразным признакам.
По степени обоснованности различают цены:
Базисные, применяемые в качестве исходной базы при установлении цены на аналогичные изделия. Их использование необходимо в связи с естественным изменением многих цен, процессами инфляции.
Прейскурантные цены — фиксируются в документальной форме в виде прейскурантов, то есть указателей цен.
Фактические цены сделок, учитывающие применение различных надбавок, скидок к базисной цене.
Довольно часто вид цены предопределяется видом рынка, на котором он образуется. По данному признаку выделяются биржевые, аукционные, комиссионные цены.
3. Ценовая политика предприятия (фирмы), методы установления цен
Механизм ценообразования представляет собой, с одной стороны, связь между ценой и ценообразующими факторами; с другой — формирование цены, технологию ее зарождения, функционирования, изменения. Моделирование ценовой политики осуществляется поэтапно, в определенной последовательности:
• определение цели предприятия. Наряду с максимизацией прибыли, в зависимости от обстоятельств, она может сводиться к обеспечению выживаемости, завоеванию лидерства, увеличению доли рынка, объема продаж, максимизации темпов роста;
• установление характера рынка, который определяется количеством и размером предприятий-конкурентов: отдаются ли предпочтения на рынке какому-либо из конкурентов (свободная конкуренция, монополистическая конкуренция, олигополия, монополия);
• анализ покупательского спроса. Как отмечалось, на его величину влияют различные факторы: потребность в товаре, отсутствие замены или конкурентов, платежеспособность потенциальных покупателей, потребительские предпочтения. Определяется эластичность спроса;
• исследование уровня рыночных цен. Фирма позиционирует (то есть определяет восприятие потребителем своих товаров в сравнении с товарами конкурентов). С данной целью делаются сравнительные покупки, в результате которых проводится анализ цен, товаров, качества и т. д.);
• анализ издержек. Фирма определяет зависимость общих издержек от изменений объема производства, определяет закономерности предельных издержек. При этом эффективный подход к ценообразованию предполагает первоочередность анализа уровня цен, определяющих объем продаж, масштаб производства, а уже затем их соотношение с затратами.
В рамках следующего этапа ценовой политики проводится:
• Финансовый анализ возможных вариантов цены; затрат на производство продукта, в котором предприятие может завоевать покупателей более полным удовлетворением их потребностей.
• Анализ конкуренции. Дается оценка возможного отношения конкурентов к намечаемым изменениям цен на продукцию и тех конкретных мер, которые они могут предпринять в ответ.
• Сегментный анализ рынка. В ходе него определяется, как наиболее выгодно дифференцировать цены, чтобы максимально учесть различия между сегментами рынка по чувствительности покупателей к уровню цен продукции и по уровню затрат предприятия для наиболее адекватного удовлетворения требований покупателей различных сегментов.
• Оценка государственного регулирования цен на данную продукцию.
Далее определяются методы ценообразования.
Основные из них:
• метод полных (средних) издержек;
• предельных (маржинальных) издержек;
• на основе ощущаемой ценности товаров;
• безубыточности, целевой прибыли.
Лишь после этого происходит установление окончательной цены. Учитываются психологическое восприятие потребителем товара предприятия, реакция конкурентов, установление условий предоставления и уровня скидок по ценам и т. д.
Рассмотрим методы ценообразования.
МЕТОД ПОЛНЫХ (СРЕДНИХ) ИЗДЕРЖЕК. Предприятие на рынке запрашивает цену товаров, способную возместить затраты и обеспечить максимально возможную прибыль на основе стандартной наценки в зависимости от вида товара Например, на табачные изделия практикуется наценка 20%, книги — 34%, женские платья — 40%. Данный метод стыкуется с существующей практикой калькулирования себестоимости, что также объясняет его предпочтение для многих отечественных производственных структур.
Вместе с тем налицо и существенные недостатки: затратный механизм ценообразования, обуславливающий слабую заинтересованность к их снижению; понижается конкурентоспособность товара; слабая связь с уровнем спроса.
МЕТОД МАРЖИНАЛЬНЫХ ИЗДЕРЖЕК — новое явление в отечественной практике, базирующееся на разделении затрат на постоянные и переменные. При ценообразовании учитываются фактические переменные издержки на единицу продукции, которые увеличиваются на сумму предельного дохода. Назначение последнего — покрытие постоянных затрат и обеспечение приемлемой прибыли предприятию.
Его очевидное преимущество — сокращение общей величины затрат предприятия, что стратегически существенно для российских производственных формирований с их жесткой конкуренцией с зарубежными партнерами. Применяя вариант «сокращенных затрат», производитель, получая выигрыш в увеличении объема продаж, одновременно имеет возможность компенсировать непокрытые постоянные издержки за счет повышения предельного дохода. В то же время применение данного метода весьма ограничено в силу ряда причин: неурегулированность соотношения принципов управленческого и налогового учета, остающаяся высокой степень государственного регулирования отечественного ценообразования, низкая квалификация администрации и т. п.
УСТАНОВЛЕНИЕ ЦЕН НА ОСНОВЕ ОЩУЩАЕМОЙ ЦЕННОСТИ ТОВАРА. Основным фактором выступают не издержки предприятия, а восприятие потребителя. Для этого в маркетинговой и сбытовой политике фирм используются специальные приемы, а цены призваны соответствовать ощущаемой ценности товара. Для этого исследуются модели потребительского поведения, ценностные представления покупателей. Также применяются неценовые методы воздействия: сервисное обслуживание, гарантии покупателям и т. д.
РАСЧЕТ ЦЕНЫ НА ОСНОВЕ ОБЕСПЕЧЕНИЯ БЕЗУБЫТОЧНОСТИ И ЦЕЛЕВОЙ ПРИБЫЛИ. Фирма стремится установить цену, обеспечивающую ей желаемый объем прибыли. Например, компания «Дженерал Моторс» назначает 'на свои автомобили цены с таким расчетом, чтобы получить 15 — 20% прибыли на вложенный капитал. Строятся специальные графики общих издержек (постоянных, временных) и ожидаемой выручки при различных объемах продаж. Кривая выручки зависит от цены товара. Подбирается такое сочетание объема выпуска и цены, которое обеспечивает нужную прибыль. Такой метод ценообразования требует от фирмы рассмотрения различных вариантов цен, их влияния на объем сбыта, необходимый для обеспечения безубыточности и обеспечения целевой прибыли.
Сопоставление подходов ценовой политики свидетельствует о необходимости избавления от пассивных методов ценообразования, все большей его активизации в прогрессивном преобразовании экономики российских предприятий, устранении ее затратного характера.
Тема 4. Система и порядок планирования на предприятии
1. Необходимость планирования производственно-хозяйственной деятельности предприятия
Что же такое планирование?
Планирование - это совокупность действий, таких как исследование, аналитика и др., с целью нахождения комплекса решений, направленных на достижение целей какой-либо личности, организации, ряда организаций или всех граждан и организаций в регионе, стране или в мире.
Планирование означает, прежде всего, умение думать с опережением и предполагает системность в работе.
Для начала нужно ответить на вопросы: Для чего мы планируем? Зачем нужно планирование?
Мы планируем, потому что заботимся о том, что должно произойти. Потому что мы хотим предвидеть и действовать, опережая время. Потому что мы можем избежать ошибок и использовать возможности. Это правило всегда присутствует в планировании. Итак, сформулируем основные преимущества, которые нам дает планирование:
устранение неопределенности
точное определение целей и действий по их достижению
появление осмысленности в деятельности
избежание ошибок в будущей деятельности
возможность предвидеть, и действовать в будущей ситуации, опережая время.
В нынешней экономике большая часть задач выполняется, как правило, на основе плана. Это означает, что сначала определяются конечные цели, а затем предпринимается попытка их достижения.
При планировании мы пытаемся ответить на вопросы:
Что необходимо сделать?
Когда это должно быть сделано?
Кто будет это делать?
Где это будет сделано? и.т.д.
И именно при планировании мнения различных специалистов объединяются для достижения цели. Каждый имеет свою точку зрения, поэтому именно посредством плана руководство может довести до исполнения свою точку зрения.
Первым из аспектов важности планирования является увеличение масштаба хозяйственных задач, их комплексности. Из-за сложности приходится делить задачи на составляющие работы, а это требует затраты времени, денег, ресурсов. Каждая доведённая до конца и хорошо выполненная работа привносит свой вклад в решение задачи, а задача в свою очередь в достижение целей организации.
Второй аспект планирования – это возрастающее значение времени. Любой товар или услуга должна быть представлена рынку, потребителям и другим в срок. Если предприятие хочет наладить выпуск какой-либо продукции, то ему необходимо предоставить её на рынки в более ранние сроки, чем с аналогичной продукцией смогут выйти конкуренты.
Третьим аспектом является ограниченность ресурсов. Их необходимо максимально использовать. Поскольку ресурсы ограничены, а потребности в них постоянно возрастают.
Четвёртый аспект. Важную роль играют затраты, капитальные вложения и их рентабельность. То есть предприятию необходимо использовать меры для того, чтобы капитальные вложения начали давать прибыль как можно раньше. А это ещё раз подчёркивает необходимость установления задач и выполнения работ, строго соблюдая план.
Пятый аспект – увеличение степени риска в реализации целей организации. В условиях роста цен, издержек производства, сложной экономической ситуации необходимо создать реализуемый план. А для этого недостаточно просто обосновать реализуемость, но и доказать на планах, графиках, расчётах возможности эффективной реализации плана для достижения поставленных целей.
Шестой аспект – внешняя среда. Для этого предусматривается оперативное планирование, в котором продумываются различные варианты решения для предотвращения или уменьшения степени влияния непредвиденных и нежелательных последствий изменения ситуации.
Седьмой аспект. Достижение целей зависит и от вклада каждого члена организации. Планирование важно для повышения производительности труда, поскольку обеспечивает единство целей, повышение эффективности работы.
И последним восьмым аспектом является изменения в руководстве. Существование плана обеспечивает преемственность в работе по реализации целей организации.
Необходимость планирования обусловлена масштабом, сложностью и комплексностью хозяйственных задач; ограниченностью финансовых, материально-технических ресурсов и необходимостью их эффективного использования.
2. Принципы и виды планирования
Эффективность планирования во многом определяется тем, насколько соблюдены его принципы. Они следующие.
Принцип единства. Организация – это целостная система, для чего все её части должны развиваться в едином направлении. Поэтому плановая деятельность любого звена организации должна быть связана с плановой деятельностью всей организации.
Принцип участия. Означает, что процесс планирования должен привлекать к себе тех, кого он непосредственно затрагивает. Планирование, основанное на этом принципе, как бы объединяет оперативное руководство с планированием. Участники плановой деятельности приобретают познания всех сторон жизни коллектива, у них появляются мотивы к эффективному труду, поскольку планы организации становятся их личными планами.
Принцип непрерывности. Он означает, что процесс планирования на предприятиях должен осуществляться постоянно. Это продиктовано в силу таких обстоятельств, как неопределённость окружающей среды и её частые изменения, ввиду чего организация корректирует оценку и уточняет планы.
Принцип гибкости. Он заключается в обеспечении возможности для планов изменяться в связи с возникновением непредвиденных обстоятельств. Планы должны составляться так, чтобы в них можно было вносить уточнения в связи с изменяющимися условиями деятельности организации.
Принцип точности. Любой план должен быть составлен с такой степенью точности, которая только возможна. Так, например, в долгосрочных планах информация прорабатывается и конкретизуется.
Планирование всегда ориентировано на данные прошлых периодов деятельности предприятия, но стремится определить и контролировать развитие предприятия в перспективе. Поэтому надёжность планирования зависит от точности фактических показателей прошлого. Для точного планирования необходимо получить как можно больше достоверной информации о деятельности предприятия и о рынке. Она обеспечивается бухгалтерским учётом и статистической базой. Однако предприятие – это только небольшая часть рынка и экономики страны. Следует понимать, что невозможно получить все данные о рынке в целом, особенно те, что касаются деятельности конкурентов. Таким образом, любое планирование базируется на неполных данных. Поэтому планирование, как правило, тем легче, чем крупнее предприятие, хотя на небольших предприятиях некоторые факторы производства оказываются более обозримыми для руководства, чем на крупных.
Поскольку предприятие не только не может располагать всей информацией для составления надёжного плана, а часто и не знает о существовании каких-либо базисных данных, качество плановых решений существенно зависит от компетентности и профессионального уровня плановых работников. Отсюда следует, что систему планирования на предприятии необходимо структуризировать так, чтобы использовались все имеющиеся факторы: опыт и знания сотрудников, экономико-управленческий инструментарий.
Противоположностью планирования является импровизация, при которой решение принимается на основе сложившейся ситуации и опыта плановика. Алгоритм принятия таких решений отсутствует. Планирование эффективно там, где просто интуиции недостаточно, где необходимо улучшить качество принимаемых решений путём преодоления сложности проблемных ситуаций, обусловленной несогласованностью мнений экспертов относительно плана, огромным числом взаимодействующих факторов.
Несмотря на важность планирования и видимые преимущества планирования, оно не может заменить собой импровизацию. Поскольку в случаях недостаточной информации, несоизмеримости затрат на планирование с результатами реализации плана, приходится пользоваться импровизацией и таким образом реагировать на возникшую ситуацию.
В зависимости от того или иного принципа выделяют различные виды планирования:
1. По степени охвата:
Общее планирование, охватывает всю сферу деятельности предприятия;
Частное планирование, охватывающее определённые сферы деятельности;
2. По содержанию планирования:
Стратегическое (поиск новых возможностей);
Тактическое (создание определённых предпосылок);
Оперативное (реализация возможностей);
3. По предмету планирования:
Целевое планирование (определение целей);
Планирование средств (материальные ресурсы, трудовые, финансы);
Программное планирование (планирование программ производства и сбыта);
Планирование действий (специальные продажи);
4. По сферам функционирования:
Планирование производства;
Планирование сбыта;
Планирование персонала;
Расширенное общее планирование;
5. По срокам:
Краткосрочное планирование (полугодовое, квартальное, месячное);
Среднесрочное планирование (на срок от 1 до 5 лет);
Долгосрочное планирование (на срок от 5 и более лет);
6. С точки зрения структуры управления:
Общее планирование предприятия;
Планирование места строительства предприятия;
Планирование сфер деятельности;
Планирование работы подразделений;
7. По возможности изменения планов:
Жесткое планирование;
Гибкое планирование.
Весь процесс планирования на предприятии делится на две стадии: разработка стратегии организации (перспективное, стратегическое) и определение тактики (оперативное, тактическое).
Виды планирования устанавливают общие направления, следования которым обеспечивают рост и укрепление позиций организации.
3. Экономическая сущность, задачи оперативно-производственного планирования и его отличие от стратегического
Переход на рыночные отношения внес существенные изменения в систему показателей оценки деятельности предприятий. Среди них особое место принадлежит поставкам по договорам. В этих условиях возрастает роль оперативно-производственного планирования.
Оперативно-производственное планирование представляет собой систему мер, направленных на конкретизацию технико-экономического плана во времени и пространстве. Оно выступает составной частью внутризаводского планирования и призвано обеспечивать решение огромного круга задач. Основными из которых являются:
Детализация и распределение производственной программы и других показателей плана по времени их выполнения. Решение это задачи должно обеспечить равномерную загрузку оборудования, производственных площадей, рабочей силы и пр.;
Конкретизация и доведение заданий до цехов, участков, бригад с указанием сроков выполнения заданий;
Разработка календарно-плановых нормативов;
Обеспечение рабочих мест сырьём, материалами, заготовками, оснасткой;
Координация работы сопряженных участков, цехов, рабочих мест;
Контроль и регулирование хода производства.
Иначе говоря, основной задачей является обеспечение четкой и бесперебойной работы объединений, предприятий, внутризаводских подразделений при наиболее эффективном использовании производственных ресурсов. При её решении будет обеспечена четкая и ритмичная работа всех структурных подразделений и равномерный выпуск готовой продукции. Нарушение ритмичности производства приводит к срыву планов поставок по договорам. Неритмичная работа дезорганизовывает производство, вызывает сверхурочные работы, перерасход заработной платы, падение трудовой дисциплины и ухудшение качества продукции.
Краткосрочное (оперативное) планирование может быть рассчитано на год, месяц, день в зависимости от специфики производства: планирование прибыли, производственных затрат и пр.
Такое планирование связывает планы разных партнёров и поставщиков, поэтому эти планы могут быть согласованы или же отдельные моменты плана будут являться общими для фирмы-производителя и её партнёров.
Однозначно определить разницу между стратегическим и тактическим планированием невозможно. Скорее, такое отличие можно найти по трем аспектам.
Временной. Стратегический план разрабатывается на более отдаленный период времени.
По охвату сфер влияния. Стратегическое планирование имеет более широкое и глубокое влияние на деятельность предприятия, а тактическое - более узконаправленное.
3. Содержательный. Если стратегические планы очерчивают миссию предприятия и цели, которые вытекают из определенной миссии, то тактические планы должны определить всю совокупность практических способов, необходимых для осуществления намеченных целей.
4. Виды и системы оперативного планирования
Процесс планирования позволяет более четко формулировать целевые установки организации и использовать систему показателей деятельности, необходимую для последующего контроля результатов. Кроме того, планирование обеспечивает более четкую координацию усилий структурных подразделений и таким образом укрепляет взаимодействие руководителей разных служб. А это означает, что планирование – это непрерывный процесс изучения деятельности предприятия за счет выявленных возможностей, условий и факторов.
Оперативное планирование призвано обеспечивать своевременное и качественное выполнение годовых заданий, предусмотренных планами социально-экономического развития предприятия, эффективное функционирование производственного процесса и способствовать достижению высоких конечных результатов. Текущее планирование на предприятии тесно связано с оперативно-управленческими решениями, направленными на рациональное распределение производственных ресурсов для достижения намеченных целей. Оно охватывает краткосрочный и среднесрочный периоды производственно-хозяйственной деятельности предприятия. Под оперативным планированием понимается осуществление текущей деятельности планово-экономических служб в течение короткого промежутка времени, например составление квартальных бюджетов предприятия, контроль полученных результатов и др.
В зависимости от содержания и сроков действия оперативное планирование делится на календарное и текущее. Эти два вида оперативного планирования производятся специалистами плановых и производственных отделов.
Календарное планирование включает распределение годовых плановых заданий по производственным подразделениям и срокам выполнения, доведение установленных показателей до конкретных исполнителей работ. С его помощью разрабатываются сменно-суточные задания, и согласовывается последовательность выполнения работ. Исходными данными для разработки календарных планов служат годовые объемы выпуска продукции, трудоёмкость выполняемых работ, сроки поставки товаров на рынок и прочие показатели социально-экономических планов. Текущее планирование или диспетчирование производства предусматривает оперативный контроль и регулирование хода производственных процессов, учет выпуска продукции и расходования различных ресурсов.
В современном производстве широко распространены различные системы оперативного планирования. Под системой оперативного планирования производства понимается совокупность разных методик и технологий плановой работы, характеризующихся объектом регулирования составом календарно-плановых показателей, порядком учета продукции и пр. К основным характеристикам любой системы оперативного планирования относятся:
методы комплектования календарных заданий подразделениями предприятия;
выбранная планово-учетная единица;
продолжительность планового периода;
состав сопровождающей документации и др.
Выбор той или иной системы в условиях рынка определяется главным образом объёмом спроса на продукцию или услуги, затратами и результатами планирования, масштабом производства, организационной структурой предприятия, степенью унификации деталей и узлов, формой внутризаводской специализации и другими факторами. Наибольшее распространение в настоящее время получили подетальная и покомплектная системы оперативного планирования.
Подетальная система планирования предназначена для условий высокоорганизованного и стабильного производства. По этой системе планируется и регулируется ход выполнения работы, производственных процессов по каждой детали на определённый плановый период- смену день и т.д. В её основе лежит точное планирование такта и ритма работы поточных линий и производственных участков, правильное определение нормальных технологических, страховых, транспортных и цикловых заделов и постоянное их поддержание в процессе производства. Применение этой системы требует разработки сложных календарно-оперативных планов , содержащих показатели объема выпуска и маршрут движения деталей по всем производственным стадиям и технологическим операциям. Поэтому подетальное планирование целесообразно применять при устойчивой номенклатуре выпускаемой продукции в условиях малопродуктового производства.
Покомплектная система применяется главным образом в серийном машиностроительном производстве. В качестве основной планово-учетной единицы используются различные детали или общий комплект товаров, сгруппированных по определённым признакам. При комплексной системе планирования календарные задания производственным подразделениям разрабатываются не по деталям отдельного наименования, а по укрупнённым группам или по комплектам деталей на узел, заказ, машину. Эта система способствует сокращению трудоёмкости как планово-расчетных работ, так и организационно-управленческой деятельности служб предприятия, повышению гибкости оперативного планирования, текущего регулирования хода производства, что в условиях рыночной неопределённости служит для предприятия средством стабилизации производства.
Кроме этих систем на предприятиях применяются также их подсистемы, как планирование по заделам, по опережениям, на склад и др.
Планирование по заделам предполагает поддержание на необходимом уровне запаса заготовок, комплектующих, предназначенных для дальнейшей обработки и сборки. Для обеспечения ритмичной работы производственных участков определяют нормальные размеры производственных заделов, представляющих собой соответствующий запас заготовок. По назначению заделы бывают технологические, транспортные, страховые или межцикловые. Общий нормальный задел обычно принимается равным сумме всех слагаемых запасов заготовок и деталей.
Планирование по опережениям характеризуется распределением и группировкой деталей и работ по срокам выпуска и организацией их своевременного изготовления и передачи на соответствующие стадии производства. Под опережением понимается календарный период времени, на который каждая предыдущая стадия производственного процесса должна опережать последующую с целью её окончания в запланированный срок. В этой системе планово-учетной единицей может быть отдельная деталь или сборочная единица продукции.
Планирование на склад осуществляется при выпуске продукции и её поставке на продажу в значительных объемах при невысокой трудоёмкости и небольшом числе технологических операций. При этой системе планово-производственный отдел определяет необходимое количество готовых деталей, которые должны постоянно находиться на промежуточной или конечной стадиях производства. Если запас продукции падает до запланированной точки заказа, то необходимо повысить его планового уровня. Данная система, кроме точки заказа, предусматривает также расчет минимального и максимального запасов. Поэтому она ещё называется системой «максимум-минимум». Она направлена на поддержание запаса продукции на минимальном уровне, достаточном для полного удовлетворения потребностей.
Таким образом, оперативное планирование производства, играет главную роль в обеспечении своевременного выпуска и поставки продукции потребителям на основе рационального использования ограниченных ресурсов в текущем периоде времени. Дальнейшее развитие и внедрение оперативного планирования буде способствовать достижению согласованной работы всех звеньев производства; совершенствованию всей системы внутрифирменного планирования за счет повышения надёжности календарно-плановых расчетов и снижения трудоёмкости; обеспечению непрерывности в процессе производственного планирования и достижению более тесного взаимодействия стратегических, тактических и оперативных планов и др.
Совершенствование оперативно-производственного планирования будет способствовать подъему производства и росту эффективности в условиях действующих рыночных отношений.
5. Разработка оперативных планов производства
План-основа деятельности предприятий всех форм собственности и размеров, так как без него невозможно обеспечить согласованность в работе подразделений, контролировать результаты, определять потребность в ресурсах, стимулировать трудовую активность рабочих на предприятии.
Оперативное планирование заключается в разработке объемных и календарных показателей производственной деятельности предприятия. Любой процесс оперативного планирования предусматривает выполнение действий, таких как выбор стратегии развития предприятия, определение схемы движения материальных потоков, оперативное планирование работы производственных подразделений, подготовка производства, его контроль и регулирование и пр. Основная задача оперативного планирования сводится в конечном итоге к обеспечению на предприятии ритмичного хода всех производственных процессов с целью наибольшего удовлетворения потребностей рынка, рационального использования имеющихся ресурсов и максимизации прибыли.
В оперативном планировании производства в зависимости от разрабатываемых показателей применяются такие методы, как объемный, календарный, а также их разновидности: объемно-календарный и объемно-динамический.
Объемный метод предназначен для распределения годовых объемов производства и продажи продукции предприятия по отдельным подразделениям и коротким временным интервалом: квартал, декада. Этот метод предусматривает распределение работ, оптимизацию использования производственных фондов. С его помощью формируются месячные производственные программы основных цехов и планируются сроки выпуска продукции или выполнения заказов во всех выпускающих подразделениях предприятия.
Календарный метод применяется для планирования конкретных сроков запуска и выпуска продукции, нормативов длительности и опережений производства отдельных работ. Этот метод основывается на использовании прогрессивных норм времени для расчета производственных циклов изготовления отдельных деталей, планируемых комплектов продукции.
Рассмотрим на примере машиностроительных предприятий рекомендации по разработке календарно-плановых нормативов.
Календарные нормативы должны разрабатываться на основе прогрессивных норм времени на отдельные процессы. Нормы времени служат первичным календарно-плановым нормативом. Под нормой времени понимаются научно обоснованные затраты необходимого рабочего времени на выполнение работ. В общем виде норму времени можно рассчитать по формуле:
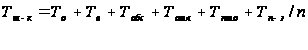
где