Внутренний экономический механизм предприятия
 - норма штучно-калькулятивного
времени;
 -основное
время на выполнение
работы;
 -вспомогательное
время;
 -время
на обслуживание
рабочего места;
 -
допустимые
перерывы по
техническим
и организационным
причинам;
 -
время на отдых
и личные надобности;
 -подготовительно-заключительное
время; п- размер
партии деталей.
Размер партии обрабатываемой продукции служит первым объёмно-плановым нормативом. Под партией деталей на предприятии понимается количество одинаковых деталей, обрабатываемых на рабочих местах с затратой времени. Планирование размера партии деталей является важной и сложной задачей, поскольку при её расчете необходимо учитывать множество взаимодействующих факторов.
Размер оптимальной партии выпуска деталей определяется соотношением издержек предприятия на хранение заготовок и наладку технологического оборудования. Нормативная величина партии деталей рассчитывается по формуле:
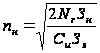
Где
 -
нормативная
величина партии
деталей;
 -годовой
объем выпуска;
 -затраты
на наладку
технологического
оборудования;
 -себестоимость
одной детали;
 -затраты
на хранение
деталей(%от
стоимости
запасов).
Расчет оптимальной партии заготовок требует использование точных экономических показателей, что создаёт трудности при их установлении, поэтому часто используется метод расчета минимальной партии деталей:
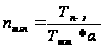
где
 -
минимальный
размер партии
деталей;
- подготовительно-заключительное
время;
 - штучное время
на одну деталь;
a- коэффициент
допустимых
потерь времени(0.05).
Величина партии деталей определяется по так называемому наиболее загруженному станку. Полученное минимальное значение выпуска деталей изменяется в сторону увеличения с учетом необходимости обеспечения требуемой загрузки рабочих мест, объема и срока поставок и других факторов.
Размер партии деталей служит основным календарно-плановым нормативом в серийном производстве. Её величина предопределяет все остальные плановые показатели, в частности ритмичность производства, длительность производственного цикла и т.д.
Ритм выпуска деталей определяется соотношением показателей оптимальной партии запуска и среднесуточного выпуска продукции:
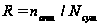
где R- ритм
запуска-выпуска
деталей, дней;
 -
среднесуточный
выпуск продукции,
шт./дн.
Производственный цикл представляет собой интервал календарного времени от начала до завершения производственного процесса изготовления деталей. Производственный цикл включает в себя рабочий период выполнения заготовительных, сборочных процессов, а также складских, страховых и прочих операций.
Длительность любого сложного производственного цикла слагается из отдельных простых или частичных циклов, включающих время выполнения рабочих процессов и регламентированных (установленных) перерывов.
Общая продолжительность производственного цикла при последовательном способе передачи обрабатываемой партии деталей вычисляется по формуле:
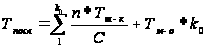
где
 -
длительность
последовательного
цикла, мин;
 -число
операций; n- размер
партии;
-штучно-калькуляционное
время; С- число
станков на
операции;
 -
время межоперационных
перерывов.
В процессе оперативного производства на предприятиях продолжительность производственного цикла измеряется в календарных днях. Перевод минут в часы, и рабочие дни осуществляется делением общего числа на количество рабочих минут в сутки.
Полученные значения производственных циклов обработки партии деталей служат основой для построения цикловых графиков выполнения заказов по всем технологическим стадиям или цехам предприятия и расчета нормативов времени опережения. Нормативом опережения в оперативно-производственном планировании является время в днях, до которого должны быть закончены все предыдущие операции по отношению ко времени выполнения последующих и завершающей стадии производственного процесса. Норматив опережения устанавливается суммированием длительности производственных циклов от установленного срока завершения заказа до той стадии, где определяется опережение запуска или выпуска деталей. Расчет циклов ведется в обратном направлении от заключительной до начальной стадии с прибавлением резервного ил страхового времени между отдельными стадиями. На рис. 4.1. показан цикловой график выполнения заказа на трёх стадиях производства: заготовительной, механической и сборочной, продолжительность которых равна 6,9 и 8 дней. Резервное время между ними составляет 3 дня.
Планируемые календарно-производственные нормативы при заданных временных ограничениях составляют:
Общий производственный цикл:
Тпр = Тсб + Тмех + Тр + Тзаг = 8+3+9+3+6=29;
Норматив опережения выпуска с механической стадии:
Товм =Тсб +Тр = 8+3=11;
Норматив опережения запуска на механическую обработку:
Т = Тсб + Тр + Тмех =8+3+9=20;
Норматив опережения выпуска с заготовительной стадии:
Товз =Тсб + Тр + Тмех + Тр =8+3+9+3=23.
Норматив опережения запуска деталей на заготовительную стадию будет равен производственному циклу: Тпр = Тозз =29.
В процессе разработки оперативных планов производства, кроме основных календарно-плановых нормативов используются и другие показатели, составляющие основу оперативного учета, контроля и регулирования отклонений от запланированного хода производства.
6. Содержание и структура оперативных планов
Любой план производства должен строиться на базе ряда научных принципов. При этом под принципами планирования понимают основные теоретические положения, которыми руководствуется предприятие в процессе планирования. Именно эти принципы, предопределяют направления и конкретное содержание плановой работы на предприятии.
Оперативные планы включают в себя следующие показатели, которые находят своё отражение в соответствующих планах:
Маркетинговая деятельность: планы маркетинга для разных видов продукции и всего производства в целом.
Научно-исследовательские работы.
Планы по кадрам, заработной плате.
Производственная деятельность: выпуск продукции в натуральном и стоимостном выражении, ассортимент продукции и производственная мощность.
Капитальные вложения.
Организация производства: структура производства.
Внешнеэкономическая деятельность.
Затраты производства и отдельных видов продукции: баланс доходов и расходов, взаимоотношения с государственным бюджетом и кредитные отношения.
Планы составляются как из натуральных, так и из относительных показателей, чтобы установить определённые взаимоотношения между различными группами показателей.
Оперативный план может разрабатываться:
по каждому из функциональных подразделений предприятий;
по каждому виду продукции;
по географическому расположению;
4. по каждому сегменту рынка.
В основном, на большинстве мелких и средних предприятий оперативные планы разрабатываются отдельно по каждому функциональному подразделению. Это даёт возможность функциональным специалистам подробно подать информацию по своим участкам работы для всего предприятия.
В условиях рынка, особенно при наличии жесткой или сильной конкуренции, для предоставления большей маневренности лучше ориентировать тактическое планирование или по видам продукции, или по сегментам рынка.
Составление оперативных планов по каждому виду продукции даёт возможность разработать все натуральные и стоимостные показатели по каждому виду продукции. Такие планы используют при широком ассортименте продукции предприятия и при такой стратегии охвата рынка как концентрированный маркетинг.
Планирование деятельности по каждому сегменту рынка применяется при такой стратегии охвата рынка, как дифференцированный маркетинг. Это даёт возможность более глубоко изучить существующие на каждом сегменте потребности и спланировать деятельность фирмы с максимальным их удовлетворением.
Составление оперативных планов по географическому расположению характерно для крупных предприятий, особенно относящихся к стратегически важным предприятиям государства: военно-промышленный комплекс, строительство автомобильных дорог и т.д. Такие предприятия имеют развитую географическую структуру и планирование должно производиться не только для предприятия в целом, но и по каждому географическому району для тех структурных подразделений, которые там находятся.
Таким образом, детализация оперативных планов позволяет разработать следующие составляющие:
план производства;
план выпуска марочных изделий;
план выпуска товаров;
план рыночной деятельности.
7. Оперативно-производственное планирование в серийном производстве
На предприятиях этого типа производства более или менее стабильна номенклатура изготовления изделий, их выпуск производится равномерно. На каждом рабочем месте обрабатываются, как правило, детали нескольких наименований. В этих условиях одним из важнейших факторов повышения производительности труда является партионная организация производства.
Объектом оперативно-производственного планирования в серийном производстве служит изделие, для межцехового планирования – комплект деталей, а в цехах – партия деталей. При этом планирование производственной программы должно обеспечивать: равномерный выпуск продукции в установленные сроки, повышение специализации производства на каждом участке, а значит и высокий уровень производительности труда, наиболее полную загрузку оборудования.
На предприятиях с серийным типом производства наиболее подходит комплектная система оперативно-производственного планирования. Рассмотрим характерные особенности наиболее широко используемых систем.
Наиболее простой системой оперативно-производственного планирования является машино-комплектная, при которой планово-учетной единицей служит комплект деталей на изделие. Она позволяет увязать оперативно-производственное планирование с технико-экономическим. Вместе с тем, поскольку в этой системе комплект деталей передается в следующие цехи лишь после его полной обработки в данном цехе, что приводит к замедлению оборачиваемости оборотных средств.
Система «Р-Г», т.е разряд минус группа основывается на сопоставлении разряда обеспеченности деталей (Р) с группой их опережения (Г). Разряд обеспеченности (Р) определяется путем деления остатка деталей, имеющегося к началу планового периода, на пятидневную или суточную потребность. Полученное число характеризует, на сколько пятидневок; суток цех обеспечен данной деталью, т.е каков разряд обеспеченности по деталям. Группа опережения (Г) характеризуется количеством пятидневок или суток, необходимых для обработки группы данной детали. Норматив (Г) определяется на основе длительности производственного цикла изготовления партии деталей, время межцеховых передач и на создание страховых заделов. По каждому цеху устанавливается (Гцех.) и заводская (Гзав.) группы опережений. Цеховая группа опережения определяет время между запуском и выпуском деталей в цехе. Заводская же группа опережения учитывает время между выпуском партии деталей в данном цехе и окончательной сдачей готового изделия.
Для нормального хода производства «Р» не должна быть меньше «Г». И в момент, когда «Р» = «Г», должна быть выпущена новая партия деталей этого наименования. Если же «Р-Г» имеет отрицательный знак, то это означает, что для выполнения программы расходуются заделы, размер которых снижается ниже нормативного уровня. Движение заготовок, деталей. Узлов учитывается в картотеке обеспеченности.
На предприятиях серийного типа производства одной из прогрессивных является условно-комплектная система непрерывного оперативно-производственного планирования. Сущность её заключается в следующем:
Все многообразие номенклатуры выпускаемой продукции приводится к единому знаменателю, называемому «условным изделием». Под условным изделием понимается изделие, в состав которого условно входят все изделия производственной программы завода пропорционально их удельному весу по отношению к одному изделию, принятому за условное.
Для всех структурных подразделений завода составляется единый сквозной план-график, для чего условно снимается с оперативного учета величина минимального необходимого задела по каждой детали. Единый план-график выполняется в виде полосы с нанесением на ней двух рядов цифр: верхний ряд - даты рабочих дней месяца, а ниже - номера условных изделий, комплектов под соответствующими датами месяца.
Доводятся задания до исполнителей, и организуется контроль их выполнения посредством картотеки пропорциональности, совмещающей единый план-график с планово-учетными карточками по каждой детали (операции). Все карточки заносятся в регистрационный журнал. По мере выполнения технологических операций в картах делаются соответствующие отметки, определяется номер условного изделия и описывается этот номер в регистрационный журнал. Картотека пропорциональности моделирует движение предметов труда. Изготовляется она в виде шкафчика с горизонтальными полками, разделенными вертикальными перегородками.
Разрабатывается график пропорциональности. Он выполняется в виде доски с закрепленным на ней сверху планом-графиком на текущий и предыдущий месяцы и расположенными слева названиями основных цехов, против каждого из них установлены стрелки под тем номером условного комплекта, который данным цехом полностью укомплектован. Для оценки отставания цеха от заданного ритма рассчитывается «сутко-позиция отставания». Она представляет собой сумму произведений числа суток, на которое отстало изготовление детали, на соответствующее количество деталей, т.е карточек.
На некоторых предприятиях функционирует «система планирования, регулирования и обеспечения производства по суточному графику». Основные положения системы:
Планово-учетной единицей принят машино-комплект. Сборочным и механосборочным цехам плановые задания устанавливаются в виде суточных графиков выпуска изделий, а заготовительным и механическим – в виде выпуска машино-комплектов деталей конкретных изделий.
Выпуск продукции цехам планируется и учитывается по единому и суточным графикам, стандарт-планам поточных линий, а по рабочим, не входящим в состав поточных линий, - по сменным и суточным заданиям.
Контроль и регулирование хода производственного процесса производится при помощи карт и графиков комплектации. В карте регулирования содержится наименование деталей всех изделий, отстающих от суточного графика или опережающих его на каждый день месяца.
Материальное обеспечение производственных цехов производится по суточным графикам.
Документооборот осуществляется по следующей схеме. Производственный отдел выдает цехам единый и суточные графики выпуска продукции, которые ими детализируются и доводятся до участков, поточных линий, рабочих мест. Цех предоставляет в ПДО отчет о выполнении суточных графиков.
8.Оперативно-производственное планирование в единичном производстве
На предприятиях этого типа производства постоянно изменяется закрепление деталей за участками, цехами, что значительно усложняет как межцеховое, так и внутрицеховое планирование, приводит к неравномерной загрузке оборудования по видам работ. В этих условиях обычно применяется последовательный вид движения деталей, что вызывает длительное их межоперационное и межцеховое пролеживание. Одно из основных требований, предъявляемых к оперативно-производственному планированию в единичном производстве, - рациональная организация движения предметов труда в процессе изготовления изделия.
В связи с этим наиболее показана при таком производстве показная система оперативно-производственного планирования. Планово-учетной единицей в этой системе для сборочных цехов принято изделие, а для заготовительных и механосборочных цехов - комплект деталей. Основа для разработки плана производства – календарно-плановые нормативы, которые включают:
Расчет длительности производственного цикла изготовления деталей и построение цикловых графиков по отдельным изделиям;
Расчет опережений в запуске изделия в производство по цехам;
Составление свободного календарного графика выполнения заказа;
Расчет загрузки оборудования по видам работ в разрезе смен, цехов, участков и т.д;
Срок выпуска изделий и длительность производственного цикла берутся в основу всех остальных календарно-плановых расчетов.
Расчет длительности производственного цикла изготовления изделия начинается с разработки календарного графика общей и узловой его сборки. Последняя определяет продолжительность производственного цикла и устанавливает очередность комплектования узлов изделия. Оно строится на основе сборочной системы. После определения длительности цикла сборки изделия, продолжительности механической обработки и изготовления заготовок можно определить полный цикл изготовления изделий и составить цикловой график выполнения заказа, который служит важным документом для межцехового планирования на предприятиях с единичным типом производства. При составлении циклового графика изготовления изделия учитывается также пролеживание деталей.
На основании цикловых графиков устанавливаются календарные сроки опережения по отдельным этапам производственного процесса. Под опережениями понимается календарный промежуток времени, на который каждый предыдущий производственный процесс (заготовительный) должен опережать последующий (сборочный) с целью завершения в установленный срок.
На основании установленного срока выпуска изделий и продолжительности производственного цикла определяется срок его запуска в производство, рассчитывается трудоемкость комплектов по видам работ по сменам, цехам и оперативный план доводится до структурных подразделений.
Планирование производства унифицированных деталей осуществляется по так называемой системе планирования «на склад». Сущность которой заключается в том, что запасы унифицированных деталей на складе постоянно поддерживаются на уровне, обеспечивающем постоянное снабжение сборочного цеха, путем своевременного запуска партий деталей в производство.
Исходным документом для определения потребностей в унифицированных деталях служат конструкторские спецификации, на основе которых разрабатываются специальные ведомости применяемости деталей.
Тема 5. Планирование затрат и прибыли предприятия
1. Понятие и виды затрат предприятия
Для принятия предприятием (фирмой) оптимальных решений по объемам выпуска продукции необходимо учитывать информацию об уровне издержек.
Издержки – это денежное выражение затрат производственных факторов, необходимых для осуществления предприятием (фирмой) своей производственной и реализационной деятельности. Денежная оценка факторов производства необходима для получения общего критерия для характеристики различных факторов производства, поскольку каждое предприятие должно проводить анализ затрат в динамике и сравнивать их уровень с уровнем цен на продукт.
В странах с развитыми рыночными отношениями существует два подхода к оценке издержек: бухгалтерский и экономический. Для отечественной экономики характерен бухгалтерский подход к оценке затрат.
Бухгалтерские издержки представляют собой стоимость израсходованных ресурсов, измеренную в фактических ценах их приобретения. Бухгалтерские издержки включают только явные затраты, представленные в виде платежей за приобретаемые ресурсы (сырье, материалы, амортизация, труд, и т. д.).
Однако для принятия решений о целесообразности продолжения деятельности своего предприятия владельцы предприятий (фирм) применяют экономические издержки.
Экономические издержки – это альтернативные издержки предприятия. Альтернативные издержки выражают стоимость собственных ресурсов, используемых наиболее эффективным из всех прочих способов.
Экономические издержки включают явные (бухгалтерские) и неявные издержки. Неявные издержки – это стоимость услуг факторов производства, которые используются в процессе производства и являются собственностью фирмы, т. е. не являются покупными.
Различают издержки в долгосрочном периоде (долгосрочные издержки) и в краткосрочном периоде (краткосрочные издержки).
За долгосрочный период производители имеют возможность расширить производство, изменяя все факторы. В долгосрочном периоде все факторы производства являются переменными.
В краткосрочном периоде совокупные издержки равны сумме переменных и постоянных. Переменные издержки изменяются в зависимости от величины объема производства.
Величина постоянных издержек не изменяется, несмотря на изменение количества произведенной продукции.
Постоянные издержки (FC) – это стоимость тех ресурсов, которые не могут быть изменены в процессе их применения в краткосрочном периоде.
Переменные издержки (VC) – это стоимость изменяемых ресурсов для производства определенного объема продукции.
Сумма постоянных и переменных издержек представляет совокупные издержки (TC):
TC=FC+VC
Если принять факторы производства как L – труд, К – капитал, М – материалы и цены факторов производства Р(l), P(k), P(m), тогда постоянные издержки – FC= P(k)∙K, переменные издержки VC= Р(l)∙L+ Р(l)∙M.
Однако для анализа зависимостей издержек производства, объекта производства и прибыли используется двухфакторная модель совокупных издержек:
АС = P(k)∙К+ Р(l)∙ L.
При расчете издержек на единицу продукции определяются средние издержки, средние постоянные, средние переменные.
Средние издержки (АС)- -это совокупные издержки (ТС) в расчете на единицу продукции (Q):
АС=ТС ∕ Q.
Средние издержки можно разделить на средние переменные (АVC) и средние постоянные (АFC):
АС= АVC+ АFC.
Средние переменные издержки (АVC) – это переменные издержки (VC) в расчете на единицу продукции (Q):
АVC=VC ∕Q.
Средние постоянные издержки (АFC) – это постоянные издержки (FC) в расчете на единицу продукции (Q):
AFC= FC∕ Q.
Затраты, связанные с производством дополнительной единицы продукции, характеризуются предельными издержками.
Предельные издержки (МС) – это изменение совокупных затрат (∆ТС) при изменении выпуска продукции (∆Q):
МС=АТС ∕ Q.
При изменении объема производства изменяются и издержки производства.
Изменение предельных издержек в краткосрочном периоде является определяющим условием изменения средних переменных издержек.
Средние переменные издержки достигают своего минимума для объема производства продукции, при котором они становятся равными предельным издержкам (АVC= МС).
Средние издержки также минимизируются для объема производства, при котором средние издержки становятся равными предельным издержкам (АС=МС).
Изменение цен и технологии производства непосредственно влияет на величину издержек при производстве данного продукта. Производство заданного объема продукции с минимальными затратами выполняется в том случае, если одновременно используемые ресурсы имеют одинаковую величину предельных продуктов труда и капитала в расчете на одну денежную единицу затрат. Если выполняется данное условие, то можно утверждать, что предприятие, производящее продукцию, добивается максимально возможного выпуска продукции при заданных затратах. Отсюда: принцип наименьших затрат – это равные предельные продукты факторов производства на одну денежную единицу (рубль, доллар) затрат:
М Р(l) ∕ Р(l)=М P(k) ∕ P(k),
где М Р(l), М P(k) – предельные продукты труда, капитала;
Р(l) , P(k) – цены используемых факторов производства (труда и капитала).
Если принять условия, что в краткосрочном периоде изменяется только один фактор – труд, то средние переменные издержки (АVC) можно представить как произведение цены труда (Р(l)) на обратную величину среднего продукта труда (производительность труда) – А∙ Р(l):
АVC= Р(l)∙1 ∕ АР(l).
Из этого соотношения видно, что при неизменных ценах на фактор производства (труд) и прочих равных условиях средние переменные издержки достигают своего наименьшего значения при производстве продукции, при котором средний продукт труда (производительность труда) достигает своего максимума.
На уровень средних издержек (АС) в краткосрочном периоде (К const) определяющее значение также оказывает влияние средний продукт труда (А Р(l)), и минимум средних издержек (АС) достигается при максимальном значении среднего продукта труда А∙ Р(l) (производительности труда):
АС= Р(l)∙1 ∕ А Р(l)+ P(k)∙К ∕ Q,
где P(k)∙К ∕ Q – постоянные издержки (предполагается, что капитал – единственный постоянный фактор производства).
Между предельными издержками (МС) и предельным продуктом труда (М Р(l)) также имеет место обратная зависимость. При условии, что труд единственный переменный фактор, имеем:
МС= Р(l)∙1 ∕ МР(l).
При неизменной цене переменного фактора изменение предельных издержек (МС) является результатом предельного продукта труда МР(l), т. е. уровня производительности дополнительно нанятого работника.
Рассмотренная классификация издержек производства и выявленная взаимосвязь издержек и объемов выпуска продукции позволяет определить оптимальные объемы выпуска продукции с позиции наилучшего использования факторов производства. Опуская доказательство, следует констатировать, что в условиях краткосрочного периода оптимальной стадией производства с точки зрения наилучшего использования ресурсов является вторая стадия производства.
Начало второй стадии производства характеризуется достижением такого объема выпуска продукции (Qв), при котором средние переменные издержки (АVC) будут минимальны, производительность труда достигнет максимального значения (АР(l)). Далее идет процесс роста объема производства, который сопровождается достижением минимальных средних издержек (АС), после чего они начинают расти. Средние постоянные издержки (АFC)с ростом объема производства имеют тенденцию к снижению. Вторая стадия завершается достижением максимального значения объема выпуска продукции. Максимальное значение объема выпуска продукции соответствует нулевому значению предельного продукта труда (МР(l)=0), т. е дополнительные затраты труда не обеспечивают прироста продукции. Также важно отметить, что максимальному уровню объема выпуска продукции не соответствуют минимальные средние издержки. Данные выводы вытекают из требований закона убывания предельной производительности труда и являются необходимыми в процессе принятия управленческих решений в деятельности предприятия.
2. Себестоимость продукции предприятия
Себестоимость продукции – один из важнейших экономических показателей, выражающий в денежной форме все затраты предприятия, связанные с производством и реализацией продукции.
В себестоимости находит отражение уровень технической оснащенности предприятия, степень использования основных фондов, материалов, энергии, рабочей силы, совершенствование методов организации труда и управления производством.
Немаловажна роль себестоимости в увеличении прибыли и повышении рентабельности производства.
Себестоимость сохраняет свое значение и как ценообразующий фактор.
Вся сумма расходов предприятия по его производственной деятельности отражается в смете затрат на производство. Смета затрат на производство разрабатывается в разрезе экономических элементов. В нее включаются все затраты основного и вспомогательного производства, необходимые для выпуска продукции, а также для выполнения работ и услуг непромышленного характера, как для хозяйств своего предприятия, так и для сторонних организаций.
Затраты на производство исчисляются, как правило, без учета внутризаводского оборота на основе прямых расчетов по каждому элементу затрат.
В элементе «Материальные затраты» отражается стоимость:
приобретаемых со стороны сырья и материалов, которые входят в состав вырабатываемой продукции, образуя ее основу, или являются необходимым компонентом при изготовлении продукции (проведения работ, оказания услуг);
покупных материалов, используемых в процессе производства продукции для обеспечения нормального технологического процесса и для упаковки продукции или расходуемых на другие производственные и хозяйственные нужды (проведение испытаний, контроля, ремонт и эксплуатация оборудования, зданий, сооружений, других основных фондов и прочее), а также запасных частей для ремонта оборудования, износа инструментов, приспособлений, инвентаря, приборов, лабораторного оборудования и других средств труда, не относимых к основным фондам;
покупных комплектующих изделий и полуфабрикатов, подвергающихся в дальнейшем монтажу или дополнительной обработке на данном предприятии;
работ и услуг производственного характера, выполняемых сторонними предприятиями или производствами и хозяйствами предприятия, не относящимися к основному виду деятельности.
К работам и услугам производственного характера относятся: выполнение отдельных операций по изготовлению продукции, обработке сырья и материалов, проведение испытаний для определения качества потребляемых сырья и материалов, контроля за соблюдением установленных технологических процессов, ремонта основных производственных фондов и прочее.
Транспортные услуги сторонних организаций по перевозкам грузов внутри предприятия (перемещение сырья, других видов грузов) с базисного (центрального) склада в цехи (отделения) и доставка готовой продукции на склады хранения на станции (порта, пристани) отправления также относятся к услугам производственного характера;
природного сырья (отчисления на воспроизводство минерально-сырьевой базы, на рекультивацию земель, оплата работ по рекультивации земель, осуществляемых специализированными предприятиями, плата за древесину, отпускаемую на корню, плата за воду, забираемую промышленными предприятиями из водохозяйственных систем);
приобретаемого со стороны топлива всех видов, расходуемого на технологические цели, выработку всех видов энергии (электрической, тепловой, сжатого воздуха, холода и др.), отопление зданий, транспортные работы по обслуживанию производства, выполняемые транспортом предприятия;
покупной энергии всех видов (электрической, тепловой, сжатого воздуха, холода и др.), расходуемой на технологические, энергетические, двигательные и другие производственные и хозяйственные нужды предприятия. Затраты на производство электрической и других видов энергии, вырабатываемой самим предприятием, а также на трансформацию и передачу покупной энергии до мест ее потребления включаются в соответствующие элементы затрат;
потерь от недостачи поступающих материальных ресурсов в пределах норм естественной убыли
Стоимость материальных ресурсов формируется исходя из цен на их приобретение (без учета налога на добавленную стоимость), наценок (надбавок), комиссионных вознаграждений, уплачиваемых снабженческим и внешнеэкономическим организациям, стоимости услуг товарных бирж, включая брокерские услуги, таможенных пошлин, платы за транспортировку, хранение и доставку, осуществляемых сторонними организациями.
Затраты, связанные с доставкой (включая погрузочно-разгрузочные работы) материальных ресурсов транспортом и персоналом предприятия, подлежат включению в соответствующие элементы затрат на производство (затраты на оплату труда, амортизацию основных фондов, материальные затраты и др.).
В стоимость материальных затрат включаются также затраты предприятий на приобретение тары и упаковки, полученных от поставщиков материальных ресурсов, за вычетом стоимости этой тары по цене ее возможного использования в тех случаях, когда цены на них установлены особо, сверх цены на эти ресурсы.
В тех случаях, когда стоимость тары, принятой от поставщика с материальным ресурсом, включена в его цену, из общей суммы затрат по его приобретению исключается стоимость тары по цене ее возможного использования или реализации (с учетом затрат на ее ремонт в части материалов).
Из материальных затрат исключается стоимость возвратных отходов.
Под возвратными отходами производства понимаются остатки сырья, материалов, полуфабрикатов, теплоносителей и других видов материальных ресурсов, образовавшиеся в процессе производства продукции, утратившие полностью или частично потребительские качества исходного сырья (химические или физические свойства) и в силу этого используемые с повышенными затратами (понижением выхода продукции) или вовсе не используемые по прямому назначению.
Не относятся к возвратным отходам остатки материальных ресурсов, которые в соответствии с установленной технологией передаются в другие цехи, подразделения в качестве полноценного материала для производства других видов продукции. Не относится к отходам также попутная (сопряженная) продукция.
Возвратные отходы оцениваются в следующем порядке:
по пониженной цене исходного материального ресурса (по цене возможного использования), если отходы могут быть использованы для основного производства, но с повышенными затратами (пониженным выходом готовой продукции) для нужд вспомогательного производства, изготовления предметов широкого потребления (товаров культурно-бытового назначения и хозяйственного обихода) или реализованы на сторону;
по полной цене исходного материального ресурса, если отходы реализуются на сторону для использования в качестве полноценного ресурса.
В элементе «Затраты на оплату труда» отражаются затраты на оплату труда основного производственного персонала предприятия и затраты на оплату труда не состоящих в штате сотрудников, занятых в основной деятельности.
В состав затрат на оплату труда включаются:
выплаты заработной платы за фактически выполненную работу, исчисленные исходя из сдельных расценок, тарифных ставок и должностных окладов в соответствии с принятыми на предприятии формами и системами оплаты труда;
стоимость продукции, выдаваемой в порядке натуральной оплаты работникам;
выплаты стимулирующего характера по системным положениям: премии (включая стоимость натуральных премий) за производственные результаты, в том числе вознаграждения по итогам работы за год, надбавки к тарифным ставкам и окладам за профессиональное мастерство, высокие достижения в труде и т. д.;
выплаты компенсирующего характера, связанные с режимом работы и условиями труда, в том числе: надбавки и доплаты к тарифным ставкам и окладам за работу в ночное время, сверхурочную работу, работу в многосменном режиме, за совмещение профессий, расширение зон обслуживания, за работу в тяжелых, вредных, особо вредных условиях труда и т. д.;
стоимость бесплатно предоставляемых работникам отдельных отраслей в соответствии с действующим законодательством коммунальных услуг, питания и