Розробка інвестиційних проектів
Реферат
Курсова робота: 57 стор., 15 таблиць, 5 рис., 12 джерел.
Тема роботи – Соціальні аспекти розробки інвестиційних проектів.
Мета роботи – проаналізувати основні аспекти розробки інвестиційних проектів.
Об’єкт дослідження – відкрите акціонерне товариство “Елеко”
Завдання:
проаналізувати теоретичні основи розробки інвестиційних проектів;
провести аналіз техніко-економічних показників діяльності інвестиційного проекту;
обґрунтувати ефективність соціальних аспектів при розробці інвестиційного проекту.
Ключові слова: Інвестиції, соціальні аспекти, прибутковість, актуальність, окупність, проект, розробка, удосконалення, продукція, мотивація, персонал, пільги.
Зміст
Вступ
1. Теоретичні основи розробки соціальних аспектів інвестиційних проектів
1.1 Поняття інвестиційних проектів
1.2 Соціальні аспекти розробки інвестиційних проектів
1.3 Аналіз соціальних аспектів розробки інвестиційних проектів
2. Аналіз техніко-економічних та соціальних аспектів розробки інвестиційного проекту
2.1 Характеристика підприємства
2.2 Аналіз техніко-економічних показників
2.3 Ефективність діяльності інвестиційного проекту
2.4 Аналіз соціальних аспектів інвестиційного проекту
3. Пропозиції по удосконаленню соціальних аспектів проекту
Висновки
Список використаної літератури
Вступ
Актуальність теми курсової роботи “Соціальні аспекти розробки інвестиційних проектів” обумовлена тим, що кожній фірмі (компанії) у процесі її функціонування потрібні певні фінансові кошти на заміну й відновлення основних фондів, нарощування наявного потенціалу, збільшення потужностей, диверсифікованість і розширення масштабів виробництва, проведення певних організаційно-технічних заходів з метою вдосконалювання господарської діяльності й поліпшення її кінцевих результатів. Фінансові вкладення в придбання, будівництво, відновлення, реконструкцію, модернізацію й розширення господарюючих об'єктів прийнято називати інвестиціями. Варто відрізняти поняття "інвестиції" і "капітальні вкладення". Якщо капітальні витрати звичайно припускають створення нових і відновлення зношених основних фондів (будинків, споруджень, устаткування, транспорту й ін.), то інвестиції передбачають вкладення коштів також в оборотні активи, різні фінансові інструменти, інтелектуальну власність. Звідси, "капітальні вкладення" більш обґрунтовано розглядати як складову частину або форму "інвестицій".
Мета роботи полягає в розгляді теоретичних аспектів соціального розвитку інвестиційних проектів, аналізі техніко-економічних та соціальних аспектів інвестиційного проекту.
Завданнями проекту є:
аналіз теоретичних основ інвестиційних проектів;
аналіз техніко-економічних показників діяльності інвестиційного проекту;
обґрунтування ефективності соціальних аспектів при розробці інвестиційного проекту.
Методи дослідження: теоретичний, описовий, аналітичний, прогнозний.
1. Теоретичні основи розробки соціальних аспектів інвестиційних проектів
1.1 Поняття інвестиційних проектів
інвестиційний проект соціальний аспект
Інвестиційний проект - сукупність техніко-економічних рішень і організаційно-фінансових заходів щодо реалізації коштів і втіленню їх в інвестиційний об'єкт у формі здійснення науково-дослідних, дослідно-конструкторських, будівельно-монтажних, іспитових, пуско-налагоджувальх, приймально-здавальних, організаційно-правових, рекламно-оформлювальних і інформаційних робіт і послуг з метою досягнення бажаної соціально-економічної ефективності.
Інвестиційні проекти можуть носити глобальний світовий, міждержавний, державний, регіональний і муніципальний характер.
Існує чотири ознаки, що характеризують конкретний інвестиційний проект:
спрямованість на досягнення мети;
координоване виконання взаємозалежних дій;
обмежена довжина в часі;
оригінальність (унікальність).
Життєвий цикл інвестиційного проекту включає такі стадії:
формулювання проекту;
аналіз проекту;
розробку проекту;
реалізацію проекту;
оцінку отриманих результатів.
Формулювання проекту - те, із чого починається будь-який інвестиційний проект.
На початку життєвого шляху проекту розглядаються:
інвестиційний задум (ідея);
здійснюваний підхід (інноваційний, патентний і ін.);
відповідність пропонованого техніко-технологічного рішення сертифікаційним вимогам;
попереднє узгодження інвестиційного задуму з федеральними, регіональними, місцевими інтересами й галузевими пріоритетами;
відбір реципієнта, здатного реалізувати проект;
підготовка інформаційного меморандуму реципієнта.
Проектний аналіз - методологія комплексної оцінки достоїнств і недоліків проектів, альтернативних шляхів використання ресурсів з обліком їх макро- і мікроекономічних наслідків. [2; с.89]
Проектний аналіз здійснюється по таких найважливіших напрямках:
| Технічний | Економічний | Організаційний | ||||||||
| Аналіз | ||||||||||
| інвестиційного проекту | ||||||||||
| Соціальний | Фінансовий | Екологічний | ||||||||
Рис.1.1 Види проектного аналізу
Технічний аналіз ( дослідження передбачуваного місця розташування й масштабу об'єкта, типів використовуваних технологічних процесів, матеріалів, устаткування й оснащення; графіка робіт, наявність капіталу й робочої чинності, необхідної інфраструктури, методів реалізації, експлуатації й обслуговування інвестиційного проекту.
Економічний аналіз ( визначення цінності інвестиційного проекту з погляду одержуваного ефекту й зроблених витрат, тобто його ефективності стосовно до національних, регіональних і місцевих інтересів.
Організаційний аналіз ( виявлення компетентності й здатності адміністративного персоналу успішно вирішувати всі завдання по реалізації інвестиційного проекту.
Соціальний аналіз ( установлення впливу інвестиційного проекту на зміну суспільних відносин і розвиток соціальної сфери, психологічну обстановку й поводження людей.
Фінансовий аналіз ( обґрунтування достатності інвестиційних ресурсів для реалізації інвестиційного проекту у встановлений термін, підготовка орієнтовного балансу прибутків і видатків, одержуваних у підсумку прибутків і збитків.
Екологічний аналіз (розгляд існуючих природних умов і потенційного впливу інвестиційного проекту на навколишнє середовище, прогнозування можливих екологічних наслідків.
Тільки такий, багатобічний і детальний аналіз створює передумови для об'єктивної оцінки розглянутого інвестиційного проекту в цілому [1; с.57].
1.2 Соціальні аспекти розробки інвестиційних проектів
У самому загальному змісті інвестиційним проектом називається план або програма вкладення капіталу з метою наступного одержання прибутку. Більш строго можна сказати, що поняття "інвестиційний проект" уживається у двох змістах:
як справа, діяльність, захід, що припускає здійснення комплексу яких-небудь дій, що забезпечують досягнення певних цілей (одержання певних результатів) і потребуючих для свого здійснення інвестиційних ресурсів;
як система організаційно-правових і розрахунково-фінансових документів для здійснення яких-небудь дій, зв'язаних і інвестуванням, або дії, що описують такі.
Форми й зміст інвестиційних проектів можуть бути найрізноманітнішими - від плану будівництва нового підприємства до оцінки доцільності придбання нерухомого майна. У всіх випадках, однак, є присутнім часовий лаг - затримка між моментом початку інвестування й моментом, коли проект починає приносити прибуток.
Керування проектами як системний процес має ряд характерних відмінностей від традиційного виробничого керування. Виробниче керування має справа з більше передбачуваними ситуаціями, більшість функцій повторюється з періодичністю, заздалегідь відомої, і сам процес керування побудований на цій однаковості. Керування проектами, навпаки, повинне сприяти творчим змінам. У проекті значно сутужніше перебувати в рамках бюджету й строків.
Таким чином, проект як соціально-економічна система має наступні ознаки, які повинні враховуватися з метою ефективного керування:
наявність активного людського елемента, нестаціонарність;
стохастичність поводження;
труднощі визначення граничних можливостей системи;
здатність змінювати структуру, зберігаючи цілісність і життєздатність;
здатність формувати варіанти поводження;
здатність адаптуватися до умов, що змінюються (зовнішньому й внутрішньому керуючому впливам);
здатність і прагнення до цілеоутворенню [6; с.142].
У чинність того, що основною метою діяльності некомерційної організації є не витяг прибутку, а реалізація суспільно-корисних функцій, оцінка інвестиційних проектів некомерційної організації носить яскраво виражену специфіку.
Процедура оцінки інвестиційних проектів некомерційної організації має дві складові: економічну й соціальну. Економічна складова ґрунтується на аналізі фінансових вигід від реалізації проекту, а соціальна складова - на оцінці соціальних результатів від виконання проекту.
Аналіз економічних результатів інвестиційних проектів некомерційної організації базується на тих же показниках, що й для комерційних підприємств. Це коефіцієнти простої норми прибутку, чистої наведеної вартості, індекс прибутковості, період окупності вкладених коштів, показник внутрішньої норми прибутку.
До показників оцінки соціальних результатів інвестиційних проектів ставляться коефіцієнт соціальної рентабельності, показник чистої наведеної соціальної вартості, індекс соціальної прибутковості, коефіцієнт внутрішньої норми соціальної прибутковості.
Коефіцієнт соціальної рентабельності (SR) розраховується за аналогією з показником економічної рентабельності як відношення грошової оцінки соціального ефекту до витрат на виробництво даного соціального ефекту.
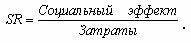
Як приклад розглянемо вибіркову вакцинацію населення в одному з регіонів. У цьому випадку соціальний ефект буде проявлятися в зниженні рівня захворювань населення регіону, при цьому вигоди одержать ті обличчя, які не пройшли вакцинацію, але залишилися здоровими через скорочення масштабів поширення вірусу. Таким чином, грошова оцінка соціального ефекту буде вимірятися різницею вартості витрачених медичних послуг регіону, де не проводилася вакцинація, і регіону, де вакцинація мала місце, за умови, що регіони рівноцінні по своїх характеристиках. Витрати на виробництво соціального ефекту виміряються витратами на проведення вакцинації в регіоні.
Однак на відміну від показника економічної рентабельності коефіцієнт соціальної рентабельності не завжди піддається вирахуванню. Вимір грошової оцінки соціального ефекту й витрат, пов'язаних з його виробництвом, у більшості випадків є вкрай складним завданням. Прояв соціального ефекту від споживання культурних, освітніх і інших некомерційних послуг розтягнуто в часі й знаходить своє відбиття в різних галузях економіки. Підвищення освітнього, культурного рівня приводить до росту споживання в соціально-культурній сфері, підвищенню продуктивності праці в сфері матеріального виробництва й т.д. На думку Андрєєва И.А., показник соціальної рентабельності найбільше застосуємо для програм соціально-економічного розвитку регіону країни, розроблених державними й недержавними науково-дослідними інститутами. Їхня результативність «може бути оцінена відношенням зміни душових (сімейних) грошових доходів населення регіону після її впровадження до витрат на її розробку й реалізацію». Однак показник соціальної рентабельності може активно використатися й у сфері охорони здоров'я, де процеси й результати надання медичних послуг піддаються кількісній оцінці [9; с.93].
При оцінці інвестиційних проектів некомерційної організації найбільш привабливими є проекти з найбільшими значеннями соціальної рентабельності. Однак у більшості випадків проекти з високими значеннями соціальної рентабельності є економічно збитковими проектами. При цьому важливо, щоб соціальна рентабельність проекту компенсувала фінансову нерентабельність проекту, тобто сума економічної й соціальної рентабельності була вище нуля. Для подібної оцінки доцільно використати показник загальної рентабельності проекту (TR) або загальної норми прибутковості. Він розраховується в такий спосіб:
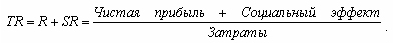
Показник загальної рентабельності є сума економічної й соціальної рентабельності, тобто чистий прибуток від реалізації проекту підсумується із грошовою оцінкою соціального ефекту від проекту й ставиться до витрат, пов'язаним з його виконанням.
Таким чином, з метою фінансової стабільності некомерційна організація повинна приймати до реалізації проекти з показником загальної рентабельності вище нуля. Проте можливі ситуації, коли некомерційна організація реалізує проекти з негативною або нульовою загальною рентабельністю, тобто коли фінансові збитки від проекту перекривають соціальні вигоди. У цьому випадку фінансова стабільність некомерційної організації повинна забезпечуватися за рахунок держави, благодійних організацій і т.д. [7; с.68]
Коефіцієнти рентабельності є досить наочними показниками й зручними для аналізу проектів некомерційних організацій. Однак вони не враховують тимчасової вартості надходжень від проекту, що має велике значення, якщо доходи від проекту сильно розтягнуті в часі. У цьому випадку важливу роль грає показник чистої наведеної соціальної вартості (NPSV - Net Present Social Value). Він визначається за аналогією із чистим наведеним грошовим потоком у такий спосіб:
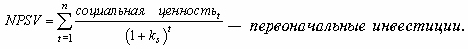
Показники соціальної цінності проекту (програми) у році t, виражені в грошовій оцінці, дисконтуються до нульового року, потім підсумуються й зменшуються на суму первісних інвестицій, пов'язаних з реалізацією проекту.
Визначення соціальної цінності проекту по роках зіштовхується з тими ж проблемами, що й вимір соціального ефекту. У зв'язку із цим на практиці користуються спрощеним методом. Так, у випадку надання медичних, освітніх послуг на безкоштовній або пільговій основі соціальна цінність виміряється повною ціною надаваних послуг або різницею між повною й пільговою ціною.
Ставка дисконту (Ks), з погляду некомерційної організації відображає альтернативні напрямки вкладення коштів і приймається на рівні дохідної ставки по короткострокових казначейських зобов'язаннях як найменш ризиковим цінним паперам. З погляду добродійників, коефіцієнт дисконтування відображає альтернативну прибутковість благодійних внесків. Добродійники мають можливість вкладення коштів у портфель цінних паперів, а потім використання доходів для прямого придбання некомерційних послуг. Таким чином, з погляду добродійників ставка дисконтування дорівнює прибутковості від вкладень в акції комерційної фірми, що надає подібні послуги.
При аналізі інвестиційних проектів некомерційної організації не можна однозначно вимагати позитивних значень коефіцієнта чистої наведеної вартості, тому що сума витрат, пов'язаних з реалізацією проекту, може перевищувати наведену соціальну вартість проекту. У цьому випадку необхідно проаналізувати також фінансові надходження від проекту, тобто розрахувати показник чистої наведеної грошової вартості проекту.
Таким чином, для загальної оцінки інвестиційних проектів некомерційної організації можна використати коефіцієнт загальної чистої наведеної вартості TNPV (Total Net Present Value):
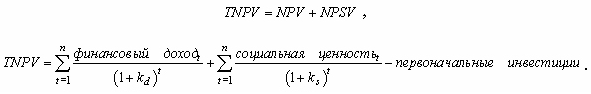
Проект уважається прийнятним, якщо TNPV>0. Однак, як говорилося вище, це не означає, що кожна складова формули (NPV і NPSV) також повинна бути позитивної. Некомерційна організація в чинність наявності високої соціальної цінності проекту може реалізовувати економічно збиткові проекти, у яких NPV<0. Крім того, можливий і такий варіант, коли інвестиційний проект має позитивну наведену грошову вартість, але негативну соціальну вартість. Так, установлення високих цін на медичні, освітні, культурні послуги дозволить одержувати високі доходи від такої діяльності, але в той же час обмежить споживання послуг малозабезпеченими верствами населення.
На відміну від комерційної фірми оптимізація бюджету капіталовкладень некомерційної організації не зводиться до максимізації TNPV, тому що в цьому випадку можливі варіанти, коли фінансова цінність інвестиційних проектів могла бути витиснута соціальною цінністю, і навпаки. Для некомерційної організації оптимізація бюджету капіталовкладень укладається в тім, що економічні збитки від інвестиційних проектів повинні покриватися або за рахунок прибутку від реалізації інших проектів, або за рахунок притягнутих коштів від населення, комерційного сектора й держави.
Крім того, некомерційні організації обмежені в можливостях акумулювання коштів для реалізації інвестиційних проектів. Джерела фінансування некомерційних організацій зводяться до доходів від власної діяльності, державним субсидіям, благодійним, спонсорським внескам, позиковим коштам і ін., які обмежені у своєму обсязі, цілях використання й часто вимагають багато часу для їхнього залучення. У результаті якщо комерційна фірма, спроможна акумулювати практично необмежена кількість коштів для інвестицій, вкладає власні або притягнуті кошти в реалізацію проектів доти, поки NPV>0, те некомерційна організація часто змушена відкладати реалізацію проектів з позитивним TNPV у чинність недоліку коштів [10; с.125].
Поряд з показником чистої наведеної соціальної вартості активно використається індекс соціальної прибутковості (SPI - Social Profit Index). Він розраховується як відношення наведеної соціальної цінності до поточного періоду на суму первісних інвестицій:
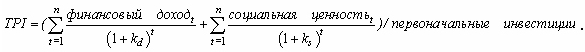
У чинність того що індекс соціальної прибутковості є відносним показником, а не абсолютним, як коефіцієнт чистої наведеної соціальної вартості, він більше зручний для аналізу соціальної значимості різних проектів.
Зведений індекс прибутковості інвестиційних проектів некомерційних організацій (TPI - Total Profit Index) буде виглядати в такий спосіб:
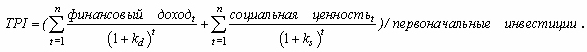
Зведений індекс прибутковості можна використати не тільки для порівняльної оцінки, але і як критерій прийняття проектів до реалізації. Якщо значення індексу менше або дорівнює одиниці, то проект відкидається. До реалізації приймаються проекти з індексом прибутковості більше одиниці.
На практиці некомерційна організація, як правило, займається реалізацією відразу декількох проектів, тому для неї не менш актуальними, чим для комерційних підприємств, є питання формування бюджету капіталовкладень.
Для оптимізації бюджету капіталовкладень некомерційних організацій великого значення набуває коефіцієнт внутрішньої норми соціальної прибутковості проекту (IRSR). Він характеризує рівень соціальної прибутковості інвестиційного проекту, що виражає дисконтною ставкою, по якій майбутня соціальна цінність проекту приводиться до дійсної вартості авансованих коштів. Таким чином, соціальна цінність проекту приводиться до дійсної вартості не на основі дисконтної ставки, що задає ззовні, а на базі внутрішньої норми соціальної прибутковості самого проекту.
Внутрішня норма соціальної прибутковості визначається як ставка прибутковості, при якій дійсна вартість майбутніх соціальних вигід дорівнює дійсної вартості витрат на реалізацію проекту, тобто чиста наведена соціальна вартість NPSV дорівнює нулю.
IRSR = k при NPSV = 0.
Очевидно, чим вище внутрішня норма соціальної прибутковості, тим більше привабливим є той або інший проект із соціальної точки зору. Проекти з високою нормою соціальної прибутковості мають більше підстав для залучення благодійних коштів, державних субсидій, грантів і ін.
Однак для комплексної оцінки інвестиційних проектів некомерційної організації доцільно застосовувати коефіцієнт внутрішньої норми загальної прибутковості (TIRR). Він буде визначатися зведеною ставкою прибутковості, при якій наведена до дійсного періоду вартість майбутніх фінансових і соціальних доходів дорівнює вартості первісних інвестицій.
TIRR = K при TNPV = 0.
Для оптимального інвестиційного портфеля некомерційної організації відбираються проекти з максимальним значенням норми прибутковості [8, с.74].
Таким чином, оцінка інвестиційних проектів некомерційних організацій включає аналіз фінансових і соціальних результатів від реалізації проекту, що робить таку оцінку вкрай складної. Економічні й соціальні результати інвестиційних проектів можуть бути суперечливими, що не дозволяє зробити однозначний вибір на користь того або іншого проекту. Крім того, вибір проекту некомерційної організації в більшості випадків не здійснюється нею самостійно, на такий вибір впливають рішення третіх осіб (держави, благодійних фондів, спонсорів і ін.). Виходячи з фінансової залежності від третіх осіб, а також з обмежень одержання й розподілу прибутку некомерційні організації змушені підбудовуватися під інтереси спонсорів, програми благодійних фондів, політикові піклувальників і т.д.
1.3 Аналіз соціальних аспектів розробки інвестиційних проектів
Ефективність - співвідношення отриманого ефекту й зроблених витрат:
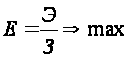 ,
де Е − ефективність;
Э − отриманий ефект або результат (грн.);
З − витрати, пов'язані з одержанням цього ефекту (грн.).
Ефект уважається абсолютним сукупним результатом і буває:
основний;
супутній.
| Сукупний ефект від поліпшення господарської діяльності | |
| Основний | Супутній | ||||||||
| на підприємстві | у споживача | для держави | |||||||
Рис1.2 Склад одержуваного сукупного ефекту.
Основний − внутрішньогалузевий ефект, що проявляється безпосередньо на підприємстві й забезпечує досягнення поставленої мети або більше повного задоволення суспільних потреб з мінімальними витратами коштів і, відповідно, максимальним прибутком.
Супутній − ефект, що проявляється за межами галузі, що виходить поряд з досягненням основної мети підприємства в споживача й у цілому для країни, регіону й муніципального утворення, а виражається економією коштів споживача й державних ресурсів, поліпшенням суспільних відносин і екологічної обстановки в місці функціонування підприємства [3; с.59].
Для оцінки основних результатів одержуваний сумарний ефект від впровадження заходів щодо поліпшення господарської діяльності підприємства може бути представлений у вигляді трьох складових:
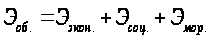 ,
де Эоб. - сумарний ефект від поліпшення результатів господарської діяльності;
Ээкон. - економічний ефект;
Эсоц. - соціальний ефект;
Эмор. - моральний ефект.
Економічний ефект являє собою економію наявних виробничих ресурсів підприємств і коштів споживача. Він виражається приростом прибутку підприємства й зменшенням витрат клієнтів на оплату товарів і різноманітних послуг. Приріст прибутку підприємства можливий при збільшенні кількості виконуваних виробів, зниженні собівартості виробництва, підвищенні цін на товари й послуги. Витрати споживача можуть зменшуватися в результаті зниження вартості товарів і послуг, надання всіляких знижок із цін (партійних, сезонних, для постійного, екслюзивного партнера й інших).
Соціальний ефект виражається збільшенням вільного часу споживача, полегшенням і оздоровленням праці працівників підприємства. Збільшення вільного часу споживача досягається шляхом поліпшення якості й культури обслуговування, скорочення витрат часу на придбання товарів і послуг у натуральній і вартісній формі. Полегшення й оздоровлення праці працівників підприємства припускає технічне переозброєння виробництва, зниження монотонності, підвищення змістовності й привабливості виконуваної роботи, поліпшення умов і забезпечення безпеки життєдіяльності персоналу. На підприємстві полегшення й оздоровлення праці працівників проявляється підвищенням його продуктивності, зниженням собівартості й збільшенням прибутку підприємства.
Моральний ефект від поліпшення господарської діяльності підприємства являє собою задоволеність від надання (придбання) товарів і послуг, а пов'язаний з підвищенням настрою людей. У чинність того, що моральний ефект по своїй природі не формалізуємо, тобто практично не піддається кількісній оцінці, у розрахунках ефективності його звичайно не використають.
Ефективність проведених на підприємстві заходів щодо поліпшення господарської діяльності буває загальна й порівняльна.
Загальна ефективність розраховується по кожному варіанті розвитку виробництва розподілом абсолютного соціально-економічного ефекту на суму додаткових одноразових вкладень (інвестицій).
Порівняльна ефективність визначається з метою вибору найкращого варіанта розвитку виробництва як відношення одержуваного соціально- економічного ефекту до сукупного (наведеним) витратам на здійснення заходів [4; с.79].
У цілому, методика оцінки ефективності здійснюваних витрат на впровадження заходів щодо поліпшення господарської діяльності підприємства виглядає так:
| Результативність | |||||||||||||||||||
| Ефект | Витрати | ||||||||||||||||||
| Економічний | соціальний | моральний | поточні | додаткові одноразові | |||||||||||||||
| сумарний | Наведені | ||||||||||||||||||
| ефективність | |||||||||||||||||||
| загальна | порівняльна | |||
Рис.1.3 Ефективність здійснюваних витрат підприємства.
Підвищення ефективності господарської діяльності припускає виявлення й мобілізацію зовнішніх і внутрівиробничих резервів підприємства. Резерви виробництва по своїй природі носять різнобічний характер і практично невичерпні, тому що науково-технічний і соціальний прогрес постійно вносять істотні зміни в техніку, технологію й організацію виробництва, розширюючи тим самим границі більше повної й раціональної витрати наявних ресурсів. Адже існуючій системі виробничих відносин, даному рівню розвитку науки, техніки й господарського керівництва відповідають і цілком певні можливості використання виробничих ресурсів. А всяке неповне використання цих ресурсів у порівнянні з наявними можливостями означає наявність резервів. Таким чином, резерви - всі недовикористовувані можливості поліпшення результатів господарської діяльності підприємства.
Реалізація наявних внутрівиробничих резервів підприємств іде по найважливіших напрямках і конкретних факторах розвитку, що визначає ефективність господарської діяльності.
2. Аналіз техніко-економічних та соціальних аспектів розробки інвестиційного проекту ВАТ «Елеко»
2.1 Характеристика підприємства ВАТ «Елеко»
Сьогодні не секрет, що представляє наш регіон (Запорізька область) і вся Україна в цілому в екологічному плані. Це величезні шламонакопителі, зіпсований повітря, купи не переробленого металобрухту, смітника застарілого обладнання. Десятки років підряд великі підприємства області скидають шлаки в шламонакопителі (наприклад Дніпроспецсталь із 1949року).
Ще не давно серед інших гасел часто звучав такий: «План - закон, виконання - борг ...». Якщо план - закон, то він виконувався за всяку ціну. У тому числі ціною утворення величезної маси відходів, що забруднюють навколишнє середовище. Причому в них утримувалися коштовні матеріали. Кількість відходів і коштовних матеріалів, що втримуються в них, можна було зменшити, але це грозило б невиконанням плану, що був законом...
Отже, на заводських, міських смітниках, шламонакопителях, полігонах скопилася величезна кількість незатребуваних побічних продуктів виробництва, з яких уже сформувалися так називані «техногенні» родовища.
Сьогоднішнє завдання - усунути утворення відходів. Над її рішенням працюють багато фахівців, у тому числі вчені найбільших наукових центрів. Інститут ім. Патона в Києві разом із запорізьким підприємством ВАТ «Елеко» розробили міні-комплекс для повної переробки таких відходів.
Розроблено технологію повної переробки різних промислових і побутових відходів. У її основу покладений наступний принцип: спалювання органічної частини відходів, переплавлення мінерального залишку (золи) і одержання з нього металів. Спалювання органічної частини дає тепло, яких можна використати (у роботі не враховувався ефект від цієї частини). золу, Що Залишилася після спалювання, плавлять у спеціальній печі (ЕШВ) і відновлюють із її метали: мідь, нікель, цинк, залізо, хром, ванадій і т.д.
Мінеральний залишок у печі - нешкідливі шлаки, якому можна відлити у вигляді лицювальних плиток, черепиці, тротуарної плитки, роздрібнити на щебені або пісок - тобто одержати лад - матеріали.
Виготовлено й уже діють такі печі на Чусовському металургійному заводі (Росія), Братськом алюмінієвому заводі (продуктивність печі 2-3 тонни алюмінію з відходів за одна година роботи), Керченському залізорудному комбінаті (пекти використається в цей час для виробництва карбіду кальцію).
Розроблена технологія дозволяє переробляти шлаки, відходи гальванічного виробництва, відходи газоочистки, лом, стружку й побутові відходи (консервні банки, батарейки, автомобільні акумулятори й т.п.). Особливо цікава дана технологія для такого промислового металургійного центра як Запоріжжя й Запорізька область.
Вищим органом ВАТ “Елеко” є Загальні збори акціонерів. Правління вибирається більшістю голосів відповідно до кількості акцій, придбаних одним акціонером. Загальні збори вирішують глобальні стратегічні питання.
Діяльність правління контролюють два органи: наглядацька рада й ревізійна комісія.
Загальні збори акціонерів збирається не рідше 1 рази в рік, на якому керівництво виступає зі звітом про роботу підприємства за рік.
У випадку виникнення проблем, які не терплять зволікання, загальні збори акціонерів може бути проведене в позачерговий час. Вимога про проведення таких зборів можуть висунути акціонери, що володіють не менш 10% акцій.
Головним керуючим органом є генеральний директор. Генеральний директор має як заступник виконавчого директора.
У підпорядкуванні виконавчого директора перебуває директор по адміністративних питаннях, у підпорядкуванні якого перебуває юридичний і адміністративний відділи; фінансовий директор, якому підкоряється фінансовий відділ, головний бухгалтер і бухгалтерія; директор по керуванню персоналом, якому підкоряється відділ організації праці й зайнятості, а також відділ кадрів; директор технічного керування, у його підпорядкуванні перебуває відділ головного технолога й відділ головного конструктора; відділ стратегічного планування; далі в підпорядкуванні виконавчого директора перебуває директор по капбудівництву, відповідно, відповідальний за роботу керування капітальним будівництвом і будівельним цехом; директор по виробництву й збуту контролює бюро по безпеці руху, одяг збуту, а також роботу наступних виробничих цехів: доменний, мартенівський, електросталеплавильний, ливарний, обтискної, прокатний (стани 250, 350, 400) і прокатний (стан 2300).
Директор по економіці відповідає за роботу планово-економічного відділу, під його керівництвом перебуває відділ праці й заробітної плати, а також планово-економічний відділ.
ВАТ “Елеко” має статутний фонд у розмірі 90560 тис.грн., що розділений на 362240 тис. акцій, з номінальною вартістю 0,25 грн. за акцію. Акціонерне товариство несе відповідальність за своїми обов'язками тільки своїм майном, акціонери в межах приналежних їм акцій.
Майно підприємства представлене основними фондами, які частково перебувають у зношеному стані й мають потребу в реконструкції.
Зношування основних фондів заводу становить 43,4%.
Зношування основних фондів основної діяльності - 42,8%.
Використання основних коштів характеризується їх балансової (залишкової) вартістю, що на кінець 2009 року склала 286384 тис.грн. Вибуття за рік - 100578 тис.грн., у тому числі ліквідоване - 9916 тис. грн.
У складі основних фондів значилися фонди інших галузей:
сільського господарства - 3228 тис. грн.;
торгівлі й громадського харчування - 1882 тис. грн.
Крім того в складі основних фондів значилися невиробничі основні фонди - 8157 тис.грн.
Витрати на ремонт основних фондів склали 61179 тис.грн., у тому числі капітальний ремонт 20562 тис.грн.
За даними, наданим у фінансових результатах підприємства, у статті “виробничий розвиток” за період з 2008 по 2009 рік сума коштів, виділюваних із прибутку на меті реконструкції основних фондів, зменшилася з 679 тис.грн. до 457 тис.грн. У зв'язку із цими даними проглядаються негативні тенденції в загальній стратегії підприємства, спрямованої на вдосконалення й реконструкцію основних фондів.
2.2 Аналіз техніко-економічних показників діяльності ВАТ «Елеко»
За 2009 рік зроблено (тис. тонн):
|
Чавуну всього у т.ч. доменного |
415,2 414,8 |
|
Стали у т.ч. мартенівська електросталь |
1015,6 786,6 228,7 |
| Прокату товарного | 705,9 |
Виробництво чавуну в порівнянні з 2008 роком знижене на 43,1 тис. тонн за рахунок збільшення тривалості капітального ремонту (4,0 тис. тонн) і зниження добового виробництва доменної печі в 2009 році майже на 9%. Нижче рівня 2008 року виробництво мартенівської сталі на 17,0 тис. тонн.
Річний план виробництва не виконаний. Нижче плану зроблено чавуну на 19,5 тис. тонн, мартенівської сталі на 59,2 тис. тонн, електросталі на 44,2 тис. тонн (за 7 місяців роботи), відвантаженню прокату на 44,5 тис. тонн. Рівень виконання плану по виробництву чавуну склав 95,5%; мартенівської сталі 93,0%; електросталі - 83,8%; (за 7 міс. роботи); відвантаженню прокату 94,1%.
План по виробництву чавуну не виконаний через перевищення норми поточних простоїв і тихого ходу печей.
Таблиця 2.1 - Основні фактори втрат виробництва в 2009 році
| Фактори втрат | тис. тонн |
|
Чавун: - відсутність сировини й коксу |
19,5 |
|
Сталь мартенівська: Відсутність чавуну Відсутність лома Перепростий на ремонтах Брак Надпланові втрати чавуну на міксері |
33,0 8,0 10,0 4,0 4,0 |
|
Електросталь: Відсутність лома Обмеження електроенергії Порушення технології Брак Інші |
23,7 4,5 7,9 2,4 5,7 |
|
Прокат: Відсутність металу Брак |
43,5 1,0 |
Чавун не по СТП збільшився з 44,0% в 2008 році до 48,4% в 2009 році; брак по мартенівській сталі знизився з 0,50% до 0,49%; брак по прокатному цеху з 0,06% до 0,05%.
За 2009 рік реалізовано продукції по ВАТ “Елеко” на суму 915,9 млн. грн., що більше реалізації 2008 року на 258, 1 млн. грн.
Витрати на 1 грн. товарної продукції по ВАТ “Елеко” за 2009 рік склали 1,01 грн.
Таблиця 2.2 - Випуск основної продукції в порівнянні з 2008 р.
| Показники | Од. вимір. | Фактично зроблено | 2009 р. до 2008р.,% | |
| 2008р. | 2009р. | |||
|
Чавун Чавун товарний |
тис. тн тис. тн |
457,9 10,2 |
415,2 2,0 |
90,7 19,6 |
|
Сталь - усього Сталь мартенівська Електросталь Бесемерівська сталь |
тис. тн тис. тн тис. тн тис. тн |
1172,9 803,6 368,9 0,399 |
1015,5 786,6 228,7 0,203 |
86,6 97,9 62,0 50,9 |
|
Прокат товарний - відвантаження у т.ч. готовий |
тис. тн тис. тн |
925,8 904,1 |
705,9 653 |
76,2 72,2 |
|
Обсяг продукції: у порівнянних цінах у діючих цінах Реалізація продукції Прибуток, збитки (-) Балансова |
тис.грн тис.грн тис.грн тис.грн |
920526 536070 657775 - 52478 |
731238 524864 915906 - 46558 |
79,4 |
В 2009 році якісні показники роботи цехів заводу в порівнянні з 2008 роком виглядають у такий спосіб (див. табл. 2.4.):
по доменному цеху кількість чавуну, відданого мартенівському цеху, що не відповідає вимогам СТП по сірці знижене з 12,3% до 7,6%;
брак по ливарному цеху знижений на 0,5%;
брак