Розробка інвестиційних проектів
брак по ЕСПЦ знижений на 0,86%;
брак по обтискному цеху знижений на 0,20%;
брак по прокатному цеху (стан 250, 350, 400) знижений на 0,01%;
брак по прокатному цеху (стан 2300) залишився на рівні минулого року.
Таблиця 2.3 - Обсяг випуску основної продукції в 2009р.
| Найменування продукції | тис. тонн |
| Чавун товарний | 2,0 |
|
Прокат товарний, усього у т.ч. трубна заготівля заготівля для перекату на інших заводах заготівля для перекату на експорт великий сорт середній сорт дрібний сорт конструкційний сорт аркушевий прокат |
705,9 52,9 52,9 267,8 16,6 16,6 28,7 86,8 183,2 |
| Труби | 1,5 |
Зниження % браку в 2009 році стосовно 2008 року на підприємстві в цілому свідчить про твердий контроль вхідних матеріалів на заводі.
Провішуванню й атестації піддавалися всі вантажі, що надійшли на завод залізничним транспортом. Контроль ваги матеріалів, одержуваних автотранспортом, не провадився, тому що вантаж одержують довірених осіб (експедитори) постачальних відділів, які відповідають за схоронність і кількість одержуваного вантажу.
Таблиця 2.4 - Якісні показники роботи заводу за 2008-2009р.
| Показники | 2009 рік | 2008 рік | відхилення, % | Кращий показник | |
| % | рік | ||||
|
Усього по заводу: Брак по сталі, % Брак по прокаті, % |
0,79 0,19 |
1,04 0,34 |
-0,25 -0,15 |
0,74 0,26 |
2005 2007 |
|
Доменний цех: Чавун не по СТП, % По сірці, % По кремнії, % |
48,4 7,6 40,8 |
44,0 12,3 31,7 |
+4,4 -4,7 +9,1 |
9,6 3,5 4,7 |
1991 1990 1991 |
|
Ливарний цех: Брак ізложниць, % |
4,6 |
5,1 |
-0,5 |
1,7 |
1985, 1986 |
|
Мартенівський цех: Загальний брак, % у т.ч. 1 переділ, % цеховий, % % плавок не по ТІ |
0,49 0,29 0,20 11,4 |
0,50 0,37 0,13 8,3 |
-0,01 -0,08 +0,07 +3,10 |
0,50 0,27 0,12 8,3 |
2008 1985 2007 2008 |
|
ЕСПЦ: Загальний брак, % у т.ч. 1 переділ, % цеховий, % % плавок не по ТІ |
1,34 0,96 0,38 23,5 |
2,20 1,98 0,22 16,5 |
-0,86 -1,02 +0,16 +7,0 |
1,37 0,83 0,22 10,10 |
1985 1986 2008 1988 |
|
Обтискної цех: брак, % |
0,26 |
0,46 |
-0,20 |
0,37 |
2007 |
|
Прокатний цех (стани 250,350, 400): брак, % 2-й сорт, % |
0,005 - |
0,06 0,03 |
-0,01 -0,03 |
0,06 0,03 |
2008 2008 |
|
Прокатний цех (стан 2300): брак, % |
0,013 |
0,013 |
0 |
0,01 |
2007 |
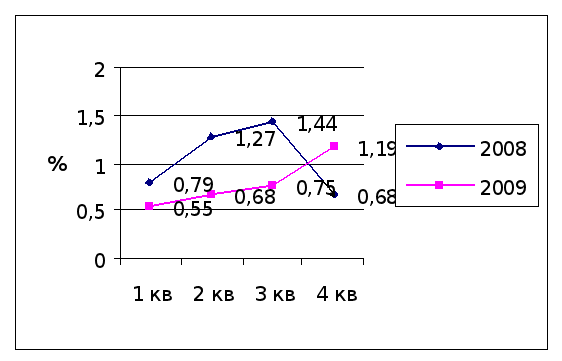
Малюнок 2.2 – Брак по сталі за 2009 р. у порівнянні з 2008р.
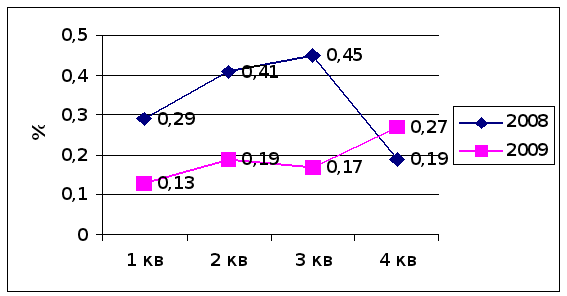
Малюнок 2.3 – Брак по прокаті за 2009 р. у порівнянні з 2008р.
Собівартість 1 тонни чавуну за 2009 рік при плані 468 грн. фактично зложилася 459 грн., тобто нижче плану на 1 тонну чавуну на 9 грн. або на 3,9 млн. грн. на обсяг виплавки чавуну в тому числі збільшені витрати на:
|
Паливо технологічне УПР |
1,0 млн. грн. 0,9 млн. грн. |
знижено ціни на:
|
кокс залізорудна сировина |
3,6 млн. грн. 0,6 млн. грн. |
Собівартість 1 тонни мартенівської сталі всього по цеху нижче планової на 10 грн. (план 548 грн., звіт 538 грн).
Зниження собівартості на весь обсяг виплавленої сталі склало 7,6 млн. грн.
Основні статті зміни витрат на мартенівську сталь:
Знижено витрати:
|
структура металошихти поточний ремонт ціни на енергоносії собівартість чавуну |
6,0 млн. грн. 7,1 млн. грн. 1,1 млн. грн. 2,0 млн. грн. |
Збільшено витрати:
|
перевитрата шихти ціна на лом УПР Порушення технології |
2,0 млн. грн. 1,0 млн. грн. 5,9 млн. грн. 1,8 млн. грн. |
Собівартість 1 тонни сортового прокату при плані 824 грн. фактично склала 834 грн., тобто вище планової на 10 грн.; собівартість листового прокату нижче планової на 40 грн. (план 794 грн., звіт 754 грн.).
Собівартість всієї випущеної продукції по прокатному цеху знижена в порівнянні із планом на 5,9 млн. грн., у т.ч. за рахунок зниження витрат на:
|
паливо технологічне витрати металу на прокат |
4,1 млн. грн. 0,3 млн. грн. |
Рентабельність всієї реалізованої продукції по ВАТ «Елеко» за 2009 рік склала 0,9%; рентабельність товарної продукції за рік негативна - 1,3%.
Таблиця 2.5 - Рентабельність товарної продукції ВАТ “Елеко” в 2009р.
| Найменування | В, тис. тонн | Ціна, грн. /тонн | Собіварт., грн. /тонн | Рентабель-ність, % |
| Чавун | 1,7 | 568,89 | 470,44 | 20,9 |
|
Прокат: Обтискної цех Сортопрокатний, у т.ч.: стан 250 стан 350 стан 400 Листопрокатний цех |
377,0 120,7 32,1 50,0 38,6 179,9 |
532,71 1230,88 1247,87 1104,91 1380,04 852,63 |
722,53 845,93 850,32 817,39 879,27 774,09 |
-26,3 45,5 46,8 35,2 57,0 10,1 |
| Прокат усього | 677,7 | 742,05 | 758,2 | -2,1 |
| Разом по товарній продукції | -1,3 |
2.3 Ефективність діяльності інвестиційного проекту
Протягом 2009 року ринок металопродукції України й Росії залишалася нестійким: ринкова ситуація коливалася не тільки через традиційні сезонні зміни попиту й недостачі сировини, матеріалів і енергії для виробництва продукції; у значній мірі на ринку сказалася фінансова криза 2008 року, а також різка девальвація української національної валюти в другій половині 2009 року.
Перші місяці 2009 року характеризувалися й у Росії, і в Україні зростанням виробництва квадратної заготівлі, що відвантажує заводами на експорт. У той же час, виробництво плоского прокату скорочувалося. У Росії це було викликано антидемпінговим розглядом по поставках горячекатаного аркуша й рулону в США, у результаті чого поставки російської продукції на американський ринок різко скоротилися, а російські виробники переорієнтували свої відвантаження на внутрішній російський ринок, створивши тим самим гостру конкуренцію українським виробникам плоскої продукції. За перші два місяці 2009 року виробництво аркуша в обох країнах скоротилося на 10-11%, а в наступні місяці початок поступово відновлюватися за рахунок нарощування експортних поставок. Не останню роль у скороченні виробництва плоскої продукції на початку 2009 року зіграла несприятлива кон'юнктура світових ринків даної продукції, попит же на заготівлю, навпроти, постійно збільшувався й до травня-червня 2009 року придбав ажіотажний характер; з ростом попиту на заготівлю росли й ціни, що стимулювало ріст експорту даної продукції.
У цих умовах робота підприємства залишалася щодо стабільної. Експорт металопрокату в країни далекого зарубіжжя в 2009 році склав 69,6% від загального відвантаження прокату (2008 рік - 59%), у країни СНД - 1,6%.
Протягом усього року українські підприємства випробовували проблеми із забезпеченням виробництва матеріальними ресурсами. У березні 2009 року через дефіцит електроенергії були зупинені прокатні виробництва ряду металургійних заводів. У квітні-червні 2009 року загострилася проблема з поставками на комбінати залізорудної сировини. Через відсутність власних оборотних коштів горнообогатительні комбінати країни виявилися не в змозі збільшити обсяги розкривних робіт відповідно до темпів зростання виробництва чавуну й стали. У результаті, до закупівель сировини з Росії змушені були звернутися навіть ті підприємства, які раніше закуповували винятково українську продукцію, хоча ріст цін на російську продукцію й високі транспортні тарифи з'явилися значною перешкодою збільшення російського імпорту.
Основними споживачами металопродукції на внутрішньому ринку в минулому році були трубні заводи Дніпропетровської області (25%), а також підприємства машинобудівної, металургійної й вугільної галузей (14%, 11% і 6%).
Крім збільшення загального обсягу реалізації за кошти спостерігається ріст числа замовників на продукцію, і розширення географії поставок продукції ВАТ “Елеко”.
Маркетинговою службою ведеться послідовна робота, спрямована на відновлення ділових зв'язків із традиційними партнерами ВАТ “Елеко”, а також на розширення ринків збуту продукції.
Обсяг промислової продукції в оптових цінах підприємства (діючі ціни) за 2010р. 524,9 млн. грн., у порівнянних цінах за 2009р. 731,2 млн. грн. Фактичний обсяг реалізації за 2009р. склав 962,7 млн. грн. Балансовий збиток 46,6 млн. грн.
Таблиця 2.6 - Фінансово-господарська діяльність підприємства в 2009р.
| № | Найменування статей | Тис. грн. |
| 1 | 2 | 3 |
| 1. | Реалізація товарної продукції без ПДВ | 524864,00 |
| 2. | Прибуток від реалізації товарної продукції | -7099,00 |
| 3 | Прибуток від іншої реалізації | 15019,00 |
| 4. |
Збитки від позареалізаційних операцій у тому числі: |
54478,00 |
|
4.1 4.2 4.3 4.4 |
Прибуток минулих років Прибуток від зданих в оренду основних коштів Надлишки ТМЦ, виявлені на заводських складах і території заводу Прибуток від списання кредиторської заборгованості |
183 212 692 8610 |
|
4.5 4.6 4.7 4.8 4.9 4.10 4.11 4.12 |
Прибуток від операцій з векселями Інший прибуток Збитки минулих років Штрафи по господарських договорах Втрати від псування й недостачі ТМЦ Збиток від ліквідації основних коштів Збиток від операцій із продажу іноземної валюти Збиток від курсової різниці по операціях з іноземною валютою |
8517 3 3633 232 16 5631 941 62032 |
| Разом балансовий збиток | 46558,00 |
За станом на 01.01.2010р. недолік власних оборотних коштів становить 282383 тис. грн. (норматив 69174 тис. грн., власних оборотних коштів 213209 тис. грн.). Стан дебіторської заборгованості в 2009 році характеризується даними, наведеними в таблиці 2.7.
Таблиця 2.7 - Дані про стан дебіторської заборгованості в 2009р.
| № | Найменування статей | Показники, тис. грн. |
| 1. | За товари, роботи, послуги, строк оплати яких не наступив | 61645 |
| 2. | За товари, роботи, послуги, неоплачені в строк | 201074 |
| 3. | По векселях отриманим | 2420 |
| 4. | По податкових розрахунках | 4583 |
| 5. | По розрахунках з бюджетом | 2756 |
| 6. | По авансах виданим | 19652 |
| 7. | З іншими дебіторами | 1047 |
| Загальна дебіторська заборгованість | 292177,00 |
Найбільша питома вага в загальному обсязі дебіторської заборгованості доводиться на розрахунки за товари, неоплачені в строк.
Низька платоспроможність підприємства пояснюється:
недоліком власних оборотних коштів, що веде до фінансової залежності від зовнішніх джерел;
ростом позикових коштів;
збільшенням довгострокових зобов'язань.
За 2009 рік заводом сплачені відсотки за користування банківськими кредитами в сумі 4596,3 тис. грн.
Недолік коштів веде до росту кредиторської заборгованості, так кредиторська заборгованість за станом на 01.01.2010р. становить 610649,00 тис.грн. (таблиця 2.8).
Таблиця 2.8 - Дані про стан кредиторської заборгованості в 2009р.
| № п/п | Найменування статей | Показники, тис. грн. |
| 1. | За товари, роботи, послуги, строк оплати яких не наступив | 116565 |
| 2. | За товари, роботи, послуги, неоплачені в строк | 275329 |
| 3. | По векселях виданим | 104286 |
| 4. | По позабюджетних платежах | 648 |
| 5. | По розрахунках з бюджетом | 4263 |
| 6. | По авансах отриманим | 39343 |
| 7. | По страхуванню | 8349 |
| 8. | По заробітній платі | 4526 |
| 9. | З іншими кредиторами | 57340 |
| Загальна кредиторська заборгованість | 610649,00 |
Збільшення кредиторської заборгованості обумовлено ростом сум по наступних статтях:
за товари й послуги, строк оплати по яких не наступив;
за товари й послуги, неоплачені в строк;
по векселях виданим;
по розрахунках з іншими кредиторами.
Одними із самих найважливіших показників, що характеризують фінансове становище підприємства, є ліквідність і платоспроможність. Так, коефіцієнт загальної ліквідності на початок 2010 року дорівнює 0,349. Даний показник характеризує ступінь покриття поточними активами поточних зобов'язань. Теоретично він повинен бути дорівнює 2-2,5. Низький коефіцієнт загальної ліквідності свідчить про те, що у звітному періоді підприємство використає всі оборотні кошти й не зможе покрити й половини поточних зобов'язань. Ліквідність повинна котируватися як важлива мета будь-якого підприємства, тому що кредитори можуть змусити неліквідне підприємство припинити діяльність.
Показником фінансової стабільності підприємства є коефіцієнт співвідношення власних і оборотних коштів. Величина даного коефіцієнта на початок 2009 року рівнялася 0,96; а на початок 2010 року - 1,01. Відповідно видно, що на початок 2009р. на кожну гривню власних коштів, вкладених в активи залучалося 0,96 грн. позикових коштів, а на початок 2010р. ця величина збільшилася до 1,01 грн., що свідчить про зниження фінансової стабільності підприємства.
Вищенаведені дані свідчать про те, що ВАТ «Елеко» у цей момент перебуває в нелегкому становищі. Однак, незважаючи на той факт, що підприємству довелося зштовхнутися з такими негативними факторами, як подорожчання сировини й електроенергії, працівникам і керівництву заводу вдається реалізовувати процес модернізації на заводі, а також впроваджувати нову техніку й нарощувати обсяги виробництва, у тому числі й у рамках інвестиційного проекту по реконструкції електросталеплавильного цеху.
Ні для кого не секрет, що для реалізації інвестиційних проектів у металургії потрібно значно більші кошти, чим в інших галузях економіки, а строк окупності перевищує в кілька разів окупність у таких інвестиційно привабливих галузях як торгівля, харчова промисловість і т.д. і становить 6-7 років. Оскільки можливості державного бюджетного фінансування досить обмежені, а фіскальна система не сприяє виникненню інституту внутрішнього інвестора, те єдиним реальним джерелом інвестицій у металургію стає корпоративний іноземний капітал. Як показує досвід ВАТ “Елеко” у реалізації інвестиційного проекту, найбільш складним і важливим моментом у процесі залучення іноземного капіталу є узгодження інтересів і потреб іноземного інвестора з разноплановими інтересами всіх сторін, що беруть участь.
Найбільш реальною гарантією в цих питаннях на сьогоднішній день є можливість інвестора брати участь у керуванні підприємством. І саме тому процес приватизації є відправним пунктом у схемі залучення інвестицій. Акціонування дає можливість підприємству перерозподілити свій статутний капітал на користь тих суб'єктів і проектів, які можуть забезпечити не тільки його виживання, але й дати перспективи розвитку в умовах твердої конкурентної боротьби на зовнішніх ринках.
В 2006 році почався процес приватизації Донецького металургійного заводу. У той же час, керівництво підприємства початок пошук зовнішніх інвесторів для модернізації виробничих потужностей заводу. У жовтні 2006 року Фонд державного майна України провів некомерційної конкурс із продажу 40%-ного пакета акцій за умови прийняття інвестором умов некомерційного тендера: плану модернізації й надання фінансів для її здійснення. Переможцем конкурсу стала українська компанія - “Автоальянс-Довіра” (Київ), що представляла на українському ринку інтереси компанії “MetalsRussia” (тепер “Istil-group”).
Відповідно до умов конкурсу, покупець був зобов'язаний протягом двох років внести інвестиції в розмірі 50 млн. доларів у вигляді поставки встаткування, забезпечення техніко-економічного обґрунтування проекту, проведення консалтингових і супровідних інжинірингових робіт. Інвестиції, цільовим способом, повинні були бути спрямовані на модернізацію електросталеплавильного виробництва Донецького металургійного заводу. Зворотність інвестицій, відповідно до умов некомерційного конкурсу, забезпечується із прибутку, що надалі буде одержувати електросталеплавильний комплекс. Строк повернення коштів у договорі не обговорений, але викладений бізнес-план показав, що реальна зворотність може наступити на сьомий рік експлуатації.
У свою чергу, інвестор, реалізуючи даний інвестиційний проект, одержить гарантоване джерело стабільних поставок металопродукції (що при торгівлі на світовому ринку є однією з найважливіших умов успіху). Відповідно до умов некомерційного конкурсу, протягом 2007 року компанія “MetalsRussia” (“Istil-group”) інвестувала в електросталеплавильний комплекс ВАТ “Елеко” порядку 9 млн. доларів у вигляді встаткування, коштів і нематеріальних активів. Відповідно до графіка інвестицій, компанією “MetalsRussia” (“Istil-group”) доставлене й установлене встаткування для модернізації електросталеплавильної печі №1, доставлене й змонтоване (на початку 2008р.) устаткування для блюмінга (обтискної цех), розроблені й передані заводу бізнес-план і тендерна документація, а також проект структури керування електросталеплавильним комплексом, розроблений голландською фірмою “Hoogovens”.
Розуміючи критичність ситуації, у виді відсутності оборотних коштів для повноцінної діяльності заводу, керівництво компанії “MetalsRussia” (“Istil-group”) також ухвалило рішення щодо поданні підприємству на 2008 рік безпроцентного кредиту для поповнення оборотних коштів у розмірі більше 17 млн. доларів. Така позиція інвестора значно полегшила ВАТ “Елеко” вихід зі складного фінансового становища, у якому завод перебував на кінець 2006 року (збитки за підсумками 2006 року становили більше 44 млн. грн.).
Робота зі стратегічним інвестором дозволила не тільки стабілізувати фінансове становище заводу, але й змінити асортименти випускає продукции, що, убік випуску високолегованих марок стали. В останньому кварталі 2007 року було поставлене встаткування для виробництва 6-метрової квадратної заготівлі (раніше випускалася тільки 4-х метрова). Уже в першому кварталі 2008 року підприємство початок випускати таку продукцію, що дозволило йому втриматися на різко, що звужуються ринках, збуту Південно-Східної Азії.
Слід також зазначити, що в рамках реалізації інвестиційних проектів тільки в 2009 році ВАТ “Елеко” на проведення проектно-дослідницьких робіт було спрямовано 2 млн. 300 тис. грн., у тому числі стороннім організаціям (НДІ, СКТБ) - 1 млн. 400 тис. грн. Серед партнерів заводу інститути “Гіпросталь” і “Тяжпромелектропроект” (Харків), “Дніпрпроектстальконструкція” (Дніпропетровськ).
2.4 Аналіз соціальних аспектів інвестиційного проекту
За 2009 рік на завод прийнято:
Усього трудящих - 684 чіл.
Працюючих ППП - 535 чіл.
Із загальної кількості прийнятих 275 чоловік працевлаштовано на роботу в цехи ВАТ “Истил-стк”.
За цей період звільнено:
Усього трудящих - 2577 чіл. (з них 1432 чіл. - по переводу в ВАТ “Істіл-Елеко”).
Робітників ППП - 2211 чіл. (з них 1271 чіл. - по переводу в ВАТ “Істіл-Елеко”).
У тому числі:
за власним бажанням робітників ППП - 675 чіл.
за прогули й інші порушення трудової дисципліни рабочих ППП - 24 чіл.
По скороченню штатів звільнено із заводу - 166 чіл.
Плинність робітників ППП склала - 11,1%.
Основними причинами плинності кадрів є:
відсутність достатньої кількості житла;
позмінна робота;
незадовільність розмірами зарплати.
За 2009 рік прийнято керівників, фахівців і службовців, усього - 104 чіл.
Звільнено всього - 283 чіл., у тому числі:
по перекладу на інше підприємство - 149 чіл.;
по скороченню штату - 36 чіл.;
за власним бажанням - 66 чіл.;
інші причини - 32 чіл.
Таблиця 2.6 - Продуктивність і оплата праці
| № п/п | Показники | 2008 р. | 2009 р. | Відхилення | |
| абсол. | относ., % | ||||
| 1. | Облікова чисельність робітників на 31.12, чіл. | 9295 |
7155 |
-2140 |
77,0 |
| 2. | Средньосписочна чисельність, чіл. | 9400 | 8414 | -986 | 89,5 |
| 3. | Прийнято працівників, чіл. | 1526 | 1621 | +95 | 106,2 |
| 4. |
Звільнено працівників, чіл. у т.ч. по сокращ. штатів, чіл. |
1540 130 |
3040 159 |
+1500 +29 |
197,4 122,3 |
| 5. | Питома вага звільнених по скороченню штатів у загальному числі трудящих, % | 1,383 |
1,890 |
- |
- |
| 6. | Кількість відпрацьованих чіл/днів | 1847320 | 1720801 | -126519 | 93,2 |
| 7. | Втрати робочого часу, чіл/година: | 144218 | 59389 | -84829 | 41,2 |
| - неявки з дозволу адміністрації; | 22497 | 16242 | -6255 | 72,2 | |
| - неявки з ініціативи адміністрації; | 121475 | 43086 | -78389 | 35,5 | |
| - прогули. | 246 | 61 | -185 | 24,8 | |
| 8. | Втрати робочого часу на 1 працівника, у днях | 15 |
7 |
-8 |
46,7 |
| 9. | Питома вага неявок з дозволу адміністрації, % | 15,6 |
27,3 |
- |
- |
| 10. | Питома вага неявок з ініціативи адміністрації, % | 84,0 |
72,5 |
- |
- |
На посадах керівників, фахівців і службовців працюють - 1708 чіл. і 6 чіл. за трудовою згодою, у тому числі по утворенню:
с вищим - 1060 чіл.;
с середньо-технічним - 620 чіл.;
с середнім - 34 чіл.
На заводі працює 146 молодих фахівців, що закінчили денні навчальні заклади, з них:
інженерів - 81 чіл.;
техніків - 65 чіл.
Таблиця 2.7 - Загальні показники результатів трудової діяльності
| N | Показники | 2008 рік | 2009 рік |
| 1. | Обсяг товарної продукції в діючих цінах, тис. грн. | 535211,7 | 524864,0 |
| 2. | Среднесписочная чисельність штатних працівників облікового складу, чіл. | 9400 |
8414 |
| 3. | Продуктивність праці одного працюючого, грн. /чіл. | 56937 | 62380 |
| 4. | Темпи росту продуктивності праці, % | 139,2 | 109,6 |
| 5. | Фонд оплати праці , тис. грн. | 27925,1 | 36610,3 |
| 6. | Темпи росту фонду оплати праці, % | 96,3 | 131,1 |
| 7. | Співвідношення між темпами приросту Фонду оплати праці й продуктивності праці | -42,9 |
3,24 |
| 8. | Среднесписочная заробітна плата одного працюючого, грн. | 243 | 346 |
| 9. | Темпи росту середньомісячної заробітної плати, % | 100,0 | 142,4 |
Всі молоді фахівці-інженери проходили стажування строком до 1 року. Підсумки стажування підводять комісією, призначуваної головою правління.
Зниження чисельності працюючих пояснюється:
Зміною в структурі керування.
Скороченням невиробничих витрат.
Усього протягом року будівництва Елеко забезпечували щомісяця від 500 до 1000 робочих місць для більш ніж 20-ти будівельно-монтажних керувань і організацій з різних міст Донецької області. Разом із цими фірмами керуванням капбудівництва ВАТ “Елеко” в 2009 році було освоєно більше 160 млн. грн.
Регулювання процесів фінансового забезпечення робіт на ВАТ “Елеко” є обов'язковою процедурою, відповідальність за результати якої несуть безпосередньо співробітники фінансового відділу.
Виділювані інвестором коштів на реконструкцію й модернізацію ЕСПЦ (а також інших намічених проектів), розподіляються фінансовим відділом відповідно до бізнес-плану, а також інвестиційним проектом. У свою чергу, фінансовий відділ формує щоквартальний звіт по використанню коштів інвестора й в обов'язковому порядку надає результати на розгляд голови правління ВАТ “Елеко”, а також збори акціонерів.
3. Пропозиції по удосконаленню соціальних аспектів проекту
Одним з напрямків удосконалення соціальних аспектів проекту є удосконалювання системи стимулювання праці в ВАТ “Елеко”, а також реалізація вартісної концепції оплати праці на рівні підприємства припускає зміну системи внутріфірмового керування й стимулювання на основі розвитку внутрівиробничих товарно-грошових відносин між структурними одиницями підприємства аж до окремого робочого місця. Система оплати праці повинна бути органічно убудована в механізм внутрівиробничого госпрозрахунку. Тим самим створюються ефективні форми колективної мотивації праці, засновані на повній самостійності й взаємній відповідальності автономних ділянок, робочих бригад і груп.
Внутрівиробничий госпрозрахунок у його сучасному розумінні характеризується встановленням наскрізної системи матеріального стимулювання, що пронизує всю внутріфірмову структуру на основі різноманітних форм взаєморозрахунків. В умовах більших колективів зв'язок індивідуальної праці й кінцевих результатів виявляється розмитої й обмеженої, у результаті стихійно формується примітивна система розподілу за принципом "загального казана". Тому без чітко налагодженого внутрівиробничого госпрозрахунку неможливо організувати достовірний розподіл доходів за результатами праці, особливо на великих підприємствах.
Звичайно, внутрівиробничі відносини не тотожні по своїй сутності комерційним і підприємницьким відносинам, у яких діє саме підприємство. Створити усередині підприємства повноцінний ринок неможливо, так у цьому й немає необхідності. Відносини між внутрішніми структурними підрозділами підприємства будуються як на основі вартісних , так і з використанням трудових , а також натуральних показників.
Внутрівиробничий госпрозрахунок стане діючою формою матеріального стимулювання праці лише в тому випадку, якщо буде вирішена проблема визначення колективної міри праці - кінцевого продукту або закінченої роботи для кожного виробничого підрозділу підприємства. Тут саме й важливе застосування натуральних і трудових показників: готових виробів, комплексів, деталей, бригадо-комплектів з оцінкою трудомісткості в нормо-годинниках і ін. Причому чим нижче перебуває виробнича ланка, тим більше можливостей для використання в ньому не вартісних показників і насамперед трудомісткості й трудовитрат.
Вимога всілякого розширення колективних форм заробітної плати пов'язане з необхідністю забезпечення більшої злагодженості й ритмічності в роботі підприємства в цілому, на основі досягнення єдності індивідуальної й колективної міри праці.
Протиріччя між індивідуальною й колективною мірою праці неможливо дозволити на основі знеосібки оплати праці, що веде до приховання за загальними результатами колективної праці поганої роботи окремих працівників. Зрівняльний розподіл колективних заробітків між членами колективу знижує зацікавленість у росту індивідуальної продуктивності праці, тим самим вихолощується суть самої колективної форми організації й стимулювання праці. Очевидно, що відмова від диференціації заробітків можливий лише в малих колективах при згоді всіх його членів.
Має потребу в удосконалюванні й система преміювання працівників у ВАТ “Елеко”, тому що розміри премій не несуть стимулюючої функції. В існуюче положення про преміювання доцільно внести зміни, які будуть стимулювати зниження витрат на підприємстві й підвищення ефективності його роботи.
В 2009 році на соціальне стимулювання відповідно до колективного договору використається 0,5% чистого прибутку. Це становить 254,905 тис.грн. або розраховуючи на один працівника 234,5 грн. У рік. Такий розмір виплат не має стимулюючої ролі. Якщо використати пропонований норматив, то розмір відрахувань буде становити до 500 грн на людину. У рамках цього бюджету необхідно сформувати проект соціальних стимулів для кожного працівника з обліком його першочергових потреб. Для забезпечення соціального стимулювання необхідно в рік 543,5 тис. грн. чистого прибутку.
Таблиця 3.1 Удосконалювання системи преміювання працівників ВАТ “Елеко”
| № п/п | Підрозділ | Існуючі вимоги | Розмір премії | Пропоновані вимоги | Пропоновані розміри премії |
| 1 | Цеху основного виробництва |
1. Виконання номенклатурного плану виробництва. 2. Дотримання бюджету загальвиробничих витрат. |
10 10 |
1. Виконання плану виробництва, з по обсязі й асортиментам 2. Скорочення матеріальних витрат і зменшення шлюбу |
10 20 |
| 2 |
Інструментальний відділ |
1. Беззбиткова робота підприємства. 2. Не перевищення граничного рівня витрат на інструмент і технологічне оснащення відповідно до затверджених норм витрати. |
10 10 |
1. За допомогою збільшення матеріальної зацікавленості підвищення рівня використання матеріалів і інструментів. 2. Скорочення рівня витрат на інструмент і технологічне оснащення дозволить підвищити працездатність устаткування й зменшити витрати на обслуговування й закупівлю нового. |
10 20 |
| 3 | Енергомеханічний відділ |
1.Не перевищення бюджету витрат на покупні й власні енергоресурси. 2. Не перевищення бюджету витрат на ремонти встаткування по підприємству. |
10 10 |
1. Скорочення використання енергетичних ресурсів за рахунок зменшення простоїв устаткування й зменшення витрат на запуск і зупинку. 2. Використання якісних енергоресурсів для скорочення виходу встаткування з ладу через невірну експлуатацію. |
20 10 |
| 4 | Ремонтно-будівельний відділ |
1. Дотримання бюджету витрат на ремонти будинків і споруджень по підприємству. 2. Дотримання бюджету загальвиробничих витрат. |
10 10 |
1. Скорочення витрат на ремонт будинків і споруджень за рахунок залучення трудових і матеріальних коштів заводу, а не використання зовнішніх ремонтно-будівельних організацій. 2. Підвищення зацікавленості працівників у додатковому заробітку на ремонтно-будівельних роботах. |
20 10 |
| 5 | Автотранспортний цех |
1. Виконання плану реалізації транспортних послуг на сторону. 2. Дотримання бюджету витрат на транспортні витрати. |
10 10 |
1. Забезпечення своєчасності здійснення транспортних послуг з можливістю розширення транспортного парку за рахунок скорочення витрат на ремонт. 2. Використання грамотних транспортних маршрутів для здійснення відправлення продукції й одержання матеріалів |
15 15 |
| 6 | Конструкторсько-технологічне керування |
1. Беззбиткова робота підприємства. 2. Виконання планових строків видачі техдокументації |
10 10 |
1. Удосконалювання конструкторського бюро методом набору досвідчених фахівців і підвищення рівня кваліфікації працівників. 2. Використання останніх розробок в області конструкторських і технологічних програм. |
10 20 |
| 7 | Управління маркетингу й збуту |
1. Беззбиткова робота підприємства. 2. Виконання завдання по залученню коштів. |
10 10 |
1. Розробка й здійснення якісної маркетингової програми по розширенню ринку збуту продукції. 2. Розширення виробництва й ринку збуту за рахунок залучення іноземних інвесторів. |
30 10 |
| 8 | Відділ матеріально-технич. постачання |
1. Матеріальне забезпечення номенклатурного плану виробництва. 2. Не перевищення нормативу обігових коштів на матеріали. |
10 10 |
1. Спільна робота із транспортним відділом і відділом маркетингу дозволить підвищити рівень поставки матеріалів і скоротити строк поставок. 2. Скорочення строків поставок знизить витрати на складування й транспортування сировини й матеріалів. |
20 10 |
| 9 | Відділ зовнішньої кооперації |
1. Матеріальне забезпечення номенклатурного плану виробництва. 2. Не перевищення нормативу обігових коштів на покупні вироби. |
10 10 |
1. Пошук нових замовників на продукцію й удосконалювання сервісу по поставках з існуючими партнерами. 2. Скорочення витрат на складування продукції й ефективний їхній розподіл по замовниках. |
20 10 |
| 14 | Бухгалтерія |
1. Беззбиткова робота підприємства. 2. Відсутність штрафних санкцій по податковому й бухгалтерському обліку |
10 10 |
1. Удосконалювання системи ведення обліку методом автоматизації бухгалтерських операцій. 2. Дотримання норм оподатковування й миттєве реагування на всі зміни в податковому законодавстві. |
10 20 |
| 15 | Фінансовий відділ |
1. Беззбиткова робота підприємства. 2. Забезпечення фінансової діяльності підприємства відповідно до затверджених бюджетів. |
10 10 |
1. Розробка фінансової програми на щомісяця роботи підприємства з метою полегшення планування діяльності підприємства в майбутньому. 2. Своєчасний аналіз фінансової ситуації на підприємстві й розробка методів ліквідації непередбачених витрат. |
20 10 |
| 16 | Відділ кадрів |
1. Беззбиткова робота підприємства. 2. Забезпечення кадрами згідно йз штатним розписом і заявкам підрозділів. |
10 10 |
1. Набір досвідчених кадрів на управлінські посади, що пройшли перепідготовку відповідно до нових тенденцій прийняття управлінських рішень. 2. Підвищення рівня знань і навичок працівників шляхом напрямку на курси підвищення кваліфікації. |
20 10 |
Таким чином, якщо підвищити розмір премій до 30%, те середньомісячна заробітна плата одного працівника буде становити 702,8 грн. И виросте на 7,1%.
Таблиця 3.2 Прогноз заробітної плати працівників ВАТ “Елеко”
| Показники | 2009 | Погноз | Темпи росту | Зміна питомої ваги | ||
| Сума | Питома вага,% | Сума | Питома вага,% | |||
| Середньомісячна зарплата | 656 | 100 | 702,8 | 100 | 107,1 | |
| Основна заробітна плата | 492 | 80 | 492 | 70 | 100 | -10 |
| Премії й заохочення | 164 | 20 | 210,8 | 30 | 128,5 | +10 |
У такий спосіб підвищення рівня преміювання працівників створить економічні стимули ефективного використання ресурсів підприємства й зниження його витрат. Це забезпечить збільшення прибутку й створить економічні можливості для подальшого розвитку підприємства.
Таблиця 3.3 Вплив зміни преміювання на фінансові результати діяльності підприємства
| Показник | Од. вим. | 2009 | Прогноз | ТР, % |
| Чисельність ППП | Чіл. | 1087 | 1087 | 100 |
| Обсяг товарної продукції на один ПП працівника |
Тис. грн. |
43,4 | 46,5 | 107,1 |
| Фонд оплати праці ППП | Тис. грн. | 8557,7 | 9167,3 | 107,1 |
| Середньомісячна заробітна плата. | грн. | 656 | 702,8 | 107,13 |
| Обсяг товарної продукції. |
Тис. грн. |
47175,8 | 50545,5 | 107,1 |
| Приріст товарної продукції |
Тис. грн. |
- | +3369,7 | - |
| Зміна залишків нереалізованої продукції | Тис.грн. | - | - | - |
| Рентабельність продукції | % | 4,7 | - | - |
| Приріс валового прибутку |
Тис. грн. |
- | +158,3 | - |
Приріст валового прибутку за рахунок зниження собівартості складе 3464,2 тис.грн. Загальне збільшення валового прибутку складе 3622,5 тис.грн.
Тому що вдосконалювання системи стимулювання праці вплине на суму адміністративних витрат і витрат на збут, ефект буде значно більше.
У такий спосіб ВАТ “Елеко” збереже стабільні темпи росту реалізації й це приведе до стійкої позиції на ринку й наявності об'єктивних можливостей удосконалювання стимулювання праці.
Альтернативою запропонованого може бути наступні напрямки вдосконалювання стимулювання праці на ВАТ “Елеко”. При цьому в системі стимулювання повинне розширяться використання виплат, які зв'язані не стільки з результатами роботи працівників, скільки з результатами роботи підприємства. Доцільно використати три групи стимулюючих виплат.
1-я група - грошові премії за виконання конкретного завдання (разова виплата), а також за квартальні ,піврічні й річні результати роботи підприємства. Джерелом фінансування є фонд оплати праці.
2-я група - грошові виплати на соціальні потреби працівників (оплата харчування, оплата внесків за працівників на медичне й пенсійне страхування, оплата відпочинку, навчання, підвищення кваліфікації, санаторного лікування й ін.)
3-я група - грошові виплати й компенсації за житло, комунальні послуги й ін.
Для 2 і 3 групи джерелом фінансування є чистий прибуток.
Розміри премій для забезпечення стимулюючої функції по сукупності не повинен бути менше 30%. Для показників 1 групи преміювання доцільно виходячи зі сформованої ситуації на підприємстві, установити наступну прогресивну шкалу підвищення розміру винагороди.
Таблиця 3.4 Шкала підвищення розміру винагороди
| № п/п | Шкала розмірів приросту показника матеріального стимулювання | 5 | 5,1-10 | 10,1-1 | 15,1-20 |
| 1 | Приріст продуктивності праці | 1 | 1,5 | 2,0 | 2,5 |
| 2 | За кожний % зниження | 1,3 | 1,5 | 2,0 | 2,5 |
| 3 | За кожний % зниження собівартості продукції | 2,0 | 2,5 | 3,0 | 3,5 |
| 4 | Загальний розмір премії | 26,5 | 30-50 | 70-95 | 120-160 |
Для показників 2 і 3 групи доцільно використати досвід закордонних країн (Франція), де на ці мети використається від 10 до 30% чистого прибутку. Виходячи із трьох показників преміювання доцільно встановити за приріст валового прибутку 10%, за приріст прибутки від операційної діяльності 15% і за приріст чистого