Особливості підприємницької діяльності у ринковій економіці
7. Ліцензування окремих видів підприємницької діяльності та відповідальність у сфері ліцензування
Основним нормативно-правовим актом, що регулює ліцензування, є Закон України "Про ліцензування певних видів господарської діяльності" від 01.06.2000 р. (далі - Закон). Він визначає види господарської діяльності, що підлягають ліцензуванню, порядок їх ліцензування, встановлює державний контроль у сфері ліцензування, відповідальність суб'єктів господарювання та органів ліцензування за порушення законодавства у сфері ліцензування. Дія Закону поширюється на всіх суб'єктів господарювання.
Ліцензія - документ державного зразка, який засвідчує право ліцензіата на провадження зазначеного в ньому виду господарської діяльності протягом визначеного строку за умови виконання ліцензійних умов. Термін дії ліцензії 3 роки.
Ліцензування - видача, переоформлення та анулювання ліцензій, видача дублікатів ліцензій, ведення ліцензійних справ та ліцензійних реєстрів, контроль за додержанням ліцензіатами ліцензійних умов, видача розпоряджень про усунення порушень ліцензійних умов, а також розпоряджень про усунення порушень законодавства у сфері ліцензування.
Суб'єктами відносин, що виникають у зв'язку з ліцензуванням, є, з одного боку, суб'єкт господарювання, з іншого - орган ліцензування.
Суб'єкт господарювання - зареєстрована в установленому законодавством порядку юридична особа незалежно від її організаційно-правової форми та форми власності, яка провадить господарську діяльність, крім органів державної влади та органів місцевого самоврядування, а також фізична особа - суб'єкт підприємницької діяльності. Такий суб'єкт стає ліцензіатом з одержанням ліцензії на провадження певного виду господарської діяльності, що підлягає ліцензуванню.
Орган ліцензування - орган виконавчої влади, визначений Кабінетом Міністрів України, або спеціально уповноважений виконавчий орган рад для ліцензування певних видів господарської діяльності. Так, на заняття ветеринарною практикою дозвіл надає Держдепартамент ветеринарної медицини Мінагропрому України в особі управління ветеринарної медицини в області; дозвіл на роздрібну торгівлю алкогольними напоями та тютюновими виробами - ДПА України в особі регіонального управління департаменту з питань адміністрування акцизного збору та контролю підакцизних товарів; дозвіл на організацію та утримання тоталізаторів, гральних закладів - управління культури облдержадміністрації; дозвіл на надання послуг із перевезення пасажирів і вантажів автомобільним транспортом - обласне автотранспортне управління тощо.
Ліцензія є єдиним документом дозвільного характеру, який дає право на заняття певним видом господарської діяльності, що відповідно до законодавства підлягає обмеженню.
Суб'єкт господарювання зобов'язаний провадити певний вид господарської діяльності, що підлягає ліцензуванню, відповідно до встановлених для цього виду діяльності ліцензійних умов.
Ліцензійні умови та зміни до ліцензійних умов підлягають оприлюдненню у порядку, встановленому законодавством, і набирають чинності через десять днів після дати державної реєстрації нормативно-правового акта, якщо в ньому не передбачений пізніший строк набрання чинності.
Відповідно до Закону (ст. 9) ліцензуванню підлягають такі види господарської діяльності. Визначимо лише окремі з них: 1) пошук (розвідка) корисних копалин; 2) виробництво, ремонт вогнепальної зброї, боєприпасів до неї, холодної зброї, пневматичної зброї калібру більше 4,5 міліметра і швидкістю польоту кулі понад 100 метрів за секунду, торгівля вогнепальною зброєю та боєприпасами до неї, холодною зброєю, пневматичною зброєю калібру більше 4,5 міліметра і швидкістю польоту кулі більше 100 метрів за секунду; 3) виробництво вибухових речовин і матеріалів (за переліком, який визначається Кабінетом Міністрів України); 4) виробництво особливо небезпечних хімічних речовин (за переліком, який визначається Кабінетом Міністрів України); 5) видобування уранових руд; 6) видобуток дорогоцінних металів і дорогоцінного каміння, дорогоцінного каміння органогенного утворення, напівдорогоцінного каміння; 7) виробництво дорогоцінних металів і дорогоцінного каміння, дорогоцінного каміння органогенного утворення, напівдорогоцінного каміння; 8) виготовлення виробів із дорогоцінних металів і дорогоцінного каміння, дорогоцінного каміння органогенного утворення, напівдорогоцінного каміння, торгівля виробами з дорогоцінних металів і дорогоцінного каміння, дорогоцінного каміння органогенного утворення, напівдорогоцінного каміння; 9) виробництво лікарських засобів, оптова, роздрібна торгівля лікарськими засобами; 10) виробництво ветеринарних медикаментів і препаратів, оптова, роздрібна торгівля ветеринарними медикаментами і препаратами та ін., усього близько 60 видів господарської діяльності.
У заяві про видачу ліцензії повинні міститися такі дані: 1) відомості про суб'єкт господарювання - заявника: найменування, місцезнаходження, банківські реквізити, ідентифікаційний код - для юридичної особи; прізвище, ім'я, по батькові, паспортні дані (серія, номер паспорта, ким і коли виданий, місце проживання), ідентифікаційний номер фізичної особи - платника податків та інших обов'язкових платежів - для фізичної особи; 2) вид господарської діяльності вказаний згідно зі ст. 9 Закону (повністю або частково), на провадження якого заявник має намір одержати ліцензію.
У разі наявності у заявника філій, інших відокремлених підрозділів, які провадитимуть господарську діяльність на підставі отриманої ліцензії, у заяві зазначається їх місцезнаходження.
До заяви про видачу ліцензії додається копія свідоцтва про державну реєстрацію суб'єкта підприємницької діяльності або копія довідки про внесення до Єдиного державного реєстру підприємств та організацій України (ЄДРПОУ), засвідчена нотаріально або органом, який видав оригінал документа.
Заява про видачу ліцензії залишається без розгляду, якщо: заява подана (підписана) особою, яка не має на це повноважень; документи оформлені з порушенням вимог законодавства. Про залишення заяви про видачу ліцензії без розгляду заявник повідомляється в письмовій формі із зазначенням підстав залишення заяви про видачу ліцензії без розгляду у строки, передбачені для видачі ліцензії.
Повідомлення про прийняття рішення про видачу ліцензії або про відмову у видачі ліцензії надсилається (видається) заявникові в письмовій формі протягом трьох робочих днів з дати прийняття відповідного рішення. У рішенні про відмову у видачі ліцензії зазначаються підстави такої відмови.
Підставами для прийняття рішення про відмову у видачі ліцензії є: недостовірність даних у документах, поданих заявником, для отримання ліцензії; невідповідність заявника згідно з поданими документами ліцензійним умовам, встановленим для виду господарської діяльності, зазначеного в заяві про видачу ліцензії.
Рішення про відмову у видачі ліцензії може бути оскаржено у судовому порядку.
У статті 12 Закону визначені особливості проведення конкурсу на отримання ліцензій для видів господарської діяльності, провадження яких пов'язане з використанням обмежених ресурсів.
До видів господарської діяльності, провадження яких пов'язане з використанням обмежених ресурсів, належать видобування уранових руд; видобування дорогоцінних металів і дорогоцінного каміння; постачання природного газу за регульованим і за нерегульованим тарифом.
Орган ліцензування повинен оформити ліцензію не пізніше ніж за три робочих дні з дня надходження документа, що підтверджує внесення плати за видачу ліцензії. Розмір плати за видачу ліцензії - 20 неоподатковуваних мінімумів доходів громадян (якщо органом ліцензування є центральний орган виконавчої влади), або 15 неоподатковуваних мінімумів (якщо органом ліцензування є місцевий орган виконавчої влади). Водночас плата за ліцензію на торгівлю алкогольними напоями та тютюновими виробами є значно вищою.
Орган ліцензування робить відмітку про дату прийняття документів, що підтверджують внесення заявником плати за видачу ліцензії, на копії опису, яку було видано заявнику при прийомі заяви про видачу ліцензії.
Якщо заявник протягом тридцяти календарних днів з дня направлення йому повідомлення про прийняття рішення про видачу ліцензії не подав документа, що підтверджує внесення плати за видачу ліцензії, або не звернувся до органу ліцензування для отримання оформленої ліцензії, орган ліцензування, який оформив ліцензію, має право скасувати рішення про видачу ліцензії або прийняти рішення про визнання такої ліцензії недійсною.
У разі, коли ліцензіат має намір провадити зазначений у ліцензії вид господарської діяльності після закінчення строку її дії, він повинен отримати нову ліцензію в порядку, встановленому цим Законом. Нова ліцензія видається органом ліцензування не раніше ніж в останній робочий день дії попередньо виданої ліцензії.
Ліцензіат не може передавати ліцензію або її копію іншій юридичній або фізичній особі для провадження господарської діяльності. За видачу ліцензії справляється плата, розмір та порядок зарахування якої до Державного бюджету України встановлюються Кабінетом Міністрів України. Плата за ліцензію - це разовий платіж, що вноситься суб'єктом господарювання за одержання ліцензії.
Плата за видачу ліцензії вноситься після прийняття рішення про видачу ліцензії. Підставами для переоформлення ліцензії є: зміна найменування юридичної особи (якщо зміна найменування не пов'язана з реорганізацією юридичної особи) або прізвища, ім'я, по батькові фізичної особи - суб'єкта підприємницької діяльності; зміна місцезнаходження юридичної особи або місця проживання фізичної особи - суб'єкта підприємницької діяльності; зміни, пов'язані з провадженням ліцензіатом певного виду господарської діяльності, вказаного в ст. 9 Закону.
У разі виникнення підстав для переоформлення ліцензії ліцензіат зобов'язаний протягом десяти робочих днів подати до органу ліцензування заяву про переоформлення ліцензії разом із ліцензією, що підлягає переоформленню, та відповідними документами або їх нотаріально засвідченими копіями, які підтверджують зазначені зміни.
Орган ліцензування протягом трьох робочих днів з дати надходження заяви про переоформлення ліцензії та документів, що додаються до неї, зобов'язаний видати переоформлену на новому бланку ліцензію з урахуванням змін, зазначених у заяві про переоформлення ліцензії.
Строк дії переоформленої ліцензії не може перевищувати строку дії, зазначеного в ліцензії, що переоформлялася. За переоформлення ліцензії справляється плата в розмірі п'яти неоподатковуваних мінімумів доходів громадян. Плата за переоформлення ліцензії зараховується до Державного бюджету України.
Не переоформлена в установлений строк ліцензія є недійсною. Ліцензіат зобов'язаний повідомляти орган ліцензування про всі зміни даних, зазначених у документах, що додавалися до заяви про видачу ліцензії. У разі виникнення таких змін ліцензіат зобов'язаний протягом десяти робочих днів подати до органу ліцензування відповідне повідомлення в письмовій формі разом із документами або їх нотаріально засвідченими копіями, які підтверджують зазначені зміни. Підставами для видачі дубліката ліцензії є втрата ліцензії, пошкодження ліцензії. Ліцензіат, який подав заяву та відповідні документи для видачі дубліката ліцензії замість втраченої або пошкодженої, може провадити свою діяльність на підставі довідки про подання заяви про видачу дубліката ліцензії на провадження певного виду господарської діяльності, яка видається органом ліцензування у разі подання заяви про видачу дубліката ліцензії. Орган ліцензування зобов'язаний протягом трьох робочих днів з дати одержання заяви про видачу дубліката ліцензії видати заявникові дублікат ліцензії замість втраченої або пошкодженої.
За видачу дубліката ліцензії замість втраченої або пошкодженої ліцензії справляється плата у розмірі п'яти неоподатковуваних мінімумів доходів громадян. Плата за видачу дубліката ліцензії зараховується до Державного бюджету України.
Анулювання ліцензії за рішенням органу ліцензування передбачене в ст. 21 Закону "Про ліцензування певних видів господарської діяльності".
Державний нагляд за додержанням органами ліцензування вимог законодавства у сфері ліцензування здійснює спеціально уповноважений орган із питань ліцензування шляхом проведення планових та позапланових перевірок.
Заняття підприємницькою діяльністю без ліцензії, якщо її отримання передбачене законом, відповідно до статті 164 Кодексу про адмінпорушення тягне за собою накладення штрафу від десяти до ста неоподатковуваних мінімумів доходів громадян із конфіскацією виготовленої продукції, знарядь виробництва і сировини чи без такої.
Згідно з Кримінальним кодексом (стаття 202) здійснення діяльності без державної реєстрації як суб'єкта підприємницької діяльності, що містить ознаки підприємницької та яка підлягає ліцензуванню або здійснюється без одержання ліцензії на види діяльності, які підлягають ліцензуванню відповідно до законодавства, чи здійснення таких видів господарської діяльності з порушенням умов ліцензування, якщо це було пов'язано з отриманням доходу у великих розмірах, карається штрафом від ста до двохсот п'ятдесяти неоподатковуваних мінімумів доходів громадян або виправними роботами на строк до двох років, або обмеженням волі на той самий строк.
8. Бізнес-планування у сучасному підприємництві
В умовах ринкової економіки жодне підприємство не спроможне досягти успіхів без наявності обґрунтованого бізнес-плану. У бізнес-плані визначається механізм управління бізнес-процесами, що відбуваються на підприємстві для забезпечення його ефективного функціонування. Бізнес-план - це один із найважливіших інструментів реагування на зміни ринкового середовища та успішної адаптації до цих змін. Бізнес-план складають для зовнішніх і внутрішніх користувачів.
Метою розроблення плану для зовнішніх користувачів є обґрунтування обсягів кредитів, завоювання довір'я інвесторів щодо потенційних можливостей фірми і забезпечення їй фінансової стабільності та стратегічної підтримки.
Відсутність на підприємстві дійового бізнес-плану, у якому постійно враховуються зміни внутрішнього та зовнішнього середовища, є суттєвим недоліком, який характеризує недостатній рівень управління фірмою, ускладнює відносини з кредиторами та досягнення довгострокової стабільності у конкурентному середовищі. Бізнес-планування не обмежується переконаннями інвесторів у доцільності підтримки фірми. Цей план є важливим для персоналу фірми, забезпечуючи йому можливість визначати майбутні стратегічні напрями виробничої, комерційної, фінансової, інноваційної та інвестиційної діяльності і терміни їх виконання. Бізнес-план є також важливим інструментом планування та контролю оперативної діяльності фірми.
Бізнес-план здійснює вплив на перспективну, поточну та оперативну діяльність підприємства шляхом створення та координації відповідних бізнес-процесів. Бізнес-процес - це потік робіт, який рухається від одного фахівця або відділу до іншого.
 Стандартні
бізнес-процеси
наданий час
відсутні, тому
кожне підприємство
визначає їх
склад самостійно.
Найбільш типова
така структура
бізнес-процесів:
організація навчання з підвищення кваліфікації керівників та спеціалістів підприємства;
створення служби постійного спостереження за конкурентами;
організація інноваційної діяльності (проектування та розроблення нових продуктів і обладнання);
вибір та сертифікація посередників;
організація ефективного сервісного обслуговування покупців товару;
організація системи управління якістю продукції;
узгодження виробничого дизайну;
вибір та сертифікація дилерів, що здійснюють збут та розподіл товарів підприємства;
визначення вимог до інноваційних продуктів;
організація рекламної діяльності;
створення системи маркетингу і логістики та визначення шляхів перспективного розвитку підприємства;
вибір та сертифікація кредиторів та спонсорів.
Крім того, до бізнес-плану необхідно додати супровідні документи, найважливішими з яких є:
посадові інструкції, довідки про кадровий склад;
специфікації товарів (перелік товарів та послуг, які планує випускати підприємство, їх кількість, якісні характеристики, сорт, марка та ін.);
креслення, фотографії, копії угод і контрактів, прейскуранти (довідник про ціни на товари, послуги, продукцію);
патентна документація, фінансові документи (баланс руху грошових коштів за 1 і 5 років, розрахунок валового прибутку, розрахунок та аналіз фінансових коефіцієнтів - заборгованості, власності, кредиторської заборгованості тощо);
зразки рекламних матеріалів, дані інвентаризації та ін.
Принципами складання бізнес-плану є :
якісне і змістовне оформлення (зовнішній вигляд, якісна обкладинка, чіткі малюнки, фотографії, розрахунки та ін.);
чітка орієнтація на адресата (кредитора або інвестора);
ретельна характеристика певного сегмента (ніші) ринку, потреб споживачів та переваг товарів і послуг даного підприємства;
переконаність у реалізації основної ідеї, зокрема в ефективності роботи підприємства (отримання прибутків) та своєчасному погашенні кредитів та ін.
Складання бізнес-плану - це процес власної самооцінки фірми. При здійсненні самооцінки потрібно знайти обґрунтовані відповіді на такі питання щодо діяльності фірми:
вид бізнесу, яким займається фірма;
цінність і унікальність фірми;
місце, яке займає фірма у галузі;
характеристика ринку та споживачів фірми;
частка ринку фірми та шляхи його розширення;
місце товару фірми у свідомості цільових споживачів;
імідж фірми та заходи щодо його підвищення;
ймовірність значних змін (продукція, послуги, технології, конкуренція);
сильні та слабкі сторони фірми;
стратегія розвитку бізнесу на наступні 3-5 років;
обсяг інвестицій для досягнення визначеної мети;
головні джерела фінансування розвитку фірми;
план конкретних дій фірми для досягнення визначених цілей.
Для визначення виробничої стратегії потрібно провести аналіз, який дозволяє знайти відповіді на такі питання:
стан внутрішнього та зовнішнього середовища і його вплив на існуючу організаційну структуру підприємства;
відповідність бізнесу цілям і ресурсам фірми та його сприяння досягненню стратегічної мети;
рівень кваліфікації працівників та потреба у наборі нових спеціалістів;
наявність коштів для реалізації проекту, додаткова потреба у них і у які терміни;
придатність прийнятої стратегії для зведення до мінімуму слабких сторін фірми та розвитку сильних;
процедура ознайомлення працівників з проектом розвитку фірми;
реакція на проект банків, акціонерів, споживачів та конкурентів;
імовірність успіху та заходи щодо підвищення надійності його досягнення.
Незалежно від сфери діяльності й особливостей компанії, яка готує бізнес-план, можна визначити декілька стандартних етапів, які необхідно послідовно пройти при його розробленні:
визначення мети бізнес-плану. Потрібно чітко уявляти, готується бізнес-план для внутрішнього користування менеджерами підприємства чи він розрахований на інвесторів, комерційні банки, лізингодавців, венчурні фонди та ін.;
збір інформації, необхідної для складання бізнес-плану. На цьому етапі необхідно виявити джерела інформації, потрібної для розробки бізнес-плану.
вибір структури бізнес-плану та його розроблення.
Залежно від обсягу бізнес-плани можна поділити на три основні категорії: стислий, повний та операційний бізнес-план.
Стислі бізнес-плани стають все більш популярними.
Оскільки такий план за обсягом набагато менший, ніж традиційний план, він потребує меншої інформації й менше розгорнутих досліджень, тому такий документ може бути в загальному випадку складений набагато швидше від традиційного.
Стислий бізнес-план є сенс складати, якщо компанія порівняно молода або не планує випуск декількох найменувань товарів.
Останнім часом банки вимагають від бізнесменів стислі бізнес-плани разом з іншими документами при поданні заявки на кредит.
Крім того, стислий бізнес-план допоможе зацікавити потенційних інвесторів у вашому проекті й отримати їх попередні коментарі, які можуть надалі бути корисними при створенні розгорнутого бізнес-плану.
Повний бізнес-план є традиційним.
Він повинен висвітлювати всі аспекти діяльності компанії і в той же час за обсягом не перевищувати 40 сторінок.
Повний бізнес-план потрібен для залучення фінансування у великих обсягах, оскільки стислий план не завжди може задовольнити високі запити прискіпливих інвесторів.
Він може також знадобитися при пошуку стратегічного партнера (наприклад, при злитті компаній або створенні спільного підприємства).
Плани, що за обсягом перевищують 40 сторінок, розробляти не рекомендується.
Однак бувають ситуації, коли компанії потрібен детальний план, який перевищує максимально рекомендований обсяг.
Такого роду плани повинні дуже детально висвітлювати всі аспекти й подробиці стратегії та організації продажу, маркетингу, виробничої та дослідницької політики компанії, а також містити досить докладні фінансові прогнози.
Якісний бізнес-план - це ефективний інструмент планової системи підприємства, який дозволяє своєчасно визначати ринкову кон'юнктуру і успішно здійснювати діяльність на ринку.
9. Шляхи підвищення ефективності підприємницької діяльності
Ефективність є оціночною категорією. Вона завжди визначається відношенням цінності результату до цінності витрат. План технічного і економічного розвитку є комплексним і розробляється за такими напрямами:
- освоєння нової та поліпшення якості існуючої продукції;
- впровадження прогресивної технології, механізації і автоматизації виробництва;
- удосконалення управління, планування і організації виробництва;
- науково-дослідні і конструкторські роботи;
- охорона природи і раціональне використання природних ресурсів.
Головним завданням освоєння нової та підвищення якості існуючої продукції є забезпечення високого технічного рівня продукції та її конкурентоспроможності шляхом впровадження сучасних техніки і технології на усіх етапах її створення та виробництва. Заходи щодо підвищення якості продукції мають ту властивість, що ефект від їх впровадження реалізується у першу чергу у споживачів, що сприяє підвищенню їх довіри до фірми та збільшенню попиту. Частину ефекту від підвищення якості продукції товаровиробник може отримати за рахунок цінового чинника.
Суттєво впливають на ефективність виробництва заходи, які передбачають впровадження нової техніки, технологій, механізації та автоматизації виробництва, удосконалення системи менеджменту, маркетингу та організації виробництва. Вони сприяють підвищенню продуктивності праці, зниженню собівартості продукції, її енергоємності, розширенню ринку підприємства та збільшенню прибутковості бізнесу.
Актуальним завданням сучасного розвитку підприємництва є розроблення проектів щодо охорони природи та раціонального використання її ресурсів. Тому усі проекти технічного і технологічного розвитку повинні проходити екологічну експертизу та передбачати мінімально шкідливий вплив на довкілля.
Комплексний план, що охоплює усі технічні та організаційні заходи, дозволяє реалізувати стратегію розвитку підприємства, зміцнити його фінансовий стан та конкурентоспроможність, розширити ринок та створити нові ринки і попит. Шляхом уточнення та перегляду норм і нормативів витрат виробничих ресурсів у плані обґрунтовуються якісні показники діяльності підприємства - продуктивність праці, прибуток та рентабельність виробництва.
Практично кожен підприємець має обмежені власні і кредитні кошти. Якщо він бере позики, то повинен використовувати їх ефективно. Із кількох проектів підприємець повинен вибрати такий, який принесе найбільший прибуток і матиме позитивний вплив на фінансовий стан підприємства. Це, по суті, і є основа доцільності капіталовкладень.
Існують такі види інвестицій: на придбання нового обладнання для розширення виробництва; на заміну морально та фізично зношеного обладнання; обов'язкові проекти (охорона праці, природи); інші витрати (купівля землі, патентів, ліцензій, адміністративних будівель, інших підприємств).
Початкові капітальні витрати - це витрати початкового інвестування проекту. Для визначення прогнозованого прибутку від інвестицій підприємець повинен знати: купівельну ціну обладнання, додаткові витрати, які виникають при цьому, дохід від продажу демонтованого обладнання, суму податку, який потрібно сплатити із суми за продаж старого обладнання, пільги, які отримає підприємство при купівлі нового обладнання. Отримавши відповідь на ці питання, розраховують капітальні витрати.
Капітальні витрати на створення нового підприємства складаються із таких елементів:
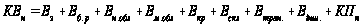 , (1)
де
 - нові капітальні
витрати на
створення
підприємства,
тис. грн.;
 - витрати
на купівлю
земельної
ділянки, тис.
грн.;
 - витрати
на купівлю
нового обладнання,
тис. грн.;
 - витрати
на монтаж обладнання
(15-20% від ціни об
ладнання), тис.
грн.;
 - витрати
на сплату відсотків
за кредит і
суми кредиту,
тис. грн.;
 - складські
витрати (3-5% від
вартості обладнання),
тис. грн.;
 - транспортні
витрати (5-7% від
вартості обладнання),
тис. грн.;
 - витрати
на підготовку
проектних
документів,
їх затвердження,
на утримання
тимчасової
дирекції
підприємства,
грн.;
 - компенсаційні
пільги на
встановлення
прогресивного
обладнання,
грн.
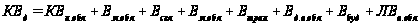 , (2)
де:
 -
додаткові
капітальні
витрати на
модернізацію
(реконструкцію)
підприємства,
тис. грн;
 -
витрати на
монтаж нового
обладнання
(15-20% від вартості
обладнання),
тис. грн;
-
складські
витрати на
зберігання
обладнання
(3-5%), тис. грн;
 -
транспортні
витрати (5-7%), тис.
грн;
 -
витрати на
демонтаж вибуваючого
обладнання
(50% від витрат
на монтаж за
початковою
вартістю), тис.
грн;
 -
витрати на
будівельні
роботи, тис.
грн;
 -
ліквідна вартість
вибуваючого
обладнання,
тис. грн.
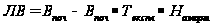 , (3)
де:
 -
початкова
вартість вибуваючого
обладнання,
тис. грн.;
 -
термін експлуатації
вибуваючого
обладнання,
років;
 -
середньорічна
норма амортизації
вибуваючого
обладнання,
%.
Заходи, які пропонуються до впровадження, потребують інвестицій на їх реалізацію та обґрунтування їх доцільності і ефективності.
Особливість розрахунків ефективності організаційних та технічних заходів полягає у тому, що ефект розраховується на плановий обсяг продукції, і за базу порівняння берутся показники діяльності підприємства до впровадження заходів, а при будівництві - показники аналогічного підприємства галузі. Доцільність інвестування у проект може здійснюватися з урахуванням та без урахування ризику.
Доцільність інвестування проекту без ризику обґрунтовують такими методами: середня ставка доходу - це порівняння чистих доходів з початковою вартістю проектів. Для цього сума чистих доходів за певний термін ділиться на суму середніх інвестицій.
Термін окупності - це кількість років, за які відшкодовуються початкові інвестиції. Для визначення терміну окупності використовують грошовий потік (прибуток + амортизація). Ці методи застосовуються у випадку незначних капітальних вкладень, коли їх втрата не призводить до тяжких фінансових наслідків.
З урахуванням ризику розраховуються такі показники.
Чиста теперішня вартість - це теперішня вартість грошового потоку, зменшена на суму початкових інвестицій. Проект приймається при ЧТВ > 0, якщо ж ЧТВ < 0, він відхиляється. Для визначення теперішньої вартості грошового потоку його коригують на рівень інфляції та ставку дисконту.
Внутрішня ставка доходу - це ставка дисконту, при ій теперішня вартість грошових потоків дорівнює початковим інвестиціям:
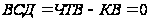 . (4)
Індекс прибутковості - це метод, що передбачає порівняння теперішньої вартості майбутніх грошових потоків з початковими інвестиціями:
