Особливості підприємницької діяльності у ринковій економіці
У кожному окремому випадку підприємець визначає, який метод застосовувати. Інвестування у проекти пов'язано з кредитними та ціновими ризиками.
Ризик - це термін для визначення непевності і нестабільності. Інвестиції безпечні, якщо доходи від них стабільні і надійні. Методом, який найбільшою мірою враховує ризики інвестування, є метод еквівалента певності.
Ідея методу еквівалента певності полягає у розподілі сподіваних грошових потоків на безпечну і ризиковану частини.
Для цього розрахункові грошові потоки переводяться у безпечні за допомогою коефіцієнта ймовірності, а потім дисконтуються за безпечною ставкою, як правило, за ставкою державного банку.
Наступним методом є модель оцінки капітальних активів МОКА, яка передбачає розподіл ризику на дві частини: диверсифікований ризик і недиверсифікований. Цей метод дозволяє визначити зв'язок між доходами окремих власників цінних паперів та загальними доходами ринку цінних паперів.
Ризиковість
різних цінних
паперів можна
визначити
простим порівнянням
їх дохідності
із загальною
дохідністю
(індексом) ринку.
Для визначення
залежності
доходу на акції
від доходів
ринку використовують
коефіцієнт (бета).
Він характеризує
кут між доходами
ринку і доходами
окремих акцій.
Ця залежність
може бути виражена
рівнянням:
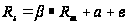 , (6)
де a - постійна величина;
 - коефіцієнт;
 - величина
помилки;
 -
доходність
ринку;
 -
доходність
акцій.
Коефіцієнт є
базовим при
аналізі ризикованості
різних акцій.
При
 ризик
недиверсифікований,
як і увесь ринок
цінних паперів.
Якщо для акцій
 ,то
вони мають
мінливість,
меншу, ніж ринок
у цілому, тому
вони менш ризикові,
якщо ж, наприклад,
 ,то
акції ризиковані.
Інфляція - це процес загального обезцінення грошей, при якому реальна вартість сподіваних грошових потоків зменшується. Якщо це не враховувати, то ЧТВ і ВСД будуть штучно завищені. Тому при розрахунку доцільності інвестицій грошові потоки слід коригувати на прогнозовані темпи інфляції.
Послідовність розрахунків економічної ефективності організаційно - технічних і економічних заходів така:
Розрахунок капітальних вкладень для кількох варіантів проекту.
Вибір оптимального варіанта проекту із кількох, які розглядаються методом зведених витрат:
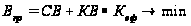 , (7)
де:
 -
зведені витрати
на одиницю
продукції n-го
варіанта;
 -
собівартість
продукції
відповідного
варіанта;
 -
капіталоємність
одиниці продукції
n-го варіанта;
 нормативний
коефіцієнт
економічної
ефективності
капіталовкладень(
 )
Для подальшого аналізу береться варіант, який має найменші зведені витрати та один резервний.
Додатковий прибуток, який отримає підприємство за рахунок збільшення обсягів виробництва продукції:
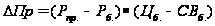 (8)
де:
 - додатковий
прибуток
підприємства,
тис. грн;
 -
обсяг реалізації
продукції за
проектом, т;
 -
обсяг реалізації
продукції за
фактичними
даними підприємства,
т;
 -
базова ціна
реалізації
одиниці продукції,
грн;
 -
базова собівартість
одиниці продукції,
грн.
Додатковий прибуток за рахунок зниження собівартості продукції:
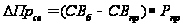 , (9)
де
 -
прибуток від
зниження собівартості
продукції,
тис. грн.;
-
базова (фактична)
собівартість
одиниці продукції
підприємства,
грн.;
 -
собівартість
продукції за
проектом, грн;
-
обсяг реалізації
продукції за
проектом, т.
Загальний додатковий прибуток від реалізації заходів плану
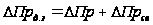 . (10)
Чистий прибуток від реалізації заходів плану
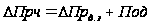 , (11)
 де
Под - сума податку
на прибуток,
грн.
Розрахунок чистого додаткового грошового потоку
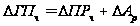 , (12)
де
 -
додатковий
чистий грошовий
потік, тис. грн;
 - додатковий
чистий прибуток,
тис. грн;
 -
додаткова річна
амортизація,
яка розраховується
від суми капітальних
вкладень, тис.
грн.
Розрахунок теперішньої вартості чистого додаткового грошового потоку за термін 5 років:
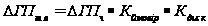 , (13)
де
 -
теперішня
вартість чистого
додаткового
грошового
потоку, тис.
грн;
 -
коефіцієнти
ймовірності
(визначають
розробники
проекту шляхом
складання
прогнозу змін
макро - та мікросередовища
підприємства
на наступні
5 років);
 - коефіцієнт
дисконту
(розраховується
за обліковою
ставкою
НБУ).
Розрахунок чистої теперішньої вартості додаткового грошового потоку
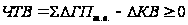 , (14)
де ЧТВ - чиста теперішня вартість додаткового грошового потоку, тис. грн.;
 -
сума теперішньої
вартості додаткового
грошового
потоку за
розрахунковий
період (5 років),
тис. грн;
 -
додаткові
капітальні
витрати, тис.
грн.
Розрахунок індексу окупності (рентабельності) проекту
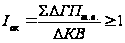 , (15)
де
 -
індекс окупності
(рентабельності)
проекту.
10. Фінансова санація і банкрутство підприємства
Банкрутство підприємства відбувається внаслідок глибокої фінансової кризи. Під фінансовою кризою розуміють фазу розбалансованості діяльності підприємства та обмеженість можливостей впливу його фінансових менеджерів на фінансові відносини. З кризовими явищами пов'язані загроза неплатоспроможності та банкрутства, діяльність підприємства в неприбутковій сфері або брак у фірми ресурсів для подальшого функціонування. З позиції фінансового менеджменту кризовий стан підприємця полягає у його неспроможності здійснювати фінансове забезпечення поточної господарської діяльності. Фінансова криза підприємства характеризується такими параметрами:
джерела виникнення;
вид кризового процесу;
стадія розвитку кризи.
Аналіз вказаних ознак дозволяє вчасно і правильно визначити фінансову неспроможність підприємства та підібрати ефективні санаційні заходи. Фінансову кризу підприємства можуть зумовити внутрішні або зовнішні чинники.
Головними зовнішніми факторами фінансової кризи можуть бути:
спад ділової активності в економіці країни;
зменшення купівельної спроможності населення;
постійне підвищення рівня інфляції;
нестабільність господарського та податкового законодавства;
нестабільність фінансового та валютного ринків;
посилення конкуренції в галузі;
кризові процеси в окремих галузях;
сезонні коливання попиту і пропозиції товарів;
дискримінаційні заходи щодо підприємств з боку органів влади;
політична нестабільність у країні або у країнах фірм-постачальників;
конфлікти між засновниками підприємства.
Вплив зовнішніх факторів на фінансовий стан підприємства має стратегічний характер. Вони зумовлюють фінансову кризу на підприємстві, якщо фінансові менеджери помилково або несвоєчасно реагують на них. Для своєчасного реагування підприємство повинне мати систему раннього попередження і реагування, одним із завдань якої є прогнозування банкрутства.
До внутрішніх факторів фінансової кризи відносять:
недосконалість системи менеджменту;
недосконалість організаційних структур;
низький рівень кваліфікації управлінських кадрів;
недостатню потужність фірм-постачальників;
неефективну систему маркетингу, яка призвела до втрати ринків збуту;
прорахунки в інвестиційній політиці;
відсутність інновацій;
недостатнє фінансування;
незадовільну роботу служб контролінгу.
Типовими наслідками впливу перелічених факторів на фінансово-господарську діяльність підприємства є:
втрата цільових споживачів;
втрата кількості замовлень та контрактів;
порушення ритмічності виробництва і недостатнє використання виробничих потужностей;
підвищення собівартості продукції і зменшення прибутку;
збільшення неліквідних основних засобів та понаднормативних запасів;
збільшення плинності кадрів;
зменшення обсягів реалізації продукції.
У практиці підприємницької діяльності можуть зустрічатися такі види криз:
стратегічна - коли зруйнований виробничий потенціал та бракує довгострокових факторів зростання;
прибутковості - збитки "з'їдають" власний капітал, що призводить до незадовільної структури балансу;
ліквідності - підприємство є неплатоспроможним, або існує загроза її виникнення.
Кризові явища на підприємстві складаються із трьох фаз:
перша фаза - безпосередньо не загрожує функціонуванню підприємства, якщо його своєчасно переводять на режим антикризового управління;
друга фаза - загрожує подальшому існуванню підприємства і потребує проведення фінансової санації;
третя фаза - кризовий стан, який не сумісний з подальшим існуванням підприємства і потребує негайної його ліквідації.
Закон України "Про банкрутство" визначає банкрутство як пов'язану з недостатністю активів в ліквідній формі нездатністю юридичної особи - суб'єкта підприємницької діяльності у встановлений строк задовольнити вимоги кредиторів та виконати зобов'язання перед бюджетом (ст. 1 Закону України "Про банкрутство").
Якщо суд ухвалив рішення про стягнення заборгованості, але боржник не в змозі її погасити, то протягом місяця з дня винесення ухвали судом кредитор може звернутися із заявою про порушення справи про банкрутство боржника.
Діяльність підприємства може припинятися за таких обставин:
з власної ініціативи або за рішенням трудового колективу;
на підставі рішення суду у зв'язку з невиконанням умов, встановлених чинним законодавством;
у разі визнання його банкрутом;
у разі закінчення строку дії ліцензії.
Ліквідацію підприємства здійснює ліквідаційна комісія, яка створюється власником або уповноваженим ним органом, судом. Власник або суд, які приймають рішення про ліквідацію, встановлюють порядок і строк проведення ліквідації, а також строк для заяв претензій кредиторів, який не може бути менше двох місяців з моменту оголошення про ліквідацію.
Ліквідаційна комісія здійснює оцінку майна ліквідованого підприємства, розраховується з кредиторами, складає ліквідний баланс і подає його тому, хто прийняв рішення про ліквідацію. Достовірність балансу підтверджується аудиторською фірмою.
У випадку банкрутства проходження справи складається з таких процедур:
встановлення факту неплатоспроможності боржника і безспірності вимог кредитора, якщо він ініціював порушення справи;
виявлення усіх кредиторів і можливих санаторів;
здійснення санації або укладання мирної угоди;
визнання боржника банкрутом;
здійснення процедури задоволення вимог кредиторів за рахунок продажу майнових активів боржника.
Мирова угода - це процедура досягнення домовленості між боржником і кредиторами щодо перенесення дати оплати боргів або щодо зменшення їх суми.
Санація - це система заходів, які здійснюються в процесі проведення справи про банкрутство з метою запобігання визнання боржника банкрутом і його ліквідації. Вона спрямована на оздоровлення фінансового стану боржника, а також на задоволення в повному обсязі або частково вимог кредиторів через кредитування, реструктуризацію боргів і капіталу та захисту виробничої і організаційної структур суб'єктів підприємницької діяльності.
Досудова санація - це система заходів щодо відновлення платоспроможності боржника, які здійснюються власником підприємства-боржника з метою запобігання його ліквідації.
Менеджмент - санація - це система антикризового управління, головною метою якої є ефективне використання фінансового механізму для запобігання банкрутству та проведення фінансового оздоровлення підприємства.
До функціональних сфер менеджменту санації відносять:
постановку цілей;
формування та аналіз проблеми;
пошук
альтернатив,
прогнозування
та оцінку наслідків
їх
реалізації;
прийняття рішення;
виконання конкретних санаційних заходів;
контроль;
аналіз відхилень від планових показників.
Важливою складовою організації менеджменту санації є запровадження ефективної систем контролінгу. Вирішальним при цьому є створення систем інформаційного забезпечення, планових, аналітичних та служб контролю.
Таблиця 2 - Головні завдання менеджменту санації
| Сфера | Оперативна | Стратегічна | |
| Цілі | Забезпечення ліквідності | Управління прибутковістю і оптимізація використання ресурсів | Забезпечення життєдіяльності підприємства |
| Об'єкти управління | Ліквідність | Прибутковість | Конкурентоспроможність |
Рішення про проведення санації приймається у таких випадках:
1 З ініціативи підприємця, який перебуває у кризі, якщо існує загроза неплатоспроможності та оголошення його банкрутом у недалекому майбутньому. Рішення про санацію приймається до моменту звернення кредиторів із позовом до суду щодо оголошення банкрутом даного підприємства (досудова санація).
2 Після звернення з власної ініціативи боржника до суду із заявою про порушення справи про своє банкрутство. Одночасно з поданням заяви боржник повинен подати до суду список кредиторів та дебіторів, бухгалтерський баланс, іншу інформацію щодо фінансово-майнового стану підприємства, а також запропонувати (за бажанням) укласти мирову угоду та проведення санації.
3 У місячний термін від дня опублікування оголошення щодо порушення справи про банкрутство даного підприємства в офіційному друкованому органі Верховної Ради або Кабміну України (якщо надійшли пропозиції від фізичних або юридичних осіб, котрі бажають задовольнити вимоги кредиторів до боржника та подали акцептовані комітетом кредиторів і судом пропозиції щодо санації неспроможного підприємства). За згоди кредиторів з умовами та механізмом задоволення їх претензій суд приймає рішення про припинення провадження справи про банкрутство та проведення фінансової санації юридичної особи.
4 Санація може здійснюватися з ініціативи фінансово-кредитної установи. Згідно із Законом України "Про банки та банківську діяльність" установа банку має право відносно клієнта, оголошеного неплатоспроможним, застосувати комплекс санаційних заходів, зокрема; передати оперативне управління підприємством адміністрації, сформованій за участю банку; реорганізувати боржника; змінити порядок платежів; використати для погашення кредиторської заборгованості виручку від реалізації продукції.
5 З ініціативи заставодержателя цілісного майнового комплексу підприємства. За невиконання зобов'язань, забезпечених іпотекою цілісного майнового комплексу, заставодержатель має право здійснити передбачені угодою заходи щодо оздоровлення фінансового стану боржника, включаючи призначення своїх представників у керівні органи підприємства, обмеження його права розпоряджатися випущеною продукцією та іншим власним майном. Якщо санаційні заходи не сприяли відновленню платоспроможності підприємства, то заставодержатель має право звернутися до суду із заявою про стягнення майна, яке перебуває у іпотеці.
6 З ініціативи державного органу, якщо йдеться про санацію державного підприємства або підприємства, у статутному фонді якого більше 25% державної власності.
7 З ініціативи НБУ, якщо йдеться про комерційний банк.
План фінансового оздоровлення підприємства складається зі вступу та чотирьох розділів. Окрім цього, формулюється мета складання плану санації, називаються замовники плану та методи, які використовуються при його розробленні (табл. 3).
За формальними ознаками санація може здійснюватися без залучення нового капіталу на підприємство та із залученням нового капіталу.
Таблиця 3 - Структурно - логічна схема плану санації
| Вступ |
Загальна характеристика підприємства. Правова форма організації бізнесу та форма власності. Організаційна структура. Сфера діяльності. Історична довідка. |
| І -й розділ |
Аналіз вихідних даних. Оцінка зовнішніх умов. Аналіз фактичного. фінансового стану підприємства. Аналіз причин кризової ситуації та слабких місць фірми. Стан ринків збуту продукції. Наявний потенціал фірми. Обґрунтування доцільності санації |
| 2-й розділ |
Стратегія санації, оперативна програма. Стратегічні цілі санації (дерево цілей). Каталог оперативних заходів щодо відновлення ліквідності. |
| 3-й розділ |
План санаційних заходів. План маркетингу та оцінка ринків збуту. План виробництва та інвестування. Організаційний план. Фінансовий план. |
| 4-й розділ |
Ефективність санації та заходи щодо виконання плану. Організація реалізації плану. Критерії оцінки ефективності. Оперативний санаційний контролінг. Можливі ризики в процесі виконання. Суми можливих збитків. Можливі додаткові прибутки. |
Санація без залучення нового капіталу може здійснюватися у таких формах:
зменшення номінального капіталу підприємства;
конверсія у власний борг;
конверсія у власність;
пролонгація строків сплати заборгованості;
добровільне зменшення заборгованості;
самофінансування.
Із залученням нового капіталу санація може мати такі форми:
альтернативна санація;
зменшення номінального капіталу з подальшим його збільшенням (двоступінчаста санація);
безповоротна фінансова допомога власників;
безповоротна фінансова допомога персоналу;
емісія облігацій конверсійного займу;
залучення додаткових позик.
За джерелами мобілізації фінансових ресурсів розрізняють автономну санацію (власні кошти підприємства та капітал його власників) та зовнішню санацію (кошти кредиторів та держави). Виділяють також окремий вид санації - з допомогою державної підтримки. Фінансування державою санаційних заходів може здійснюватися на компенсаційній і безкомпенсаційній основах. Крім того, держава може вдаватися до непрямих методів сприяння санації (податкові пільги, створення особливих умов підприємницької діяльності).
11. Методика дослідження стану бізнес-клімату в Україні
Об’єктом дослідження є певні сфери регулювання бізнес-клімату в Україні. Суб’єктами дослідження - респондентами - є представники малого та середнього бізнесу в різних регіонах України. Метод дослідження - опитування представників малих і середніх підприємств за їх місцезнаходженням методом індивідуальних комп’ютерних інтерв’ю.
При визначенні стану бізнес-клімату в Україні пропонується охопити такі індикатори регулювання підприємницької діяльності:
оцінка реєстраційних процедур (до складу рейтингу входять оцінка простоти і зрозумілості реєстраційних процедур; оцінка роботи «єдиних реєстраційних офісів»; кількість процедур, документів і днів, необхідних для реєстрації; витрати на здійснення реєстрації; оцінка розміру статутного капіталу);
оцінка системи перевірок (до складу рейтингу входять оцінка ефективності Закону України “Про основні засади державного нагляду (контролю) у сфері господарської діяльності”; частота перевірок та їх тривалість; витрати, понесені у зв’язку з перевірками; втрати робочого часу у зв’язку з проведенням перевірок; органи контролю, які найчастіше перевіряють, та дотримання ними норм законодавства під час перевірок; ефективність перевірок;
оцінка дозвільної системи (ефективність і прозорість дозвільної системи, ефективність роботи дозвільних центрів; кількість дозвільних документів, які необхідно отримати для започаткування діяльності та кількість інших документів, які необхідно надати для отримання того чи іншого дозвільного документа; терміни отримання дозвільних документів; витрати на отримання дозвільних документів);
оцінка системи оподаткування (загальна оцінка чинної системи оподаткування, процедур розрахунку окремих податків і зборів (обов’язкових платежів), кількість платежів за минулий рік, витрати часу на їх сплату, сукупний податок у відсотку до валового доходу, відношення до спрощеної системи оподаткування);
оцінка технічного регулювання (загальна оцінка процедур сертифікації продукції; проблеми, які виникають при проведенні сертифікації; відношення суб’єктів господарювання до обов’язкової сертифікації; обсяг продукції, що підлягає обов’язковій сертифікації).
Первинний збір інформації проводиться шляхом індивідуальних опитувань підприємців - представників малого і середнього бізнесу в різних регіонах України. Під час опитування респонденти відповідають на низку питань, які підприємці вирішують під час своєї діяльності, відповідно до спеціальної анкети (табл. 4, 5, 6, 7, 8).
Анкета містить сукупність індикаторних питань, кожне з яких безпосередньо пов’язане з відповідним індикатором бізнес-клімату, і передбачає можливість визначити вагомість та вплив певного компонента на індикатор регуляторного середовища, а також відстежити зв’язок між індикаторами і об’єктивними статистичними показниками розвитку підприємництва.
Оцінка стану бізнес-клімату в Україні в цілому буде здійснюватися на підставі узагальнення і експертизи даних, отриманих за результатами опитування. Для вирішення задач дослідження на підставі даних Державного комітету статистики України формується вибірка підприємств по усіх регіонах станом на 15 грудня року, що передує року дослідження. Співвідношення підприємств у вибірці за сферами діяльності, формами власності має бути репрезентативним і відображати загальнодержавну структуру.
Вибірку підприємств для дослідження необхідно здійснювати за такими критеріям:
активні (діючі) підприємства (крім державних);
чисельність працюючих (малі підприємства - до 50 осіб, середні підприємства - до 250 осіб);
організаційно - правова форма;
сфери економіки;
географічне місцезнаходження підприємства.
Таблиця 4. - Анкета для оцінки стану бізнес-клімату в регіонах України суб’єктами господарювання
| Код регіону | |
| Код населеного пункту | |
| Дата опитування | |
| ПІБ, хто проводить інтерв’ю |
Характеристика малого і середнього підприємства
| Чисельність зайнятих на вашому підприємстві (верхній поріг чисельності робітників на більше 100 осіб), чол. | |
| Організаційно - правова форма вашого підприємства: | |
| Товариство з обмеженою відповідальністю | |
| Відкрите акціонерне товариство | |
| Закрите акціонерне товариство | |
| Підприємець без створення юридичної особи | |
| Виробничий кооператив | |
| Інша (яка саме) | |
| Рік створення |
Блок запитань для оцінки ефективності реєстраційних процедур
| Поряд. ном. | Питання | Одиниця виміру | Відповідь |
| 1 | 2 | 3 | 4 |
| 1 | Процедури, які ви здійснили при реєстрації підприємства, всього | кількість | |
| у тому числі: | |||
| процедури, які необхідно здійснити до державної реєстрації | кількість | ||
| процедури, які необхідно здійснити після державної реєстрації | кількість | ||
| 2 | Витрати часу для проведення реєстрації підприємства, всього | днів | |
| у тому числі: | |||
| на відвідування “єдиного реєстраційного центру” або державного реєстратора | днів | ||
| на постановлення на облік в податкових органах, статорганах і соціальних фондах | днів | ||
| для отримання дозволу на виготовлення печатки | днів | ||
| на відкриття банківського рахунку | днів | ||
| 3 | Повна сума витрат на здійснення реєстраційних процедур, усього | гривень | |
| у тому числі: | |||
| офіційні | гривень | ||
| неофіційні | гривень |
Під процедурою слід розуміти взаємовідносини засновників підприємства із зовнішніми сторонами (державними закладами, юристами, аудиторами, нотаріусами) до державної реєстрації, а також - після реєстрації, виконання яких передбачено законодавством і тільки ті процедури, які є обов’язковими для всіх підприємств і не пов’язані з виключною специфікою вашого підприємства. Якщо ви для державної реєстрації користувались послугами посередницьких фірм, вкажіть (пункт 1). Час, який витрачено на проведення державної реєстрації, обчислюється кількістю днів, які необхідні для виконання певної реєстраційної процедури, яка вважається завершеною з моменту отримання певного документа (свідоцтва про державну реєстрацію, номер платника податків тощо). Не враховується час, який витрачається на ознайомлення із законодавством з питань реєстрації (пункт 2). Витрати враховують всі офіційні, передбачені законодавством платежі і збори, а також неофіційні (пункт 3).
Таблиця 5 - Блок запитань для оцінки ефективності діяльності органів контролю і нагляду
| Поряд. ном. | Питання | Одиниця виміру | Відповідь |
| 1 | 2 | 3 | 4 |
| 1 | Перевірки (планові та позапланові), які були проведені на вашому підприємстві у минулому році, всього | кількість | |
| у тому числі: | |||
| податковими органами | кількість | ||
| СЕС | кількість | ||
| пожежною службою | кількість | ||
| іншими органами контролю | кількість | ||
| 2 | Повторні перевірки у минулому році, всього | кількість | |
| у тому числі: | |||
| податковими органами | кількість | ||
| СЕС | кількість | ||
| пожежною службою | кількість | ||
| іншими органами контролю | кількість | ||
| 3 | Загальна тривалість перевірок на вашому підприємстві у минулому році | днів | |
| у тому числі: | |||
| планових | днів | ||
| позапланових | днів | ||
| 4 | Втрати, які понесло ваше підприємство у зв’язку з проведенням перевірок у минулому році | гривень | |
| 5 | Втрати робочого часу у зв’язку з проведенням перевірок у минулому році | годин | |
| 6 | Сума штрафів, сплачених підприємством у минулому році, за наслідками перевірок | тис. гривень |
Сума втрат, які понесло ваше підприємство у зв’язку з проведенням перевірок (пункт 4), обчислюється сумою втраченого прибутку. До втрат робочого часу включається робочий час, який витрачено працівниками відділу для надання і підготовки документів, а також надання роз’яснень представникам органів контролю і нагляду (пункт 5).
При наданні відповідей на питання 3, 4 (абзац третій), 5 (абзац третій) враховується весь перелік документів (довідки, погодження, експертиза, висновки, час на очікування рішення), а також органів, до яких необхідно звернутися для отримання дозвільних документів та витрати, пов’язані з отриманням дозвільних та інших документів.
Таблиця 6 - Блок питань щодо ефективності дозвільної системи
| Поряд. ном. | Питання | Одиниця виміру | Відповідь |
| 1 | Дозвільні документи, які вам необхідно було отримати для започаткування діяльності, всього | кількість | |
| 2 | Інші документи, які необхідно надати для отримання дозвільної документації, всього | кількість | |
| 3 | Органи виконавчої влади і організації, до яких необхідно звернутися для отримання дозвільних та інших документів, всього | кількість | |
| 4 | Витрати часу, всього: | ||
| на отримання дозвільних документів | годин | ||
| на підготовку і отримання інших документів, необхідних для отримання дозвільних документів | годин | ||
| 5 | Витрати: | ||
| плата за дозвільні документи | гривень | ||
| витрати, пов’язані з отриманням дозвільних документів | гривень | ||
| 6 | Дозвільні документи, які ви отримали від місцевих органів виконавчої влади, всього | кількість |
Таблиця 7 - Блок питань щодо системи оподаткування
| Поряд. ном. | Питання | Одиниця виміру | Відповідь |
| 1 | Загальна кількість платежів за минулий рік | кількість | |
| 2 | Витрати часу на сплату податків, зборів (обов’язкових платежів) |
годин |
|
| 3 | Сукупний податок у відсотку до валового доходу | відсотків |
Для відповіді на питання щодо загальної кількості платежів (пункт 1) враховуються всі податки, збори (обов’язкові платежі), які сплачувались у минулому році, з урахуванням періодичності їх сплати.
Таблиця 8 - Блок питань щодо системи технічного регулювання
| Поряд. ном. | Питання | Одиниця виміру | Відповідь |
| 1 | Загальний обсяг продукції, що підлягає обов’язковій сертифікації у відсотках до загального обсягу продукції | тис. Гривень відсотків | |
| 2 | Середні витрати часу на отримання одного обов’язкового сертифіката відповідності | днів | |
| 3 | Кількість документів, які необхідно подати для отримання сертифіката, кількість | кількість | |
| 4 | Витрати на отримання сертифіката | гривень | |
| 5 | Витрати, пов’язані з технічним наглядом за сертифікованою продукцією | гривень |
Витрати часу на сплату податків, зборів (обов’язкових платежів) (пункт 2) включають витрати на підготовку і подання податкової декларації і час, пов'язаний безпосередньо із сплатою будь-якого податкового платежу.
Відповідь на питання 2 стосовно витрат часу на отримання сертифіката включає весь час з моменту звернення до отримання сертифіката.
Витрати на проведення технічного нагляду за сертифікованою продукцією (пункт 5) передбачають витрати на здійснення періодичного контролю з боку органів із сертифікації.
Респондентами виступатимуть керівники підприємств (власники і наймані менеджери). Зазначений вибір обумовлено тим, що саме ця категорія респондентів є безпосереднім головним суб’єктом підприємницького процесу і через свій статус і повноваження вирішує (як правило, особисто) більшість проблем, які розглядаються у дослідженні. Водночас зазначена група респондентів характеризується стійкою однорідністю ознак соціальної групової належності: установками, мотивами, цінностями, стратегіями тощо.
Крім того, для отримання більш широкого уявлення про ситуацію в певній сфері регуляторного середовища під час опитування можуть бути використані також і індикаторні питання, які оцінюють окремі аспекти регуляторного середовища, а саме:
позитивні (так);
негативні (ні).
Це питання, які стосуються ефективності законодавчої бази, яка регулює відносини у визначених сферах підприємницького середовища; оцінки діяльності окремих органів контролю і нагляду, дотримання ними вимог законодавства під час перевірок, оцінки результативності перевірок; оцінка процесу отримання дозвільних документів і роботи дозвільних центрів тощо.
Результати такого дослідження повинні розглядатися як такі, що дають можливість розширити характеристику того чи іншого індикатора певної сфери регуляторного середовища.
Перелік питань такого індикативного дослідження наведено в табл.9.
Таблиця 9 – Перелік індикаторних запитань, які оцінюють загальну ефективність умов для ведення бізнесу
| Поряд. Ном. | Питання | Варіанти відповідей | ||||
| позитивні | негативні | |||||
| 1 | 2 | 3 | 4 | |||
| Загальна оцінка | ||||||
| 1 | Оцініть умови для ведення малого і середнього бізнесу на сьогодні: | |||||
| 1 Дуже добрі | ||||||
| 2 Добрі | ||||||
| 3 Погані | ||||||
| 4 Дуже погані | ||||||
| 2 | Як, на вашу думку, умови для ведення малого і середнього бізнесу зміняться через рік ? | |||||
| 1 Покращаться | ||||||
| 2 Залишаться без змін | ||||||
|
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | ||||||