Оценка экономической эффективности деятельности предприятия
Высшая должность на предприятии принадлежит председателю наблюдательного совета, ему подчиняется председатель правления. В непосредственном подчинении председателя правления находятся помощник председателя Правления по общим вопроса, а так же заместители: коммерческий директор, технический директор; член правления, директор по экономике и финансам; член правления, главный бухгалтер; директор по быту и капстроительству; директор по транспорту; директор информации и связей с общественностью; директор по кадрам, труду и режиму; директор по ГЗТ и ЧС; директор по охране труда; юридический отдел; отдел экономической безопасности; ОТК; ЦИТТ, ОРСДиМП, в подчинении которых находятся подразделения и отдельные штатные единицы.
2.2 Анализ основных технико-экономических показателей деятельности предприятия
Расчет основных технико-экономических показателей производится для того, чтобы проанализировать производственно-хозяйственную деятельность предприятия, его финансовое состояние, выявить резервы повышения эффективности деятельности. Анализ производится путем сравнения предшествующих (2001-2002 г.г.) и отчетного 2003 года. Данные представлены в виде табл. 2.1.
Анализируя основные технико-экономические показатели деятельности ЗАО «Объединение Азот» за ряд последних лет в целом можно сказать, что ситуация заметно улучшилась, финансовое состояние начало стабилизироваться.
Так, сравнивая фактические показатели 2001г. и 2002г. можно отметить их значительный рост по всем показателям. В 2002 г. предприятием было получено прибыли в 7,5 раз больше, чем в 2001г. Этот результат был достигнут за счет : опережающего роста объемов ТП (175,9%) по сравнению с увеличением себестоимости (133,6%) при одновременном сокращении затрат на 1 грн ТП. Рост себестоимости в 2002г. был вызван удорожанием природного газа и электроэнергии, которые являются основными ресурсами при производстве продукции предприятия. Сокращение затрат на 1 грн товарной продукции связано в первую очередь с наращиванием объемов производства (эффект от масштаба), удешевлением отдельных видов материальных ресурсов (отказ от бартерных операций и переход на расчет с поставщиками и потребителями деньгами), внедрением организационно-технических мероприятий по уменьшению расходных норм ряда продуктов. положительное совместное влияние этих факторов привело к росту рентабельности производства на 34% относительно 2001г.
Таблица 2.1
Анализ основных технико-экономических показателей Северодонецкого ГПП « Объединение Азот»
|
Наименование показателей |
Ед. изм. |
2001 год |
2002 год |
2003 год |
Отклонения (+/-) | Темп роста (%) | ||||||||||
|
2002 к 2001 |
2003 к 2002 |
2002 к 2001 | 2003 к 2002 | |||||||||||||
| Показатели производства | ||||||||||||||||
|
ТП: тн в действующих ценах - в сопоставимых ценах |
тыс. грн |
1338,74 336 023 563 980 |
2354,66 591 011 751 340 |
2279,71 572 337 708 514 |
1015,92 254 988 187 360 |
-74,95 -18 674 -42 826 |
175,9 175,9 133,2 |
96,8 96,8 94,3 |
||||||||
| Себестоимость ТП | т. грн | 312 857 | 417 982 | 417 405 | 105 125 | -577 | 133,6 | 99,9 | ||||||||
| Затраты на 1 грн ТП | коп. | 93,11 | 70,72 | 72,93 | -22,39 | 2,21 | 75,95 | 103,1 | ||||||||
| Прибыль | т. грн | 23 166 | 173 029 | 154 932 | 149 863 | -18 097 | 747,0 | 89,5 | ||||||||
| Рентабельность затрат | % | 7,4 | 41,4 | 37,12 | 34,0 | -4,28 | - | - | ||||||||
| Среднегодовая стоимость основных производственных фондов |
тыс. грн |
1 480 500 | 1 390 652 | 1 337 405 | -89 848 | -53 247 | 93,9 | 96,2 | ||||||||
| Фондоотдача | грн/грн | 0,227 | 0,425 | 0,428 | 0,198 | 0,003 | 187,2 | 100,7 | ||||||||
| Использование производственных мощностей | % |
60,0 |
74,2 |
72,5 |
14,2 |
-1,7 |
- |
- |
||||||||
| Износ основных фондов | % | 61,2 | 61,8 | 62,6 | -0,6 | -0,8 | - | - | ||||||||
| Среднесписочная численность трудящихся | чел | 11 230 | 10 912 | 10 773 | -318 | -139 | 97,2 | 98,7 | ||||||||
| Производительность труда |
тн/чел т.грн/чел |
119,2 29,92 |
215,8 54,16 |
211,6 53,13 |
96,6 24,24 |
-4,2 -1,03 |
181,0 181,0 |
98,1 98,1 |
||||||||
| Среднемесячная зарплата | грн | 244,18 | 317,59 | 388,9 | 73,4 | 71,31 | 130,1 | 122,5 | ||||||||
| Годовой ФЗП | т.грн | 2 742,1414 | 3 465,5421 | 4189,6197 | 723, 4007 | 724,0776 | 126,4 | 120,9 | ||||||||
| Показатели реализации | ||||||||||||||||
| Объем реализации |
т. тн т.грн |
1046,75 353 859 |
1291,289 539 620 |
1367,378 535 106 |
244,539 185 764 |
76,089 -4 514 |
123,4 152,5 |
105,9 99,2 |
||||||||
| Затраты на производство реализованной продукции | т.грн |
329478 |
381 619 |
390 253 |
52 141 |
8 634 |
115,8 |
102,3 |
||||||||
| Прибыль от реализации | т.грн | 24 381 | 158 002 | 144 853 | 133 621 | -13 149 | 648,1 | 91,7 | ||||||||
| Рентабельность затрат | % | 7,4 | 41,4 | 37,1 | 34,0 | -4,3 | - | - | ||||||||
| Остатки готовой продукции | т.грн | 9 300 | 11 600 | 22 700 | 2 300 | 11 100 | 124,7 | 195,7 | ||||||||
| Объем бартерных операций | т.грн | 236 609 | 228 965 | 75 816 | -7 644 | -153 149 | 96,8 | 33,1 | ||||||||
| Удельный вес бартера в объеме реализации | % | 56,0 | 43,3 | 13,5 | 12,7 | -29,8 | ||||||||||
| Убытки по содержанию неработающих цехов | т.грн | 18 204,3 | 24 537,7 | 20 000 | 6 333,4 | -4 537,7 | 134,8 | 81,5 | ||||||||
| Чистая прибыль (убытки) | т.грн | 18 200 | 49 400 | 33 964 | 31 200 | -15 496 | 271,4 | 68,8 | ||||||||
Однако, следует отметить, что в отчетном периоде эти показатели несколько ухудшились. Так, за счет сокращения объемов производства ТП на 3,2% и ростом затрат на 1 грн ТП на 3,1%, предприятие в отчетном периоде не дополучило 18,097 млн грн прибыли. Уменьшение объемов производимой товарной продукции было связано с тем, что летом 2003г. резко снизились мировые цены на аммиак, минеральные удобрения, метанол - продукты, которые экспортируются Северодонецким «Объединением Азот». Использование производственных мощностей на фоне ежегодного возрастания износа основных производственных фондов в 2002 г. составило 74,2%. В отчетном периоде в связи с падением спроса на химическую продукцию на мировом рынке и соответствующей политикой предприятия по сокращению объемов производства, использование мощностей в среднем за год составило 72,5 %. Причем в течение всего года этот показатель колебался следующим образом : 1 кв. – 84,0 %; 2 кв. – 83,5%; 3 кв. – 69,0%; 4 кв. – 63,4%.
Это привело к тому, что во избежании затоваривания и продажи продукции ниже себестоимости, предприятие вынуждено было в 4-ом квартале 2003 года остановить цех 1-Б по производству аммиака, в декабре того же года – производство уксусной кислоты, сократить объемы производства метанола. Таким образом, в отчетном периоде предприятие отработало менее рентабельно, чем в 2002г., что связано с влиянием внешних факторов, и, в частности, уровнем спроса.
Изменение объема ТП и среднегодовой стоимости ОПФ повлияли и на фондоотдачу. В 2002г. при росте ТП и сокращении стоимости основных фондов фондоотдача выросла на 87,2 %. В отчетном периоде фондоотдача выросла на 0,7%, что связано с опережающим снижением стоимости ОПФ на 3,8% по сравнению с уменьшением объемов производства ТП на 3,2% .
С каждым годов все заметнее тенденция роста износа основных фондов. На конец отчетного периода он составил 62,6%, что свидетельствует о необходимости замены устаревшего оборудования на более прогрессивное. Для замены всего износившегося оборудования и реконструкции имеющихся площадей у предприятия в данный момент средств нет. Поэтому продолжается поиск возможных инвесторов, способных не только выкупить весь комплекс целиком, но и провести модернизацию и реконструкцию имеющихся площадей, расширить уже имеющийся ассортимент выпускаемой продукции.
Рост годового фонда заработной платы в 2002г. на 26,4% и в 2003г. на 20,9% был вызван повышением тарифных ставок и окладов работающих на 20% при одновременном сокращении численности трудящихся. Такое сокращение - это вынужденная политика предприятия, направленная на уменьшение численности за счет естественной убыли и имеющихся внутренних резервов, а именно : работников, нарушающих трудовую дисциплину; работающих пенсионеров и др. Показатели производительности в 2002г. выросли на 81,0%, относительно 2001г. в натуральном и стоимостном выражении. Такой рост – это результат увеличения объемов производства ТП на 75,9% при уменьшении численности работающих на 2,8%. Однако, следует отметить, что в отчетном периоде производительность снизилась (1,9%), что связано с уменьшением объема выпуска продукции.
Следует так же отметить, что в 2002г. значительно выросли объемы реализации (52,5%). Причем при росте затрат на производство реализованной продукции на 15,8% и увеличении объемов реализации предприятие получило прибыль от реализации в размере 158,002 млн грн, что в 6,5 раз больше результатов 2001г. В отчетном периоде предприятие получило прибыль от реализации на 13,149 млн грн меньше, чем в 2002г. На это повлияло:
во-первых, стоимость реализованной продукции оказалась ниже за счет «сезонности» продукции, несмотря на увеличение объемов реализованной продукции в натуральном выражении. Так, в период спада спроса на минеральные удобрения, уксусную кислоту, адипиновую кислоту предприятие вынуждено продавать свою продукцию по более низким ценам во избежании затоваривания складов готовой продукцией;
во-вторых, прибыль от реализации в отчетном периоде была получена ниже ожидаемой из-за снижения мировых цен на химическую продукцию, начиная с третьего квартала.
В отчетном периоде также сохранилась тенденция роста остатков готовой продукции на складах объединения, что объясняется коньюнктурными изменениями на рынке химической продукции, ростом её себестоимости, снижением платежеспособности украинских покупателей – и, в частности предприятий АПК, для которых в начале 2003 года сократилась государственная поддержка.
Начиная с 2002г. наметилась тенденция стабилизации финансовых отношений предприятия. Так, были сокращены объемы бартерных операций и соответственно их удельный вес уменьшился с 56,0% - 2001г. до 13,5% - 2003г. Это связано с переходом предприятия на расчет с потребителями "живыми деньгами" .
Рост убытков по неработающим цехам был вызван незапланированными простоями отдельных производств. При изменении спроса на продукцию начиная с третьего квартала, предприятие как альтернативу продаже продукции ниже себестоимости выбрало остановку нерентабельных цехов. Таким образом, потери от простоя некоторых подразделений были ниже тех убытков, которые предприятие получило бы работая согласно плана и продавая продукцию по установившимся мировым ценам на химическую продукцию.
В целом ситуацию на ЗАО «Объединение Азот» по состоянию на 01.01.02г. можно охарактеризовать как удовлетворительную. Об этом свидетельствуют как показатели производства, так и реализации. Работая в условиях жесткой конкуренции как на внешнем, так и на внутреннем рынке, объединение остается крупным производителем химической продукции высокого качества и занимает достойное место на украинском и мировом рынках.
2.3 Анализ объемов производства и реализации
Жизнедеятельность предприятия зависит от величины прибыли, получаемой от реализации производимой им продукции, спрос на которую определяется её качественными характеристиками, преимуществами по сравнению с конкурирующими товарами.
В свою очередь качество выпускаемой продукции зависит от таких факторов, как :
четкое соблюдение протекания технологического процесса (p, t, концентрация основного вещества и др.);
уровня физического и морального износа применяемого оборудования, нововведения используемые конкурентами при производстве химической продукции;
качества закупаемых материалов и сырья, необходимых для производства.
Анализ работы предприятия, как правило, начинают с изучения показателей выпуска продукции для планирования будущих показателей производства. Задачи анализа сводятся :
к оценке степени выполнения плана и динамики производства и реализации продукции;
выявлению внутрихозяйственных резервов увеличения выпуска продукции (в соответствии с существующим спросом) и снижения себестоимости;
разработке мероприятий по освоению выявленных резервов.
С целью изучения динамики валовой и товарной продукции анализируются показатели выпуска за ряд лет.(табл. 2.2)
Таблица 2.2.
Динамика объемов производства товарной продукции
Годы |
Товарная продукция в сопоставимых ценах , грн | Темп роста | |
| Базис. откл. % | Цепные откл. % | ||
| 2001 | 563 980 000 | 100 | 100 |
| 2002 | 751 340 000 | 133,22 | 133,22 |
| 2003 | 708 514 000 | 125,63 | 94,3 |
За исследуемый период объемы товарной продукции (ТП) увеличились на 25,63%. По сравнению с 2001г. предприятие значительно повысило объемы производства. Однако, в отчетном периоде наблюдается некоторое снижение объемов производства по сравнению с 2002г. (5,7%), что объясняется падением мировых цен на основную экспортируемую продукцию и вынужденным простоем цехов по производству аммиака и уксусной кислоты. Так, цены на продукцию были следующими:
карбамид в январе 2003г. - 105$/тн , в мае-июне того же года – 78$/тн
аммиак в январе –210$/тн, в июле – 88$/тн.
Наибольший прирост ТП наблюдается в 2002 году –33,22%.
Для более глубокого анализа дается оценка выполнения плана по производству и реализации, проводится сравнение достигнутых показателей с аналогичными за предшествующий отчетному год (табл.2.3).
По полученным результатам можно сделать вывод, что в отчетном периоде фактические показатели ниже плановых. Это в первую очередь связано с сокращением объемов производства аммиака цехом 1-Б, уксусной кислоты, метанола, снижение использования производственных мощностей. Данное снижение совместно с отрицательным эффектом от падения мировых цен во втором полугодии привело к уменьшению стоимости товарной продукции, а соответственно и реализованной на 16,2%.
Таблица 2.3.
Оценка степени выполнения плана по производству и реализации продукции
Показатели |
2003 год | 2002 год | Отклонения | ||||||
план |
факт |
% |
в текущ. ценах |
в сопост. ценах |
В текущ. ценах | В сопост. ценах | |||
| +/- | % | +/- | % | ||||||
|
Объем производства тыс тн тыс грн |
2489,64 620900 |
2279,71 572337 |
-9,2 -8,5 |
2354,66 591011 |
2354,66 591156,3 |
-74,95 -18674 |
-3,3 -3,2 |
-74,85 -18819,3 |
-3,3 -3,2 |
| вт.ч. товарной | 1742,74 | 1584,31 | -9,9 | 1651,81 | 1651,81 | -67,5 | -4,3 | -67,5 | -4,3 |
|
Объем реализации. : тыс тн тыс грн |
1742,74 621930 |
1367,34 535106 |
-27,5 -16,2 |
1291,289 539620 |
1291,289 505330 |
76,089 -4514 |
5,6 -0,8 |
76,089 29776 |
5,6 5,6 |
Сравнивая предшествующий год и отчетный видно, что объем товарной продукции также сократился как в натуральном, так и в стоимостном выражении. Несмотря на то, что в отчетном периоде было реализовано в натуральном выражении продукции больше на 5,6%, её стоимость была ниже, что опять-таки связано с необходимостью продавать свою продукцию иногда даже ниже себестоимости. Такая политика была направлена на сохранение имеющихся потребителей, особенно зарубежных.
Основных экспортеров химической продукции Северодонецкого «Азота» можно сгруппировать и объединить в следующие сегменты рынка: Восточная Европа, Западная Европа, Азия, Россия и Южная Америка. Если в целом экспорт за 2003 год принять за 100%, то доля каждого сегмента будет следующей (рис. 2.1):
2003 г., тыс $
Западная Европа 11 727,14 (21,5%)
Восточная Европа 8 241,42 (15,0%)
Азия, Африка 7 964,01 (14,6%)
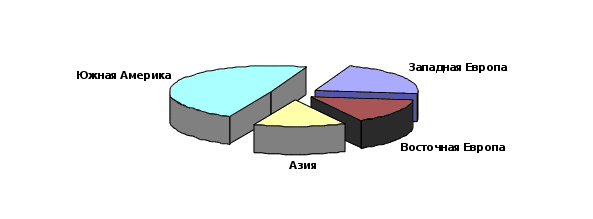 Южная
Америка, США 26
698,69 (48,9%)
Рис. 2.1. . Рынок основных экспортеров продукции ЗАО «Азот»
2.4 Анализ себестоимости продукции
От изменения объемов производства и реализации зависят все технико-экономические показатели. В свою очередь планирование объемов производства осуществляется с учетом прогнозируемого уровня спроса на химическую продукцию. В данное время при наличии большого количества поставщиков химической продукции как на внутреннем, так и на внешнем рынках, одними из главных конкурентных преимуществ являются низкая цена и высокое качество. Цена же предопределяется удельными затратами на производимую продукцию. Поэтому особое внимание при анализе и планировании производства уделяется изучению структуры себестоимости, выявлению резервов её снижения.
Анализ себестоимости проводится как в целом, так и по отдельным статьям. Годовые структуры себестоимости (за 2002-2003г.г.) по элементам затрат представлены в виде табл. 2.4.
Таблица 2.4.
Анализ себестоимости по элементам затрат
| Элементы затрат | Величина элемента, тыс. грн | Отклонения, +/- | Уд. вес в структуре | |||
| 2002 | 2003 | 2002 | 2003 | +/- | ||
| Сырье и материалы | 180 150,24 | 181 571,18 | 1 420,94 | 43,1 | 43,5 | 0,4 |
| Вспомогат. материалы | 30 930,67 | 30 470,57 | -460,10 | 7,4 | 7,3 | -0,1 |
| Энергозатраты | 95 717,88 | 96 003,15 | 285,27 | 22,9 | 23,0 | 0,1 |
| Итого материальные затраты | 306 798,79 | 308 044,9 | 1 216,11 | 73,4 | 73,8 | 0,4 |
| З/пл основная и дополн. | 35 528,47 | 36 314,24 | 785,77 | 8,5 | 8,7 | 0,2 |
| Начисление на з/пл | 14 211,39 | 14 191,77 | -19,62 | 3,4 | 3,4 | - |
| Амортизация ОПФ | 20 899,1 | 21 705,06 | 805,96 | 5,0 | 5,2 | 0,2 |
| Прочие расходы | 21 735,06 | 18 783,23 | -2 951,83 | 5,2 | 4,5 | -0,7 |
| Производственная с-ть | 399 172,81 | 399 039,2 | -133,61 | 95,5 | 95,6 | 0,1 |
| Внепроиз- ные расходы | 18 809,19 | 18 365,8 | -133,61 | 4,5 | 4,4 | -0,1 |
| Полная себестоимость | 417 982,0 | 417 405,0 | -577,00 | 100 | 100 | - |
Используя данные табл.2.4. можно сделать следующие выводы: в 2003г. выросли затраты по элементу «сырье и материалы», что было вызвано удорожанием природного газа во втором квартале . Незначительно выросли также и энергозатраты.
Рост по элементу «заработная плата» был вызван повышением тарифных ставок и окладов на 20 % в третьем квартале.
Увеличение амортизации основных производственных фондов на 805,96 тыс грн связано с незначительным введением основных фондов, а также увеличением стоимости оборудования и установок после проведения текущих и капитальных ремонтов.
Сокращение прочих расходов связано с переносом запланированных текущих ремонтов на более поздние сроки.
Структура себестоимости в рассматриваемые периоды остается практически неизменной, что говорит о пропорциональном изменении затрат по всем элементам. Наблюдается увеличение материальных затрат на 1216,11тыс грн, что было вызвано не только удорожанием основных материалов относительно запланированных цен, но и с перерасходами, допущенными в процессе остановок и пусков отдельных цехов и подразделений. Это связано со спецификой химических предприятий, имеющий непрерывное производство. Так, только один пуск цеха 1-Б по производству аммиака в среднем приводит к перерасходу природного газа в сумме 1,5 млн грн.
В целом за счет изменений по отдельным элементам затрат себестоимость уменьшилась в 2003 году на 577 тыс грн (0,1%), при сокращении объемов ТП на 3,2 % [табл.2.1.], следовательно, характер изменения материальных затрат в отчетном периоде был нарастающим.
Для оценки эффективности использования материальных ресурсов применяется система обобщающих показателей (материалоотдача, материалоёмкость, удельный вес материальных затрат в себестоимости продукции, коэффициент материальных затрат).
материалоотдача (Мо) – отношение стоимости товарной продукции (ТП) к стоимости материальных затрат (М). Данный показатель характеризует отдачу материалов, показывая сколько продукции произведено с каждой гривни потребленных материальных ресурсов.
Мо = ТП / М (2.1),
Мо 2002= 591011 / 306798,79 = 1,93 (грн/грн)
Мо 2003 = 572337 / 308044,90 = 1,86 (грн/грн)
материалоемкость (Ме) – показатель обратный материалоотдаче. Показывает , сколько материальных затрат фактически приходится на производство единицы продукции.
Ме = М / ТП (2.2),
Ме 2002 = 30798,79 / 591011 = 0,52 (грн/грн)
Ме 2003 = 308044,9 / 572337 = 0,54 (грн/грн)
коэффициент материальных затрат (Км) – отношение материальных затрат фактических (Мф) на плановый уровень, пересчитанный на фактический объем (Мф')
Км = Мф / Мф' (2.3)
Км = 308044,9 / 297033,23 = 1,04
Большой удельный вес материальных затрат в себестоимости – одна из специфических особенностей предприятий химической отрасли. Все производства данной отрасли являются материало- и энергоёмкими.
Анализируя рассчитанные показатели, можно сделать вывод, что в отчетном периоде ситуация несколько ухудшилась. Уровень материалооотдачи в 2003г. незначительно снизился, хотя и остается довольно-таки высоким. Показатель материалоемкости относительно 2002г. вырос, что связано с перерасходами по основным видам сырья, удорожанием природного газа и электроэнергии в третьем квартале.
Коэффициент материальных затрат в целом отражает их рост. То есть, при сокращении объемов производства в отчетном периоде на 3,2%, себестоимость выпускаемой продукции уменьшилась лишь на 0,1% за счет опережающего роста материальных затрат.
Однако, в отчетном периоде были допущены не только перерасходы по статье «сырье и материалы», но и получена экономия (16 341,1 тыс грн) по некоторым видам сырья. Отклонения по расходным нормам в разрезе производств за 12 месяцев 2003 года приводятся в прилож.5.
Анализ перерасходов, допущенных по отдельным материальным ресурсам за 12 месяцев 2003 года, приводится в табл. 2.5.
Таблица 2.5
Анализ перерасхода сырья и материалов в 2003 году
|
Наименование сырья, материала, полуфабриката |
Ед. изм. | Наименование продукта | Перерасход | |
| Кол-во | ∑ , т грн | |||
| Пятиокись ванадия | тн | Аммиак 1-А | 708,4 | 44,7 |
| Едкое кали | тн | Аммиак 1-А | 747,8 | 2,9 |
| Природный газ | т. м 3 | Аммиак 1-Б | 3237 | 967,4 |
| Смола КФС | тн | Карбамид | 37,1 | 39,8 |
| Натр едкий | тн | Адипиновая к-та | 20,8 | 16,8 |
| Циклогексан | тн | Аналон | 97,8 | 32,9 |
| Аналон | тн | Адипиновая к-та | 20,2 | 22,0 |
| Метилпирролидон | тн | Ацетилен | 5,0 | 37,2 |
| Уксусная кислота | тн | Винилацетат | 63,2 | 57,9 |
| Азот чистый | тм3 | Уксусная кислота | 71,5 | 23,3 |
| Азот жидкий | тн | Ксеноно-азотная смесь | 27,5 | 5,5 |
| Газы : конвертированный газ | т м3 | Метанол-сырец | 6364,7 | 750,5 |
| АВС | т м3 | Метанол-сырец | 437 | 322 |
| Винилацетат | тн | ПВАД 40/С | 2,3 | 6,5 |
| Винилацетат | тн | ПВС сухой | 2,5 | 7,1 |
| Гидрохинон | кг | Винилацетат | 80,0 | 6,7 |
| Азот чистый | т м3 | Винилацетат | 13,9 | 4,6 |
| Кислород | т м3 | Ацетилен | 4,2 | 6,2 |
| Азот технический | т м3 | Ацетилен | 153,4 | 9,2 |
Учитывая специфику работы объединения, каждая остановка и пуск цехов приводят к перерасходу основного сырья. Таким образом, основная причина использования сырья сверх установленных норм – неритмичная работа предприятия, которая в свою очередь предопределена существующим спросом на химическую продукцию, его колебаниями.
Для улучшения качества выпускаемой продукции, в частности для предотвращения слеживаемости карбамида, были увеличены вложения смолы КФС по требованию Одесского припортового завода.
За счет отклонений от плановых цен в 2003 году получена экономия в сумме 3262,6 тыс грн. Основная сумма приходится на природный газ, фактическая цена на который была ниже запланированной. Однако, в октябре-декабре использовался природный газ по цене выше плановой. Перерасход составил 3643,7 тыс грн.
Произведенный анализ показал, что на ряду с натуральными объемами расходуемых материальных ресурсов, величина себестоимости в значительной мере зависит от стоимости приобретаемого сырья и вспомогательных материалов. Поэтому главными задачами подразделений, занимающихся приобретением необходимых материальных ресурсов (ОМТС и ОВЭС) должны быть : изучение рынка; поиск новых поставщиков выгодных предприятию; изыскание возможностей снижения затрат по приобретению.
2.5 Анализ финансового состояния предприятия
Финансовый анализ как метод познания экономических процессов и явлений занимает важное место в системе управления предприятием.
Основными источниками информационного обеспечения для анализа финансового состояния предприятия служат бухгалтерский баланс (форма №1), отчёт о финансовых результатах (форма №2), другая финансовая отчётность.
Результатом финансового анализа является оценка финансового благополучия предприятия, состояния имущества и его источников, скорости оборота всего капитала и его отдельных частей, доходности используемых средств.
Анализ финансового состояния предприятия начинается с общей характеристики состава и структуры актива и пассива баланса.
2.5.1 Анализ имущественного состояния предприятия
Исходные данные и результаты горизонтального, вертикального и трендового анализа имущества предприятия, источников его формирования, сведены в табл. 2.6 - 2.7.
Как видно из табл. 2.7 валюта баланса к концу 2003 года составила 855 328 тыс. грн. Прослеживается динамика снижения показателя на протяжении исследуемого периода. В 2002 году он снизился на 3%, а в 2003 году на 9%. Необходимо отметить, что снижение валюты баланса само по себе не всегда является показателем негативного положения дел на предприятии.
Наибольшую долю в активах занимают необоротные активы, а именно основные средства (63%). Наблюдается снижение первоначальной стоимости основных фондов. К концу 2003 года она снизилась на 10%. То есть наблюдается выбытие основных фондов. Это связано с работой по реструктуризации предприятия, проводимой в 2002-2003 годах. Она включает в себя передачу в коммунальную собственность города жилищно-коммунального хозяйства (в III квартале 2002г.) и выделения из имущественного комплекса агрокомплекса «Лесная дача» (в I квартале 2003г.).
Этот фактор частично повлиял и на структуру собственного капитала. Соответственно уставной капитал в 2002г. снизился на 12% и дополнительно на 2% в 2003г.
Снижение первоначальной стоимости основных средств повлияло на величину их остаточной стоимости. Она снизилась по сравнению с началом 2002 года на 19%. Так же на снижение остаточной стоимости основных средств повлиял высокий уровень износа оборудования. По сравнению с 2002 годом он увеличился на 1%.
Таблица 2.6
Анализ активов предприятия
|
АКТИВЫ |
01.01.2002 |
31.12.2002 |
31.12.2003 |
АНАЛИЗ |
|
Вертикальный |
Горизонтальный |
Трендовый |
|
01.01.2002 |
31.12.2002 |
31.12.2003 |
31.12.2002-01.01.2002 |
31.12.2003-31.12.2002 |
31.12.2002/01.01.2002 |
31.12.2003/01.01.2002 |
|||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | |
|
I. Необоротные активы |
|||||||||||
| Нематериальные активы: | |||||||||||
| остаточная стоимость | 310 | 411 | 647 | 0,03 | 0,04 | 0,08 | 101 | 236 | 133% | 209% | |
| первоначальная стоимость | 344 | 483 | 776 | 0,04 | 0,05 | 0,09 | 139 | 293 | 140% | 226% | |
| износ | 34 | 72 | 129 | 0,004 | 0,01 | 0,02 | 38 | 57 | 212% | 379% | |
| Незавершенное строительство | 48477 | 45138 | 48352 | 5,14 | 4,92 | 5,65 | -3339 | 3214 | 93% | 100% | |
| Основные средства: | |||||||||||
| остаточная стоимость | 667171 | 579111 | 541623 | 70,79 | 63,13 | 63,32 | -88060 | -37488 | 87% | 81% | |
| первоначальная стоимость | 1495827 | 1370691 | 1343293 | 169,33 | 160,33 | 168,74 | -125136 | -27398 | 92% | 90% | |
| износ | 928656 | 891580 | 901270 | 98,54 | 97,20 | 105,37 | -37076 | 9690 | 96% | 97% | |
| Долгосрочные финансовые инвестиции: | 6986 | 7128 | 6693 | 0,74 | 0,78 | 0,78 | 142 | -435 | 102% | 96% | |
| Долгосрочная дебиторская задолженность | 2941 | 10882 | 4181 | 0,31 | 1,19 | 0,49 | 7941 | -6701 | 370% | 142% | |
| Отсроченные налоговые активы | 7336 | 0,86 | 7336 | ||||||||
| Прочие необоротные активы | |||||||||||
|
Всего по разделу I |
725885 | 642670 | 608832 | 77,02 | 70,06 | 71,18 | -83215 | -33838 | 89% | 84% | |
|
II. Оборотные активы |
|||||||||||
| Запасы: | |||||||||||
| производственные запасы | 88183 | 102466 | 92049 | 9,36 | 11,17 | 10,76 | 14283 | -10417 | 116% | 104% | |
| незавершенное производство | 8250 | 10647 | 27538 | 0,88 | 1,16 | 3,22 | 2397 | 16891 | 129% | 334% | |
| готовая продукция | 8829 | 11557 | 12086 | 0,94 | 1,26 | 1,41 | 2728 | 529 | 131% | 137% | |
| товары | 523 | 637 | 899 | 0,06 | 0,07 | 0,11 | 114 | 262 | 122% | 172% | |
| Векселя полученные | 947 | 5171 | 277 | 0,10 | 0,56 | 0,03 | 4224 | -4894 | 546% | 29% | |
| Дебиторская задолженность за товары, работы, услуги: | |||||||||||
| чистая реализационная стоимость | 93817 | 92561 | 47563 | 9,95 | 10,09 | 5,56 | -1256 | -44998 | 99% | 51% | |
| первоначальная стоимость | 93817 | 93606 | 47584 | -211 | -46022 | 100% | 51% | ||||
| резерв сомнительных долгов | 1045 | 121 | 1045 | -924 | |||||||
| Дебиторская задолженность по расчетам: | |||||||||||
| с бюджетом | 137 | 158 | 19632 | 0,01 | 0,02 | 2,30 | 21 | 19474 | 115% | 14330% | |
| по выданным авансам | 3612 | 3243 | 20550 | 0,38 | 0,35 | 2,40 | -369 | 17307 | 90% | 569% | |
| Прочая текущая дебиторская задолженность | 4268 | 2804 | 3072 | 0,45 | 0,31 | 0,36 | -1464 | 268 | 66% | 72% | |
| Денежные средства и их эквиваленты: | |||||||||||
| в национальной валюте | 993 | 10746 | 1614 | 0,11 | 1,17 | 0,19 | 9753 | -9132 | 1082% | 163% | |
| в иностранной валюте | 404 | 3674 | 6026 | 0,04 | 0,40 | 0,70 | 3270 | 2352 | 909% | 1492% | |
| Прочие оборотные активы | 6055 | 30605 | 15071 | 0,64 | 3,34 | 1,76 | 24550 | -15534 | 505% | 249% | |
|
Всего по разделу II |
216018 | 274269 | 246377 | 22,92 | 29,90 | 28,80 | 58251 | -27892 | 127% | 114% | |
|
III. Расходы будущих периодов |
541 | 364 | 119 | 0,06 | 0,04 | 0,01 | -177 | -245 | 67% | 22% | |
|
Баланс |
942444 | 917303 | 855328 | 100 | 100 | 100 | -25141 | -61975 | 97% | 91% |
Таблица 2.7
Анализ пассивов предприятия
|
ПАССИВ |
01.01.2002 |
31.12.2002 |
31.12.2003 |
АНАЛИЗ |
||||||
|
Вертикальный |
Горизонтальный |
Трендовый |
||||||||
|
01.01.2002 |
31.12.2002 |
31.12.2003 |
31.12.2002-01.01.2002 |
31.12.2003-31.12.2002 |
31.12.2002/01.01.2002 |
31.12.2003/01.01.2002 |
||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 |
|
I. Собственный капитал |
||||||||||
| Уставный капитал | 666882 | 588641 | 571821,00 | 0,71 | 0,64 | 0,67 | -78241 | -16820 | 88% | 86% |
| Прочий дополнительно вложенный капитал | 41931 | 42868 | 42956 | 0,04 | 0,047 | 0,05 | 937 | 88 | 102% | 102% |
| Резервный капитал | ||||||||||
| Нераспределенная прибыль (непокрытый убыток) | 79485 | 30024 | 593,00 | 0,08 | 0,03 | 0,001 | -49461 | -29431 | 38% | 1% |
|
Всего по разделу I |
629328 | 601485 | 615370 | 0,67 | 0,66 | 0,72 | -27843 | 13885 | 96% | 98% |
|
II. Обеспечение будущих расходов и платежей |
||||||||||
| Обеспечение выплат персоналу | ||||||||||
| Целевое финансирование | 9 | 9 | 9 | 0,00001 | 0,00001 | 0,00001 | 0 | 0 | 100% | 100% |
|
Всего по разделу II |
9 | 9 | 9 | 0,00001 | 0,00001 | 0,00001 | 0 | 0 | 100% | 100% |
|
III. Долгосрочные обязательства |
||||||||||
| Долгосрочные кредиты банков | ||||||||||
| Отсроченные налоговые обязательства | ||||||||||
| Прочие долгосрочные обязательства | 58302 | 31551 | 19370,00 | 0,06 | 0,03 | 0,02 | -26751 | -12181 | 54% | 33% |
|
Всего по разделу III |
58302 | 31551 | 19370,00 | 0,06 | 0,03 | 0,02 | -26751 | -12181 | 54% | 33% |
продолжение табл. 2.7
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 |
|
IV. Текущие обязательства |
||||||||||
| Краткосрочные кредиты банков | 296 | 17846 | 17555,00 | 0,0003 | 0,019 | 0,021 | 17550 | -291 | 6029% | 5931% |
| Текущая задолженность по долгосрочным обязательствам | 9580 | 0,01 | 9580 | |||||||
| Векселя виданные | 25525 | 38823 | 11124,00 | 0,03 | 0,04 | 0,01 | 13298 | -27699 | 152% | 44% |
| Кредиторская задолженность за товары, работы, услуги | 173081 | 173871 | 172234,00 | 0,18 | 0,19 | 0,20 | 790 | -1637 | 100% | 100% |
| Текущие обязательства по расчетам: | ||||||||||
| по полученным авансам | 2718 | 6478 | 2751,00 | 0,003 | 0,01 | 0,003 | 3760 | -3727 | 238% | 101% |
| с бюджетом | 34285 | 41107 | 1645,00 | 0,036 | 0,045 | 0,002 | 6822 | -39462 | 120% | 5% |
| по внебюджетным платежам | 6192 | 1495 | 122 | 0,007 | 0,002 | 0,000 | -4697 | -1373 | 24% | 2% |
| по страхованию | 2952 | 1218 | 1588 | 0,003 | 0,001 | 0,002 | -1734 | 370 | 41% | 54% |
| по оплате труда | 6634 | 2809 | 3136,00 | 0,007 | 0,003 | 0,004 | -3825 | 327 | 42% | 47% |
| Прочие текущие обязательства | 3122 | 610 | 844 | 0,003 | 0,001 | 0,001 | -2512 | 234 | 20% | 27% |
|
Всего по разделу IV |
254805 | 284257 | 220579 | 0,27 | 0,31 | 0,26 | 29452 | -63678 | 112% | 87% |
|
V. Доходы будущих периодов |
1 | 1 | -1 | |||||||
|
Баланс |
942444 | 917303 | 855328 | 1 | 1 | 1 | -25141 | -61975 | 97% | 91% |
Наблюдается сначала снижение, а затем увеличение стоимости незавершённого строительства. Такая же динамика прослеживается и в величине финансовых инвестиций. То есть предприятие направляло часть инвестиций на развитие незавершённого строительства.
При общем снижении итога баланса предприятия основное финансирование было направлено на пополнение оборотных средств. Это сопровождалось структурными изменениями во II разделе актива баланса.
На конец 2003 г. доля оборотных средств составила 28,88%. Исходя из трендового анализа, общая сумма оборотных средств предприятия увеличилась на 14%.
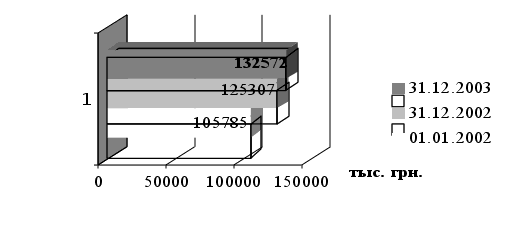 Наиболее
существенно
возросла их
наименее мобильная
часть – запасы.
(рис.2.2)
Рис.2.2. Динамика суммы запасов ЗАО «Северодонецкое объединение Азот»
Производственные запасы предприятия занимают 69% всего объёма запасов на предприятии. Как видно из табл. 2.6 производственные запасы предприятия на конец 2003 года соответствовали сумме 92 049 тыс. грн. Их абсолютное отклонение от начала 2002 года равнялось 3866 тыс. грн. (4%) Произошло значительное увеличение производственных запасов, не смотря на то, что после перехода на новые стандарты бухгалтерского учёта: из состава производственных запасов в незавершённое производство была переведена в январе 2003 года стоимость катализаторов в системах. Учитывая вышесказанное, производственные запасы, при прочих равных условиях,