Оценка экономической эффективности деятельности предприятия
3.3 Составление финансового плана предприятия
В дипломной работе разработана система бюджетов по одиннадцати основным продуктам предприятия, для которых ниже даётся прогноз объёмов их реализации в планируемом периоде.
Аммиак жидкий – планируемый объём реализации составит 277 тыс. т из них на экспорт 249 тыс.т. Ожидается снижение объёмов продаж в третьем квартале.
Карбамид – планируется реализовать 298 тыс. тонн в год. Спрос на карбамид не стабилен.
Аммиачная селитра – планируемый объём реализации составит около 374 тыс. тонн ожидается сезонное увеличение спроса в период посевной компании. На экспорт планируется отгрузить около 187 тыс. тонн амселитры при стабилизации мировых цен.
Формалин – планируемый объём реализации 40 тыс. тонн в год из них для экспорта около 2 тыс. тонн. Ожидается, что спрос на формалин будет устойчивым и постоянным. Это обусловлено стабильной работой деревообрабатывающей промышленности Украины. Также ожидается сезонный всплеск спроса в III квартале планируемого года в период переработки сахарной свеклы.
Смола КФ-МТ-15 – ожидаемый объём реализации 28 тыс. тонн, весь объём планируется реализовать на территории Украины. Ожидаемый спрос превышает объём производства смолы КФ-МТ-15 на ЗАО "Северодонецкое объединение Азот", однако увеличение объёмов производства смолы КФ-МТ-15 не планируется, что связано с недостаточным количеством производимого формалина необходимого для производства смолы, производство которого в свою очередь ограничено производственными мощностями метанола.
Дисперсия ПВА – планируется реализовать в планируемом году около 7 тыс. тонн из них на экспорт 4000 тонн. Прогнозируемый спрос стабилен с постоянным увеличением доли экспорта в Российскую Федерацию к концу года.
Калиевая селитра – планируемый объём реализации 2 тыс. тонн в год,
Натриевая селитра – планируемый объём реализации до 4000 тонн в год. Спрос на калиевую селитру не стабилен и подвержен сезонным колебаниям, что планируется компенсировать реализацией натриевой селитры. Ожидается, что спрос на натриевую селитру будет устойчивым. Реализация калиевой и натриевой селитры будет происходить в основном на территории Украины.
Соли углеаммонийные технические – планируемый объём реализации до 5 тыс. тонн в год, из них для экспорта до 2000 тонн.
Метанол – планируется реализовать до 96 тыс. тонн.
Уксусная кислота – объём реализации по плану – 91 тыс. тонн.
Кроме вышеперечисленных продуктов также в плановом году планируется реализовать ацетилена на 930 тыс. грн., кислорода на 460 тыс. грн., азота жидкого на 43 тыс. грн., углекислоты на 800 тыс. грн., кирпича на 860 тыс. грн.
Ожидаемая реализация товаров народного потребления в планируемом периоде составит около 6 млн. гривен.
Бюджет реализации продукции в помесячной разбивке будет включать в себя две части, так как предприятие планирует реализовывать продукцию не только на внутренний рынок, но и на внешний. Первая часть будет отражать реализацию продукции на внутренний рынок, а вторая – на экспорт (приложение Б и В). При этом отдельно должны быть использованы цены реализации на внутренний рынок и цены, предназначенные для реализации на экспорт. Цены взяты согласно прайс-листам за 2004 год. Эти данные в дальнейшем будут учтены при определении суммы налогового обязательства, возникающего при реализации продукции.
На основании бюджета продаж рассчитываются ожидаемые поступления денежных средств от реализации продукции (приложение Г). Предполагается, что из остатка дебиторской задолженности на конец отчетного года (92,6 млн. грн.) ожидается к получению 27,8 млн. грн. в январе и 16,7 млн. грн. в феврале. На основании опыта, имеющегося на предприятии, в планируемом периоде предусмотрено, что 50% продаж будут оплачиваться в том же месяце, 30% и 18% продаж оплачиваются в последующих месяцах соответственно, оставшиеся 2% представляют безнадёжные к взысканию долги.
Планируемые расходы, связанные со сбытом продукции объединения находят своё отражение в приложении Д. Учитывается, что к затратам не текущего периода относятся расходы, оплаченные ранее или предстоящие к оплате в будущих периодах.
Исходя из запланированных объёмов продаж, составляется бюджет производства (приложение Е). Для соответствия требованиям установленных нормативов запас готовой продукции на конец периода принят равным 7% от продаж следующего месяца. Соответственно запас готовой продукции на начало периода равен конечному запасу предыдущего периода.
Исходя из количества тонн продукции, подлежащих изготовлению определяются прямые затраты на материалы (приложение Ж) и прямые затраты на оплату труда (приложение З). Данные прямых материалов, прямого труда на единицу продукции взяты из калькуляции себестоимости продукции, с учётом ожидаемой инфляции (1,5% в квартал).
В бюджете прямых затрат на материалы, при определении суммы затрат на закупку материалов, учитывается имеющийся запас материалов на начало периода и необходимый на конец периода. Для соответствия нормативам, рассчитанным на предприятии, предполагается, что запас материалов на конец периода составит 17% от потребности в материалах на следующий месяц.
На основании выше полученных данных и аналогично проведенному расчёту ожидаемых денежных средств от реализации продукции составляется график оплаты за приобретённые материалы (приложение И) и график погашения задолженности по заработной плате (приложение К).
Суммы остатка кредиторской задолженности за материалы, по оплате труда на конец периода взяты из баланса предприятия на конец отчетного периода.
Планируется погашение 34,5 млн. грн. (из 166,7 тыс. грн.) кредиторской задолженности за материалы в январе планируемого года. Исходя из установившихся правил на предприятии, предполагается, что 30% приобретённых материалов будет оплачено в том же месяце, а остальные 70% в последующем. Погашение задолженности по заработной плате осуществляется в полном объёме, но на месяц позже. При этом задолженность на конец периода исчисляется как сумма задолженности на начало периода и начислений, произведённых в данном периоде.
Бюджет общепроизводственных накладных расходов представлен в приложении Л. Он отражает все затраты основных производств и цехов предприятия.
Планируемые административные затраты включают в себя управленческий бюджет и бюджет общехозяйственных затрат (приложение М и приложение Н). Планирование бюджета административных и коммерческих расходов выполнено исходя из фактических данных этих видов расходов за отчетный год и с учётом планируемых изменений в прогнозируемом периоде. Заполнению прогнозного отчёта о прибылях и убытках (приложение О) предшествует расчёт себестоимости реализованной продукции. Формирование финансовых результатов предприятия на плановый период приведено в табл. 3.1.
Таблица 3.1.
Формирование финансовых результатов деятельности предприятия
| Показатели | Отчетный год | Планируемый год | I квартал | II квартал | III квартал | IV квартал |
| Доход (выручка) от реализации продукции | 589596 | 1012373 | 257831 | 235327 | 238090 | 281125 |
| НДС | 54489 | 65149 | 17386 | 15259 | 15878 | 16626 |
| Прочие отчисления из дохода | 1 | |||||
| Чистый доход от реализации продукции | 535106 | 947224 | 240445 | 220068 | 222212 | 264500 |
| Себестоимость реализованной продукции | 390253 | 790162 | 217874 | 195367 | 182751 | 194170 |
| ВАЛОВАЯ ПРИБЫЛЬ | 144853 | 157063 | 22571 | 24701 | 39461 | 70330 |
| Прочие операционные доходы | 62705 | 64000 | 16500 | 15500 | 15500 | 16500 |
| Административные расходы | 30138 | 31168 | 7867 | 7717 | 7717 | 7867 |
| Расходы на сбыт | 23735 | 14100 | 3650 | 3400 | 3400 | 3650 |
| Прочие операционные расходы | 82952 | 85000 | 23000 | 19000 | 21000 | 22000 |
| Финансовые результаты от операционной деятельности: | 70733 | 39136 | 12605 | 10927 | 9401 | 6199 |
| Прочие финансовые доходы | 924 | 3100 | 800 | 750 | 750 | 800 |
| Прочие доходы | 3465 | 2300 | 600 | 550 | 550 | 600 |
| Финансовые расходы | 1820 | 1500 | 380 | 370 | 370 | 380 |
| Прочие расходы | 4341 | 1700 | 430 | 420 | 420 | 430 |
| Финансовые результаты от обычной деятельности до налогообложения | 68961 | 41336 | 13195 | 11437 | 9911 | 6789 |
| Налог на прибыль от обычной деятельности | 34997 | 12401 | 6597,5 | 5718,5 | 4955,5 | 3394,5 |
| Чистая прибыль | 33964 | 28935 | 6597,5 | 5718,5 | 4955,5 | 3394,5 |
| II. ЭЛЕМЕНТЫ ОПЕРАЦІИОННЫХ ЗАТРАТ | ||||||
| Материальные расходы | 372000 | 455820 | 122351 | 109578 | 107277 | 116312 |
| Расходы на оплату труда | 68379 | 53803 | 17094 | 17095 | 17095 | 17095 |
| Отчисления на социальные мероприятия | 26346 | 20638 | 6586 | 6587 | 6587 | 6586 |
| Амортизация | 27770 | 32166 | 7342 | 7013 | 6771 | 6644 |
| Прочие операционные расходы | 25200 | 28041 | 6400 | 6250 | 6250 | 6300 |
|
Итого |
519695 | 590468 | 136422 | 129945 | 123703 | 129625 |
Ухудшение показателя прибыльности объясняется тем, что для расчёта себестоимости продукции были приняты данные отчетного года с учётом ожидаемого уровня инфляции в прогнозируемом периоде, а объёмы производства продукции – с учётом роста объёмов производства в связи с планируемым повышением спроса на продукцию и с учётом цен, сложившихся на конец отчетного года. Наблюдается снижение рентабельности производства из-за высокого уровня себестоимости продукции.
Данные поступлений денежных средств от основной деятельности, т.е. от реализации продукции (товаров, работ, услуг) и все ожидаемые выплаты за прямой труд и материалы, общепроизводственные, коммерческие и управленческие расходы сводятся в прогноз отчёта о движении денежных средств по основной деятельности (приложение П). В итоге рассчитывается сальдо денежных средств.
Анализируя полученные данные можно сказать, что в течение прогнозируемого периода предприятие не будет испытывать дефицит в денежных средствах, и ему не нужно будет искать дополнительные источники финансирования (например, краткосрочные кредиты банка). В связи с тем, что в летний период прогнозируется снижение объёмов реализации продукции, то и величина остатка денежных средств так же снизится, но это не принесёт особых трудностей предприятию.
Необходимо отметить, что на протяжении всего прогнозируемого периода значение НДС будет отрицательным. Это связано с тем, что сумма налогового обязательства, возникающего при реализации продукции, будет меньше суммы налогового кредита, возникающего при закупке материалов, так как на протяжении прогнозируемого периода предприятие собирается реализовать большие объёмы продукции на экспорт (при экспорте продукции ставка НДС равна нулю).
3.4 Обоснование рекомендаций направленных на максимизацию прибыли предприятия
Разработанный финансовый план предприятия позволяет сделать вывод о том, что:
предприятие не будет испытывать дефицит в денежных средствах, поскольку остаток денежных средств предприятия в течение планового периода не снижается ниже отметки в 17431,65 тыс.грн.
Соответственно предприятие получит возможность погасить часть краткосрочных кредитов банка для минимизации финансовых расходов на оплату процентов и, соответственно, повышение прибыли.
С целью расчета суммы денежных средств, которые могут быть направлены на погашение краткосрочных кредитов банка определим минимальный и максимальный остаток денежных средств на счету предприятия, необходимый для нормального обеспечения операционной деятельности предприятия с использованием модели Миллера-Ора [14, с. 259]. Согласно данной модели остатки денежных активов на предстоящий период определяются в следующих размерах:
а) минимальный остаток денежных активов принимается в размере половины их резерва в отчетном периоде (при условии их неотрицательного значения);
б) оптимальный остаток денежных активов (ДАопт) рассчитывается по формуле:
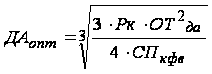 ,
где Отда – сумма максимального отклонения денежных активов от среднего;
Рк – средняя сумма расходов по обслуживанию одной операции с краткосрочными финансовыми вложениями;
СПкфв – ставка процента по краткосрочным финансовым вложениям в рассматриваемом периоде.
в) максимальный остаток денежных активов принимается в трехкратном размере от оптимального.
Соответственно оптимальный остаток денежных активов в планируемом периоде составит:
Средний остаток денежной наличности – 27635,17 тыс.грн.
Минимальный остаток денежных средств согласно финансовому плану (июль месяц) 17431,65 тыс.грн. Соответственно Отда=27635,17-17431,65=
= 10203,52 тыс.грн. Остаток денежных средств на конец периода не рассматривается поскольку он необходим для погашения налоговых задолженностей, расчетов с участниками и т.д.
Средняя сумма расходов по обслуживанию одной операции с краткосрочными финансовыми вложениями принимается на уровне затрат на открытие счет банком (80 грн.) Ставка процента по краткосрочным финансовым вложениям в рассматриваемом периоде принимается на уровне минимальной процентной ставки по депозитам до востребования - 5% годовых. Соответственно оптимальный остаток денежных активов, по модели Миллера-Ора, принимается на уровне:
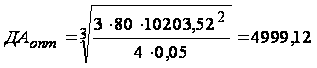 тыс.
грн.
Соответственно, максимальный остаток денежных активов на счетах предприятия, достаточный для обеспечения нормальной операционной деятельности предприятия, не должен превышать (4999,12*3) 14997,37 тыс.грн.
Поскольку средний остаток денежных активов предприятия в плановом периоде превышает максимальный остаток на (27635,17-14997,37) существует возможность высвобождения в плановом периоде в среднем до 12637,8 тыс.грн денежных средств с направлением их на возврат краткосрочного кредита банка, или инвестирования их в техническое перевооружение предприятия.
Используя же пессимистический подход, т.е. принимая в расчет не средний остаток денежных средств, а их минимальный остаток размер высвобождения денежных активов в плановом периоде составит (17431,65-14997,37) 2434,28 тыс.грн.
В случае направления данных денежных средств на погашение краткосрочных кредитов банка предприятие сможет снизить свои финансовые расходы на уплату процентов по кредитам в сумме (2434,28*10,28%) 250,24 тыс.грн. Где 10,28% - это средняя расчетная ставка процента по кредитам в отчетном периоде.
жесткий контроль за выполнением основных бюджетных пропорций и затрат со стороны бюджетного комитеты и ЦФО позволит снизить уровень запасов предприятия.
Согласно финансового плана (приложение Ж) уровень запасов достаточный для обеспечения нормальной операционной деятельности на начало планового периода составляет 6997,15 тыс.грн. на конец периода 6591,04 тыс.грн. Желаемый уровень запасов готовой продукции, согласно финансового плана составляет 4463,43 тыс.грн. на конец планового периода (приложение Е).
Принимая на уровне отчетного периода объем незавершенного производства и товарные запасы на складах предприятия снижение общего уровня запасов может составить (39897,58-132572) 92674,42 тыс.грн. Учитывая постепенное снижение сверхнормативных запасов предприятия планируется сокращение их уровня в плановом периоде на 27 млн. грн. т.е на 30% от возможного уровня. Снижение уровня запасов позволит высвободить предприятию дополнительно свыше 27 млн. грн. денежных средств. С учетом средней рентабельности активов предприятия в отчетном периоде снижение альтернативных затрат составит (27*3,83%) 1034,1 тыс.грн.
Использование же данных высвобожденных денежных средств позволит полностью погасить задолженность по краткосрочным кредитам банков.
Таким образом, совокупный эффект, от рекомендованных инструментов управления прибылью предприятия, направленных на ее максимизацию, позволит полностью погасить задолженность по краткосрочным кредитам банков и увеличить прибыль (за счет сокращения финансовых расходов на оплату процентов) на (17555,0*10,28%) 1804,654 тыс.грн. Вложение же высвобожденных средств в программы технического перевооружения предприятия позволит получить дополнительно ((27+2,4)*5,58%) 1,64 млн. грн. прибыли. Где 5,58% - это рентабельность использования собственного капитала предприятия в отчетном периоде.
В целом жесткое планирование финансовых результатов деятельности предприятия, с контролем выполнения данных планов, позволит предприятию отслеживать факторы оказывающие существенное влияние на прибыль предприятия и разрабатывать систему превентивных мероприятий направленных на реализацию резервов с целью ее максимизации. Высвобожденные денежные средства позволят снизить затраты предприятия, в финансовой сфере и могут быть инвестированы в техническое перевооружение предприятия с целью обеспечения его конкурентоспособности и дальнейшего увеличения прибыли.
Заключение
Проведеный анализ технико-экономических показателей показал некоторое ухудшение результатов хозяйственной деятельности ЗАО "Северодонецкое объединение Азот", которое произошло преимущественно за счет роста себестоимости товарной продукции в связи с ростом цен на энергоносители. Такой отрицательный сдвиг отразится и на финансовом состоянии предприятия. Финансовая политика предприятия направлена на решение кратковременных задач, с возможным отрицательным эффектом в будущем. Во многом это обусловливается некачественным финансовым планированием. Поэтому перед предприятием остро стоит проблема обеспечения обоснованности и согласованности решений, связанных с управлением финансовыми ресурсами.
Во многом, выявленные проблемы связаны с недостаточным качеством управления эффективностью деятельности предприятия и, в первую очередь, с некачественным финансовым планированием. Поэтому перед предприятием остро стоит проблема обеспечения обоснованности и согласованности решений, связанных с управлением эффективностью деятельности и финансовыми ресурсами.
В дипломной работе для повышения эффективности деятельности предприятия и качества управления экономической эффективностью предложено: внедрить в практику управления компанией системный методологический подход оценки экономической эффективности корпоративного управления на основе критерия защиты интересов собственников; построить систему мониторинга проблемных показателей с установлением критических значений.
Также в дипломной работе, на основе выявленных недостатков управления эффективностью деятельности предприятия, за счет неадекватного управления ресурсами предприятия и источниками их финансирования, приводящих к снижению результативности деятельности, предложено:
Внедрить систему бюджетирования, которая обеспечит процесс управления прибылью необходимой информацией.
Привести в соответствие объемы товароматериальных запасов в соответствие с объемами производства и реализации продукции.
Оптимизировать остатки денежных средств на счетах предприятия.
Оптимизировать процесс финансирования финансово-эксплуатационных потребностей предприятия.
Внедрение данных мероприятий позволит повысить эффективность управления прибыль предприятия посредством решения задачи минимизации издержек и, соответственно максимизации прибыли, за счет оптимизации имущественных пропорций. Данные задачи могут быть выполнены только в условиях жесткого контроля фактических результатов операций в рамках финансового плана. Таким образом, основной предпосылкой повышения эффективности системы управления прибылью предприятия является постановка на предприятии финансового планирования, для обеспечения процесса принятия управленческих решений информацией.
Разработанный финансовый план предприятия позволяет сделать вывод о том, что:
предприятие не будет испытывать дефицит в денежных средствах, поскольку остаток денежных средств предприятия в течение планового периода не снижается ниже отметки в 17431,65 тыс.грн.
жесткий контроль за выполнением основных бюджетных пропорций и затрат со стороны бюджетного комитеты и ЦФО позволит снизить уровень запасов предприятия.
Решение поставленных задач в плане максимизации прибыли предприятия позволит получить совокупный эффект, от рекомендованных инструментов управления прибылью предприятия, достаточный для полного погашения задолженности по краткосрочным кредитам банков и увеличить прибыль (за счет сокращения финансовых расходов на оплату процентов) на 1804,654 тыс.грн. Вложение же высвобожденных средств в программы технического перевооружения предприятия позволит получить дополнительно 1,64 млн. грн. прибыли.
В целом жесткое планирование финансовых результатов деятельности предприятия, с контролем выполнения данных планов, позволит предприятию отслеживать факторы оказывающие существенное влияние на прибыль предприятия и разрабатывать систему превентивных мероприятий направленных на реализацию резервов с целью ее максимизации. Высвобожденные денежные средства позволят снизить затраты предприятия, в финансовой сфере и могут быть инвестированы в техническое перевооружение предприятия с целью обеспечения его конкурентоспособности и дальнейшего увеличения прибыли.
СПИСОК ИСПОЛЬЗОВАННОЙ ЛИТЕРАТРЫ
Господарчій кодекс України.
Закон України "Про оподаткування прибутку підприємств" від 28 грудня 1997 р. // Урядовий кур'ер. — 1997. — 6 червня.
Національні положення (стандарти) бухгалтерського обліку.
Ансофф И. Новая корпоративная стратегия - Санкт-Петербург: «Питер», 1999. - 414 с.
Баканов Н.И., Шеремет А.Д. Теория анализа хозяйственной деятельности. - М.: Финансы и статистика, 1997.
Бандурин А.В. Деятельность корпораций – Москва, Буквица, 1999. - 600 с.
Великанов К.М., Власов В.Ф., Карандашова К.С. Экономика и организация производства в дипломных проектах: Учеб. пособие для вузов. — Изд. 3-е доп. и перераб. — Л.: Машиностроение, 1997.— 208 с.
Валитов Ш.М. Холдинг: Особенности организации и механизм функционирования – Казань, КФЭИ, 1996. - 112 с.
Ван Хорн Дж. К. Основы управления финансами / Пер. с англ. М.: Финансы и статистика, 1996.
Горфинкель В.Я. и др. Экономика предприятия: Учебник для вузов. — М.: ЮНИТИ, 2000. — 742 с.
Ефимова О.В. Финансовый анализ. - Москва: Бухгалтерский учет,1999. – 352 с.
Круглов М.И. Стратегическое управление компанией - Москва, Русская делова литература, 1998. - 768 с.
Лукасевич И.Я. Анализ финансовых операций. М: Финансы и статистика. 1998.
Покропивний С.Ф. Економіка підприємства: Підручник. — К.: КНЕУ, 2000. — 528 с.
Примак Т.О. Економіка підприємства: Навчальний посібник. — Е.: Вікар, 2001. — 178 с.
Рудык Н.Б., Семенкова Е.В. Рынок корпоративного контроля: слияния, жесткие поглощения и выкупы долговым финансированием. - М.: «Финансы и статистика», 2000. - 456 с.
Семь нот менеджмента А.Бочкарев, и др. – Москва, ЗАО «Журнал Эксперт», 1998 год-424 с..
Экономика предприятия: Учебник / Под ред. О.И. Волкова. — М.: Инфра — М, 1997.— 416 с.
Экономика предприятия: Учебник / Под общей редакцией проф., д.э.н. А. И. Руденко. — Минск, 1995.
Экономика и статистика фирмы: Учебник/ Под ред. Ильенковой С.Д. - М.: Финансы и статистика, 1996.
Багов В.П. «Методика оценки эффективности стратегии корпоративной системы по обобщенным характеристикам»/ Финансы 2000, №11, стр.59-61.
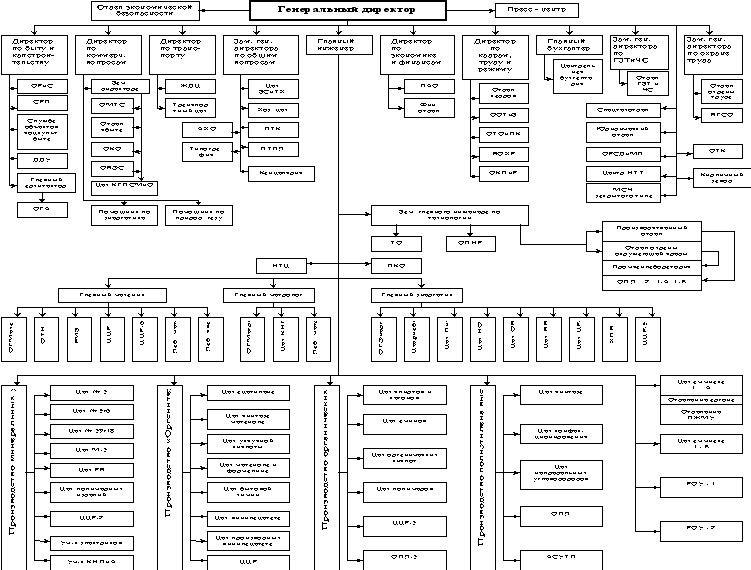
Приложение А
Приложение Б
Бюджет продаж на внутреннем рынке
| Наименование | Январь | Февраль | Март | Апрель | Май | Июнь | Июль | Август | Сентябрь | Октябрь | Ноябрь | Декабрь | Всего за год |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 | 13 | 14 |
|
Запланированные объёмы продаж на внутренний рынок, (тонн) |
|||||||||||||
| Аммиак | 2460,84 | 2460,84 | 2460,84 | 2494,83 | 2494,83 | 2494,83 | 1791,42 | 1791,42 | 1791,42 | 2484,52 | 2484,52 | 2484,52 |
27694,80 |
| Амселитра | 19669,25 | 19669,25 | 19669,25 | 16811,32 | 16811,32 | 16811,32 | 11095,47 | 11095,47 | 11095,47 | 14793,96 | 14793,96 | 14793,96 |
187109,99 |
| Дисперсия ПВА | 295,11 | 295,11 | 295,11 | 309,69 | 309,69 | 309,69 | 309,69 | 309,69 | 309,69 | 309,69 | 309,69 | 309,69 |
3672,53 |
| Карбамид | 5194,90 | 5194,90 | 5194,90 | 4471,26 | 4471,26 | 4471,26 | 4824,26 | 4824,26 | 4824,26 | 5347,86 | 5347,86 | 5347,86 |
59514,85 |
| Метанол | 8316,19 | 8316,19 | 8316,19 | 6194,36 | 6194,36 | 6194,36 | 8555,75 | 8555,75 | 8555,75 | 9069,10 | 9069,10 | 9069,10 |
96406,20 |
| Селитра калиевая | 74,68 | 74,68 | 74,68 | 158,15 | 158,15 | 158,15 | 158,15 | 158,15 | 158,15 | 158,15 | 158,15 | 158,15 |
1647,39 |
| Селитра натриевая | 601,17 | 601,17 | 601,17 | 288,58 | 288,58 | 288,58 | 288,56 | 288,56 | 288,56 | 288,56 | 288,56 | 288,56 |
4400,61 |
| Смола КФМТ-15 | 2758,67 | 2758,67 | 2758,67 | 2206,94 | 2206,94 | 2206,94 | 2206,94 | 2206,94 | 2206,94 | 2082,35 | 2082,35 | 2082,35 |
27764,70 |
| Соли углеаммония | 293,16 | 293,16 | 293,16 | 263,63 | 263,63 | 263,63 | 263,63 | 263,63 | 263,63 | 263,63 | 263,63 | 263,63 |
3252,13 |
| Уксусная кислота | 1941,06 | 1941,06 | 1941,06 | 1568,26 | 1568,26 | 1568,26 | 2168,45 | 2168,45 | 2168,45 | 1317,15 | 1317,15 | 1317,15 |
20984,76 |
| Формалин | 3320,55 | 3320,55 | 3320,55 | 2814,73 | 2814,73 | 2814,73 | 3723,16 | 3723,16 | 3723,16 | 2852,63 | 2852,63 | 2852,63 |
38133,22 |
|
Средняя цена за единицу реализованной продукции, (грн./тонну) |
|||||||||||||
| Аммиак | 740,00 | 740,00 | 749,07 | 749,07 | 764,05 | 779,33 | 794,92 | 786,00 | 786,00 | 786,00 | 786,00 | 786,00 |
770,54 |
| Амселитра | 466,00 | 466,00 | 474,02 | 483,50 | 493,17 | 503,03 | 513,09 | 423,60 | 490,00 | 542,40 | 542,00 | 542,40 |
494,93 |
| Дисперсия ПВА | 3 799,60 | 3 799,60 | 3 901,08 | 3 979,10 | 4 058,68 | 4 139,86 | 4 222,65 | 3 534,20 | 3 684,00 | 3 578,20 | 3 170,60 | 3 170,60 |
3 753,18 |
| Карбамид | 595,20 | 595,20 | 619,02 | 631,40 | 644,03 | 656,91 | 670,05 | 760,80 | 760,80 | 760,80 | 760,80 | 760,80 |
684,65 |
| Метанол | 1 092,00 | 1 092,00 | 1 136,12 | 1 158,84 | 1 182,02 | 1 205,66 | 1 229,77 | 1 150,00 | 1 150,00 | 1 150,00 | 1 150,00 | 1 150,00 |
1 153,87 |
| Селитра калиевая | 2 073,00 | 2 073,00 | 1 665,04 | 1 665,04 | 1 653,70 | 1 686,77 | 1 720,51 | 1 993,00 | 1 993,20 | 1 993,20 | 2 094,00 | 2 094,00 |
1 892,04 |
| Селитра натриевая | 906,00 | 906,00 | 868,00 | 868,00 | 868,00 | 885,36 | 903,07 | 912,00 | 912,00 | 1 014,00 | 1 116,00 | 1 116,00 |
939,54 |
| Смола КФМТ-15 | 1 257,60 | 1 257,60 | 1 282,75 | 1 334,24 | 1 360,92 | 1 388,14 | 1 415,91 | 1 131,00 | 1 131,00 | 1 161,00 | 1 183,50 | 1 183,50 |
1 257,26 |
| Соли углеаммония | 400,00 | 400,00 | 354,34 | 355,74 | 355,74 | 362,85 | 370,11 | 400,00 | 400,00 | 400,00 | 400,00 | 400,00 |
383,23 |
| Уксусная кислота | 1 887,60 | 1 887,60 | 1 925,35 | 2 003,14 | 2 043,20 | 2 084,07 | 2 125,75 | 1 852,80 | 1 864,40 | 1 852,90 | 1 852,80 | 1 852,80 |
1 936,03 |
| Формалин | 682,60 | 682,60 | 696,25 | 710,58 | 724,79 | 739,29 | 754,07 | 710,40 | 710,40 | 810,00 | 710,40 | 710,40 |
720,15 |
продолжение приложения Б
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 | 13 | 14 |
|
Запланированные объёмы реализации на внутренний рынок, (тыс.грн.) |
|||||||||||||
| Аммиак | 1 821,02 | 1 821,02 | 1 843,34 | 1 868,80 | 1 906,18 | 1 944,30 | 1 424,03 | 1 408,05 | 1 408,05 | 1 952,83 | 1 952,83 | 1 952,83 |
21 303,29 |
| Амселитра | 9 165,87 | 9 165,87 | 9 323,62 | 8 128,28 | 8 290,85 | 8 456,66 | 5 693,02 | 4 700,04 | 5 436,78 | 8 024,24 | 8 018,33 | 8 024,24 |
92 427,80 |
| Дисперсия ПВА | 1 121,28 | 1 121,28 | 1 151,23 | 1 232,29 | 1 256,93 | 1 282,07 | 1 307,71 | 1 094,51 | 1 140,90 | 1 108,13 | 981,90 | 981,90 |
13 780,14 |
| Карбамид | 3 092,00 | 3 092,00 | 3 215,75 | 2 823,16 | 2 879,62 | 2 937,21 | 3 232,48 | 3 670,29 | 3 670,29 | 4 068,65 | 4 068,65 | 4 068,65 |
40 818,78 |
| Метанол | 9 081,28 | 9 081,28 | 9 448,19 | 7 178,29 | 7 321,85 | 7 468,29 | 10 521,63 | 9 839,11 | 9 839,11 | 10 429,47 | 10 429,47 | 10 429,47 |
111 067,43 |
| Селитра калиевая | 154,81 | 154,81 | 124,35 | 263,33 | 261,53 | 266,76 | 272,10 | 315,19 | 315,22 | 315,22 | 331,17 | 331,17 |
3 105,66 |
| Селитра натриевая | 544,66 | 544,66 | 521,82 | 250,49 | 250,49 | 255,50 | 260,59 | 263,17 | 263,17 | 292,60 | 322,03 | 322,03 |
4 091,20 |
| Смола КФМТ-15 | 3 469,30 | 3 469,30 | 3 538,69 | 2 944,59 | 3 003,48 | 3 063,55 | 3 124,82 | 2 496,05 | 2 496,05 | 2 417,61 | 2 464,46 | 2 464,46 |
34 952,36 |
| Соли углеаммония | 117,26 | 117,26 | 103,88 | 93,78 | 93,78 | 95,66 | 97,57 | 105,45 | 105,45 | 105,45 | 105,45 | 105,45 |
1 246,46 |
| Уксусная кислота | 3 663,95 | 3 663,95 | 3 737,23 | 3 141,44 | 3 204,27 | 3 268,35 | 4 609,57 | 4 017,70 | 4 042,85 | 2 440,55 | 2 440,42 | 2 440,42 |
40 670,70 |
| Формалин | 2 266,61 | 2 266,61 | 2 311,94 | 2 000,09 | 2 040,09 | 2 080,90 | 2 807,54 | 2 644,94 | 2 644,94 | 2 310,63 | 2 026,51 | 2 026,51 |
27 427,28 |
|
Всего на внутренний рынок |
34 498,05 |
34 498,05 |
35 320,02 |
29 924,53 |
30 509,07 |
31 119,25 |
33 351,07 |
30 554,50 |
31 362,82 |
33 465,38 |
33 141,21 |
33 147,13 |
390 891,09 |
Приложение В
Бюджет продаж на экспорт
| Наименование | Январь | Февраль | Март | Апрель | Май | Июнь | Июль | Август | Сентябрь | Октябрь | Ноябрь | Декабрь | Всего за год |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 | 13 | 14 |
|
Запланированные объёмы реализации на экспорт, (тонны) |
|||||||||||||
| Аммиак | 22147,55 | 22147,55 | 22147,55 | 22453,46 | 22453,46 | 22453,46 | 16122,74 | 16122,74 | 16122,74 | 22360,64 | 22360,64 | 22360,64 |
249253,17 |
| Амселитра | 19669,25 | 19669,25 | 19669,25 | 16811,32 | 16811,32 | 22415,09 | 14793,96 | 14793,96 | 14793,96 | 19725,28 | 19725,28 | 19725,28 |
218603,19 |
| Дисперсия ПВА | 295,11 | 295,11 | 295,11 | 309,69 | 309,69 | 309,69 | 309,69 | 309,69 | 309,69 | 309,69 | 309,69 | 309,69 |
3672,53 |
| Карбамид | 20779,60 | 20779,60 | 20779,60 | 17885,05 | 17885,05 | 17885,05 | 21709,15 | 21709,15 | 21709,15 | 24065,39 | 24065,39 | 24065,39 |
253317,56 |
| Метанол | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 |
0,00 |
| Селитра калиевая | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 |
0,00 |
| Селитра натриевая | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 |
0,00 |
| Смола КФМТ-15 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 |
0,00 |
| Соли углеаммония | 195,44 | 195,44 | 195,44 | 175,75 | 175,75 | 175,75 | 175,75 | 175,75 | 175,75 | 175,75 | 175,75 | 175,75 |
2168,09 |
| Уксусная кислота | 6498,35 | 6498,35 | 6498,35 | 5250,25 | 5250,25 | 5250,25 | 7542,42 | 7542,42 | 7542,42 | 4581,39 | 4581,39 | 4581,39 |
71617,24 |
| Формалин | 184,47 | 184,47 | 184,47 | 156,37 | 156,37 | 156,37 | 206,84 | 206,84 | 206,84 | 158,47 | 158,47 | 158,47 |
2118,44 |
|
Средняя цена за единицу реализованной продукции, (грн./тонну) |
|||||||||||||
| Аммиак | 746,20 | 746,20 | 746,20 | 746,20 | 780,03 | 780,03 | 799,50 | 783,51 | 932,75 | 938,08 | 1 071,33 | 1 113,97 |
848,67 |
| Амселитра | 440,00 | 440,00 | 444,00 | 415,74 | 415,74 | 415,74 | 325,13 | 346,45 | 373,10 | 415,74 | 538,33 | 548,99 |
426,58 |
| Дисперсия ПВА | 3 779,60 | 3 779,60 | 3 855,19 | 3 932,30 | 4 010,94 | 4 091,16 | 4 172,98 | 3 534,20 | 3 684,00 | 3 578,20 | 3 170,60 | 3 170,60 |
3 729,95 |
| Карбамид | 495,69 | 522,34 | 586,30 | 698,23 | 591,63 | 575,64 | 644,93 | 698,23 | 687,57 | 719,55 | 772,85 | 794,17 |
648,93 |
| Метанол |
0,00 |
||||||||||||
| Селитра калиевая |
0,00 |
||||||||||||
| Селитра натриевая |
0,00 |
||||||||||||
| Смола КФМТ-15 |
0,00 |
||||||||||||
| Соли углеаммония | 400,00 | 400,00 | 354,34 | 347,92 | 355,74 | 362,85 | 370,11 | 400,00 | 400,00 | 400,00 | 400,00 | 400,00 |
382,58 |
| Уксусная кислота | 1 245,24 | 1 245,24 | 1 215,24 | 1 225,90 | 1 257,88 | 1 257,88 | 1 279,20 | 1 172,60 | 1 172,60 | 1 172,60 | 1 183,26 | 1 183,26 |
1 217,58 |
| Формалин | 682,99 | 682,99 | 696,65 | 710,58 | 724,79 | 739,29 | 754,08 | 710,40 | 710,40 | 810,00 | 710,40 | 710,40 |
720,25 |
продолжение приложения В
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 | 13 | 14 |
|
Запланированные объёмы реализации на экспорт, (тыс.грн.) |
|||||||||||||
| Аммиак | 16526,50 | 16526,50 | 16526,50 | 16754,77 | 17514,37 | 17514,37 | 12890,13 | 12632,33 | 15038,49 | 20976,06 | 23955,62 | 24909,08 |
211764,74 |
| Амселитра | 8654,47 | 8654,47 | 8733,14 | 6989,14 | 6989,14 | 9318,85 | 4809,96 | 5125,37 | 5519,63 | 8200,59 | 10618,71 | 10828,98 |
94442,44 |
| Дисперсия ПВА | 1115,38 | 1115,38 | 1137,69 | 1217,79 | 1242,15 | 1266,99 | 1292,33 | 1094,51 | 1140,90 | 1108,13 | 981,90 | 981,90 |
13695,05 |
| Карбамид | 10300,24 | 10854,02 | 12183,08 | 12487,88 | 10581,33 | 10295,35 | 14000,88 | 15157,98 | 14926,56 | 17316,25 | 18598,94 | 19112,01 |
165814,51 |
| Метанол | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 |
0,00 |
| Селитра калиевая | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 |
0,00 |
| Селитра натриевая | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 |
0,00 |
| Смола КФМТ-15 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 |
0,00 |
| Соли углеаммония | 78,18 | 78,18 | 69,25 | 61,15 | 62,52 | 63,77 | 65,05 | 70,30 | 70,30 | 70,30 | 70,30 | 70,30 |
829,60 |
| Уксусная кислота | 8092,00 | 8092,00 | 7897,05 | 6436,28 | 6604,19 | 6604,19 | 9648,27 | 8844,25 | 8844,25 | 5372,14 | 5420,98 | 5420,98 |
87276,57 |
| Формалин | 125,99 | 125,99 | 128,51 | 111,11 | 113,34 | 115,60 | 155,97 | 146,94 | 146,94 | 128,36 | 112,58 | 112,58 |
1523,91 |
| ВСЕГО | 44892,76 | 45446,53 | 46675,23 | 44058,13 | 43107,04 | 45179,13 | 42862,60 | 43071,67 | 45687,06 | 53171,84 | 59759,03 | 61435,83 |
575346,82 |
| Прочая продукция | 5500,00 | 5500,00 | 5500,00 | 3810,00 | 3810,00 | 3810,00 | 3733,33 | 3733,33 | 3733,33 | 2335,00 | 2335,00 | 2335,00 |
46134,99 |
|
Общий объём реализации |
84890,81 |
85444,59 |
87495,25 |
77792,65 |
77426,11 |
80108,38 |
79946,99 |
77359,50 |
80783,21 |
88972,22 |
95235,24 |
96917,96 |
1012372,91 |
Приложение Г
График поступления денежных средств от реализации продукции, тыс.грн.
|
Январь |
Февраль |
Март |
Апрель |
Май |
Июнь |
Июль |
Август |
Сентябрь |
Октябрь |
Ноябрь |
Декабрь |
Всего за год |
|
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 | 13 | 14 |
| На начало периода | 92561 | 107238,10 | 107832,17 | 110666,08 | 107933,80 | 107559,92 | 110383,60 | 112387,88 | 112664,02 | 115457,32 | 121783,76 | 128168,73 |
224603,14 |
| На конец периода | 107238,10 | 107832,17 | 110666,08 | 107933,80 | 107559,92 | 110383,60 | 112387,88 | 112664,02 | 115457,32 | 121783,76 | 128168,73 | 132042,14 | |
| Объём реализации текущего месяца | 84890,81 | 85444,59 | 87495,25 | 77792,65 | 77426,11 | 80108,38 | 79946,99 | 77359,50 | 80783,21 | 88972,22 | 95235,24 | 96917,96 |
1012372,91 |
| Приток денег от продаж в январе | 42445,40 | 25467,24 | 15280,35 |
83192,99 |
|||||||||
| Приток денег от продаж в феврале | 42722,29 | 25633,38 | 15380,03 |
83735,69 |
|||||||||
| Приток денег от продаж в марте | 43747,62 | 26248,57 | 15749,14 |
85745,34 |
|||||||||
| Приток денег от продаж в апреле | 38896,33 | 23337,80 | 14002,68 |
76236,80 |
|||||||||
| Приток денег от продаж в мае | 38713,05 | 23227,83 | 13936,70 |
75877,59 |
|||||||||
| Приток денег от продаж в июне | 40054,19 | 24032,51 | 14419,51 |
78506,21 |
|||||||||
| Приток денег от продаж в июле | 39973,50 | 23984,10 | 14390,46 |
78348,05 |
|||||||||
| Приток денег от продаж в августе | 38679,75 | 23207,85 | 13924,71 |
75812,31 |
|||||||||
| Приток денег от продаж в сентябре | 40391,60 | 24234,96 | 14540,98 |
79167,54 |
|||||||||
| Приток денег от продаж в октябре | 44486,11 | 26691,67 | 16015,00 |
87192,78 |
|||||||||
| Приток денег от продаж в ноябре | 47617,62 | 28570,57 |
76188,19 |
||||||||||
| Приток денег от продаж в декабре | 48458,98 |
48458,98 |
|||||||||||
| Сумма погашения дебиторской задолженности. | 27768,30 | 16660,98 |
44429,28 |
||||||||||
|
Всего денежных поступлений |
70213,70 |
84850,52 |
84661,35 |
80524,93 |
77800,00 |
77284,70 |
77942,71 |
77083,36 |
77989,91 |
82645,78 |
88850,26 |
93044,55 |
972891,77 |
Приложение Д
Бюджет расходов связанных с реализацией продукции, тыс.грн.
|
Наименование |
Январь |
Февраль |
Март |
Апрель |
Май |
Июнь |
Июль |
Август |
Сентябрь |
Октябрь |
Ноябрь |
Декабрь |
Всего за год |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 | 13 | 14 |
| Оплата труда продавцам, торговым агентам, работникам отдела сбыта, ОВЭС, ЖДЦ | 20,00 | 20,00 | 20,00 | 20,00 | 20,00 | 20,00 | 20,00 | 20,00 | 20,00 | 20,00 | 20,00 | 20,00 |
240,00 |
| Оплата услуг транспортно-экспедиторских, страховых и посредических организаций | 100,00 | 100,00 | 100,00 | 100,00 | 100,00 | 100,00 | 100,00 | 100,00 | 100,00 | 100,00 | 100,00 | 100,00 |
1 200,00 |
| Расходы при поставках продукции на экспорт | 83,33 | 83,33 | 83,33 | 83,33 | 83,33 | 83,33 | 83,33 | 83,33 | 83,33 | 83,33 | 83,33 | 83,33 |
1 000,00 |
| Реклама и предпродажная подготовка товаров, а так же расходы на участие в выставках, ярмарках | 50,00 | 50,00 | 50,00 | 50,00 | 50,00 | 50,00 | 50,00 | 50,00 | 50,00 | 50,00 | 50,00 | 50,00 |
600,00 |
| Прочие коммерческие расходы | 963,33 | 963,33 | 963,33 | 880,00 | 880,00 | 880,00 | 880,00 | 880,00 | 880,00 | 963,33 | 963,33 | 963,33 |
11 060,00 |
|
Всего к выплате |
1 216,67 |
1 216,67 |
1 216,67 |
1 133,33 |
1 133,33 |
1 133,33 |
1 133,33 |
1 133,33 |
1 133,33 |
1 216,67 |
1 216,67 |
1 216,67 |
14 100,00 |
Приложение Е
Бюджет производства
|
Наименование |
Январь |
Февраль |
Март |
Апрель |
Май |
Июнь |
Июль |
Август |
Сентябрь |
Октябрь |
Ноябрь |
Декабрь |
Всего за год |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 | 13 | 14 |
|
Запланированные объёмы продаж, (тонн) |
|||||||||||||
| Аммиак | 24608,39 | 24608,39 | 24608,39 | 24 948,29 | 24 948,29 | 24 948,29 | 17 914,16 | 17 914,16 | 17 914,16 | 24 845,15 | 24 845,15 | 24 845,15 |
276 948 |
| Амселитра | 39 338,49 | 39 338,49 | 39 338,49 | 33 622,64 | 33 622,64 | 33 622,64 | 22 190,94 | 22 190,94 | 22 190,94 | 29 587,92 | 29 587,92 | 29 587,92 |
374 220 |
| Дисперсия ПВА | 590,21 | 590,21 | 590,21 | 619,38 | 619,38 | 619,38 | 619,38 | 619,38 | 619,38 | 619,38 | 619,38 | 619,38 |
7 345 |
| Карбамид | 25 974,50 | 25 974,50 | 25 974,50 | 22 356,31 | 22 356,31 | 22 356,31 | 24 121,28 | 24 121,28 | 24 121,28 | 26 739,32 | 26 739,32 | 26 739,32 |
297 574 |
| Метанол | 8 316,19 | 8 316,19 | 8 316,19 | 6 194,36 | 6 194,36 | 6 194,36 | 8 555,75 | 8 555,75 | 8 555,75 | 9 069,10 | 9 069,10 | 9 069,10 |
96 406 |
| Селитра калиевая | 74,68 | 74,68 | 74,68 | 158,15 | 158,15 | 158,15 | 158,15 | 158,15 | 158,15 | 158,15 | 158,15 | 158,15 |
1 647 |
| Селитра натриевая | 601,17 | 601,17 | 601,17 | 288,58 | 288,58 | 288,58 | 288,56 | 288,56 | 288,56 | 288,56 | 288,56 | 288,56 |
4 401 |
| Смола КФМТ-15 | 2 758,67 | 2 758,67 | 2 758,67 | 2 206,94 | 2 206,94 | 2 206,94 | 2 206,94 | 2 206,94 | 2 206,94 | 2 082,35 | 2 082,35 | 2 082,35 |
27 765 |
| Соли углеаммония | 488,60 | 488,60 | 488,60 | 439,38 | 439,38 | 439,38 | 439,38 | 439,38 | 439,38 | 439,38 | 439,38 | 439,38 |
5 420 |
| Уксусная кислота | 8 439,41 | 8 439,41 | 8 439,41 | 6 818,51 | 6 818,51 | 6 818,51 | 9 428,03 | 9 428,03 | 9 428,03 | 5 726,74 | 5 726,74 | 5 726,74 |
91 238 |
| Формалин | 3 505,02 | 3 505,02 | 3 505,02 | 2 971,10 | 2 971,10 | 2 971,10 | 3 930,00 | 3 930,00 | 3 930,00 | 3 011,10 | 3 011,10 | 3 011,10 |
40 252 |
| Аммиак | 1 723 | 1 723 | 1 746 | 1 746 | 1 746 | 1 254 | 1 254 | 1 254 | 1 739 | 1 739 | 1 739 | 1 739 | |
| Амселитра | 2 754 | 2 754 | 2 354 | 2 354 | 2 354 | 1 553 | 1 553 | 1 553 | 2 071 | 2 071 | 2 071 | 2 071 | |
| Дисперсия ПВА | 41 | 41 | 43 | 43 | 43 | 43 | 43 | 43 | 43 | 43 | 43 | 43 | |
| Карбамид | 1 818 | 1 818 | 1 565 | 1 565 | 1 565 | 1 688 | 1 688 | 1 688 | 1 872 | 1 872 | 1 872 | 1 872 | |
| Метанол | 582 | 582 | 434 | 434 | 434 | 599 | 599 | 599 | 635 | 635 | 635 | 635 | |
| Селитра калиевая | 5 | 5 | 11 | 11 | 11 | 11 | 11 | 11 | 11 | 11 | 11 | 11 | |
| Селитра натриевая | 42 | 42 | 20 | 20 | 20 | 20 | 20 | 20 | 20 | 20 | 20 | 20 | |
| Смола КФМТ-15 | 193 | 193 | 154 | 154 | 154 | 154 | 154 | 154 | 146 | 146 | 146 | 146 | |
| Соли углеаммония | 34 | 34 | 31 | 31 | 31 | 31 | 31 | 31 | 31 | 31 | 31 | 31 | |
| Уксусная кислота | 591 | 591 | 477 | 477 | 477 | 660 | 660 | 660 | 401 | 401 | 401 | 401 | |
| Формалин | 245 | 245 | 208 | 208 | 208 | 275 | 275 | 275 | 211 | 211 | 211 | 211 | |
|
Запланированный запас продукции на начало периода, (тонн) |
|||||||||||||
| Аммиак | 1 723 | 1 723 | 1 723 | 1 746 | 1 746 | 1 746 | 1 254 | 1 254 | 1 254 | 1 739 | 1 739 | 1 739 | |
| Амселитра | 2 754 | 2 754 | 2 754 | 2 354 | 2 354 | 2 354 | 1 553 | 1 553 | 1 553 | 2 071 | 2 071 | 2 071 | |
| Дисперсия ПВА | 41 | 41 | 41 | 43 | 43 | 43 | 43 | 43 | 43 | 43 | 43 | 43 | |
| Карбамид | 1 818 | 1 818 | 1 818 | 1 565 | 1 565 | 1 565 | 1 688 | 1 688 | 1 688 | 1 872 | 1 872 | 1 872 | |
| Метанол | 582 | 582 | 582 | 434 | 434 | 434 | 599 | 599 | 599 | 635 | 635 | 635 | |
| Селитра калиевая | 5 | 5 | 5 | 11 | 11 | 11 | 11 | 11 | 11 | 11 | 11 | 11 | |
| Селитра натриевая | 42 | 42 | 42 | 20 | 20 | 20 | 20 | 20 | 20 | 20 | 20 | 20 | |
| Смола КФМТ-15 | 193 | 193 | 193 | 154 | 154 | 154 | 154 | 154 | 154 | 146 | 146 | 146 | |
| Соли углеаммония | 34 | 34 | 34 | 31 | 31 | 31 | 31 | 31 | 31 | 31 | 31 | 31 | |
| Уксусная кислота | 591 | 591 | 591 | 477 | 477 | 477 | 660 | 660 | 660 | 401 | 401 | 401 | |
| Формалин | 245 | 245 | 245 | 208 | 208 | 208 | 275 | 275 | 275 | 211 | 211 | 211 | |
|
Количество тонн продукции, подлежащих изготовлению |
|||||||||||||
| Аммиак | 24 608 | 24 608 | 24 632 | 24 948 | 24 948 | 24 456 | 17 914 | 17 914 | 18 399 | 24 845 | 24 845 | 24 845 |
276 965 |
| Амселитра | 39 338 | 39 338 | 38 938 | 33 623 | 33 623 | 32 822 | 22 191 | 22 191 | 22 709 | 29 588 | 29 588 | 29 588 |
373 537 |
| Дисперсия ПВА | 590 | 590 | 592 | 619 | 619 | 619 | 619 | 619 | 619 | 619 | 619 | 619 |
7 347 |
| Карбамид | 25 975 | 25 975 | 25 721 | 22 356 | 22 356 | 22 480 | 24 121 | 24 121 | 24 305 | 26 739 | 26 739 | 26 739 |
297 628 |
| Метанол | 8 316 | 8 316 | 8 168 | 6 194 | 6 194 | 6 360 | 8 556 | 8 556 | 8 592 | 9 069 | 9 069 | 9 069 |
96 459 |
| Селитра калиевая | 75 | 75 | 81 | 158 | 158 | 158 | 158 | 158 | 158 | 158 | 158 | 158 |
1 653 |
| Селитра натриевая | 601 | 601 | 579 | 289 | 289 | 289 | 289 | 289 | 289 | 289 | 289 | 289 |
4 379 |
| Смола КФМТ-15 | 2 759 | 2 759 | 2 720 | 2 207 | 2 207 | 2 207 | 2 207 | 2 207 | 2 198 | 2 082 | 2 082 | 2 082 |
27 717 |
| Соли углеаммония | 489 | 489 | 485 | 439 | 439 | 439 | 439 | 439 | 439 | 439 | 439 | 439 |
5 417 |
| Уксусная кислота | 8 439 | 8 439 | 8 326 | 6 819 | 6 819 | 7 001 | 9 428 | 9 428 | 9 169 | 5 727 | 5 727 | 5 727 |
91 048 |
| Формалин | 3 505 | 3 505 | 3 468 | 2 971 | 2 971 | 3 038 | 3 930 | 3 930 | 3 866 | 3 011 | 3 011 | 3 011 |
40 217 |
Приложение Ж
Бюджет прямых затрат на материалы
|
Наименование |
Январь |
Февраль |
Март |
Апрель |
Май |
Июнь |
Июль |
Август |
Сентябрь |
Октябрь |
Ноябрь |
Декабрь |
Всего за год |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 | 13 | 14 |
|
Запланированный объём производства (тонн) |
|||||||||||||
| Аммиак | 24 608 | 24 608 | 24 632 | 24 948 | 24 948 | 24 456 | 17 914 | 17 914 | 18 399 | 24 845 | 24 845 | 24 845 |
276 965 |
| Амселитра | 39 338 | 39 338 | 38 938 | 33 623 | 33 623 | 32 822 | 22 191 | 22 191 | 22 709 | 29 588 | 29 588 | 29 588 |
373 537 |
| Дисперсия ПВА | 590 | 590 | 592 | 619 | 619 | 619 | 619 | 619 | 619 | 619 | 619 | 619 |
7 347 |
| Карбамид | 25 975 | 25 975 | 25 721 | 22 356 | 22 356 | 22 480 | 24 121 | 24 121 | 24 305 | 26 739 | 26 739 | 26 739 |
297 628 |
| Метанол | 8 316 | 8 316 | 8 168 | 6 194 | 6 194 | 6 360 | 8 556 | 8 556 | 8 592 | 9 069 | 9 069 | 9 069 |
96 459 |
| Селитра калиевая | 75 | 75 | 81 | 158 | 158 | 158 | 158 | 158 | 158 | 158 | 158 | 158 |
1 653 |
| Селитра натриевая | 601 | 601 | 579 | 289 | 289 | 289 | 289 | 289 | 289 | 289 | 289 | 289 |
4 379 |
| Смола КФМТ-15 | 2 759 | 2 759 | 2 720 | 2 207 | 2 207 | 2 207 | 2 207 | 2 207 | 2 198 | 2 082 | 2 082 | 2 082 |
27 717 |
| Соли углеаммония | 489 | 489 | 485 | 439 | 439 | 439 | 439 | 439 | 439 | 439 | 439 | 439 |
5 417 |
| Уксусная кислота | 8 439 | 8 439 | 8 326 | 6 819 | 6 819 | 7 001 | 9 428 | 9 428 | 9 169 | 5 727 | 5 727 | 5 727 |
91 048 |
| Формалин | 3 505 | 3 505 | 3 468 | 2 971 | 2 971 | 3 038 | 3 930 | 3 930 | 3 866 | 3 011 | 3 011 | 3 011 |
40 217 |
|
Стоимость материалов на ед. продуцкции (грн.) |
|||||||||||||
| Аммиак | 376,07 | 376,07 | 376,07 | 381,71 | 381,71 | 381,71 | 387,44 | 387,44 | 387,44 | 393,25 | 393,25 | 393,25 |
4615,40 |
| Амселитра | 239,25 | 239,25 | 239,25 | 242,84 | 242,84 | 242,84 | 246,48 | 246,48 | 246,48 | 250,18 | 250,18 | 250,18 |
2936,25 |
| Дисперсия ПВА | 2208,77 | 2208,77 | 2208,77 | 2241,90 | 2254,95 | 2254,95 | 2105,12 | 2105,12 | 2105,12 | 2047,22 | 2047,22 | 2047,22 |
25835,13 |
| Карбамид | 308,71 | 308,71 | 308,71 | 313,34 | 313,34 | 313,34 | 318,04 | 318,04 | 318,04 | 322,81 | 322,81 | 322,81 |
3788,71 |
| Метанол | 545,97 | 545,97 | 545,97 | 554,16 | 554,16 | 554,16 | 562,47 | 562,47 | 562,47 | 570,91 | 570,91 | 570,91 |
6700,53 |
| Селитра калиевая | 980,97 | 980,97 | 980,97 | 995,68 | 995,68 | 995,68 | 1010,62 | 1010,62 | 1010,62 | 1025,78 | 1025,78 | 1025,78 |
12039,16 |
| Селитра натриевая | 576,59 | 576,59 | 576,59 | 585,24 | 585,24 | 585,24 | 594,02 | 594,02 | 594,02 | 602,93 | 602,93 | 602,93 |
7076,32 |
| Смола КФМТ-15 | 506,66 | 506,66 | 506,66 | 514,26 | 514,26 | 514,26 | 521,97 | 521,97 | 521,97 | 529,80 | 529,80 | 529,80 |
6218,09 |
| Соли углеаммония | 159,08 | 159,08 | 159,08 | 161,47 | 161,47 | 161,47 | 163,89 | 163,89 | 163,89 | 166,35 | 166,35 | 166,35 |
1952,34 |
| Уксусная кислота | 654,38 | 654,38 | 654,38 | 664,20 | 664,20 | 664,20 | 674,16 | 674,16 | 674,16 | 684,27 | 684,27 | 684,27 |
8031,02 |