Исследование уровня использования экономического потенциала организации
Как следует из таблицы, большая часть потерь рабочего времени в ООО «Лика», вызвана субъективными факторами: дополнительными отпусками с разрешения администрации, прогулами, простоями, что можно считать неиспользованными резервами увеличения фонда рабочего времени.
(492 + 197 + 656) * 7,8 + 9840 = 20330 ч
Недопущение их равнозначно высвобождению 11 работников (20330 : 1755).
Существенны на данном предприятии и непроизводительные затраты труда в связи с отклонениями от технологического процесса - 1640 ч.
Сокращение потерь рабочего времени, которые обусловлены причинами, зависящими от трудового коллектива, является резервом увеличения производства продукции, не требующим дополнительных инвестиций и позволяющим быстро получить отдачу. Чтобы подсчитать его, необходимо потери рабочего времени (ПРВ) по вине предприятия умножить на плановую среднечасовую выработку продукции:
ΔВП = ПРВ • ЧВ0 = (20330 + 1640) * 284,9 = 6259,2 тыс. руб. (3.10)
Потери рабочего времени не всегда приводят к уменьшению объёма производства товара, т. к. они могут быть компенсированы повышением интенсивности труда работников. Поэтому при анализе использования трудовых ресурсов большое значение придаётся изучению показателей производительности труда.
3.3 Анализ производительности труда
Производительность труда - один из важнейших качественных показателей работы организации, выражением эффективности затрат труда. Уровень производительности труда характеризуется соотношением объема производства и продаж товаров или выполненных работ и затрат рабочего времени.
Целью анализа производительности труда является выявление возможностей дальнейшего увеличения выпуска продукции за счет роста производительности труда, более рационального использования работающих и их рабочего времени.
Для оценки уровня интенсивности использования персонала применяется система обобщающих, частных и вспомогательных показателей производительности труда. Обобщающие показатели - среднегодовая, среднедневная и среднечасовая выработка продукции одним рабочим, а также среднегодовая выработка продукции на одного работника в стоимостном выражении.
Среднегодовую выработку продукции одним работником можно представить в виде произведения следующих факторов:
ГВппп = Уд *Д * П * ЧВ (3.11)
Расчет влияния данных факторов производится одним из способов детерминированного факторного анализа. На основании данных табл. 10 сделаем этот расчет, используя способ абсолютных разниц.
Таблица 10.
| Показатель | Значение показателя | Изменение (+, -) | |
| 2006 | 2007 | ||
| Среднегодовая численность персонала | 200 | 200 | - |
| в том числе рабочих | 160 | 164 | +4 |
| Удельный вес рабочих в общей численности работников (Уд) | 0,8 | 0,82 | +0,02 |
| Отработано дней одним рабочим за год (Д) | 225 | 215 | -10 |
| Отработано часов всеми рабочими, ч | 280 800 | 264 450 | -16 350 |
| Средняя продолжительность рабочего дня, ч (П) | 78 | 75 | -0,5 |
| Производство продукции в ценах базисного периода, тыс. руб. | 80 000 | 83 600 | +3600 |
|
Среднегодовая выработка одного работника, тыс. руб. (ГВ) |
400 | 418 | +18,0 |
| Выработка рабочего: | |||
| среднегодовая, тыс. руб. (ГВ) | 500 | 509,8 | +9,8 |
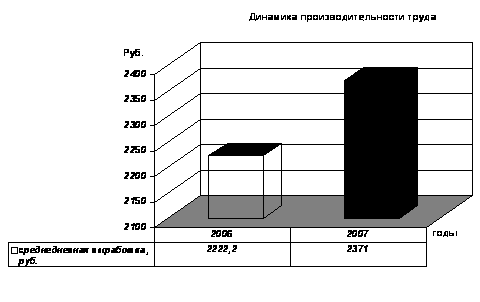
| среднедневная, руб. (ДВ1) | 2222,2 | 2371 | +148,8 |
| среднечасовая, руб. (ЧВ) | 284,9 | 316,13 | +31,23 |
Из данных табл. 10 видно, что среднегодовая выработка одного работника, занятого в основном производстве, увеличилась на 18 тыс. руб., или на 4,5%, в том числе за счет изменения:
а) удельного веса рабочих в общей численности персонала предприятия
Δ ГВУД = Δ Уд * Д0 * П0 * ЧВ0 = (+0,02) * 225 * 7,8 * 284,9 = +10 тыс. руб.;
б) количества отработанных дней одним рабочим за год
Δ ГВД = Уд1 * Δ Д * П0 • ЧВ0 = 0,82 * (-10) * 7,8 *284,9 = - 8,2 тыс. руб.;
в) продолжительности рабочего дня
Δ ГВП = Уд1 * Д1* Δ П* ЧВ0 = 0,82 * 215 * (-0,3) * 284,9 = -15,1 тыс. руб.;
г) среднечасовой выработки рабочих
Δ ГВЧВ = Уд1 * Д1* П1* Δ ЧВ = 0,82 *215 * 7,5 * 31,23 = +41,3 тыс. руб.
Аналогичным образом анализируется изменение среднегодовой выработки рабочего, которая зависит от количества отработанных дней одним рабочим за год, средней продолжительности рабочего дня и среднечасовой выработки:
ГВ' = Д * П * ЧВ (3.12)
Δ ГВ'Д = Δ Д * П0 • ЧВ0 = -10 * 7,8 *284,9 = - 22,2 тыс. руб.
Δ ГВ'П = Д1* Δ П* ЧВ0 = 215 * (-0,3) * 284,9 = -18,4 тыс. руб.;
Δ ГВ'ЧВ = Д1* П1* Δ ЧВ = 215 * 7,5 * 31,23 = +50,4 тыс. руб. .
Итого + 9,8 тыс. руб.
Таким образом, среднегодовая выработка рабочего ООО «Лика» за анализируемый период увеличилась на 9,8 тыс.руб.
Аналогичным образом рассчитывают влияние и других факторов с последующим обобщением результатов анализа (табл. 11)
Таблица 11.
Результаты факторного анализа
| Фактор | Δ ЧВХ | Δ ГВ'Х | Δ ГВ'ППП | Δ ВПХ |
| 1. Численность персонала | — | |||
| 2. Среднегодовая выработка 1 работника | +3600 | |||
| Итого | +3600 | |||
| 2.1. Удельный вес рабочих | +10,0 | +2000 | ||
| 2.2. Количество отработанных дней одним рабочим за год | -22,2 | -18,2 | -3640 | |
| 2.3. Продолжительность рабочего дня | -18,4 | -15,1 | -3020 | |
| 2.4. Изменение среднечасовой выработки рабочих | +50,4 | +41,3 | +8260 | |
| Итого | +9,8 | +18 | +3600 | |
| 2.4.1. Изменение технологии | +16,07 | +25,9 | +21,2 | +4240 |
| 2.4.2. Изменение структуры продукции | +11,00 | +17,7 | +14,57 | +2900 |
| 2.4.3. Непроизводительные затраты труда | -1,71 | -2,7 | -2,2 | -440 |
| 2.4.4. Модернизация оборудования | +5,87 | +9,5 | +78 | +1560 |
| Итого | +31,23 | +50,4 | +41,3 | +8260 |
На ООО «Лика» большие неиспользованные возможности роста уровня данных показателей связаны с целодневными, внутрисменными и непроизводительными потерями рабочего времени, что нужно учитывать при планировании и организации производства в будущем.
Динамика роста производительности труда показана на диаграмме:
3.4. Анализ эффективности использования персонала предприятия
Большое значение для оценки эффективности использования трудовых ресурсов на предприятии в условиях рыночной экономики имеет показатель рентабельности персонала – отношение прибыли к среднесписочной численности производственного (операционного) персонала:
RПП = (П : ЧПП) * 100 (3.13)
где RПП – рентабельность персонала;
П – прибыль от реализации продукции;
ЧПП – среднесписочная численность производственного персонала;
Факторную модель данного показателя можно представить следующим образом:
RПП = Rоб * Дрп * ГВ (3.14)
где Rоб – рентабельность оборота (продаж);
Дрп – доля реализованной продукции в общем объеме ее выпуска;
ГВ – среднегодовая выработка продукции 1 работником в текущих ценах.
Исходные данные для факторного анализа рентабельности персонала представлены в табл.12.
Таблица 12.
Данные для факторного анализа рентабельности персонала
| Показатель | Значение показателя | Изменение (+, -) | |
| 2006 | 2007 | ||
| Прибыль от реализации продукции, тыс. руб. | 46166 | 102498 | +56332 |
| Валовой объем производства продукции в текущих ценах отчетного года, тыс. руб. | 572661 | 717416 | +144755 |
| Выручка от реализации продукции, тыс. руб. | 563089 | 701605 | +138516 |
| Среднесписочная численность работников, чел. | 200 | 200 | |
| Рентабельность продаж, % | 8,2 | 14,61 | +6,41 |
| Удельный вес продаж в стоимости произведенной продукции | 0,983 | 0,978 | -0,005 |
| Среднегодовая выработка продукции одним работником (в текущих ценах), тыс. руб. | 2863,31 | 3587,08 | +723,78 |
| Прибыль на 1 работника, тыс. руб. | 230,83 | 512,49 | +281,74 |
Данная модель позволяет установить, насколько изменилась прибыль на одного работника за счет уровня рентабельности продаж, удельного веса выручки в общем объеме произведенной продукции и производительности труда.
Данные табл. 12 свидетельствуют о том, что прибыль на одного работника увеличилась на 281,74 тыс. руб., в том числе за счет изменения:
а) производительности труда
ΔRПП = ΔГВ *Дрп0 * Rоб0 (3.14)
ΔRПП = 723,78 * 0,983 * 8,2 /100 = +58,34 тыс. руб.
б) удельного веса реализованной продукции в общем ее выпуске
ΔRПП = ГВ1 * ΔДрп * Rоб0 (3.15)
ΔRПП = 3587,08 * (-0,005) * 8,2 : 100 = - 1,47 тыс. руб.
в) рентабельности продаж
ΔRПП = ГВ1 *ΔДрп * Rоб0 (3.16)
ΔRПП = 3587,08 * 0,978 *6,41 : 100 = +219,92 тыс. руб.
4. Обобщающие показатели использования экономического потенциала
Оценка экономической динамики позволяет выявить количественные характеристики деловой активности, показывающие как исследуемое предприятие выполняет «золотое правило экономики», требующее следующие оптимальные пропорции в соотношении темповых показателей:
ТП > ТV > Так > 100% (4.1)
где ТП – темп роста прибыли, %
ТV – темп роста выручки от продаж, %
Так – темп роста активов, %
Так = 121355 : 108731 * 100 = 112%
Первое неравенство означает, что экономический потенциал организации возрастает, т.е. масштабы его деятельности увеличиваются. Наращивание активов компании, увеличение ее размеров, как правило, является одной из основных целевых установок, формулируемых собственниками компании и ее управленческим персоналом в явной или неявной форме.
ТV = 701605 : 563089 * 100 = 125%
Второе неравенство указывает на то, что по сравнению с увеличением экономического потенциала объем реализации возрастает более высокими темпами, т.е. ресурсы коммерческой организации используются более эффективно, повышается отдача с каждого рубля, вложенного в компанию.
ТП = 102498 : 46166 * 100 = 220%
Из третьего неравенства видно, что прибыль возрастает опережающими темпами, что свидетельствует, как правило, об имевшемся в отчетном периоде относительном снижении издержек производства и обращения как результате действий, направленных на оптимизацию технологического процесса и взаимоотношений с контрагентами.
Таким образом, итоговое неравенство: 220% > 125% > 112% > 100%
Для комплексной оценки деятельности предприятия определим путем сопоставления экстенсивных и интенсивных факторов индекс экономического роста:
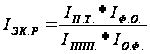
где IП.Т. – индекс производительности труда;
IФ.О. – индекс фондоотдачи;
IППП. – индекс численности;
IО.Ф. – индекс основных фондов.
IП.Т. = 418 : 400 = 1,045
IФ.О. = 4,34 : 3,84 = 1,13
IППП. = 200 : 168 = 1,19
IО.Ф. = 134125: 116040 = 1,156
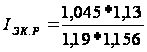 =
0,858
Так как полученное значение для ООО «Лика» IЭК.Р. < 1, то его рост происходил в основном за счет экстенсивных показателей.
Заключение
Анализ структуры основных средств ООО «Лика» позволяет судить о технической оснащенности и условиях производства. Он показывает, что наибольший удельный вес имеют машины и оборудование (56,41% на начало периода и 53,37% на конец). Изменение структуры в значительной части обусловлено приобретением земельного участка (7164 тыс.руб.).
Однако доля производственного инвентаря в общей структуре невелика (1,25% и 1,27% на начало и конец периода), но именно эта составляющая основных средств имеет наибольшую динамику (поступило на 1581тыс.руб., выбыло на 1331тыс.руб.) и темпы роста составили 117,3%.
Увеличение основных средств по отдельным элементам свидетельствует о правильной политике, проводимой в организации, направленной на техническое перевооружение.
Важной составляющей анализа трудовых ресурсов ООО «Лика» является изучение движения рабочей силы.
Общий оборот рабочей силы в ООО «Лика» можно считать нормальным, однако отрицательным моментом является увеличение оборота по выбытию (на 8%) и увеличение коэффициента текучести кадров (на 7%), как следствие, на эту же сумму уменьшился коэффициент постоянства кадров.
В ООО «Лика» большая часть потерь (20330 ч) вызвана субъективными факторами: дополнительными отпусками с разрешения администрации, прогулами, простоями, что можно считать неиспользованными резервами увеличения фонда рабочего времени и высвобождения 11 работников.
Существенны на данном предприятии и непроизводительные затраты труда в связи с отклонениями от технологического процесса - 1640 ч.
Сокращение потерь рабочего времени, которые обусловлены причинами, зависящими от трудового коллектива, является резервом увеличения производства продукции, не требующим дополнительных инвестиций и позволяющим быстро получить отдачу. В данном случае – это 6259,2 тыс. руб.
В заключение анализа можно предложить следующие мероприятия по обеспечению роста производительности труда и определить резервы повышения среднечасовой, среднедневной и среднегодовой выработки рабочих:
использование возможностей увеличения объема производства продукции за счет внедрения новых технологий, замены устаревшего оборудования;
сокращение затрат труда на производство продукции за счет механизации и автоматизации производства, совершенствования организации труда, повышения уровня интенсивности труда, уменьшения потерь рабочего времени и т.д.
Организации далеко не безразлично как отдельные группы основных средств влияют на конечные показатели ее деятельности. Их состояние и эффективное использование прямо влияет на конечные результаты финансово-хозяйственной деятельности организации, рациональное и эффективное использование основных средств позволяет повышать объемы производства без дополнительных капитальных вложений либо при минимальной их величине, обеспечивая тем самым большую прибыльность (рентабельность) деятельность организации в целом.
Изменение в уровне производительности труда в зависимости от структуры товарных групп и отдельных видов товаров не всегда оценивается однозначно. Производительность труда может снижаться при значительном удельном весе вновь осваиваемого товара или улучшении его качества. Чтобы добиться повышения качества, надёжности и конкурентоспособности товара, требуются дополнительные затраты средств и труда. Однако выигрыш от увеличения объёма продаж, более высоких цен, как правило, перекрывает проигрыш от снижения производительности труда. Поэтому взаимосвязь производительности труда, качества товаров, себестоимости, объема продаж и прибыли должна находиться в центре внимания аналитиков.
Литература
Басовский Л.Е., Басовская Е.Н. Комплексный экономический анализ хозяйственной деятельности. - М.: ИНФРА-М, 2004.
Бердникова Т.Б. Анализ и диагностика финансово-хозяйственной деятельности предприятия. - М.: Инфра-М, 2005.
Бороненкова С.А. Управленческий анализ. - М.: Финансы и статистика, 2003.
Ковалев В.В. Волкова О.Н. Анализ хозяйственной деятельности предприятия - М.: Проспект, 2005.
Ковалев В.В. Финансовый анализ: методы и процедуры. – М.: Финансы и Статистика. 2005.
Маркарьян Э.А., Герасименко Г.П., Маркарьян С.Э. Экономический анализ хозяйственной деятельности. – Ростов-на-Дону: Феникс, 2005.
Протасов В.Ф. Анализ деятельности предприятия (фирмы): производство, экономика, финансы, инвестиции, маркетинг. - М: Финансы и статистика, 2003.
Савицкая Г.В. Анализ хозяйственной деятельности предприятия. - М.: Инфра-М, 2009.
Стражев В.И. Анализ хозяйственной деятельности в промышленности. - Минск: Высшая школа, 2003.
Шадрина Г.В. Комплексный экономический анализ хозяйственной деятельности - М.: «Благовест-В», 2003.
Шеремет А.Д. Экономический анализ. - М.: Финансы и статистика, 2004.