Совершенствование системы оплаты труда (на примере ПРУП "Минский электротехнический завод имени В.И. Козлова)
Условиями применения сдельной оплаты труда являются:
наличие количественных показателей работы, которые непосредственно зависят от конкретного работника;
возможность точного учета объемов выполняемых работ;
наличие возможности у рабочих конкретного участка увеличить выработку или объем выполняемых работ;
необходимость на конкретном производственном участке стимулировать рабочих в дальнейшем увеличении выработки продукции или объемов выполняемых работ;
внедрение контроля за качеством выполненной работы, который бы способствовал устранению случаев оплаты бракованной и низкокачественной продукции по полным сдельным расценкам;
возможность технического нормирования труда.
Сдельную оплату труда не рекомендуется применять в том случае, если ее применение ведет к:
ухудшению качества продукции;
нарушению технологических режимов;
ухудшению обслуживания оборудования;
нарушению требований техники безопасности;
перерасходу сырья и материалов.
Сдельная форма оплаты труда подразделяется на системы: прямую сдельную, сдельно-премиальную, аккордную, косвенно-сдельную и сдельно-прогрессивную [10, с. 87].
При прямой сдельной системе оплаты труда заработок работнику начисляется по установленным расценкам за каждую единицу качественно произведенной продукции (выполненной работы).
Зр = Зч / Вч, или Зр = Зч tп, (1.1)
где Зч – часовая тарифная ставка, устанавливаемая в соответствии с разрядом выполняемой работы, р./ч;
Вч – часовая норма выработки данной продукции;
tп – норма времени на единицу продукции (работы), ч.
Сдельная расценка – это размер оплаты за выработку единицы продукции (изделия) или за выполнение определенной операции при сдельной системе оплаты.
Сдельные расценки устанавливаются на определенные работы исходя из тарифных ставок (окладов), соответствующих разрядов работ и норм выработки или норм времени на данные работы (ст. 88 Трудового Кодекса Республики Беларусь).
Фактически сдельный заработок рабочего по прямой сдельной оплате труда исчисляется путем суммирования произведений соответствующих сдельных расценок на фактическую выработку рабочего по каждому виду выполненных работ за расчетный период.
При коллективной сдельной системе оплаты труда применяются как индивидуальные расценки (пооперационные), так и коллективные (комплексные). Они рассчитываются в таком же порядке, что и сдельные расценки при индивидуальной оплате исходя из пооперационных либо комплексных (агрегатных) норм выработки (времени) [12, с. 143].
Индивидуальную сдельную расценку целесообразно устанавливать в том случае, если труд рабочих, выполняющих общее задание, строго разделен. В этом случае заработная плата каждого рабочего определяется исходя из расценки на выполняемую им работу и количества выпущенной с конвейера годной продукции.
При использовании коллективных сдельных расценок заработная плата рабочего зависит от выработки бригады, сложности работ, квалификации рабочих, количества отработанного каждым рабочим времени и принятого метода распределения коллективного заработка.
Основная задача распределения заработка заключается в том, чтобы правильно учесть вклад каждого работника в общие результаты работы.
Применяются два основных метода распределения коллективного заработка между членами бригады.
Первый метод заключается в том, что заработок распределяется между членами коллектива пропорционально тарифным ставкам и отработанному времени.
Математически расчет может быть представлен в следующей форме:
Рк Ч Пк + П
Зр = – Ч Ti Bi, (1.2)
е Тi Ч Вi
где Зр – заработная плата i-го рабочего при коллективной сдельной системе, р.;
Рк – коллективная сдельная расценка. р./шт.;
Пк – выработка бригады в штуках;
Тi – часовая тарифная ставка i-го рабочего, р./ч;
Вi – количество отработанных часов i-м рабочим;
П – поощрительные выплаты, р.
Рассмотренный способ исчисления заработка может учесть индивидуальный вклад каждого рабочего лишь в том случае, если выполненная им работа соответствует его квалификации, а производительность у всех примерно одинакова. Однако на практике так бывает далеко не всегда. Рабочие обладают разной производительностью труда, организационными навыками, физическим состоянием и т.д.
В связи с этим на предприятиях часто применяют метод распределения с использованием «условных» (расчетных) разрядов и коэффициентов участия. «Условные» разряды присваиваются, как правило, не всем рабочим, а только тем, которые, по мнению бригадира, работали лучше или хуже своих товарищей, имеющих равную с ними квалификацию. Присвоение «условного» разряда не означает переоценки квалификации рабочего, а предназначается только для того, чтобы точнее учесть вклад каждого.
В практике присвоение «условного» разряда при распределении всего заработка используется редко. Чаще он применяется при распределении части заработной платы, включающей сдельный приработок и коллективно – начисленную премию.
Одним из таких методов распределения коллективного заработка является «коэффициент трудового участия» (КТУ). Возможны различные варианты распределения коллективного заработка на основе «коэффициента трудового участия». Чаще всего применяется расчет заработной платы каждого рабочего по следующей формуле
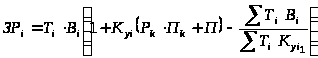 ,
(1.3)
где ЗРi – заработная плата i-го рабочего при коллективной сдельной системе, р.;
Рк – коллективная сдельная расценка, р./шт.;
Kyi – коэффициент трудового участия i-го рабочего.
Таким образом, при коллективной сдельной системе заработок каждого работника поставлен в зависимость от конечных результатов работы всей бригады, участка.
Коллективная сдельная система позволяет производительно использовать рабочее время, широко внедрять совмещение профессий, улучшает использование оборудования, способствует развитию у работников чувства взаимопомощи, способствует укреплению трудовой дисциплины. Кроме того создается коллективная ответственность за улучшение качества продукции.
С переходом на эту систему оплаты труда практически ликвидируется деление работ на «выгодные» и «невыгодные», так как каждый рабочий материально заинтересован в выполнении всей работы, порученной бригаде.
При сдельно-премиальной системе оплаты труда рабочему-сдельщику сверх заработка по прямым сдельным расценкам начисляется и выплачивается премия за выполнение и перевыполнение установленных конкретных показателей работы [12, с. 156].
Показатели и условия премирования индивидуально оплачиваемых рабочих, исходные базы и размеры поощрения по всем системам премирования должны быть взаимосогласованы так, чтобы их выполнение и перевыполнение обеспечивало решение задач, поставленных перед участками, выполнение задач участков обеспечивало выполнение заданий цехов, а цехов – предприятия в целом. Показатели и условия премирования, их исходные уровни определяются в соответствии с хозрасчетными показателями работы, установленными для данного участка, цеха и с учетом степени влияния рабочих на изменение этих показателей.
Премирование индивидуально оплачиваемых рабочих осуществляется в первую очередь за выполнение производственных (нормированных) заданий, установленных исходя из планов участков и цехов, рост производительности труда, улучшение качества продукции (работ), освоение новой техники и технологии, сбережение всех видов ресурсов. В качестве показателей премирования рабочих рекомендуются также:
рост производительности труда;
рост выработки продукции, снижение ее трудоемкости, выполнение заданных объемов работ с меньшей численностью в установленные сроки, высокоэффективное использование новой техники и прогрессивной технологии и др.;
улучшение качества продукции, работ: повышение удельного веса продукции высшей категории качества, уровень сдачи продукции с первого предъявления, отсутствие или снижение рекламаций от потребителей, снижение брака, выход годной продукции, отсутствие претензий к произведенной продукции (работам и услугам) и т.д.;
освоение новой техники и прогрессивной технологии: повышение коэффициента загрузки оборудования, сокращение затрат на его эксплуатацию, повышение коэффициента сменности работы новых типов машин, современного высокопроизводительного оборудования, сокращение сроков освоения прогрессивной технологии и др.;
снижение материальных затрат: экономия сырья, материалов, топливно-энергетических ресурсов, инструмента, запасных частей, уменьшение потерь, отходов и т.д.
Рабочих, занятых обслуживанием основного производства, рекомендуется премировать по показателям, непосредственно характеризующим улучшение качества их работы: обеспечение бесперебойной и ритмичной работы оборудования по выпуску продукции, улучшение коэффициента его использования, увеличение межремонтного периода эксплуатации и сокращение затрат на обслуживание и ремонт; бесперебойное обеспечение рабочих мест инструментом и оснасткой, транспортными средствами, энергией, топливом и т.д.
Премирование рабочих производится пофакторно (раздельно). Пофакторное премирование рабочих по отдельным показателям осуществляется исходя из величины эффекта, заложенного в плановых уровнях каждого из них. На основе величины эффекта определяются нормативы (размер) премирования по каждому показателю.
При пофакторном премировании требуется соблюдать соотношение, при котором сумма премии не должна превышать величину эффекта. При этом величина эффекта определяется на основе изменения уровня плановых показателей по сравнению с их плановыми уровнями в базисном периоде.
Премия рабочим максимальными размерами не должна ограничиваться. Показатели, условия и размеры премирования различных категорий рабочих определяются непосредственно на предприятиях с учетом конкретных производственных условий и задач, стоящих перед ними. Руководителям предприятий предоставляется право по согласованию с профсоюзным комитетом самостоятельно утверждать положение о премировании рабочих.
Применяемые на предприятиях стран с развитой рыночной экономикой формы и системы оплаты труда обладают некоторыми особенностями. Сдельные системы оплаты труда с некоторой степенью условности можно разбить на следующие группы:
прямая сдельная система;
дифференциальные системы;
сдельно-регрессивные системы;
эмпирические системы.
Прямая сдельная система применяется в двух разновидностях: в виде поштучной системы и в виде системы норм времени. Поштучная система применяется на работах, носящих не меняющийся, постоянно повторяющийся и ярко выраженный механический характер. Это операции, для которых измерителем служит количество выполненной работы. Система норм времени применима не только на вышеуказанных работах, но и на неповторяющихся работах с длительным производственным циклом. Сильный материальный стимул, с помощью которого эти системы, в особенности вторая, побуждает рабочего к повышению выработки, приводит к тому, что он не уделяет должного внимания качеству продукции и сохранности оборудования. Поэтому применять эти системы рекомендуется при работе на недорогом оборудовании.
Дифференциальные системы основаны на применении двух или нескольких тарифных ставок (расценок) в зависимости от уровня выполнения норм. Они предусматривают регрессивную зависимость заработков от выработки при выполнении норм до 100% и прямую пропорциональную или прогрессивную зависимость при выполнении норм на 100% и выше.
Сдельно-регрессивные системы построены таким образом, что начиная с определенного уровня выполнения нормы оплата производится по пониженной тарифной ставке, и, таким образом, обеспечивается снижение роста заработка по мере перевыполнения норм. Применяются эти системы при использовании для оплаты труда опытно-статистических норм.
Эмпирические системы заработной платы, как правило, предусматривают повременную оплату по пониженной тарифной ставке при условиях выполнения норм примерно 65 – 75%. С момента превышения указанного условия и вплоть до достижения уровня выполнения норм на 100% плата повышается в соответствии со специально разработанной (эмпирически подобранной) шкалой, предусматривающей определенный процент надбавки к исходной тарифной ставке. При достижении выполнения норм на 100% надбавка составляет 20%, а при выполнении норм свыше 100%, тарифная ставка повышается на постоянную величину за каждый процент перевыполнения норм.
Премии являются составной частью некоторых систем заработной платы, таких, как повременно-премиальная и сдельно-премиальная. Поощрение на предприятиях и в организациях осуществляется на основе положений о премировании различных категорий персонала, которые разрабатываются как в целом для организации, так и для отдельных её подразделений. Они утверждаются руководителем организации, могут согласовываться с профсоюзной организацией и включаться в коллективный договор, в подразделениях эти положения могут утверждаться их руководителями.
Наиболее распространёнными видами премирования являются:
премирование за основные результаты хозяйственной деятельности;
единовременное (разовое) премирование;
специальное премирование.
Премирование за основные результаты хозяйственной деятельности наиболее распространено, оно может быть индивидуальным и коллективным. Индивидуальное премирование применяют при выполнении отдельных видов работ, требующих особых навыков, умения использовать специальное оборудование, при необходимости достижения специфических показателей по профессиям, в условиях организации производства, где каждый работает независимо от других.
Коллективное премирование преследует цель создания заинтересованности в общих результатах работы подразделения или всего предприятия. При этом премию начисляют для всего персонала подразделения и распределяют её между работниками в соответствии с личным трудовым вкладом в общий результат (с учётом квалификации работника, отработанного времени, коэффициента трудового участия или на основе бальной оценки).
Премирование на основе разовых премий и вознаграждений (единовременное премирование) может быть как единственной формой вознаграждения, так и в дополнение к премированию за основные результаты хозяйственной деятельности. Единовременные премии и вознаграждения бывают индивидуальными (за трудовые достижения отдельного работника) и коллективными (по результатам деятельности подразделения или предприятия в целом).
Независимо от принятых форм и систем заработной платы используются следующие виды единовременных премий:
вознаграждение по итогам работы за год;
единовременные поощрения за выполнение особо важных заданий, срочных и непредвиденных работ;
премии по итогам смотров и конкурсов, за участие в выставках;
премии к праздничным и торжественным датам.
Исходя из конкретных задач производства, предприятия применяют единовременные премии и вознаграждения для стимулирования отдельных сторон деятельности, неординарных результатов труда, выполнение особо важных работ, таких, как содействие рационализации и изобретательству, освоение производственных мощностей, ввод в действие строящихся объектов и выпуск товаров улучшенного качества и др.
Специальные виды премирования используются для поощрения работников за экономию конкретных материальных ресурсов, создание и использование новой техники, выпуск товаров повышенного спроса, оказание платных услуг населению и другие достижения. Эти виды премирования применяются отдельно или же включаются в систему поощрения за основные результаты хозяйственной деятельности тех подразделений и категорий работников, от которых непосредственно зависят эти результаты деятельности.
Все виды премирования, применяемые на предприятии, должны быть согласованы между собой.
Любое положение о премировании должно содержать следующие основные элементы: показатели и условия премирования, круг премируемых работников, размеры премий (шкалы премирования), периодичность и сроки выплаты премий.
Показатели и условия премирования должны соответствовать задачам предприятия или его подразделений и реально зависеть от трудовых усилий персонала. При этом число показателей и условий премирования должно быть, как правило, не более трёх, чтобы не потерять связи между основными задачами данного производства и возможностью влиять на результаты деятельности конкретных работников системой премирования.
К основным показателям и условиям премирования относят:
рост производительности труда;
повышение качества продукции (работ, услуг);
снижение затрат на производство;
экономия трудовых, финансовых и материальных ресурсов;
степень использования производственных мощностей;
рост прибыли и др.
Размер премии дифференцируют в зависимости от величины средств, направляемых на премирование, достижения предельного значения показателя (100-процентное выполнение производственного задания, выпуск продукции в заданном ассортименте, отсутствие брака и рекламаций, выполнение работ и услуг к установленному сроку и др.), а также с учётом напряжённости установленных показателей премирования, исходя из их сравнения с заданием (с уровнем предшествующего периода, со средним достигнутым уровнем) и степени использования производственных мощностей, трудовых и материальных ресурсов.
Периодичность премирования и сроки выплаты премий определяют в зависимости от особенностей организации производства и труда, характера устанавливаемых показателей премирования, наличия бухгалтерского и оперативного учёта необходимых данных. Периодичность бывает ежемесячная, ежеквартальная, полугодовая, годовая.
Руководителей, специалистов и прочих служащих, основных и вспомогательных цехов премируют за увеличение объёма производства, рост прибыли, повышение качества продукции, рост производительности труда, снижение себестоимости, снижение трудоёмкости и материалоёмкости продукции, техническое перевооружение, реконструкцию предприятия, модернизацию действующего оборудования, выполнение программ социального развития коллектива, включая меры защиты от инфляционных процессов и др.
Премию начисляют в процентах к заработной плате по должностному окладу с учетом отработанного времени или в абсолютной сумме ежемесячно или в другие сроки с учетом специфики работы предприятия.
Таким образом, на современном промышленном предприятии могут применяться различные формы и системы оплаты труда. Основной задачей руководства предприятия является выбор наиболее эффективных форм и систем оплаты труда применительно к различным категориям и группам работников с целью повышения их заинтересованности в увеличении производительности труда, улучшении качества труда, совершенствовании своего профессионального уровня, что в конечном итоге ведет к достижению стратегических целей предприятия.
1.3 Планирование фонда заработной платы
Фонд заработной платы представляет собой сумму денежных средств, предназначенных для оплаты труда работников.
В состав фонда заработной платы включаются:
заработная плата за выполненную работу и отработанное время;
поощрительные выплаты;
выплаты компенсирующего характера, связанные с режимом работы и условиями труда;
оплата за неотработанное время;
отдельные выплаты социального характера.
Оплата за выполненную работу и отработанное время:
заработная плата, начисленная работникам по тарифным ставкам и окладам за отработанное время;
заработная плата, начисленная за выполненную работу работникам по сдельным расценкам и в процентах от выручки от реализации продукции (выполнения работ и оказания услуг);
стоимость продукции, выданной в порядке натуральной оплаты;
процентное или комиссионное вознаграждение;
суммы индексации заработной платы в связи с ростом цен;
оплата труда квалифицированных рабочих, руководителей, специалистов, привлекаемых для подготовки, переподготовки и повышения квалификации работников, для руководства практикой учащихся;
оплата труда за продукцию, признанную браком не по вине работника;
оплата услуг работников бухгалтерий за выполнение письменных поручений работников по перечислению страховых взносов из заработной платы;
суммы, начисленные за выполненную работу лицам, привлеченным для работы на предприятии, согласно специальным договорам с государственными организациями, как выданные непосредственно этим лицам, так и перечисленные госорганизациям;
выплата разницы в окладах работникам, трудоустроенным из других предприятий и организаций, с сохранением в течение определенного срока размеров должностного оклада по предыдущему месту работы;
выплата разницы между прежним заработком и заработком на новой работе в случае перевода работника на более низкооплачиваемую работу в связи с производственной травмой или заболеванием;
доплаты за совмещение профессий, расширение зон обслуживания, руководство бригадой, выполнение обязанностей отсутствующего работника;
оплата труда лиц, не состоящих в списочном составе работников предприятия, за выполнение работ по договорам гражданско-правового характера или работы по совместительству;
оплата труда лиц, принятых на работу по совместительству оплата труда работников несписочного состава, оплата услуг (гонорар) работников несписочного состава за переводы, консультации, чтение лекций, выступление по радио и телевидению и т.д.
Поощрительные выплаты:
надбавки (доплаты) за профессиональное мастерство, классность, звание, ученую степень, высокие достижения в труде и пр.;
ежемесячные или ежеквартальные вознаграждения (надбавки) за выслугу лет, стаж работы;
премии и вознаграждения, носящие регулярный или периодический характер независимо от источников их выплаты;
единовременные (разовые) премии независимо от источников их выплаты;
вознаграждение по итогам работы за год, годовое вознаграждение за выслугу лет (стаж работы);
материальная помощь, предоставленная всем или большинству работников;
материальная помощь при предоставлении ежегодного отпуска;
стоимость бесплатно выдаваемых работникам в качестве поощрения акций или льгот по приобретению акций;
другие единовременные поощрения, включая стоимость подарков.
Компенсационные выплаты, связанные с режимом работы и условиями труда:
доплаты за работу в неблагоприятных условиях, в зонах радиоактивного загрязнения;
доплаты за работу в ночное время.
доплаты работникам, постоянно занятым на подземных работах, доплаты за разъездной характер работы, доплаты за вахтовый метод работы;
оплата работника за дни отдыха (отгулы), предоставленные в связи с работой сверх нормальной продолжительности рабочего времени при вахтовом методе организации работ, при суммированном учете рабочего времени и в других случаях, установленных законодательством;
оплата работы в выходные и праздничные дни;
денежная компенсация за неиспользованный отпуск.
Оплата за неотработанное время:
оплата ежегодных основных и дополнительных отпусков; оплата дополнительно предоставленных по коллективному договору отпусков работникам;
оплата льготных часов подростков; оплата свободного дня в неделю матерям, воспитывающим троих детей и одиноким матерям, воспитывающим двоих детей;
оплата труда работников, привлекаемых к выполнению государственных или общественных обязанностей;
оплата, сохраняемая по месту основной работы за работниками, привлекаемыми на сельскохозяйственные и другие работы;
оплата учебных отпусков, предоставленных работникам, обучающимся в образовательных учреждениях;
оплата на период обучения работников, направленных на профессиональную подготовку, повышение квалификации или обучение вторым профессиям;
оплата специальных перерывов в работе;
оплата работникам-донорам за дни обследования, сдачи крови;
оплата отпусков по инициативе администрации; оплата простоев не по вине работника;
оплата за время вынужденного прогула;
другие выплаты.
Выплаты социального характера:
стоимость бесплатно предоставленных работникам питания и продуктов;
стоимость бесплатно предоставленных работникам товаров, услуг, средства на возмещение расходов работников по оплате жилья и др.
Существует три метода планирования фонда заработной платы (ФЗП), применяемых на промышленных предприятиях:
планирование фонда заработной платы по численности рабочих;
нормативный метод;
поэлементный метод.
При первом методе ФЗП определяется на основе численности работников, плановой и среднегодовой плановой заработной платы одного работника.
ФЗП = Чпл Ч ЗПСРпл, (1.4)
где Чпл – численность работников в плановом периоде, чел.;
ЗПСРпл – среднегодовая заработная плата одного работающего в плановом периоде, которая зависит от индекса изменения заработной платы в плановом периоде, р.
ЗПсрпл = ЗПСРфакт.Ч Iзп, (1.5)
где Iзп – индекс изменения заработной платы в плановом периоде.
Если Iзп больше единицы, то имеет место прирост заработной платы; если Iзп меньше единицы, то наблюдается снижение уровня заработной платы.
Индекс изменения заработной платы зависит от темпов роста производительности труда и темпов роста заработной платы на один процент роста производительности труда.
Размер увеличения заработной платы на один процент роста производительности труда устанавливается предприятием самостоятельно, исходя из существующих факторов, которые оказывают влияние на рост производительности труда в плановом периоде, а именно:
Если рост производительности труда обеспечивается в основном за счет увеличения интенсификации труда, т.е. его напряженности, то прирост заработной платы на один процент прироста производительности труда должен приближаться к единице.
Если прирост производительности труда обеспечивается в основном за счет внедрения новой техники, прогрессивной технологии, новых видов сырья и материалов, т.е. за счет технических факторов, то этот коэффициент должен приближаться к нулю.
Прирост заработной платы будет соответствовать.
D ЗП = D ПТ Ч С, (1.7)
где D ПТ – прирост производительности труда на предприятии;
С – коэффициент соотношения между темпами роста производительности труда и заработной платы.
Недостатком данного метода является то, что он заинтересовывает лишь предприятия с большой численностью работников.
Сущность нормативного метода заключается в том, что ФЗП зависит от конечных результатов работы предприятия и от норматива заработной платы на единицу конечного результата [23, с. 321].
Расчет фонда заработной платы при нормативном методе осуществляется в несколько этапов:
Определяется фактическая зарплатоемкость.
Нф = ФЗПф / ВПф, (1.8)
где ФЗПф – фонд заработной платы в базовом периоде, р.;
ВПф – объем выпуска продукции в базовом периоде, р.
Определяется плановый норматив заработной платы на рубль выпуска продукции путем умножения фактического норматива на плановое отношение индекса роста средней заработной платы (с учетом инфляционного фактора) к индексу производительности труда.
Нпл = Нф Ч Iзп / Iпт, (1.9)
где Iпт – индекс изменения производительности труда;
Нф – норматив, р./р.
Определяется плановый фонд заработной платы.
ФЗПпл = ВПпл Ч Нпл (1.0)
Поэлементный метод является методом прямого счета, при котором ФЗП плановый определяется как сумма элементов, из которых складывается часовой, дневной и годовой фонд заработной платы.
Исходными данными при планировании фонда заработной платы являются: при относительно небольшой номенклатуре продукции – планируемые объемы работ в натуральном измерении и расценки за единицу каждого вида продукции; при большой номенклатуре продукции или работ – показатель технологической трудоемкости производственной программы и средняя тарифная ставка совокупности работ по разрядам. Умножением натуральных объемов работ на соответствующие сдельные расценки (с последующим суммированием результатов расчетов по каждому виду работ и в целом по производственной программе) или умножением суммы технологической трудоемкости производственной программы в нормо-часах на среднюю тарифную ставку, соответствующую среднему разряду выполняемых работ, получают фонд прямой тарифной заработной платы основных рабочих-сдельщиков. В практике этот фонд называют фондом тарифной заработной платы.
Годовой фонд прямой сдельной (тарифной) заработной платы основных рабочих-сдельщиков определяется по формуле
З = N Ч﴾ТЧ
h﴿=
N(ТЧ
h +
Тh+… + ТЧ
h), (1.11)
где N – годовой объем выпуска деталей, шт.;
m – число операций технологического процесса обработки детали;
Т, Т,…, Т – трудоемкость обработки детали на первой, второй и последующих операциях, ч;
h, h,…, h- часовая тарифная ставка для работ, выполняемых на первой, второй и последующих операциях, р.
При определении такого фонда для рабочих-повременщиков их плановую численность умножают на фонд рабочего времени в плановом периоде и на тарифную ставку: если фонд рабочего времени подсчитан в часах-то на часовую ставку, а если в рабочих днях (сменах) – то на дневную. При оплате труда работников по месячным должностным окладам годовой фонд прямой заработной платы определяется умножением численности работников на 12 и на месячный должностной оклад за вычетом средней продолжительности отпусков.
Годовой фонд прямой повременной (тарифной) заработной платы основных рабочих-повременщиков определяется по формуле
З = FЧs (ТС + ТC +… + ТC), (1.12)
где F - эффективный годовой фонд рабочего времени одного рабочего, ч;
s – число рабочих смен в сутки;
Т, Т,…, Т – часовые тарифные ставки первого, второго и последующих разрядов, руб.;
С, С,…, С – явочное число рабочих в одну смену соответственно по разрядам работ, чел.
Фонд прямой заработной платы составляет основную часть планового фонда заработной платы рабочих. Далее рассчитывается часовой фонд заработной платы, в который включается оплата за фактически отработанное время, а также доплаты за работу в вечернюю и ночную смену, за руководство бригадой, за обучение учеников, прочие доплаты, связанные с выполнением трудовых функций в течение рабочего дня, и премии за выполнение установленных показателей.
Плановый дневной фонд заработной платы равен сумме часового ФЗП и доплат за часы, которые в течение рабочих дней не отрабатываются, но за которые по законодательству за работниками сохраняется ставка или средний заработок (доплаты подросткам в связи с сокращенным рабочим днем, сохранение заработка кормящим матерям, сохранение заработка за время выполнения государственных обязанностей и пр.).
Плановый годовой фонд заработной платы состоит из дневного ФЗП и планируемых доплат за дни, фактически не отрабатываемые, но за которые работникам сохраняется средний заработок или дневная тарифная ставка (средний заработок за время отпусков, оплата отпусков женщинам в связи с беременностью, выплаты за выслугу лет и другие, а также единовременные вознаграждения из фонда заработной платы).
Плановый фонд заработной платы руководителей, специалистов, служащих, непромышленного персонала рассчитывается исходя из их численности и должностных окладов, предусмотренных контрактами, индивидуальными и коллективными договорами, с учетом премий, доплат и надбавок.
Общий годовой плановый фонд заработной платы промышленно-производственного персонала определяется как сумма фондов заработной платы рабочих, руководящих работников, служащих, обслуживающего персонала. Вся сумма фонда включается в плановую себестоимость продукции, формирует цену продукции или работ.
На практике плановые фонды заработной платы детально рассчитываются по первичным подразделениям предприятия – цехам, участкам, переделам и т.п., затем сводятся в общий план по предприятию. Целесообразно избрать наиболее простой и достоверный вариант расчетов в зависимости от специфики каждого производственного подразделения. Так, в цехах, где выпускается однородная продукция, фонд прямой заработной платы производственных рабочих можно определять умножением натуральных плановых объемов продукции на установленную расценку за единицу. В цехах со значительной номенклатурой продукции сначала определяется нормированная трудоемкость производственной программы, а затем сумма всех нормо-часов умножается на среднюю тарифную ставку по разрядам выполняемых работ. Если оплата труда всех или части работников повременная, то прямая заработная плата рассчитывается умножением численности рабочих на фонд рабочего времени в часах или днях и на соответствующие тарифные (часовые или дневные) ставки. После определения тем или иным способом фонда прямой заработной платы рассчитываются все доплаты, входящие в часовые, дневные и годовые фонды.
Таким образом, поэлементный метод планирования ФЗП достаточно трудоемок; кроме того, в условиях инфляции детальные расчеты, сделанные задолго до начала планового периода, могут не соответствовать изменившейся экономической обстановке. Поэтому наряду с детальными расчетами на практике нередко применяются нормативный метод или метод планирования по численности рабочих. При планировании фонда зарплаты на месяц, как правило, используется поэлементный метод.
1.4 Регулирование заработной платы в условиях рынка
Изменение отношений между работодателем и наемными работниками в условиях образующегося рынка труда требует изменений функций государства в регулировании распределительных отношений. Главной задачей становится обеспечение расширенного воспроизводства рабочей силы, путем создания условий каждому работнику получать оплату в соответствии с количеством, качеством и результатами его труда.
Государственный механизм управления заработной платой предполагает обоснование и установление минимальной заработной платы путем принятия соответствующих законодательных актов. Так, 21 декабря 1991 г. был принят Закон Республики Беларусь «О минимальной заработной плате и государственных гарантиях в области оплаты труда». Согласно этому Закону (в настоящее время эти положения отражены в Трудовом Кодексе) минимальная заработная плата является основой всей политики государства в области оплаты труда и различных социальных выплат, это социальный норматив, определяющий минимально допустимый уровень денежных либо натуральных выплат работнику нанимателем за выполненную для него работу. Минимальный размер заработной платы следует рассматривать как исходный для установления размеров оплаты труда работников соответствующих уровней квалификаций [22, с. 217].
Государственное регулирование заработной платы осуществляется путем:
Периодического пересмотра минимальной заработной платы с учетом реальных условий воспроизводства рабочей силы в соответствии с ее стоимостью по мере роста эффективности общественного производства и соответствующего изменения потребностей работников.
Проведения правильной налоговой политики. С помощью установления размера ставок налогов государство косвенно воздействует на заработную плату. В настоящее время налоговая система подчинена цели обеспечения бездефицитности бюджета, что тормозит развитие рыночных отношений. У рабочих снижаются стимулы к труду, у предприятия – стимулы к развитию и расширению производства.
Установления конституционной основы колдоговорного регулирования заработной платы, то есть законодательно устанавливается, что размеры, формы, системы и другие вопросы оплаты труда, с учетом требований трудового законодательства, устанавливаются на основе коллективных договоров (соглашений).
Установления заработной платы в организациях и учреждениях, содержащихся за счет государственного бюджета.
Оказания государственной методологической помощи в вопросах оплаты труда.
Принятия законодательных актов, определяющих порядок корректировки размеров заработной платы работников.
Вопросы индексации заработной платы регулируются Законом «Об индексации доходов населения с учетом инфляции» от 21.12.1990 г. (в редакции от 16.06.2000 г.), постановлением Совета Министров Республики Беларусь от 26 февраля 1991 г. №70 (в редакции от 17.06.1999 г.), а также Инструкцией Минтруда и Минфина Республики Беларусь от 18 марта 1999 г. «О порядке индексации доходов населения в связи с ростом цен на потребительские товары и услуги» (с изменениями от 17.07.2000 г.).
Работникам предприятий и организаций, финансируемых за счет средств бюджета, возмещение потерь от инфляции осуществляется из бюджетных источников, а работникам сферы материального производства – за счет средств предприятий и организаций по основаниям, предусмотренным коллективными договорами (соглашениями).
Индексация заработной платы производится, если индекс роста потребительских цен, исчисленный нарастающим итогом с момента предыдущей индексации, превысит пяти процентный уровень.
Формы и системы оплаты труда, в том числе и премирование, а также размеры заработной платы и другие виды доходов работников устанавливаются предприятиями самостоятельно, с учетом конкретных условий их деятельности при заключении коллективных договоров (кроме случаев, когда в соответствии с законодательством применение республиканских тарифов является обязательным). При этом государственные тарифные ставки и оклады служат в качестве ориентиров для дифференциации оплаты труда в зависимости от профессии, квалификации работников, сложности и условий выполняемых ими работ. Это позволяет дифференцированно подходить к каждому работнику и коллективу, учитывать специфику производственных условий и стоящие задачи.
В качестве альтернативы административным методам регулирования оплаты труда вводится в практику система тарифных соглашений и коллективных договоров. Они должны заключаться на равноправной основе между полномочными представителями администрации предприятий и трудовыми коллективами [9, с. 5]. Коллективные договоры на уровне предприятий и организаций в условиях рынка должны стать основным инструментом регулирования оплаты труда. В них включаются следующие положения:
формы и системы заработной платы, применяемые на предприятии;
порядок применения и размеры надбавок и доплат, в том числе компенсационного характера, премий и других видов вознаграждения;
вопросы нормирования и интенсификации труда, тарификации работ и работников;
периодический пересмотр ставок и окладов, при необходимости форм и систем оплаты труда, а также средней заработной платы на основе реализации конкретных мероприятий по повышению эффективности производства.
Как промежуточный уровень между государством и предприятием (фирмой) в управлении заработной платой может выделяться регионально-отраслевой уровень. Здесь действуют коллективные договора (соглашения), заключенные между полномочными представителями объединений собственников (министерствами, комитетами) и отраслевыми, региональными организациями профсоюзов, представляющими интересы трудящихся. В отраслевых колдоговорах оговариваются особенности в оплате труда работников данной отрасли, минимальные тарифные ставки по основным профессионально-квалификационнным группам,