Совершенствование системы оплаты труда (на примере ПРУП "Минский электротехнический завод имени В.И. Козлова)
Сумма прибыли от реализации продукции в 2007 г. больше по отношению к прошлому году на 12392 млн. р. (30001–17609), или на 70,4%.
При сравнении суммы прибыли 2007 г. и условной, исчисленной исходя из объема и ассортимента продукции 2008 г., но при ценах и себестоимости продукции 2007 г., можно определить, насколько она изменилась за счет объема и структуры реализованной продукции:
DП (VРП, Уд) =19499–17609=1890 млн. р. (2.2)
Для определения влияния только объема продаж прибыль 2007 г. умножается на процент прироста по реализации продукции в оценке по себестоимости 2007 г. или в натурально-условном исчислении. Процент прироста по реализации продукции составил 10,7% (217872:196752·100–100).
DПVРП=17609Ч10,7/100=1884 млн. р. (2.3)
Таким образом, увеличение объема продаж в натуральном выражении на 10,7% привело к увеличению прибыли на 1884 млн. р. На основании этого можно сделать вывод о реализации рентабельной продукции.
Для определения влияния структурного фактора из первого результата нужно вычесть второй:
DПУд=1890–1884=6 млн. р. (2.4)
Полученный результат свидетельствует о том, что на долю реализации низкорентабельной или убыточной продукции приходится минимальная часть в общем объеме реализации. Влияние изменения полной себестоимости на сумму прибыли устанавливается сравнением суммы затрат 2008 г. с затратами 2007 г., пересчитанными на объем продаж 2008 г.:
DПС=175124–216586=-41462 млн. р. (2.5)
Увеличение себестоимости реализованной продукции отрицательно сказалось на размере полученной прибыли. За счет данного фактора прибыль от реализации продукции уменьшилась на 41462 млн. р.
Изменение суммы прибыли за счет отпускных цен на продукцию определяется сопоставлением выручки за 2008 г. с условной, которую бы предприятие получило за фактический объем реализации продукции при ценах 2007 г.:
DПц=246587–194623=51964 млн. р. (2.6)
Исходя из полученного результата следует, что значительное влияние на увеличение полученной прибыли от реализации продукции оказал рост цен. За счет этого фактора прибыль от реализации продукции увеличилась на 51964 млн. р. Главным противодействующим фактором явилось увеличение себестоимости реализованной продукции. Это содействовало снижению прибыли от реализации продукции на 41462 млн. р.
Обобщение влияния факторов на прибыль о реализации отчетного периода показано в таблице 2.9.
Таблица 2.9 – Факторы, повлиявшие на динамику прибыли от реализации
| Показатели | Сумма, млн. р. | В % к изменению прибыли |
|
Изменение прибыли от реализации в том числе за счет: |
+12 392 |
100 |
| – изменение натурального объема продаж | +1 884 | +15,2 |
| – структуры реализованной продукции | +6 | +0,05 |
| – роста цен | +51 924 | +419,0 |
| – роста себестоимости | – 41 462 | -334,6 |
| Итого факторы, уменьшающие прибыль | – 41 462 | -334,6 |
| Итого факторы, увеличивающие прибыль | +51 924 | +419,0 |
| Общее влияние факторов (стр. 2 + стр. 3) | +12 392 | 100 |
Таким образом, решающим фактором увеличения прибыли от реализации в 2008 г. по сравнению с 2007 г. стал рост цен и реализация более рентабельной продукции. Некоторое положительное влияние на рост прибыли оказало увеличение натуральных объемов продаж. Главным фактором снижения прибыли стало увеличение себестоимости. Основные факторы, повлиявшие на увеличение прибыли представлены на рисунке 2.4.
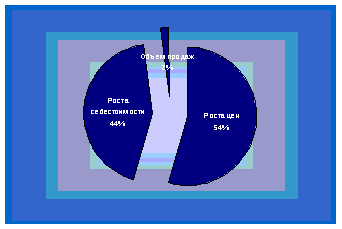
Рисунок 2.4 – Факторы повлиявшие на динамику прибыли от реализации ПРУП «МЭТЗ им. В.И. Козлова»
Рентабельность продукции (отношение прибыли от реализации продукции к ее полной себестоимости) в 2008 г. составила 13,9% против 11,1% в 2007 г. При этом бульшим показателем рентабельности характеризуются виды продукции, использование производственной мощности по которым находится на относительно высоком уровне и постоянные издержки на единицу продукции невелики – силовые трансформаторы, комплектные трансформаторные подстанции, и пр. Ниже среднего уровня рентабельность товаров народного потребления, трансформаторов малой мощности, электрорадиаторов и пр.
Основными направлениями деятельности предприятия по увеличению прибыли и рентабельности являются внедрение прогрессивных технологических процессов и оборудования, позволяющих снизить себестоимость продукции; поиск новых поставщиков комплектующих и материалов, обеспечивающих лучше качество и минимальные цены; увеличение степени использования производственных мощностей; ликвидация потерь рабочего времени и потерь времени работы оборудования; создание и укомплектование оборудованием новых рабочих мест. Эти мероприятия будут способствовать увеличению объема реализации продукции. Изменение структуры продукции в пользу увеличения удельного веса высокорентабельных изделий в настоящее время не представляется возможным, однако при условии осуществления вышеуказанных мероприятий завод сможет в определенной степени перераспределить свои мощности.
Минский электротехнический завод является производственным республиканским предприятием. Его приватизация в ближайшее время не планируется. Налоговые льготы заводу не предоставляются.
2.3 Анализ и организация оплаты труда на предприятии
С февраля 1993 г. для оплаты труда на заводе внедрена Единая тарифная сетка работников Республики Беларусь (ЕТС). Основой для ее ввода явился коллективный договор завода на 1993 г. В нем определено, что критерием для определения тарифных ставок рабочих-сдельщиков и повременщиков, должностных окладов служащих является Единая тарифная сетка (ЕТС) работников Республики Беларусь в части сохранения межразрядных коэффициентов, а тарифная ставка первого разряда устанавливается предприятием самостоятельно.
Применение на заводе ЕТС обеспечивает дифференциацию минимальной оплаты труда в зависимости от следующих критериев:
Содержания труда, характера и сложности выполняемых функций у разных категорий работающих и должностей рабочих, технических исполнителей, специалистов, руководителей производственных подразделений (междолжностная дифференциация). Каждая из перечисленных категорий работников имеет свой, отличный от других, диапазон тарифных коэффициентов, а, следовательно, и свой уровень оплаты труда.
Сложности труда (квалификации) – в пределах одной профессии, должности (внутридолжностная дифференциация). Единая тарифная сетка представляет возможность устанавливать три уровня величины тарифных коэффициентов по каждой категории служащих. В качестве базы для определения тарифного коэффициента на заводе принят его средний уровень по должности. Далее, используя такие критерии, как характер работ и их сложность, разнообразие и комплектность работ, самостоятельность их выполнения, масштабность руководства (уровень управления, дополнительная ответственность) устанавливается тарифный разряд, а, следовательно, и уровень минимальной заработной платы конкретному работнику.
Коллективный договор завода оговаривает все главные вопросы организации и оплаты труда, в том числе минимальную заработную плату на заводе, порядок установления доплат и надбавок.
Согласно коллективному договору повышение заработной платы всех категорий работников может быть обеспечено:
в меру роста объема производства в сопоставимых ценах;
в случае повышения цен на товары народного потребления в размерах, обусловленных законодательством.
Тарификация работ на предприятии производится на основе квалификационных характеристик и примеров работ по профессиям, предусмотренным в ЕТКС.
Разряд работ устанавливает технолог, разработавший данный технологический процесс, или нормировщик, с последующим утверждением соответственно главным технологом и начальником отдела организации труда и заработной платы, а также руководителем предприятия. Квалификационная комиссия предприятия присваивает разряд рабочему после приобретения им необходимого практического навыка и изучения теоретических вопросов.
Для анализа правильности установленных разрядов, качества нормирования труда, а также для определения среднего уровня сложности работ и квалификации рабочих на участке, в цехе и на предприятии периодически определяется средний разряд работ и рабочих. Сравнение среднего разряда работ со средним разрядом рабочих, выполняющих эти работы, дает возможность судить о том, насколько правильно подобраны и расстановлены рабочие по участкам, цехам, правильно ли ведется тарификация и планируется заработная плата.
На предприятии применяются сдельно-премиальная и повременно-премиальная системы оплаты труда рабочих. Использование той или иной системы оплаты труда зависит от конкретных условий производства. В каждом конкретном случае при выборе системы оплаты применяется та, которая в наибольшей степени соответствует организационно-техническим условиям производства и тем самым способствует улучшению результатов трудовой деятельности.
Сдельно-премиальной системой оплаты труда охвачено 843 рабочих (в 2008 г.). При сдельной оплате труда мерой является выработанная рабочим продукция (выполненный объем работы). При ней заработок рабочему начисляется за каждую единицу продукции или выполненного объема работ по сдельным расценкам, которые рассчитываются, исходя из тарифных ставок, соответствующих разряду данного вида работ и установленной нормы времени (выработки).
В целях повышения заинтересованности работников в выполнении плановых показателей работы бригады, участка, цеха, а также в повышении качественных показателей работы, предусмотрено премирование рабочих.
Часть премии выплачивается при условии выполнения плановых заданий, часть – за достижение установленных показателей качества продукции (работ). Примером может служить система показателей поощрения рабочих-сдельщиков инструментального цеха №11, приведенная в таблице 2.10 [13, с. 9].
На рабочих местах, где выпуск продукции зависит только от результатов труда конкретного работника, применяется индивидуальная сдельно-премиальная система оплаты труда (намотка катушек силовых трансформаторов и трансформаторов малой мощности).
Таблица 2.10 – Показатели премирования рабочих-сдельщиков инструментального цеха №11
|
Наименование профессии |
Категория | Общий размер премии, % | Премия за выполнение месячного задания на 100%, % | Премия за достижение базового процента сдачи продукции с первого предъявления, % | Снижение размера премии за кажд. процент ниже базового процента сдачи продукции с первого предъявления, % | Баз. процент сдачи продукции с первого предъявления |
| Доводчик-притирщик | 1 | 4 | 1 | 3 | 2 | 100 |
| Испытатель электрических машин | 1 | 5 | 2 | 3 | 2 | 97 |
| Лудильщик горячим способом | 1 | 4 | 1 | 3 | 2 | 97 |
| Маркировщик деталей и проборов | 1 | 15 | 4 | 11 | 3 | 97 |
| Навивщик магнитопроводов | 1 | 18 | 5 | 13 | 9 | 100 |
| Намотчик катушек | 1 | 12 | 3 | 9 | 3 | 97 |
| Намотчик обмоток трансформаторов | 1 | 40 | 15 | 25 | 6 | 97 |
| Паяльщик | 1 | 4 | 1 | 3 | 2 | 97 |
| Пропитчик электротехнических изделий | 1 | 25 | 6 | 19 | 6 | 97 |
| Резчик изделий | 1 | 18 | 5 | 13 | 9 | 100 |
| Резчик металла на ножницах и прессах | 1 | 32 | 7 | 25 | 8 | 97 |
| Сборщик сердечников трансформаторов | 1 | 48 | 17 | 31 | 8 | 97 |
| Сборщик трансформаторов №4 | 1 | 30 | 7 | 23 | 7 | 97 |
| Сборщик трансформаторов (ОМП, ОМГ) | 1 | 30 | 13 | 17 | 4 | 97 |
| Сборщик трансформаторов (ДРЛ, ДНАТ) | 1 | 14 | 4 | 16 | 5 | 97 |
| Сборщик трансформаторов №5 | 1 | 20 | 4 | 16 | 5 | 97 |
| Сборщик трансформаторов | 1 | 4 | 1 | 3 | 2 | 97 |
| Сборщик электрических машин и аппаратов | 1 | 4 | 1 | 3 | 2 | 97 |
| Сборщик электрических машин и аппаратов (РЛНД) | 1 | 12 | 3 | 9 | 3 | 97 |
| Сварщик на машинах контактной сварки | 1 | 33 | 8 | 25 | 9 | 97 |
| Слесарь механосборочных работ | 1 | 20 | 4 | 16 | 5 | 97 |
| Слесарь механосборочных работ (парта) | 1 | 4 | 1 | 3 | 2 | 97 |
| Термист | 1 | 18 | 5 | 13 | 9 | 100 |
| Укладчик-упаковщик (дерево) | 1 | 15 | 4 | 11 | 3 | 98 |
| Укладчик-упаковщик (мягкие упаковки) | 1 | 9 | 2 | 7 | 3 | 98 |
| Чистильщик металла, отливок, изделий и деталей | 1 | 20 | 4 | 16 | 5 | 97 |
| Штамповщик | 1 | 33 | 8 | 25 | 9 | 97 |
Сдельно-премиальная система оплаты труда применяется в цехах основного производства на рабочих местах, где имеются количественные показатели выработки, правильно отражающие затраты труда и возможность применения их с достаточной точностью, существует необходимость и созданы реальные условия увеличения выпуска продукции (объема выполненных работ) по сравнению с установленными нормативами. Это конвейера по сборке готовой продукции (силовых масляных трансформаторов, комплектных трансформаторных подстанций, трансформаторов малой мощности, автоматические линии по изготовлению магнитопроводов). Оплата труда в этих случаях производится по конечному результату (выпуску готовой продукции и сдаче ее ОТК) на единый наряд. Заработная плата между рабочими распределяется пропорционально отработанному времени с учетом коэффициента трудового участия.
Повременно-премиальной системой оплаты труда охвачено 1127 рабочих (в 2008 г.). При повременной оплате труда мерой труда выступает отработанное время, а заработок рабочего начисляется в соответствии с его тарифной ставкой (исходя из присвоенного квалификационного разряда) или окладом за фактически отработанное время.
Для повышения заинтересованности рабочих-повременщиков в выполнении установленного объема работ, стимулирования качественных показателей работы действует система премирования. Размер премии предусмотрен от десяти процентов до 15% в зависимости от профессии.
Эффективное действие повременно-премиальной системы оплаты труда обеспечивается правильной тарификацией работ, выполняемых повременщиками и самих рабочих, использованием обоснованных норм обслуживания, нормативов численности и нормированных заданий, а также учетом показателей работы повременщиков для обоснованной выплаты премии.
Повременно-премиальная оплата применяется в цехах вспомогательного производства, где экономически нецелесообразно детально нормировать труд (рабочие ремонтных служб завода, инструментального производства), на гальваническом участке, где выработка определяется принятым технологическим решением и предъявляются высокие требования к качеству продукции. В ремонтных службах завода успешно применяется бригадная форма организации и оплаты труда, где предусмотрена доплата за работу с меньшей численностью.
Для рабочих-повременщиков основного производства используются следующие показатели премирования: премии за выполнение месячного задания, премии, стимулирующие качество выпускаемой продукции (премии за выполнение установленного процента сдачи продукции с первого предъявления), премии за своевременное и качественное выполнение функциональных обязанностей. Для рабочих, занятых обслуживанием основного производства, применяются показатели премирования, непосредственно характеризующие качество их работы обеспечение бесперебойной и ритмичной работы оборудования, увеличение межремонтного периода эксплуатации и сокращение затрат на обслуживание и ремонт, бесперебойное обеспечение рабочих мест инструментом и оснасткой, транспортными средствами, энергией, топливом.
На предприятии широко распространены коллективные (как для рабочих-сдельщиков, так и для рабочих-повременщиков) формы организации и оплаты труда. Они положительно воздействуют на результаты производства в условиях, когда эффективность труда в значительной мере определяется результатами труда коллектива в целом, а не индивидуальным трудом отдельного рабочего (конвейер, поточная линия). Коллективная форма организации и оплаты труда стимулирует приобретение смежных профессий и освоение новых операций, расширяет сферу труда, обогащает его содержание и преодолевает монотонность. В условиях взаимозаменяемости рабочих разных профессий и разных уровней квалификации растет профессиональный уровень всех членов бригады. Коллективные системы оплаты труда усиливают материальную заинтересованность рабочих в результатах труда бригады, участка, цеха. Эффективность коллективных форм оплаты зависит от умелого сочетания оплаты коллективного труда с одновременным учетом показателей работы каждого рабочего на основе правильного выбора показателей оплаты труда, порядка начисления коллективного заработка и его распределения между членами бригады. На предприятии около 500 работников (или 16%) участвуют в коллективном распределении заработка.
Оплата труда специалистов и служащих имеет свои особенности. Их деятельность отличается разнообразием условий труда, различной степенью сложности и ответственности. Труд руководителей, специалистов и служащих трудно нормируется. Поэтому эти категории работников оплату получают за выполнение определенного круга обязанностей на основе окладов, установленных согласно штатного расписания, с учетом отработанного времени. Согласно заводскому положению о премировании руководителей, специалистов и служащих премия этим работникам начисляется за выполнение установленных показателей работы соответствующих служб. Базовый размер премии руководителей, специалистов и служащих равняется 15% заработной платы по должностному окладу с учетом доплат и надбавок. Для повышения материальной заинтересованности руководителей, специалистов и служащих в результатах работы завода предусмотрено дополнительное премирование за выполнение основных показателей работы завода (темп роста выпуска продукции, размер прибыли, уровень рентабельности реализованной продукции) – 1,5% заработной платы по должностному окладу с учетом доплат и надбавок за перевыполнение каждого из указанных показателей.
Служащие основных цехов премируются по результатам деятельности этих цехов независимо от общих итогов по предприятию в целом.
Таблица 2.11 – Показатели премирования служащих заготовительных и сборочных цехов
|
Наименование подразделений |
Показатели и условия премирования | Размер премии, % |
| Заготовительные цехи №№4,6,7,16; сборочные цехи №№9,10, 11 |
1 Выполнение установленных цеху планов по объему выпуска продукции в нормо-часах, сопоставимых ценах и в натуральном выражении по основной номенклатуре 2 Отсутствие перерасхода по основным материалам в натуральном выражении против норм расхода 3 Выполнение установленных цеху базовых показателей качества: сдача продукции ОТК с первого предъявления; возврат продукции с приемо-сдаточных испытаний; общий коэффициент качества 4 Отсутствие перерасхода ФЗП по цеху |
4 4 4 3 |
Премирование отделов и служб производится по самостоятельным показателям, характеризующим работу подразделения. В качестве примера можно привести премирование работников бухгалтерии.
Таблица 2.12 – Показатели премирования работников бухгалтерии
| Наименование подразделений | Показатели и условия премирования | Размер премии, % |
| Бухгалтерия |
1 Выполнение основных технико-экономических показателей работы завода. 2 Своевременное представление бухгалтерской отчетности. 3 Отсутствие нарушений в бухгалтерском учете |
4 5 6 |
Для обеспечения заинтересованности в выполнении плана по реализации продукции премирование работников коммерческих служб производится по соответствующим показателям.
Таблица 2.13 – Показатели премирования работников коммерческих служб
|
Наименование подразделений |
Показатели и условия премирования | Размер премии, % |
| Отдел маркетинга и торговли, отдел внешнеэкономической деятельности |
1 Выполнение плана по поступлению денежных средств, установленного подразделению 2 Выполнение плана по отгрузке готовой продукции (в ценах реализации, с НДС), установленного подразделению |
8 7 |
На предприятии осуществляется также премирование из фонда руководителя. Он является частью фонда зарплаты подразделения и предназначен для премирования рабочих, специалистов и служащих за оперативное выполнение особо важных заданий, работ, не связанных с основной деятельностью, повышение качества изготавливаемой продукции и т.п. Фонд руководителя устанавливается цехам (отделам) в размере до десяти процентов месячного тарифного фонда зарплаты работников цеха (отдела).
На предприятии в соответствии с Трудовым кодексом и действующими на предприятии положениями выплачиваются следующие доплаты и надбавки:
за работу во вредных и тяжелых условиях труда;
за совмещение профессий (должностей), расширение зон обслуживания или увеличение объема выполняемых работ;
за работу в ночное время и за многосменный режим работы;
за руководство бригадой;
за профессиональное мастерство;
за классность водителям автомобилей;
за высокие достижения в труде и выполнение особо важной работы;
за выполнение работ различной квалификации;
за стаж непрерывной работы на предприятии;
за интенсивность труда рабочим;
ученикам за время обучения профессии.
Анализ труда и заработной платы представлена в табл. 3.5.
Таблица 2.14 – Анализ труда и заработной платы
| Наименование позиций | Единица измерения | 2006 г. | 2007 г. | 2008 г. |
отклонение 2006 г. к 2007 г. |
отклонение 2007 г. к 2008 г. |
| Среднесписочная численность работающих, всего | чел. | 3174 | 3196 | 3239 | 100,7 | 101,3 |
| в том числе ППП | чел. | 2919 | 2949 | 2999 | 101,0 | 101,7 |
| Удельный вес среднесписочной численности ППП в среднесписочной численности работников | % | 92 | 92,3 | 92,6 | +0,3 | +0,3 |
| Удельный вес основных рабочих в общей численности ППП | % | 30,8 | 30,6 | 30,0 | -0,2 | -0,6 |
| Темп роста производительности труда в сопоставимых условиях | % | 115,1 | 109,7 | 109,5 | -5,4 | -0,2 |
| Доля прироста продукции за счет повышения производительности труда | % | 73,6 | 90,5 | 85,1 | +16,9 | -5,4 |
|
Среднемесячная
заработная
плата работающих
за: |
тыс. р. / долл. США |
618,2 282,3 |
717,4 331,3 |
874,9 406,9 |
99,2 49 |
157,5 75,6 |
| год | тыс. р. | 550 | 682,1 | 832,4 | 132,1 | 150,3 |
|
Среднемесячная
заработная
плата ППП за: |
тыс. р. / долл. США |
638,5 291,6 |
738,8 341,2 |
900,4 418,8 |
100,3 49,6 |
161,6 77,6 |
| год | тыс. р. | 571,3 | 682,1 | 859,8 | 110,8 | 177,7 |
| Фонд заработной платы без выплат из прибыли | млн. р. | 19 522 | 24 581 | 30580 | 5059 | 5999 |
| Выплаты из прибыли, включаемые в фонд заработной платы | млн. р. | 1 466 | 1616 | 1838 | 150 | 222 |
| Итого фонд заработной платы | млн. р. | 20 988 | 26197 | 32417 | 5209 | 6220 |
|
в том числе: Объемы реализации продукции работникам предприятия в счет выплаты заработной платы |
млн. р. | – | – | – | – | – |
| в том числе в процентах к оплаченной выручке | % | – | – | – | – | – |
| Фонд заработной платы ППП | млн. р. | 20 010 | 24971 | 30942 | 4961 | 5971 |
| из него: рабочих | млн. р. | 2 521 | 15167 | 18866 | 2646 | 3699 |
| Удельный вес заработной платы, относимой на себестоимость продукции, в себестоимости продукции | % | 17,1 | 14,8 | 13,7 | -2,3 | -1,1 |
| Удельный вес фонда заработной платы всего персонала в объеме производства продукции | % | 16,5 | 16,3 | 14,2 | -0,2 | -2,1 |
| Объем производства продукции (работ, услуг) | млн. р. | 115395 | 160901 | 227734 | 45506 | 66833 |
Предприятие в современных условиях существенно ограничено в формировании фонда заработной платы, поскольку практика государственного регулирования оплаты труда направлена прежде всего на повышение наполняемости бюджета и сглаживание дифференциации доходов между различными отраслями и категориями работников. Постоянное удорожание жизни вынуждает предприятие увеличивать заработную плату работников. В последние годы Минскому электротехническому заводу удается обеспечивать доходы работников на уровне, превышающем средний показатель по стране. В то же время действующая тарифная сетка не учитывает все факторы, определяющие эффективность труда работника, в частности, его деловые качества – самостоятельность, надежность, добросовестность, компетентность. Премирование не является фактором поощрения профессиональной мобильности, творчества, изобретательности, и ответственности. В этой связи у предприятия существуют возможности по совершенствованию организации заработной платы и рационализации ее структуры. Увеличением основных показателей таких как фонд заработной платы, среднемесячной зарплаты обеспечен ростом объема реализации продукции, снижением себестоимости выпускаемой продукции (увеличением прибыли).
Таблица 2.15 – Трудовой потенциал МЭТЗ, чел.
| Наименование мероприятий | 2007 г. | 2008 г. |
| Комплектование кадров | ||
| Прием – всего | 377 | 350 |
| В т.ч. на замену уволенных по уважительным причинам (ВС, пенсия, по состоянию здоровья, на учебу и др.) | 51 | 50 |
| прирост численности в связи с ростом объема производства | 16 | 15 |
| Источники комплектования | ||
| принято по направлению: | ||
| – высших и средних специальных учебных заведений | 7 | 8 |
| – в счет брони | 2 | 2 |
| – прочие источники | 368 | 340 |
| Количество работников, имеющих: | ||
| – высшее образование | 705 | 710 |
| -среднее специальное образование | 582 | 580 |
| -среднее образование | 2098 | 2100 |
| Количество специалистов, имеющих: | ||
| -среднее специальное образование | 211 | 210 |
| -среднее образование | 63 | 50 |
| Количество рабочих, имеющих: | ||
| – высшее образование | 62 | 65 |
| -среднее специальное образование | 239 | 240 |
| -среднее образование | 1754 | 1800 |
| В резерве состояло | 45 | 45 |
| Выдвинуто из резерва | 2 | 2 |
Количество работников с высшим средним специальным и средним образование представлена на рисунке 2.5
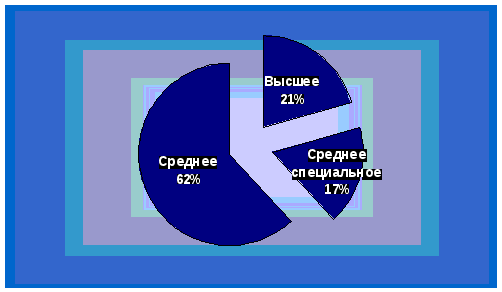
Рисунок 2.5 – Трудовой потенциал ПРУП «МЭТЗ им. В.И. Козлова»
Завод испытывает постоянную нехватку квалифицированных рабочих, которые не могут быть подготовлены путем обучения непосредственно на заводе: слесарей-ремонтников, электромонтеров по ремонту и обслуживанию оборудования, слесарей-сантехников, сварщиков, станочников-универсалов (фрезеровщиков, токарей всех наименований). Рабочие этих профессий могут быть приняты на завод только со стороны, а так же путем повышения квалификации кадров. Данные о подготовке кадров представлены в табл. 3.6.
Таблица 2.16 – Подготовка, переподготовка, повышение квалификации кадров на МЭТЗ чел.
| Наименование мероприятий | Отчет | Прогноз |
| 2007 г. | 2008 г. | |
| 1 | 2 | 3 |
| Подготовка, переподготовка рабочих | ||
| (учеников) – чел. | 74 | 44 |
| Повышение квалификации рабочих | ||
| Всего (чел.) | 410 | 112 |
| в том числе | ||
| на предприятии | 382 | 88 |
| в учебных заведениях | 28 | 24 |
| Освоение смежных профессий | 130 | 64 |
| Повышение квалификации руководителей и специалистов | ||
| Всего (чел.) | 178 | 96 |
| в том числе | ||
| на предприятии | 84 | 32 |
| в учебных заведениях | 94 | 64 |
| переподготовка | - | - |
| Обучение без отрыва от производства | ||
| Всего чел. | 158 | 170 |
| в ВУзах | 124 | 131 |
| в техникумах | 34 | 39 |
| Итого затрат на подготовку кадров млн. р. | 170 | 125 |
В условиях рыночной экономики с организацией заработной платы на предприятии связано решение двуединой задачи:
гарантировать оплату труда каждому работнику в соответствии с результатами его труда и стоимостью рабочей силы на рынке труда;
обеспечить достижение в процессе производства такого результата, который позволил бы предприятию возместить затраты и получить прибыль.
Тем самым через организацию заработной платы достигается необходимый компромисс между интересами работодателя и работника, способствующий развитию отношений социального партнерства между двумя движущими силами рыночной экономики.
На предприятии прослеживается тенденция роста основных показателей, таких как фонд заработной платы, средняя зарплата. Однако это на данном этапе не позволяет обеспечить выход на уровень среднемесячной зарплаты в 500 долл. США в эквиваленте – один из ключевых моментов социально-экономического развития Беларуси в 2010 году. Одним из факторов для достижения поставленной задачи является снижение материальных издержек, себестоимости продукции, роста объема реализации. Решение поставленных задач позволит совершенствовать оплату труда на предприятии.
3. Направления совершенствования оплаты труда
3.1 Дифференциация оплаты труда
Дифференциация оплаты труда – объективная категория, с которой надо считаться при организации стимулирования труда. Поэтому совершенствование дифференциации должно иметь цель обеспечить ее оптимальный уровень применительно к соответствующему периоду развития экономики и предприятия, в том числе трудовых отношений.
Содержание труда служащих существенно отличается от труда рабочих: труд служащих, как отмечалось, – преимущественно умственный, труд рабочих – преимущественно физический. Другое отличие труда служащих состоит в том, что результаты их труда трудно поддаются прямому количественному измерению (особенно результаты труда руководителей и специалистов). Причем результаты эти часто становятся очевидными не сразу, а только по истечении определенного периода времени, иногда достаточно продолжительного.
Все сказанное предопределяет выработку иного подхода к оплате труда служащих по сравнению с рабочими. В частности, в отличие от рабочих, оплата служащих определяется должностными окладами, т.е. различная продолжительность фонда рабочего времени по месяцам не сказывается на размерах получаемой ими тарифной оплаты. В то же время это свидетельствует о том, что нормы труда служащих не увязываются с продолжительностью рабочего периода; они состоят из определенного ряда нерегламентированных во времени обязанностей, выполняемых на основе получения и переработки определенного объема информации.
В целях повышения заинтересованности работников, в обеспечении роста объемов реализованной продукции, товаров, в том числе на экспорт, снижения запасов готовой продукции и поступления валютной выручки предлагается осуществлять выплату ежемесячного вознаграждения. Размер ежемесячного вознаграждения устанавливается в процентном соотношении от выручки, полученной от реализации продукции.
Предлагается ввести дифференцированные размеры ежемесячного вознаграждения в зависимости от:
категории персонала;
региона реализации продукции;
суммы выручки.
К первой группе можно отнести:
руководители структурных подразделений – 0,02%;
специалистам – 0,01%;
рабочим – 0,005%.
Ко второй группе можно отнести:
реализация продукция на внутреннем рынке – 0,01%;
реализация продукции в странах СНГ – 0,02%;
реализация продукции в страны Европейского союза – 0,03%;
реализация продукции в страны дальнего зарубежья – 0,05%.
К третьей группе можно отнести:
обеспечение поступления выручки в сумме от 300 млн. р. до 700 млн. выплачивается вознаграждение в размере – 0,02%;
обеспечение поступления выручки в сумме 700 млн. р. до млрд. р. выплачивается вознаграждение в размере – 0,03%;
обеспечение поступление выручки свыше млрд. р. выплачивается вознаграждение – 0,05%.
Предлагается ввести условия снижения ежемесячного вознаграждения:
при увеличении запасов готовой продукции – 50%;
при невыполнении доведенного плана по продажам (отгрузке, прибыли, рентабельности, поступления денежных средств) – на 30%;
при несвоевременном оформлении договоров – на 10%;
при росте дебиторской задолженности – на 40%;
при наличии рекламаций со стороны потребителей – на 20%;
при несоблюдении трудовой дисциплины – на 15%.
Так же предлагается ввести условия повышения процента от выручки:
При ежемесячном вознаграждении установленном в размере 0,01% от выручки. При разъездном характере работы ежемесячное вознаграждение исчисляется в повышенном размере от 0,011% до 0,02% в зависимости от результативности командировок.
В случае двух кратного и более превышения выручки, полученной от реализации продукции, товаров (работ, услуг), ежемесячное вознаграждение исчисляется в повышенном в два и более раз, если было 0,01% то увеличивается до 0,02%.
При освоении новых рынков сбыта, ежемесячное вознаграждение исчисляется в повышенном размере от выручки, полученной от реализации продукции, товаров на этих рынках.
3.1.1 Совершенствование оплаты труда в зависимости от выручки, полученной от реализации продукции
Директору предприятия предлагается ввести ежемесячное вознаграждение 0,03% от выручки, полученной от реализации продукции.
Условия снижения ежемесячного вознаграждения:
При увеличении запасов готовой продукции 50%;
При росте дебиторской задолженности 40%;
При невыполнении доведенного плана по поступлению денежных средств 30%.
Ежемесячное вознаграждение директора предприятия представлено в таблице 3.1.
Таблица 3.1 – Ежемесячное вознаграждение
| Позиция | Выручка от реализации продукции, млн. р. | Тарифный оклад, тыс. р. | Вознаграждение | Начисленная заработная плата, тыс. р. | |
| % от выручки | Тыс. р. | ||||
| Директор | 5 000,0 | 1 196,0 | 0,03 | 1 500,0 | 2 696,0 |
| Директор | 10 000,0 | 1 196,0 | 0,03 | 3 000,0 | 4 196,0 |
| Директор | 15 000,0 | 1 196,0 | 0,03 | 4 500,0 | 5 696,0 |
| Директор | 20 000,0 | 1 196,0 | 0,03 | 6 000,0 | 7 196,0 |
Главному инженеру, заместителю директора по транспорту, сбыту аппаратной продукции, заместителю директора по коммерческим вопросам, помощнику директора по качеству, начальникам большинства структурных подразделений предлагается установить ежемесячное вознаграждение 0,02% от выручки, полученной от реализации продукции. Ежемесячное вознаграждение руководителей представлено в таблице 3.2.
Условия снижения ежемесячного вознаграждения главному инженеру:
при невыполнении доведенного плана по рентабельности на 30%;
при наличии рекламаций со стороны потребителей на 20%.
Условия снижения ежемесячного вознаграждения заместителям директора по транспорту, сбыту аппаратной продукции и по коммерческим вопросам:
при увеличении запасов готовой продукции на 50%;
при невыполнении доведенного плана по отгрузке продукции на 30%;
при несвоевременном оформлении договоров на 10%.
Условия снижения ежемесячного вознаграждения руководителям структурных подразделений:
при невыполнении доведенного плана на 30%;
при росте дебиторской задолженности на 40%;
при несоблюдении трудовой дисциплины на 15%.
Таблица 3.2 – Ежемесячное вознаграждение
| Позиция | Выручка от реализации продукции, млн. р. | Тарифный оклад, тыс. р. | Вознаграждение | Начисленная заработная плата, тыс. р. | |
| % от выручки | Тыс. р. | ||||
| Главный инженер | 5 000,0 | 852,0 | 0,02 | 1 000,0 | 1 852,0 |
| Главный инженер | 10 000,0 | 852,0 | 0,02 | 2 000,0 | 2 852,0 |
| Главный инженер | 15 000,0 | 852,0 | 0,02 | 3 000,0 | 3 852,0 |
| Главный инженер | 20 000,0 | 852,0 | 0,02 | 4 000,0 | 4 852,0 |
| Заместители директора | 5 000,0 | 912,0 | 0,02 | 1 000,0 | 1 912,0 |
| Заместители директора | 10 000,0 | 912,0 | 0,02 | 2 000,0 | 2 912,0 |
| Заместители директора | 15 000,0 | 912,0 | 0,02 | 3 000,0 | 3 912,0 |
| Заместители директора | 20 000,0 | 912,0 | 0,02 | 4 000,0 | 4 912,0 |
| Руководители структурных подразделений | 5 000,0 | 744,0 | 0,02 | 1 000,0 | 1 744,0 |
| Руководители структурных подразделений | 10 000,0 | 744,0 | 0,02 | 2 000,0 | 2 744,0 |
| Руководители структурных подразделений | 15 000,0 | 744,0 | 0,02 | 3 000,0 | 3 744,0 |
| Руководители структурных подразделений | 20 000,0 | 744,0 | 0,02 | 4 000,0 | 4 744,0 |
Специалистам отделов предлагается установить ежемесячное вознаграждение в размере 0,01% от выручки, полученной от реализации продукции. Ежемесячное вознаграждение представлено в таблице 3.3
Условия снижения ежемесячного вознаграждения специалистам при несоблюдении трудовой дисциплины на 15%.
Таблица 3.3 – Ежемесячное вознаграждение
| Позиция | Выручка от реализации продукции, млн. р. | Тарифный оклад, тыс. р. | Вознаграждение | Начисленная заработная плата, тыс. р. | |
| % от выручки | Тыс. р. | ||||
| Специалист | 5 000,0 | 496,0 | 0,01 | 500,0 | 996,0 |
| Специалист | 10 000,0 | 496,0 | 0,01 | 1 000,0 | 1 496,0 |
| Специалист | 15 000,0 | 496,0 | 0,01 | 1 500,0 | 1 996,0 |
| Специалист | 20 000,0 | 496,0 | 0,01 | 2 000,0 | 2 496,0 |
3.1.2 Совершенствование оплаты труда в зависимости от региона сбыта продукции
Сотрудникам, занимающимся сбытом продукции, предлагается установить вознаграждение в зависимости от региона сбыта продукции и объема сбыта продукции в данный регион:
реализация продукция на внутреннем рынке – 0,01%;
реализация продукции в странах СНГ – 0,02%;
реализация продукции в страны Европейского союза – 0,03%;
реализация продукции в страны дальнего зарубежья – 0,05%;
обеспечение поступления выручки в сумме от 300 млн. р. до 700 млн. выплачивается вознаграждение в размере – 0,1%;
обеспечение поступления выручки в сумме 700 млн. р. до млрд. р. выплачивается вознаграждение в размере – 0,13%;
обеспечение поступление выручки свыше млрд. р. выплачивается вознаграждение – 0,18%.
Ежемесячное вознаграждение представлено в таблице 3.4.
Таблица 3.4 – Ежемесячное вознаграждение
| Позиция | Выручка от реализации продукции, млн. р. | Тарифный оклад, тыс. р. | Вознаграждение | Начисленная заработная плата, тыс. р. | |
| % от выручки | Тыс. р. | ||||
| Специалист по продажам | 300,0 | 568,0 | 0,11 | 330,0 | 898,0 |
| Специалист по продажам | 700,0 | 568,0 | 0,14 | 980,0 | 1 548,0 |
| Специалист по продажам | 1 000,0 | 568,0 | 0,19 | 1 900,0 | 2 468,0 |
| Специалист по продажам | 300,0 | 568,0 | 0,12 | 360,0 | 928,0 |
| Специалист по продажам | 700,0 | 568,0 | 0,15 | 1 050,0 | 1 618,0 |
| Специалист по продажам | 1 000,0 | 568,0 | 0,2 | 2 000,0 | 2 568,0 |
| Специалист по продажам | 300,0 | 568,0 | 0,13 | 390,0 | 958,0 |
| Специалист по продажам | 700,0 | 568,0 | 0,16 | 1 120,0 | 1 688,0 |
| Специалист по продажам | 1 000,0 | 568,0 | 0,21 | 2 100,0 | 2 668,0 |
| Специалист по продажам | 300,0 | 568,0 | 0,15 | 450,0 | 1 018,0 |
| Специалист по продажам | 700,0 | 568,0 | 0,18 | 1 260,0 | 1 828,0 |
| Специалист по продажам | 1 000,0 | 568,0 | 0,23 | 2 300,0 | 2 868 |
3.1.3 Совершенствование оплаты труда в зависимости от объема произведенной продукции в стоимостном выражении
Рабочим предлагается установить ежемесячное вознаграждение в зависимости от объема произведенной продукции в стоимостном выражении данного цеха:
объем произведенной продукции в сумме от 300 млн. р. до 700 млн. выплачивается вознаграждение в размере – 0,08%;
объем произведенной продукции 700 млн. р. до млрд. р. выплачивается вознаграждение в размере – 0,09%;
объем произведенной продукции млрд. р. выплачивается вознаграждение – 0,1%.
Условия снижения ежемесячного вознаграждения рабочим:
при невыполнении доведенного плана на 30%;
при несоблюдении трудовой дисциплины на 15%.
Ежемесячное вознаграждение рабочих представлено в таблице 3.5.
Таблица 3.5 – Ежемесячное вознаграждение
| Позиция | Выручка от реализации продукции, млн. р. | Тарифный оклад, тыс. р. | Вознаграждение | Начисленная заработная плата, тыс. р. | |
| % от выручки | Тыс. р. | ||||
| Рабочий | 300,0 | 406,0 | 0,08 | 240,0 | 646,0 |
| Рабочий | 700,0 | 406,0 | 0,09 | 630,0 | 1 036,0 |
| Рабочий | 1 000,0 | 406,0 | 0,1 | 1 000,0 | 1 406,0 |
Вышеуказанные изменения помогут в большей степени стимулировать деятельность персонала. Каждый работник, внося определенный вклад, будет заранее знать, что он может получить, а также перед каждым специалистом будет стоять задача не только выполнять свои обязанности, но делать их на высоком уровне.
3.1.4 Персональные условия оплаты труда
В том случае, когда нельзя точно определить вклад сотрудника предприятия предлагается ввести персональные условия оплаты их труда. Персональные условия оплаты труда включают должностные оклады, исчисленные в кратных размерах к тарифной ставке первого разряда. При этом величина кратности может быть установлена дифференцировано в зависимости от выполнения установленных условий:
При получении выручки за отчетный период в размере:
до млн. долл. США – кратность тарифной ставки 3,5;
от млн. до 5 млн. долл. США – кратность тарифной ставки 5;
свыше 5 млн. долл. США – кратность тарифной ставки 6.
Так как сложно определить вклад маркетолога, предлагается ввести персональные условия оплаты труда, представленные в таблице 3.6.
Таблица 3.6 – Персональные условия оплаты труда маркетологов
| Позиция | Выручка от реализации млн. р. | Должностной оклад в кратных размерах к тарифной ставке первого разряда | Надбавка | Премия | Начисленная заработная плата | |||
| Кратный размер | Тыс. р. | % | Тыс. р. | % | Тыс.р. | Начисленная заработная плата, тыс. р. | ||
| Маркетолог | 2 000,0 | 3,5 | 700,0 | 25 | 175,0 | 25 | 175,0 | 1050,0 |
| Маркетолог | 10 000,0 | 5,0 | 1000,0 | 40 | 400,0 | 60 | 600,0 | 2000,0 |
| Маркетолог | 20 000,0 | 6,0 | 1200,0 | 50 | 600,0 | 80 | 960,0 | 2760,0 |
3.2 Дополнительные меры стимулирования оплаты труда
При стимулировании важно наряду с текущими результатами не упускать из виду квартальные и годовые итоги работы предприятия. Вознаграждение по итогам годовой работы является особым видом материального поощрения, поскольку выплачивается работнику сверх основной и дополнительной заработной платы.
Дополнительное вознаграждение в виде так называемой «тринадцатой» зарплаты может выплачиваться работникам ежегодно за счет прибыли предприятия в зависимости от финансово-хозяйственных результатов его работы. В зависимости от итогов года можно выплачивать вознаграждение в размере нескольких должностных окладов работникам завода (0,5; 1; 2 и т.д.). Персонал, зная о возможности получения в конце года такого вознаграждения, стремится способствовать росту важнейших экономических показателей предприятия, его волнуют успехи и проблемы предприятия, тем самым происходит гармонизация личного интереса работника и коллективного интереса.
В настоящее время механизм начисления вознаграждения по итогам работы за год на предприятии упрощен; размер вознаграждения конкретному работнику зависит от его средней заработной платы и стажа работы. Важно при организации выплат добиться того, чтобы все работники без исключения поняли прямую зависимость между их трудовым вкладом в конечные результаты предприятия и