Розміщення пивоварної промисловості України
ПЛАН
Вступ 3
1.Сутність, структура і значення пивоварної промисловості 4
2.Основні передумови розвитку і фактор розміщення пивоварної промисловості території, що досліджуються 7
2.1.Історичні 8
2.2.Природні 9
2.3.Соціально-економічні 10
2.4.Демографічні 11
3.Сучасні особливості пивоварної промисловості 12
4.Територіальна організація пивоварної промисловості 15
6.Проблеми і перспективи розвитку пивоварної промисловості 27
Висновок 33
Список використаної літератури 35
Вступ
Актуальність теми. Не секрет, що досить значну частку надходжень в державний бюджет багатьох країн забезпечують підприємства горілчано-лікерної та пивоварної промисловості, не винятком в цьому є і наша держава. Так, в 2006 році підприємства пивоварної промисловості забезпечили біля 10% сукупних надходжень в Державний бюджет України.
На сьогоднішній день, у країні нараховується не більше 40 заводів, що безпосередньо займаються виробництвом пива. За інформацією керівництва компанії "Укрпиво", 42 підприємства входять у "Укрпиво", але тільки 35 підприємств із названої кількості є засновниками ЗАТ "Укрпиво", на которые приходиться 70% усього виробництва напою в Україні. А якщо враховувати і концерн "Оболонь", що не входить в асоціацію, те це буде вже 95%. Правда, тут необхідно уточнити, що й у цій групі ведучими виробниками є всего 6 підприємств, кожне з який випускає більш 7 млн. дав пива в рік. Фахівці "Укрпива" виділяють три групи основних броварників: підприємство з національним капіталом - ЗАТ "Оболонь"; підприємства групи бельгійського пивоварного гіганта Іnterbrew - "САН Інтербрю Україна"; група підприємств скандинавського пивного холдингу ВBH.
Отже, як свідчить офіційна статистика, виробництво пива в нашій країні є досить прибутковою справою як для приватних інвесторів, так і для держави в цілому. Таким чином, дослідження ситуації на ринку пива, що склалася в Україні, може представляти собою не тільки теоретичний а й практичний інтерес для фахівців в галузі фінансів та економіки, так як прогнозування тенденцій на цьому сегменті загальноукраїнського ринку дозволить більш повно врахувати всі можливості, що він дає для наповнення як державного, так і місцевих бюджетів.
Метою даної роботи є дослідження вітчизняної пивоварної галузі, основних тенденцій на ринку пива та перспектив його розвитку.
Поставлена мета обумовила необхідність вирішення ряду взаємозалежних завдань:
Дослідити сутність та значення пивоварної промисловості для України;
Визначити основні передумови розвитку пивоварної промисловості в одному з регіонів України;
Вивчити основні особливості організації пивоварної промисловості України;
Проаналізувати ситуацію з реалізацією пива на внутрішньому та зовнішньому ринках;
Виявити проблеми та перспективи розвитку галузі.
Предметом дослідження є прикладні проблеми організації функціонування пивоварної промисловості України.
Об’єктом дослідження є пивоварна промисловість України.
Інформативною основою дослідження є праці українських фахівців в області маркетингу; матеріали періодичної преси.
У ході дослідження використовувалися загальнонаукові методи, методи порівнянь, угруповань, спостереження, обстеження, комплексної оцінки, аналітичні процедури й ін.
Робота складається із шести розділів в яких послідовно аналізується дана проблема.
1.Сутність, структура і значення пивоварної промисловості
Пивоварна галузь, орієнтуючись на кінцевого споживача, виробляє нові сорти пива, якість яких дуже висока і залежить від сировини - води, хмелю та ячменю. Але з цих основних компонентів вітчизняні виробники стабільно забезпечені лише вітчизняною водою. За результатами 2006 року, українська аграрна промисловість не змогла забезпечити пивоварну галузь недорогим та якісним ячменем. Врожай хмелю лише на 15% покрив потреби пивоварних заводів. Практично всі великі виробники пива визнають за краще працювати з виробниками сільгосппродукції за прямими зв'язками, що може забезпечити їм до 80% обсягів солодової та хмільової сировини. Решту сировини під виробництво елітних сортів пінного напою пивовари закуповують у країнах Європи.
Попри деякі труднощі при виготовленні пива, обсяги його виробництва зростають.
За результатами того ж 2006 року, споживання пива в Україні складає близіко 21 л на душу населення (у 2005 р. - 16 л), з яких 87,5% припадає на пиво сортів "Світле" та "Преміум"; 12,5 % - темних сортів. Близько 75 % пива, спожитого середньостатистичним українцем, - це пиво пастеризоване, лише 25 % припадає на непастеризоване, так зване "живе" пиво. Усього в Україні близько 20 млн. людей п'ють пиво з різною регулярністю. Якщо порівняти споживання пива серед європейських країн, то в Україні цей показник у 1,5 раза нижчий, ніж у сусідній Росії, у 8 - Чехії, та, як мінімум, у 10 разів - Баварії, головній пивній провінції Німеччини. Але при цьому в Україні не спостерігається ані дефіциту пива в торгівлі, ані затоварення складів пивоварних підприємств, оскільки обсяги споживання та виробництва цілком відповідають одне одному.
За даними концерну "Укрпиво", місткість ринку пива оцінюється приблизно в 150 млн. дал на рік, у той час як загальна річна пропозиція в 2006 році склала близько 115 млн. дал (у 2005 р. - 84 млн. дал).
Найбільшого рівня розвитку вітчизняна пивоварна промисловість досягла в 1985 році, коли було вироблено 146,1 млн. дал пива.
Але з початком перебудови економічного устрою виробництво постійно знижувалося і досягло найнижчої точки в 1996 році - 60,3 млн. дал. Причини загальновідомі - порушення виробничих зв'язків з колишніми радянськими республіками, криза неплатежів, низька купівельна спроможність населення тощо.
З 1997 р. спостерігається помітний підйом виробництва пива, а в 1999 році українська пивоварна промисловість стала лідером ринку алкогольної продукції, її питома вага досягла 68 %. У 2006 році загальний обсяг виробництва пива в Україні склав понад 109 млн. дал, що є рекордним рівнем за часи незалежності.
Результати останніх років свідчать про те, що пивоварна галузь України поліпшила і стабілізувала свою діяльність. На сьогоднішній день понад половина вітчизняного виробництва пива контролюється іноземним капіталом. Головну позицію серед іноземних пивних компаній займає бельгійська компанія San Interbrew, що володіє контрольним пакетом акцій таких великих підприємств-пивовиробників, як ВАТ "Рогань" у Харкові (з грудня 2006 р.), АТ "Чернігівський пивкомбінат "Десна", АТ "Пивобезалкогольний комбінат "Крим" та Миколаївський пивзавод "Янтар". Обсяг спільного виробництва пива на цих заводах у 2006 році склав понад 34 млн дал.
Шведська компання ВВН (Baltic Beverages Holding) нолодіє контрольними пакетами акцій ВАТ "Славутич" (Запоріжжя) та ВАТ "Львівська пивоварня" (у минулому - львівський пивзавод "Колос"). Разом вони виробили у 2006 році понад 17 млн. дал пива. У 2006 р. на ринок пива України вийшла досить потужна турецька компания Efes Brewery International. Ставши хазяїном одеського заводу "Черномор", вона активно поширює свою присутність на українському ринку. До цього можна додати інші факти. Так, британсько-німецька компанія San Group вкладає гроші у Сімферопольський пивзавод, а німецька Huppmann інвестує Донецький пивоварний завод.
Найбільшим українським виробником пива (в усіх розуміннях цього поняття) залишається Київське ЗАТ "Оболонь". Разом з Фастівським, Ахтирським та Севастопольським пивзаводами, що входять до групи "Оболонь", у 2006 році вироблено близько 30 млн. дал.
Основний обсяг пива, що надходить на український споживчий ринок, випускають "Оболонь" (м. Київ), "Рогань" (м. Харків), "Славутич" (м. Запоріжжя), "Десна" (м. Чернігів), Донецький пивзавод та ПЗ "Янтар" (м. Миколаїв). Це так звані „Великі виробники”, ними вироблено 85,6 % обсягів українського пива. Частка середніх виробників складає 7,75 % , малих (потужністю менше 500 тис. дал/рік) пивзаводів - 6,65 % (див. діаграму 1).
Діаграма 1
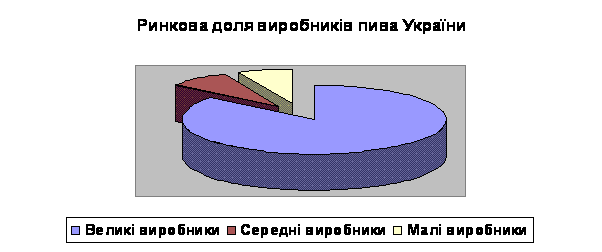
Разом з цим слід зауважити, що обсяги виробництва відстають від показників 1990-1991 років приблизно у 1,5 раза, хоча виробничий потенціал вітчизняного пивоварства досить великий. В Україні є чотири заводи, проектна потужність кожного з яких складає 10 млн. дал пива: "Оболонь" (м. Київ), "Чорномор" (м. Одеса), "Рогань" (м. Харків), "Славутич" (м. Запоріжжя), "Янтар" (м. Миколаїв), Донецький і Дніпропетровський пивзаводи. Алє реальна потужність багатьох українських пивзаводів сьогодні не відповідає до проектної - більшості вітчизняних заводів уже перейшло за 20 років, і основні фонди їх істотно зношені.
2.Основні передумови розвитку і фактор розміщення пивоварної промисловості території, що досліджуються
Україна має необхідні передумови для функціонування високорозвиненої пивоварної промисловості. Починаючи з 1991 року відбувся значний спад у харчовій промисловості країни та пивоварній промисловості, як частини харчової промисловості зокрема. Спад виробництва є наслідком скорочення надходження сільськогосподарської продукції на промислову переробку, падіння купівельної спроможності населення, недосконалої податкової, цінової і кредитної політики. переходу ряду галузей на роботу за давальницькою схемою, неврегульованості економічних відносин з країнами СНД, в першу чергу з Росією.
В сучасних умовах, коли в Україні здійснюється структурна перебудова економіки, докорінно поглиблюється її орієнтація на всебічне і повне задоволення потреб населення в товарах народного споживання і, зокрема, в продукції пивоварної галузі. В даному розділі розглянемо особливості розміщення пивоварної промисловості нашої країни
2.1.Історичні
Протягом століть, аж до недавна, вельми великі території України завойовувались або захоплювались тими або іншими державами. Тому з погляду територіального поділу праці її економіка працювала, перш за все, на внутрішній ринок тієї держави, до якої вона входила повністю або частково, і економіка нашої країни розвивалася за принципом доповнюваності: у нас розміщувались лише ті галузі виробництва, які тут були найефективніші з погляду міжрегіонального обміну. Так, наявність сприятливого клімату, вигідне географічне положення зумовили створення на території України достатньо сильної бази для харчової промисловості, а наявність на території України великої кількості населення обумовило створення пивоварної промисловості країни. При цьому виробництво набагато перевищувало власні розумні потреби України. Україна вивозила за свої межі 42% виробленого цукру, 25% олії, а також м'ясо, вершкове масло, борошно, овочі, продукція вино та пивоварних галузей (хоча остання вивозилась в невеликих кількостях, і в основному на експорт, так як на той час практично було відсутнє технічне устаткування, що забезпечувало збереження продукту на довгий строк).
Другою складовою історико-економічних передумов розвитку пивоварної промисловості України були її орієнтація на країни Східної Європи, особливо після створення Ради Економічної Взаємодопомоги. Це також випливало передусім з політичних міркувань. Україна постачала у ці країни залізну та марганцеву руду, прокат чорних металів, електроенергію, азотні добрива, верстати та обладнання, а натомість вона одержувала продукцію машинобудування (верстати, транспортні засоби, електроніку), легкої та харчової промисловості, фармацевтичні товари, устаткування для харчової та пивоварної промисловості. На "країни РЕВ" припадало 70% українського зовнішнього товарообігу. Водночас зв'язки з країнами "несоціалістичної" системи розвивалися повільно, що також було наслідком політичних причин. Відносно успішно розвивалися торговельні стосунки з Індією, а з країнами Західної Європи, Північної , Америки та Японією товарообіг був незначний.
2.2.Природні
На відміну від найбільших країн світу (Росія, США, Китай, Канада) Україна не забезпечує себе повністю мінеральними ресурсами; проте вона має значний природно-ресурсний потенціал і в цьому відношенні знаходиться у більш вигідному положенні, ніж деякі економічно розвинуті країни (Японія, Італія). Кажучи про природні передумови розвитку пивоварної промисловості, треба виділити агрокліматичні умови, які здавна сприяли перетворенню України на великий регіон сільськогосподарського виробництва, особливо зернового господарства, хмелярства. Ці умови створюються унікальними чорноземними ґрунтами, достатньою кількістю тепла, помірною вологістю, переважно рівнинним характером території, що сприяє забезпеченню власною сировиною як харчову промисловість, так і пивоварну зокрема.
Загалом, за природними ресурсами наша країна перебуває у стані певної рівноваги: дефіцит (а отже, імпорт) одних видів ресурсів компенсується достатньою кількістю інших, не менш важливих.
2.3.Соціально-економічні
З 1991 р. в Україні спостерігається депопуляція, що свідчить про наявність гострої демографічно-соціальної кризи.
Очікувана тривалість життя в Україні порівняно з розвинутими країнами залишається досить низькою і становить для чоловіків – 62,2 і для жінок -72,9р.
Відбувається збільшення частки осіб пенсійного віку. В Україні чітко сформувалися два прошарки населення: багаті і бідні, проте слід зазначити, що в останні роки йде поступове створення середнього прошарку (це ще не „середній клас”, але вже й не бідні). Дана тенденція дає можливість стверджувати про значний потенціал попиту на продукцію пивоварної галузі на вітчизняному ринку. В наслідок чого підприємства галузі зацікавлені в збільшенні обсягів виробництва продукції і введення в дію нових потужностей.
Так, в 2006 році на пивзаводі "Оболонь" введено в експлуатацію цех по розливу пива в пляшки потужністю 8640 тис.дол за рік. Крім того введено цех по розливу пива в ПЕТ пляшки на Львівській пивоварні "Колос", модернізовано бродильно-лагерні цехи на Миколаївському пивзаводі "Янтар" та Полтавському пивзаводі.
Треба особливо підкреслити, що в 2006 році харчова промисловість істотно збільшила надходження до бюджету. В останні роки в харчовій промисловості гостро постала проблема збуту продукції. Життя зажадало від харчовиків України перебудови збутової продукції, пошуку нових ринків збуту І тут є певні досягнення.
Харчовики, зокрема, істотно потіснили на внутрішньому ринку імпортні кондитерські і лікеро-горілчані вироби, безалкогольні напої. Створюється дистриб'ютерська мережа, поліпшується реклама, розширюється фірмова торгівля, яка вже нараховує понад 3 тисячі магазинів, барів, павільйонів, організовуються" спеціальні відділи у великих магазинах. Наші продукти стали значно привабливішими, мають сучасний дизайн.
Українські продукти пивоварної промисловості все більше з'являються на ринках США, Канади, Австралії, Ізраїлю, Європейських країн, що в умовах жорсткої конкуренції дуже не просто.
2.4.Демографічні
Маючи 50,5 млн чол. населення, Україна використовує значні трудові ресурси й потенційно широкий ринок збуту споживчих товарів. У працездатному віці знаходиться 56% населення, у суспільному виробництві зайнято 25 млн працівників. Трудові ресурси країни характеризуються високим рівнем кваліфікації та освіти; питома вага фахівців з вищою та середньою освітою становить 29%, усе доросле населення освічене. У 159 вищих навчальних закладах навчається понад 800 тис. студентів.
Це свідчить про значний потенціал розвитку для підприємств пивоварної промисловості. Що стосується внутрішнього ринку збуту споживчих товарів, у тому числі імпортних, то він формується не тільки простою чисельністю населення, але і його купівельною здатністю. З покращанням добробуту народу купівельна спроможність зростатиме і зростатиме виробництво пивоварної галузі.
3.Сучасні особливості пивоварної промисловості
Вітчизняне пивоварне виробництво розвивається в основному за рахунок великих та середніх підприємств. Більшість малих пивзаводів не змогли знайти своє місце на українському ринку і не мають коштів ні для технічного переустаткування, ні для створення власної мережі збуту. Ці заводи або припиняють виробництво пива, або стають власністю великих підприємств. Таке "поглинання" великими виробниками малих дає останнім можливість не зупиняти власне виробництво, що сприяє розвитку пивної галузі економіки та забезпеченню зайнятості населення. Активна присутність іноземного капіталу у пивоварній галузі української промисловості також сприяє її ефективному розвитку. Враховуючи той факт, що пиво - продукт рентабельний та дуже популярний, а український ринок знаходиться в стадії динамічного розвитку, вкладати гроші в будь-який пивзавод дуже перспективно. Іноземні інвестори віддають перевагу великим підприємствам, що мають основні фонди, незношене устаткування та технології, котрі дозволяють виробляти пиво належної якості. Проте за вирішення питання про вкладення грошей у підприємство увага приділяється не тільки його технічному стану, але і тому, хто очолює виробництво, хто спроможний працювати в сучасних умовах. Тому інвестиції вкладаються, перш за все, у навчання персоналу, удосконалення системи керування підприємством. Заводи, що не залучають інвестицій, поповнюють обігові кошти за рахунок кредитів. Це зумовлено специфікою пивобезалкогольної галузі - сезонним характером попиту на її продукцію. Збирають ячмінь восени, перший солод із нього одержують на початку зими, а перше пиво з нього утвориться, як мінімум, через 1...2 місяці, пік попиту на нього - влітку. Багато підприємств сьогодні швидкими темпами ведуть реконструкцію виробничих потужностей, впроваджують енергоощадні технології, що знижують втрати сировини та енергії. Ці заходи дозволять пивзаводам наростити потужності, збільшити обсяги виробництва пива та, як наслідок, отримати великі прибутки.
Особливістю споживчого ринку пива є те, що він, насамперед, являє собою ринок виробників. Вони створюють власні збутові мережі, визначають тактику та стратегію боротьби за споживача.
Чимало пивоварень сьогодні пристосувалися до роботи на іноземному солоді та хмелі. Закордонні інгредієнти вигідно відрізняються від вітчизняних не лише за якісними показниками - вони ще й дешевші. І залишились такими навіть після того, як з ініціативи виробників вітчизняного хмелю та ячмінного солоду було запроваджено 30-відсоткове ввізне мито на солод і 50-відсоткове - на хміль. Закордонні постачальники, не бажаючи втрачати перспективний український ринок, знайшли резерви, аби залишити свій товар конкурентоспроможним. Втім, вибір у пивоварів не такий вже й великий: приміром, хмелевий екстракт, який завозять з Німеччини, зовсім не виробляється в Україні, а випуск хмелю в гранулах, нещодавно розпочатий у Житомирі, - недостатній. Потужності з виробництва солоду в Україні сягають 300 тис. тонн на рік (два спеціалізовані солодові заводи: Славутський у Хмельницькій області та Бердичівський в Житомирській - могли б разом постачати на ринок 130 тис. тонн продукту), проте використовуються лише на 17%. Головна причина - дефіцит в Україні справжнього пивоварного ячменю.
Переважна більшість потужних підприємств пивної галузі зосереджена на сході, в центрі та на півдні країни. Але ринки навіть цих регіонів ще далекі від насичення. Що вже казати про захід, де з "великих" свою продукцію розповсюджує лише львівський "Колос". Незважаючи на те, що нинішня ринкова ситуація дає досить простору для діяльності усім пивоварам, все-таки торгові марки конкурують між собою. Часто-густо нормальній (у ринковому розумінні) конкуренції заважає позиція місцевої влади, яка - з прихильності до місцевого підприємства-броваря - як правило, болісно сприймає проникнення "чужаків" у межі своїх регіональних володінь. Проте поступово перемагає здоровий глузд, і пивзаводи особливо активно розвивають збутову діяльність далеко за межами своїх областей. У стратегічно важливих регіонах створювали власні бази, в основі яких - тандем "представництво-склад" (найбільш активною на цьому терені у 2005-2006 рр. були "Рогань" та "Оболонь"). Створення територіально розгалуженої складської мережі дає можливість підприємствам завойовувати ринки, співпрацюючи безпосередньо з широкою мережею роздрібних продавців. Останнім у цьому випадку продукцію доставляють без перебоїв і майже за цінами виробника. На зміну моді на пастеризоване баночне пиво в Україну поступово проникає прихильність до непастеризованого пінистого напою в кегах (металева бочка місткістю 10, 30, 50 л). У такій тарі пиво добре зберігається, а завдяки тому, що перебуває під тиском у 2 атмосфери, дуже зручне для продажу на розлив. Ціна вдвічі виграє перед пляшковою. Досвід літа 2006 р. засвідчив: підприємства, які вчасно перепрофілювались на кеги, мали неабиякий зиск. Так, Нікопольський пивзавод, що на початку сезону ризикнув повністю відмовитись від розливу пива в скляні пляшки і зробив ставку виключно на кег-бочки, вже у вересні розрахувався за кредити. При цьому, утримуючи низькі ціни (75 коп./л), не лише зумів потіснити з місцевого ринку конкурентів з інших регіонів, але й сам пішов у наступ і тепер реалізує продукцію за межами області. Місячні обсяги продажів проти 2005 року зросли в 2,5 раза. Звичайно, у боротьбі за покупця тут також не забувають і про смак пива, і про рекламу, і про сезонні знижки в ціні, і про традиційні святкування днів любителів пива.
4.Територіальна організація пивоварної промисловості
Лідером вітчизняного пивного ринку на сьогоднішній день є Київське ЗАТ "Оболонь". Головний завод об'єднання "Оболонь" був запущений у 1980 році. У СРСР робили серйозні ставки на це підприємство, його продукція першою серед вітчизняних аналогів була випущена на ринки розвинутих капіталістичних країн. При проектній потужності 10 млн. дал/рік у 2006 році було вироблено 27,64 млн. дал пива. Продукція "Оболоні" реалізується в усіх областях України. На деяких регіональних ринках практикується пряма дистрибуція через представництва цього пивзаводу. Проте в основному реалізують продукцію через , незалежних дистриб'юторів.
Найбільш містким іноземним ринком для "Оболоні" став російський, проте, у відповідь на збільшення постачання українського пива, з боку Росії були вжиті дискримінаційні заходи: введений акциз на імпорт пива і 20 % -й податок на додану вартість. Узагалі київські пивовари вже понад десять років поставляють свою продукцію на експорт. Основними їхніми торговими партнерами є Великобританія, Канада, США, Франція, Італія, причому на англійський ринок підприємство вийшло ще в 1989 році. Не так давно було встановлено торговельні відносини зі Швейцарією, де до цього часу не були знайомі з українською продукцією. Крім того, наразі постачається пиво також на ізраїльській ринок. Але рентабельність експорту досить низька - не більше 5 %, тому превага надається внутрішнім ринкам.
Другим, за обсягами виробництва пива є пивзавод „Рогань”. На сьогоднішній день, як нам відомо, цей гігант пивоварного виробництва випускає десь 15 видів пива. Пивзавод "Рогань" був побудований ще за радянських часів, для його оснащення було придбано найсучасніше імпортне (переважно, чеське) устаткування. Харківський пивоварний завод № З (колишня назва підприємства) почав виробляти продукцію у 1989 році. Зараз завод випускає близько півтора десятка сортів пива.
Основним ринком для "Рогані" був і залишається український, де продасться 99 % продукції. Експорт у далеке зарубіжжя для підприємства неможливий через надто короткі терміни зберігання товарів. Проте потенційно привабливими є прикордонні райони Росії, а також Ставрополь і Ростовська область, із якими є добрий транспортний зв'язок. Зараз продукцією "Рогані" охоплені всі області України. Особливо добре контролюються Крим, Дніпропетровськ, Суми, Полтава, Кіровоград. Набагато менше пива АТ "Рогань" продається на Західній Україні та у Києві. Основними конкурентами виступають запорізький, чернігівський і миколаївський пивоварні заводи, з якими харків'яни найчастіше стикаються у східних і південних регіонах. "Рогань" останні п'ять років є одним з українських пивних підприємств, що швидко развиваються. У період із 1995 по 2006 роки на цьому пивзаводі досягнуто найбільших темпів зростання, реальний обсяг виробництва збільшився з 2,7 до 15,5 млн. дал. Таким чином, за обсягами виробництва АТ "Рогань" міцно утримує друге місце в Україні, поступаючись тільки київському об'єднанню "Оболонь".
Запорізький пивобезалкогольний комбінат "Славутич" першу продукцію випустив у 80-х роках. Після проголошення Україною незалежності держпідприємство стало орендним, а незабаром перетворене на ВАТ "Пивобезалкогольний комбінат "Славутич". Із 1996 року почалося плідне співробітництво з транснаціональною компанією ВВН. З цього моменту завод почав стрімко нарощувати обсяги випуску пива, підвищувати темпи зростання виробництва. У 2006 році обсяг виробництва пива на комбінаті склав близько 15 млн. дал. Реалізується запорізьке пиво по всій Україні. Представництва заводу є в Києві, Харкові, Львові, Одесі, Севастополі, Донецьку, Луганську. Велику частину продукції "Славутича" реалізують незалежні дилери, із деякими клієнтами виробники працюють за прямими договорами. На експорт пиво поки не вивозиться, уся вироблена продукція реалізується на внутрішньому споживчому ринку.
Найстаріший з провідних пивоварних заводів України - Донецький, завдяки інвестиціям німецької фірми Happmann, провів повне переустаткування, що дозволило заводу одним із перших в України перейти до сучасних західноєвропейських технологій, збільшити обсяг виробництва та посісти гідне місце у "великій шістці" лідерів українського пивоварства. На сьогоднішній день завод випускає 11 сортів пива: чотири - темного і сім - світлого (відповідно, ЗО і 70 % загального обсягу виробництва). За радянських часів Донецький пивзавод постачав свою продукцію в Росію. Значна її частина збувалася в Лугангькій області, котру завод і зараз вважає винятково своїм ринком збуту. Проте після того, як споживчий попит у зв'язку з невиплатою зарплати шахтарям різко скоротився в межах Донбасу і було введено митні бар'єри на кордоні з Росією, завод змушений був шукати нових ринків збуту. Першим регіоном України, до якого почали поставляти донецьке пиво, став Крим. У 1999 р. Донецький пивзавод вийшов на ринки Харкова, Дніпропетровська і Запоріжжя. На сьогодні 30 % виробленої продукції вивозиться за межі Донецької області.
Тактика Донецького пивзаводу під час проникненні на ринок сусідніх областей варіюється залежно від регіону. У найбільше важливих для себе регіонах представники Донецького пивзаводу створюють власні склади своєї продукції. В інших - ідуть шляхом співробітництва з партнерами-оптовиками, які самі потім доставляють пиво в роздрібні торгові точки. Сьогодні відкрито склади Донецького пивзаводу в Харкові та Луганську. Завод співпрацює з двома значними фірмами, що мають у своєму розпорядженні мережу оптових складів у Донецькій і Луганській областях.
Чернігівський пивоварний завод "Десна" було створено за радянсько-чеським проектом. Його проектна потужність складала 7,2 млн. дал пива на рік. З 1997 р. виробничі потужності цього заводу зросли до 11 млн. дал пива на рік. Питома вага чернігівського пива у всеукраїнському виробництві складає 11,0 %. Усе воно реалізується в Україні, хоча свого часу продукція підприємства вивозилася в Росію, Білорусію, Грузію. У 1997 р. "Десна" експортувала менше 1 % виробленого пива. Для чернігівського пивкомбінату серйозною проблемою в реалізації продукції є його географічне положення й економічний стан регіону. У своїй області завод не може продати достатньої кількості пива, тому що область переважно аграрна, щільність населення та купівельна спроможність досить низькі. Це спонукає підприємство проводити експансіоністську маркетингову політику. Сьогодні "деснянське" пиво можуть купити жителі 20 областей України.
Миколаївський пивоварний завод був першим із серії однотипних підприємств, побудованих за проектом чеських спеціалістів і укомплектованих чеським же устаткуванням. Сьогодні пивзавод "Янтар" робить декілька сортів слабоалкогольного напою густиною 11...17 %, як світлого, так і темного, пастеризованого і непастеризованого. Постачається миколаївське пиво в 22 області України. На внутрішньому ринку його продають більше 30 фірм, що входять у дилерську мережу заводу. Природно, що велика частина продажу припадає на південні регіони - Миколаївську, Одеську, Херсонську області та Крим.
На рис. 1 зображена мапа пивоварної промисловості України, де великими кружечками зображено територіально розташування найбільших пивоварних підприємств країни
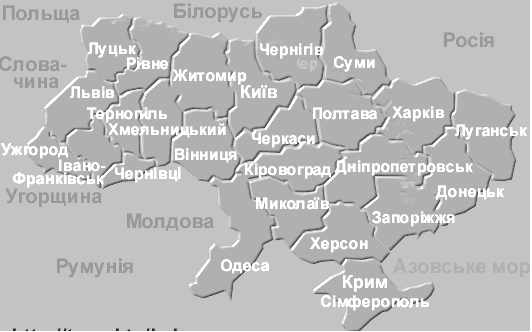
Рис.1 Мапа пивоварної промисловості України
5.Продукція пивоварної промисловості у внутрішній та зовнішній торгівлі
За даними митниці у 2005 році імпорт пива становив 2 млн. дал (на суму $ 7,1 млн), експорт - 0,7 млн. дал ($ 3,6 млн). Часи, коли в Україну завозили імпортного пива на 2-3 десятки млн.. доларів (1994-1995 рр.), минули. Значною мірою цьому сприяло налагодження місцевого виробництва. У 2006 році ця тенденція стала ще більш відчутною. Особливо суттєво іноземців потіснили у сегменті дешевих марок: імпортери не витримали запровадження високих ставок ввізного мита, акцизу та мінімальних оптово-роздрібних цін. Врешті-решт і споживачі зрозуміли, що українське пиво за смаком дійсно не гірше, а за ціною доступніше (фінансова ж криза і масове зубожіння споживацьких мас сприяли пришвидшенню цього процесу). Позиції дорогих якісних марок імпортного пива (таких як Tuborg, Heineken, Guiness) похитнулись, хоча й до остаточного зникнення цих марок з ринку (як це відбулося з дешевшими, але менш іменитими марками) справа не дійшла. Висока ціна завжди була невід'ємною складовою їх іміджу, тому грошовитих пивоманів не відлякує і зараз. Ще донедавна Україна імпортувала пиво із 21 країни світу, проте "географія" його походження нестійка. Так, у 2005 обсяги операцій з Чехією зменшились утричі, з Польщею скоротились у