Розміщення пивоварної промисловості України
Діаграма 2
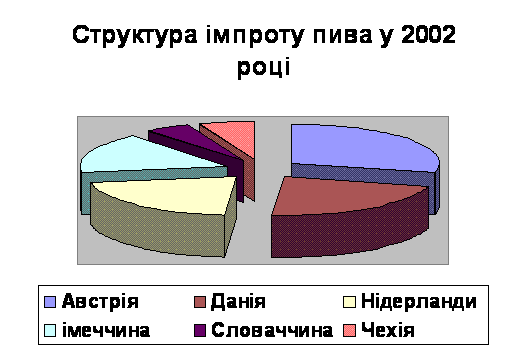
Хоча оперативної інформації щодо сьогоднішнього стану імпорту нині годі шукати (імпортери відмовчуються, а офіційні структури "ще не володіють такими даними"), фахівці прогнозують подальше скорочення обсягів завезення іноземного пінного напою на вітчизняний ринок. Показники цього скорочення будуть тим масштабнішими, чим довше збережуться перепони, пов'язані з конвертацією гривні у тверді валюти. Працювати на експорт вітчизняні виробники поки що не дуже прагнуть. По-перше, ще далеко не вичерпані споживчі можливості українського ринку. По-друге, рентабельність торгівлі на зовнішніх ринках досить низька і не перевищує 5%. Досі ЗЕД була прерогативою "Оболоні", експортні надходження якої дорівнюють $3-4 млн. на рік. Усі інші підприємства більше ніж на кілька сотень тисяч "зелених" наторгувати не спромоглися. Особливих підстав вихвалятися обсягами експорту пива в України немає. Проте серед ринків, на які вітчизняні виробники намагаються торувати шляхи, можна назвати Росію, Литву і Молдову, Угорщину, Чехію, Великобританію, США та інші.
Частка експорту незначна. В таблицях 1-4 наведено статистичні дані про експорт-імпорт пива та наведено розрахунки, проведені агенцією САІВ, щодо впливу зміни ставок акцизного збору на пиво на наповнюваність Державного бюджету України.
Таблиця 1
Зовнішня торгівля пивом України, тис. $
| Рік | Експорт | Імпорт |
| 2006 | 16191,94 | 18805,38 |
| 2004 | 4264,61 | 15782,51 |
| 2005 | 3574,94 | 7135,75 |
Джерело: Держкомстат України
Таблиця 2
Два економічні
сценарії зміни
ставок акцизного
збору
(кумулятивний
підсумок за
1999-2005 рр., тис. грн)
| Ставки акцизів | Податкові надходження від виробників | Капіталовкладення виробників | Податкові надходження від суміжних галузей | Капіталовкладення суміжних галузей |
| 0,02 євро | 3 043 | 1 087 | 1 143 | 2 227 |
| Нові ставки | Втрати: | |||
| 0,07 євро | -44,9 | -473,4 | -87,8 | -66,9 |
| 0,11 євро | -343,4 | -632,4 | -270,3 | -106,7 |
Джерело: оцінка CA IB
Таблиця 3
Всього надходжень до державного бюджету, тис. грн.
|
Акциз (ЕКЮ / ЄВРО) |
1999 | 2006 | 2004 | 2005 | 2006 | 2004 | 2005 | Разом | 7-річний вплив |
| 0,02 | 320,896 | 358,781 | 392,370 | 430,725 | 467,645 | 511,170 | 561,600 | 3,043,187 | 0 |
| +0,01 | 313,448 | 350,628 | 380,707 | 413,843 | 444,515 | 481,213 | 524,033 | 2,908,387 | -134,800 |
| +0,02 | 317,451 | 358,023 | 391,625 | 429,356 | 464,474 | 507,349 | 558,538 | 3,026,816 | -16,371 |
| +0,03 | 316,129 | 357,840 | 391,460 | 428,944 | 463,321 | 505,941 | 557,467 | 3,021,102 | -22,085 |
| +0,04 | 314,434 | 357,050 | 390,626 | 427,832 | 461,512 | 503,837 | 555,561 | 3,010,852 | -32,335 |
| +0,05 | 312,588 | 355,933 | 389,431 | 426,351 | 459,388 | 501,406 | 553,239 | 2,998,336 | -44,851 |
| +0,06 | 307,424 | 350,905 | 383,953 | 420,205 | 452,308 | 493,582 | 544,917 | 2,953,295 | -89,892 |
| +0,07 | 294,900 | 337,336 | 369,124 | 403,850 | 434,316 | 473,865 | 523,414 | 2,836,806 | -206,381 |
| +0,08 | 285,773 | 327,524 | 358,405 | 392,012 | 421,249 | 459,537 | 507,817 | 2,752,317 | -290,870 |
| +0,09 | 280,013 | 321,478 | 351,804 | 384,696 | 413,091 | 450,575 | 498,115 | 2,699,773 | -343,414 |
Джерело: оцінка CA IB
Таблиця 4
Втрати податкових надходжень та капіталовкладень при двох сценаріях ставки акцизного збору, кумулятивний підсумок за 1999-2005 рр., тис. грн.
| Податкові надходження від виробників | Капіталовкладення виробників | Податкові надходження від суміжних галузей | Капіталовкладення суміжних галузей | |
| 0,02 євро | 3,043 | 1,087 | 1,143 | 222,7 |
| Зміна ставки | Втрати: | |||
| +0,05 євро | -44,9 | -473,4 | -87,8 | -66,9 |
| +0,09 євро | -343,4 | -632,4 | -270,3 | -106,7 |
Джерело: оцінка CA IB
Таким чином, спираючись на інформацію, що наведена в представлених вище таблицях, можна зробити висновок, що незбалансоване підвищення ставок акцизного збору на пиво призведе не до додаткового наповнення бюджету країни, а навпаки, внаслідок зменшення обороту, до зменшення надходжень.
За способом просування пиво, яке представлено сьогодні на українському ринку, поділяється в основному, на три категорії. Низька (нижче середньої) - пиво, вироблене заводами районного та обласного масштабів. Основну масу такого пива споживають у тому регіоні, де його виробляють.
Середня - найбільше масштабна за пропозицією, виробляється великими вітчизняними пивоварними заводами. У сезон практично всі марки середньої категорії присутні в усіх регіонах країни.
Вищесередня - містить усі імпортні марки та марки великих вітчизняних виробників пива. Присутність у бульшості регіонів забезпечують лише марки заводів "Оболонь", "Славутич", "Янтар". Пиво закордонних марок іноді виділяють у окрему категорію - елітна.
Як свідчать дані досліджень дистриб'юторів і оптових компаній, найбільш жорстка, тотальна конкуренція між марками практично за всіма сортами пива спостерігається в найдемократичнішій середній ціновій категорії "пляшкового" пива. Пиво - це досить популярний і рентабельний продукт, проте підробка відомих сортів в Україні не практикується через складну технологію виробництва та поінформованість масового споживача.
Контрабанда пива в Україну свої найкращі часи давно і безповоротно пережила. Сьогодні нелегальний імпорт практикують у вигляді разових і дрібних партій - через високі закупівельні ціни в країні виробництва, а значить, занадто високі для масового українського споживача відпускні ціни.
Не менше двох третин виробленого в Україні пива розливають у скляну тару, а пакують у спеціальний пластиковий ящик, через що успішне просування товару залежить від ефективності обороту скляної та ящичної тари. Це має побічний ефект: до конкуренції між виробниками додається конкуренція між торговельними організаціями.
Торговельні підприємства, які можуть організувати збір склотари в населення (в основному, це базари і дрібнооптові ринки), мають додаткове джерело доходу за рахунок "маржі" між закупівельною ціною та заставною вартістю пляшки, внаслідок чого такі підприємства успішно витримують конкуренцію за ціною та навіть можуть влаштовувати щось подібне до демпінгу. Заставна ціна розрізняється залежно від типу пляшки (фірмова, стандартна), місткості (0,5 л, 0,33 л), виробника. Різниця в ціні у різних виробників пива може досягати 5 копійок на пляшці. Оборотний ящик має стабільну ціну, яка сьогодні дорівнює 6 гривням поза залежністю під виробника, кольору та інших критеріїв оцінки. За неповернення склотари торговий партнер карається надбавкою до ціни в розмірі 20 % до оптової ціни.
Просування пива в 50-літрових металевих бочках (КЕГах) передбачає надання замовникові комплекту розливного устаткування та його сервісну підтримку, тому пиво в КЕГах менше поширене, ніж пиво у пляшках. Дев'ять десятих вітчизняного "КЕГового" пива розливають великі виробники. Дистриб'юторська мережа просування пива в КЕГах може будуватися як окремо від "пляшкового", так і разом із ним. Слід також зауважити, що пиво відомих вітчизняних марок "у розлив" присутнє, поряд із імпортним, у більшості елітних барів та ресторанів.
У останні 2-3 роки в Україні на вітчизняних підприємствах, зокрема під час виробництва пива "Сармат", "Оболонь", "Рогань" і "Янтар", прогресує розлив пива в необоротну пляшку ПЕТ місткістю 1,0; 1,5 і 2,0 літра. Особливих надій на такий вид тари виробники не покладають, але ПЕТ-тара знайшла свою нішу по пивному ринку і навіть дозволяє компенсувати перебої у постачанні склотари, особливо в літній сезон. Жерстяній тарі надають перевагу виробники об'єднань "Славутич" та "Оболонь". Імпортери ввозять в Україну пиво у пляшках або в КЕГах. Барило місткістю 5 л є більше сувенірним варіантом розливу, який призначений для прикрашення столу на сімейному або маленькому корпоративному святі. Вітчизняний виробник цей вид жерстяної тари поки що не освоїв. Тому сумарна частка споживання пива в жерстяной тарі (банка 0,33 л і барило 5,0 л) не перевищує 1 %. За високою рентабільністю пивної продукції великооптовий продаж (дистрибуція) відбувається тільки за живі гроші - без взаємозаліків, бартерних угод та ін.
Виробник може дати дистриб'ютору товарний кредит до одного календарного місяця. Великий виробник практикує доставку замовлення в 1 каліон, який містить 1 тис. дал (20 тис. пляшок 0,5 л), за свій рахунок і в будь-яке місце України. Умови оптової реалізації пива залежно під марки принципової різниці не мають. Дилери (дистриб'ютори) надають перевагу роботі або з великими виробниками, або зі стаціонарними розддрібноторговими точками та підприємствами масового харчування. У цій мережі реалізації панує безготівковий розрахунок, доставка пива за рахунок дилера; можливе відстрочення платежу на 5-10 банківськнх днів; передоплата або розрахунок за фактом більше виняток, ніж правило. Відстрочення передбачає надбавку в 3-5 копійок на пляшці. Тому середні оптовики, які працюють з роздрібними партнерами через дрібнооптові базари, надають перевагу розрахунку готівкою або з моменту надходження грошей на розрахунковий рахунок. Доставка за рахунок постачальника діє, як правило, у межах свого міста (у крайньому випадку - передмістя) при замовленні 50 та більше ящиків або на суму від 1,5 тис. грн.
Сприяє просуванню власної продукції і надання точкам роздрібної торгівлі брендових (фірмових) холодильників на умовах безоплатної оренди. У таких випадках укладається тристоронній договір між виробником, регіональним дилером (дистриб'ютором) і продавцем (роздрібним). Контроль за виконанням договору здійснює і виробник, і його місцевий дилер (дистриб'ютор), а за порушення умов договору холодильник у продавця відбирається. Крім холодильників, виробник дає вуличним кафе брендові намети та палатки. І дуже часто у великих містах і в курортній зоні України зустрічаються "фірмові" кафе "Славутич", "Оболонь", "Янтар", "Сармат", "Рогань". Український ринок пива досить привабливий для виробників цієї продукції. Серед сприятливих можливостей вітчизняного ринку можна назвати високу рентабельність торгових операцій, низький рівень концентрації конкуренції по регіонах, високий попит (особливо в Київській, Одеській, Дніпропетровській, Харківській і Донецькій областях), дещо невеликий розмір необхідних для розвитку пивного бізнесу інвестицій, недостатня насиченість ринку продукцією.
еред несприятливих тенденцій вітчизняного ринку варто виділити зниження темпів зростання ринку через низьку платоспроможність як торгових посередників, так і кінцевих споживачів, сезонність попиту, високий рівень валютного ризику, збільшення акцизного збору, загрозу несприятливої зміни законодавства тощо.
На сьогоднішній день український внутрішній ринок пива знаходиться все ще в стадії розвитку, а мережі реалізації практично всіх великих та середніх виробників - у стадії розбудови.
Найбільш успішно зараз просувають власні марки ЗАТ "Оболонь" та пивоварні заводи, що їх інвестують фірми San Interbrew та ВВН. Причому останні мають хоча і різні, але більш прогресивні схеми дистрибуції. Проте в найближчі рік-два, завдяки відомості марки та великій виробничий потужності, ЗАТ "Оболонь" збереже місце лідера.
Виробники "живого" пива у пляшках - "Рогань" і "Сармат", - найвірогідніше, у найближчі 1-2 роки залишаться на своїх місцях.
Оператори ринку пива критикують ці компанії за значну кількість сортів ("Рогань") та за дуже короткий термін придатності пива (в основному, "Сармат").
Впровадження на український ринок російської марки "Балтика" впливає на розвиток ринку незначною мірою. Висока ціна при якості, що не перевищує українських аналогів, дозволять російському пиву конкурувати лише з європейськими марками у порівняно невеличкому секторі "вище середньої" категорії. Відкриття виробництва "Балтика" в Україні практично виключено, оскільки володар марки (шведська ВВН) вже має пивоварні заводи в Україні. Практично в одній ціновій групі з "Балтикою" (і майже в один час із нею) на український ринок вийшла інша елітна марка пива - "Гетьман". Усі три сорти даної марки, які виробляються на пивоварному заводі "Янтар" (м. Миколаїв) - "Світле", "Темне", "Елітне", - є пивом підвищеної густини. Чи зможуть вони скласти конкуренцію легким сортам європейського та російського пива - прогнозувати передчасно.
Середні виробники найближчими роками залишаться при своїх регіональних ринках, оскільки не мають достатньо засобів для оновлення виробничих фондів, розвитку мережі реалізації та рекламної підтримки власної марки. Долю дрібних виробників пива спрогнозувати складно, навіть на короткий строк.
6.Проблеми і перспективи розвитку пивоварної промисловості
Треба сказати, що в 2005 році провідні компанії показали, що криза в галузі вже помітна, і вони запланували кроки, спрямовані на її подолання. Зокрема, активно велася реконструкція і відновлення устаткування відразу на декількох підприємствах "Донецької групи" (з огляду на те, наскільки ефективної виявилася модернізація для Донецького пивзаводу "Сармат", можна припустити, що й інші заводи групи зможуть збільшити виробництво в 2006-2004 рр).
Заявила про значне збільшення потужностей "Оболонь", що, до того ж проводить реконструкцію на дочірніх підприємствах (зокрема , на пивзаводі у Фастові). Планами з приводу будівництва нового заводу в Києві поділилася компанія ВВН.
Що стосується "Сан Інтербрю", то ця група кинула зусилля на те, щоб вирішити проблеми солодового дефіциту. Для цього в Харкові незабаром вступить у дію нова могутня солодовня, що дозволить не тільки цілком задовольнити потреби в сировині пивзаводу "Рогань", але і вивозити його в інші регіони. Оскільки нова солодовня оснащується найсучаснішим устаткуванням, можна буде говорити про те, що якість продукції, що випускається, буде відповідати самим строгим вимогам. Це, у свою чергу, повинно позитивно позначитися на якості виробленого пива.
Цілком імовірно, що після запровадження в дію другої потужності згаданої солодовні, власне виробництво солоду в Україні може перевищити існуючу потребу, і тоді заводи-виробники зможуть уже вибирати з вітчизняної сировини. Поява сучасної солодовні повинне також посилити конкуренцію, оскільки дотепер на ринку зверталася достатня кількість солоду досить низької якості, що використовувався, переважно, для виготовлення дешевих сортів пива.
Правда, будівництво солодовні не вирішує проблеми дефіциту пивоварного ячменя. Щоб виправити положення в сільському господарстві знадобиться не один рік. Перші кроки в цьому напрямку вже зроблені. Господарствам стало вигідно співробітничати з пивними компаніями на довгостроковій основі, продаючи їм пивоварний ячмінь. Проблема полягає скоріше в дефіциті цієї культури, і зокрема , дефіциті насінного фонду. У свій час робота вітчизняних селекційних станцій була припинена (пивоварний ячмінь став збитковою культурою, і посівні площі під нього скорочувалися, не говорячи вже про фінансування досліджень), а використовувати імпортний насінний матеріал можна лише після відповідної підготовки (хоча б, елементарного районування).
Відповідно, тепер треба почекати кілька років поки принесуть плоди програми розвитку цього напрямку сільського господарства, на які зараз виділяють гроші найбільші пивоварні компанії.
Сировинний голод викликаний не тільки дефіцитом солоду. Нестачу броварники випробують і в іншій сировині - хмелі. Причому отут ситуація ще більш запущена. З одного боку, врожаї, що збираються членами Асоціації хмелярів, щорічно ростуть (цьому бідно сприяють однопроцентні відрахування, і державна політика, що наказує викуповувати весь хміль у вітчизняних виробників). З іншого боку - якість продукту далеко не завжди улаштовує ведучих виробників пива. Крім того, не слід забувати про те, що хміль на пивзаводах використовується або у виді гранул, або у виді екстракту. Єдиний український гранулятор здатний забезпечити зростаючі потреби в гранулах хмеля приблизно на 30%. Екстракт хмелю в Україні не виробляється взагалі, а без нього не обійтися при виробництві елітних сортів пива.
Таким чином, ще на невизначену кількість часу українське пивоварство залишиться імпортозалежним, і щорічно провідні компанії будуть пропонувати установити квоти на пільговий увіз хмелю.
Вихід - у будівництві в нашій країні ще одного підприємства, що займалося б комплексною переробкою хмелю, роблячи, як гранули, так і екстракт. Поки важко сказати, хто б міг стати ініціатором подібного будівництва, хоча, уклавши гроші в новий гранулятор, кожна з провідних компаній могла б надовго вирішити всі проблеми із сировиною, і одержати перевагу над конкурентами. Досвід Росії показує, що з жорсткістю конкуренції, будь-які скорочення собівартості можуть стати вирішальними в завоюванні тих чи інших сегментів ринку.
У цілому слід зазначити, що в 2005 році компанії додавали чимало зусиль для подолання кризових явищ. На жаль, поки броварники воліють боротися з труднощами в міру їхньої появи, і не намагаються вживати превентивних заходів.
Незважаючи на досить песимістичні прогнози щодо загальної долі регіональних підприємств, не можна не відзначити, що визначений шанс у них усе-таки є. Шанс цей надає деяка громіздкість і неповороткість структур лідерів ринку, що, захоплюючись стратегічним плануванням, не завжди можуть зреагувати на ситуаційні зміни попиту, і оперативно задовольнити бажання споживачів. Саме на цьому зараз планують свою роботу в Росії менеджери "Броварень Івана Таранова", що поєднують під своїм прапором ряд життєздатних регіональних підприємств.
Об'єктивні передумови для появи подібного холдингу в Україні існують. Це і дефіцит виробничих потужностей провідних компаній у літні місяці, і відсутність нормального преміум-сегменту, і сприйнятливість ринку до "свіжих" торгових марок. Крім того, гарний потенціал продемонстрував вже в 2005 році сегмент кегового пива, за рахунок якого саме й удержалися на плаву багато регіональних підприємств.
Якби подібний холдинг був створений (а в його створенні можуть бути зацікавлені як власники мереж супермаркетів, так і сторонні інвестори), він міг би розраховувати на завоювання в перші два-три роки роботи 10 - 12% вітчизняного пивного ринку. Зважаючи на те, що сумарна місткість ринку на той час наблизиться до оцінки в 200 млн. дав, обсяги продажів гіпотетичного холдингу можуть досягти 25 млн. дав у рік.
Структурно холдинг міг би об'єднати найбільш привабливі незалежні підприємства України. Холдинг міг би забезпечити створення національно-регіональної торгової марки, у якій поєднувалися б привабливі риси національного бренда і "свого" пива. Приміром , національний бренд "Світле" міг би мати регіональні "підвиди" "Світле бердичівське", "Світле уманське", "Світле запорізьке", і так далі. Такий поділ дозволив б зберегти традиційну аудиторію регіональних марок, додавши до них національну "надбудову". Подібна схема дозволила б також спростити систему дистрибуції, і удало вирішити задачі зі сфери логістики, що з посиленням конкуренції будуть здобувати усе більше значення на пивному ринку.
Крім того, "маючи в розпорядженні" ряд заводів, власники холдингу могли б точніше реагувати на розходження в регіональних пивних перевагах.
Зрозуміло, гіпотетичному холдингу довелося б подбати і про сировинну базу. До складу групи варто було б уключити підприємства, що володіють власними солодовнями, і мають контракти на закупівлю якісного пивоварного ячменя (такі заводи зараз є серед "незалежних").
Однієї з найбільш перспективних ніш для холдингу "Наше пиво" (треба дати йому умовну назву, щоб не збіднювати синонімічний ряд) стане преміум-сегмент. У Росії продажу елітного пива в 2005 році росли набагато швидше ринку в цілому, і це при тім, що багато елітних марок мають роздрібну ціну майже неймовірну для українського ринку. У нас елітне пиво поки не залучає особливої уваги компаній. У всіх чотирьох "монстрів" воно існує, що називається, "для асортименту", однак ніхто не робить особливої ставки на його розвиток. Ймовірним представляється сценарій, відповідно до якого, запущений у 2006 - 2004 році преміум-бренд, забезпечений відповідною рекламною і маркетинговою підтримкою, зможе виявитися в положенні беззастережного лідера у своєму сегменті. І зовсім не виключено, що таким брендом зможе стати напій "Нашого пива".
Якщо виходити зі стандартних для харчового ринку оцінок (навіть трохи їх занижуючи), ємність елітного сегмента вітчизняного пивного ринку повинна складати більш 7 млн. дав у рік. Зважаючи на те, що рентабельність у цьому сегменті може вдвічі, а то і вчетверо перевищувати традиційну, можна сказати, що преміум-сегмент повинний стати самим ласим шматочком ринку. Сьогодні український споживач уже готовий до появи преміального пива, і нонсенсом виглядає присутність у ресторанних меню звичайних сортів цього напою, продаваних з подвійною чи потрійною націнкою. Грамотне просування пивного бренда через сегмент може дати результати, що перевищують ті, котрі були досягнуті в Росії з "ресторанним" пивом "Тінькофф".
Не виключено, що для забезпечення повноцінного життя елітного бренда "Нашому пиву" прийдеться вибудувати "з нуля" суперсучасний завод, порівняно невеликої потужності, що дозволить підтримувати стабільно високу якість своєї продукції.
Крім елітного сегмента, погляди менеджерів "Нашого пива" можуть бути звернені до продажів розливного чи кегового пива. В умовах літнього дефіциту саме холдинг, що включає в себе незалежних регіоналів може стати "королем ситуації". Для цього необхідно створити в регіонах мережа точок, що працюють з кеговим пивом холдингу (отут можуть використовуватися різні схеми - і самостійне будівництво, і передача франшізи, і укладання договорів із власниками подібних точок). Важливо, щоб ці заклади були об'єднані єдиною торговою маркою, наприклад "Народне пиво". Наявність вільних потужностей на більшій частині регіональних підприємств дозволило б налагодити безперебійне постачання кегового пива в ці точки, що, без сумніву, залучило би роздріб, що страждає від літніх перебоїв постачань, що случаються із самими популярними марками.
При введенні єдиної системи контролю за якістю, а також проведенні гнучкої цінової політики, "Народне пиво" могло б стати сьогоденням хітом літнього сезону, потіснивши з ринку, у першу чергу ПЕТ.
Ще один ресурс, за рахунок якого може розраховувати на успіх "Наше пиво" - тактична гнучкість. Керівництво холдингу повинне звертати увагу на слабкі місця в позиціонуванні марок-конкурентів, на пробіли в їхніх лінійках, невдалі рекламні чи маркетингові ходи, і блискавично реагувати на них. Розрізнені регіональні підприємства самостійно не можуть грати на помилках гігантів, а от холдинг реально може відвоювати кілька відсотків ринку.
Одним з уразливих місць великих корпорацій є рекламна політика. Як правило, рекламні договори укладаються з агентствами на рік уперед, що не дозволяє враховувати зміну ринкової ситуації. Рекламні агентства, у свою чергу, повні бажання "освоїти" засоби клієнта, і планують масштабні кампанії, не бажаючи коректувати їх, виходячи зі сформованої на ринку ситуації. У результаті, нерідкі випадки, коли рекламні мільйони однієї компанії працюють на продажі конкурентів. Реклама - одне з уразливих місць великих компаній ще і тому, що великі гроші породжують великі спокуси, і часто перевага віддається тим, хто забезпечить найбільш привабливі умови не бренду, а особисто людині, що відповідає за рекламу. За рахунок цього ефективність вкладень різко падає.
Мобільна структура нового холдингу може варіювати рекламну стратегію в залежності від обставин, що складаються на ринку, часу року, темпів росту і зусиль конкурентів.
Висновок
Закінчуючи аналіз ринку пива в Україні, слід відзначити деякі тенденції його формування та розвитку:
В Україні споживчий ринок пива ще розвивається, його місткість оцінюється близько 150 дал на рік. На сьогоднішній день український ринок пива закінчує своє формування. Вже визначилися головні виробники пива, які спільно виробляють 85,0 % обсягів виробництва пива. До них належать: "Оболонь", "Рогань", "Славутич", Донецький пивоварний завод, "Десна", "Янтар".
Понад половину вітчизняного виробництва пива контролюють підприємства з іноземним капіталом.
За останні 3 роки імпорт пива в Україну скоротився майже в 20 разів, тоді як виробництво вітчизняного пива збільшилось на 30 %.
Найбільші вітчизняні виробники під час конкурентної боротьби за ринки збуту знайшли свої ніші в загальноукраїнському ринку пива, а марки пива, що випускаються ними, поділилися на три цінові категорії: низька (нижче середньої), середня та вище середня.
Найбільш поширеною тарою для пива є скляна - у неї розливають не менше двох третин виробленої продукції, хоча й використання ПЕТ-тари для розливу пива себе виправдовує, особливо в літній сезон.
Просування власних марок пива до кінцевого споживача здійснюється за різними схемами дистрибуції, але найкраще це виходить у підприємствах "Оболонь" та у пивоварних заводах, які інвестуються фірмами Inter Brew та ВВН.
Короткостроковий прогноз розвитку ринку пива не передбачає будь-яких значних змін серед основних виробників цієї продукції.
Впровадження на український ринок російських марок впливає на розвиток ринку незначною мірою. Висока ціна при якості, що не перевищує українських аналогів, дозволять російському пиву конкурувати лише з європейськими марками у порівняно невеличкому секторі "вищесередньої" категорії.
Середні виробники найближчими роками залишаться при своїх регіональних ринках, оскільки не мають достатньо засобів для оновлення виробничих фондів, розвитку мережі реалізації та рекламної підтримки власної марки. Долю дрібних виробників пива спрогнозувати складно, навіть на короткий строк.
Список використаної літератури
Андропов О.М. Стан харчового комплексу України // Економіка і Екологія, 2005, № 24.
Богатко О.Г. То чиє воно українське пиво? // Україна Молода, 19 січня 2006.
Гаспарян А.А. Пивна діжка не бездонна. //Бізнес, 2006, №5
Гонгало П.Ф. Проблеми розвитку пивної галузі України. // Економіка, 2005, №1
Заставний Ф.Д. Географія України. – Львів, Екотехніка, 1994.
Інформація Держкомстату України
Кішко П.К. Імпортне пиво для заможних клієнтів // Бізнес, 2006, №3.
Куроїдов О.Н. „Гросс банки” українського ринку пива // Україна Молода, 7 листопада 2006.
Михайлов В.А. Маркетингова складова в стабілізації і розвитку споживчих ринків України (на прикладі ринку пива) // Економіка, 2005, №5
Мішогло Г.О. Економічна географія України з основами виробництва. – К., Поступ, 1997.
Розміщення продуктивних сил / Під ред.Є.П.Качана. – К., Діло,1997.
Розміщення продуктивних сил : конспект лекцій / укл. Роговченко О.В. – Л., Брама, 2006.
Антонов О.М. Пивоварна промисловість України: передумови кризи чи зростання //Україна Молода, 23 жовтня 2006.
Товкач Т.П. Реалії харчової промисловості // Бізнес, 2006, №7.
Гордєєв П.Ф. Лідери вітчизняної харчової промисловості – хто вони? // Галицькі контракти, 2006, 15 вересня.
Огляд ринку пивоварної промисловості за 2006 рік // Бізнес, 2004, №1.
Борсукова Т.О Пиво: з сивої давнини і по наші дні // Відлуння, 2004, 17 січня.
Баталов Г. Сучасні тенденції в економіці України // Вісник НДФІ, 2006, №11
Марченко В. Харчовий комплекс України через призму основних товаровиробників // Вісник НДФІ, 2006, №11
Білик О. Географічна детермінанта в харчовій промисловості України // Вісник НДФІ, 2006, №11