Анализ производственно-хозяйственной деятельности РУП "Станкостроительный завод им. Кирова"
Показатели рентабельности продукции отражают эффективность текущих затрат (в отличие от показателя общей рентабельности, характеризующего эффективность авансированного капитала) и исчисляются как отношение прибыли от реализации продукции к полной себестоимости реализованной продукции:
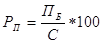 ,
(1.1)
где Рп - рентабельность продукции;
Пб - валовая прибыль от реализации продукции за год;
С - полная себестоимость реализованной продукции.
Получаем следующие данные:
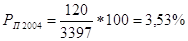 ;
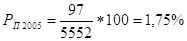 ;
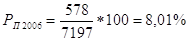 ;
Из произведенных расчетов мы видим, что рентабельность продукции снизилась до 1,75% в 2005 году, против 3,53% - в 2004 году, т.е. прибыль с каждого рубля реализованной продукции снизилась на 1,78 копеек. Но уже в 2006 году рентабельность продукции значительно увеличилась по сравнению с двумя годами ранее.
По сравнению с 2005 годом она выросла на 4,48%, т.е. прибыль, получаемая с каждого рубля затраченного на производство и реализацию продукции, увеличилась на 4,48 копейки и составила 8,01 копейки.
Динамика изменения уровня рентабельности продукции представлена на рис.1.1
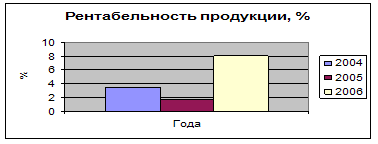
Рис.1.1 Рентабельность продукции по годам, %
Следующим показателем будет рентабельность продаж (оборота).
Рассчитывается он следующим образом:
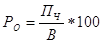 ,
(1.2)
где  -
рентабельность продаж (оборота);
 - чистая прибыль предприятия за год;
 -
выручка от реализации продукции.
Рассчитываем рентабельность продаж за анализируемые годы.
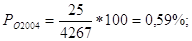 ;
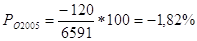 ;
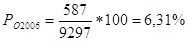 .
Из произведенных расчетов мы видим, что рентабельность продаж в 2004 году составила 0,59%, а в 2005 году предприятие работало в убыток, рентабельность составила - 1,82%, т.е. убыток с каждого рубля реализованной продукции составил 2,41 копеек.
Понижение рентабельности продаж говорит о том, что руководство предприятия должно пересмотреть отпускную цену продукции в сторону увеличения или пересмотреть в сторону уменьшения расходов связанных, с производством и реализацией продукции, отнесенные на себестоимость.
Зато уже в 2006 году рентабельность продаж составила 6,31%, т.е. прибыль с каждого рубля реализованной продукции по сравнению с 2005 годом составила 8,12 копейки. За анализируемые три года наиболее большая рентабельность была в 2006 году, а самая низкая (отрицательная) в 2005 году.
График изменения рентабельности продаж представлен на рис.1.2.
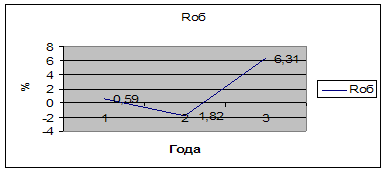
Рис.1.2 Рентабельность продаж по годам, %
Следующим показателем является прибыльность продукции.
Прибыльность продукции рассчитывается как отношение валовой прибыли за год к выручке от реализации продукции:
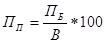 ,
(1.2)
где  -
прибыльность продукции;
 -
валовая прибыль от продукции за год;
Рассчитываем прибыльность продукции по годам.
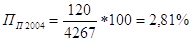 ;
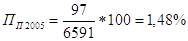 ;
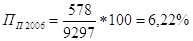 .
Из приведенных результатов видно, что по сравнению с 2004 годом в 2005году уровень прибыльности продукции упал практически в 2 раза и составил 1,48%.
Однако в 2006 году этот показатель значительно возрос и составил 6,22%, т.е. прибыль с одного рубля реализованной продукции составила 6,22 копейки.
На рис.1.3 представлено изменение прибыльности продукции погодам.
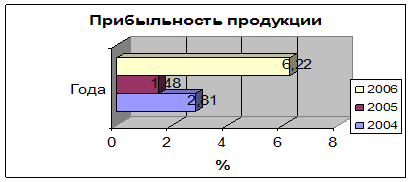
Рис.1.3 Показатели прибыльность продукции
Доходность продукции, работы, услуги.
Этот показатель определяет размер выручки приходящейся на 1 рубль себестоимости продукции. Определяется как отношение выручки от реализации продукции к ее себестоимости:
 , (1.3)
где  -
доходность продукции, работы, услуги.
Рассчитываем показатель по анализируемым годам.
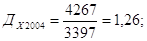
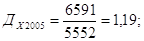
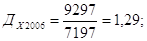
Из приведенных расчетов видно, что доходность продукции в 2005 году уменьшилась на 7 копеек по сравнению с 2004 годом, а в относительном выражении на 6 %. Но уже в отчетном году доходность продукции возросла по отношению к предшествующему году на 10 копеек или на 8%, и по отношению к 2004 году на 13 копеек.
Рентабельность отдельных видов продукции зависит от цены ее реализации и полной себестоимости. Она определяется как процентное соотношение цены реализации единицы данной продукции за вычетом полной себестоимости к полной себестоимости единицы данной продукции.
В связи с этим, при планировании ассортимента производимой продукции учитывается насколько рентабельность отдельных видов будет влиять на рентабельность всей продукции. Поэтому важно сформировать структуру продукции так, чтобы в целом повысить эффективность производства и получить дополнительные возможности увеличения прибыли.
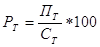 ,
(1.4)
где  -
рентабельность товара;
 -
прибыль на единицу продукции, руб.;
 -
себестоимость единицы продукции, руб.
Рассчитываем за анализируемые года.
Станок ленточно-отрезной МП6 - 1943.
Таблица 1.4 Показатели экономической эффективности станка (млн. руб.)
| Показатели | 2004 г. | 2005 г. | 2006 г. |
| Цена единицы | 47,2 | 48,0 | 48,6 |
| Себестоимость единицы продукции | 45,95 | 47,1 | 47,2 |
| Прибыль на единицу продукции | 1,25 | 0,9 | 1,4 |
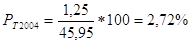 ;
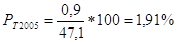 ;
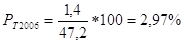 .
Из приведенных результатов видно, что рентабельность данного вида станка не высокая. По сравнению с 2004 годом в 2005 рентабельность снизилась на 0,81%. Это связано с увеличением себестоимости продукции на 1,15 млн. руб., а также за счет увеличения цены единицы продукции. В следствии этих изменений снизилась прибыль на 0,35 млн. руб. В 2006 году рентабельность увеличилась на 1,06% по сравнению с 2005 годом и составила 2,97%. В первую очередь это связано с незначительным повышением себестоимости продукции и увеличением цены единицы продукции, следовательно увеличилась прибыль.
Конечным обобщающим результатом деятельности предприятия является чистая прибыль. Чистая прибыль распределяется в соответствии с Уставом предприятия.
За счет чистой прибыли выплачиваются дивиденды акционерам предприятия, создаются фонды накопления, потребления, резервный фонд, часть прибыли направляется на пополнение собственного оборотного капитала [5, с.9].
Расчет производится следующим образом:
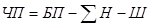 ,
(1.5)
где БП - балансовая прибыль;
∑Н - налоги, выплачиваемые из прибыли;
Ш - штрафы, пеня и прочие платежи, выплачиваемые из прибыли после налога в соответствии с национальным бухгалтерским учетом.
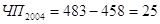 млн.
руб.;
В 2005 году на заводе был убыток в размере 120 млн. руб.
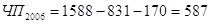 млн.
руб.
За 2004 год завод получил всего 25 млн. руб. чистой прибыли. В 2005 году завод работал убыточно с отрицательной рентабельностью, в результате чего образовался убыток в размере 120 млн. руб. Принятые меры по реструктуризации кредиторской задолженности, предоставленной по Указу Президента Республики Беларусь от 13 января 2006 г. № 27, позволили за счет пополнения собственных оборотных средств обеспечить за 10 месяцев 2006 г. прирост объемов производства на 35% в сопоставимых ценах и в совокупности с другими организационными факторами по снижению издержек производства выйти на положительную рентабельность по товарной продукции с итогов за март, а по реализованной продукции - с итогов за май текущего года.
В 2006 году завод получил прибыли в размере 587 млн. руб., что в 7 раз больше чем в 2005 году.
Сравним полученные данные коэффициентов за анализируемые года и получим отклонение (таблица 1.5).
Таблица 1.5 Оценка доходности, прибыльности, рентабельности на РУП "Станкостроительный завод им. С.М. Кирова"
|
Наименование |
2004 год | 2005 год | 2006 год |
Отклонение 2005/2004гг (+; -) |
Отклонение 2006/2005гг (+; -) |
| Рентабельность продукции,% | 3,53 | 1,75 |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |