Факторы, влияющие на количество и качество прибыли. Планирование и расходование прибыли
На предприятии распределению подлежит прибыль после уплаты налогов и выплаты дивидендов.
Распределение этой части прибыли отражает процесс формирования фондов и резервов предприятия для финансирования потребностей производственного и социального развития.
В условиях рыночного хозяйства государство не вмешивается в процесс распределения прибыли, остающейся в распоряжении предприятия после уплаты налогов. Тем не менее посредством предоставления налоговых льгот оно стимулирует направление прибыли на капитальные вложения производственного назначения и строительство жилья, на благотворительные цели, финансирование природоохранных мероприятий, расходов на содержание объектов и учреждений социальной сферы, на проведение научно-исследовательских работ. Законодательно установлен минимальный размер резервного капитала для акционерных обществ, регулируется порядок создания резерва по сомнительным долгам и под обесценение ценных бумаг.
Распределение прибыли, остающейся в распоряжении предприятия, регламентируется внутренними документами предприятия, как правило, в учетной политике. Некоторые аспекты распределительного процесса фиксируются в уставе предприятия. В соответствии с уставом или решением распорядительного органа на предприятии создаются фонды: накопления, потребления, социальной сферы. Если же фонды не создаются, то в целях обеспечения планового расходования средств составляются сметы расходов на развитие производства, социальные нужды трудового коллектива, материальное поощрение работников и благотворительные цели.
К расходам, связанным с развитием производства и финансируемым из прибыли, относятся расходы: на научно-исследовательские, проектные, опытно-конструкторские и технологические работы; финансирование разработки и освоения новой продукции и технологических процессов; затраты по совершенствованию технологии и организации производства, модернизации оборудования; затраты, связанные с техническим перевооружением и реконструкцией действующего производства, расширением предприятия и новым строительством объектов, проведением природоохранных мероприятий. В эту же группу относят расходы по погашению долгосрочных кредитов банков и процентов по ним. Накопленная прибыль предприятия может быть вложена им в уставные капиталы других предприятий, долгосрочные и краткосрочные финансовые вложения, перечисляться вышестоящим организациям, союзам, концернам, ассоциациям и пр. Эти направления также считаются использованием прибыли на развитие.
Распределение прибыли на социальные нужды включает в себя: расходы по эксплуатации социально-бытовых объектов, находящихся на балансе предприятия, финансирование строительства объектов непроизводственного назначения, проведение оздоровительных и культурно-массовых мероприятий и т.п.
К затратам на материальное поощрение относятся: выплата премий за достижения в труде, расходы на оказание материальной помощи, единовременные пособия ветеранам, пенсионерам, компенсация удорожания стоимости питания в столовых и др.
За счет чистой прибыли уплачиваются некоторые виды сборов и налогов, например, налог на перепродажу автомобилей, вычислительной техники и персональных компьютеров, сбор со сделок по купле-продаже валюты на биржах, сбор за право торговли и т.д.
Кроме того, в случае нарушения предприятием дейстующего законодательства именно прибыль, остающаяся в распоряжении предприятия, служит источником для уплаты различных штрафов и санкций. Так, из чистой прибыли уплачиваются штрафы принесоблюдении требований по охране окружающей среды от загрязнения., санитарных норм и правил. При завышении регулируемых цен на продукцию (работы, услуги) из чистой прибыли взыскивается незаконно полученная предприятием прибыль.
В случае сокрытия прибыли от налогообложения или взносов во внебюджетные фонды также взыскиваются штрафные санкции, источником уплаты которых является чистая прибыль.
Вся прибыль, остающаяся в распоряжении предприятия, разделяется на прибыль, увеличивающую стоимость имущества, т.е. участвующую в процессе накопления, и прибыль, направляемую на потребление, не увеличивающую стоимости имущества. Если прибыль не расходуется на потребление, то она остается на предприятии как нераспределенная прибыль прошлых лет и увеличивает размер собственного капитала предприятия. Наличие нераспределенной прибыли увеличивает финансовую устойчивость предприятия, свидетельствует о наличии источника для последующего развития.
Важную роль в обеспечении финансовой устойчивости играет размер резервного капитала (он должен составлять не менее 15% уставного капитала). В рыночном хозяйстве отчисления в резервный капитал носят первоочередной характер. Наличие и прирост резервного капитала обеспечивают увеличение акционерной собственности, характеризуют готовность предприятия к риску, с которым связана вся предпринимательская деятельность, создание возможности выплаты дивидендов по привилегированным акциям даже при отсутствии прибыли текущего года, покрытия непредвиденных расходов и убытков без риска потери финансовой устойчивости.
2. Анализ методов планирования
2.1 Метод прямого счета
Рассмотрим пример расчета прибыли методом прямого счета.
Исходные данные:
фирма выпустит в плановом году 30 000 единиц готовой продукции;
оптовая цена за единицу (без НДС, акцизов и налога с продаж) - 15 000 рублей;
производственная себестоимость по отчету за истекший год - 10 000 рублей;
в плановом году снижение производственной себестоимости гготовой продукции должно составить 5%, а расходы по реализации продукции - 0,5% к реализуемой продукции по производственной себестоимости;
остаток готовой продукции на складе и товаров отгруженных на начало планового года - 1 500 единиц, на конец планового - 500 единиц.
Расчет:
остаток готовой продукции и товаров отгруженных на начало планового года по производственной себестоимости, учитывая, что эта продукция произведена в отчетном году будет равен:
Он. г. = 10 000 руб. * 1 500 ед. = 15 000 000 руб.
производственная себестоимость единицы продукции в плановом году составит 9 500 руб., тогда объем товарной продукции в плановом году по производственной себестоимости составит:
Vплан = 9 500 руб. * 30 000 ед. = 285 000 000 руб.
остаток готовой продукции и товаров отгруженных на конец планового года, считая, что они произведены в плановом году, по производственной себестоимости составит:
Ог. д. = 9 500 руб. * 500 ед. = 4 750 000 руб.
объем реализации продукции по производственной себестоимости в плановом году с учетом переходящих остатков составит:
Vреал. произ. = 15 000 000 + 285 000 000 - 4 750 000 = 295 250 000 руб.
величина расходов по реализации продукции составляет:
Рреал = (295 250 000 * 0,5%) /100% = 1 476 250 руб.
объем реализации продукции по полной себестоимости равен:
Vреал. полн. = 295 250 000+ 1 476 250 = 296 726 250 руб.
Объем реализации:
в натуральном выражении: Vреал. = 1 500 + 30 000 - 500 = 31 000 ед.;
в оптовых ценах: Vреал. = 15 000 руб. * 31 000 ед. = 465 000 000 руб.
Таким образом, прибыль от реализации продукции в плановом году составит:
Преал. = 465 000 000 - 296 726 250 = 168 273 750 руб.
2.2 Аналитический метод
Рассмотрим пример расчета прибыли аналитическим методом.
Определим базовую рентабельность (табл.1).
Таблица 1
| Показатели |
Итоги за 9 месяцев |
План IV квартала |
Ожидаемое исполнение за текущий год (2 + 3) |
| 1 | 2 | 3 | 4 |
|
1. сравнимая товарная продукция истекшего года: а) по действующим ценам (без НДС, акцизов и налога с продаж), тыс. руб. б) по полной себестоимости, тыс. руб. 2. прибыль на объем сравнимой товарной продукции (стр.1а -стр.1б), тыс. руб. 3. поправки к сумме прибыли в связи с имевшими место в течение года изменениями цен (+или-) за время с начала года до даты изменения, тыс. руб. 4. прибыль, принимаемая за базу (стр.2 + стр.3), тыс. руб. 5. базовая рентабельность,% ( (стр.4 * 100) /стр.1б) |
900 600 300 +15 315 52,5 |
290 210 80 80 38,1 |
1190 810 380 +15 395 48,8 |
2.1 В плановом году предусматривается рост сравнимой товарной продукции на 10%. Выпуск этой продукции по себестоимости отчетного года составит:
Vот. г. = (810 *110%) /100% = 891 тыс. руб.
2.2 Прибыль по сравнимой товарной продукции в плановом году, исходя из базового уровня рентабельности, будет равна:
Пплан. сравн. = (891 *48,8%) /100% = 438,4 тыс. руб.
2.3 Пусть в данном примере несравнимая товарная продукция планируемого года принята по плановой полной себестоимости в сумме 250 тыс. руб., а в действующих ценах (без НДС, акцизов и налога с продаж) - 300 тыс. руб. Тогда, прибыль на несравнимую товарную продукцию в предстоящем году составит:
Пплан. несравн. = 300 - 250= 50 тыс. руб.
3. На этом этапе расчетов учитывается влияние отдельных факторов на сумму плановой прибыли.
3.1 Пусть выпуск сравнимой товарной продукции в плановом году по себестоимости предстоящего года исчислен в сумме 1 400 тыс. руб. Нам известно, что та же сравнимая продукция, но по полной себестоимости прошлого года определена в сумме 891 тыс. руб. Тогда, повышение себестоимости сравнимой продукции равно:
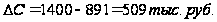 ,
что повлечет
снижение плановой
прибыли на 509
тыс. руб. Это
можно объяснить
ростом цен на
потребляемые
товарно-материальные
ценности, повышением
оплаты труда
в связи с увеличением
минимального
размера месячной
оплаты труда
и другими факторами.
3.2 Для того, чтобы определить влияние ассортиментных сдвигов на прибыль, исчисляется удельный вес каждого изделия в общем объеме сравнимой товарной продукции по полной себестоимости в истекшем и плановом году.
Затем удельный вес каждого изделия в отчетном и плановом году умножается на отчетную рентабельность этого изделия, принятую на уровне ожидаемого исполнения.
Суммы полученных коэффициентов отражают средний уровень рентабельности в истекшем и плановом годах. Разница между ними показывает влияние ассортиментных сдвигов на плановую прибыль (табл.2).
Таблица 2
| Наименование продукции | Рентабельность в отчетном году по структуре ассортимента продукции в том же году | Рентабельность в отчетном году по структуре ассортимента продукции в планируемом году | ||||
| Удельный вес в общем объеме сравнимой продукции | Рентабельность |
Коэффициент ( (2*3) /100) |
Удельный вес в общем объеме сравнимой продукции |
Рентабельность |
Коэффициент ( (5*6) /100) |
|
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
|
Материал № 1 № 2 № 3 № 4 Итого |
16,0 40,0 32,0 12,0 100,0 |
26,0 37,9 40,5 24,6 |
4,16 15,16 12,96 2,95 35,23 |
17,0 42,0 33,0 8,0 100,0 |
26,0 37,9 40,5 24,6 |
4,42 15,92 13,37 1,97 35,68 |
Итак, средняя рентабельность в планируемом году увеличится по сравнению с отчетным годом на:
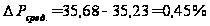
А это значит, что изменение ассортиметна продукции в планируемом году в сторону повышения удельного веса наиболее рентабельной продукции приведет к росту прибыли на:
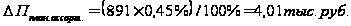
3.3 На размер плановой прибыли влияет также изменение цен в плановом периоде. Если цены снижаются или увеличиваются, то предполагаемый процент снижения или увеличения следует исчислять от объема соответствующей продукции. Полученная сумма от снижения или увеличения цен повлияет на уменьшение или увеличение планируемой прибыли.
Пусть цены на всю реализуемую товарную продукцию предполагается увеличить в плановом году на 21% в связи с инфляционными процессами. Если планируемый выпуск товарной продукции, исчисленный в ценах, составит, например, 1 650 тыс. руб., то будет получено прибыли только за счет этого фактора на сумму:
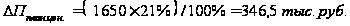
Но в силу указанной выше причины этот фактор повышения прибыли нельзя рассматривать как положительный.
4. Для сводного расчета прибыли следует учесть прибыль в остатках готовой продукции на начало и конец планового года, например 120 тыс. руб. и 210 тыс. руб. соответственно.
5. Таким образом плановая прибыль от реализации товарной продукции составит:
Пплан =
Пплан. сравн.
+ Пплан. несравн
-
 +
 +


Пплан = 434,8 + 50 - 509 + 4,01 + 346,5 +120 - 210 = 236,31 тыс. руб.
2.3 Метод, основанный на эффекте операционного рычага
А теперь рассмотрим пример расчета прибыли с помощью третьего метода планирования.
Для начала рассмотрим на примере, что же такое "эффект операционного рычага".
Пусть:
Vпродаж - объем продаж - в 2006 году = 1 820 тыс. руб., в т. ч.
Зперем - переменные затраты - 1 238 тыс. руб., а
Зпост - постоянные затраты - 197 тыс. руб., следовательно
Зсовок - совокупные затраты - 1 435 тыс. руб.
Тогда прибыль будет равна:
П = 1 820 - 1 435 = 385 тыс. руб.
Если в 2007 году выручка увеличивается на 10% и составляет таким образом:
Вреал = (1 820*110%) /100% = 2 002 тыс. руб.,
то переменные затраты возрастут также на 10% и будут равны:
Зперем = (1 238*110%) /100% = 1 362 тыс. руб.
Так как постоянные затраты при этом не изменятся, то:
Зсовок = 1 362 + 197 = 1 559 тыс. руб.,
прибыль составит:
П = 2 002 - 1 559 = 443 тыс. руб.,
что значит, что прибыль возросла по сравнению с прошлым годом на:
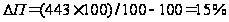
Следовательно, при росте выручки от реализации продукции на 10% прибыль увеличится на 15%.
Если проверить влияние на прирост прибыли не только переменных, но и постоянных затрат, то окажется, что по мере возрастания постоянных затрат при прочих равных условиях темпы прироста прибыли сокращаются.
Приведенные выше расчеты позволяют определить степень воздействия операционного рычага
В нашем примере воздействие операционного рычага в 2006 году определено следующим образом:
О = (1820 - 1238) /385 = 1,5
Именно поэтому увеличение объема продаж на 10% влечет прирост прибыли на 15%.
Определив влияние структуры затрат на прибыль с помощью воздействия операционного рычага, можно сделать вывод: чем выше удельный вес постоянных затрат и соответственно ниже удельный вес переменных затрат при неизменном объеме продаж, тем сильнее влияние операционного рычага. Однако, если бесконтрольно увеличивать постоянные расходы, то резко увеличится предпринимательский риск, так как если при этом сократится выручка от реализации продукции, то предприятие понесет большие потери в прибыли.
Объем продаж, соответствующей точке безубыточности (Б) определяется как:
Б = Зпост / (1-Зперем/Vпродаж. стоим), где
Зпост - постоянные затраты,
Зперем - переменные затраты,
Vпродаж. стоим - объем продаж в стоимостном выражении.
Например:
Vпродаж = 1 000 ед.,
Vпродаж. стоим = 3 600 тыс. руб.,
Зперем = 2 160 тыс. руб.,
Зпост = 1 000 тыс. руб.,
Таким образом прибыль составляет 440 тыс. руб, затраты на единицу продукции - 3 600 руб, а
Б = 1 000/ (1-2160/3600) = 2 500 тыс. руб.
В натуральном выражении количество реализованной продукции в точке безубыточности равно 694 единицы (2 500 000/3 600). Это значит, что выручка от продажи 694 ед. изделий окупает все затраты, не принося прибыли. Реализация каждой дополнительной сверх 694, т.е. сверх точки безубыточности, будет приносить прибыль.
Подобные расчеты весьма актуальны в нынешних условиях, так как предприятия заранее могут прогнозировать безубыточную деятельность.
На основе предыдущего примера, определим запас финансовой прочности:
ЗПФ = ( (3 600 - 2 500) /3 600) * 100%= 30,6%
Это значит, что фирма может сократить объем производства и продаж на 30,6% прежде, чем будет достигнута точка безубыточности.
Заключение
Итак, прибыль - конечный финансовый результат, характеризующий производственно-хозяйственную деятельность всего предприятия, то есть составляет основу экономического развития предприятия. Рост прибыли создает финансовую основу для самофинансирования деятельности предприятия, осуществляя расширенное воспроизводство. За счет нее выполняется часть обязательств перед бюджетом, банками и другими предприятиями. Таким образом, прибыль становится важнейшей для оценки производственной и финансовой деятельности предприятия.
Успешность финансово-хозяйственной деятельности предприятия зависит от того, насколько достоверна определена плановая прибыль. Самым простым и наиболее распространенным методом планирования прибыли является метод прямого счета. Но он не позволяет выявить влияние отдельных факторов на плановую прибыль и при большой номенклатуре выпускаемой продукции очень трудоемок, зато это позволяет аналитический метод планирования прибыли. Планировать же на перспективу размеры прироста прибыли в зависимости от хозяйственных успехов в производстве конкурентоспособной продукции и заблаговременно принимать соответствующие меры по изменению в ту или иную издержки позволяет такой метод, как метод совмещенного расчета.
Величина прибыли зависит от производственной, снабженческой, сбытовой и финансовой деятельности предприятия. Поэтому при новых условиях хозяйствования, перехода предприятий промышленности к рыночной экономике одним из важнейших показателей оценки эффективности их деятельности является прибыль - обобщающий качественный показатель эффективности хозяйствования. Прибыль является показателем, наиболее полно отражающим эффективность производства, объем и качество произведенной продукции, состояние производительности труда, уровень себестоимости.
Акционерное, арендное, частное или другой формы собственности предприятие, получив финансовую самостоятельность и независимость, вправе решать, на какие цели и в каких размерах направлять прибыль, оставшуюся после уплаты налогов в бюджет и других обязательных платежей и отчислений. Прибыль в условиях рынка используется не на потребление, а на инвестиции и инновации, которые обеспечивают экономический рост предприятия и его конкурентоспособность.
Список литературы
Бакадоров В.Л., Алексеев П.Д. Финансово-экономическое состояние предприятия: практическое пособие. - М.: Приор, 2000
Ковалева А.М., Лапуста М.Г., Скамай Л.Г. Финансы фирмы: учебник для ВУЗов / Гос. ун-т упр-ия. - М.: Инфра-М, 2000.
Любушин Н.П. Анализ финансово-экономической деятельности предприятия. - М.: Юнити-Дана, 2003.
Попова Р.Г., Самонова И.Н., Добросердова И.И. Финансы предприятий. - СПб.: ПИТЕР, 2002.
Семенов В.М. Финансы предприятий: учебное пособие для ВУЗов. - М: Финансы и статистика, 2005.
Финансы: учебник для ВУЗов / С.-Петерб. ун-т эк. и фин. (ФИНЭК); под ред. М.В. Романовского, О.В. Врублевской, Б.М. Сабанти. - М.: Юрайт, 2004.
Финансы и кредит: учебное пособие / под ред. А.М. Ковалевой. - М.: Финансы и статистика, 2004.
Финансы и кредит: учебник для ВУЗов по эконом. Специальностям / под ред. М.В. Романовского, Г.Н. Белоглазовой. - М.: Высшее образование, 2006.
Финансы организаций (предприятий): учебник для ВУЗов / под ред. Н.В. Колчиной. - М.: Юнити, 2004.
Шеремет А.Д., Сайфуллин Р.С. Финансы предприятий. - М.: Инфра-М, 2000.
1 Финансы организаций (предприятий): учебник для ВУЗов / под ред. Н.В. Колчиной. – М.: Юнити, 2004, стр. 57-59
2 Там же, стр. 59, 61
3 Ковалева А.М., Лапуста М.Г., Скамай Л.Г. Финансы фирмы: учебник для ВУЗов / Гос. ун-т упр-ия. – М.: Инфра-М, 2000, стр. 150
4 Там же, стр. 159
5 Финансы организаций (предприятий): учебник для ВУЗов / под ред. Н.В. Колчиной. – М.: Юнити, 2004,стр. 54
6 Ковалева А.М., Лапуста М.Г., Скамай Л.Г. Финансы фирмы. – М.: Инфра-М, 2000, стр. 160
7 Там же, стр. 161
8 Семенов В.М. Финансы предприятий: учебное пособие для ВУЗов. – М: Финансы и статистика, 2005, стр. 70