Ликвидность предприятия
ФЕДЕРАЛЬНОЕ АГЕНСТВО ПО ОБРАЗОВАНИЮ
ФИЛИАЛ ФГОУ ВПО "СИБИРСКАЯ АКАДЕМИЯ ГОСУДАРСТВЕННОЙ СЛУЖБЫ" В Г. ИРКУТСКЕ
КУРСОВАЯ РАБОТА
по дисциплине: Экономический анализ
на тему:
"Ликвидность предприятия"
Выполнил:
Бизимова С.И.
студентка гр. УФК-1-08
Проверил:
Богатырева М. В
Иркутск 2010
Оглавление
Введение
Глава 1. Понятие ликвидности
1.1 Понятие ликвидности баланса
1.2 Общие показатели ликвидности
Глава 2 Оценка финансового состояния организации УФПС филиала ФГУП "Почта России" по г. Иркутску
2.1 Характеристика деятельности государственного предприятия УФПС филиала ФГУП "Почта России" по г. Иркутску
2.2 Анализ финансово-хозяйственной деятельности УФПС филиала ФГУП "Почта России" по г. Иркутску
2.3 Оценка ликвидности бухгалтерского баланса на основе абсолютных и относительных показателей
Глава 3. Пути улучшения финансового состояния предприятия
3.1 Предложения по повышению эффективности деятельности предприятия
Заключение
Список нормативно-правовых актов и литературы
Введение
В структуре финансовых взаимосвязей народного хозяйства финансы предприятий занимают исходное, определяющее положение, так как обслуживают основное звено общественного производства, где создаются материальные и нематериальные блага и формируется преобладающая масса финансовых ресурсов страны.
Одним из важнейших показателей эффективной деятельности предприятия является ликвидность. Задача анализа ликвидности баланса возникает в связи с необходимостью давать оценку кредитоспособности организации, т.е. ее способности своевременно и полностью рассчитываться по своим обязательствам.
Поэтому тема курсовой работы является сегодня особенно актуальной.
В повышении эффективности производства в условиях рыночной экономики важнейшее значение имеет правильная организация и управление предприятием. Если предприятие не может погасить свои текущие обязательства по мере того, как наступает срок их оплаты, его дальнейшее существование ставится под сомнение, и это отодвигает все остальные показатели деятельности на второй план. Поэтому имеет смысл рассмотреть в рамках данной курсовой работы вопрос о ликвидности предприятия и предложения по повышению эффективности деятельности данного предприятия.
Цель представленной курсовой работы - рассмотреть сущность понятия ликвидности предприятия.
Исходя из цели, поставлены следующие задачи:
определение значения и сущности понятия ликвидности предприятия;
рассмотрение показателей ликвидности;
исследование финансово-хозяйственной деятельности УФПС филиала ФГУП "Почта России";
Объектом исследования является УФПС филиала ФГУП "Почта России" по г. Иркутску.
Предметом исследования является ликвидность предприятия УФПС филиала ФГУП "Почта России" по г. Иркутску.
Методологическую основу при написании курсовой работы составили: труды отечественных специалистов В.В. Ковалева и Вит.В. Ковалева, П.И. Вахрина, Л.С. Васильевой, Г.В. Савицкой и других, а также аналитические данные из СМИ и печати.
Практическая значимость работы заключается в возможности использования предлагаемых мероприятий деятельности рассматриваемого предприятия.
Курсовая работа включает введение, три главы, заключение и список литературы. Во введении формируются цели, задачи исследования, актуальность выбранной темы. В первой главе рассматриваются теоретические аспекты понятия ликвидности предприятия. Вторая посвящена анализу финансового состояния УФПС филиала ФГУП " Почта России" по г. Иркутску. В третьей главе - пути улучшения деятельности рассматриваемой организации. В заключении формулируются и обобщаются выводы о проделанной работе.
Глава 1. Понятие ликвидности
1.1 Понятие ликвидности баланса
Ликвидность баланса определяется как степень покрытия обязательств организации ее активами, срок превращения которых в деньги соответствует сроку погашения обязательств. "Ликвидность - способность фирмы:
1) быстро реагировать на неожиданные финансовые проблемы и возможности,
2) увеличивать активы при росте объема продаж,
3) возвращать краткосрочные долги путем обычного превращения активов в наличность".
Существует несколько степеней ликвидности определения возможностей управления предприятия, а значит, устойчивость всего проекта. Так, недостаточная ликвидность, как правило, означает, что предприятие не в состоянии воспользоваться преимуществами скидок и возникающими выгодными коммерческими возможностями. На этом уровне недостаток ликвидности означает, что нет свободы выбора, и это ограничивает свободу действий руководства. Более значительный недостаток ликвидности приводит к тому, что предприятие не способно оплатить свои текущие долги и обязательства. В результате - интенсивная продажа долгосрочных вложений и активов, а в самом худшем случае - неплатежеспособность и банкротство.
Для собственников предприятия недостаточная ликвидность может означать уменьшение прибыльности, потерю контроля и частичную или полную потерю вложений капитала. Для кредиторов недостаточная ликвидность у должника может означать задержку в уплате процентов и основной суммы долга или частичную либо полную потерю ссуженных средств. Текущее состояние ликвидности компании может повлиять также на ее отношения с клиентами и поставщиками товаров и услуг. Такое изменение может выразиться в неспособности данного предприятия выполнить условия контрактов и привести к потере связей с поставщиками. Вот почему ликвидности придается такое большое значение.
Если предприятие не может погасить свои текущие обязательства по мере того, как наступает срок их оплаты, его дальнейшее существование ставится под сомнение, и это отодвигает все остальные показатели деятельности на второй план. Иными словами, недостатки финансового управления проектом приведут к возникновению риска приостановки и даже его разрушения, т.е. к потере средств инвестора.
Ликвидность характеризует соотношение различных статей текущих (оборотных) активов и пассивов фирмы и, таким образом, наличие свободных (не связанных текущими выплатами) ликвидных ресурсов.
В зависимости от степени ликвидности т. е от скорости превращения в денежные средства, активы предприятия разделяются на следующие группы:
1. Наиболее ликвидные активы (А1) - суммы по всем статьям денежных средств, которые могут быть использованы для выполнения текущих расчетов немедленно. К этой группе относятся также те краткосрочные финансовые вложения (ценные бумаги), которые можно приравнять к деньгам. К ним относятся все статьи денежных средств предприятия и краткосрочные финансовые вложения.
2. Быстро реализуемые активы (А2) - активы, для обращения которых в наличные средства требуется определенное время. Дебиторская задолженность, платежи по которой ожидаются в течение 12 месяцев после отчетной даты, прочие оборотные активы. Ликвидность этих активов различна и зависит от субъективных и объективных факторов: квалификации финансовых работников фирмы, взаимоотношений с плательщиками и их платежеспособности, условий предоставления кредитов покупателям, организации вексельного обращения.
3. Медленно реализуемые активы (А3) - статьи раздела II актива баланса, включающие запасы, налог на добавленную стоимость, дебиторскую задолженность (платежи по которой ожидаются более, чем через 12 месяцев после отчетной даты) и прочие оборотные активы. Товарные запасы не могут быть проданы до пор, пока не найден покупатель. Запасы сырья, материалов и незавершенной продукции иногда требуют предварительной обработки, прежде чем их можно будет продать и преобразовать в наличные средства.
Следует обратить внимание, что статья "Расходы будущих периодов" не включается в эту группу.
4. Труднореализуемые активы (А4) - статьи раздела I актива баланса - внеоборотные активы. Активы, которые предназначены для использования в хозяйственной деятельности в течение относительно продолжительного периода. Согласно Международному стандарту финансовой отчетности №5 долгосрочная дебиторская задолженность включается в со став прочих долгосрочных активов.
Первые три группы активов (наиболее ликвидные активы, быстрореализуемые и медленно реализуемые активы) в течение текущего хозяйственного периода могут постоянно меняться и относятся к текущим активам фирмы. Текущие активы более ликвидны, чем остальное имущество фирмы.
Пассивы баланса группируются по степени срочности оплаты:
Наиболее срочные обязательства (П1) - кредиторская задолженность, расчеты по дивидендам, прочие краткосрочные обязательства, а также ссуды, не погашенные в срок (по данным приложений к бухгалтерскому балансу).
Краткосрочные пассивы (П2) - краткосрочные заемные кредиты банков и прочие займы, подлежащие погашению в течение 12 месяцев после отчетной даты.
Долгосрочные пассивы (П3) - долгосрочные заемные кредиты и прочие долгосрочные пассивы (статьи V раздела баланса "Долгосрочные пассивы"). Долгосрочные кредиты и заемные средства, а так же доходы будущих периодов, фонды потребления, резервы предстоящих расходов и платежей.
Постоянные пассивы (П4) - (статьи IV раздела баланса "Капитал и резервы" и отдельные статьи VI раздела баланса, не вошедшие в предыдущие группы: "Доходы будущих периодов", "Фонды потребления" и "Резервы предстоящих расходов и платежей"). Чтобы обеспечить баланс актива и пассива, постоянные пассивы следует уменьшить на сумму по статьям "Расходы будущих периодов", "Убытки".
Краткосрочные обязательства - это текущие обязательства, а краткосрочные и долгосрочные обязательства вместе взятые образуют внешние обязательства.
Фирма считается ликвидной, если ее текущие активы превышают ее краткосрочные обязательства. Фирма может быть ликвидной в большей или меньшей степени. Фирма, оборотный капитал которой состоит преимущественно из денежных средств и краткосрочной дебиторской задолженности, обычно считается более ликвидной, чем фирма, оборотный капитал которой состоит преимущественно из запасов. Для оценки реальной степени ликвидности фирмы необходимо провести анализ ликвидности баланса.
Ликвидность баланса.
Одним из показателей, характеризующих финансовое положение Предприятия, является его платежеспособность, т.е. возможность своевременно погашать свои платежные обязательства наличными денежными ресурсами.
Оценка платежеспособности по балансу осуществляется на основе характеристики ликвидности оборотных активов, которая определяется временем, необходимым для превращения их в денежные средства. Чем меньше требуется времени для инкассации данного актива, тем выше его ликвидность. Ликвидность баланса - возможность субъекта хозяйствования обратить активы в наличность и погасить свои платежные обязательства, а точнее - это степень покрытия долговых обязательств предприятия его активами, срок превращения которых в денежную наличность соответствует сроку погашения платежных обязательств. Она зависит от степени соответствия величины имеющихся платежных средств величине краткосрочных долговых обязательств.
Ликвидность предприятия - это более общее понятие, чем ликвидность баланса. Ликвидность баланса предполагает изыскание платежных средств только за счет внутренних источников (реализации активов). Но предприятие может привлечь заемные средства со стороны, если у него имеется соответствующий имидж в деловом мире и достаточно высокий уровень инвестиционной привлекательности.
Понятия платежеспособности и ликвидности очень близки, но второе более емкое. От степени ликвидности баланса и предприятия зависит платежеспособность. В то же время ликвидность характеризует как текущее состояние расчетов, так и перспективу. Предприятие может быть платежеспособным на отчетную дату, но при этом иметь неблагоприятные возможности в будущем, и наоборот.
В экономической литературе различают понятия ликвидности совокупных активов как возможность их быстрой реализации при банкротстве и самоликвидации предприятия и ликвидности оборотных активов, обеспечивающей текущую его платежеспособность.
Анализ ликвидности баланса заключается в сравнении средств по активу, сгруппированных по степени убывающей ликвидности, с краткосрочными обязательствами по пассиву, которые группируются по степени срочности их погашения.
Для определения ликвидности баланса следует сопоставить итоги по каждой группе активов и пассивов.
Баланс считается абсолютно ликвидным, если выполняются следующие условия:
А1 ≥ П1;
А2 ≥ П2;
А3 ≥ П3;
А4 ≤ П4.
Если выполняются первые три неравенства, т.е. текущие активы превышают внешние обязательства фирмы, то обязательно выполняется и последнее неравенство, которое имеет глубокий экономический смысл: наличие у фирмы собственных оборотных средств; соблюдается минимальное условие финансовой устойчивости.
Невыполнение какого-либо из первых трех неравенств свидетельствует о том, что ликвидность баланса в большей или меньшей степени отличается от абсолютной. При этом недостаток средств по одной группе активов компенсируется их избытком по другой группе, хотя компенсация может быть лишь по стоимостной величине, так как в реальной платежной ситуации менее ликвидные активы не могут заменить более ликвидные. Анализ ликвидности баланса оформляется в виде таблицы.
Таблица 1.1
Анализ ликвидности баланса
| Актив | На начало периода | На конец периода | Пассив | На начало периода | На конец периода | Платёжный излишек или недостаток | |
| На начало периода | На конец периода | ||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| 1. Наиболее ликвидные активы (А1) | 2435 | 14593 | 1. Наиболее срочные обязательства (П1) | 78079 | 234910 | -75644 | -220317 |
| 2. Быстрореализуемые активы (А2) | 72537 | 195635 | 2. Краткосрочные пассивы (П2) | 2159 | 720 | +70378 | +194915 |
| 3. Медленно реализуемые активы (А3) | 19750 | 60933 | 3. Долгосрочные пассивы (П3) | 1867 | 622 | +17883 | +60311 |
| 4. Труднореализуемые активы (А4) | 595097 | 685543 | 4. Постоянные пассивы (П4) | 607114 | 721484 | -12017 | -35941 |
| Баланс | 689219 | 957736 | Баланс | 689219 | 957736 | ||
Из табл.1.1 видно, что баланс анализируемого предприятия не является абсолютно ликвидным как на начало, так и на конец анализируемого периода, поскольку
А1 < П1;
А2 >П2;
А3 > П3;
А4 < П4.
На анализируемом предприятии не хватает денежных средств для погашения наиболее срочных обязательств (на начало периода 75 644 тыс. руб. и на конец периода - 220 317 тыс. руб.) и даже быстрореализуемых активов недостаточно.
Сопоставление наиболее ликвидных средств и быстрореализуемых активов с наиболее срочными обязательствами и краткосрочными пассивами позволяет выявить текущую ликвидность и текущую платежеспособность. Положение анализируемого предприятия на ближайшее время затруднительно, для погашения краткосрочных долгов следует привлечь медленно реализуемые активы.
Если степень ликвидности баланса настолько велика, что после погашения наиболее срочных обязательств остаются излишние средства, то можно ускорить сроки расчетов с банком, поставщиками и другими контрагентами.
Перспективную ликвидность можно определять, сравнив медленно реализуемые активы с долгосрочными пассивами, т.е. будущими поступлениями и платежами.
Балансы ликвидности за несколько периодов дают представление о тенденциях изменения финансового положения предприятия.
Баланс ликвидности является одним из источников информации для составления финансового плана.
С помощью баланса ликвидности можно вести прогнозные расчеты на случай ликвидации предприятия.
1.2 Общие показатели ликвидности
Наряду с абсолютными показателями для оценки ликвидности и платежеспособности предприятия рассчитывают относительные показатели: коэффициент абсолютной ликвидности, коэффициент быстрой ликвидности и коэффициент текущей ликвидности.
Показатели ликвидности применяются для оценки способности фирмы выполнять свои краткосрочные обязательства. Они дают представление не только о платёжеспособности фирмы на данный момент, но и в случае чрезвычайных происшествий.
Общую оценку платежеспособности дает коэффициент текущей ликвидности, который в экономической литературе называют также коэффициентом покрытия, коэффициентом общею покрытия.
Коэффициент текущей ликвидности равен отношению текущих активов к краткосрочным обязательствам и определяется следующим образом:
КтЛ=
 .
Коэффициент текущей ликвидности характеризует общую ликвидность и показывает, в какой мере текущие кредиторские обязательства обеспечиваются текущими активами, т.е. сколько денежных единиц текущих активов приходится на 1 денежную единицу текущих обязательств. Если соотношение меньше чем 1: 1, то текущие обязательства превышают текущие активы.
Рекомендуемые приказом Министерства экономики № 118 от 1 октября 1997 г. значения этою показателя от 1 до 2, значение более 2 нежелательно.
Если коэффициент текущей ликвидности высокий, то это может быть связано с замедлением оборачиваемости средств, вложенных в запасы, с неоправданным ростом дебиторской задолженности.
Постоянное снижение коэффициента означает возрастающий риск неплатежеспособности. Целесообразно этот показатель сравнивать со средними значениями по группе аналогичных предприятий.
Однако этот показатель очень укрупненный, так как в нем не учитывается степень ликвидности отдельных элементов оборотного капитала.
Коэффициент быстрой ликвидности (строгой ликвидности) является промежуточным коэффициентом покрытия и показывает, какую часть можно погасить текущими активами за минусом запасов. Коэффициент быстрой ликвидности рассчитывается по формуле
Кб=
 .
Он помогает оценить возможность погашения фирмой краткосрочных обязательств в случае ее критическою положения, когда не будет возможности продать запасы.
Значение этого показателя рекомендуется в пределах от 0,8 до 1,0 (в розничной торговле этот коэффициент может снижаться до 0,4 - 0,5), но может быть чрезвычайно высоким из-за неоправданною роста дебиторской задолженности.
Коэффициент абсолютной ликвидности определяется отношением наиболее ликвидных активов к текущим обязательствам и рассчитывается по формуле
Каб. лик
=

Этот коэффициент является наиболее жестким критерием платежеспособности и показывает, какую часть краткосрочной задолженности фирма может погасить в ближайшее время. Величина ею должна быть не ниже 0,2.
Различные показатели ликвидности представляют интерес не только для руководителей и финансовых работников предприятия, но и для различных потребителей аналитической информации: коэффициент абсолютной ликвидности - для поставщиков сырья и материалов, коэффициент быстрой ликвидности - для банков; коэффициент текущей ликвидности - для покупателей и держателей акций и облигаций предприятия.
Если у фирмы показатели отклоняются от рекомендуемых значений, то аналитик должен выяснить причину этого. Для расчета коэффициентов ликвидности применяется алгоритм расчета коэффициентов ликвидности, который описан в таблице 1.2.
Таблица 1.2
Алгоритм расчета коэффициентов ликвидности
| Показатели | Норматив (мировая практика) | Расчет по балансу | Интерес |
| Коэффициент абсолютной ликвидности | 0,2 - 0,25 | с.250 + с.260/с.610+ с.620+с.630+с.650+с.660 | Для поставщиков материально-производственных ресурсов |
| Коэффициент критической ликвидности | 0,7 - 0,8 |
с.290-с.210-с.220- с.230/с.610+с.620+ с.630+с.650+с.600 |
Для кредитных учреждений (банков) |
| Коэффициент текущей ликвидности | 2 |
с.290-с.230/с.610+с.620 +с.630+с.650+с.660 |
Для акционеров (держателей акций и облигаций) |
Рассчитаем коэффициент ликвидности анализируемого предприятия, используя данные табл.1, и оформим этот расчет в виде таблицы.
Таблица 1.3
Анализ коэффициентов ликвидности
| Показатель | На 1.01 | На 1.07 | На 1.01 след. года | Рекомендуемые показатели |
| 1. Коэффициент текущей ликвидности | 1,15 | 1,07 | 1,15 | 1,0-2,0 |
| 2. Коэффициент быстрой ликвидности | 0,934 | 0,81 | 0,892 | 0,8-1,0 |
| 3. Коэффициент абсолютной ликвидности | 0,03 | 0,012 | 0,062 | 0,2-0,7 |
Как видно из таблицы 1.3, на анализируемом предприятии коэффициенты текущей ликвидности и быстрой ликвидности в пределах рекомендуемых, а коэффициент абсолютной ликвидности на конец периода увеличился, но недостаточно.
Для оценки степени ликвидности организаций отдельных организационно-правовых форм (акционерных обществ, обществ с ограниченной ответственностью, унитарных предприятий) установлен показатель стоимости чистых активов.
Чистые активы - это величина, определяемая путем вычитания из суммы активов, принимаемых к расчету, суммы ее обязательств, принимаемых к расчету.
Активы, участвующие в расчете, - это денежное и не денежное имущество организация, а значит, из актива баланса следует вычесть задолженность участников (учредителей) по взносам в уставный капитал, стоимость собственных акций, выкупленных у акционеров, итоги раздела "Убытки". По статье "Прочие внеоборотные активы" в расчет принимается задолженность организация за проданное ей имущество. При наличии у организации на конец года оценочных резервов балансовая стоимость уменьшается на сумму данных резервов.
Пассивы, участвующие в расчете, - это обязательства организации. К ним относят статью "Целевые финансирование и поступления", V раздел баланса "Долгосрочные пассивы" VI раздел "Краткосрочные пассивы" (кроме сумм по статьям "Доходы будущих периодов", "Фонды потребления", "Резервы предстоящих расходов и платежей").
Оценка статей баланса, участвующих в расчете стоимости чистых активов, производится в валюте Российской Федерации по состоянию на 31 декабря отчетного года. Если по окончании второго и каждого последующего финансового года стоимость чистых активов окажется меньше уставного капитала, общество обязано объявить и зарегистрировать в установленном порядке уменьшение своего уставного капитала. Если стоимость указанных активов становится меньше определенного законом минимального размера уставного капитала, общество подлежит ликвидации.
Произведем расчет чистых активов анализируемого предприятия.
Таблица 1.4
Расчет чистых активов предприятия (в балансовой оценке тыс. руб.)
| Наименование показателей | Начало периода | Конец периода |
| I Активы | ||
| 1. Внеоборотные активы | 594389 | 686059 |
| 2. Оборотные активы, в т. ч. | 96382 | 276613 |
| 3. Задолженность участников (учредителей) по взносам в уставной капитал | ||
| 4. ИТОГО активы (стр.1+стр.2-стр.3) | 690771 | 962672 |
| II Пассивы | ||
| 5. Целевое финансирование и поступления | 22939 | 67560 |
| 6. Долгосрочные пассивы | 1867 | 622 |
| 7. Краткосрочные пассивы, в т. ч. | 80238 | 235630 |
| 8. Доходы будущих периодов | ||
| 9. Фонды потребления | ||
| 10. ИТОГО: Пассивы, исключаемые из стоимости активов (стр.5+стр.6+стр.7-стр.8-стр.9) | 105044 | 303812 |
| 11. Стоимость чистых активов стр.4 (итого активов) - стр.10 (итого пассивов) | 585727 | 658860 |
Как видно из табл.1.4, у предприятия достаточно чистых активов на начало года, а на конец периода они увеличились на 73 133 тыс. руб. и составили 658 860 тыс. руб.
При рассмотрении вопроса о ликвидности фирмы аналитику следует изучить некоторые компоненты оборотных средств отдельно, так как с ними могут быть связаны "узкие места" фирмы.
Глава 2. Оценка финансового состояния организации УФПС филиала ФГУП "Почта России" по г. Иркутску
2.1 Характеристика деятельности государственного предприятия УФПС филиала ФГУП "Почта России" по г. Иркутску
Почтовая связь является одним из важнейших элементов инфраструктуры государства. Ее эффективное функционирование является непременным условием стабильного социально-экономического развития.
В последнее время Почта привлекает все больше внимания со стороны руководства страны, деловых кругов и широкой общественности. Это связано с огромным и еще далеко не полностью реализованным потенциалом ФГУП "Почта России". Обширная и территориально распределенная сеть Почты России, включающая 42 тыс. объектов почтовой связи, позволяет открыть жителям районов с недостаточно развитой инфраструктурой доступ ко многим высокотехнологичным услугам, не только почтовым, но также финансовым и инфокоммуникационным. А их доступность крайне важна как для развития бизнеса и стимулирования деловой активности, так и для повышения уровня жизни населения, роста его благосостояния.
При этом надо признать, что сегодня российская почта находится в крайне сложном положении. В этой связи скорейшее принятие антикризисных мер является в настоящее время одной из важнейших задач для ФГУП "Почта России". Решение вопросов тарифного регулирования, компенсации Почте недополученных доходов, выделения из государственного бюджета субсидий на содержание убыточных отделений почтовой связи и проч. позволит уже в 2010 году стабилизировать ситуацию, а с 2011 года приступить к планомерному развитию, обновлению и модернизации почтовой инфраструктуры.
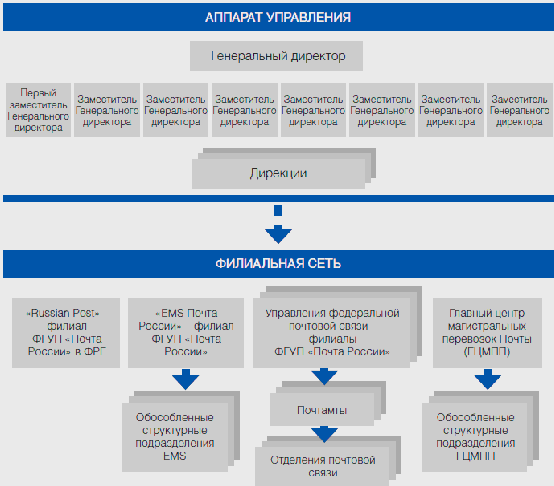
Рисунок 2.1 Структура ФГУП "Почта России"
Почта России - национальный оператор почтовой связи - предоставляет населению широкий спектр почтовых услуг. Обладая широко разветвленной сетью отделений почтовой связи, предприятие осуществляет доставку почтовых отправлений во все населенные пункты. Пересылка письменной корреспонденции - карточек, писем, бандеролей является универсальной услугой и осуществляется по социально-ориентированным тарифам, регулируемым государством.
В 2009 году доход ФГУП "Почта России" от реализации услуг почтовой связи на 33% превысил аналогичный показатель 2008 года и составил 24,6 млрд руб. Это связано с развитием новых сервисов и сохраняющейся тенденцией роста объемов почтовых услуг. Так объемы письменной корреспонденции за 2009 год выросли на 14,2% и составили 1,56 млрд шт.
В 2009 году также сохранилась тенденция роста объемов посылочной почты. Российские почтовики приняли, обработали и доставили более 48 млн посылок, что на 24,3% больше чем в предыдущем году.
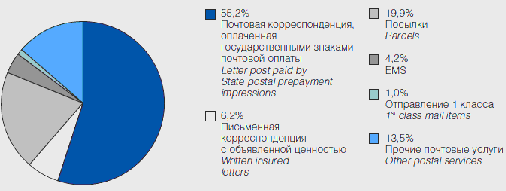
Рисунок 2.2 Структура доходов от оказания почтовых услуг в 2009 году
Почта России представляет всемирную сеть Express Mail Service и оказывает на российском рынке услугу по экспресс-доставке отправлений. "EMS Почта России" - служба, которая обеспечивает доставку срочных отправлений и грузов "от двери до двери" по России и в 190 стран мира в кратчайшие сроки. Оператор работает в сегменте среднего ценового предложения, придерживаясь стратегии стабилизации стоимости услуг.
В 2009 году на рынке экспресс-доставки продолжался рост спроса на эту услугу, что обусловлено экономическим подъемом в целом по стране и развитием международных отношений. Количество отправлений EMS выросло на 41% по сравнению с 2009 годом и составило почти 1,6 млн шт.
На рынке экспресс-доставки услуга "EMS Почта России" обладает конкурентными преимуществами, выражающимися в разветвленной сети из 40 тысяч почтовых отделений и развитой системе магистральных перевозок.
В товарном портфеле EMS присутствуют 4 основных продукта: экспресс-доставка по миру, экспресс-доставка по России, экспресс-доставка по области, экспресс-доставка по городу.
В качестве дополнительных услуг экспресс-доставки предлагается страхование отправлений EMS от всех рисков физического повреждения или утери. Оплата отправлений по России возможна как отправителем, так и получателем или третьим лицом. В 2009 году была введена услуга "Наложенный платеж".
Включение в конце 2008 года ФГУП "Почта России" в реестр Федеральной Таможенной Службы РФ как организации, обладающей ответственностью и полномочиями таможенного декларанта на таможенное оформление грузов и осуществление комплекса процедур по прохождению отправлений через таможенные органы, позволило EMS Почта России в 2009 году начать предоставление клиентам комплекса услуг по таможенному оформлению импортируемых и экспортируемых грузов.
Благодаря оптимизации региональной маршрутной сети, введению дополнительных маршрутов перевозки и открытию региональных сортировочных центров с 1 августа 2009 года сокращены сроки доставки экспресс-отправлений EMS по РФ. Сокращение сроков доставки коснулось основных внутрироссийских маршрутов: из Москвы в большинство областных центров Центрального, Приволжского и Сибирского федеральных округов, а также других межрегиональных маршрутов.
Для усиления позиций "EMS Почта России" в регионах были созданы региональные обособленные структурные подразделения (ОСП) с возможностью приема, сортировки и курьерской доставки отправлений, а также с организацией прямых продаж в городах Санкт-Петербург, Краснодар, Нижний Новгород, Пермь, Мытищи (Московская область), Екатеринбург, Самара, Ростов-на-Дону, Уфа, Красноярск, Новосибирск, Хабаровск, Воронеж, Калининград, Владивосток, Томск, Петропавловск-Камчатский, Челябинск, Иркутск, Омск, Волгоград. По итогам 2007 года количество ОСП составило 21 ед. (причем 9 из них были введены в действие в течение 2007 года).
Для улучшения качества предоставляемых услуг, "EMS Почта России" в 2009 году продолжила разработку корпоративной информационной системы, а также оптимизацию технологий и производственных процессов. Для осуществления курьерской доставки в Москве и регионах РФ было приобретено более 60 автомобилей.
В рамках услуги "Отправление 1 класса" Почта России осуществляет пересылку ускоренных почтовых отправлений, сроки доставки которых на 30% ниже установленных сроков доставки традиционной почтовой корреспонденции. "Отправления 1 класса" пересылаются по специально разработанной технологии, предполагающей наименьшее количество сортировочных участков.
Подводя итоги 2009 года, можно с уверенностью сказать, что услуга "Отправление 1 класса" становится все более популярной, о чем свидетельствует устойчивая динамика постоянного роста объемов и доходов в течение прошедшего года. За 2009 год доставлено 4,5 млн "Отправлений 1 класса", что в два раза больше, чем в 2008 году. Общий доход по данной услуге в 2009 году составил 237,5 млн руб., что почти в 3 раза выше показателя предыдущего года.
Услуга "Регион-курьер" - это курьерская доставка почтовых отправлений "от двери до двери", в том числе доставка партионных заказов и налоговых деклараций.
В рамках проекта также осуществляется доставка объявлений в адреса редакций газет, размещающих бесплатные объявления, доставка подарков и сувениров, заказанных по каталогу, а также подарков, цветов и приглашений в адрес организаций.
Главной целью создания и развития проекта доставочной службы является удовлетворение потребностей и ожиданий клиентов на всей территории Российской Федерации путем расширения спектра услуг высокого качества по доступным ценам на сети почтовой связи. При использовании потенциала существующей региональной сети, регулярных почтовых маршрутов и штата почтальонов реализация проекта обеспечивает дополнительный доход без существенных затрат на развитие инфраструктуры и обеспечивает минимальную себестоимость услуги, позволяет сделать её доступной и интересной для потенциальных клиентов.
В 2009 году услуги внутригородской курьерской службы "Регион-Курьер" оказывались в 77 филиалах Почты России.
В течение года было принято свыше 8 млн отправлений, что принесло Предприятию доход в размере 36 млн руб.
Одним из приоритетных направлений деятельности ФГУП "Почта России" остается оказание финансовых услуг, ориентированных не только на корпоративных клиентов, но и широкие слои населения.
В 2009 году доходы Почты России от оказания финансовых услуг выросли на 19%.
Доля финансовых услуг в структуре доходов Предприятия в 2009 году составила 38%.
Почтовые переводы сегодня остаются самым распространенным способом перевода денежных средств по территории РФ.
В 2009 году общий объем денежных переводов, принятых Почтой России, вырос на 13% и составил 367 млрд руб.
Технология оказания услуги "Кибер-Деньги" предусматривает использование пунктов электронного обмена переводами в рамках Единой системы почтовых переводов (ЕСПП) - почтово-кассовых терминалов, функционирующих в режиме online.
В 2009 году в рамках развития проекта "КиберДеньги" продолжилась оптимизация сети пунктов ЕСПП. В 2009 году количество пунктов ЕСПП увеличилось на 20% и составило 15,6 тыс. единиц. Остальные почтовые отделения, еще не подключенные к ЕСПП, работают по гибридной технологии: из немеханизированных отделений почтовой связи перевод на бланке направляется до ближайшего почтового отделения, оснащенного выходом в систему электронных переводов. Увеличение количества пунктов ЕСПП, а также другие принятые меры позволили обеспечить оперативную обработку почтовых переводов, которые приобретают все большую популярность.
В 2009 году ФГУП "Почта России" продолжало развивать сотрудничество с корпоративными клиентами, в результате чего доля "корпоративных" переводов в 2009 году составила 73,6% от общего числа всех осуществленных почтовых переводов. К сотрудничеству с Почтой присоединились 22 новых корпоративных клиента, в том числе ведущие банки, такие как ЗАО "ВТБ 24", ОАО "УралСиб" и др. Общий рост объемов почтовых переводов денежных средств в адрес/от корпоративных клиентов составил 11,2%, доходов - 36,5%.
Значительное внимание в 2009 году ФГУП "Почта России" уделяло развитию международных переводов, что позволило обеспечить рост их объемов на 31%.
По итогам 2009 года Почта России осуществляет электронные денежные переводы в Казахстан, Украину, Беларусь, Армению, Азербайджан, Киргизию, Латвию, Молдову, Эстонию, Грузию, Китай и Францию.
В 2009 году развивались почтово-банковские услуги: прием вкладов от населения по договорам с банками, выдача и погашение банковских кредитов, обслуживание пластиковых карт. Объем оказанных в 2009 году почтово-банковских услуг по сравнению с 2008 годом вырос на 11%.
В 2009 году получил развитие совместный с ООО "Хоум Кредит энд Финанс Банк" проект "Кредит почтовым переводом", который реализуется с февраля 2008 года, когда Почта России начала оказывать принципиально новую услугу - выдачу кредитов в почтовых отделениях. В настоящее время услуга потребительского кредитования пользуется большим спросом среди населения, но повсеместному развитию сервиса мешает ограниченное количество региональных филиалов у банков. Технология выдачи кредитов основана на Единой системе почтовых переводов.
Услуга по выдаче кредитов на Почте оказалась востребованной у клиентов из-за простоты ее оформления и удобства расположения отделений почтовой связи для потребителя. Так по отношению к 2008 году в 2007 году объем выданных через Почту России кредитов в денежном выражении увеличился в 3 раза и составил более 5 млрд рублей.
В 2009 году Почта России принимала переводы от физических лиц в счет погашения кредитов 23-х банков, активно кредитующих население. Доля таких переводов составила 79,2% от общего количества "корпоративных" переводов.
Благодаря внедрению новейших технических решений (нанесение на бланки перевода специальных штрих-кодов) в почтовых отделениях процедура обслуживания одного клиента занимает менее одной минуты. По итогам 2009 года объемы по услуге погашения кредитов достигли 193 млрд руб., почти на 4% превысив аналогичный показатель 2008 года.
Для удобства клиентов Почты России и для частичной разгрузки операторов почтовых отделений реализуется возможность погашения кредитов через терминалы самообслуживания.
В 2009 году получил широкое распространение проект по выдаче наличных денежных средств держателям банковских карт на POS-терминалах в отделениях почтовой связи. В 2008 году на сети функционировало 5 тыс. POS-терминалов, в проекте участвовало около 30 филиалов. В 2008 году в