Ликвидность предприятия
Прием платежей в пользу третьих лиц (платежей за коммунальные услуги, за услуги электросвязи и сотовой связи, за Интернет и кабельное телевидение, а также различных пошлин, штрафов и проч.) - одно из наиболее динамично развивающихся направлений финансовой деятельности ФГУП "Почта России". Годовой рост доходов от приема всех видов платежей в 2009 году составил 25%.
Почта России, стремясь в полном объеме удовлетворить потребности населения, продолжает совершенствовать процесс предоставления услуги по приему платежей в отделениях, повышая уровень сервиса как для плательщиков, так и для поставщиков услуг.
В 2009 году было продолжено сотрудничество в рамках Тарифного соглашения с ООО "Межрегионгаз", которое действует в 54 филиалах ФГУП "Почта России". Доход от приема платежей за газ составил 386,15 млн рублей, годовой рост - 58%.
Почта России продолжила сотрудничество с компаниями ОАО "Северо-Западный Телеком", ОАО "Южная телекоммуникационная компания" и ОАО "Дальневосточная компания электросвязи". Доход от приема платежей в адрес этих компаний в 2009 году составил 262 млн рублей, годовой рост - 93%. Кроме того, в 2009 году к сотрудничеству с ФГУП "Почта России" присоединились ещё два крупнейших филиала компании ОАО "Связьинвест" - ОАО "Центральная телекоммуникационная компания" и ОАО "ВолгаТелеком".
В 2009 году также развивалось сотрудничество ФГУП "Почта России" с операторами междугородней и международной телефонной связи ОАО "Ростелеком" и ОАО "МТТ".
К проекту по организации приема платежей в пользу ОАО "Ростелеком" и ОАО "МТТ" с использованием новейших информационных технологий подключились 27 и 30 филиалов Почты России соответственно.
ФГУП "Почта России" продолжило работу по увеличению охвата региональных поставщиков услуг, в адрес которых возможен прием платежей в отделениях почтовой связи. По состоянию на конец 2009 года Почта России осуществляла прием платежей в рамках более чем 7 тыс. договоров с организациями ЖКХ, операторами электросвязи, сотовой связи и кабельного телевидения, Интернет-провайдерами и др.
Почта России на протяжении нескольких лет использует свою разветвленную сеть почтовых отделений для продажи товаров народного потребления. Данный вид услуги особенно актуален для жителей сельской местности, где зачастую либо не хватает магазинов, торгующих товарами первой необходимости, либо они отсутствуют совсем.
К основным товарным категориям, реализуемым через сеть отделений почтовой связи, относятся не требующие особых условий хранения товары повседневного спроса (продовольственные товары, табачные изделия, товары бытовой химии и средства гигиены, текстильные и трикотажные товары и др.), товары, не относящиеся к таковым, но ставшие традиционными для Почты (периодические печатные издания, конверты, открытки, календари), а также карты предоплаты различных услуг, фототовары и т.д.
Особенно успешно развивается сотрудничество Почты России с отечественными производителями, которые учитывают специфику почтовых отделений в сельской местности.
Общий розничный товарооборот в 2009 году составил более 14,1 млрд руб., что на 1,5 млрд руб. больше, чем в 2007 году.
27,9% от общего розничного товарооборота приходится на продовольственные товары, а 72,1% - на непродовольственные товары.
В среднем по России дневной розничный оборот объекта торговой деятельности (отделения почтовой связи, магазина, киоска и т.д.) в 2009 году составил 1 168 руб.
Общий доход в 2009 году составил 3 190,8 млн руб. (без учета суммы НДС), из которых 25,7% - от реализации продовольственных товаров и 74,3% - от реализации непродовольственных товаров.
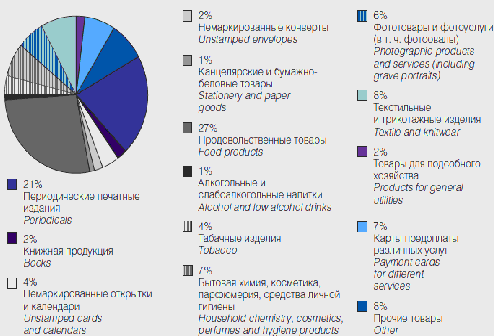
Рисунок 2.3 Распределение товарооборота в 2009 году
Одной из услуг, предоставляемых в отделениях почтовой связи, является продажа лотерейных билетов.
В 2009 году на почте было реализовано более 30 млн лотерейных билетов, что на 4% больше, чем в 2008 году. Рост доходов от реализации лотерейных билетов за 2009 год по сравнению с 2008 годом составил 28%, в том числе за счет пересмотра условий договоров с партнерами, которые с 1 января 2009 года возмещают ФГУП "Почта России" недополученные при реализации лотерейных билетов доходы. 1
2.2 Анализ финансово-хозяйственной деятельности УФПС филиала ФГУП "Почта России" по г. Иркутску
Проанализируем основные показатели работы за 2008 год в таблице 2.1
Таблица 2.1
Основные показатели работы УФПС филиала ФГУП "Почта России" по г. Иркутску за 2008 год
| Показатель | План | Факт | Отклонение, % |
| Выручка (доход) с НДС, т. р. | 65578,6 | 75 864, 1 | 115,68% |
| Чистая прибыль, т. р. | 12 007,28 | ||
| Рентабельность, % | 11,9 | ||
| Среднесписочная численность, чел. | 196 |
Из приведенной таблицы видно, что поставленный учреждением план на 2008 г. был успешно перевыполнен на 15,68%, рентабельность по деятельности, приносящей доход составила 11,9%.
Рассмотрим динамику расходов и доходов УФПС филиала ФГУП "Почта России" по г. Иркутску в таблице 2.2.
Таблица 2.2
Динамика доходов и расходов от внебюджетной деятельности УФПС филиала ФГУП "Почта России" по г. Иркутску
| Наименование показателя | 2006 г. | 2007 г. | Изменение +/ - (2007 г. к 2006 г.) | Темп роста, % | 2008 г. | Изменение +/ - (2008 г. к 2007 г.) | Темп роста, % |
| Доходы | 7 796 112,29 | 42 112 730,03 | 34 316 617,74 | 540,18% | 75 864 104,38 | 33 751 374,35 | 180,15% |
| В том числе: | 0,00 | ||||||
| Доходы от оказания платных услуг | 7 796 112,29 | 42 112 730,03 | 34 316 617,74 | 540,18% | 75 860 636,35 | 33 747 906,32 | 180,14% |
| Доходы от реализации активов | 3 468,03 | 3 468,03 | |||||
| Расходы | 5 775 084,59 | 33 705 303,55 | 27 930 218,96 | 583,63% | 63 856 819,58 | 30 151 516,03 | 189,46% |
| В том числе: | 0,00 | ||||||
| Оплата труда и начисления на выплаты по оплате труда | 2 208 764,58 | 21 901 234,22 | 19 692 469,64 | 991,56% | 43 696 631,91 | 21 795 397,69 | 199,52% |
| - заработная плата | 1 867 262,54 | 17 600 852,47 | 15 733 589,93 | 942,60% | 35 594 404,87 | 17 993 552,40 | 202,23% |
| - прочие выплаты | 19 400,00 | 163 578,43 | 144 178,43 | 843, 19% | 321 474,55 | 157 896,12 | 196,53% |
| - начисления на выплаты по оплате труда | 322 102,04 | 4 136 803,32 | 3 814 701,28 | 1284,31% | 7 780 752,49 | 3 643 949,17 | 188,09% |
| Приобретение работ, услуг | 2 776 141,54 | 9 389 466,10 | 6 613 324,56 | 338,22% | 15 192 566,45 | 5 803 100,35 | 161,80% |
| - услуги связи | 381 873,51 | 619 614,68 | 237 741,17 | 162,26% | 795 373,74 | 175 759,06 | 128,37% |
| - транспортные услуги | 206 947,60 | 509 740,40 | 302 792,80 | 246,31% | 724 425,71 | 214 685,31 | 142,12% |
| - коммунальные услуги | 90 276,94 | 317 571,09 | 227 294,15 | 351,77% | 158 165,67 | -159 405,42 | 49,80% |
| - арендная плата за пользование имуществом | 1 093,50 | 5 508,47 | 4 414,97 | 503,75% | 461 593, 20 | 456 084,73 | 8379,70% |
| - работы, услуги по содержанию имущества | 591 469,79 | 1 473 052,92 | 881 583,13 | 249,05% | 2 425 048,41 | 951 995,49 | 164,63% |
| - прочие работы, услуги | 1 504 480, 20 | 6 463 978,54 | 4 959 498,34 | 429,65% | 10 627 959,72 | 4 163 981,18 | 164,42% |
| Расходы по операциям с активами | 668 466,60 | 2 270 249,54 | 1 601 782,94 | 339,62% | 4 644 255,83 | 2 374 006,29 | 204,57% |
| - амортизация основных средств и нематериальных активов | 156 728,16 | 895 486,15 | 738 757,99 | 571,36% | 2 380 266,31 | 1 484 780,16 | 265,81% |
| - расходование материальных запасов | 511 738,44 | 1 374 763,39 | 863 024,95 | 268,65% | 2 263 989,52 | 889 226,13 | 164,68% |
| Прочие расходы | 121 711,87 | 144 353,69 | 22 641,82 | 118,60% | 323 365,39 | 179 011,70 | 224,01% |
| Чистый операционный результат (доходы - расходы) | 2 021 027,70 | 8 407 426,48 | 6 386 398,78 | 416,00% | 12 007 284,80 | 3 599 858,32 | 142,82% |
| Операции с нефинансовыми активами | 253 801,15 | 2 513 819,71 | 2 260 018,56 | 990,47% | 9 806 604,39 | 7 292 784,68 | 390,11% |
| Чистое поступление основных средств | 330 519,09 | 1 963 153,64 | 1 632 634,55 | 593,96% | 9 457 261,64 | 7 494 108,00 | 481,74% |
| - увеличение стоимости ОС | 974 494,50 | 5 717 279,58 | 4 742 785,08 | 586,69% | 23 742 309,32 | 18 025 029,74 | 415,27% |
| - уменьшение стоимости ОС | 643 975,41 | 3 754 125,94 | 3 110 150,53 | 582,96% | 14 285 047,68 | 10 530 921,74 | 380,52% |
| Чистое поступление материальных запасов | -76 717,94 | 550 666,07 | 627 384,01 | -717,78% | 349 342,75 | -201 323,32 | 63,44% |
| - увеличение стоимости материальных запасов | 435 020,50 | 1 925 429,46 | 1 490 408,96 | 442,61% | 14 910 007,86 | 12 984 578,40 | 774,37% |
| - уменьшение стоимости материальных запасов | 511 738,44 | 1 374 763,39 | 863 024,95 | 268,65% | 14 560 665,11 | 13 185 901,72 | 1059,14% |
| Операции с финансовыми активами (Операции с ФА - Операции с обязательствами) | 1 282 179,91 | 5 893 606,77 | 4 611 426,86 | 459,66% | 2 200 680,41 | -3 692 926,36 | 37,34% |
| Операции с ФА | 2 275 906,26 | 7 740 735,12 | 5 464 828,86 | 340,12% | -3 839 454,16 | -11 580 189,28 | -49,60% |
| Чистое поступление средств на счета бюджетов | 846 281,48 | 7 657 775,56 | 6 811 494,08 | 904,87% | -4 635 442,44 | -12 293 218,00 | -60,53% |
| - поступление на счета бюджетов | 8 112 052,25 | 52 816 774,22 | 44 704 721,97 | 651,09% | 92 066 138,60 | 39 249 364,38 | 174,31% |
| - выбытия со счетов бюджетов | 7 265 770,77 | 45 158 998,66 | 37 893 227,89 | 621,53% | 96 701 581,04 | 51 542 582,38 | 214,14% |
| Чистое увеличение прочей дебиторской задолженности (кроме бюджетных кредитов) | 1 429 624,78 | 82 959,56 | -1 346 665,22 | 5,80% | 795 988,28 | 713 028,72 | 959,49% |
| - увеличение прочей дебиторской задолженности | 11 421 391,24 | 59 017 781,00 | 47 596 389,76 | 516,73% | 103 053 854,03 | 44 036 073,03 | 174,61% |
| - уменьшение прочей дебиторской задолженности | 9 991 766,46 | 58 934 821,44 | 48 943 054,98 | 589,83% | 102 257 865,75 | 43 323 044,31 | 173,51% |
| Операции с обязательствами | 993 726,35 | 1 847 128,35 | 853 402,00 | 185,88% | -6 040 134,57 | -7 887 262,92 | -327,00% |
| Чистое увеличение прочей кредиторской задолженности | 993 726,35 | 1 847 128,35 | 853 402,00 | 185,88% | -6 040 134,57 | -7 887 262,92 | -327,00% |
| - увеличение прочей кредиторской задолженности | 8 214 352,69 | 53 623 457,55 | 45 409 104,86 | 652,80% | 106 529 770,54 | 52 906 312,99 | 198,66% |
| - уменьшение прочей кредиторской задолженности | 7 220 626,34 | 51 776 329, 20 | 44 555 702,86 | 717,06% | 112 569 905,11 | 60 793 575,91 | 217,42% |
Как видно из приведенной таблицы доходы организации с 2006 по 2008 гг. выросли на 68 067 992,09 рублей, что говорит об увеличении объемов оказанных платных услуг.
Рост расходов обусловлен увеличением заработной платы и выплат работникам предприятия, платы за транспортные, коммунальные, услуги связи и прочие приобретаемые услуги. Особенно это заметно в 2008 году, когда арендная плата за пользование имуществом возросла в 2008 году по сравнению с 2007 годом на 456 084,73 рублей, а услуги по содержанию имущества возросли на 886 898,49 рублей за аналогичный период.
Также за рассматриваемый период наблюдается увеличение стоимости основных средств в целом по учреждению на 16 178 497,34 рублей.
Итак, можно сделать вывод, что в 2008 году очевиден положительный рост по всем показателям, в частности темп роста доходов в 2007 г. к 2006 г. составил 540,18%, в 2008 году этот показатель составил 180,15%.
Необходимо также отметить, что темп роста расходов незначительно превышает темп роста доходов и в 2007 г. по отношению к 2006 г. составил 583,63%, в 2008 году этот показатель составил 189,46%. В основном увеличение расходов происходило за счет увеличения заработной платы (это связано с реорганизацией и увеличением численности работников), а также за счет увеличения затрат на приобретение различных услуг (коммунальные, связь, аренда, транспортные и др.). В рассматриваемый период уменьшилось поступление средств на счета бюджетов на 12 293 218,00 рублей, а также произошло увеличение прочей дебиторской задолженности на 713 028,72 рублей. Что касается прочей кредиторской задолженности, то она уменьшилась в 2008 году на 7 887 262,92 рублей.
2.3 Оценка ликвидности бухгалтерского баланса на основе абсолютных и относительных показателей
Финансовая устойчивость организации определяется с помощью абсолютных и относительных показателей. Необходимо отметить, что оценка ликвидности баланса учреждения будет производиться только касательно деятельности, приносящей доход.
Абсолютные показатели
Наличие собственных оборотных средства) Наличие собственных оборотных средств (СОС) для формирования оборотного капитала определяется как разница между третьим разделом пассива и первым разделом актива.
СОС = IIIр. П - Iр. А.
Данный показатель характеризует чистый оборотный капитал организации, а его увеличение по сравнению с прошлым годом свидетельствует о развитии организации.
СОС2007 = 3 283 852,12 - 3 848 072,4 = - 564 220,28 руб.
СОС2008 = 1 400 216,04 - 13 654 676,79 = - 12 254 460,75 руб.
Что касается рассматриваемой организации, то данный показатель уменьшился по сравнению с прошлым годом и на начало 2009 года является отрицательным.
б) Наличие собственных и долгосрочных источников для формирования запасов и затрат (СД). Определяется путём увеличения предыдущего на ∑ долгосрочных пассивов (итог IV раздела пассива)
СД=СОС+IV р. П
СД2007= - 564 220,28 + 10 795 986,46 = 10 231 766,18 руб.
СД2008= - 12 254 460,75 + 18 646 772,77 = 6 392 312,02 руб.
Что касается данного показателя, то у ФГУ ЦЛАТИ по восточно-Сибирскому региону он положительный, однако в 2008 году уменьшился почти вдвое.
в) Общая величина источников для формирования запасов и затрат (ОИ). Определяется путём увеличения предыдущей ∑ на ∑ краткосрочных заёмных средств (меньше года).
ОИ= СД+КЗС
ОИ2007= 10 231 766,18 + 0 = 10 231 766,18 руб.
ОИ2008= 6 392 312,02 + 0 = 6 392 312,02 руб.
Данный показатель равен предыдущему, так как у организации не имеется краткосрочных заёмных средств (меньше года).
На основании двух групп показателей определяется тип финансовой устойчивости организации.
Абсолютно устойчивая организация.
Характеризуется наличием платёжеспособности и кредитоспособности и задаётся условием:

S= (1; 1;1)
Нормально устойчивая организация.
Характеризуется наличием платёжеспособности, но нарушена кредитоспособность. Задаётся следующими условиями:

S= (0; 1;1)
Неустойчивое финансовое положение.
Характеризуется нарушением платёжеспособности, отсутствием кредитоспособности и задаётся условиями

S= (0; 0;
1)
Кризисное финансовое состояние.
Характеризуется отсутствием платёжеспособности и кредитоспособности, т. е организация находится на грани банкротства.

S= (0; 0; 0)
Так по итогам 2008 года рассматриваемое учреждение в части деятельности, приносящей доход относится к организации, у которой тип финансовой устойчивости соответствует нормально устойчивой организации.
Относительные показатели.
Для качественной оценки платёжеспособности и ликвидности организации, кроме анализа ликвидности баланса, необходим расчёт коэффициентов ликвидности.
Оценка ликвидности баланса означает изучение способности организации быстро гасить свою задолженность по общей сумме и по срокам наступления платежей. Для оценки ликвидности баланса предприятия его актив и пассив подразделяются на отдельные элементы.
Таблица 2.3
Элементы актива и пассива баланса
| АКТИВ | ПАССИВ |
| 1 | 2 |
|
А1 - высоко ликвидные активы: денежные средства, краткосрочные финансовые вложения А1 2007 = 8 638 625,39 А1 2008 = 4 003 182,95 |
П1 - наиболее срочные пассивы: прочие краткосрочные обязательства, задолженность участникам (учредителям) по выплате доходов, кредиторская задолженность П1 2007 = - 16 262,94 П1 2008 = 1 602,04 |
|
А2 - быстро реализуемые активы: краткосрочная дебиторская задолженность А2 2007 = - 116658,47+911067,62+89850,56+ +708881,08 = 1 593 140,79 А2 2008 = 104613,61+851221,9+72688,86+ +1360604,7 = 2 389 129,07 |
П2 - краткосрочные пассивы: краткосрочные кредиты и займы П2 2007 = 1874315,4+1425799,66= =3 300 115,06 П2 2008 = 775575,73+623038,27 = 1 398 614 |
|
А3 - медленно реализуемые активы: долгосрочная дебиторская задолженность, запасы, долгосрочная финансовая задолженность, доходные вложения в материальные ценности А3 2007 = 760533,58+830 = 761 363,58 А3 2008 = 1 109 876,33 |
П3 - долгосрочные пассивы: долгосрочные кредиты и займы, прочие долгосрочные обязательства П3 2007 = 0 П3 2008 = 0 |
|
А4 - трудно реализуемые активы: все внеоборотные активы А4 2007 = 4288767,75+1202058,93+ +3086708,82 = 8 577 535,5 А4 2008 = 15961152,92+3416352,46+ +12544800,46 = 31 922 305,84 |
П4 - постоянные пассивы: раздел III "Капиталы и резервы" П4 2007 = 0 П4 2008 = 0 |
Показатель П4 в балансе не отражается, так как это бюджетная организация.
Показатели ликвидности применяют для оценки способности организации выполнять свои краткосрочные обязательства.
Относительные показатели финансовой устойчивости в основном определяются в коэффициентах и их преимущество перед абсолютными в том, что они менее подвержены влиянию инфляции.
Финансовые коэффициенты, применяемые для оценки ликвидности организации.
а) Коэффициент абсолютной ликвидности
Ка. л =


Коэффициент абсолютной ликвидности (платежеспособности). Является наиболее жестким критерием ликвидности организации; показывает, какая часть краткосрочных заемных обязательств может быть при необходимости погашена немедленно за счет имеющихся денежных средств.
Ка. л 2007= 8 638 625,39/ (-16 262,94 +3 300 115,06) = 2,63
Ка. л 2008= 4 003 182,95/ (1 602,04 +1 398 614) = 2,85
Таким образом, данный показатель по итогам отчетного года увеличился на 0,22.
б) Коэффициент быстрой ликвидности
Кб. л =

Коэффициент быстрой ликвидности. По своему смысловому значению показатель аналогичен коэффициенту текущей ликвидности, однако исчисляется по более узкому кругу оборотных активов, когда из расчета исключена наименее ликвидная их часть - производственные запасы.
Кб. л 2007= (8 638 625,39+1 593 140,79) / (-16 262,94 +3 300 115,06) =3,11
Кб. л 2008= (4 003 182,95+2 389 129,07) / (1 602,04 +1 398 614) = 4,56
в) Коэффициент текущей ликвидности
Кт. л =

Коэффициент текущей ликвидности. Дает общую оценку ликвидности организации, показывая, сколько рублей оборотных средств (текущих активов) приходится на один рубль текущей краткосрочной задолженности (текущих обязательств).
Коэффициент Ктл имеет ряд особенностей, которые необходимо иметь в виду, выполняя пространственно-временные сопоставления.
Во-первых, числитель коэффициента включает оценку запасов и дебиторской задолженности. Поскольку методы оценки запасов могут варьировать, это оказывает влияние на сопоставимость показателей; то же самое следует сказать в отношении трактовки и учета сомнительных долгов.
Во-вторых, значение коэффициента, в принципе, тесно связано с уровнем эффективности работы организации в отношении управления запасами: некоторые компании за счет высокой культуры организации технологического процесса, например, путем внедрения системы поставки сырья и материалов, известной под названием "точно в срок" (just-in-time), могут существенно сокращать уровень запасов, т.е. снижать значение коэффициента текущей ликвидности до уровня ниже, чем в среднем по отрасли, без ущерба для своего текущего финансового состояния.
В-третьих, некоторые организации с высокой оборачиваемостью денежных средств могут позволить себе относительно невысокие значения коэффициента Ктл. В частности, это относится к организациям розничной торговли. В данном случае приемлемая ликвидность обеспечивается за счет более интенсивного притока денежных средств в результате текущей деятельности.
Таким образом, анализируя текущее финансовое положение организации, необходимо по возможности учитывать и другие факторы, в явном виде не оказывающие влияния на значение этого и других коэффициентов.
Кт. л 2007 = (8 638 625,39+1 593 140,79+761 363,58) / (-16 262,94+3 300 115,06)= 3,33
Кт. л 2008 = (4 003 182,95+2 389 129,07+1 109 876,33) / (1 602,04 +1 398 614)= 5,35
Необходимо отметить, что у организации отсутствуют долгосрочные кредиты и займы.
По всем показателям наблюдается рост, соответственно ликвидность высокая.
В целом необходимо отметить положительную динамику деятельности предприятия, его развитие и увеличение объемов оказываемых платных услуг.
Глава 3. Пути улучшения финансового состояния предприятия
3.1 Предложения по повышению эффективности деятельности предприятия
Повышение эффективности деятельности - основная цель Почты России на 2010 год.
Для обеспечения устойчивости и прибыльности предприятия в условиях кризиса необходимо обеспечить рост доходов от предоставляемых услуг и создать условия для их роста, повысить эффективность использования трудовых и материальных ресурсов, системы оплаты труда, оптимизировать бизнес-процессы.
Еще одним перспективным направлением развития бизнеса Почты России является прием коммунальных платежей. В условиях экономического кризиса основные поставщики коммунальных услуг переводят сбор платежей на аутсорсинг, а в качестве партнера, как правило, выбирают Почту, традиционно предоставляющую финансовые услуги населению и обеспечивающую своим клиентам качественный и современный сервис.
С учетом планов по развитию бизнеса и открывающихся в настоящее время возможностей, а также исходя из понимания необходимости комплексных структурных преобразований Почтой России разработана Программа модернизации инфраструктуры почтовой связи РФ до 2011 года. Общий объем инвестиций в рамках Программы составляет 101 млрд руб. Для осуществления столь масштабных инвестиционных вливаний в почтовую отрасль предполагается непосредственное и пропорциональное (50/50) участие государства и самой Почты России.
В целом реализация Программы обеспечит:
в части почтовых услуг: доведение параметров качества услуг до базового уровня развитых стран; увеличение объемов услуг на 60-70% за счет роста их качества и системной работы с клиентами;
в части финансовых услуг: интеграцию всех финансовых услуг предприятия в рамках пунктов продажи финансовых услуг; развитие сотрудничества финансовых институтов и Почты России как дистрибутора их услуг; повышение качества и технологического статуса услуги по доставке пенсий; развитие системы почтовых переводов на базе технологии ускоренных и безадресных переводов, а также системы обслуживания держателей банковских карт на основе прямого обмена информацией между Почтой и банком;
в части сетевых и инфокоммуникационных услуг: организацию сети "почтовых магазинов" различных форматов и увеличение объемов розничной торговли в 2 раза; развитие сотрудничества с операторами мобильной связи и расширению продаж коробочных продуктов, телефонных аппаратов, аксессуаров; повышение эффективности работы Пунктов коллективного доступа, рост числа их пользователей за счет увеличения скорости доступа и расширения количества сервисов;
в части услуг подписки: развитие системы приема заказов на подписку; ускорение сроков доставки; удержание тарифа на подписку на текущем уровне при условии сохранения бюджетных компенсаций недополученных доходов; повышение сохранности доставляемых подписных изданий.
Также представляется возможным применения на предприятиях Почты России системы контроллинга.
Финансовый контроллинг представляет собой контролирующую систему, обеспечивающую концентрацию контрольных действий на наиболее приоритетных направлениях финансовой деятельности предприятия, своевременное выявление отклонений фактических ее результатов от предусмотренных и принятие оперативных управленческих решений, обеспечивающих ее нормализацию.
Основными функциями финансового контроллинга являются:
наблюдение за ходом реализации финансовых заданий, установленных системой плановых финансовых показателей и нормативов;
измерение степени отклонения фактических результатов финансовой деятельности от предусмотренных;
диагностирование по размерам отклонений серьезных ухудшений в финансовом состоянии предприятия и существенного снижения темпов его финансового развития;
разработка оперативных управленческих решений по нормализации финансовой деятельности предприятия в соответствии с предусмотренными целями и показателями;
корректировка при необходимости отдельных целей и показателей финансового развития в связи с изменением внешней финансовой среды, конъюнктуры финансового рынка и внутренних условий осуществления хозяйственной деятельности предприятия.
Как видно из этих функций, финансовый контроллинг не ограничивается осуществлением лишь внутреннего контроля за осуществлением финансовой деятельности и финансовых операций, но является эффективной координирующей системой обеспечения взаимосвязи между формированием информационной базы, финансовым анализом, финансовым планированием и внутренним финансовым контролем на предприятии.
В таблице 3.1 приведены основные характеристики отдельных видов финансового контроллинга на предприятии.
Таблица 3.1
Характеристика отдельных видов финансового контроллинга на предприятии
| Виды финансового контроллинга | Основная сфера контроллинга | Основной контрольный период |
| 1. Стратегический контроллинг | Контроль финансовой стратегии и ее целевых показателей | Квартал; год |
| 2. Текущий контроллинг | Контроль текущих финансовых планов | Месяц; квартал |
| 3. Оперативный контроллинг | Контроль бюджетов | Неделя; декада; месяц |
По результатам финансового мониторинга вносятся предложения по корректировке системы целевых стратегических нормативов, показателей текущих финансовых планов или отдельных бюджетов. В отдельных критических случаях может быть обосновано предложение о прекращении отдельных производственных, инвестиционных и финансовых операций и даже деятельности отдельных центров затрат и инвестиций. 2
Таким образом, внедрение на предприятии "Почта России" системы финансового контроллинга позволит существенно повысить эффективность всего процесса планирования его финансовой деятельности.
Заключение
Обобщая материалы исследования, проведенного в курсовой работе можно сделать следующие выводы:
Одним из самых важных показателей эффективности деятельности предприятия является ликвидность. Результаты анализа ликвидности организации представляют интерес, прежде всего для коммерческих кредиторов. Так как именно анализ ликвидности лучше всего позволяет оценить способность предприятия оплатить эти обязательства.
Для собственников предприятия недостаточная ликвидность может означать уменьшение прибыльности, потерю контроля и частичную или полную потерю вложений капитала. Для кредиторов недостаточная ликвидность у должника означает задержку в уплате процентов и основной суммы долга, или частичную, либо полную потерю ссуженных средств. Состояние недостаточной ликвидности предприятия может повлиять на отношения с клиентами и поставщиками. Это может выразиться в неспособности данного предприятия выполнить условия контрактов и привести к потере связей с поставщиками. Именно поэтому ликвидности придается такое большое значение.
Исходя из проведенного анализа финансово-хозяйственной деятельности предприятия УФПС филиала ФГУП "Почта России" по г. Иркутску можно отметить, что исследуемое предприятие является ликвидным. У организации отсутствуют долгосрочные кредиты и займы, по всем показателям наблюдается существенный рост. По результатам анализа можно говорить о положительной динамике деятельности предприятия УФПС филиала ФГУП "Почта России", а также о его развитии и увеличении объемов оказываемых платных услуг.
Возможность повышения эффективности деятельности предприятия, увеличение роста доходов от предоставляемых услуг - является перспективным направлением развития предприятия УФПС филиала ФГУП "Почта России".
Список нормативно-правовых актов и литературы
Бюджетный Кодекс РФ от 31 июля 1998г №145-ФЗ (ред. от 09.04.2009).
Налоговый Кодекс РФ часть 1-я от 31 июля 1998г №146-ФЗ, часть 2-я от 5 августа 2000г №117-ФЗ.
Бочаров В.В. Комплексный финансовый анализ. - СПб.: Питер, 2009. - 432 с.
Васильева Л.С. Анализ финансово-хозяйственной деятельности предприятий: Учебник. - М.: Издательство "Экзамен", 2008. - 319с.
Глазов М.М. Методика финансового анализа: новые подходы. - СПб: СпбУЭиФ, 2009. - 249 с.
Ковалев В.В., Ковалев Вит.В. Финансы предприятий: Учебник. - М.: ТК Велби, Изд-во Проспект, 2006. - 346с.
Ковалев В.В., Волкова О.Н. Анализ хозяйственной деятельности предприятия. - М.; Проспект, 2002.
Любушин Н.П., Лещева В.Б., Сучков Е.А. Теория экономического анализа. - М.; Экономистъ, 2004.
Негашев Е.В. Анализ финансов предприятия в условиях рынка: Учебное пособие. - М.: Высшая школа. - 2006. - 592с.
Савицкая Г.В. Анализ хозяйственной деятельности предприятия: Учебник. - 3-е изд., перераб. и доп. -