Пути снижения себестоимости продукции на предприятии на примере ОАО "Керамин"
Технология мокрого измельчения дороже (необходимо много энергии для удаления воды), но дает лучшие результаты. Поэтому при производстве керамогранита и монокоттуры используют именно этот метод.
Формовка. Все современные способы формовки керамической плитки, согласно норм ISO, разделяют на три группы:
группа А - метод экструзии (производство плиток котто, клинкер);
группа В - метод прессования (керамогранит, монокоттура, бикоттура);
группа С - все прочие способы (например, ручная формовка, литье стеклянной мозаики).
Наибольшее распространение получил метод прессования (около 98% всей керамической плитки). При прессовании порошкообразную смесь загружают в пресс-формы гидравлического пресса, где она под высоким давлением (до 500 кг/см2) уплотняется и приобретает определенную прочность. Уже на этом этапе плитка может подвергаться дополнительной обработке. Так, для получения преполированного керамогранита поверхность плитки шлифуется мягкими щетками еще до обжига. С помощью пресс-форм задаются не только геометрические формы и размеры керамической плитки, но и фактура ее поверхности (например, у Pietra d'Italia - рельефная, у Celadon - вогнутая и т.д.).
Сушка. В процессе сушки из изделия удаляется влага, которая была необходима для формовки. Ее содержание уменьшается до 0,2%. Процесс осуществляется в сушильных установках с сушкой горячим воздухом.
Нанесение глазури. На сегодняшний день существует несколько десятков способов нанесения глазурей на поверхность керамической плитки. Глазурь может наноситься в виде гранул, пастообразной массы или распыленной суспензии. Момент нанесения может происходить в следующих случаях: до обжига, после обжига и даже во время обжига. Для придания плитке более эстетичного вида процесс глазурирования может применяться совместно с нанесением различных изображений. Один из самых распространенных способов нанесения орнаментов называется шелкографией, когда через специальную сетку с различными по своей величине и частоте отверстиями с помощью красок наносят рисунки. Чем сложнее рисунок, тем больше сеток применяется.
Обжиг. Затем происходит обжиг плитки, который может длиться от 40 до 120 минут. Печь для обжига - закрытый конвейер длиной от 50 до 80 метров. Посредством подачи газа по трубам на каждые 20 см. печи в каждой точке поддерживается определенная температура. Таким образом, в процессе движения по печи изделие обжигается при температуре от 200 до 1200 °С.
Наиболее важный элемент процесса обжига плитки - разработка и соблюдение температурной кривой. Именно правильное построение температурной кривой отражается на важнейших технических показателях плитки в дальнейшем. Следует отметить, что как только меняется партия сырья, температурная кривая должна быть разработана заново. Поэтому очень важно для производителя плитки постоянный поставщик сырья. И, следовательно, только те производители, кто имеет давний опыт производства, способны обеспечить стабильное качество. Для каждого типа плитки (а иногда и для каждой коллекции) разрабатывается индивидуальный температурный режим. Отличается и максимальная температура обжига для разных материалов. У плитки двойного обжига - около 950°С, у однократного обжига - до 1180°С, у керамогранита - до 1300°С. В процессе обжига при высоких температурах плитка теряет влагу и уменьшается в размерах (ужимается). Величина усадки растет с температурой обжига и может варьироваться от 0% (у плитки двукратного обжига) до 8% (у керамогранита). Т.е. для получения керамического гранита размером 300Ч300 размер пресс-формы должен быть 324Ч324.
Однократный обжиг (monocottura), когда глазурь и основание обжигаются вместе - используется, как правило, для производства напольной глазурованной плитки. Высокая температура обжига позволяет получить хорошо спеченный прочный бисквит, и обеспечивает значительную устойчивость глазури к истиранию. При данном способе производства невозможно получить изделия ярких, насыщенных цветов, поскольку при высоких температурах красящие пигменты выгорают и тускнеют. Замечено, что менее яркие глазурованные плитки более устойчивы к истиранию поверхности.
Двойной обжиг (bicottura) используется для производства настенной глазурованной плитки. Он состоит из двух этапов.
На первом этапе обжигается только основание плитки. Обжиг производится при достаточно невысоких температурах. В результате получается высокопористый (более 10%) черепок, не подвергнувшийся усадке и не требующий в дальнейшем сортировки плитки по размерам (калибровки).
Далее на основание наносится глазурь и происходит вторичный обжиг, характеризующийся еще более низкой температурой (700-900 °С).
Общий смысл поэтапного обжига - обеспечение необходимых прочностных характеристик бисквита (необходимы высокие температуры), и сохранение цвета желаемой яркости и насыщенности (при низких температурах красящие пигменты практически не выгорают).
Декор производится при помощи третьего обжига. Сперва на уже готовую плитку наносят необходимый рисунок. Делается это различными способами в зависимости от ожидаемого эффекта - нанесением рисунка через сетки или трафареты красками, золотом, глазурью (иногда в виде порошка). После изделие обжигается при еще более низкой температуре (до 700 °С). При этом порошок глазури расплавляется, образуя рельефный рисунок. Затем, если декоры производятся на фоновой плитке, осуществляется их нарезка (Berillo, Prado и др.). Достаточно много декоров производится из гипса (основание), а потом раскрашиваются и глазуруются вручную. Такие декоры достаточно часто имеют геометрические отклонения от идеала по причине непредсказуемого поведения гипса при обжиге. О таких отклонениях следует сообщать клиентам при выборе именно таких декоров. Поскольку процесс производства декоративных элементов наиболее длительный и сложный, декоры имеют большую стоимость по сравнению с фоновой плиткой.
После обжига плитки осуществляется визуальный контроль качества - деление на сорта. Далее осуществляется компьютерный оптический контроль качества - снятие геометрических параметров (определение калибров для монокоттуры и керамогранита, определение плоскостных параметров и др.). Затем изделия сканируются для определения и идентификации оттенков плитки, путем сравнения с компьютерной библиотекой ранее произведенных изделий того же артикула.
Предприятие за годы активного развития (керамическая плитка производится с 1961 года) накопило огромный опыт в организации производства, в освоении инновационных технологий, модернизации и совершенствовании производственных процессов, установлении стабильных и взаимовыгодных партнёрских отношениях. Приобрело статус надёжного и успешного производителя и поставщика керамической плитки.
Завод «Стройфарфор» ОАО «Керамин». Завод «Стройфарфор» является лидером на отечественном рынке санитарной керамики. По уровню оснащённости завод является самым современным предприятием, не имеющем аналогов на территории стран СНГ. Для производства применяются современные технологии: литьё под давлением в полимерные формы, глазурование на автоматических линиях с роботами напыления, обжиг в современных, полностью автоматизированных печах.
При изготовлении изделий санитарной керамики используется новейшее оборудование лучших мировых фирм-производителей. Комплектация изделий санитарной керамики осуществляется высококлассной арматурой ведущих европейских производителей, с которыми завод имеет давние, прочные и успешные партнёрские отношения.
В 2000 году начата крупномасштабная реконструкция и модернизация сантехнического производства. В этом же году на заводе было организовано изготовление санитарной керамики на стендах литья под давлением в полимерные формы, что значительно повысило производительность, рентабельность производства и качество продукции. В 2003-2004 г.г. на предприятии сертифицирована система качества производства санитарно-технических изделий по СТБ ISO 9001-2001. В 2006 году завершена полная реконструкция и модернизация производства. Проектная мощность производства изделий санитарной керамики на конец 2006 года составляла около 1 500 000 единиц.
В настоящее время завод «Стройфарфор» ОАО «Керамин» выпускает следующие изделия:
- умывальники;
- унитазы;
- бачки смывные;
- пьедесталы;
- писсуары;
- биде.
Минский керамический завод ОАО «Керамин» - ведущий в Беларуси производитель стеновых строительных материалов. Предприятие динамично развивается. Система совершенствования технологий и модернизации производственных линий позволяет выпускать современную, высокого качества продукцию. Предприятие оснащено современным оборудованием, имеет чёткую организацию и стратегию дальнейшего развития, наращивает темпы и объёмы производства.
Керамические стеновые материалы на заводе производятся уже более 50 лет. Это различные виды кирпича и камней керамических. Высококвалифицированные специалисты предприятия постоянно работают над совершенствованием качества выпускаемой продукции и расширением её ассортимента. На сегодняшний день предприятие производит 11 видов кирпича керамического, в том числе кирпич профильный и кирпич объёмного окрашивания. Предприятие производит кирпич с лицевой поверхностью различных цветов и оттенков (красного, коричневого, жёлтого, зелёного, светло-синего), а также с необходимым заказчику типом рельефной поверхности. На предприятии имеются возможности производить стеновые материалы по индивидуальным заказам предприятий и организаций.
Центр современного дизайна ОАО «Керамин». На предприятии создан центр современного дизайна, где активно работает творческая группа художников и дизайнеров. Основная задача специалистов Центра – создание новых дизайнов и коллекций керамической плитки, керамического гранита и санитарной керамики. Дизайны разрабатываются комплексно, т.е. определяются формат, фактура, рисунок плитки, композиция и виды декоративных элементов, цветовые решения, материалы, которые необходимы для их производства, поэтапно определяется процесс создания желаемых эффектов и фактур. При создании новых коллекций учитываются тенденции «керамической моды», ожидания покупателей и специфика современного рынка. Процесс творческого поиска не прекращается. Художники и дизайнеры посещают все крупные международные выставки, графические студии Италии и Испании. Специалисты Центра разрабатывают концепции и макеты каталогов и других рекламных материалов ОАО «Керамин», создают проекты выставочных павильонов и стендов для представления предприятия на международных выставках, форумах, семинарах и ярмарках.
Кроме того, на балансе ОАО «Керамин» находятся 5 общежитий, детский сад, здравпункт со стоматологическим кабинетом, столовая, дом культуры, стадион, пионерский лагерь на 350 мест, молодежный центр «Ритм», стол заказов, финские бани и комнаты отдыха (в каждом цехе).
Брэнд «Керамин» - лидер в странах СНГ по объёмам выпуска керамической плитки: не менее 15 млн. кв.м. в год, и санитарной керамики - 1 500 000 единиц в год. Миллионы квадратных метров первоклассной керамической продукции «Керамин» и современные изделия санитарной керамики доставляются зарубежным потребителям на обширной территории от Архангельска до Северного Кавказа, от центральных областей России до Поволжья и Урала, Астаны и Бишкека, Кишинёва и Душанбе.
ОАО «Керамин» экспортирует свою продукцию в страны СНГ, в основном в Россию и Украину и лишь незначительную часть «Керамин» экспортирует в страны дальнего зарубежья. Точные численные значения можно увидеть из таблицы 2.1.
Таблица 2.1 - Распределение продукции ОАО «Керамин» в 2008 году
| Наименование выпускаемой продукции |
Ед. изм. |
Объем производства |
Отгружено продукции | |||
| Всего | В РБ | В страны СНГ | В страны дальнего зарубежья | |||
| Кирпич | тыс. шт. | 62 600,0 | 62 600,0 | 51 958,0 | 10 642,0 | 0 |
|
Плитка облицовочная |
тыс. м2 | 8 617,2 | 86 17,2 | 3 016,0 | 4 937,2 | 664 |
| Плитка для полов | тыс. м2 | 7 401,1 | 7 401,1 | 2 440,0 | 4 961,1 | 0 |
|
Изделия завода «Стройфарфор» |
тыс. шт. | 1 021,6 | 1 021,6 | 670,1 | 351,5 | 0 |
Как видно из таблицы, объемы производства и объемы отгруженной продукции совпадают, причем такое состояние дел на «Керамине» длиться на протяжении последних десяти лет. Причем следует отметить, что экспортируется 66,9% от общего объема отгруженной продукции.
Сегодня белорусскую керамику знают даже на Сахалине, по достоинству её оценили в странах Балтии, в Дании, Швеции, Польше.
Для анализа конкурентного положения ОАО «Керамин» проанализируем абсолютные и относительные показатели присутствия компании на примере рынка Российской Федерации, т.к. именно этот рынок является наиболее широким в экспорте предприятия.
Среди крупнейших конкурентов ОАО «Керамин» на Российском рынке можно выделить следующие предприятия:
- находящиеся в Республике Беларусь:
Брестский КСМ;
Берёзастройматериалы.
- находящиеся в Российской Федерации:
ЗАО "Велор" (Керама);
ОАО "Нефрит-Керамика";
ОАО "Волгоградский КЗ";
ДОАО "ЭКЗ" Подрезково;
ОАО "ЗКИ" Екатеринбург;
ОАО "ОСМиБТ" Оскол;
"Лира Керамика";
Estima.
Ниже на рисунках 2.2 – 2.6 представлены диаграммы, отражающие позиции ОАО «Керамин» среди вышеуказанных компаний на Белорусском и Российком рынках керамических изделий и изделий из санитарной керамики.
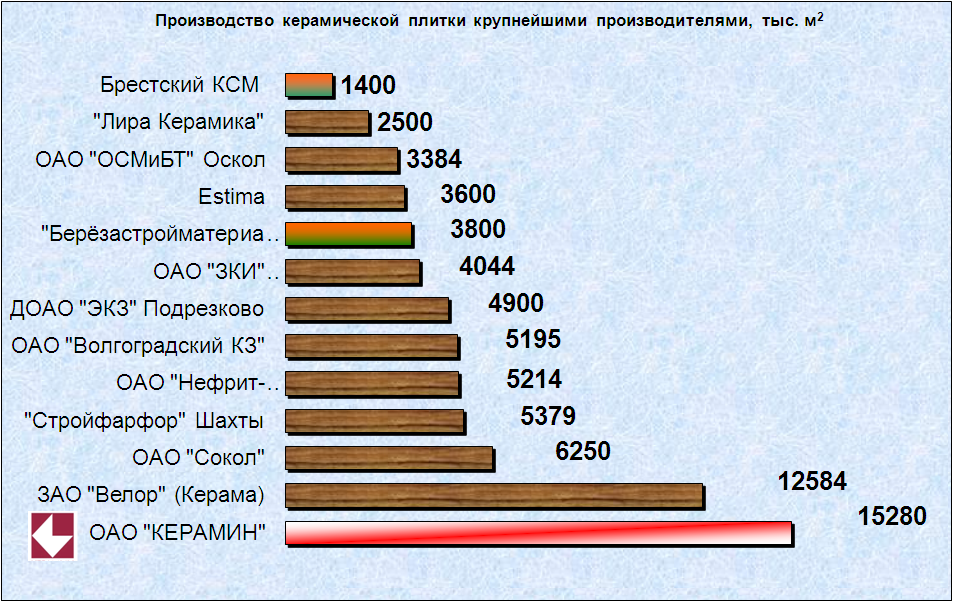
Рисунок 2.2 – Производство керамической плитки крупнейшими производителями (за 2007 г.)
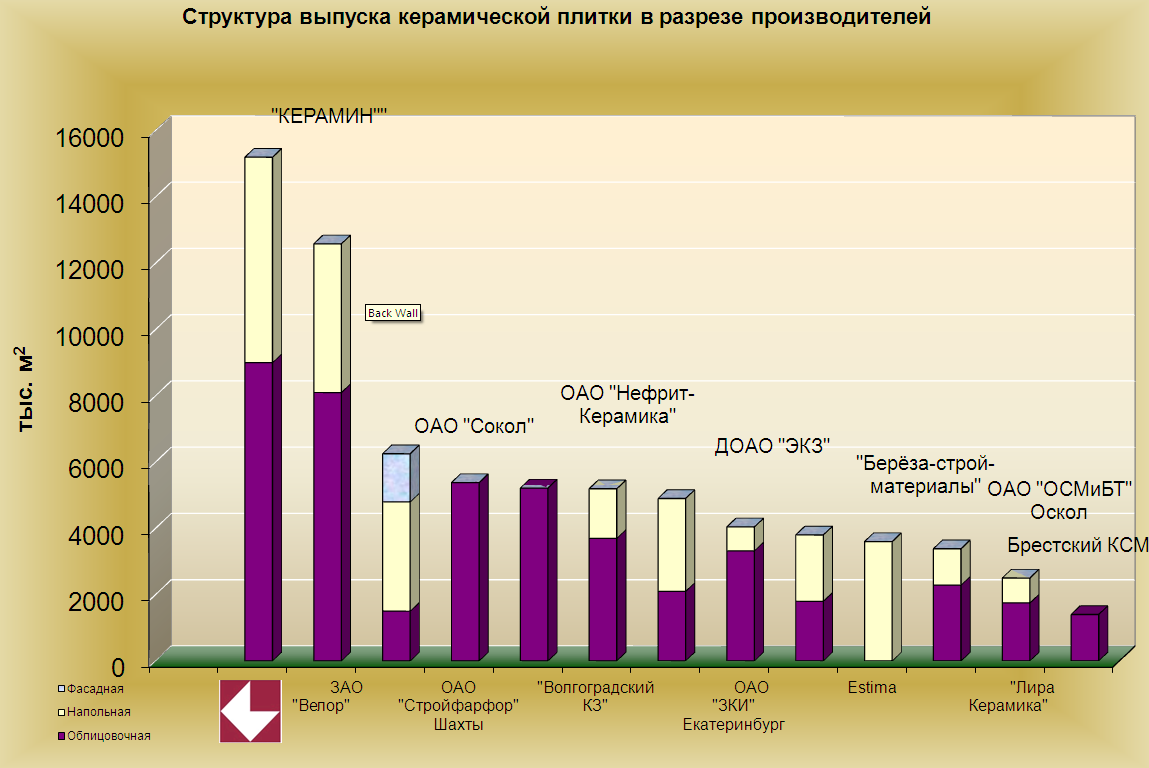
Рисунок 2.3 – Структура выпуска керамической плитки крупнейшими производителями (за 2007 г.)
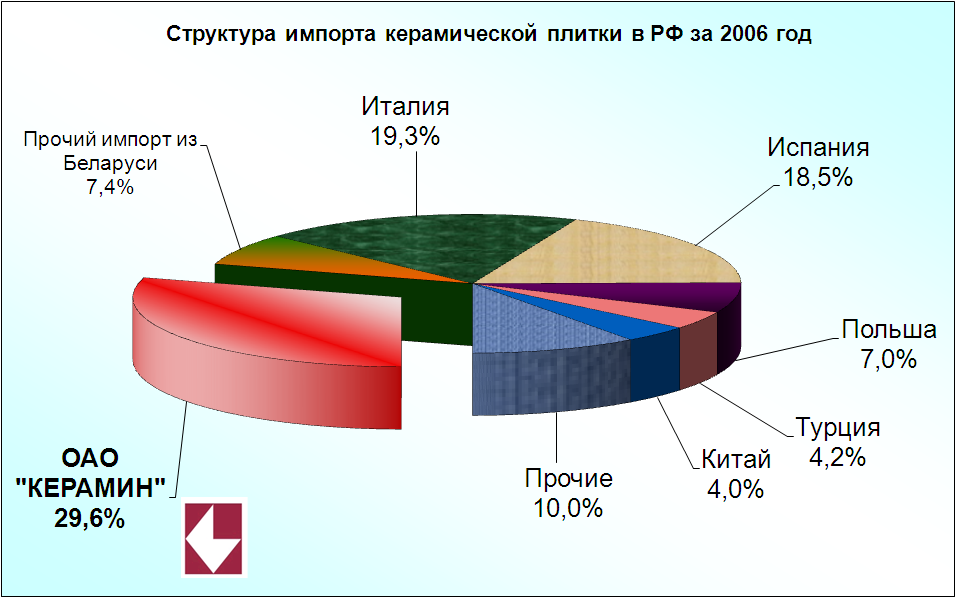
Рисунок 2.4 – Структура импорта керамической плитки в РФ за 2006 г.
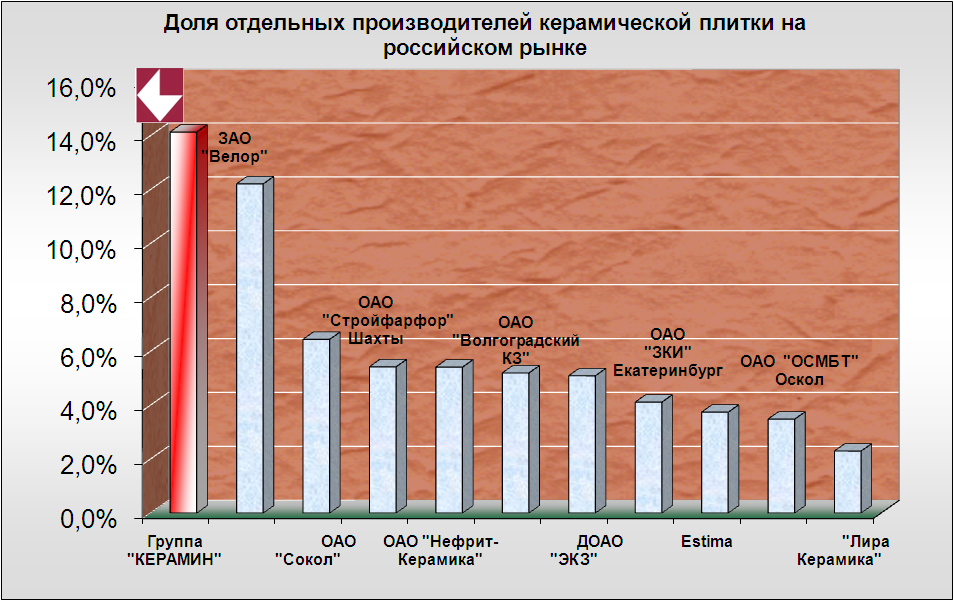
Рисунок 2.5 – Доля отдельных производителей керамической плитки на российском рынке (за 2006 г.)
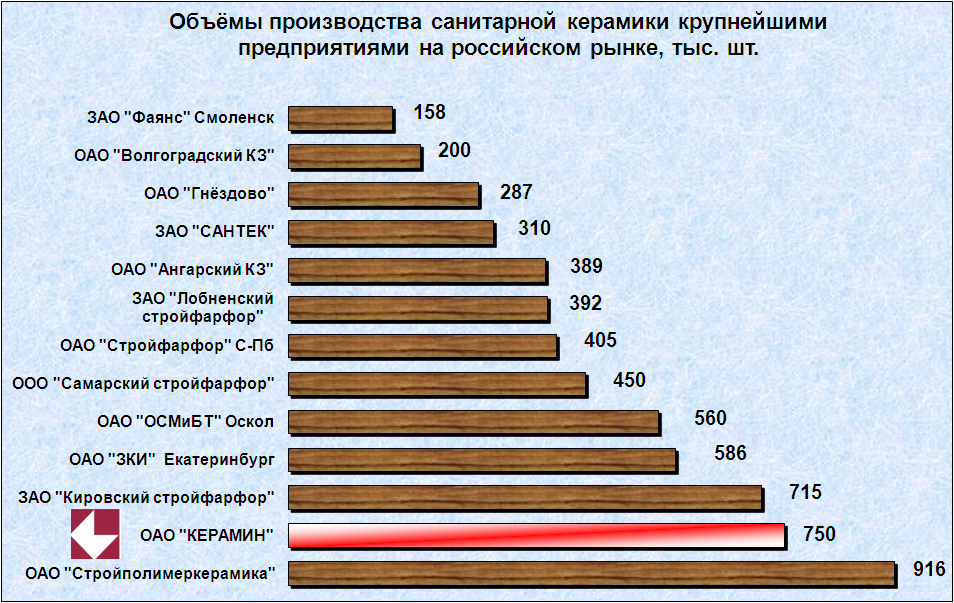
Рисунок 2.6 – Объемы производства санитарной керамики крупнейшими предприятиями на российском рынке (за 2005 г.)
Как видно из рисунков 2.2 – 2.6, ОАО «Керамин» является крупнейшим поставщиком керамической плитки вРоссийкой Федерации. Эта тенденция сохраняется почти два десятилетия, что является показателем стабильного и устойчивого развития предприятия, т.к. оно сохраняет конкурентное преимущество на соседнем рынке в течение долгого времени.
Что касается производства санитарной керамики, то в 2005 году ОАО «Керамин» уступал лидерство только ОАО «Стройполимеркерамика». Но уже в 2006 году Керамин нарастил производство этой категории продукции почти на 25% до 1021,6 тыс. шт. Тем самым ОАО «Керамин» вернул себе лидерство по абсолютным показателям производства. Но доля рынка увеличивалась не такими быстрыми темпами, т.к. конкуренты тоже развиваются в этом перспективном направлении. В настоящий момент ОАО «Керамин» производит порядка 1267 тыс. шт. изделий санитарной керамики в год.
2.2 Организационная структура предприятия
Предприятие «Керамин» является открытым акционерным обществом (ОАО «Керамин»). Ниже даны определение акционерного общества и его основные характеристики как субъекта хозяйствования.
Подробная структурная схема системы управления ОАО «Керамин» представлена в приложении А.
Акционерным обществом (далее - АО) признается общество, уставной фонд которого разделен на определенное число акций. Участники АО (акционеры) не отвечают по его обязательствам и несут риск убытков, связанных с деятельностью общества, в пределах стоимости принадлежащих им акций [8].
Акционеры, не полностью оплатившие акции, несут солидарную ответственность по обязательствам ОА в пределах неоплаченной части стоимости принадлежащих им акций.
Фирменное наименование АО должно содержать его наименование и указание на то, что общество является акционерным. В нашем случае – ОАО «Керамин».
Открытым АО признается АО, участник которого может отчуждать принадлежащие ему акции без согласия других акционеров неограниченному кругу лиц. ОАО вправе проводить открытую подписку на выпускаемые им акции. ОАО обязано ежегодно публиковать годовой отчет, бухгалтерский баланс, счет прибыли и убытков.
Высшим органом управления ОАО «Керамин» является собрание акционеров.
К исключительной компетенции собрания акционеров ОАО «Керамин» относятся:
изменение устава, уставного фонда;
избрание членов наблюдательного совета и генерального директора и досрочное прекращение их полномочий;
образование исполнительных органов;
утверждение годовых отчетов;
решение о реорганизации и ликвидации общества.
Во главе ОАО «Керамин» находится генеральный директор. Он организует всю работу предприятия и несет полную ответственность за результат производственно-хозяйственной деятельности ОАО «Керамин». Генеральный директор представляет предприятие во всех учреждениях и организациях, заключает договора, издает приказы по предприятию, открывает в банках счета предприятия и выполняет целый ряд других функций.
В непосредственном подчинении генерального директора предприятия находятся следующие заместители и руководители подразделений:
- заместитель генерального директора по производству;
- заместитель генерального директора по экономике и правовым вопросам;
- начальник управления по режиму и экономической безопасности;
- начальник управления логистики;
- заместитель генерального директора по развитию (главный инженер);
- начальник управления по качеству продукции (начальник ОТК);
- заместитель генерального директора по информации и социальному развитию (начальник управления непрофильных видов деятельности),
- начальник управления маркетинга,
- начальник отдела учета и реализации готовой продукции,
- начальник отдела кадров,
- главный бухгалтер,
- начальник по отдела по внешнеэкономическим связям,
- главный технолог,
- начальник управления строительства.
Ниже рассмотрим функции наиболее крупных отделов и их руководителей:
Заместитель генерального директора по производству руководит работой по оперативному регулированию хода производства, обеспечению ритмичности выпуска продукции в соответствии с заданиями государственного плана и договоров поставок.
Заместитель генерального директора по развитию реализует комплекс мероприятий, направленных на обеспечение бесперебойной и технически правильной эксплуатации и надежной работы оборудования, повышение его сменности, коэффициента загрузки, содержание в работоспособном состоянии на требуемом уровне. В его обязанности также входит контроль за выполнением планов осмотров, испытаний и профилактических ремонтов оборудования, заключение договоров подряда с организациями для проведения ремонтов, учет и контроль за наличием и движением оборудования. В непосредственном подчинении данного заместителя генерального директора находятся такие подразделения предприятия как: технический центр, отдел главного механика, отдел главного энергетика, отдел охраны труда и окружающей среды, отдел главного метролога и отдел главного теплотехника.
Начальник управления маркетинга является первым заместителем генерального директора предприятия, в обязанности которого входит целый ряд наиболее важных и ответственных функций. Первый заместитель генерального директора предприятия организует и руководит деятельностью службы, занятой проведением комплекса маркетинговых мероприятий, направленных на повышение конкурентного уровня качества выпускаемой продукции; рекламирование продукции и услуг предприятия. Он участвует в принятии решений по претензиям потребителей продукции и услуг; руководит мероприятиями, направленными на сбыт выпускаемой продукции. Как видно из выше изложенного, от того насколько качественно проделана работа этим руководителем и его подчиненными во многом зависит результат деятельности всего предприятия.
Управление маркетинга занимается изучением рынков сбыта, а также его отдельных сегментов, тенденций развития данного рынка, разрабатывает на основе анализа спроса и предложения маркетинговую тактику и стратегию, подготавливает рекламу продукции предприятия, способствуя ее продвижению на внутренний и внешний рынок.
Не менее
важную роль
в деятельности
ОАО «Керамин»
выполняет
еще один заместитель
директора, а
именно начальник
управления
по качеству
продукции. Он
обеспечивает
проведение
политики в
области качества
на этапах
производства
продукции,
начиная от
анализа контракта
на поставку
сырья и, заканчивая
упаковкой в
соответствии
с требованиями
международных
стандартов
серии ИСО 9000,
занимается
совершенствованием
работы технических
служб предприятия,
несет ответственность
за результаты
производственной
деятельности
завода.
Работа отдела технического контроля направлена на предотвращение выпуска предприятием продукции, не соответствующей требованиям стандартов и техническим условиям, утвержденным образцам, условиям поставки и договоров. Также им проводится работа по укреплению трудовой дисциплины и повышение ответственности всех звеньев производственной цепи за качество выпускаемой продукции, контроль за соблюдение должного уровня качества изготавливаемых изделий, анализ и учет брака и дефектов продукции и т.д. Качество продукции является определяющим в общей оценке результатов деятельности трудового коллектива.
Заместитель генерального директора по экономике и правовым вопросам руководит и координирует работу планово-экономического отдела, финансового отдела, отдела информационных технологий, юридического отдела, отдела внутреннего аудита.
Планово-экономический отдел подготавливает необходимые материалы для рассмотрения проектов планов, итогов деятельности предприятия, организует работу по нормированию и ценообразованию на заводе, проводит экономический анализ производственно-хозяйственной деятельности.
Следует отметить, что каждый отдел функционирует в тесной взаимосвязи с другими подразделениями и службами завода. Так, например отдел главного технолога тесно взаимодействует и обменивается информацией с такими отделами как отдел технической документации, сбыта, главного конструктора, управлением маркетинга, энергетики, охраны труда и техники безопасности и др.
Анализ основных технико-экономических показателей
Комплексный анализ производственно-хозяйственной деятельности ОАО «Керамин» за последние три года производится с целью выявления динамики основных технико-экономических показателей.
Анализ проводится на основании данных годовых балансов предприятия. Темпы роста производства продукции определяются отношением данного уровня производства продукции к уровню базового периода [7].
Для анализа составляется аналитическая таблица, в которой рассчитываются темпы роста технико-экономических показателей (см. таблицу 2.2).
Таблица 2.2 – Динамика основных технико-экономических показателей ОАО «Керамин» за последние три года
| Показатели | Ед. изм. | 2006 г. | 2007 г. | 2008 г. |
| 1.Объем товарной продукции | млн. р. | 316089 | 357100 | 382115 |
| Темп роста к 2006 г. | % | 100 | 113 | 121 |
| Темп роста к 2007 г. | % | 100 | 107 | |
| 2.Численность ППП | чел. | 3118 | 3131 | 3182 |
| Темп роста к 2006 г. | % | 100 | 100,4 | 102 |
| Темп роста к 2007 г. | % | 100 | 101,6 | |
| 3.Производительность труда | млн. р. | 98334 | 102105 | 108953 |
| Темп роста к 2006г. | % | 100 | 104 | 111 |
| Темп роста к 2007г. | % | 100 | 106 | |
| 4.Фонд оплаты по труду | млн. р. | 24390 | 29282 | 33626 |
| Темп роста к 2006г. | % | 100 | 120 | 138 |
| Темп роста к 2007г. | % | 100 | 114 | |
| 5.Среднегодовая зарплата | млн. р. | 7,82 | 9,35 | 10,57 |
| Темп роста к 2006г. | % | 100 | 119,5 | 135,1 |
| Темп роста к 2007г. | % | 100 | 113 | |
| 6.Прибыль балансовая | млн. р. | 48320 | 58350 | 70691 |
| Темп роста к 2006г. | % | 100 | 121 | 146 |
| Темп роста к 2007г. | % | 100 | 121 | |
| 7.Общая рентабельность | % | 20 | 21,5 | 25 |
| Темп роста к 2006г. | % | 100 | 107,5 | 125 |
| Темп роста к 2007г. | % | 100 | 116,2 | |
| 8.Себестоимость ТП | млн. р. | 241601 | 271396 | 282765 |
| Темп роста к 2006г. | % | 100 | 112 | 117 |
| Темп роста к 2007г. | % | 100 | 105 | |
| 9.Материальные затраты | млн. р. | 86370 | 108558 | 118761 |
| Темп роста к 2006г. | % | 100 | 125,6 | 137,5 |
| Темп роста к 2007г. | % | 100 | 109 | |
| 10.Затраты на 1 рубль ТП | руб. | 0,764 | 0,76 | 0,74 |
| Темп роста к 2006г. | % | 100 | 99,4 | 96,8 |
| Темп роста к 2007г. | % | 100 | 97,4 |
За анализируемый период (2006-2008 гг.) наблюдается тенденция роста показателя произведенной товарной продукции. Так, выпуск товарной продукции возрос с 316089 млн. руб. до 382115 млн. руб. в действующих ценах (т.е. на 21%).
Сравнивая значение этих показателей в сопоставимых ценах, следует отметить, что реальный рост объемов произведенной товарной продукции за рассматриваемый период составил 8%. Это стало возможным благодаря систематической работе отдела маркетинга по изучению покупательского спроса населения и заинтересованных организаций. Кроме того, на увеличение объемов реализации товарной продукции повлияло постоянное обновление ассортимента изготавливаемой продукции, а также улучшение качества и дизайна предлагаемых для продажи изделий.
В анализируемом периоде наблюдается слабая тенденция роста числа работников (рост 2%), а вот среднегодовая заработная плата в действующих ценах увеличилась на 35% (в сопоставимых ценах – на 20%). Это было связано с повышением производительности труда и выработки на одного рабочего, что позволило нарастить объем производства и его рентабельность, а как следствие – чистую прибыль предприятия, на основании которой и было произведено повышение заработной платы сотрудников.
Рассмотрим технико-экономические показатели в динамике в сопоставимых ценах за три года работы предприятия, принимая за базу 2008 года (см. таблицу 2.3).
Таблица 2.3 – Динамика основных ТЭП работы предприятия в сопоставимых ценах
| Наименование показателей | Ед. изм. | Значение показателей | ||
| 2006 г. | 2007 г. | 2008 г. | ||
| Товарная продукция | млн. р. | 354 020 | 376 740 | 382 115 |
| Темпы роста к 2006г. | % | 100 | 106,4 | 108,4 |
| Темпы роста к 2007г. | % | 100 | 101,4 | |
| Среднегодовая зарплата на одного работающего | млн. р. | 8,76 | 9,87 | 10,56 |
| Темпы роста к 2006г. | % | 100 | 112,6 | 120,6 |
| Темпы роста к 2007г. | % | 100 | 107,1 | |
| Себестоимость ТП | млн. р. | 270 593,7 | 286 322,8 | 282 765,0 |
| Темпы роста к 2006г. | % | 100 | 105,8 | 104,5 |
| Темпы роста к 2007г. | % | 100 | 98,8 | |
Темпы роста к базисному году характеризуют непрерывную линию развития, они показывают, насколько производство продукции в данном периоде возросло по сравнению с периодом, принимаемым за базу.
Показатели темпов роста отражают не только направление развития, но и измеряют интенсивность развития промышленного производства [5].
Проанализировав данные изменения произведенной продукции и себестоимости в сопоставимых ценах, можно сделать вывод, что объемы производства росли выше в 2007 году, зато за 2008 год достигнуто снижение себестоимости на 1,2%, что обусловлено повышением производительности труда работников, а также более мягким повышением цен на энергоносители, импортируемые из Российской Федерации. Уменьшение темпа роста цен на энергоносители позволило уменьшить темп роста материальных затрат на производство (с 25,6% в 2007 году до 9% в 2008 году).
Данные, представленные в таблицах 2.2 и 2.3, характеризуют общие результаты и эффективность производственно-хозяйственной деятельности акционерного общества за последние три года и служат основой для проведения комплексного экономического анализа.
Далее представим анализ производительности труда и заработной платы на ОАО «Керамин».
Анализ себестоимости продукции
Эффективность работы предприятия характеризуется, прежде всего, себестоимостью продукции, которая представляет собой выраженные в денежной форме текущие затраты предприятия на производство и реализацию продукции. В себестоимости находят свое отражение стоимость потребленных оборотных фондов, износ оборудования в процессе производства, доля основных фондов (в виде амортизационных отчислений), доля живого труда в виде заработной платы и часть продукта для общества в виде отчислений на социальные нужды и налоги (подоходный налог, отчисления в дорожные фонды и т.д.) [3].
В ходе производственно-хозяйственной деятельности эти затраты должны возмещаться за счет выручки от реализации изготовленной продукции. Себестоимость служит основой соизмерения расходов и доходов. Снижение себестоимости продукции является важнейшим фактором увеличения прибыли, роста эффективности производства. Это достигается путем экономии труда, энергии, сырья и материалов, рационального использования оборудования и производственных мощностей, увеличения объемов производства, сокращения различных потерь и ликвидации непроизводственных расходов [6].
Задача анализа заключается в изучении причин отклонения фактической себестоимости от расчетной, объективной оценке влияния на себестоимость фактического уровня использования трудовых, материальных и денежных ресурсов, выявлении возможностей более рационального использования этих средств и снижения на этой основе себестоимости продукции [4].
Анализ затрат на производство по экономическим элементам
Затраты на производство охватывают все материальные, трудовые и денежные расходы, необходимые для производственно-хозяйственной деятельности предприятия и классифицируются по двум направлениям:
по экономическим элементам;
по статьям калькуляции.
Суммирование затрат по экономическим элементам предполагает объединение их в зависимости от экономического содержания, а по статьям калькуляции в зависимости от места их возникновения. Но эти две классификации затрат и их анализ взаимно дополняют друг друга. Экономическое значение сметы и калькуляции затрат на производство заключается в том, что они дают возможность выявить структуру затрат на производство по элементам, изучить их соотношение и проследить за изменением уровня отдельных затрат в результате изменения в технике, технологии и организации производства [3].
В дипломном проекте рассмотрен анализ структуры себестоимости по экономическим элементам.
При анализе затрат по экономическим элементам основной задачей анализа является установление структуры этих затрат и степень ее изменения в отчетном году по сравнению с предыдущим годом. Также важную роль играет изучение соотношения отдельных элементов в общей сумме затрат, что имеет большое значение не только при решении вопросов размещения, но и для выявления тех ресурсов, которые занимают наибольший удельный вес в затратах [3]. Поэтому их экономия имеет важное значение для снижения себестоимости продукции. Для анализа затрат по экономическим элементам составлена таблица 2.4.
Таблица 2.4 - Структура затрат на производство в действующих ценах
| Элементы затрат | Предыдущий год (2007) | Отчетный год (2008) | ||
| млн. р. | % к итогу | млн. р. | % к итогу | |
| 1 | 2 | 3 | 4 | 5 |
| 1.Сырье | 78 266 | 28,8 | 79 174 | 28,0 |
| 2. Вспомогательные материалы | 8 059 | 3,0 | 8 200 | 2,9 |
| 3.Топливо на технологические нужды | 41 252 | 15,2 | 42 415 | 15,0 |
| 4.Электроэнергия на технологические нужды | 25 511 | 9,4 | 26 297 | 9,3 |
| Материальные затраты | 153 088 | 56,4 | 156 086 | 55,2 |
| 5. Основная заработная плата | 25 972 | 9,6 | 28 819 | 10,2 |
| 6. Дополнительная заработная плата | 3 310 | 1,2 | 4 807 | 1,7 |
| 7. Отчисление на социальное страхование | 10 249 | 3,8 | 11 769 | 4,2 |
| 8. Возмещение износа (амортизация) | 4 171 | 1,5 | 7 352 | 2,6 |
| 9. Общепроизводственные расходы | 31 211 | 11,5 | 27 428 | 9,7 |
| 10.Общехозяйственные расходы | 37 850 | 13,9 | 37 738 | 13,3 |
| Производственная себестоимость | 265 765 | 97,9 | 273 999 | 96,9 |
| 11. Внепроизводственные расходы | 5 631 | 2,1 | 8 766 | 3,1 |
| Полная себестоимость | 271 396 | 100,0 | 282 765 | 100,0 |
Для наглядности вклада каждого элемента затрат в состав себестоимости представим на рисунке 2.7 диаграммы структуры затрат по экономическим элементам за 2007 и 2008 гг.
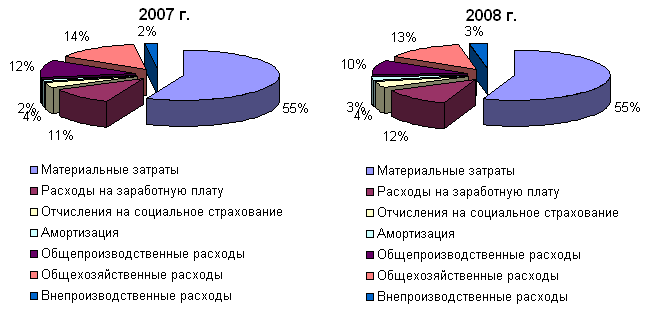
Рисунок 2.7 – Структура затрат ОАО «Керамин» по экономическим элементам за 2007 и 2008 гг.
Приведенная диаграмма свидетельствует, что структура затрат на протяжении рассматриваемого периода остается практически неизменной.
Так, в отчетном 2008 году материальные затраты были уменьшены на 1,2% за счет корректировки составов смесей для производства (получены экономия каолина Глуховецкого (месторождение Украины), мела Шебекинского (Россия), глинозема и других материалов), а также за счет уменьшения роста цен на импортируемые энергоносители.
В результате этой экономии предприятие позволило повысить заработные платы работникам на 1,1%, что позволило улучшить социально-психологический климат работников, что, в свою очередь, привело к росту производительности труда и выработки на одного рабочего.
Также, за счет снижения общепроизводственных и общехозяйственных расходов соответственно на 1,8% и 0,6% предприятие смогло повысить амортизационные отчисления, а также внепроизводственные расходы (расходы на рекламу и маркетинговые исследования).
Абсолютная количественная оценка себестоимости в действующих ценах выросла, но в сопоставимых ценах она понизилась на 1,2%, что является следствием надлежащего планирования производства, снижения материальных затрат, повышением производительности труда.
Также следует заметить, что доля импортируемого сырья и комплектующих достаточно велика. В общих затратах на производство она составляет 57% - за 9 месяцев 2008 года. Этот фактор влияет на рост цен экспортной продукции и на ее конкурентоспособность на внешнем рынке. Следовательно, нужно снижать долю импортных составляющих себестоимости за счет освоения отечественных месторождений полезных ископаемых и поставщиков комплектующих.
Поэтому следует предпринять определенные меры по снижению себестоимости продукции, что будет описано в следующем разделе.
Анализ затрат на производство и реализацию продукции
Себестоимость продукции - один из важнейших качественных показателей, характеризующих эффективность производственно-хозяйственной деятельности предприятия. Как указывалось выше, главная задача анализа себестоимости продукции заключается в том, чтобы дать объективную оценку фактического уровня использования материальных, трудовых и финансовых ресурсов, выявить возможности более рационального использования этих ресурсов и снижение на этой основе себестоимости продукции, повышение прибыли и рентабельности. Снизить затраты на производство продукции за счет внешних факторов в настоящее время представляет особую сложность, поэтому очень многое зависит в финансовых результатах предприятия от внутренних возможностей [4].
Анализ себестоимости начнем с анализа динамики себестоимости всей товарной продукции. Проведем факторный анализ затрат на производство продукции за 2006-2008 гг. При этом сравним фактические затраты с плановыми. В процессе анализа выявим, по каким статьям затрат произошёл наибольший перерасход и как это изменение повлияло на изменение общей суммы переменных и постоянных расходов [10].
Факторная модель имеет следующий вид
| Стп=Ипос+∑Ni И`перi, | (2.1) |
где Стп – полная себестоимость продукции, млн. р.;
Ипос – сумма постоянных расходов на производство и реализацию продукции, млн. р.;
Ni – объём производства i-той продукции, шт.;
И`перi – удельные переменные расходы по i-той продукции, млн. р./шт.
Определяем изменения общей сметы затрат за счёт изменения объёма произведенной продукции
| ∆СNтп= Су1тп - Стп0, | (2.2) |
где ∆СNтп – изменения общей сметы затрат за счёт изменения объёма произведенной продукции, млн. р;
Су1тп – первый условный показатель;
Стп0 – плановая полная себестоимость продукции, млн. р.;
| Су1тп= Стп0 К стрвп, | (2.3) |
где К стрвп–