Пути снижения себестоимости продукции на предприятии на примере ОАО "Керамин"
Су1тп = 241 601Ч1,217 = 294 042 млн. р.
∆СNтп = 294 042 - 241 601 = 52 441 млн. р.
Изменение за счёт структуры произведённой продукции
| ∆Сстртп= Су2тп - Су1тп, | (2.4) |
где ∆Сстртп - изменения общей сметы затрат за счёт изменения структуры произведённой продукции, млн. р.
Су2тп – второй условный показатель, млн. р.;
Су2тп= Ипос0 +∑N1iЧИ`пер0i, (2.5)
где Ипос0 – плановая сумма постоянных расходов на производство и
реализацию продукции, млн. р.;
N1i – фактический объём производства i-той продукции, шт.;
И`пер0i – плановые удельные переменные расходы по i-той продукции, млн. р./шт.
Су2тп= 277 386 млн. р.
∆Сстртп= 277 386 – 294 042 = - 16 656 млн. р.
За счёт изменения переменных расходов
∆Спертп= Су3тп - Су2тп, (2.6)
где ∆Спертп –изменения общей сметы затрат за счёт изменения переменных расходов, млн. р;
Су3тп- третий условный показатель, млн. р.
Су3тп= Ипос0 +∑N1iЧИ`пер1i, (2.7)
где И`пер1i – фактические удельные переменные расходы по i-той продукции, млн. р./шт.
Су3тп= 281 709 млн. р.
∆Спертп = 281 709 – 277 386=4 323 млн. р.
За счёт изменения постоянных расходов
∆Спостп = Стп1 - Су3тп, (2.8)
где ∆Спостп –изменения общей сметы затрат за счёт изменения постоянных расходов, млн. р.;
Стп1 – фактическая полная себестоимость продукции, млн. р.;
∆Спостп = 282 765 – 281 709 = 1 056 млн. р.
| ∆Стп=∆СNтп+∆Сстртп+∆Спертп+∆Спостп, | (2.9) |
где ∆Стп - изменения общей сметы затрат на производство продукции.
∆Стп= 52 441 – 16 656 + 4323 + 1056 = 41 164 млн. р.
Результаты факторного анализа причин изменения общей сметы затрат в 2008 по сравнению с 2006 г. приведены в таблице 2.5.
Таблица 2.5 – Изменение общей сметы затрат на производство и реализацию продукции в 2008 г. по отношению к 2006 г.
| Фактор изменения общей сметы затрат | Значение показателя, млн.р. |
| Изменение объема произведенной продукции | 52 441 |
| Изменение структуры произведенной продукции | - 16 656 |
| Изменение переменных расходов | 4 323 |
| Изменение постоянных расходов | 1 056 |
| Общее изменение | 41 164 |
Приведённый анализ свидетельствует, что за последние три года наиболее эффективно использовались резервы снижения себестоимости за счет изменения структуры произведённой продукции. Фактором, оказавшим наибольшее влияние на увеличение общей сметы затрат, стал рост объёма производства продукции. Изменение постоянных и переменных расходов в меньшей степени повлияло на снижение себестоимости продукции.
Далее представим общую оценку состояния затрат на производство продукции как в действующей оценке, так и в сопоставимой. Это сравнение проводится по уровню затрат на 1 рубль товарной продукции. Для анализа необходимо составить следующую аналитическую таблицу 2.6.
Таблица 2.6 - Затраты на 1 рубль товарной продукции
| Показатели | За предыдущий год в среднегодовых ценах предыдущего года | За отчетный год в среднегодовых ценах предыдущего года | За отчетный год в фактически действующих ценах |
| Фактическая себестоимость ТП, млн.руб. | 271 396 | 280 671 | 282 765 |
| Фактический выпуск ТП в отпускных ценах, млн.руб. | 357 100 | 376 740 | 382 115 |
| Затраты на 1 рубль ТП, руб. | 0,760 | 0,745 | 0,740 |
| Изменение затрат на 1 рубль ТП в отчетном году, % к предыдущему году | - | -0,2 | -2,63 |
Посчитаем изменение затрат на выпуск товарной продукции на основании фактической себестоимости ТП за отчетный год в среднегодовых ценах предыдущего года и фактического выпуска ТП за отчетный год в среднегодовых ценах предыдущего года.
Фактическая себестоимость ТП за отчетный год в среднегодовых ценах предыдущего года – 286 322 млн. руб.
Фактический выпуск ТП за отчетный год в среднегодовых ценах предыдущего года – 376 740 млн. руб.
Изменение затрат:
за отчетный год в среднегодовых ценах предыдущего года:
∆З1 = (0,745-0,76)/0,76∙100% = -0,2% (2.10)
за отчетный год в фактически действующих ценах:
∆З2 = (0,74-0,76)/0,76∙100% = -2,63% (2.11)
Используя данные этой таблицы можно сделать вывод о том, что на предприятии произошло снижение затрат по сравнению с предыдущим годом как в фактически действующих ценах (-2,63%), так и в сопоставимых (-0,2%).
Несмотря на разницу в денежных оценках, из данных таблицы 2.4 видно, что темпы роста товарного выпуска выше темпов роста затрат на производство как в сопоставимых, так и в действующих ценах, что подтверждается следующим расчетом:
в сопоставимых ценах:
280 671 / 271 396 ∙ 100 % = 103,4 % - темп роста затрат;
376 740 / 357 100 ∙ 100 % = 105,5 % - темп роста выпуска ТП;
в действующих ценах:
282 765 / 271 396 ∙ 100 % = 104,2 % - темп роста затрат;
382 115 / 357 100 ∙ 100 % = 107,0 % - темп роста выпуска ТП.
Из расчетов видно, что в сопоставимых и действующих ценах темпы роста товарной продукции опережают темпы роста себестоимости, это и вызвало уменьшение затрат на 1 рубль ТП на 0,74-0,76 руб. = -0,02 руб.
Для выяснения причин изменения затрат на 1 рубль товарной продукции ниже будет проведен подробный анализ себестоимости выпускаемой продукции.
2.4.3 Анализ производительности труда и заработной платы
Важную роль на предприятии играет качественный состав персонала, уровень образования и квалификации [10] (см. таблицу 2.7).
Также важную роль играет производительность труда работников (см. таблицу 2.8).
Таблица 2.7 - Качественный состав персонала ОАО «Керамин» в 2008 г.
| Показатели | Списочная численность работников | Служащие | В том числе | Рабочие | ||
| Из них | ||||||
| Руководитель | Специалист | Тех.исполн. | ||||
| Всего работников | 3 182 | 1 081 | 306 | 768 | 6 | 2 101 |
| В том числе: | ||||||
| Высшее образование | 841 | 792 | 216 | 576 | 0 | 48 |
| Среднее специальное | 540 | 240 | 90 | 150 | 0 | 300 |
| Среднее и неполное | 1 801 | 48 | 0 | 42 | 6 | 1 753 |
| 16-29 лет | 913 | 276 | 32 | 244 | 6 | 636 |
| 30-39 лет | 300 | 126 | 31 | 94 | 1 | 174 |
| 40-49 лет | 720 | 240 | 84 | 152 | 4 | 480 |
| 50-54 года | 600 | 204 | 80 | 122 | 1 | 396 |
| 55 -59 лет | 456 | 174 | 60 | 114 | 0 | 282 |
| 60 и старше | 192 | 60 | 18 | 42 | 0 | 132 |
Таблица 2.8 - Показатели производительности труда за 2006-2008 гг.
| Наименование позиций | Ед. изм. | 2006 г. | 2007 г. | 2008 г. |
| 1 | 2 | 3 | 4 | 5 |
| Среднесписочная численность работающих всего, | чел. | 3 118 | 3 131 | 3 182 |
| в.т.ч. | ||||
| Персонал, занятый в основной деятельности: | чел. | 3 044 | 3 071 | 3 122 |
| основные рабочие | чел. | 1 058 | 1 047 | 1 065 |
| рабочие вспомогательных производств | чел. | 939 | 771 | 750 |
| Руководители | чел. | 280 | 310 | 305 |
| Специалисты и другие служащие | чел. | 767 | 943 | 1 002 |
| Персонал, занятый в неосновной деятельности | чел. | 74 | 60 | 60 |
| Среднемесячная заработная плата работающих за последний месяц соответствующего периода | тыс. р. | 651,7 | 779,2 | 880,8 |
| в.т.ч. | ||||
| основные рабочие | тыс. р. | 529 | 606 | 713 |
| Продолжение таблицы 2.6 | ||||
| 1 | 2 | 3 | 4 | 5 |
| рабочие вспомогательных производств | тыс. р. | 622 | 742 | 849 |
| руководители | тыс. р. | 912 | 1117 | 1224 |
| специалисты и другие служащие | тыс. р. | 542 | 652 | 739 |
| Расходы на оплату труда, включаемые в соответствии с законодательством в затраты на производство и реализацию продукции | млн. р. | 24 390 | 29 282 | 33 626 |
| Темп роста производительности труда в сопоставимых условиях | % | 100 | 104 | 106 |
| Удельный вес заработной платы в затратах на производство и реализацию | % | 10,1 | 10,8 | 11,9 |
| Удельный вес заработной платы в объеме производства | % | 7,7 | 8,2 | 8,8 |
Анализ таблицы 2.8 говорит о том, что из трёх прошедших лет на предприятии самым эффективным и производительным по использованию труда был 2008 год. Также видно, что за последние три года удельный вес заработной платы в затратах на производство и реализацию продукции увеличился на 1,8 % (на 0,7 % и 1,1 % соответственно в 2007 и 2008 гг.), что привело к увеличению себестоимости продукции по этому показателю. Это положительно отразилось на работе персонала как следствие повышения зарплаты, но отрицательно – на себестоимости.
3. ТЕХНИКО-ЭКОНОМИЧЕСКИЕ МЕРОПРИЯТИЯ ПО СНИЖЕНИЮ СЕБЕСТОИМОСТИ ПРОИЗВОДСТВА ПРОДУКЦИИ
3.1 Пути снижения себестоимости продукции
Можно выделить следующие основные направления снижения себестоимости продукции промышленного предприятия:
Повышение технического уровня производства. Это внедрение новой, прогрессивной технологии, механизация и автоматизация производственных процессов; улучшение использования и применение новых видов сырья и материалов; изменение конструкции и технических характеристик изделий; прочие факторы, повышающие технический уровень производства. По данной группе также анализируется влияние на себестоимость научно-технических достижений и передового опыта [1].
Снижение себестоимости может произойти при создании автоматизированных систем управления, использовании ЭВМ, совершенствовании и модернизации существующей техники и технологии. Уменьшаются затраты и в результате комплексного использования сырья, применения экономичных заменителей, полного использования отходов в производстве. Большой резерв таит в себе и совершенствование продукции, снижение ее материалоемкости и трудоемкости, снижение веса машин и оборудования, уменьшение габаритных размеров и др.
Совершенствование
организации
производства
и труда. Снижение
себестоимости
может произойти
в результате:
изменения в организации производства;
при развитии специализации производства;
совершенствования управления производством и сокращения затрат на него;
улучшение использования основных фондов;
улучшение материально-технического снабжения;
сокращения транспортных расходов.
Серьезным резервом снижения себестоимости продукции является расширение специализации и кооперирования. На специализированных предприятиях с массово-поточным производством себестоимость продукции значительно ниже, чем на предприятиях, вырабатывающих эту же продукцию в небольших количествах.
Снижение текущих затрат происходит в результате совершенствования обслуживания основного производства, например, развития поточного производства, упорядочения подсобно-технологических работ, улучшения инструментального хозяйства, совершенствования организации контроля за качеством работ и продукции. Значительное уменьшение затрат живого труда может произойти при сокращении потерь рабочего времени, уменьшении числа рабочих, не выполняющих норм выработки. Дополнительная экономия возникает при совершенствовании структуры управления предприятия в целом. Она выражается в сокращении расходов на управление и в экономии заработной платы и начислений на нее в связи с высвобождением управленческого персонала [1].
При улучшении использования основных фондов снижение себестоимости происходит в результате повышения надежности и долговечности оборудования; совершенствования системы планово-предупредительного ремонта; централизации и внедрения индустриальных методов ремонта, содержания и эксплуатации основных фондов.
Совершенствование материально-технического снабжения и использования материальных ресурсов находит отражение в уменьшении норм расхода сырья и материалов, снижении их себестоимости за счет уменьшения заготовительно-складских расходов. Транспортные расходы сокращаются в результате уменьшения затрат на доставку сырья и материалов, на транспортировку готовой продукции.
Определенные резервы снижения себестоимости заложены в устранении или сокращении затрат, которые не являются необходимыми при нормальной организации производственного процесса (сверхнормативный расход сырья, материалов, топлива, энергии, доплаты рабочим за отступление от нормальных условий труда и сверхурочные работы, платежи по регрессивным искам и т.п.). Сюда же можно отнести и такие наиболее распространенные производственные потери, как потери от брака. Выявление этих излишних затрат требует особых методов и внимания коллектива предприятия. Устранение этих потерь является существенным резервом снижения себестоимости продукции.
Следующий фактор, влияющий на себестоимость продукции - это производительность труда. При этом необходимо учитывать, что снижение себестоимости продукции во многом определяется правильным соотношением темпов роста производительности труда и роста заработной платы. Рост производительности труда должен опережать рост заработной платы, обеспечивая тем самым снижение себестоимости продукции.
Рассмотрим, в каких условиях при росте производительности труда на предприятиях сокращаются затраты труда в расчете на единицу продукции. Увеличение выработки продукции на одного рабочего может быть достигнуто за счет осуществления организационно-технических мероприятий, благодаря чему изменяются нормы выработки и соответственно им расценки за выполняемые работы и за счет перевыполнения установленных норм выработки без проведения организационно-технических мероприятий.
В первом случае предприятие получает экономию на заработной плате рабочих. Объясняется это тем, что в связи со снижением расценок доля заработной платы в себестоимости единицы продукции уменьшается. Однако это не приводит к снижению средней заработной платы рабочих, так как проводимые организационно-технические мероприятия дают возможность рабочим с теми же затратами труда выработать больше продукции.
Во втором случае величина затрат на заработную плату рабочих в себестоимости единицы продукции не уменьшается. Но с ростом производительности труда увеличивается объем производства, что приводит к экономии по другим статьям расходов, в частности сокращаются расходы по обслуживанию производства и управлению.
Также важно сокращать цеховые и общезаводские расходы. Это заключаются, прежде всего, в упрощении и удешевлении аппарата управления, в экономии на управленческих расходах; а также в сокращении затрат на заработную плату вспомогательных и подсобных рабочих.
Изменение объема и структуры продукции может привести к относительному уменьшению условно-постоянных расходов (кроме амортизации), амортизационных отчислений, изменению номенклатуры и ассортимента продукции, повышению ее качества. С увеличением объема производства количество условно-постоянных расходов на единицу продукции уменьшается, что приводит к снижению ее себестоимости.
Изменение номенклатуры и ассортимента производимой продукции является одним из важных факторов, влияющих на уровень затрат на производство. При различной рентабельности отдельных изделий (по отношению к себестоимости) сдвиги в составе продукции, связанные с совершенствованием ее структуры и повышением эффективности производства, могут приводить и к уменьшению и к увеличению затрат на производство.
Улучшение использования природных ресурсов. Здесь учитываются следующие факторы:
- изменение состава и качества сырья;
- изменение продуктивности месторождений, объемов подготовительных работ при добыче, способов добычи природного сырья.
Эти факторы отражают влияние естественных (природных) условий на величину переменных затрат.
Отраслевые и прочие факторы. К таким факторам относятся:
ввод и освоение новых цехов;
производственных единиц и производств;
подготовка и освоение производства в действующих объединениях и на предприятиях.
Значительные резервы заложены в снижении расходов на подготовку и освоение новых видов продукции и новых технологических процессов, в уменьшении затрат пускового периода по вновь вводимым в действие цехам и объектам.
Влияние на себестоимость товарной продукции изменений в размещении производства анализируется тогда, когда один и тот же вид продукции производится на нескольких предприятиях, имеющих неодинаковые затраты в результате применения различных технологических процессов. При этом целесообразно провести расчет оптимального размещения отдельных видов продукции по предприятиям объединения с учетом использования существующих мощностей, снижения издержек производства и на основе сопоставления оптимального варианта с фактическим выявить резервы.
Если изменения величины затрат в анализируемый период не нашли отражения в вышеизложенных факторах, то их относят к прочим: например, изменение размеров или прекращение разного рода обязательных платежей, изменение величины затрат, включаемых в себестоимость продукции и др.
Ниже рассматриваются конкретные мероприятия по снижению себестоимости выпускаемой ОАО «Керамин» продукции на основании произведенного анализа в главе 2.
3.2 Уменьшение себестоимости за счет снижения материальных затрат
Как ранее показал анализ себестоимости (из таблицы 2.7), наибольший удельный вес в структуре затрат на производство занимают материальные затраты (55,2 %), большую половину которых составляет сырье.
Одним из показателей эффективности использования материальных затрат является материалоотдача [9]. Материалоотдача определяется делением стоимости произведенной продукции на сумму материальных затрат. Этот показатель характеризует отдачу материалов, т.е. сколько произведено продукции с каждого рубля потреблённых материальных ресурсов (сырья, материалов, топлива, энергии и т.д.). Материалоотдача рассчитывается по формуле (3.1).
МО = ВП / МЗ, (3.1)
где ВП – объем выпущенной продукции в денежном эквиваленте,
МЗ – материальные затраты.
Возьмем объем выпущенной продукции из таблицы 2.2 (позиция 1), а материальные затраты – из таблицы 2.7. Выполним расчет материалоотдачи в табличной форме (см. таблицу 3.1).
Таблица 3.1 – Изменение материалоотдачи за два смежных года в сопоставимых ценах
| Показатели | Ед. изм. | 2007 г. | 2008 г. |
| 1. Объем товарной продукции (ВП) | млн. р. | 376 740 | 382 115 |
| 2. Материальные затраты (МЗ) | млн. р. | 161 508 | 156 086 |
| 3. Материалоотдача (МО) | − | 2,33 | 2,45 |
Как видно из таблицы 3.1, материалоотдача на предприятии увеличилась как за счет наращивания объемов производства (5 375 млн. руб. или на 1,4% к 2007 году), так и за счет значительного уменьшения материальных затрат (на 5 422 млн. руб. или на 3,5% к 2007 году). Далее будут рассмотрены мероприятия по дальнейшему увеличению материалоотдачи, и как следствие – снижению себестоимости продукции.
Рассмотрим смету затрат на производство на примере одного из выпускаемых на заводе изделий – однотонной белой керамической плитки для внутренней облицовки стен 300х200 мм. Смета затрат на производство этой плитки представлена в таблице 3.2.
Как видно из таблицы 3.2, стоимость нефриттовой (сырой) глазури составляет большую долю материальных затрат (40,6%). Поэтому следует:
- включить в состав масс по производству облицовочных плиток гранитного отсева для экономии сырьевых ресурсов.
- перевести выпуск плиток для внутренней облицовки стен на новую глазурь на фритте модели 202.
Таблица 3.2 - Затраты на производство 1 м2 плитки для внутренней облицовки стен
| Наименование | Ед.изм. | Цена за ед., руб. | Норма расхода | Сумма, руб. |
| 1 | 2 | 3 | 4 | 5 |
| Сырье | ||||
| Полевой шпат | кг/м2 | 133 | 2,43 | 323 |
| Песок кварцевый | кг/м2 | 12 | 1,39 | 17 |
| Доломит | кг/м2 | 19 | 1,81 | 34 |
| Глина ДНПК | кг/м2 | 44 | 6,79 | 296 |
| ИТОГО Сырье | кг/м2 | 12,42 | 669 | |
| Сырье с отклонением | 47,78% | 989 | ||
| Глина Гайдуковская | кг/м2 | 15 | 4,53 | 70 |
| Нефриттовая (сырая) глазурь | кг/м2 | 1 969 | 1,061 | 2 089 |
| ангоб для FMS | 1 480 | 0,480 | 710 | |
| Вспомогательные материалы | ||||
| Стекло жидкое | кг/м2 | 369 | 0,12 | 44 |
| Пигменты для фона | кг/м2 | 8 500 | 0 | 0 |
| Мастика: | 0 | 0 | 0 | |
| масло трансформаторное( основа мастики) | кг/м2 | 1 018 | 0 | 0 |
| флюс (202) | кг/м2 | 2 453 | 0 | 0 |
| фиксатор | кг/м2 | 3 365 | 0 | 0 |
| пигменты | кг/м2 | 23 765 | 0 | 0 |
| триполифосфат натрия | кг/м2 | 1 594 | 0,053 | 84 |
| Стоимость упаковки | руб/м2 | 650 | 0,960 | 624 |
| ИТОГО Вспомогательные материалы | 753 | |||
| Вспомогательные материалы с отклонением | 47,78% | 1 112 | ||
| Топливо на технологические нужды | кг.у.т./м2 | 178 | 3,9 | 695 |
| Электроэнергия на технологические нужды | кВт.ч/ м2 | 190 | 3,1 | 588 |
| ИТОГО материальные затраты | 5 141 | |||
| Основная заработная плата | руб/ м2 | 3 | 171 | 513 |
| Дополнительная заработная плата | " | 13,6% | 70 | |
| Отчисление на социальное страхование(35%) | " | 35,0% | 204 | |
| Возмещение износа | " | 0,040 | 206 | |
| Общепроизводственные расходы | " | 0,864 | 4 443 | |
| Общехозяйственные расходы | " | 0,363 | 1 867 | |
| Производственная себестоимость | руб/м2 |
|
13 557 | |
| Внепроизводственные расходы | " | 0,054 | 278 | |
| Полная себестоимость | руб/м2 | 13 834 |
В результате корректировки состава основной смеси будет получена экономия глины ДНПК (месторождение Украины) и полевого шпата. Изменение нормы расхода сырьевых ресурсов и включение в состав масс гранитного отсева позволит снизить себестоимость выпускаемой плитки (см. таблицу 3.3).
Также выпуск плиток для внутренней облицовки стен нужно перевести на новую глазурь на фритте модели 202. Фриттом называется богатый кремнеземом стеклянный состав, обожженный на малом огне до спекания (но не до сплавления) массы и образующий главную составную часть теста мягкого французского или фриттового фарфора, а также подобным же образом подготовленные составы, входящие в массу английского мягкого или костяного фарфора и париана.
При изготовлении глазурей некоторые из входящих в них составных частей смешиваются между собой особо и подвергаются такого же рода предварительному прокаливанию, образуя первичную смесь, которая после измельчения смешивается (большей частью как главная составная часть) с остальной массой глазури. Весьма часто предварительному прокаливанию подвергается вся масса глазури. Эта операция называется фриттованием, стеклованием или прожариванием, и делается с той целью, чтобы составные части глазури вступили между собой в химическое соединение. Иначе однообразие сложного состава глазури при размешивании с водой может легко нарушиться вследствие растворимости в воде некоторых из веществ, входящих в состав массы глазури, или просто вследствие различия в их удельных весах. Кроме того, некоторые составные части глазури, как, например, серно-щелочные соли, хлористые соединения и др., труднее вступают во взаимодействие при сплавлении глазури на поверхности изделия, к тому же производят при этом вспучивание, и потому требуют предварительного их разложения. Та же цель достигается предварительным сплавлением глазури. Но так как для фриттования нужна менее высокая температура (на 100-150 0С ниже), чем для сплавления, то стоимость 1 кг. фриттованной глазури на 12% меньше по сравнению с используемой сырой глазурью за счет экономии топливно-энергитических ресурсов при ее изготовлении. Этот факт положительно отразится и на себестоимости производства рассматриваемой плитки (см. таблицу 3.3).
Таблица 3.3 - Затраты на производство 1 м2 плитки для внутренней облицовки стен после внедрения мероприятий по снижению материальных затрат
| Наименование | Ед.изм. | Цена за ед., руб. | Норма расхода | Сумма, руб. |
| Сырье | ||||
| Полевой шпат | кг/м2 | 133 | 2,07 | 275 |
| Песок кварцевый | кг/м2 | 12 | 1,16 | 14 |
| Доломит | кг/м2 | 19 | 1,53 | 29 |
| Глина ДНПК | кг/м2 | 44 | 5,89 | 257 |
| Гранитный отсев | кг/м2 | 25 | 1,76 | 44 |
| ИТОГО Сырье | кг/м2 | 12,42 | 619 | |
| Сырье с отклонением | 47,78% | 915 | ||
| Глина Гайдуковская | кг/м2 | 15 | 4,53 | 70 |
| Глазурь на фритте 202 | кг/м2 | 1776 | 1,061 | 1 885 |
| ангоб для FMS | кг/м2 | 1480 | 0,480 | 710 |
| Вспомогательные материалы | ||||
| Стекло жидкое | кг/м2 | 369 | 0,12 | 44 |
| Пигменты для фона | кг/м2 | 8 500 | 0 | 0 |
| Мастика: | 0 | 0 | 0 | |
| масло трансформаторное (основа мастики) | кг/м2 | 1 018 | 0 | 0 |
| флюс (202) | кг/м2 | 2 453 | 0 | 0 |
| фиксатор | кг/м2 | 3 365 | 0 | 0 |
| пигменты | кг/м2 | 23 765 | 0 | 0 |
| триполифосфат натрия | кг/м2 | 1 594 | 0,053 | 84 |
| Стоимость упаковки | руб/м2 | 650 | 0,960 | 624 |
| ИТОГО Вспомогательные материалы | 753 | |||
| Вспомогательные материалы с отклонением | 47,78% | 1 112 | ||
| Топливо на технологические нужды | кг.у.т./м2 | 178 | 3,9 | 695 |
| Электроэнергия на технологические нужды | кВт.ч/ м2 | 190 | 3,1 | 588 |
| ИТОГО материальные затраты | 4 863 | |||
| Основная заработная плата | руб/ м2 | 3 | 171 | 513 |
| Дополнительная заработная плата | " | 13,6% | 70 | |
| Отчисление на социальное страхование(35%), | " | 35,0% | 204 | |
| Возмещение износа | " | 0,040 | 198 | |
| Общепроизводственные расходы | " | 0,864 | 4 266 | |
| Общехозяйственные расходы | " | 0,363 | 1 792 | |
| Производственная себестоимость | руб/м2 |
|
13 018 | |
| Внепроизводственные расходы | " | 0,054 | 267 | |
| Полная себестоимость | руб/м2 | 13 285 |
Проанализируем полученные результаты. При добавлении гранитного отсева в состав сырьевой смеси в количестве 1,76 кг/м2 мы получили экономию более дорогого сырья, а именно:
полевой шпат – на 0,36 кг/м2;
песок кварцевый – на 0,13 кг/м2;
доломит – на 0,28 кг/м2;
глина ДНПК – на 0,9 кг/м2.
При этом, норма расхода сырьевой смеси осталась неизменной и составила 12,42 кг/м2.
Также ниже на рисунке 3.1 приведена диаграмма коррекции сырьевой смеси для рассматриваемого изделия.
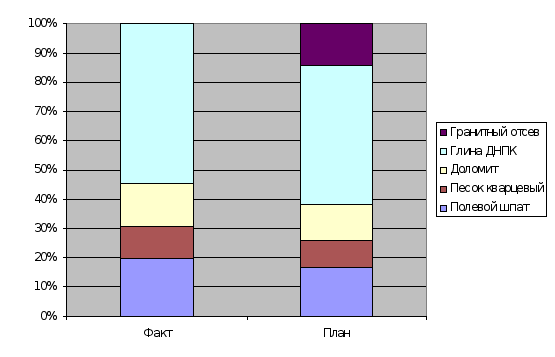
Рисунок 3.1 - Диаграмма коррекции сырьевой смеси
Ниже на рисунке 3.2 представлена диаграмма для сравнения стоимости двух видов глазури до и после перевода выпуска плиток для внутренней облицовки стен.
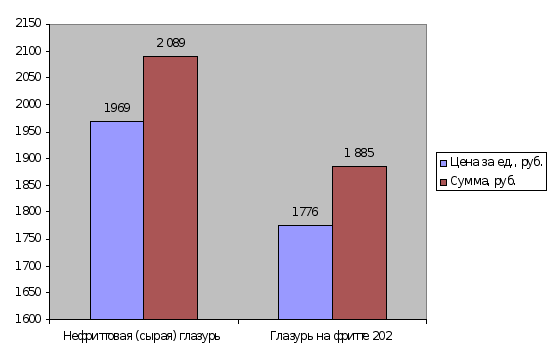
Рисунок 3.2 - Диаграмма стоимости сырой глазури и глазури на фритте
Далее приведем сводную таблицу затрат в фактическом и проектируемом варианте, взяв соответственные значения из таблиц 3.2 и 3.3 и годовой объем выпуска облицовочной плитки, равный в 2008 году 8 617,3 тыс. м2 (см. таблицу 2.1 наименование «плитка облицовочная»).
Таблица 3.4 – Сводная таблица фактических и проектируемых затрат на выпуск облицовочной плитки
| Наименование статьи | Значение, млн. руб. | ||
| Факт | Проект | ||
| 1. | Объем выпуска продукции | 119 214,00 | 119 214,00 |
| Объем выпуска продукции, тыс. м2. | 8 617,30 | 8 973,80 | |
| 2. | Затраты на производство, всего | 116 820,49 | 116 821,32 |
| В том числе: | |||
| 2.1. | Материальные затраты | 44 303,77 | 43 635,38 |
| В том числе: | |||
| 2.1.1. | - сырье | 8 524,97 | 8 209,23 |
| 2.1.2. |
- основные материалы (глазурь, глина гайдуковская, ангоб для FMS) |
24 725,08 | 23 915,13 |
| 2.1.3. | - топливо | 5 988,35 | 6 236,09 |
| 2.1.4. | - энергозатраты | 5 065,37 | 5 274,93 |
| 3. | Материалоотдача | 2,6908 | 2,7320 |
Из таблицы видно, что предлагаемые выше условия производства позволили бы увеличить уровень материалоотдачи на 0,0412 руб.
Рассмотрим влияние факторов на это изменение.
∆МО1=2,7320 - 2,6908 = 0,0412 руб. (3.2)
в том числе за счет
изменения объема выпуска
∆МОТП = ∆ТП / МЗФ = 0/44303,77 = 0 (3.3)
изменения материальных затрат
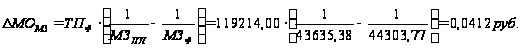 (3.4)
в том числе за счет
а) изменения стоимости смеси за счет изменение нормы расхода ее составляющих компонентов и добавления гранитного отсева
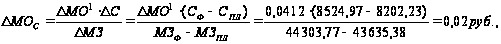 (3.5)
где СФ и СПЛ – фактическая и плановая стоимость смеси соответственно;
б) замены сырой глазури на фриттовую
|
|
(3.6) |
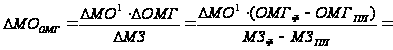
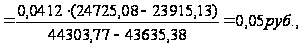
где ОМГФ и ОМГПЛ – фактическая и плановая стоимость основных материалов для покрытия плитки глазурью соответственно.
в) затрат на энергоресурсы
|
|
(3.7) |
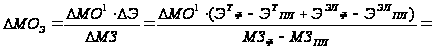
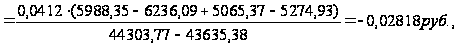
Проверка
|
|
(3.8) |
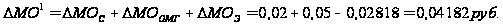
Теперь оценим вклад влияния каждого фактора на изменение материалоотдачи
|
|
(3.9) |
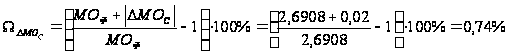
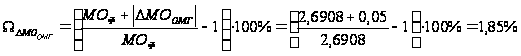
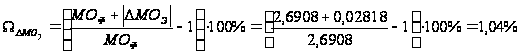
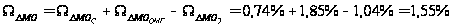
Таким образом, материалоотдача увеличилась в значительной степени за счет включения в состав смеси гранитного отсева (на 0,74 %) и замены сырой (нефритовой) глазури на фриттовую (на 1,85 %). В свою очередь, для производства большего количества плитки потребовалось на 1,04 % больше топливной и электрической энергии (материалоотдача уменьшилась за счет увеличения расхода энергитических ресурсов). Следовательно, материалоотдача увеличилась на 1,55%, что является хорошим результатом принятых мероприятий.
Ниже на рисунке 3.3 представлена сводная диаграмма фактических и проектируемых затрат на выпуск облицовочной плитки.
Рисунок 3.3 - Сводная диаграмма фактических и проектируемых затрат
Следовательно, за счет корректировки основной смеси и замены модели глазури на более экономичную (фриттовую) мы получили возможность в 2009 г. расширить объем производства облицовочной плитки на 356 500 м2 (или на 3,97 %) в натуральном выражении или на 4 736,1 млн. р. в стоимостном выражении.
3.3 Уменьшение себестоимости продукции за счет снижения энергоемкости производства
В предыдущем пункте были рассмотрены мероприятия по снижению материальных затрат. В итоге мы получили высвобождение производственных мощностей в размере 356 500 м2 или 4 736,1 млн. р. Но вместе с ростом объемов производства также растут затраты на топливо и энергию (см. рисунок 3.3), что неизбежно при сохранении стоимости и расхода энергоресурсов, т.е. энергоемкости производства.
Следовательно, нам необходимо выработать мероприятия по снижению энергоемкости производства как для компенсации затрат в связи с ростом объемов производства, так и для чистой экономии энергоресурсов.
Исходные данные для анализа энергоемкости производства представлены в таблице 3.5.
Таблица 3.5 - Исходные данные для анализа энергоемкости производства
| Наименование показателя | Значение | ||||
| 2006 г. | 2007 г. | 2008 г. | 2009 г. план | 2009 г. проект | |
| Объем продукции, млн. р. | 316 089 | 357 100 | 382 115 | 392 000 | 392 000 |
| Затраты на энергоресурсы, млн. р. | 43 518 | 65 176 | 90 996 | 102 348 | 100 924 |
| В том числе: | |||||
| Затраты на электроэнергию, млн. р. | 20 022 | 30 130 | 41 140 | 47 880 | 47 880 |
| Затраты в млн. кВт.ч | 213 | 230 | 242 | 252 | 252 |
| Затраты на теплоэнергию, млн. р. | 23 496 | 35 046 | 49 856 | 54 468 | 53 044 |
| Затраты в млн. кг.у.т. | 267 | 297 | 304 | 306 | 298 |
| Стоимость 1 кВт.ч, руб. | 94 | 131 | 170 | 190 | 190 |
| Стоимость 1 кг.у.т., руб. | 88 | 118 | 164 | 178 | 178 |
| Энергоемкость производства, % | 13,8 | 18,3 | 23,8 | 26,1 | 25,7 |
Как видно из таблицы 3.5, энергоемкость производства постоянно росла. Это было связано как с увеличением цен на энергоносители, так и с ростом производства.
Инженерные службы предприятия на протяжении всего года ведут разработки и ищут возможные пути снижения затрат на электроэнергию. В рамках данного дипломного проекта на 2009 г. предлагается снизить показатель брака на заводе «Стройфарфор» на 5%, что позволит избавиться от вторичного обжига в туннельных печах для его исправления и даст возможность сэкономить 8 тыс. т.у.т., что уменьшает энергоемкость продукции на 0,4 % по отношению к запланированным показателям на 2009 г.
Кроме того, снижение показателя брака позволит напрямую улучшить производительность труда работников, следствием чего станет возможным повысить объем произведенной продукции, а значит, еще больше снизить энергоемкость производства. Поэтому, ожидаемое снижение энергоемкости производства равно 0,8 – 1,0 %.
Также в предыдущем пункте было получено высвобождение резерва выпуска облицовочной плитки на 4 736,1 млн. р., что, в свою очередь, позволит снизить