Структурна перебудова економіки України перехідного періоду
Слід зазначити, що частка виробничої сфери в сукупних інвестиціях скоротилася проти 1990 р. на користь невиробничої всього на 4 процентних пункти. Це економічно виправдано. Проте катастрофічне скорочення загального обсягу інвестицій не могло не призвести до істотного виробничого спаду. Вкрай обмежені інвестиції направлялися, головним чином, не на технологічне оновлення, а на підтримку діючих виробництв шляхом збільшення низькоефективних затрат на капітальні ремонти. Незважаючи на те, що останнім часом процес роздержавлення відбувається досить швидкими темпами, інвестиції в розвиток новітніх (приватних, колективних, акціонерних, корпоративних тощо) форм господарювання післяприватизаційного періоду скорочуються [27,23].
У 1995 р. інвестиції в будівельно-монтажні роботи по об'єктах приватного сектора становили лише 35,3% від рівня 1990 p., а їх питома вага у структурі загального обсягу інвестицій коливалася по роках від 1,5 до 5,7%. По об'єктах колективних форм господарювання відповідні показники знижено до 20,3% і до 9,2%, а на державних підприємствах - з 100 до 18,6% і з 35,1 до 24,8%. Це викликано, з одного боку, скороченням кількості державних об'єктів у зв'язку з їх приватизацією, а з другого - паралічем інвестиційної активності [28,15].
Наведені дані ще раз підтверджують той факт, що сама по собі зміна форми власності, перетворення її з державної на приватну або колективну без відповідних інвестицій, технологічного і структурного оновлення товаровиробництва та інфраструктури, трансформування їх у справді конкурентоспроможні системи не забезпечують ні стабілізації, ні, тим більше, економічного зростання. В країні відбувся колосальний спад промислового виробництва і дещо менший - сільськогосподарського. Зменшилися обсяги ВВП і НД. Як наслідок, реальні доходи і загальний рівень життя 80% населення України знизилися (проти рівня 1990 р) по різних соціальних групах від 2 до 7 разів, при небувалому зростанні відповідних показників по групах збагатілої меншості.
Безумовно, для подолання наявних негативних явищ потрібні відповідні інвестиції та інновації. А це, в свою чергу, вимагає політики валютно-фінансової стабілізації, запровадження оптимального режиму і чіткого контролю грошово-кредитного обігу, подолання і неприпустимості чергової бурхливої інфляції, що в перспективі не повинна перевищувати 10% на рік. Введення з вересня 1996 р. нової грошової одиниці (гривні) покликане сприяти розв'язанню цих першочергових проблем грошово-фінансового й кредитного регулювання. Політика досягнення гнучкої ринкової збалансованості грошової та товарної мас у загальному економічному обороті є вирішальним фактором стабільності та забезпечення виконання грішми своїх стимулюючих функцій. Вона повинна мати стійку вартісну основу, стимулювати прагнення товаровиробників - юридичних і фізичних осіб до високопродуктивної праці на базі постійного технологічного оновлення, активної бізнесової діяльності, формування належних внутрігосподарських фондів споживання і нагромадження, а також своєчасних взаєморозрахунків і внесення податків і платежів до бюджету. Якщо Цей елементарний принцип не діятиме в кожному господарстві, в кожній сфері людської діяльності - незалежно від форм власності та господарювання, то налагодити нормальне функціонування і розвиток усього економічного організму країни, регіону і навіть мікроструктури неможливо. Активна науково-технічна, структурна та інвестиційна політика є однією з вирішальних у досягненні не тільки цієї тактичної мети, але й стратегічних цілей ринкових реформ.
Сучасний стан технологічної конкурентоспроможності економіки України визначає низка властивостей, що негативно впливають на можливості її зміцнення в майбутньому.
1. Збереження високого рівня ресурсо- та енерговитратності економіки. Обсяг створення ВВП на одиницю спожитої енергії в Україні є в декілька разів нижчим, ніж у нових членах ЄС і навіть країнах-кандидатах на вступ. Якщо цей показник в Україні складає 1,8 дол. США, то в Болгарії - 2,9, Румунії - 3,8, а в Чехії - 3,7 дол., Польщі - 4,4 дол. Фактично такий рівень витрат енергоресурсів в економіці України є одним з головних чинників, що обмежують її інноваційні можливості та закріплюють низькотехнологічну спеціалізацію національної економіки.
2. Відсутність мотивації у підприємств щодо здійснення інноваційної діяльності. Рівень впровадження науково-технічних розробок в економіці є незначним. Інноваційна активність підприємств промисловості залишається надзвичайно низькою порівняно з країнами ЄС, а починаючи з 2001 р. відбувається скорочення кількості промислових підприємств, що здійснювали інновації. Так, за період 2001-2005 рр. цей показник знизився з 15,6% до 11%.
В Україні в 2005 р. обсяг реалізованої інноваційної продукції складав 24,5 млрд грн, що становило лише 6,4% загального обсягу реалізованої промислової продукції. Наприклад, у середньому для країн ЄС в 1997-1998 рр. цей показник складав 32%.
3. Зниження попиту промисловості на інноваційні продукти є принциповим чинником, що впливає на стан розвитку інноваційної сфери в Україні. Відбувається істотне відставання країни за технологічним розвитком від розвинутих країн, зокрема інтенсивно розвиваються виробництва нижчих технологічних укладів, які не мають значного попиту на інновації. Аналіз доданої вартості за галузями промисловості демонструє, що вона створюється переважно за рахунок розвитку технологій, закладених у III технологічному укладі, що є загрозою конкурентоспроможності економіки України.
За підрахунками Інституту економічного прогнозування НАНУ, в Україні частка III технологічного укладу у випуску продукції складала 57,9%, IV - 38%, V - 4%. Із загального обсягу коштів, що спрямовуються на науково-технічні розробки, майже 70% припадає на IV технологічний уклад і лише 23% - на V; 60% інноваційних витрат - на IV технологічний уклад, 30% - на III, на V - лише 8,6%; 75% інвестицій спрямовується у III уклад і лише 20% і 4,5% - у IV і V технологічні уклади відповідно. У технологічній частині капітальних вкладень (технічне переоснащення та модернізація) домінує III технологічний уклад - 83% і лише 10% припадає на IV уклад.
Наведені дані свідчать про незначну частку V і VI укладів, які визначають основи та перспективи розвитку провідних економік світу, і відсутність надійного потенціалу для її нарощування. VI технологічний уклад за випуском продукції становив лише 0,1%, за фінансуванням науково-технічних робіт - 0,3%, за інноваційними витратами - 0,4%, за інвестуванням - 0,5%, за інвестиціями у технічне переозброєння і модернізацію - 0,9%.
За оцінкою українського вченого С.І. Пирожкова, в Україні взагалі відсутні технології VI укладу, а найпоширенішими є III та IV технологічні уклади, на які припадає 95%, тоді як на частку V укладу - лише 4,2%. Інвестиції в галузі V укладу становлять 4,5%, а майже 75% інвестицій спрямовуються в галузі III укладу.
4. Поглиблення деформацій у структурі промисловості. Швидший розвиток її низькотехнологічних (за винятком машинобудування) галузей призвів до того, що на сировинну продукцію в загальному обсязі реалізованої продукції добувної та обробної промисловості у 2005 р. припадало 66,7%, у той час як на інвестиційну продукцію - 13,3%, а на товари тривалого користування - лише 1,3%. При цьому на металургію та оброблення металу припадало 25,2% обсягу реалізованої промислової продукції, харчову промисловість та перероблення сільськогосподарських продуктів - 15,7%, виробництво та розподілення електроенергії, газу та води - 13,4%, добувну промисловість - 9,1%, виробництво коксу та продуктів нафтоперероблення - 9,3%, хімічну та нафтохімічну промисловість - 6,7%. Водночас частка машинобудування склала 12,8% та за період економічного зростання навіть зменшилася на 0,6 в. п. (відсоткових пункти), зокрема частка виробництва електричного та електронного устаткування знизилась на 1,2 в. п. (до 2,3%).
5. Несформованість внутрішнього ринку, який не став активним споживачем інноваційної продукції національних виробників, фактично не сприяючи поширенню зовнішніх ефектів та розвитку потенційних внутрішніх чинників підвищення конкурентоспроможності економіки. Це виявляється в зростанні частки реалізованої інноваційної продукції промислових підприємств, яка спрямовується на експорт, - якщо у 2000 р. цей показник складав 24,9%, то вже у 2004 р. - 42,5%.
6. Недостатній рівень фінансового забезпечення реалізації державної науково-технологічної та інноваційної політики. Відбувається поступове зниження обсягів витрат на НДДКР у ВВП. Якщо за рахунок всіх джерел фінансування у 2001 р. ці витрати складали 1,19% ВВП, у 2003 р. - 1,36% ВВП, то у 2005 р. вже 1,15% ВВП, що майже вдвічі нижче середнього рівня для країн ЄС-25 - 1,90% (2004 р) і значно нижче рівня США (2,59%) та Японії (3,15%).
Структура фінансового забезпечення науково-технічних робіт свідчить про високу роль прямої державної підтримки науково-технічного розвитку та незначне використання непрямих методів його стимулювання. В економіці України порівняно з розвиненими економіками в загальному розподілі асигнувань частка державних коштів на фінансування НДДКР є значно вищою. Питома вага видатків державного бюджету на наукові дослідження та НДДКР у ВВП у 2001 р. складала 0,36%, у 2003 р. - 0,4%, у 2005 р. - 0,49%, що вдвічі вище, ніж у середньому для країн ЄС - 0,24% ВВП у 2004 р. Частка коштів Державного бюджету України в загальному фінансуванні НДДКР у 2001 р. складала 32,8%, у 2003 р. - 30,9%, у 2005 р. - 40,4%. Водночас структура витрат приблизно відповідає ситуації в країнах - нових членах ЄС, де у 2003 р. на державний сектор припадало 51,5% обсягів фінансування НДДКР.
7. Закріплення існуючої технологічної структури економіки України за рахунок надходження іноземного капіталу. Іноземні інвестори недостатньо активні щодо модернізації економічного комплексу країни. Так, станом на початок 2006 р. найбільші обсяги ПІІ було зосереджено в металургії та обробленні металу (11,1% загального надходження ПІІ в Україну), харчовій промисловості та переробленні сільськогосподарських продуктів (10,5%). Водночас на машинобудування припадає лише 6,3% ПІІ. Надзвичайно низьким є рівень внесків у вигляді нематеріальних активів - лише 2,53 млн дол. у 2005 р. (3,60 млн дол. - у 2004 р), що вказує на неактивне внесення іноземними інвесторами технологічних інновацій на підприємства-реципієнти.
8. Недостатність рівня розвитку ринкових інститутів, що стримує інноваційний потенціал економіки. Це підтверджують і міжнародні технологічні рейтинги країн. Індекс ЮНКТАД та індекс ArCo враховують такі критерії, як кількість зайнятих у НДДКР, кількість патентів, отриманих в США, частка населення з вищою технічною освітою тощо. Враховуючи ці індекси, можна дійти висновку щодо потужного потенціалу зростання технологічної конкурентоспроможності економіки України (Україна посідає у цих рейтингах 33 та 42 місця відповідно). А тому необхідно створити сприятливі умови для реалізації цього потенціалу, передусім через розвиток науково-технічної та інформаційно-комунікаційної інфраструктури (саме недосконалість розвитку інформаційних та комунікаційних технологій обумовила низький індекс України у рейтингу ВЕФ, в якому вага цього чинника в індексі складає 50%) та стимулювання «м’яких» чинників.
Зокрема така бізнес-модель, як венчурне фінансування, не одержала в Україні належного розвитку. В Угорщині, наприклад, частка високих технологій у структурі венчурного фінансування становила 8,0%, у Чехії - 27,8%, у Словаччині - 50,0%. За практичної відсутності венчурного капіталу вітчизняного походження венчурні фонди з переважанням зарубіжного капіталу не зацікавлені у розвитку конкурентоспроможних технологій і свої інвестиції спрямовують в акції великих підприємств енергетичної, машинобудівної, будівельної та переробної промисловості, а не у сферу високих технологій.
9. Нестратегічна модель міжнародної спеціалізації економіки України, що може бути конкурентоспроможною на зовнішньому ринку більшою мірою за рахунок порівняльних переваг у вартості природних ресурсів та робочої сили, а не технологічних конкурентних переваг. Так, відмінності в структурі національного та світового експорту свідчать про неефективність використання науково-технологічного потенціалу національної економіки, про закріплення за Україною статусу країни-експортера сировинних та низькотехнологічних товарів.
Якщо у структурі світового експорту в 2004 р. переважали технологічно місткі товари, зокрема інформаційні технології та їх складові (16,3%), загальні машини та обладнання (14,0%), електрообладнання (13,8%), транспортне обладнання (12,0%), вироби хімічної промисловості (8,9%), то для України у 2005 р. характерним було переважання в експорті недорогоцінних металів та виробів з них (41,0%), мінеральних продуктів (13,7%). Частка середньо - та високотехнологічної продукції хімічної та пов’язаних з нею галузей промисловості становила 8,7%, механічного та електричного обладнання - 8,3%, транспортних засобів та шляхового обладнання - 4,8%.
Рівень присутності українських виробників на високодинамічних ринках, що визначають перспективи світової економіки, є незначним. За даними ПРООН, частка високих технологій у структурі експорту промислових товарів складає лише 5%. Така структура експорту не дозволяє економіці України забезпечити перспективну участь у міжнародному поділі праці, навіть порівняно з новими членами ЄС (табл.3). Таким чином, Україна залучена в міжнародний поділ праці на нееквівалентній основі, коли технологічна рента значною мірою оплачується ресурсною рентою.
Україна також не відіграє значущої ролі у світовому науково-технічному співробітництві. Обсяг отриманих роялті та ліцензійних платежів у 2004 р. становив лише близько 0,8 дол. на душу населення, тоді як в центральноєвропейських нових членах ЄС він складав 4,9-30,8 дол. Україна виступає у цих відносинах нетто-споживачем - виплати роялті та ліцензійних платежів іноземним власникам перевищували надходження більше, ніж у 5,5 разу. Ситуація ускладнюється тим, що в 2003-2004 рр. експорт наукових і конструкторських розробок значно переважав їх надходження (128 проти 47 млн дол. у 2005 р), що вказує на «інвестування» іноземних інноваційних проектів та неспроможність внутрішнього ринку поглинути навіть такий незначний їх обсяг.
Як свідчить світовий досвід, стратегічна позиція країни у міжнародному поділі праці, конкурентоспроможність національної економіки забезпечуються лише через адаптацію технологічної структури національної економіки до вимог світового і внутрішнього ринків, яка передбачає активну реалізацію інноваційно-промислової політики, орієнтовану на здобуття нових знань, розробку нових технологічних рішень, комерціалізацію інновацій та технологічну реструктуризацію всієї економіки.
Досягнення цього стане можливим лише шляхом подолання технологічного відставання системи виробництва, реальної реалізації інноваційної моделі розвитку національної економіки і зміцнення динамічної конкурентоспроможності України.
2.3 Оцінка процесів структурної перебудови економіки України
Починаючи ринкові реформи, Українська держава, нібито, прагнула здійснити радикальні структурні зрушення в економіці країни на користь випереджаючого розвитку галузей, які працюють на задоволення потреб людини і насичення внутрішнього споживчого ринку, тобто перейти від тоталітарно орієнтованої до соціально орієнтованої економічної структури з відповідним устроєм всього суспільства. І це одна з кардинальних проблем соціально-економічної політики демократичної держави. Проте за минулі роки майже жодного кроку в цьому вирішальному напрямі структурного трансформування економіки зробити не вдалося. Досить навести дані Мінстату України про динаміку пропорцій у співвідношенні виробництва засобів виробництва (група "А") і виробництва предметів споживання (група "Б") у фактичних та порівнянних цінах (див. табл.2.2., рис.2.1) [18,78].
Таблиця 2.2
Співвідношення груп галузей "А" і "Б" в структурі промислової продукції України (%)
| Роки |
Продукція промисловості (в цілому) |
В тому числі засобів виробництва (група "А") |
виробництво предметів споживання (група "Б") |
||
| У фактичних цінах | у порівнянних цінах | У фактичних цінах | у порівнянних цінах | ||
| 1990 | 100 | X | 69,5 | X | 30,5 |
| 1991 | 100 | 62,9 | 67,1 | 37,1 | 32,9 |
| 1992 | 100 | 77,9 | 66,6 | 22,1 | 33,4 |
| 1993 | 100 | 74,0 | 64,9 | 26,0 | 35,1 |
| 1994 | 100 | 76,1 | 66,7 | 23,9 | 33,3 |
| 1995 | 100 | 78,3 | 69,2 | 21,7 | 30,8 |
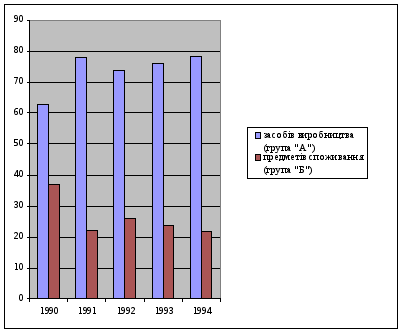
Рис.2.1 Співвідношення груп галузей "А" і "Б" у структурі промислової продукції України (%)
У фактичних цінах частка виробництва засобів виробництва не тільки не зменшилась, а навпаки зросла до 78,3%, з частка виробництва предметів споживання - впала до 21,7%, тобто тенденція є прямо протилежною тій, якої прагнули. Розрахунки за порівнянними цінами дали збільшення частки випуску предметів споживання в 1995 р. на дуже незначну величину (на 0,3%) рівня проти 1990 р. Але такі, вкрай незначні, структурні зміни не справили відчутного впливу на стан внутрішнього споживчого ринку за рахунок власних товаровиробників. Його насиченість формується переважно за рахунок імпорту, який витісняє з ринку вітчизняні товари. Таким чином, поки що переорієнтація промислової структури в соціальному напрямі не відбулася.
В наступній перспективі, за попередніми розрахунками, слід було б частку промислового виробництва групи "А" знизити, як мінімум, до 55-60% з одночасним поліпшенням їх технологічної і структурної якості, а частину галузей групи "Б" - відповідно підвищити до 40-45%.
Ефективна макроструктура трансформується досить повільно і далеко не в кращому напрямі. Про це свідчать також тенденції структурних змін у вирішальних агрегованих сферах господарської діяльності (див. табл.2.3) [19,77].
Таблиця 2.3
Зміни в агрегованій структурі економіки України за п’ять років її трансформації (у фактичних цінах) (%)
| Сфери матеріального виробництва | роки | |||||||||
| 1990 | 1991 | 1992 | 1993 | 1994 | ||||||
|
За сус- піль - про- дук- том |
За на- ціо- наль- ним до- хо- дом |
За сус- піль - про- дук- том |
За на- ціо- наль- ним до- хо- дом |
За сус- піль - про- дук- том |
За на- ціо- наль- ним до- хо- дом |
За сус- піль - про- дук- том |
За на- ціо- наль- ним до- хо- дом |
За сус- піль - про- дук- том |
За на- ціо- наль- ним до- хо- дом |
|
| Народне господарство | 100 | 100 | 100 | 100 | 100 | 100 | 100 | 100 | 100 | 100 |
| в тому числі: | ||||||||||
| Промисловість | 60,2 | 41,5 | 61,7 | 42,4 | 66,6 | 49,0 | 59,1 | 39,6 | 60,7 | 47,4 |
| Сільське господарство | 31,5 | 30,5 | 20,1 | 30,4 | 13,4 | 19,7 | 16,9 | 21,3 | 16,5 | 19,1 |
| Будівництво | 8,0 | 10,2 | 8,5 | 10,7 | 8,5 | 11,9 | 8,5 | 11,0 | 9,0 | 11,9 |
| Транспорт і зв'язок | 4,2 | 5,9 | 3,6 | 4,9 | 6,1 | 9,0 | 7,5 | 11,9 | 6,5 | 8,7 |
| Торгівля, матеріально-технічне постачання і заготівлі | 3,5 | 6,8 | 4,2 | 7,6 | 4,8 | 9,5 | 7,3 | 14,8 | 6,3 | 11,2 |
| Інші галузі | 2,6 | 5,1 | 1,9 | 4,0 | 0,6 | 0,9 | 0,7 | 1,4 | 1,0 | 1,7 |
Характерно, що - за тенденції до спаду промислового виробництва (за період 1990-1995 pp. майже на половину) 64 - у 1992 р. частка промисловості у ВСП не тільки не зменшилась, а навпаки, підвищилася (+6,4%). Тим часом у 1994 р. (порівняно з даними 1990 р) вона теж підвищилася, хоча всього на 0,5%. Частка ж промисловості в НД виявилася, відповідно, на 7,5% і на 5,9% вищою. Все це - діяння переважно цінового чинника Гіперінфляційний шок спрацював на структурну деформацію повною мірою, бо, скажімо, сфера сільського господарства (при спаді виробництва лише на 1/3) стабільно утримувала свою частку лише перші 2 роки, а потім, з початком цінової лібералізації, відбувалось обвальне падіння її частки у ВСП на 5,0%, а в НД - на 11,4% (у 1994 р). При цьому саме аграрна сфера (на відміну від промислової) за меншої частки у ВСП, переважає власну частку в НД. В умовах панування монополізму та гіперінфляції оптові ціни промисловості зростали швидшими темпами, ніж аграрні ціни, що, власне, й призвело до такого перекосу між двома вирішальними сферами суспільного виробництва.
Те саме стосується і будівництва, де обсяги інвестицій скоротилися до критичної межі, інвестиційна та інноваційна діяльність "заморожені" (в 1994 р. валовий продукт будівництва скоротився (проти обсягів 1990 р) на 66%, а НД - на 70%), а його частка в галузевій народногосподарській структурі має тенденцію до сталого зростання.
Перевезення вантажів транспортними засобами істотно зменшилися, системи транспорту катастрофічно старіють, а частка цієї галузі у ВСП і в НД, внаслідок бурхливого зростання тарифів, збільшилася. За рахунок підвищення цін та розширення імпорту товарів відповідно зростає частка сфери обігу. Надто низькою залишається частка сфери особистих споживчих послуг.
Промисловість, залишаючи за собою провідну роль у структуроутворюючому процесі в українській економіці, одночасно зберігає тенденцію до дальшого спаду виробництва, з внутрішньою деформацією своєї галузевої структури. Певні ознаки стабілізації та пожвавлення - за рахунок передових підприємств - окремих промислових галузей, які використовують експортні можливості (металургійна і хімічна промисловість, електроенергетика, деревообробна промисловість, виробництво будівельних матеріалів), аж ніяк не змінюють негативних тенденцій до спаду промислового виробництва і його подорожчання, що не сприяє піднесенню його конкурентоспроможності навіть на своєму, внутрішньому ринку. Іноземні конкуренти з успіхом витісняють з нього вітчизняних товаровиробників, часто ставлячи їх на межу повного банкрутства. Водночас держава зовсім не захищає їх законодавчо навіть від непорядної конкуренції чужоземців.
Детальний галузевий аналіз структурних змін у промисловості лише підтверджує висновок про те, що за тенденції до випереджаючих темпів спаду виробництва, а також зростання собівартості та оптових цін продукції галузі важкої індустрії продовжують залишатися "лідерами" як у загальнопромисловій, так і в народногосподарській структурах. Наприклад, паливна промисловість скоротила обсяг виробництва продукції більш як удвічі, а оптові ціни на паливо зростали щороку (за "ланцюговим" індексом) такими темпами: у 1991 р. - в 1,6 рази, в 1992 - у 23,7, у 1993 - в 52, в 1994 - в 11 і у 1995 р. - в 2,3 рази. У результаті (як не парадоксально, але факт) частка цієї галузі в промисловій структурі стала вдвічі вищою проти рівня 1990 р. Аналогічною є ситуація і в чорній металургії: виробництво в галузі скоротилося за ці самі роки на 59%, а оптові ціни щороку підвищувалися (порівняно з попереднім роком), відповідно, в 3, 55, 56, 14 і 2,3 раза. При цьому в структурі промислового виробництва чорна металургія - як найбільш енергомістка галузь - вийшла на перше місце, подвоївши свою частку. Зміни в структурі виробництва валової промислової продукції показані в таблиці 2.4 [29,114].
Таблиця 2.4
Зміни в структурі промисловості за вартістю продукції (%)
| Галузі промисловості | Роки | |||||
| 1990 | 1991 | 1992 | 1993 | 1994 | 1995 | |
| Промисловість (в цілому) | 100 | 100 | 100 | 100 | 100 | 100 |
| утому числі: | ||||||
| електроенергетика | 3,2 | 3,6 | 6,4 | 9,4 | 11,5 | 11,0 |
| паливна промисловість | 5,7 | 3,8 | 14,3 | 8,5 | 11.2 | 13,2 |
| чорна металургія | 11,0 | 9,9 | 22,7 | 16,8 | 19,9 | 21,8 |
| хімічна і нафтохімічна промисловість | 6,0 | 5,9 | 6,7 | 6,0 | 6,9 | 7,4 |
| машинобудування і металообробка | 30,7 | 26,4 | 18,6 | 19,8 | 17,0 | 16,1 |
| лісова, деревообробна і целюлозно-паперова промисловість | 2,9 | 2,9 | 2,2 | 2,6 | 2,4 | 2,2 |
| промисловість будівельних матеріалів | 3,4 | 3,7 | 3,6 | 4,7 | 4,0 | 3,9 |
| скляна і фарфоро-фаянсова промисловість | 0,5 | 0,6 | 0,5 | 0,5 | 0,6 | 0,6 |
| легка промисловість | 10,8 | 12,3 | 6,7 | 6,1 | 4,4 | 2,8 |
| харчова промисловість | 18,6 | 24,4 | 13,6 | 19,7 | 17,1 | 15.1 |
| борошномельно-круп'яна і комбікормова промисловість | 4,0 | 2,8 | 2,3 | 2,7 | 1,5 | 2,7 |
Поряд з паливною промисловістю та чорною металургією, за рахунок діяння того самого цінового чинника, точніше - інфляційного буму, в 3,6 раза підвищено частку в промисловій структурі електроенергетики, хоча електроенергія при цьому (як на виробничі, так і на побутові цілі) перетворилася на дефіцитний та дорогий товар. Безумовно, тут спрацював чинник подорожчання імпорту енергоносіїв, зокрема - нафти й газу. До речі, ці продукти перетворилися на об'єкт небувалого збагачення корумпованих елементів і міжнародних спекулянтів. На реекспорті нафти та нафтопродуктів вони стали мільйонерами, залишивши переважну частину капіталу на рахунках закордонних банків, одночасно ще и енергетично паралізувавши розвиток національного товаровиробництва і можливості нормального побутового енергозабезпечення населення країни.
Досить стабільними залишаються місця в структурі промисловості лісової, деревообробної та целюлозно-паперової, скляної і фарфоро-фаянсової, хімічної та нафтохімічної промисловості, а також промисловості будівельних матеріалів. Це теж за умов спаду виробництва і зростання цін, які стали не доступними для основної маси споживачів. Проте особливу стурбованість викликає різкий спад виробництва в галузях машинобудування, які є найважливішими носіями НТП і технологічного переозброєння всього народного господарства. Неконкурентоспроможність власного машинобудування заганяє вітчизняних товаровиробників у глухий кут, зумовлює потребу у величезних валютних затратах на імпорт техніки і технологій. Незважаючи на помітні зрушення та високі темпи зростання економіки у 1999-2004 pp., структурні пропорції в Україні не тільки не поліпшились, але, як і раніше, перебувають у стані деградації. Безструктурно-технологічних змін, освоєння інноваційної парадигми економічного зростання неможливо розраховувати на успіхи в реалізації довгострокової стратегії соціально-економічного розвитку України.
Найгострішою проблемою структурної перебудови української економіки є розвиток обробної промисловості, передусім машинобудування. У 1990-2004 pp. частка обробної промисловості в структурі ВВП скоротилася з 44 до 23%, або в 1,9 рази. Незважаючи на пожвавлення економіки, в останні роки середньорічні темпи її падіння становили 9%. За орієнтовними оцінками, на обробну промисловість припадало 2/3 економічного спаду в Україні. Тим часом у розвинутих країнах у цей період відбувалося подальше зростання продукції обробної промисловості, передусім високотехнологічних її видів.
Безпосередньою причиною структурно-промислової кризи було обвальне скорочення інвестицій в основний капітал. Дані показують, що найбільше скоротилися інвестиції в основний капітал галузей, які, по-перше, визначають науково-технологічний прогрес, по-друге, виробляють кінцеву продукцію і, по-третє, мають відносно високий вміст доданої вартості. Хоча статистика свідчить про випереджаючі темпи збільшення інвестицій в обробну промисловість у 1999-2004 pp., стан справ принципово не змінився.
При падінні інвестицій в основний капітал машинобудування у 12 разів будь-які прирости виглядають зовнішньо немов би переконливо, а насправді - оманливо. У 2004 р.457 млн. грн. капітальних вкладень в основні фонди у машинобудуванні становили лише 0,27% ВВП.
Досить вражаючими є дані про випуск багатьох видів машин та устаткування в натуральному вимірі (див. табл.2.5).
Таблиця 2.5
Виробництво найважливіших видів машинобудівної продукції в Україні у 1993 – 2004 рр. [13,18]
| Види продукції | Виробництво (шт) | Темп зміни (%) | ||||
| 1993 р. | 2000 р. | 2004 р. |
2000 р. до 1993 р. |
2004 р. до 1993 р. |
2004 р. до 2000 р. |
|
| Великі електромашини | 4716 | 181 | 230 | 3,8 | 4,9 | 127,1 |
| Металорізальні верстати | 37728 | 2391 | 1156 | 6,3 | 3,1 | 48,3 |
| Деревообробні верстати | 9006 | 2563 | 1350 | 28,5 | 15,0 | 52,7 |
| Ковальсько-пресові машини | 10813 | 492 | 397 | 4,6 | 3,7 | 80,7 |
| Автокрани | 3698 | 67 | 80 | 1,8 | 2,2 | 119,4 |
| Екскаватори | 11162 | 330 | 124 | 3,0 | 1,1 | 37,6 |
| Вантажні автомобілі | 25096 | 3386 | 6271 | 13,5 | 25,0 | 184,7 |
| Трактори | 106200 | 4645 | 3642 | 4,4 | 3,4 | 78,4 |
За роки ринкового реформування в структурі економіки України відбулися негативні зміни, що свідчать про деіндустріалізацію виробництва та істотні міжгалузеві перекоси (див. табл.2.6).
Таблиця 2.6
Структура промислового виробництва у світі та в Україні (2004 р) [13, 20]
| Галузі | Світ у цілому | Розвинуті країни | Росія | Україна |
| Промисловість | 100 | 100 | 100 | 100 |
| добувна | 10,4 | 5,9 | 24,4 | 11,6 |
| обробна | 81,9 | 87,7 | 66,7 | 73,7 |
| у тому числі: | ||||
| харчова | 10,9 | 9,5 | 11,1 | 18,0 |
| легка | 5,5 | 4,1 | 1,7 | 1,3 |
| хімічна та нафтохімічна | 13,2 | 13,3 | 8,4 | 6,7 |
| металургія та обробка металу | 5,8 | 4,2 | 21,6 | 22,8 |
| машинобудування | 35,9 | 45,3 | 8,0 | 11,3 |
| виробництво та розподілення газу | 7,7 | 6,5 | 8,9 | 15,2 |
Найбільші відмінності промислової структури України від світових показників полягають у надзвичайно низькій частці машинобудування, яка є основою науково-технологічного прогресу, а також легкої промисловості. Водночас питома вага паливно-сировинного комплексу є надто завищеною, що знижує ефективність економіки в цілому.
В умовах скорочення експортного потенціалу та дефіциту ВКВ купувати сучасні технічні засоби, здебільшого, немає за що, а іноземні кредити під державну гарантію - це надто обтяжливо й економічно невигідно. Машинобудівний комплекс України, даючи у свій час третину продукції загальнопромислового виробництва, опинився в досить скрутному становищі, бо випускає поки що обмежену кількість дорогих, громіздких, ненадійних машин та інших технічних засобів. Вони не знаходять своєчасного збуту або взагалі не купуються збіднілими споживачами. Місткість внутрішнього ринку, внаслідок штучного "заморожування" споживчого попиту, є дуже малою, а пропозиції з боку іноземних конкурентів - значно більшими. Українським машинобудівникам на ньому майже не залишається місця. Вони не рекламують свою продукцію навіть у тих випадках, коли вона не поступається перед іноземними аналогами.
Отже, державна економічна політика ринкового реформування не може ігнорувати цей вірогідний факт. Вона має бути зорієнтована, насамперед, на розвиток високотехнологічних виробництв конкурентоспроможних товарів на власній території, а не на забезпечення соціальних і технологічних потреб за рахунок дорожчого та руйнівного для національної економіки імпорту готових товарів і послуг. Тим більше, коли цей імпорт здійснюється переважно на примітивній основі величезних зусиль, затрат ручної праці й коштів так званих "човникарів" за ідеалом хаотичної базарної торгівлі. Високоорганізовані виробничо-торговельні системи сучасного рівня обходяться значно дешевше і