Разработка бизнес плана издательского центра
По экономической сущности и целям инвестиции подразделяются на реальные и финансовые.
Реальные инвестиции - это вложение средств в приобретении (аренду) земли, основные фонды и оборотные средства, нематериальные и другие активы.
Финансовые инвестиции – это покупка ценных бумаг различных эмитентов.
Для «Издательского центра БГУ» предметом конкуренции является себестоимость производимой продукции и сроки ее изготовления. Поэтому для того, чтобы предприятие выстояло в жесткой конкурентной борьбе, необходимо расширять его технологические возможности. Это в свою очередь позволит сократить длительность производственного цикла, приведет к снижению себестоимости и позволит расширить ассортимент производимой продукции.
Для увеличения объема производства печатного участка, следовательно увеличение прибыли, предлагаю РУП «Издательский центр БГУ» вложить инвестиции на покупку ОПФ ѕ ризографа – М6300.
Ризограф сочетает в себе четкость воспроизведения печатной машины и удобные функции копировальной машины. Он является высококачественным печатающим устройством.
Ризография печатает на всех форматах: от А6 (почтовая открытка) до А3. При этом может использоваться различные сорта бумаги. Ризография позволяет вести печать в текстовом, фото и растровом режиме, а также увеличивать и уменьшать изображения оригинала. С помощью ризографа могут быть напечатаны копии с использованием 6 цветов.
Произведем расчет годовой экономии от вложенных инвестиций и их окупаемость.
Стоимость инвестиций 4 180 тыс. р.
Таблица 8.1.
Ведущее оборудование печатного участка РУП «Издательский центр БГУ»
|
Наименование оборудования |
Часовая производительность, тыс. отт/ч |
Количество единиц однотипного оборудования |
|
1. Четырехкрасочная офсетная печатная машина Polly-226A |
14 | 1 |
|
2. Офсетная печатная машина Ромайер-313 |
8 | 1 |
|
3. Офсетная печатная машина Ромайер-313 |
8 | 1 |
|
4. Ризограф - М6300 |
4 | 1 |
Эффективный фонд времени работы оборудования Фэф.об. определяется на основе баланса времени работы ведущего оборудования в планируемом году. Из ранее приведенных расчетов, Фэф.об =191 день или 1528 часов.
Тогда производственная мощность будет равна:
М1=1*14*1528=21392 тыс.отт/ч.
М2=2*8*1528=24448 тыс.отт/ч.
М3 = 1*4*1528 = 6112 тыс.отт/ч.
Годовая производственная мощность:
Мгод=21392+24448 + 6112 = 51952 тыс.отт/ч.
Коэффициент интенсивной загрузки:
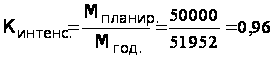
Коэффициент интегральной загрузки:

Расчет потребности печатного участка в материалах и энергоресурсах представлен в табл. 8.2.
Таблица8.2.
Расчет потребности в материалах и энергоресурсах
|
Наименование материалов и энергоресурсов |
Удельная норма расхода на 1000 лист-отт. |
Планируемый объем производимой продукции в натуральном выражении, тыс. лист-отт. |
Потребность в материалах и энергоресурсах на весь выпуск продукции |
Цена единицы материалов и энергоресурсов |
Годовая потребность в материалах и энергоресурсах в стоимостном выражении, тыс. р. |
|
1. Бумага |
1,04 тыс. лист | 50 000 |
52 тыс. лист. |
0,2 тыс. р/лист | 10,4 |
|
2. Краска |
0,153 кг | 7,65 кг | 6,6 тыс.р/кг | 50,49 | |
|
3. Вода |
0,013 м3 |
0,65 кВтч | 0,132 тыс. р/м3 | 0,858 | |
|
4.Электроэнергия |
4,419 кВТч |
220,95 Гкал | 0,0343 тыс.р/кВТч | 7,578 | |
|
5. Тепловая энергия |
0,030 Гкал | 1,5 м3 |
13,357 тыс.р/Гкал |
20,035 | |
| ИТОГО: |
89,361 |
Из расчетов следует, что потребности в материалах и энергоресурсах увеличились на 18,49 тыс. р., т. е. 89,361-70,871=18,49тыс. р.
Таблица 8.3.
Расчет суммы амортизационных отчислений
|
Элементы ОПФ |
Стоимость ОПФ, тыс. р. |
Амортизационные отчисления |
|
| Норма, % | сумма, тыс. р. | ||
| 1. Здание | 438 000 | 2,4 | 10 512 |
| 2. Машины и оборудование | 964 180 | 10 | 96 418 |
Сумма амортизационных отчислений увеличилась на 418 тыс.р., т.е. 96418-96000=418 тыс. р.
Составляем плановую калькуляция себестоимости продукции (табл.7.4.), с учетом расчетов потребности печатного участка в материалах и энергоресурсах.
Таблица 8.4.
Плановая калькуляция себестоимости продукции
|
Статьи расходов |
Сумма расходов на годовой выпуск, тыс. руб. |
Затраты на 1 л.-от. продукции, тыс.руб. |
|
1. Сырье и материалы |
49,3984 | 0,001206 |
|
2. Топливо и энергия на технологические цели |
22,091 | 0,004449 |
|
3. Заработная плата основных производственных рабочих |
29 442,7 | 0,588 |
|
4. Отчисления в бюджет и внебюджетные фонды |
11 777,08 | 0,235 |
|
5. Общепроизводственные расходы |
482 537 | 9,65 |
|
6. Общехозяйственные расходы |
44 164,05 | 0,883 |
|
7. Коммерческие расходы |
12 774,4 | 0,25 |
|
ИТОГО полная себестоимость |
580802,8 | 11,6 |
Из расчетов видно, что при вложении инвестиций в ОПФ, увеличивается объем производства и снижается себестоимость продукции. Так, себестоимость единицы продукции до вложений инвестиций составляло 14,5 тыс. руб., а после –11,6 тыс.руб. (разница –2,9 тыс. руб.).
Годовая экономия:
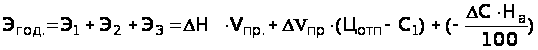 ,
где
 Н
– разница показателей
себестоимости
после и до вложений
инвестиций;
Vпр. – объем производства продукции после вложений инвестиций;

 -
объем производства
продукции до
и после вложений
инвестиций;
Цотп – отпускная цена единицы продукции;
С1 – себестоимость продукции до вложений инвестиций;
С
– стоимость
ОПФ после и до
вложений инвестиций;
На – норма амортизационных отчислений 10%.
Эгод. = 2.9*50000+10 000(17,69-14,5)-41,8 = 176858,2 тыс. руб.
Чистая прибыль:
ЧП=Эгод(1
-
 ),
где Нпр
= 24%
ЧП
= 176858,2*0,76= 134412,2 тыс.р.
Амортизационные отчисления:
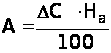 ,
где
С
– стоимость
ОПФ после и до
вложений инвестиций;
На – норма амортизационных отчислений 10%.
А=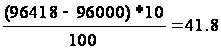 тыс. р.
Чистый доход:
ЧД
=
ЧП+А
ЧД
= 134 412,2 + 41,8 =134454 тыс. р.
Период возврата инвестиций:
 ,
где К – капитальные затраты (инвестиции) =4 180 тыс. р.
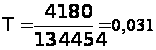
заключение
Эффективная деятельность предприятия в условиях рыночной экономики в значительной степени зависит от того, насколько достоверно они предвидят дальнюю и ближнюю перспективу своего развития, то есть от прогнозирования. Невозможно добиться положительных результатов деятельности, если не планировать своих действий и не прогнозировать последствия.
Разработка программы (бизнес–плана) – является одной из важнейших предпосылок оптимального управления производством.
Бизнес – план можно сравнить с дорожной картой, которой пользуются водители автомобилей и где проектируется маршрут движения, возможные препятствия и пути объезда.
В курсовой работе был разработан бизнес – план печатного участка РУП «Издательский центр БГУ». Были предложены маркетинговые мероприятия, направленные на привлечение дополнительного числа заказчиков, составлен и обоснован производственной мощностью план производства продукции участка, рассчитана численность промышленно-производственного персонала и фонд оплаты труда, составлена калькуляция себестоимости продукции, определены основные экономические показатели работы печатного участка. Также были предложены мероприятия по реконструкции печатного участка, путем вложения инвестиций в ОПФ. В результате достигли увеличения объёма производства и коэффициента интегральной загрузки производственной мощности, уменьшили себестоимость единицы продукции. Отмечу, что в результате проведения мероприятий по реконструкции печатного участка не происходило сокращение штатов, что в нынешнем экономическом положении можно расценивать как положительный социальный эффект.
СПИСОК ИСПОЛЬЗОВАННЫХ ИСТОЧНИКОВ
Экономика предприятия В. Я. Хрипач, Г. З. Суша, Г. К. Оноприенко; Под ред. В. Я. Хрипача. ѕ Мн.: Экономпресс, 2000 г.
Производственные процессы в полиграфии. Проектирование и расчет Левин Ю. С., Матвеев П. А., Маудрих К. Д. ѕ М.: Книга, 1985 г.
Бизнес – план компании Э. А. Уткин ѕ М.: Книга, 2000 г.