Финансовая среда предпринимательства и предпринимательские риски
Введение
Изучение данной дисциплины носит актуальный характер в современных условиях, ведь финансовая деятельность компании во всех ее формах сопряжена с многочисленными рисками, степень влияния которых на результаты этой деятельности и уровень финансовой безопасности существенно возрастает в настоящее время. Финансовая безопасность определяет конкурентоспособность предприятия, его потенциал в деловом сотрудничестве, оценивает, в какой степени гарантированы экономические интересы самого предприятия и его партнеров по финансовым и другим отношениям. Квалифицированный экономист, финансист, бухгалтер, аудитор и другие специалисты экономического профиля должны хорошо владеть современными методами экономических исследований, мастерством управления рисками. Благодаря знанию они смогут легко адаптироваться к изменениям рыночной ситуации и находить правильные решения и ответы.
Таким образом, изучение данной дисциплины актуально как для работников экономических служб предприятия, так и для формирующихся специалистов.
Целью изучения дисциплины является приобретение знаний и навыков по обеспечению эффективного функционирования предприятия в условиях неопределенности с учетом изменения внутренних и внешних факторов предпринимательской среды, идентификации рисковых ситуаций и локализации имеющих место рисков, организации работы по оценке, анализу и управлению рисками и финансовыми отношениями, возникающими в процессе этого управления.
Задачами изучения дисциплины «Финансовая среда предпринимательства и предпринимательские риски» являются:
овладение методиками и приемами необходимых прогнозно-аналитических расчетных процедур, связанных с диагностикой последствий реализации различных рисков;
оценка возникновения рисков;
рассмотрение основных направлений снижения негативных последствий рисков.
Объектом исследования второго задания является ОАО «Набережночелнинский комбинат хлебопродуктов».
Предмет исследования – риск ликвидности и риск потерь финансовой устойчивости предприятия на основе данных бухгалтерской (финансовой) отчетности.
Контрольная работа состоит из трех заданий, включающих теоретическую, аналитическую и практическую части.
Теоретическое задание представляет собой ответ на вопрос.
Аналитическое задание заключается в оценке риска ликвидности и риска потерь финансовой устойчивости предприятия на основе данных бухгалтерской (финансовой) отчетности и определение необходимых средств и приемов по снижению уровня предпринимательского риска в организации. Источником информации данного задания служит бухгалтерская (финансовая) отчетность действующего в г. Набережные Челны предприятия – ОАО «Набережночелнинский комбинат хлебопродуктов» за последние два года деятельности.
Практическое задание состоит из решения трех задач.
Информационными источниками для выполнения контрольной работы послужили: данные бухгалтерской отчётности, взятые на официальном сайте ОАО «Набережночелнинский комбинат хлебопродуктов», материалы периодической печати, учебные пособия по экономическому анализу, управленческому учету, финансовому менеджменту и риск-менеджменту. Среди них необходимо отметить следующие:
статья «Как оценивать финансовые риски компании на базе бухгалтерской отчетности» Яковлевой И.Н. рассмотрена с целью заимствования методики оценки рисков на предприятии;
методика проведения расчетов финансовых коэффициентов предприятия по данным бухгалтерской отчетности заимствована из учебных пособий Роновой Г.Н., Савицкой Г.В., Прыкина Б.В.;
методика анализа ликвидности предприятия заимствована из учебника «Анализ финансовой отчетности» Ронова Г.Н;
теоретическое задание выполнено с помощью учебного пособия Н.В. Хохлова Управление риском.
Задание 1
Дайте характеристику основных этапов построения стратегии управления рисками промышленного предприятия. Как в разрабатываемой стратегии соотносятся законодательные требования и конкретные особенности предприятия?
Стратегия управления риском промышленных предприятий должна разрабатываться исходя из объема собственных рисков и с учетом законодательных требований в области промышленной безопасности. Построение такой стратегии можно разбить на два этапа.
1 этап. Обеспечение соблюдения законодательных норм в области промышленной безопасности:
разработка декларации безопасности;
снижение риска до требуемых пределов;
осуществление мер по ограничению размеров возможного ущерба в случае аварии;
формирование резервов на случай возникновения неблагоприятной ситуации;
страхование ответственности в требуемых законодательством пределах.
2 этап. Осуществление дополнительных мероприятий по управлению риском исходя из объема рисков и возможностей предприятия:
создание полномасштабного фонда риска;
личное страхование персонала предприятий;
страхование имущества предприятий, финансовых и коммерческих рисков.
Основным документом, содержащим итоги анализа рисков предприятия и перечень мероприятий по их снижению и ограничению ущерба, является декларация промышленной безопасности.
Законодательные и нормативные требования по управлению риском на промышленном объекте сводятся к положениям, перечисленным ниже.
1. Осуществление предупредительных мер, направленных на снижение рисков и повышение безопасности производства.
2. Проведение мероприятий по ограничению масштабов возможных последствий аварий и других неблагоприятных событий.
3. Создание необходимых резервов материальных и финансовых ресурсов для ликвидации чрезвычайных ситуаций.
4. Страхование ответственности за причинение вреда третьим лицам и окружающей среде.
Как легко заметить, основной упор в государственной политике по управлению риском делается на осуществление различных предупредительных организационно-технических мероприятий, а также мер, позволяющих ограничить размеры ущерба при наступлении чрезвычайных ситуаций.
Однако предприятия не должны ограничиваться вопросами обеспечения безопасности производства только лишь в рамках законодательных требований. Полномасштабная стратегия управления рисками промышленного предприятия должна охватывать более широкий круг проблем, чем просто соблюдение ряда норм и правил. Существующие риски следует рассматривать не только с технической, но и с экономической, политической, правовой и экологической точек зрения. Соответственно, должен быть расширен и перечень возможных методов воздействия на риск, включая финансовые механизмы, такие, как страхование и создание резервных фондов.
Общая концепция безопасности промышленного предприятия должна охватывать следующий круг вопросов:
1. Разработка единой методики сбора и представления информации о производственной деятельности для всех филиалов и подразделений.
2. Идентификация возможных опасностей и приводящих к ним инцидентов, оценка частоты инцидентов.
3. Сбор и обработка данных по прошлым убыткам. Разработка единой методики оценки ущерба от неблагоприятных событий, которая должна учитывать как прямые, так и косвенные убытки.
4. Интегральная оценка риска, получение усредненных показателей по видам риска и отдельным объектам и подразделениям предприятия, выявление статистических закономерностей.
5. Оценка возможностей предприятия по управлению риском и наличия ресурсов для ликвидации последствий неблагоприятных ситуаций.
6. Формирование общей концепции промышленной безопасности, управления различными группами рисков с учетом их специфики, особенностей функционирования отдельных объектов, их территориальной расположенности и т.д. Учет законодательных требований к промышленной безопасности.
7. Создание комплексной системы мероприятий по управлению качеством выпускаемой продукции.
8. Закрепление разработанной концепции в нормативных и методических материалах, оформление декларации промышленной безопасности. Разработка перспективного плана мероприятий на период от трех до пяти лет.
Меры по снижению риска должны включать в себя:
соблюдение требований безопасности при разработке проектной документации и строительстве объекта;
использование безопасных материалов и технологий при эксплуатации производственного объекта;
использование эффективных систем контроля за технологическими процессами на объекте;
соблюдение правил эксплуатации;
специальное обучение и переподготовка персонала производственного объекта и др.
К мероприятиям по ограничению размеров ущерба относятся:
создание систем оповещения о чрезвычайных ситуациях персонала и населения;
различные технические средства, ограничивающие действие поражающих факторов — системы пожаротушения, аварийная вентиляция, заградительные устройства, предотвращающие распространение огня и взрывной волны и т.д.;
подготовка средств и мероприятий по защите людей;
организация оперативного медицинского обеспечения.
Единственный вид страхования, который предприятия обязаны проводить в силу закона, — это страхование ответственности за причинение вреда третьим лицам. Минимальный объем страховой ответственности предприятий определяется Законом «О промышленной безопасности...» в зависимости от уровня опасности производства следующим образом:
а) для опасного производственного объекта, если на нем:
получаются, используются, перерабатываются, образовываются, хранятся, транспортируются, уничтожаются опасные вещества в количествах, равных количествам, указанным в Приложении 2 к Закону или превышающих их, — 70 000 минимальных размеров оплаты труда (МРОТ), установленных законодательством Российской Федерации на день заключения договора страхования;
получаются, используются, перерабатываются, образовываются, хранятся, транспортируются, уничтожаются опасные вещества в количествах, меньших чем количества, указанные в Приложении 2 к Закону, — 10 000 минимальных размеров оплаты труда, установленных законодательством Российской Федерации на день заключения договора страхования;
б) иного опасного производственного объекта — 1000 минимальных размеров оплаты труда, установленных законодательством Российской Федерации на день заключения договора страхования.
Таким образом, для наиболее опасных производственных объектов размер страховой суммы по страхованию ответственности не может быть ниже 70 000 МРОТ.
Промышленные предприятия могут на добровольной основе страховать и любые другие свои риски. При этом объем требуемого страхового покрытия они определяют самостоятельно, исходя из результатов анализа риска и финансовых возможностей. Достаточно широко в России развито имущественное страхование промышленных рисков, личное страхование персонала предприятий, страхование финансовых и коммерческих рисков.
В декларации безопасности, составляемой предприятием, должны быть также отражены мероприятия по обязательному созданию материальных и денежных резервов на случай аварии, что фактически является самострахованием. Конкретная величина резервов определяется предприятием самостоятельно и зависит от его размера и характера деятельности.
Задание 2
Объект исследования – ОАО «Челныхлебопродукт».
Период исследования – 2007-2008 гг.
Краткое описание объекта исследования:
Открытое Акционерное Общество «Набережночелнинский комбинат хлебопродуктов» (сокращенно ОАО «Челныхлебопродукт») является одним из крупнейших производителей муки, крупы и комбикормов в Республике Татарстан, обеспечивая своей продукцией весь Прикамский регион.
Предприятие ежегодно производит: 80 тыс. тонн муки, в том числе пшеничная и ржаная, 9 тыс. тонн круп, в том числе манная, перловая, ячневая, гречневая, горох, пшеничная 189 тыс. тонн комбикормов для птицефабрик, свинокомплексов, совхозов и фермерских хозяйств.
В состав ОАО «Набережночелнинский комбинат хлебопродуктов» входят:
элеватор емкостью 95 тыс. тонн зерна;
мельница 3-сортного помола пшеницы производственной мощностью 300 тонн зерна в сутки с выходом муки 75%;
мельница 2-сортного помола ржи производственной мощностью 50 тонн зерна в сутки с выходом муки 80%;
комбикормовый завод производственной мощностью 630 тонн в сутки выпускает комбикорма для всех видов сельскохозяйственных животных и птиц, как в рассыпном, так и в гранулированном виде;
крупяной завод производственной мощностью от 30 до 50 тонн, в зависимости от перерабатываемого сырья;
хлебозавод.
Юридический адрес: 423897, РТ, Тукаевский район, с. Мелекес, ул. Дружбы, д.1.
Почтовый адрес: 423820, РТ, г. Набережные Челны, ул. Магистральная, д.7, а/я 125.
Основные финансовые риски, которые необходимо оценить:
риски потери платежеспособности;
риски потери финансовой устойчивости и независимости;
риски структуры активов и пассивов.
Для проведения анализа предприятия по критерию риска используется отчетность за 2007–2008 гг. на основании бухгалтерского баланса (форма № 1). Результаты анализа сгруппированы в таблицы.
Итак, платежеспособность предприятия характеризует его способность своевременно рассчитываться по своим финансовым обязательствам за счет достаточного наличия готовых средств платежа и других ликвидных активов. Оценка риска потери платежеспособности непосредственно связана с анализом ликвидности активов и баланса в целом. Анализ ликвидности баланса заключается в сравнении средств по активу, сгруппированных по степени их ликвидности и расположенных в порядке убывания ликвидности, с обязательствами по пассиву, сгруппированными по срокам их погашения и расположенными в порядке возрастания сроков. В зависимости от степени ликвидности активы предприятия разделяются на следующие группы:
 – наиболее
ликвидные
активы – к ним
относятся все
статьи денежных
средств предприятия
и краткосрочные
финансовые
вложения (
= стр. 250 + стр. 260);
 – быстро
реализуемые
активы – дебиторская
задолженность,
платежи по
которой ожидаются
в течении 12 месяцев
после отчетной
даты, (
= стр. 240);
 – медленно
реализуемые
активы – статьи
раздела 2 актива
баланса, включающие
запасы, налог
на добавленную
стоимость,
дебиторскую
задолженность,
и прочие оборотные
активы (
= стр. 210 + стр. 220 + стр.
230 + стр. 270);
 – трудно
реализуемые
активы – статьи
раздела 1 актива
баланса –
внеоборотные
активы (
= стр.190).
Пассивы баланса группируются по степени срочности их оплаты.
 – наиболее
срочные обязательства
– к ним относится
кредиторская
задолженность
(
 =стр. 620);
 – краткосрочные
пассивы – это
краткосрочные
заемные средства
и прочие краткосрочные
пассивы (
= стр. 610 + стр. 670);
 – долгосрочные
пассивы – это
статьи баланса,
относящиеся
к 5 и 6 разделам,
т.е. долгосрочные
кредиты и заемные
средства, а
также доходы
будущих периодов,
фонды потребления,
резервы предстоящих
расходов и
платежей (
= стр. 590 + стр. 630 + стр.
640 + стр. 650 + стр. 660);
 – постоянные
пассивы или
устойчивые
– это статьи
4 раздела баланса
“Капитал и
резервы”, если
у организации
есть убытки,
то они вычитаются
(
= стр. 490 {-стр.390}).
Для удобства составим таблицы 2.1, 2.2.
Таблица 2.1
Анализ ликвидности баланса ОАО «Челныхлебопродукт» за период
2007-2008гг., тыс.руб.
|
Актив |
2007 | 2008 | Пассив | 2007 | 2008 | Изменение денежных средств | |
| 2007 | 2008 | ||||||
|
|
841,00 | 433,00 |
|
333481,00 | 339605,00 | 332640,00 | 339172,00 |
|
|
158386,00 | 153955,00 |
|
25010,00 | 22030,00 | -133376,00 | -131925,00 |
|
|
199567,00 | 166132,00 |
|
300809,00 | 254862,00 | 101242,00 | 88730,00 |
|
|
444647,00 | 438930,00 |
|
144141,00 | 142953,00 | -300506,00 | -295977,00 |
| Баланс | 803441,00 | 759450,00 | Баланс | 803441,00 | 759450,00 | - | - |
Таблица 2.2
Соотношение активов и пассивов баланса ОАО «Челныхлебопродукт» за период 2007-2008гг.
| Соотношение активов и пассивов баланса | |
| 2007 | 2008 |
|
|
|
|
|
|
|
|
|
|
|
|
Сопоставление
итогов
и
отражает соотношение
текущих платежей
и поступлений.
На анализируемом
предприятии
это соотношение
не удовлетворяет
условию абсолютно
ликвидного
баланса, что
свидетельствует
о том, что в
ближайший к
рассматриваемому
моменту промежуток
времени организации
не удастся
поправить свою
платежеспособность.
Одной из характеристик финансовой устойчивости является степень покрытия запасов и затрат определенными источниками финансирования. Фактор риска характеризует несоответствие между требуемой величиной оборотных активов и возможностями собственных и заемных средств по их формированию (табл. 2.3, 2.4):
Наличие собственных оборотных средств, как разница между капиталом и резервами и необоротными активами. Этот показатель характеризует чистый оборотный капитал:
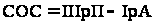 ,
(2.1)
где
 – наличие собственных
оборотных
средств;
 – капитал
и резервы;
 – внеоборотные
активы.
Наличие собственных и долгосрочных заемных источников формирования запасов и затрат, определяемое путем увеличения предыдущего показателя на сумму долгосрочных пассивов:
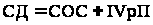 ,
(2.2)
где
 – собственные
и долгосрочные
заемные источники
формирования
запасов и затрат;
 –
долгосрочные
обязательства.
Общая величина основных источников формирования запасов и затрат, определяемая путем увеличения предыдущего показателя на сумму краткосрочных заемных средств:
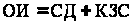 ,
(2.3)
 – общая величина
основных источников
формирования
запасов и затрат;
 – краткосрочные
заемные средства.
Трем показателям наличия источников формирования запасов соответствуют три показателя обеспеченности запасов источниками их формирования:
Излишек (+) или недостаток (–) собственных оборотных средств (СОС).
СОС = СОС – З, (2.4)
где З – запасы.
Излишек (+) или недостаток (–) собственных долгосрочных источников формирования запасов (СД):
СД = СД–З (2.5)
Излишек (+) или недостаток (–) общей величины основных источников формирования запасов (ОИ):
ОИ = ОИ – З (2.6)
Таблица 2.3
Расчет покрытия запасов и затраты с помощью определенных источников финансирования ОАО «Челныхлебопродукт» за период 2007-2008гг., тыс.руб.
| Показатели | 2007 | 2008 |
| Запасы и затраты | 197453,00 | 163623,00 |
| Собственные оборотные средства (СОС) | -300506,00 | -295977,00 |
| Собственные и долгосрочные заемные источники | 303,00 | -41897,00 |
| Общая величина основных источников | 358794,00 | 320520,00 |
| Излишек (+) или недостаток (–) собственных оборотных средств, | -500073,00 | -462109,00 |
| Излишек (+) или недостаток (–) собственных и долгосрочных заемных источников формирования запасов и затрат | -199264,00 | -208029,00 |
| Излишек (+) или недостаток (–) общей величины основных источников для формирования запасов и затрат | -174264,00 | -186023,00 |
| Трехкомпонентный показатель типа финансовой ситуации, S | (0, 0, 0) | (0, 0, 0) |
Таблица 2.4
Тип финансового состояния ОАО «Челныхлебопродукт» за период 2007-2008гг.
| Условия | |||
| S = 1, 1, 1 | S = 0, 1, 1 | S = 0, 0, 1 | S = 0, 0, 0 |
| Абсолютная независимость | Нормальная независимость | Неустойчивое финансовое состояние | Кризисное финансовое состояние |
| Оценка риска финансовой неустойчивости | |||
| Безрисковая зона | Зона допустимого риска | Зона критического риска | Зона катастрофического риска |
В результате проведенных расчетов можно сделать вывод, что предприятие находится в кризисном финансовом состоянии и соответствует зоне катастрофического риска.
Далее проведем оценку рисков ликвидности и финансовой устойчивости с помощью относительных показателей (табл. 9, 10):
Коэффициент общей ликвидности характеризует потенциальную платежеспособность предприятия в относительно долгосрочной перспективе:
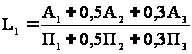 ,
(2.7)
где
 –
коэффициент
общей ликвидности.
Коэффициент абсолютной ликвидности показывает, какая часть текущей задолженности может быть погашена на дату составления баланса, — это доля денежных средств и краткосрочных финансовых вложений в оборотных активах имеет высокий уровень (нормативный интервал 0,2–0,25):
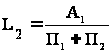 ,
(2.8)
где
 –
коэффициент
абсолютной
ликвидности.
Коэффициент «критической оценки» характеризует ту часть текущих обязательств, которые могут быть погашены не только за счет денежных средств, но и за счет ожидаемых поступлений за отгруженную продукцию (нормативный интервал 0,7–1):
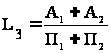 ,
(2.9)
где
 – коэффициент
покрытия.
Коэффициент текущей ликвидности характеризует общую обеспеченность оборотными средствами и возможность своевременного погашения срочных обязательств. Он имеет высокий уровень: текущие оборотные активы покрывают краткосрочные обязательства (норматив 2):
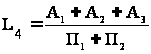 ,
(2.10)
где
 – коэффициент
текущей ликвидности.
Коэффициент маневренности функционирующего капитала показывает, какая часть функционирующего капитала обездвижена в производственных запасах и долгосрочной дебиторской задолженности (уменьшение показателя в динамике — положительный факт):
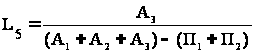 ,
(2.11)
где
 – коэффициент
маневренности
функционирующего
капитала.
Коэффициент обеспеченности собственными средствами характеризует наличие собственных оборотных средств у организации, необходимых для ее финансовой устойчивости (норматив не менее 0,1):
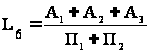 ,
(2.12)
где
 – коэффициент
обеспеченности
собственными
средствами.
Таблица 2.5
Показатели ликвидности баланса ОАО «Челныхлебопродукт» за период 2007-2008гг.
| Показатель | 2007 | 2008 |
Изменения (+, –) |
Рекомендуемые значения |
| 1. Общий показатель ликвидности (L1) | 0,32 | 0,30 | -0,02 | L1 > 1 |
| 2. Коэффициент абсолютной ликвидности (L2) | 0,002 | 0,001 | -0,001 | L2 > 0,2–0,7 |
| 3. Коэффициент «критической оценки» (L3) | 0,44 | 0,43 | -0,01 | L3 > 1,5 — оптимально; L3 = 0,7–0,8 – нормально |
| 4. Коэффициент текущей ликвидности (L4) | 1,00 | 0,89 | -0,11 | L4 > 2,0 |
| 5. Коэффициент маневренности функционирующего капитала (L5) | 658,64 | -4,04 | -662,68 | Уменьшение показателя в динамике — положительный факт |
| 6. Коэффициент обеспеченности собственными средствами (L6) | -0,94 | -0,92 | 0,02 | L6 > 0,1 |
В соответствии
с рассчитанными
показателями
ликвидности
баланса с точки
зрения оценки
риска можно
сказать, что
показатель
ликвидности
(L1 =0,32,
L1
