Финансовая среда предпринимательства и предпринимательские риски
 = 0,002, L2
 = 0,001) крайне низка.
Существует
огромный риск
невыполнения
обязательств
перед поставщиками.
Коэффициент
критической
оценки (L3
= 0,44, L3=0,43)
показывает,
что организация
в периоде, равном
продолжительности
одного оборота
дебиторской
задолженности,
не в состоянии
покрыть свои
краткосрочные
обязательства,
вследствие
чего риск
невыполнения
обязательств
перед кредитными
организациями
— в зоне катастрофического
риска.
Коэффициент
текущей ликвидности
(L4=
1,00, L4=
0,89) позволяет
установить,
что в целом
прогнозные
платежные
возможности
отсутствуют.
Сумма оборотных
активов не
соответствует
сумме краткосрочных
обязательств.
Организация
не располагает
объемом свободных
денежных средств
и с позиции
интересов
собственников
по прогнозируемому
уровню платежеспособности
находится в
зоне катастрофического
риска.
Коэффициент автономии характеризует независимость от заемных средств (минимальное пороговое значение — на уровне 0,4.):
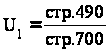 ,
(2.13)
где
 – коэффициент
автономии.
Коэффициент соотношения заемных и собственных средств показывает, сколько заемных средств привлекло предприятие на 1 рубль вложенных в активы собственных средств (норматив < 1,5):
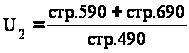 ,
(2.14)
где
 – коэффициент
соотношения
заемных и собственных
средств.
Коэффициент обеспеченности собственными средствами иллюстрирует наличие у предприятия собственных оборотных средств, необходимых для его финансовой устойчивости (норматив > 0,1):
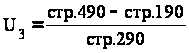 ,
(2.15)
где
 – коэффициент
обеспеченности
собственными
средствами.
Коэффициент финансовой устойчивости Показывает, какая часть актива финансируется за счет устойчивых источников (норматив > 0,6):
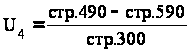 ,
(2.16)
где
 – коэффициент
финансовой
устойчивости.
Таблица 2.6
Показатели финансовой устойчивости ОАО «Челныхлебопродукт» за период 2007-2008гг.
| Показатель | 2007 | 2008 | Изменения (+, –) | Рекомендуемые значения |
| 1. Коэффициент финансовой независимости (автономии) (U1) | 0,18 | 0,19 | 0,01 | ≥ 0,4-0,6 |
| 2. Коэффициент соотношения заемных и собственных средств (коэффициент капитализации) (U2) | 4,57 | 4,31 | -0,26 | 1,5 |
| 3. Коэффициент обеспеченности собственными средствами (U3) | -0,84 | -0,92 | -0,08 |
нижняя граница — 0,1 ≥ 0,5 |
| 4. Коэффициент финансовой устойчивости (U4) | 0,19 | 0,15 | 0,14 | ≥ 0,6 |
С точки зрения оценки риска можно сказать следующее:
1. Невыполнение рекомендуемых требований к значению показателя капитализации (U2) обеспечивает для поставщиков и кредитных учреждений нахождение оценки риска последствий взаимодействия в зоне катастрофического риска.
2. Невыполнение нормативных требований к показателю U3 является для учредителей сигналом о недопустимой величине риска потери финансовой независимости.
3. Значения коэффициентов финансовой независимости (U1) и финансовой устойчивости (U4) отражают перспективу ухудшения финансового состояния.
Содержанием модели комплексной балльной оценки риска финансовой несостоятельности предприятия является классификация финансового состояния предприятия и на этой основе — оценка возможных негативных последствий рисковой ситуации в зависимости от значений факторов-признаков и рейтингового числа (табл. 2.7).
Таблица 2.7
Классификация уровня финансового состояния ОАО «Челныхлебопродукт» за период 2007-2008гг.
| Показатель финансового состояния | 2007 | 2008 | ||
| Фактическое значение коэффициента | Количество баллов | Фактическое значение коэффициента | Количество баллов | |
| L2 | 0,002 | 0 | 0,001 | 0 |
| L3 | 0,44 | 0 | 0,43 | 0 |
| L4 | 1,00 | 1,5 | 0,89 | 0 |
| U1 | 0,18 | 0 | 0,19 | 0 |
| U3 | -0,84 | 0 | -0,92 | 0 |
| U4 | -0,19 | 0 | -0,15 | 0 |
Судя по расчетам (методику см. Приложение 3), организация относится к 5 классу, т.е. имеет кризисное финансовое состояние. Причем к 2008 (0 баллов) году по сравнению с 2007 (1,5 баллов) ситуация только ухудшилась. Платежеспособность находится за границей минимально допустимого уровня, выполнение обязательств в срок не представляется возможным.
Таблица 2.8
Результаты оценки рисков компании ОАО «Челныхлебопродукт» за период 2007-2008гг.
| Вид риска | Расчетная модель | Уровень риска |
| Риск потери платежеспособности | Абсолютные показатели ликвидности баланса | Зона катастрофического риска |
| Относительные показатели платежеспособности | Зона катастрофического риска | |
| Риск потери финансовой устойчивости | Абсолютные показатели | Зона катастрофического риска |
| Относительные показатели структуры капитала | По коэффициентам обеспеченности собственными средствами и финансовой устойчивости — высокий риск | |
| Комплексная оценка риска финансового состояния | Относительные показатели платежеспособности и структуры капитала | Зона катастрофического риска |
Кризисная ситуация в экономике страны отражается на уровне жизни населения, что в свою очередь безошибочно характеризуется производством продуктов питания. Ведь успехи пищевиков в решающей мере зависят от покупательского спроса и платежеспособности граждан.
Продолжающаяся тенденция снижения потребления хлеба и хлебобулочных изделий повлекла за собой и сокращение производства, т.к. основную долю продукции составляет хлеб. Объем производства за 2008 год на ОАО «Набережночелнинский комбинат хлебопродуктов» остался практически на уровне аналогичного периода прошлого года. При этом произошедшее снижение по основным видам продукции (мука, крупа) было лишь несколько компенсировано увеличением производства продукции для сельского хозяйства (комбикорма, пищевые добавки). А это значит, необходимо вносить существенные коррективы в производственные планы. Сегодня село закупает больше кормов, поскольку правительство Республики Татарстан увеличило финансирование агропромышленного комплекса. А раз так, необходимо на это упираться, и в качестве мер по снижению риска неплатежеспособности можно предложить вариант понижения объемов низкорентабельных видов продукции и увеличения объемов высокорентабельных видов готовой продукции, а именно – современных рассыпных и гранулированных комбикормов, т.к. это не только качество и безопасность продукта, но и высокая производительность.
Также финансовое положение общества ухудшилось в связи с реконструкцией мельницы сортового помола пшеницы. Но новейшее оборудование во многом поспособствует улучшению финансового положения предприятия, т.к. предполагаемое увеличение объемов и скорости изготовления продукции сулят быструю окупаемость оборудования и доход, который не заставит себя ждать.
Завершается строительство цеха по производству хлебобулочных и кондитерских изделий, расширение производства – одна из положительных сторон. А в 2008 году ОАО пополнилось еще одним звеном – новым хлебозаводом «Колобок». Таким образом, ОАО «Набережночелнинский комбинат хлебопродуктов», сам выращивающий зерно на полях агрофирмы «Мензелинские зори», замкнул свой производственный цикл. Всё это безусловно отразилось на финансовом состоянии предприятия, и в будущих периодах предприятия восстановит свою платежеспособность.
В качестве мер по преодолению риска неплатежеспособности, помимо мер по управлению кредитным риском (снижение дебиторской задолженности), можно выделить также снижение переменных затрат (услуги связи, затраты на электроэнергию, снижение транспортных издержек, снижение премий и др.).
Также необходимо отметить, что повышение отпускных цен в условиях жесткой конкуренции не даст весомых результатов, и, более того, может привести к потере покупателей.
Задание 3.
Задача №1 – 15 вариант.
| Показатели | |||
| А (млн.руб.) | В (млн.руб.) | Р1 | Р2 |
| 2,7 | 7,3 | 0,30 | 0,90 |
Решение.
Вероятность того, что продукция не будет реализована:
Р1=1,00-0,30=0,70
Р2=1,00-0,90=0,10
Ущерб составит:
R1 = А * Р1 = 2,7 млн.руб. * 0,70 = 1,89 млн.руб.;
R2 = В * Р2= 7,3 млн.руб. * 0,10 = 0,73 млн.руб.
Вывод: Второй вариант наиболее приемлемый, т.к. размер ущерба меньше, чем в первом.
Задача №2 – вариант 10.
| Показатели | 1 Вариант | 2 Вариант | 3 Вариант |
| себестоимость 1 единицы, (млн. руб.) | С1=1360 | С2=1340 | С3=1400 |
| предполагаемый объем реализации продукции, (шт.) | К1=80 | К2=55 | К3=77 |
| возможная неполученная прибыль в случае отсутствия сбыта продукции, (млрд. руб.) | НП1=8875 | НП2=6550 | НП3=5990 |
| расходы по доставке продукции обратно, ее переделке и т.д. в случае отсутствия сбыта, (млрд. руб.) | Р1=1315 | Р2=1816 | Р3=2003 |
Решение.
Прежде, чем приступить к вычислениям, показатели необходимо привести к одинаковой единице исчисления:
С1=1360 млн. = 1,360 млрд.
С2=1340 млн. = 1,340 млрд.
С3=1400 млн. = 1,400 млрд.
Прямой счет потерь
1 вариант 1,360*80+8875+1315= 10298,8 млрд.
2 вариант 1,340*55+6550+1816= 8439,7 млрд.
3 вариант 1,400*77+5990+2003= 8100,8 млрд.
Вывод: 3 вариант – наилучший, несет минимальные потери
Задача №3– вариант 11.
| Показатель | 1 регион | 2 регион |
| Предполагаемая стоимость строительства, млрд. руб. | Cl=99 | C2=65 |
| Вероятность наступления стихийных бедствий | Р11=0,08 | Р12=0,30 |
| Предполагаемая степень ущерба в случае наступления стихийных бедствий, % | У1=20 | У2=15 |
| Вероятность перепрофилирования объекта | Р21=0,10 | Р22= 0,20 |
| Доля затрат на перепрофилировании по отношению к предполагаемой стоимости строительства, %. | Д1=5 | Д2=27 |
Решение.
Метод минимизации потерь
Rи = 99*0,08*20%=158,4
Rд = 99*0,10*5%=49,5
Rи = 65*0,30*15%=292,5
Rд = 65*0,20*27%=351
Средние потери (R):
R = Rи + Rд
R1 =207,9
R2 =643,5
Вывод: наиболее приемлемый 1 регион.
Заключение
В заключении можно подвести итоги проведенной работы. Настоящая контрольная работа состоит из трех заданий, включающих теоретическую, аналитическую и практическую части.
Первая часть содержит развернутый ответ на теоретический вопрос. Вкратце можно повторить основные положения.
Необходимо выделить два основных этапа построения стратегии управления рисками промышленного предприятия. Первый этап заключается в обеспечении соблюдения законодательных норм в области промышленной безопасности, а именно: в разработке декларации безопасности; в снижении риска до требуемых пределов; в осуществлении мер по ограничению размеров возможного ущерба в случае аварии; в формировании резервов на случай возникновения неблагоприятной ситуации; в страховании ответственности в требуемых законодательством пределах. Соответственно, второй этап заключается в осуществлении дополнительных мероприятий по управлению риском исходя из объема рисков и возможностей предприятия, т.е. в создании полномасштабного фонда риска; в личном страховании персонала предприятий; в страховании имущества предприятий, финансовых и коммерческих рисков.
Что касается законодательных требований, то основной упор в государственной политике по управлению риском делается на осуществление различных предупредительных организационно-технических мероприятий, а также мер, позволяющих ограничить размеры ущерба при наступлении чрезвычайных ситуаций. Сами предприятия же не должны ограничиваться вопросами обеспечения безопасности производства только лишь в рамках законодательных требований. Полномасштабная стратегия управления рисками промышленного предприятия должна охватывать более широкий круг проблем, чем просто соблюдение ряда норм и правил. Существующие риски следует рассматривать не только с технической, но и с экономической, политической, правовой и экологической точек зрения. Соответственно, должен быть расширен и перечень возможных методов воздействия на риск, включая финансовые механизмы, такие, как страхование и создание резервных фондов.
Вторая, аналитическая часть работы заключается в оценке риска ликвидности и риска потерь финансовой устойчивости конкретного предприятия на основе данных бухгалтерской (финансовой) отчетности и определение необходимых средств и приемов по снижению уровня предпринимательского риска в организации. В качестве объекта исследования представлено Открытое Акционерное Общество «Набережночелнинский комбинат хлебопродуктов» (сокращенно ОАО «Челныхлебопродукт»), реально существующее и действующее в г. Набережные Челны (республика Татарстан). Источником информации данного задания послужила бухгалтерская (финансовая) отчетность данного предприятия за последние два года (2007-2008гг.) деятельности. Предприятие специализируется на производстве муки, крупы и комбикормов, обеспечивая своей продукцией весь Прикамский регион.
Расчеты, проведенные в ходе работы, направлены на оценку основных финансовых рисков, а именно: риски потери платежеспособности; риски потери финансовой устойчивости и независимости; риски структуры активов и пассивов. Результаты расчетов сгруппированы в таблицы.
Анализ ликвидности предприятия выявил, что получившиеся данные не удовлетворяют условию абсолютно ликвидного баланса. Это свидетельствует о том, что в ближайший к рассматриваемому моменту промежуток времени организации не удастся поправить свою платежеспособность. В соответствии с рассчитанными показателями ликвидности баланса с точки зрения оценки риска можно сказать, что показатель ликвидности за период 2007-2008 гг. не укладывается в рекомендуемые значения, коэффициент абсолютной ликвидности имеет отрицательную динамику. Готовность и мобильность компании по оплате краткосрочных обязательств на конец исследуемого периода крайне низка. Существует огромный риск невыполнения обязательств перед поставщиками. Коэффициент критической оценки показывает, что организация в периоде, равном продолжительности одного оборота дебиторской задолженности, не в состоянии покрыть свои краткосрочные обязательства, вследствие чего риск невыполнения обязательств перед кредитными организациями — в зоне катастрофического риска.
Коэффициент текущей ликвидности позволяет установить, что в целом прогнозные платежные возможности отсутствуют. Сумма оборотных активов не соответствует сумме краткосрочных обязательств. Организация не располагает объемом свободных денежных средств и с позиции интересов собственников по прогнозируемому уровню платежеспособности находится в зоне катастрофического риска.
С точки зрения оценки риска можно сказать следующее. Невыполнение рекомендуемых требований к значению показателя капитализации обеспечивает для поставщиков и кредитных учреждений нахождение оценки риска последствий взаимодействия в зоне катастрофического риска. Невыполнение нормативных требований к показателю является для учредителей сигналом о недопустимой величине риска потери финансовой независимости. Значения коэффициентов финансовой независимости и финансовой устойчивости отражают перспективу ухудшения финансового состояния.
Опираясь на модель комплексной балльной оценки риска финансовой несостоятельности предприятия были проведены расчеты, судя по которым организация относится к 5 классу, т.е. имеет кризисное финансовое состояние. Причем к 2008 году по сравнению с 2007 ситуация только ухудшилась. Платежеспособность находится за границей минимально допустимого уровня, выполнение обязательств в срок не представляется возможным.
Итак, проведя все необходимые расчеты, представляется возможным рассмотреть причины падения платежеспособности предприятия и дать необходимые рекомендации.
Основной причиной неуспеха данного предприятия видится в сложившейся ситуации в мировой экономике и экономике страны в частности. Покупательский спрос на пищевые продукты очень чуток к колебанию уровня жизни населения, а именно к платежеспособности граждан. Продолжающееся по сей день снижение потребления хлеба и хлебобулочных изделий повлекла за собой стремительное сокращение производства, т.к. основную долю продукции составляет хлеб. Объем производства за 2008 год на ОАО «Набережночелнинский комбинат хлебопродуктов» остался практически на уровне аналогичного периода прошлого года. Однако, увеличение производства продукции для сельского хозяйства (комбикорма, пищевые добавки) в некоторой степени (но далеко не полностью) компенсировало произошедшее снижение по основным видам продукции (мука, крупа). Этому способствовало то, что правительство Республики Татарстан увеличило финансирование агропромышленного комплекса, и село стало закупать больше кормов.
Данный опыт позволяет сделать вывод, что в производственные планы необходимо вносить существенные коррективы, и в качестве меры по снижению риска неплатежеспособности необходимо рассмотреть вариант понижения объемов низкорентабельных видов продукции и увеличения объемов высокорентабельных видов готовой продукции, а именно – современных рассыпных и гранулированных комбикормов, т.к. это не только качество и безопасность продукта, но и высокая производительность.
Также причинами ухудшения финансового состояния предприятия стали реконструкция мельницы сортового помола пшеницы, строительство цеха по производству хлебобулочных и кондитерских изделий, расширение общества еще на один хлебозавод. Всё это безусловно отразилось на финансовом состоянии предприятия негативно, но в то же время придало крепкую уверенность на процветание предприятия в будущем.
Также в качестве мер по преодолению риска неплатежеспособности, помимо мер по управлению кредитным риском (снижение дебиторской задолженности), можно выделить также снижение переменных затрат (услуги связи, затраты на электроэнергию, снижение транспортных издержек, снижение премий и др.).
И в заключении необходимо отметить, что повышение отпускных цен в условиях жесткой конкуренции не даст весомых результатов, и, более того, может привести к потере покупателей.
Третья часть работы состоит из трех задач:
Задача №1 – 15 вариант.
Вероятность того, что продукция не будет реализована: Р1=0,70, Р2=0,10
Ущерб составит: R1 = 1,89 млн.руб., R2 = 0,73 млн.руб.
Второй вариант наиболее приемлемый, т.к. размер ущерба меньше, чем в первом.
Задача №2 – 10 вариант.
Величина риска: 1 вариант = 10298,8 млрд.
2 вариант = 8439,7 млрд.
3 вариант = 8100,8 млрд.
3 вариант – наилучший, т.к. он несет минимальные потери.
Задача №3 – 11 вариант.
Риск изучения: 1 регион Rи = 158,4
2 регион Rи = 292,5
Риск действия: 1 регион Rд = 49,5
2 регион Rд = 351
Совокупная величина риска инвестирования средств: R1 =207,9
R2 =643,5
Наиболее приемлемый 1 регион.
Список использованных источников и литературы
Прыкин, Б.В. Экономический анализ предприятия: учебник для вузов / Б.В. Прыкин. – М.: ЮНИТИ-ДАНА, 2000. – 360 с.
Ронова, Г.Н. Анализ финансовой отчетности: учебник / Г.Н. Ронова. – М.: Московский международный институт эконометрики, информатики, финансов и права, 2003. – 156 с.
Савицкая, Г.В. Анализ хозяйственной деятельности предприятия: учебник / Г.В. Савицкая. – 3-е изд., перераб. и доп. – М.: ИНФРА-М, 2004. – 425с.
Хохлов, Н.В. Управление риском: учебник для вузов / Н.В. Хохлов. – М.: ЮНИТИ-ДАНА,2001. – 239с.
Яковлева, И.Н. Как оценивать финансовые риски компаний на базе бух. отчетности // Справочник экономиста. М., 2008. – № 5. // [Электронный ресурс] – Режим доступа: profiz/se/5_2008/kak_ocenivat_finans_riski/
Официальный сайт ОАО «Набережночелнинский комбинат хлебопродуктов» [Электронный ресурс] – Режим доступа: khp-chelny
| Приложение 1 | ||||
| Бухгалтерский баланс ОАО «Челныхлебопродукт» | ||||
| за 2007 г., тыс. руб. | ||||
| АКТИВ | Код | На начало отчетного года | На конец отчетного периода | |
| 1 | 2 | 3 | 4 | |
| I. Внеоборотные активы | ||||
| Основные средства | 120 | 416005 | 387934 | |
| Незавершенное строительство | 130 | 15613 | 37414 | |
| Долгосрочные финансовые вложения | 140 | 19198 | 19198 | |
| Отложенные налоговые активы | 145 | 161 | 101 | |
| Итого по разделу I | 190 | 450977 | 444647 | |
| II. Оборотные активы | ||||
| Запасы | 210 | 100475 | 197453 | |
| в том числе: | ||||
| сырье, материалы и другие аналогичные ценности | 211 | 61165 | 144077 | |
| животные на выращивании и откорме | 212 | 21672 | 27742 | |
| готовая продукция и товары для перепродажи | 214 | 16046 | 24708 | |
| расходы будущих периодов | 216 | 1592 | 926 | |
| Налог на добавленную стоимость по приобретенным ценностям | 220 | 2250 | 2114 | |
| Дебиторская задолженность (платежи по которой ожидаются в течение 12 месяцев после отчетной даты) | 240 | 100189 | 158386 | |
| в том числе: | ||||
| покупатели и заказчики | 241 | 95760 | 146840 | |
| Денежные средства | 260 | 2830 | 841 | |
| Итого по разделу II | 290 | 205744 | 358794 | |
| БАЛАНС | 300 | 656721 | 803441 | |
| ПАССИВ | Код | На начало отчетного года | На конец отчетного периода | |
| 1 | 2 | 3 | 4 | |
| III. Капитал и резервы | ||||
| Уставный капитал | 410 | 832 | 832 | |
| Добавочный капитал | 420 | 137448 | 137259 | |
| Нераспределенная прибыль (непокрытый убыток) | 470 | (2851) | 6050 | |
| Итого по разделу III | 490 | 135429 | 144141 | |
| IV. Долгосрочные обязательства | ||||
| Займы и кредиты | 510 | 121912 | 296039 | |
| Отложенные налоговые обязательства | 515 | 4770 | 4770 | |
| Итого по разделу IV | 590 | 126682 | 300809 | |
| V. Краткосрочные обязательства | ||||
| Займы и кредиты | 610 | 135244 | 25000 | |
| Кредиторская задолженность | 620 | 259361 | 333481 | |
| в том числе: | ||||
| поставщики и подрядчики | 621 | 249629 | 323625 | |
| задолженность перед государственными внебюджетными фондами | 623 | 757 | 800 | |
| задолженность по налогам и сборам | 624 | 7589 | 6642 | |
| прочие кредиторы | 625 | 1386 | 2414 | |
| Задолженность участникам (учредителям) по выплате доходов | 630 | 5 | 10 | |
| Итого по разделу V | 690 | 394610 | 358491 | |
| БАЛАНС | 700 | 656721 | 803441 | |
| СПРАВКА О НАЛИЧИИ ЦЕННОСТЕЙ, УЧИТЫВАЕМЫХ НА ЗАБАЛАНСОВЫХ СЧЕТАХ | |||
| Арендованные основные средства | 910 | - | 160 |
| Приложение 2 | ||||||
| Бухгалтерский баланс ОАО «Челныхлебопродукт» | ||||||
| за 2008 г., тыс. руб. | ||||||
| АКТИВ | Код | На начало отчетного года | На конец отчетного периода | |||
| 1 | 2 | 3 | 4 | |||
| I. Внеоборотные активы | ||||||
| Основные средства | 120 | 387934 | 406909 | |||
| Незавершенное строительство | 130 | 37414 | 12781 | |||
| Долгосрочные финансовые вложения | 140 | 19198 | 19198 | |||
| Отложенные налоговые активы | 145 | 101 | 42 | |||
| Итого по разделу I | 190 | 444647 | 438930 | |||
| II. Оборотные активы | ||||||
| Запасы | 210 | 197453 | 163623 | |||
| в том числе: | ||||||
| сырье, материалы и другие аналогичные ценности | 211 | 144077 | 113270 | |||
| животные на выращивании и откорме | 212 | 27742 | 31970 | |||
| готовая продукция и товары для перепродажи | 214 | 24708 | 17500 | |||
| расходы будущих периодов | 216 | 926 | 883 | |||
| Налог на добавленную стоимость по приобретенным ценностям | 220 | 2114 | 2509 | |||
| Дебиторская задолженность (платежи по которой ожидаются в течение 12 месяцев после отчетной даты) |
240 |
158386 | 153955 | |||
| в том числе: | ||||||
| покупатели и заказчики | 241 | 146840 | 145315 | |||
| Денежные средства | 260 | 841 | 433 | |||
| Итого по разделу II | 290 | 358794 | 320520 | |||
| БАЛАНС | 300 | 803441 | 759450 | |||
| ПАССИВ | Код | На начало отчетного года | На конец отчетного периода | |||
| 1 | 2 | 3 | 4 | |||
| III. Капитал и резервы | ||||||
| Уставный капитал | 410 | 832 | 832 | |||
| Добавочный капитал | 420 | 137259 | 137069 | |||
| Резервный капитал | 430 | - | 125 | |||
| в том числе: | ||||||
| резервы, образованные в соответствии с учредительными документами |
432 |
- |
125 |
|||
| Нераспределенная прибыль (непокрытый убыток) | 470 | 6050 | 4927 | |||
| Итого по разделу III | 490 | 144141 | 142953 | |||
| IV. Долгосрочные обязательства | ||||||
| Займы и кредиты | 510 | 296039 | 249310 | |||
| Отложенные налоговые обязательства | 515 | 4770 | 4770 | |||
| Итого по разделу IV | 590 | 300809 | 254080 | |||
| V. Краткосрочные обязательства | ||||||
| Займы и кредиты | 610 | 25000 | 22006 | |||
| Кредиторская задолженность | 620 | 333481 | 339605 | |||
| в том числе: | ||||||
| поставщики и подрядчики | 621 | 323625 | 326290 | |||
| задолженность перед государственными внебюджетными фондами |
623 |
800 | 1229 | |||
| 1229 | ||||||
| задолженность по налогам и сборам | 624 | 6642 | 8723 | |||
| прочие кредиторы | 625 | 2414 | 3363 | |||
| Задолженность участникам (учредителям) по выплате доходов | 630 | 10 | 24 | |||
| Доходы будущих периодов | 640 | - | 782 | |||
| Итого по разделу V | 690 | 358491 | 362417 | |||
| БАЛАНС | 700 | 803441 | 759450 | |||
| СПРАВКА О НАЛИЧИИ ЦЕННОСТЕЙ, УЧИТЫВАЕМЫХ НА ЗАБАЛАНСОВЫХ СЧЕТАХ |
|
|
||||
| Арендованные основные средства | 910 | - | 160 | |||
Приложение 3
Интегральная бальная оценка финансового состояния организации
| Показатель финансового состояния | Рейтинг показателя | Критерий | Условия снижения критерия | |
| высший | низший | |||
| 1. Коэффициент абсолютной ликвидности (L2) | 20 | 0,5 и выше — 20 баллов | Менее 0,1 — 0 баллов | За каждые 0,1 пункта снижения по сравнению с 0,5 снимается 4 балла |
| 2. Коэффициент «критической оценки» (L3) | 18 | 1,5 и выше — 18 баллов | Менее 1 — 0 баллов | За каждые 0,1 пункта снижения по сравнению с 1,5 снимается по 3 балла |
| 3. Коэффициент текущей ликвидности (L4) | 16,5 | 2 и выше — 16,5 балла | Менее 1 — 0 баллов | За каждые 0,1 пункта снижения по сравнению с 2 снимается по 1,5 балла |
| 4. Коэффициент автономии (U1) | 17 | 0,5 и выше — 17 баллов | Менее 0,4 — 0 баллов | За каждые 0,01 пункта снижения по сравнению с 0,5 снимается по 0,8 балла |
| 5. Коэффициент обеспеченности собственными средствами (U3) | 15 | 0,5 и выше — 15 баллов | Менее 0,1 — 0 баллов | За каждые 0,1 пункта снижения по сравнению с 0,5 снимается по 3 балла |
| 6. Коэффициент финансовой устойчивости (U4) | 13,5 | 0,8 и выше — 13,5 балла | Менее 0,5 — 0 баллов | За
каждые 0,1 пункта
снижения по
сравнению с
0,8 снимается
по 2,5
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |