Расчет коэффициента корреляции между притоком прямых иностранных инвестиций и темпами экономического роста на примере Сингапура и Перу
 (х2-
)2

| 1970 | 9662 | -14 | 11363044 | -82068 | -359 | 114,9 | 118956,9 | 196 | -813,6 | 661936,2 |
| 1971 | 6532 | -3 | 42667024 | -19596 | -331 | 328,1 | 107632,0 | 9 | -802,6 | 644196,1 |
| 1972 | 7244 | 60 | 52475536 | 433240 | -302 | 361,5 | 130714,6 | 3600 | -739,6 | 547000,2 |
| 1973 | 8668 | 96 | 75111224 | 832128 | -242 | 338,4 | 111545,0 | 9216 | -703,6 | 495045,4 |
| 1974 | 10929 | 62 | 119443041 | 677598 | -149 | 210,6 | 44355,6 | 3844 | -737,6 | 544045,8 |
| 1975 | 13332 | 81 | 178115716 | 1081026 | -48 | 129,3 | 16717,4 | 6561 | -718,6 | 516378,2 |
| 1976 | 12730 | 72 | 162052900 | 916560 | -74 | 115,9 | 21275,5 | 5184 | -727,6 | 529393,9 |
| 1977 | 11475 | 42 | 131675625 | 481950 | -126 | 167,9 | 28206,3 | 1764 | -757,6 | 573949,6 |
| 1978 | 9851 | 17 | 97042201 | 167327 | -193 | 210,3 | 44232,0 | 289 | -782,6 | 612454,3 |
| 1979 | 12963 | 37 | 196331889 | 325571 | -80 | 117,0 | 13680,2 | 1323 | -762,6 | 961550,5 |
| 1980 | 16740 | 27 | 280227600 | 451980 | 93 | -65,6 | 4298,6 | 729 | -772,6 | 592302,4 |
| 1981 | 20448 | 125 | 418120704 | 2556000 | 232 | -121,5 | 14751,5 | 15625 | -674,6 | 455077,9 |
| 1982 | 20801 | 48 | 432681601 | 998448 | 261 | -213,1 | 45414,2 | 2304 | -751,6 | 564894,4 |
| 1983 | 16142 | 38 | 260564164 | 613396 | 68 | -29,7 | 884,8 | 1444 | -761,6 | 960026,3 |
| 1984 | 12323 | -89 | 286387929 | -1506147 | 100 | -189,2 | 35781,1 | 7921 | -888,6 | 789600,4 |
| 1985 | 13210 | 1 | 211152100 | 13210 | 4 | -3,2 | 10,0 | 1 | -798,6 | 637753,3 |
| 1986 | 21725 | 22 | 471975625 | 477950 | 304 | -277,5 | 40081,0 | 484 | -777,6 | 603253,4 |
| 1987 | 35966 | 32 | 1266363396 | 1138752 | 875 | -842,7 | 710180,6 | 1024 | -767,6 | 969201,5 |
| 1988 | 31082 | 26 | 966090724 | 808132 | 688 | -661,8 | 437971,9 | 676 | -773,6 | 598448,6 |
| 1989 | 11947 | 59 | 1221292809 | 2061873 | 848 | -789,2 | 622839,8 | 1181 | -740,6 | 548480,4 |
| 1990 | 29281 | 41 | 857340061 | 1200521 | 613 | -572,0 | 324009,2 | 1681 | -796,6 | 575325,8 |
| 1991 | 11544 | -7 | 1193287936 | -241808 | 831 | -838,5 | 703042,8 | 49 | -806,6 | 650594,8 |
| 1992 | 36083 | -79 | 1301982889 | -2850557 | 895 | -974,3 | 949355,9 | 6241 | -878,6 | 771928,5 |
| 1993 | 11835 | 761 | 1211177225 | 26509435 | 844 | -82,6 | 6815,1 | 579121 | -38,6 | 1489,5 |
| 1994 | 44910 | 3289 | 2012308100 | 147708990 | 1262 | 2027,3 | 4109975,9 | 10817521 | 2489,4 | 6197139,3 |
| 1995 | 53635 | 2557 | 2876713225 | 137144235 | 1624 | 933,2 | 870857,2 | 6538249 | 1757,4 | 3088473,8 |
| 1996 | 59613 | 1171 | 3115090923 | 193722323 | 1714 | 1756,8 | 3086362,5 | 12047841 | 2671,4 | 7136406,8 |
| 1997 | 59130 | 2139 | 1196352300 | 126479070 | 1852 | 287,1 | 82449,7 | 4575321 | 1339,4 | 1794006,8 |
| 1998 | 56752 | 1644 | 3220789504 | 93300288 | 1753 | -109,2 | 11917,3 | 2702736 | 844,4 | 713020,5 |
| 1999 | 51553 | 1940 | 2657711809 | 100012820 | 1537 | 402,6 | 163451,4 | 3763600 | 1140,4 | 1300524,5 |
| 2000 | 53336 | 810 | 2844728896 | 43202160 | 1611 | -801,4 | 642231,4 | 656100 | 10,4 | 108,3 |
| 2001 | 53954 | 1144 | 2911011116 | 61400376 | 1637 | -493,0 | 243090,4 | 1308736 | 114,4 | 118615,1 |
| 2002 | 57059 | 2156 | 3255729481 | 123019204 | 1766 | 390,1 | 152172,1 | 3248336 | 1356,4 | 1839835,6 |
| 2003 | 61504 | 1335 | 3782742016 | 82107840 | 1950 | -615,4 | 378700,8 | 1782225 | 535,4 | 286696,9 |
| 2004 | 23662 | 1599 | 4852794244 | 111389538 | 2289 | -230,0 | 476051,6 | 2556801 | 799,4 | 639049,0 |
| 2005 | 79382 | 2579 | 6301501924 | 204726178 | 2232 | -113,4 | 12852,8 | 6651241 | 1779,4 | 3166283,6 |
| 2006 | 90048 | 3327 | 8108642304 | 312196416 | 3135 | 332,0 | 110199,4 | 12020089 | 2667,4 | 7115051,6 |
| Итого | 1249705 | 30465 | 60875326351 | 1773925359 | 30465,00 | 0,0 | 14914862,5 | 70721609,0 | 0,0 | 47065602,9 |
| В среднем | 33775,8 | 799,6 | 1645279090,6 | 47943928,6 | 799,6 | 0,0 | 403104,4 | 1911394,8 | 0,0 | 1272043,3 |
Приведем расчет корреляционной зависимости на примере ВВП и инвестиций flow для Перу.
Проведем визуальный анализ данных путем построения корреляционного поля зависимости инвестиций flow от ВВП.
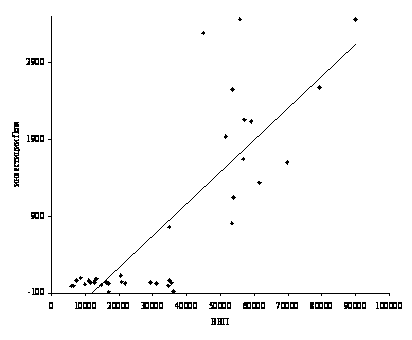
Рисунок 1 Корреляционное поле зависимости инвестиций flow от ВВП
Проанализировав данные и их графическое изображение, можно сделать предположение, что связь между признаками линейная и она описывается уравнением прямой:
х2 = а0 + а1 ∙ х1. (3)
Определим параметры уравнения прямой на основе метода наименьших квадратов, решив систем нормальных уравнений.
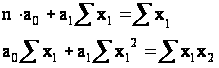 (4)
Откуда:
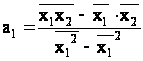 (5)
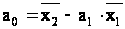 (6)
По формулам (5), (6) вычислим а0, а1, используя расчетные данные таблицы 4.
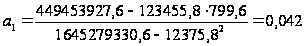 .
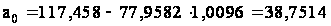 .
Вычислив параметры, получим следующее уравнение регрессии:
х2 = -602,190 + 0,042 ∙ х1.
Следовательно, с увеличением ВВП на 1 млн.долл., инвестиции flow увеличатся на 0,42% млн.долл.
Значимость коэффициентов регрессии проверим по t-критерию Стьюдента. Вычислим расчетные значения t-критерия по формулам:
для параметра а0:
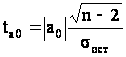 , (7)
для параметра а1:
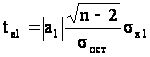 , (8)
где n - объем выборки,
среднее квадратическое отклонение результативного признака у от выровненных значений ух:
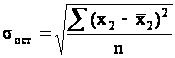 ,
(9)
среднее
квадратическое
отклонение
факторного
признака х от
общей средней
 :
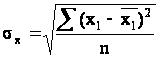 .
(10)
Находим:
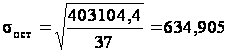 ,
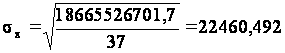 ,
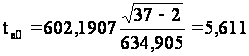 ,
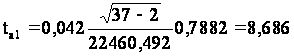 .
Вычисленные значения ta0 и ta1 сравнивают с критическими (табличными) t, которые определяют по таблице Стьюдента с учетом принятого уровня значимости а и числом степеней свободы вариации v = n -2 = 37-2 =35. В социально-экономических исследованиях уровень значимости а обычно принимают равным 0,05. Параметр признается значимым при условии, если tрасч> tтабл.
Так как tрасча0 = 5,611 больше tтабл = 3,000, параметр а0 признается значимым, т.е. в этом случае мало вероятно, что найденное значение параметра обусловлено только случайными совпадениями.
Так как tрасча1 = 8,686 больше tтабл = 3,000, следовательно, параметр а1 также признается значимым.
Выявим тесноту корреляционной связи между х и у с помощью линейного коэффициента корреляции, используя формулу:
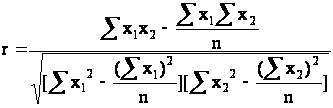 .(11)
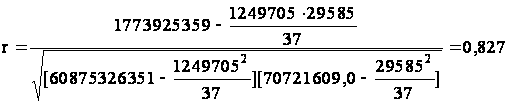 .
Т.к. линейный коэффициент корреляции r = 0,827, то связь между инвестициями flow и ВВП прямая, очень высокая связь.
Значимость линейного коэффициента корреляции определяется помощью t-критерия Стьюдента (число степеней свободы = 35, уровень значимости а = 0,05) по формуле:
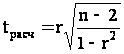 .
(12)
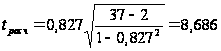 .
Так как
 =
8,686 больше tтабл
= 3,000, следовательно,
коэффициент
корреляции
признается
значимым.
Определим линейный коэффициент детерминации r2:
r2 = 0,8272 = 0,683.
Он показывает, что 68,3% вариации инвестиций flow обусловлено вариацией ВВП.
Теоретическое корреляционное отношение η определим по формуле:
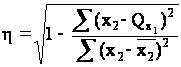 .
(13)
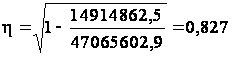 .
Т.к. r = η, то будем считать, что линейная форма связи между х1 и х2, выбрана верно.
Аналогично проведем расчет корреляции для остальных параметров.
Таблица 5 Расчетные корреляции инвестиций flow и stock для Перу
| Годы | х2 | х3 | х22 | х3х2 |
|
х3- |
 (х3 - |
|
х3 - |
|
 )2
| 1980 | 27 | 890 | 729 | 24030 | 2301 | -1411,0 | 1990797,4 | 792100 | -4900,1 | 24011088,9 |
| 1981 | 125 | 965 | 15625 | 120625 | 2626 | -1661,0 | 2796816,8 | 931225 | -4825,1 | 23281237,2 |
| 1982 | 48 | 1022 | 2304 | 49056 | 2371 | -1118,6 | 1818726,6 | 1044484 | -4768,1 | 22711883,6 |
| 1983 | 38 | 1092 | 1444 | 41496 | 2337 | -1245,4 | 1551113,8 | 1192324 | -4238,1 | 22072248,0 |
| 1984 | -89 | 1119 | 7921 | -99591 | 1916 | -797,2 | 635603,7 | 1252161 | -3271,1 | 21819279,0 |
| 1985 | 1 | 1130 | 1 | 1130 | 2215 | -1084,7 | 1176635,7 | 1240000 | -3260,1 | 21716635,6 |
| 1986 | 22 | 1152 | 484 | 25114 | 2284 | -1132,4 | 1282270,7 | 1327104 | -3238,1 | 21512074,7 |
| 1987 | 32 | 1173 | 1024 | 37536 | 2318 | -1144,5 | 1309968,3 | 1375929 | -3217,1 | 21317715,0 |
| 1988 | 26 | 1296 | 676 | 32708 | 2298 | -1039,6 | 1080850,8 | 1962564 | -4532,1 | 20540031,1 |
| 1989 | 59 | 1287 | 1181 | 75933 | 2407 | -1120,1 | 1254965,3 | 1656323 | -4503,1 | 20278009,7 |
| 1990 | 41 | 1330 | 1681 | 54530 | 2117 | -1017,4 | 1035075,4 | 1768900 | -4320,1 | 19892591,1 |
| 1991 | -7 | 1370 | 49 | -9590 | 2188 | -818,2 | 621115,9 | 1840000 | -4420,1 | 19537382,2 |
| 1992 | -79 | 1504 | 6241 | -118816 | 1949 | -445,4 | 198391,9 | 2262016 | -4286,1 | 18370748,5 |
| 1993 | 761 | 1642 | 579121 | 1249562 | 4735 | -3093,2 | 9568091,5 | 2236164 | -4148,1 | 17206825,8 |
| 1994 | 3289 | 4451 | 10817521 | 13239339 | 13119 | -8668,2 | 75138177,8 | 19811401 | -1339,1 | 1793218,6 |
| 1995 | 2557 | 5510 | 6538249 | 14089070 | 10232 | -5181,6 | 26848812,5 | 30360100 | -280,1 | 78322,2 |
| 1996 | 1171 | 6720 | 12047841 | 23325120 | 13400 | -7002,8 | 49039524,8 | 45196400 | 929,9 | 864233,3 |
| 1997 | 2139 | 7753 | 4575321 | 16963667 | 9305 | -1552,3 | 2409655,0 | 60109009 | 1962,9 | 3852932,8 |
| 1998 | 1644 | 8297 | 2702736 | 13640268 | 7664 | 633,3 | 401117,3 | 68840345 | 2506,9 | 6284491,9 |
| 1999 | 1940 | 9791 | 3763600 | 18994540 | 8645 | 1115,7 | 1312555,0 | 99663681 | 4000,9 | 16007111,9 |
| 2000 | 810 | 11062 | 656100 | 8960220 | 4898 | 6164,3 | 37998108,6 | 122367844 | 5271,9 | 27792812,5 |
| 2001 | 1144 | 11835 | 1308736 | 13539240 | 6005 | 9629,6 | 33983828,8 | 140067225 | 6044,9 | 36540681,7 |
| 2002 | 2156 | 12549 | 3248336 | 27055644 | 9362 | 3187,3 | 10196970,2 | 157477401 | 6796,9 | 45682579,0 |
| 2003 | 1335 | 12876 | 1782225 | 17189320 | 6639 | 6237,1 | 38901236,0 | 165791376 | 7085,9 | 50345821,3 |
| 2004 | 1599 | 13310 | 2556801 | 21282230 | 7514 | 5795,6 | 33968731,8 | 177156100 | 7519,9 | 56548728,9 |
| 2005 | 2579 | 19689 | 6651241 | 40977731 | 10765 | 5124,5 | 26260029,2 | 252320321 | 10098,9 | 101987556,8 |
| 2006 | 3327 | 19356 | 12020089 | 67107252 | 13710 | 5632,4 | 31882320,6 | 373254736 | 13565,9 | 184033111,3 |
| Итого | 29135 | 156333 | 70689577 | 298868194 | 156333,00 | 0,0 | 394253901,3 | 1731153083,0 | 0,0 | 825967642,7 |
| В среднем | 1079,1 | 5790,1 | 2618132,5 | 11023192,4 | 5790,1 | 0,0 | 13201996,3 | 64116780,9 | 0,0 | 30591394,2 |
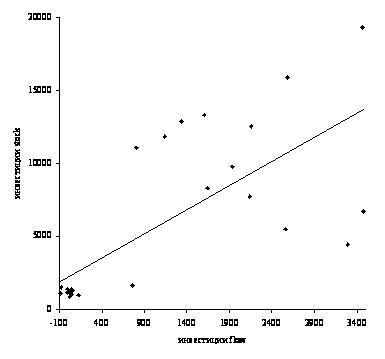
Рисунок 2 Корреляционное поле зависимости инвестиций stock от инвестиций flow
Уравнение регрессии:
х3 = 2211,412 + 3,316 ∙ х2.
 3821,256,
 1205,708,
 3,007,
 5,437.
Вычисленные значения ta0 и ta1 сравнивают с критическими (табличными) t, которые определяют по таблице Стьюдента с учетом принятого уровня значимости а и числом степеней свободы вариации v = n -2 = 27-2 = 25 при уровне значимости а = 0,05.
Так как tа0 = 3,007 меньше tтабл = 3,080, параметр а0 признается незначимым.
Так как tа1 = 5,437 больше tтабл = 3,080, следовательно, параметр а1 признается значимым.
Линейный коэффициент корреляции:
 0,400.
Т.к. r = 0,400, то связь между инвестициями stock и flow, прямая, высокая связь.
Так как
=
5,232 больше tтабл
= 3,080, следовательно,
коэффициент
корреляции
признается
значимым.
Определим линейный коэффициент детерминации r2:
r2 = 0,4002 = 0,523.
Он показывает, что 52,3% вариации инвестиций stock обусловлено вариацией инвестиций flow.
Т.к. r = η, то будем считать, что линейная форма связи между х2 и х3, выбрана верно.
2.2 Анализ корреляционных связей и темпов экономического роста
Таблица 6 Расчетные корреляции ВВП и численности населения для Перу
| Годы | х1 | х4 | х12 | х4х1 |
|
х4 - |
 (х4 - |
|
х4 - |
|
 )2
| 1970 | 9662 | 13193 | 11363044 | 77337366 | 15492 | -2304,0 | 5285323,4 | 174055249 | -7497,7 | 56215140,5 |
| 1971 | 6532 | 13567 | 42667024 | 88619644 | 15617 | -2049,8 | 4201574,6 | 184061189 | -7123,7 | 50732755,1 |
| 1972 | 7244 | 13951 | 52475536 | 101061044 | 15749 | -1798,4 | 3211161,7 | 193230401 | -6739,7 | 45423228,2 |
| 1973 | 8668 | 14115 | 75111224 | 124112320 | 16015 | -1623,6 | 2787510,8 | 205779025 | -6115,7 | 40267599,8 |
| 1974 | 10929 | 14749 | 119443041 | 161191821 | 16436 | -1686,7 | 2844868,6 | 217533001 | -5941,7 | 35303509,8 |
| 1975 | 13332 | 15161 | 178115716 | 202338706 | 16886 | -1724,8 | 2974994,2 | 229855921 | -5529,7 | 30577313,1 |
| 1976 | 12730 | 15962 | 162052900 | 198396860 | 16771 | -1189,1 | 1413942,2 | 242798724 | -5108,7 | 26098567,2 |
| 1977 | 11475 | 16012 | 131675625 | 183737700 | 16537 | -525,4 | 276004,3 | 256384144 | -3278,7 | 21890006,1 |
| 1978 | 9851 | 16447 | 97042201 | 162019397 | 16235 | 212,1 | 44983,6 | 270503809 | -4243,7 | 18008783,2 |
| 1979 | 12963 | 16886 | 196331889 | 212476538 | 16744 | 142,3 | 20244,8 | 285132396 | -3804,7 | 14475557,0 |
| 1980 | 16740 | 17325 | 280227600 | 290020500 | 17518 | -192,9 | 37217,1 | 300155625 | -3365,7 | 11327772,8 |
| 1981 | 20448 | 17763 | 418120704 | 363217824 | 18208 | -445,5 | 198327,8 | 315524123 | -2927,7 | 8571284,9 |
| 1982 | 20801 | 18200 | 432681601 | 378578200 | 18274 | -74,2 | 5511,6 | 331240000 | -2490,7 | 6203325,3 |
| 1983 | 16142 | 18638 | 260564164 | 300854596 | 17407 | 1231,5 | 1516479,8 | 117375044 | -2052,7 | 4211177,4 |
| 1984 | 12323 | 19079 | 286387929 | 322873917 | 17552 | 1527,0 | 2331730,6 | 364008241 | -1611,7 | 2597498,5 |
| 1985 | 13210 | 19523 | 211152100 | 285231030 | 17121 | 2401,8 | 5768522,3 | 381147529 | -1167,7 | 1363326,5 |
| 1986 | 21725 | 19972 | 471975625 | 433891700 | 18432 | 1525,7 | 2327679,8 | 398880784 | -718,7 | 516494,7 |
| 1987 | 35966 | 20422 | 1266363396 | 726737292 | 21028 | -605,8 | 367001,2 | 417096084 | -268,7 | 72186,6 |
| 1988 | 31082 | 20872 | 966090724 | 648743504 | 20189 | 683,0 | 326517,7 | 435640384 | 181,3 | 32878,5 |
| 1989 | 11947 | 21320 | 1221292809 | 745070040 | 34509 | 411,2 | 123086,6 | 454542400 | 629,3 | 396049,1 |
| 1990 | 29281 | 21762 | 857340061 | 637213122 | 19854 | 1908,4 | 3642144,0 | 473963244 | 1071,3 | 1147735,8 |
| 1991 | 11544 | 22199 | 1193287936 | 766842256 | 20811 | 1365,3 | 1863925,0 | 492795601 | 1508,3 | 2275042,3 |
| 1992 | 36083 | 22628 | 1301982889 | 816486124 | 21120 | 1507,6 | 2272954,9 | 512026384 | 1937,3 | 3753225,5 |
| 1993 | 11835 | 23050 | 1211177225 | 802932750 | 20888 | 2162,1 | 3274505,1 | 531302500 | 2359,3 | 5566411,3 |
| 1994 | 44910 | 23320 | 2012308100 | 1053968600 | 22764 | 235,7 | 483980,6 | 550371600 | 2400,3 | 7623157,2 |
| 1995 | 53635 | 23857 | 2876713225 | 1279570195 | 24389 | -532,3 | 283302,1 | 523156449 | 3166,3 | 10025609,7 |
| 1996 | 59613 | 24242 | 3115090923 | 1353018732 | 24795 | -552,9 | 305230,9 | 967674564 | 3551,3 | 12611904,5 |
| 1997 | 59130 | 23213 | 1196352300 | 1155366230 | 25413 | -799,7 | 639444,9 | 605799400 | 3922,3 | 15383228,1 |
| 1998 | 56752 | 24973 | 3220789504 | 1417264006 | 24970 | 3,2 | 10,4 | 623650729 | 4282,3 | 18338301,6 |
| 1999 | 51553 | 25322 | 2657711809 | 1305425066 | 24002 | 1320,5 | 1743237,6 | 641203684 | 3231,3 | 21449165,0 |
| 2000 | 53336 | 25663 | 2844728896 | 1368761768 | 24311 | 1329,4 | 1767323,7 | 696969523 | 4972,3 | 24724009,2 |
| 2001 | 53954 | 25995 | 2911011116 | 1402511230 | 24449 | 1532,3 | 2391130,1 | 675740025 | 5304,3 | 28139656,5 |
| 2002 | 57059 | 26321 | 3255729481 | 1501849939 | 25027 | 1294,1 | 1674568,4 | 232795041 | 5630,3 | 31700552,0 |
| 2003 | 61504 | 26641 | 3782742016 | 1638528064 | 29655 | 786,2 | 618129,4 | 709742881 | 5950,3 | 35406359,6 |
| 2004 | 23662 | 22359 | 4852794244 | 1878017896 | 27374 | -415,1 | 140039,6 | 726787681 | 6268,3 | 39291889,8 |
| 2005 | 79382 | 27274 | 6301501924 | 2165063268 | 29184 | -1910,4 | 3649612,6 | 743871076 | 6963,3 | 43110159,2 |
| 2006 | 90048 | 27969 | 8108642304 | 2484311272 | 31171 | -3961,8 | 12829596,2 | 761152921 | 6898,3 | 47966878,5 |
| Итого | 1249705 | 765555 | 60875326351 | 29333518183 | 765555,00 | 0,0 | 75284232,5 | 16562596137,0 | 0,0 | 722707920,1 |
| В среднем | 33775,8 | 20230,7 | 1645279090,6 | 792797788,7 | 20230,7 | 0,0 | 2011709,0 | 447636706,4 | 0,0 | 19532632,5 |
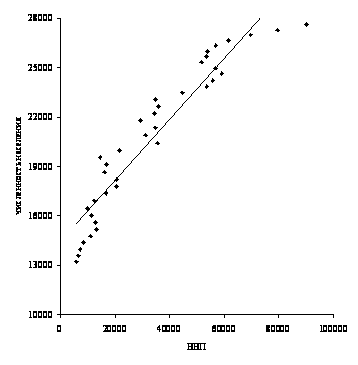
Рисунок 3 Корреляционное поле зависимости численности населения от ВВП
Вычислив параметры, получим следующее уравнение регрессии:
х4 = 14400,251 + 0,186 ∙ х1.
1426,432,
22320,492,
59,725,
17,119.
Вычисленные значения ta0 и ta1 сравнивают с критическими (табличными) t, которые определяют по таблице Стьюдента с учетом принятого уровня значимости а и числом степеней свободы вариации v = n -2 = 37-2 = 35 при уровне значимости а = 0,05.
Так как tа0 = 59,725 меньше tтабл = 3,000, параметр а0 признается значимым.
Так как tа1 = 17,119 больше tтабл = 3,000, следовательно, параметр а1 признается значимым.
Линейный коэффициент корреляции:
0,932.
Т.к. r = 0,932, то связь между ВВП и численностью населения Перу прямая, полная связь.
Так как
=
17,119 больше tтабл
= 3,000, следовательно,
коэффициент
корреляции
признается
значимым.
Линейный коэффициент детерминации r2:
r2 = 0,9322 = 0,896.
Он показывает, что 89,6% вариации численности населения Перу обусловлено вариацией ВВП.
Т.к. r = η, то будем считать, что линейная форма связи между х1 и х4, выбрана верно.
Таблица 7 Расчетные корреляции ВВП и инвестиций flow для Сингапура
| Годы | у1 | у2 | у12 | у2у1 |
|
у2- |
 (у2- |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |
 )2