Расчет коэффициента корреляции между притоком прямых иностранных инвестиций и темпами экономического роста на примере Сингапура и Перу

| 1980 | 306520 | 57 | 93954510400 | 17471640 | 6811 | -6753,6 | 45610866,6 | 3249 | -25968,6 | 674323724,8 |
| 1981 | 293852 | 265 | 86118997904 | 77870780 | 6323 | -6104,2 | 37261741,6 | 70225 | -25760,6 | 663610038,9 |
| 1982 | 295370 | 430 | 87241132300 | 127009100 | 6422 | -5992,1 | 35905567,4 | 184900 | -25595,6 | 655136256,1 |
| 1983 | 317352 | 916 | 100712291904 | 290211432 | 7188 | -6272,0 | 39337472,5 | 839056 | -25109,6 | 630493500,1 |
| 1984 | 313237 | 1419 | 98996441400 | 432423903 | 7093 | -5674,4 | 32198486,1 | 2013561 | -23206,6 | 605486221,7 |
| 1985 | 309083 | 1956 | 95532300889 | 604566118 | 2300 | -4943,9 | 24441894,6 | 3825936 | -24023,6 | 579117070,5 |
| 1986 | 304118 | 2244 | 92627705104 | 682952312 | 6735 | -4490,9 | 20168283,1 | 5035536 | -23781,6 | 565565907,8 |
| 1987 | 329851 | 2314 | 108801682201 | 763275214 | 7623 | -5309,4 | 28189872,0 | 5354596 | -23711,6 | 562241379,7 |
| 1988 | 411139 | 3194 | 170931806721 | 1320524166 | 10536 | -7111,5 | 53898309,5 | 10201636 | -22831,6 | 521283311,5 |
| 1989 | 459782 | 3393 | 211399487524 | 1560040326 | 12150 | -8757,1 | 76686741,8 | 11512449 | -22632,6 | 512235924,0 |
| 1990 | 404494 | 1187 | 163615396036 | 1410470578 | 10224 | -6736,9 | 45385966,9 | 12159123 | -22538,6 | 507989825,6 |
| 1991 | 424117 | 4366 | 179875229689 | 1851211822 | 10908 | -6541,6 | 42791994,8 | 19061956 | -21659,6 | 423139555,7 |
| 1992 | 499859 | 11008 | 249859019881 | 5502447872 | 13532 | -2538,3 | 6443192,9 | 121176064 | -15017,6 | 225529199,7 |
| 1993 | 641023 | 27515 | 410923322761 | 17639013535 | 18326 | 9049,0 | 81884795,5 | 757075225 | 1489,4 | 2218224,1 |
| 1994 | 962653 | 33767 | 339484518409 | 19674443851 | 16431 | 17336,2 | 300543292,2 | 1140210289 | 7741,4 | 59928815,2 |
| 1995 | 752360 | 37521 | 572988441600 | 28401896160 | 22504 | 15017,5 | 225524707,5 | 1407825441 | 11495,4 | 132143540,0 |
| 1996 | 892014 | 41726 | 795688976196 | 37220176164 | 27345 | 11517,3 | 210752325,7 | 1741059076 | 15700,4 | 232501629,8 |
| 1997 | 985032 | 45257 | 970315622116 | 44960226822 | 30450 | 14807,2 | 219252047,2 | 2048196049 | 19231,4 | 323845606,3 |
| 1998 | 1045199 | 45323 | 1092440949601 | 47517882137 | 32532 | 12917,5 | 166861387,1 | 2066884323 | 19437,4 | 377811366,9 |
| 1999 | 1098832 | 40319 | 1207431764224 | 44303807408 | 11414 | 5905,0 | 11868513,2 | 1625621761 | 14293,4 | 204300436,5 |
| 2000 | 1192836 | 40715 | 1422857722896 | 48566317740 | 37689 | 3025,9 | 9156306,8 | 1657711225 | 13289,4 | 215777601,9 |
| 2001 | 1316596 | 32878 | 1733324967364 | 61717605924 | 41999 | 4878,6 | 23800325,0 | 2197532884 | 20852,4 | 411821350,1 |
| 2002 | 1154040 | 52743 | 2114232321600 | 76230431720 | 32789 | 5953,8 | 35447956,0 | 2781824049 | 26717,4 | 713817879,5 |
| 2003 | 1647918 | 53505 | 2715633711724 | 88171852590 | 53544 | -38,7 | 1499,4 | 2862785025 | 27479,4 | 755115796,0 |
| 2004 | 1936502 | 60360 | 3750039996004 | 116887260720 | 63598 | -3237,7 | 10482948,8 | 3643329600 | 11311,4 | 1178848988,7 |
| 2005 | 2278419 | 72406 | 5191193139561 | 164971206114 | 75510 | -3103,8 | 9633756,9 | 5242628836 | 32380,4 | 2151138755,7 |
| 2006 | 2666772 | 23328 | 7111672899984 | 185255317296 | 89040 | -19571,7 | 383051849,5 | 4829603024 | 41142,4 | 1884009543,4 |
| Итого | 23167522 | 702232 | 31168172823962 | 996252930274 | 702232,00 | 0,0 | 2199962380,2 | 11189939186,0 | 0,0 | 15901937450,3 |
| В среднем | 896056,4 | 26025,6 | 1154376771257,9 | 36898256676,8 | 26025,6 | 0,0 | 81326014,1 | 1266294043,9 | 0,0 | 968960632,3 |
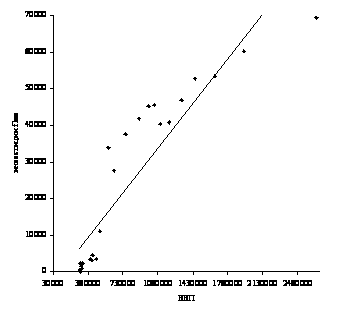
Рисунок 4 Корреляционное поле зависимости инвестиций flow от ВВП
Уравнение регрессии:
у2 = -3868,309 + 0,035 ∙ у1.
 9025,853,
 632618,927,
 2,143,
 12,480.
Так как tрасча0 = 2,143 меньше tтабл = 3,000, параметр а0 признается незначимым, т.е. в этом случае вероятно, что найденное значение параметра обусловлено только случайными совпадениями.
Так как tрасча1 = 12,480 больше tтабл = 3,000, следовательно, параметр а1 также признается значимым.
Линейный коэффициент корреляции:
 0,928.
Т.к. линейный коэффициент корреляции r = 0,928, то связь между инвестициями flow и ВВП прямая, полная связь.
Так как
 =
12,480 больше tтабл
= 3,000, следовательно,
коэффициент
корреляции
признается
значимым.
Линейный коэффициент детерминации r2:
r2 = 0,9282 = 0,862.
Он показывает, что 86,2% вариации инвестиций flow обусловлено вариацией ВВП.
Т.к. r = η, то будем считать, что линейная форма связи между у1 и у2, выбрана верно.
Таблица 8 Расчетные корреляции инвестиций flow и stock для Сингапура
| Годы | у2 | у3 | у22 | у3у2 |
|
у3- |
 (у3 - |
|
у3 - |
|
 )2
| 1980 | 57 | 1074 | 3249 | 61218 | -2935 | 4009,3 | 16074563,3 | 1151176 | -98277,9 | 9696536164,6 |
| 1981 | 265 | 1339 | 70225 | 354835 | -2116 | 1155,0 | 11937189,3 | 1792921 | -98012,9 | 9606519128,1 |
| 1982 | 430 | 1400 | 184900 | 760670 | -1326 | 3235,1 | 10325933,9 | 3129361 | -97962,9 | 9522412975,5 |
| 1983 | 916 | 2685 | 839056 | 2459320 | 448 | 2236,8 | 5003119,3 | 7345225 | -96666,9 | 9114480232,9 |
| 1984 | 1419 | 4104 | 2013561 | 9623576 | 2429 | 1674,6 | 2804161,7 | 16842816 | -95247,9 | 9072153282,4 |
| 1985 | 1956 | 6060 | 3825936 | 11853360 | 4545 | 1515,4 | 2296400,1 | 36400600 | -93291,9 | 8703323621,9 |
| 1986 | 2244 | 8304 | 5035536 | 18611176 | 5679 | 2625,0 | 6890963,2 | 68956416 | -91047,9 | 8289711326,8 |
| 1987 | 2314 | 10617 | 5354596 | 24567738 | 5955 | 3262,3 | 21736400,4 | 112720689 | -88711,9 | 7873873933,2 |
| 1988 | 3194 | 13811 | 10201636 | 44112311 | 9421 | 4390,1 | 19272641,6 | 190743721 | -85540,9 | 7314007335,5 |
| 1989 | 3393 | 17204 | 11512449 | 96373172 | 10205 | 2399,2 | 48989161,0 | 295977616 | -82147,9 | 6748223563,9 |
| 1990 | 1187 | 20231 | 12159123 | 72149517 | 10575 | 10116,0 | 102332881,1 | 428117481 | -78660,9 | 6187529614,1 |
| 1991 | 4366 | 25057 | 19061956 | 109398862 | 14037 | 11019,7 | 121433816,5 | 627853249 | -74294,9 | 5519725011,7 |
| 1992 | 11008 | 36064 | 121176064 | 392392512 | 40199 | -4135,3 | 17100707,5 | 1300613456 | -63287,9 | 4005352192,0 |
| 1993 | 27515 | 63579 | 757075225 | 1749376185 | 105218 | -41639,3 | 1733830818,0 | 4042289241 | -35772,9 | 1279232329,6 |
| 1994 | 33767 | 74151 | 1140210289 | 2503856817 | 129844 | -55233,1 | 3101725256,8 | 5498370801 | -25200,9 | 635082911,1 |
| 1995 | 37521 | 101098 | 1407825441 | 3793298096 | 143231 | -43532,7 | 1895093177,2 | 10220805604 | 1732,1 | 3049033,4 |
| 1996 | 41726 | 128023 | 1741059076 | 5113807094 | 161194 | -33124,6 | 1097241332,8 | 16401668761 | 28717,1 | 823274597,8 |
| 1997 | 45257 | 153995 | 2048196049 | 2323351715 | 175102 | -21106,8 | 445492305,1 | 23714320025 | 53243,1 | 2989673639,5 |
| 1998 | 45323 | 175156 | 2066884323 | 7963117228 | 175913 | -757,2 | 573360,4 | 30679624336 | 79604,1 | 5732268876,5 |
| 1999 | 40319 | 186189 | 1625621761 | 7502354291 | 155652 | 30537,4 | 932530506,6 | 33266113721 | 86837,1 | 7540230298,5 |
| 2000 | 40715 | 193118 | 1657711225 | 7872163820 | 157211 | 36136,6 | 1309651571,7 | 37381149104 | 93996,1 | 8835279666,7 |
| 2001 | 32878 | 203142 | 2197532884 | 9522890676 | 181487 | 21655,3 | 328951479,2 | 41266672164 | 103790,1 | 10740094852,6 |
| 2002 | 52743 | 216503 | 2781824049 | 11419017729 | 204968 | 11914,8 | 141962250,2 | 32873549009 | 117151,1 | 13724391512,4 |
| 2003 | 53505 | 228371 | 2862785025 | 12218990355 | 207590 | 20781,4 | 431865306,2 | 52153313641 | 129019,1 | 16645940968,9 |
| 2004 | 60360 | 245327 | 3643329600 | 14816388120 | 211591 | 10876,4 | 118304606,7 | 60254048089 | 132115,1 | 21119636518,4 |
| 2005 | 72406 | 273454 | 5242628836 | 19701238164 | 282038 | -9944,3 | 98888889,0 | 74035144836 | 172742,1 | 29839849732,8 |
| 2006 | 23328 | 292559 | 4829603024 | 20321188612 | 270326 | 23453,1 | 488106070,8 | 85590768481 | 193207,1 | 37329003455,5 |
| Итого | 702232 | 2682500 | 11189939186 | 132449480294 | 2682500,00 | 0,0 | 12632750888,4 | 529672110480,0 | 0,0 | 259360997887,4 |
| В среднем | 26025,6 | 99351,9 | 1266294043,9 | 4905536307,2 | 99351,9 | 0,0 | 328398181,1 | 19476753351,1 | 0,0 | 9605962884,7 |
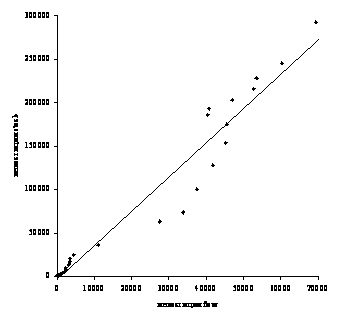
Рисунок 5 Корреляционное поле зависимости инвестиций stock от инвестиций flow
Уравнение регрессии:
у3 = -3159,825 + 3,939 ∙ у2.
21642,509,
24268,511,
0,759,
22,950.
Так как tа0 = 0,759 меньше tтабл = 3,080, параметр а0 признается незначимым.
Так как tа1 = 22,950 больше tтабл = 3,080, следовательно, параметр а1 признается значимым.
Линейный коэффициент корреляции:
0,975.
Т.к. r = 0,975, то связь между инвестициями stock и flow, прямая, полная.
Так как
=
22,084 больше tтабл
= 3,080, следовательно,
коэффициент
корреляции
признается
значимым.
Определим линейный коэффициент детерминации r2:
r2 = 0,9752 = 0,951.
Он показывает, что 95,1% вариации инвестиций stock обусловлено вариацией инвестиций flow.
Т.к. r = η, то будем считать, что линейная форма связи между х2 и х3, выбрана верно.
Таблица 9 Расчетные корреляции ВВП и численности населения для Сингапура
| Годы | у1 | у4 | у12 | у4у1 |
|
у4 - |
 (у4 - |
|
у4 - |
|
 )2
 )2
| 1970 | 91505 | 816111 | 8373165025 | 74239283205 | 977498 | -161157,2 | 25971632779,8 | 666412628281 | -223922,8 | 72896309205,6 |
| 1971 | 98562 | 836575 | 9714327844 | 82454505150 | 978830 | -142254,9 | 20236452909,9 | 239857730625 | -249688,8 | 62114488747,4 |
| 1972 | 112161 | 856684 | 12960089921 | 96086511124 | 981396 | -124712,1 | 15553117952,6 | 733907479656 | -229579,8 | 52706877122,2 |
| 1973 | 136400 | 876160 | 18705759361 | 119831527040 | 986040 | -109879,9 | 12073590359,9 | 767656115600 | -210103,8 | 44143599960,3 |
| 1974 | 142255 | 893220 | 20236485025 | 127264168100 | 987075 | -92455,1 | 8547954391,3 | 800114944400 | -191643,8 | 36727339863,0 |
| 1975 | 161162 | 911807 | 25973190244 | 142118639711 | 990643 | -78836,1 | 6215125685,4 | 831392005249 | -174456,8 | 30435121108,2 |
| 1976 | 151628 | 927548 | 23041050384 | 140642248144 | 988844 | -61295,9 | 3757189496,2 | 860115292304 | -196715,8 | 25190700022,1 |
| 1977 | 172119 | 941975 | 29704177801 | 162118449275 | 992754 | -50779,2 | 2578522647,3 | 887312300625 | -144288,8 | 20819253125,8 |
| 1978 | 214160 | 955438 | 49664505600 | 203216602080 | 1000644 | -45206,3 | 2043606507,3 | 912861771844 | -130825,8 | 17115385702,6 |
| 1979 | 263190 | 968388 | 23268976100 | 254870037720 | 1009897 | -41508,7 | 1722921125,4 | 937775318544 | -117875,8 | 13894700402,6 |
| 1980 | 306520 | 981235 | 93954510400 | 300768152200 | 1018073 | -36838,4 | 1357023659,1 | 962822125225 | -105028,8 | 11031045423,1 |
| 1981 | 293852 | 993977 | 86118997904 | 292082129404 | 1015683 | -21705,9 | 471144410,6 | 987990276529 | -92286,8 | 8516850321,2 |
| 1982 | 295370 | 1006632 | 87241132300 | 297328893840 | 1015923 | -9337,3 | 87185571,2 | 1013307981124 | -79631,8 | 6111234588,6 |
| 1983 | 317352 | 1019967 | 100712291904 | 323567973624 | 1020118 | -530,5 | 281153,5 | 1039557650523 | -66676,8 | 4445791195,7 |
| 1984 | 313237 | 1033202 | 98996441400 | 325083577674 | 1019605 | 13596,8 | 184873593,7 | 1067506372804 | -53061,8 | 2815552898,3 |
| 1985 | 309083 | 1047715 | 95532300889 | 323830895115 | 1018557 | 29157,9 | 850183862,9 | 1097706721225 | -38548,8 | 1486008731,2 |
| 1986 | 304118 | 1063118 | 92627705104 | 323627837104 | 1017664 | 45684,4 | 2087068924,5 | 1130708923104 | -22915,8 | 525133132,4 |
| 1987 | 329851 | 1079915 | 108801682201 | 356211042665 | 1022476 | 57438,8 | 3304216286,3 | 1166216407225 | -6118,8 | 40307055,5 |
| 1988 | 411139 | 1096826 | 170931806721 | 451170643214 | 1038250 | 96576,0 | 1131147730,2 | 1203027274276 | 10562,2 | 111560411,4 |
| 1989 | 459782 | 1113313 | 211399487524 | 511881277766 | 1042395 | 66317,7 | 4398032024,1 | 1239329635923 | 27049,2 | 731660097,9 |
| 1990 | 404494 | 1128790 | 163615396036 | 456968782260 | 1036562 | 92228,0 | 8506004226,6 | 1274166864100 | 42526,2 | 1808479065,7 |
| 1991 | 424117 | 1143047 | 179875229689 | 484785664499 | 1040265 | 102782,0 | 10564132383,6 | 1306556444345 | 56783,2 | 3224333643,9 |
| 1992 | 499859 | 1156259 | 249859019881 | 577966327481 | 1054596 | 101700,8 | 10113032764,6 | 1332311875081 | 23995,2 | 4899330293,2 |
| 1993 | 641023 | 1168652 | 410923322761 | 749186568988 | 1081206 | 87432,2 | 7632833967,6 | 1365747497104 | 82388,2 | 6787818171,3 |
| 1994 | 962653 | 1180625 | 339484518409 | 687894238125 | 1070182 | 110442,8 | 12197612190,9 | 1393875390625 | 94361,2 | 8904039125,8 |
| 1995 | 752360 | 1192324 | 572988441600 | 902647549440 | 1103075 | 89388,5 | 7990305130,3 | 1421970391296 | 106200,2 | 11278485924,4 |
| 1996 | 892014 | 1204238 | 795688976196 | 1074197155332 | 1128561 | 75676,6 | 5722118685,0 | 1150189160644 | 117974,2 | 13917915231,8 |
| 1997 | 985032 | 1215797 | 970315622116 | 1197615971662 | 1132117 | 23679,6 | 4855251303,8 | 1478162115345 | 129533,2 | 16778854103,3 |
| 1998 | 1045199 | 1227016 | 1092440949601 | 1282479696184 | 1157423 | 23547,2 | 4836816210,9 | 1505568264256 | 140752,2 | 19811186323,8 |
| 1999 | 1098832 | 1237730 | 1207431764224 | 1360057331360 | 1167590 | 70140,2 | 4919642337,7 | 1531975552900 | 151326,2 | 22942013254,9 |
| 2000 | 1192836 | 1247777 | 1422857722896 | 1488393325572 | 1185329 | 62447,8 | 3899727373,3 | 1552117441729 | 161513,2 | 26086519012,5 |
| 2001 | 1316596 | 1257144 | 1733324967364 | 1655103040352 | 1208677 | 48327,3 | 2119083623,2 | 1960411036736 | 170880,2 | 29200048294,1 |
| 2002 | 1154040 | 1265938 | 2114232321600 | 1840724489520 | 1233221 | 31317,3 | 980770791,4 | 1602599019844 | 179674,2 | 32282823972,9 |
| 2003 | 1647918 | 1274276 | 2715633711724 | 3459902357368 | 1271207 | 3068,7 | 9417185,2 | 1623779324176 | 188012,2 | 35118591132,5 |
| 2004 | 1936502 | 1282336 | 3750039996004 | 2483232228672 | 1325666 | -43329,6 | 1877496149,2 | 1644385616896 | 196072,2 | 38444313971,9 |
| 2005 | 2278419 | 1290336 | 5191193139561 | 2939926096784 | 1390188 | -99852,4 | 9970511547,3 | 1664962392896 | 204072,2 | 41645421131,4 |
| 2006 | 2666772 | 1298049 | 7111672899984 | 3321600727828 | 1321174 | -165425,1 | 27365477664,5 | 1684931206401 | 211785,2 | 44852977807,7 |
| Итого | 24711263 | 40191760 | 31431964231267 | 29659926682235 | 40191760,00 | 0,0 | 238905409814,2 | 44429117453780,0 | 0,0 | 770494159250,3 |
| В среднем | 667872,0 | 1086263,8 | 849502288953,2 | 801619640060,4 | 1086263,8 | 0,0 | 6452302968,0 | 1200793174426,5 | 0,0 | 20824166326,2 |
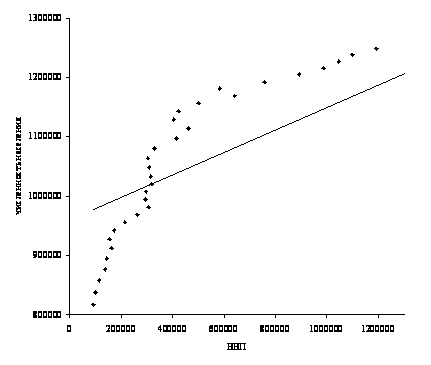
Рисунок 6 Корреляционное поле зависимости численности населения от ВВП
Вычислив параметры, получим следующее уравнение регрессии:
у4 = 960230,354 + 0,189 ∙ у1.
80354,857,
635176,603,
70,236,
8,825.
Так как tа0 = 70,236 больше tтабл = 3,000, параметр а0 признается значимым.
Так как tа1 = 8,825 больше tтабл = 3,000, следовательно, параметр а1 признается значимым.
Линейный коэффициент корреляции:
0,831.
Т.к. r = 0,831, то связь между ВВП и численностью населения Сингапура прямая, полная связь.
Так как
=
8,825 больше tтабл
= 3,000, следовательно,
коэффициент
корреляции
признается
значимым.
Линейный коэффициент детерминации r2:
r2 = 0,8312 = 0,230.
Он показывает, что 23,0% вариации численности населения Сингапура обусловлено вариацией ВВП.
Т.к. r = η, то будем считать, что линейная форма связи между х1 и х4, выбрана верно.
Заключение
Наиболее сложным этапом, завершающим регрессионный анализ, является интерпретация полученных результатов, т.е. перевод их с языка статистики и математики на язык экономики.
Интерпретация моделей регрессии осуществляется методами той отрасли знаний, к которой относятся исследуемые явления. Всякая интерпретация начинается со статистической оценки уравнения регрессии в целом и оценки значимости входящих в модель факторных признаков, т.е. с изучения, как они влияют на величину результативного признака. Чем больше величина коэффициента регрессии, тем значительнее влияние данного признака на моделируемую обработку биржевых ставок. Особое значение при этом имеет знак перед коэффициентом регрессии. Знаки коэффициентов регрессии говорят о характере влияния на результативный признак