Программно-целевой подход в реализации жилищной политики в Республике Татарстан
Рынок жилья Республики Татарстан, в силу объективных причин, предопределенных разнообразием социально-экономических и производственных условий, характеризуется собственной спецификой становления и развития. Вместе с тем, в его функционировании правомерным представляется выделение ряда общих тенденций.
Повышение доступности жилья для населения, приобретаемого на рынке жилья Республики Татарстан, достигается при реализации органами управления на федеральном и региональном уровнях согласованной долгосрочной жилищной политики, приоритетным положением которой является предоставление безвозмездных субсидий на оплату части стоимости жилья (в т.ч. в качестве первоначального взноса при получении ипотечного кредита). Данные субсидии успешно дополнили существующие схемы повышения доступности жилья для населения, заполнив нишу предложения схем для населения с достаточными доходами, но при отсутствующих накоплениях
Важными факторами, определяющими характер развития рынка жилья республики, являются действенность государственного регулирования, степень активности местных властей и конкретная социально-экономическая ситуация в регионе.
Активная рыночная политика местных властей, относительно высокий уровень доходов населения и формирование «критической массы» представителей среднего класса, высокие темпы развития бизнеса и предпринимательства, инвестиционная активность, рост темпов строительства, возрастание предложения в ответ на растущий спрос на жилые объекты, создают благоприятные условия для развития жилищного рынка и выполнения им мультипликативной функции.
Специфические особенности развитая рынка жилья республики свидетельствуют о наличии тенденций, способствующих формированию эффективно действующего рынка доступного жилья: наблюдается устойчивая динамика темпов ввода в эксплуатацию жилья, что свидетельствует о стабильности строительного комплекса и увеличивающихся инвестиционных потоках; активной реализации региональной жилищной политики, когда благодаря применению эффективных инструментов, обеспечивается повышение доступности жилья для населения с незначительными доходами. Однако существующие темпы роста строительства жилья не способны кардинально изменить ситуацию на рынке.
В частности, анализ показал, что формирование жилищного фонда социального использования осуществляется, главным образом, за счёт жилых помещений, передаваемых застройщиками в счёт отчислений от вновь вводимых в эксплуатацию домов. Бюджетная поддержка мероприятий, нацеленных на создание условий для улучшения гражданами своих жилищных условий на возмездной основе, носит ограниченный характер, но при этом стимулирует привлечение существенных по объёму внебюджетных средств на эти цели.
Сравнительный анализ региональных жилищных программ показал, что активная фаза решения части существующих проблем началась в Республике Татарстан в середине 1990-х гг. Реализация законодательных инициатив федерального правительства получила воплощение только в 2002 году.
Одновременно, в ходе реализации государственной жилищной политики выявились проблемы, препятствующие эффективному функционированию рынка жилья, которые выразились в следующем:
недостаточные объёмы жилищного строительства;
несоответствие уровня доходов большей части населения стоимости жилья;
недостаточная защита прав собственности на жильё и прав граждан, вкладывающих средства в строительство жилья;
дороговизна ипотечного кредитования;
недостаточная обеспеченность инженерной инфраструктуры.
В целях создания эффективного рынка жилья и преодоления отмеченных недостатков на федеральном уровне был принят пакет законов, призванный сформировать правовые условия для формирования рынка доступного жилья, и начата реализация приоритетного национального проекта «Доступное и комфортное жилье – гражданам России».
Основными задачами исполнительных органов государственной власти были установлены: выполнение мероприятий по переселению граждан из аварийного и жилищного фонда; оказание помощи молодым семьям в обеспечении жильем; развитие ипотечных отношений в жилищной сфере; увеличение объёмов жилищного строительства. Реализация задач осуществляется программно-целевым методом путем реализации программ поддержки населения при строительстве либо приобретении жилья[36, с.18].
Как известно, в Татарстане с 1996-го по 2004 год выполнялась программа ликвидации ветхого жилья. На тот период аналогов такому проекту в России не было. За девять лет в республике было построено почти 2,7 млн. кв. метров жилья, на что израсходовано 20 млрд. рублей. Из трущоб в новые квартиры переселились 48576 семей.
Но квартирный вопрос и сегодня остается весьма актуальным. В Татарстане стартовала другая жилищная программа, которую, как и предыдущую, также называют президентской, – это социальная ипотека. В нынешних условиях, когда бесплатного жилья уже не существует, она для многих граждан стала единственным шансом приобрести "крышу над головой". Напомним, что жилье по данному проекту предоставляется под семь процентов годовых, срок кредитования составляет до 28 лет, а стоимость квадратного метра не превышает 15 тыс. рублей. Причем участнику проекта при рождении в семье ребенка компенсируется 200 тыс. рублей (ежегодно эта сумма будет индексироваться).
Реализацией социальной ипотеки (как и прежней антитрущобной программы) занимается Государственный жилищный фонд при Президенте РТ. Источниками ее финансирования являются целевые поступления от республиканских предприятий, первоначальные взносы и текущие платежи от граждан по выкупу квартир, другие доходы от использования имущества ГЖФ[37]. А порядок расходования средств рассматривается попечительским советом, возглавляемым Президентом Минтимером Шаймиевым. Этим органом определяются и ежегодные инвестиционные программы городов и районов республики, то есть, какие средства они должны собрать на выполнение социально значимого дела. В прошлом году по программе было введено 330 тыс. квадратных метров (6061 квартира), на которые ушло 4,3 млрд. рублей. В текущем году планируется направить сюда 4,7 млрд. рублей и предоставить татарстанцам 6020 квартир.
С начала года в программе социальной ипотеки приняли участие около полутора тысяч предприятий и организаций республики. По данным Министерства финансов РТ, за семь месяцев текущего года они перечислили около 2,3 млрд. рублей. Большая часть платежей на сумму более 2,1 млрд. рублей поступила от 118 крупных предприятий. Лидирующую позицию среди них занимает "Татнефть", внесшая в развитие программы 930 млн. рублей. Второе место в этом списке за "Татэнерго" (147 млн.). Также следует отметить "Нижнекамскнефтехим" (137 млн.), КамАЗ (103 млн.), "Казаньоргсинтез" (78 млн.), "ТАИФ НК" (62 млн.), "Таттрансгаз" (51 млн. рублей).
В целом по республике средними и малыми организациями перечислен 161 млн. рублей - в принципе, немалый вклад в формирование казны для "социальной политики".
Однако притом, что программа, о которой мы говорим, является социально значимой, и стала одной из основных частей национального проекта "Доступное и комфортное жилье – гражданам России", к тому же ее выполнение позволяет повысить качество жизни татарстанцев, тем не менее, имеются предприятия, игнорирующие принятые на себя обязательства. Лишь частично вошли в социальную программу такие, казалось бы, солидные организации, как "Челны-Холод", не оправдавший надежды на уплату 8,4 млн. рублей, и Бугульминский электронасосный завод – на 4,7 миллиона.
Предприятия, участвующие в финансировании программы социального ипотечного кредитования, вовсе не занимаются благотворительностью – взамен они получают для своих сотрудников, нуждающихся в улучшении жилищных условий, 45 процентов возводимого по этому проекту жилья. Наверняка в каждой из этих организаций имеются работники, для которых квартирный вопрос стоит очень остро [38].
Только в последние недели подписано договоров на 1,4 млрд. руб. с предприятиями и организациями республики, выступившими инвесторами по реализации программы социальной ипотеки в Татарстане. В целом по республике в 2005 году в соответствии с данной программой строителям предстоит возвести не менее 500 тыс. кв. м жилья, а уже через два года выйти на 1 млн кв. м. Именно столько будет ежегодно строиться жилья для семей, нуждающихся в государственной поддержке.
Директор некоммерческого Государственного жилищного фонда при президенте Республики Татарстан Талгат Абдуллин утверждает, что социальная ипотека обойдется гражданам на 30 процентов дешевле обычной. У каждого претендента на благоустроенную квартиру по социальной ипотеке будет учитываться не только размер зарплаты, но и состав его семьи, наличие вторичного жилья, земельного участка.
Деньги на возведение социального жилья будут получены от крупных промышленных предприятий и нефтяных компаний республики, с которыми недавно были подписаны договоры на совместную реализацию проекта. Предприятия-инвесторы получают право в первую очередь обеспечить социальным жильем своих работников. Остальную часть средств на реализацию программы предоставляет Государственный жилищный фонд, который, по словам Талгата Абдуллина, уже через семь лет превратится в благополучную в финансовом плане организацию. Будут использоваться и средства самих застройщиков [39].
Республика Татарстан в этой сфере имеет несколько иные стартовые условия, чем другие субъекты Российской Федерации. Ежегодный объем ввода жилья составляет 1,5-1,6 млн.кв. м, 82-89 процентов от достигнутого в 1983-1989 гг. Это не менее 0,4 кв. м на человека в год. В рамках реализации национального проекта в Республике Татарстан за 5 лет должно быть введено в эксплуатацию около 10 млн. кв. м жилья.
Действие программы социальной ипотеки запланировано на долгосрочную перспективу - до 2019 года. Предусмотрено, что ежегодно по программе будут приобретать жилье более 6000 семей. Участие в программе могут принять работники бюджетной сферы (до 45 процентов объема программы), работники организаций, участвующих в софинансировании программы (до 45 процентов объема программы), обеспеченность жилой площадью которых в расчете на одного члена семьи составляет менее 18 кв.м. в городе и 21,2 кв.м. в сельской местности. Оставшаяся часть жилья (до 10 процентов) может быть предоставлена отдельным категориям граждан по социальному найму.
Стоимость 1 кв.м. жилья, реализованного в рамках программы, в среднем составила 13,5 тыс. рублей. Стоимость 1 кв.м. жилья в готовых квартирах, реализуемых Фондом участникам программы, в 2006 г. составила: в г. Казани - 16 тыс. руб., в городах и районах республики - от 11 до 15 тыс. рублей. Размер первоначального взноса в среднем составил 15,4 процента, средний срок рассрочки - 15,1 года [40].
Переход от системы предоставления бесплатного жилья к формированию первичного рынка недвижимости, предполагающего приобретение жилья за счет собственных средств населения, инициировал реализацию в республике классической схемы ипотечного кредитования. В 2003 году в Республике Татарстан создано ОАО «Ипотечное агентство Республики Татарстан» и выполняющее функции по организации выдачи ипотечных кредитов банками-кредиторами, финансированию жилищного строительства и рефинансированию кредитов банков-кредиторов. С 2004 года только ОАО «Ипотечное агентство РТ» в республике выдано более 4,2 тыс. ипотечных кредитов на общую сумму 2,27 млрд. руб., в 2006 году рефинансировано 918 кредитов на сумму 688 млн. рублей. Объем ипотечных жилищных кредитов и займов за 2006 год в 1,5 раза превысил региональный целевой показатель, предусмотренный в Соглашении о взаимодействии, заключенным между Министерством регионального развития Российской Федерации и Республикой Татарстан, по реализации приоритетного национального проекта «Доступное и комфортное жилье - гражданам России».
В рамках ФЦП «Жилище» республика выиграла конкурс по первой очереди проектов обеспечения земельных участков коммунальной инфраструктурой. Общий объем ввода жилья в представленных на конкурс микрорайонах составит почти 3 млн.кв.м. Общий объем инвестиций в коммунальную инфраструктуру достигает 6 млрд. рублей. Компенсация процентов по кредитам со стороны Российской Федерации за три года реализации проектов должна составить порядка 830 млн. рублей. Однако измененные правительством Российской Федерации условия предоставления гарантий существенно усложняют механизм финансирования проекта в республике, накладывая дополнительные обязательства на бюджет республики [41].
Классическая ипотека действует на территории всей страны, а социальная ипотека еще далеко не во всех регионах. Татарстан стал первым регионом в России, где приняли такую программу.
Сейчас абсолютно все жилищные проекты, которые реализуются, идут в рамках национального приоритетного проекта «Доступное и комфортное жилье гражданам России». Национальным проектом «Доступное жилье» на каждый регион определяется годовое задание, и каждый регион уже за счет своих программ должен это годовое задание выполнить. Так, на 2006 год на Татарстан министерством регионального развития определена цифра 1,77 млн. кв.м., которые должны были сдать.
Помимо социальной ипотеки в Казани действовала еще одна достаточно неплохая программа – «Свой дом». Но она действовала три года. Это программа развития индивидуального строительства. За счет государства строилась необходимая инженерная инфраструктура: дороги, газопроводы, канализационные сети, электронные сети и так далее. Полностью создавалась инженерная инфраструктура. Люди приходили и строили свои дома уже на подготовленной земле и не тратили на это средства. В течение трех лет до 700 кв.м. жилья в год вводилось непосредственно по этой программе [42].
По словам Талгата Абдуллина, республиканская программа строительства жилья по социальной ипотеке, реализуемая с 2005 года, "приняла масштабный характер". Так, в 2008 году планируется ввести в строй 611 тыс. квадратных метров жилья (почти 10 тыс. квартир). Бюджет ГЖФ на 2007 год составил 12 млрд. 165 млн. рублей. Руководитель ГЖФ уверен, что программа "нашла полное понимание у населения", которое уже в первом полугодии внесло платежей на 600 млн. рублей больше, чем планировалось.
Новые правила устанавливают порядок предоставления гражданам жилых помещений по социальной ипотеке: в порядке участия в выборе квартиры (по результатам конкурса) и в порядке очередности постановки на учет.
В порядке участия в выборе квартиры (по результатам конкурса) жилье предоставляется работникам предприятий, а также работникам бюджетной сферы (в пределах 50 процентов общего количества квартир по бюджетной квоте). В этом случае преимущество при получении квартиры приобретает участник программы с большим рейтингом. Рейтинг - числовое значение, равное сумме предварительных накоплений гражданина в тысячах рублях, умноженное на количество дней их нахождения на счете ГЖФ.
Жилье по социальной ипотеке будет предоставляться исходя из расчета площади, не превышающей 20 процентов установленных нормативов. Для одиноко проживающего гражданина она составит 33 квадратных метра, для семьи из двух человек - 42 квадратных метра, для семьи из трех и более человек – по 18 квадратных метров на одного человека.
Авторы постановления прописали нормы, которые, по их мнению, станут препятствием для злоупотреблений, которые уже имели место прежде. Так, в случае увольнения бюджетника в течение 10 лет после получения жилья по системе социальной ипотеки, остаток невыплаченной суммы будет выплачиваться им с начислением двойной ставки процентов, действующей в системе социальной ипотеки (то есть 14 процентов вместо 7 процентов). Исключением являются переход на другое место работы с согласия работодателей, избрание в представительные органы, выход на пенсию по возрасту или инвалидности.
По итогам второго полугодия 2007 года, ввод жилья в Республике Татарстан составил 927,4 тыс. кв. м. (в том числе за счет индивидуального жилищного строительства 532,1 тыс. кв. м.), что составляет 45,7 процентов от годового задания и в 2,1 раза превышает уровень ввода жилья по отношению к соответствующему периоду предыдущего года. В рамках социальной ипотеки в строй введено 109 тыс. кв. м жилья на 1 738 квартир, или 21 процент годового задания. Заселено 1 040 квартир. Всего до конца года в Татарстане планируется ввести 2,03 млн. кв. метров жилья [43].
Социального направления строительства, такого как развивалось в 70-80 годы, больше быть не может, и надо применять социально-ориентированные формы ипотеки, в первую очередь для бюджетников.
Владимир Путин заявил, что решить проблему доступного жилья можно с помощью развития классической ипотеки и других форм кредитования, ориентированных на граждан с невысокими доходами[7, с. 140].
Ситуацию в сфере возведения жилья премьер-министр Республики Татарстан Рустам Минниханов охарактеризовал как «плачевную» (по Татарстану за 6 месяцев ввели 431 000 квадратных метров, то есть четверть от намеченного), отметив недостатки в исполнении бюджета Государственного жилищного фонда Татарстана за первое полугодие и в работе с предприятиями, не выполняющими принятых на себя обязательств по целевым платежам в ГЖФ на 2006 год. Да и платежи, как следует из материалов того же совещания, у всех разные. Скажем, "Татнефть" обеспечила треть всех поступлений (620 млн. рублей), другую треть дали десять крупнейших объединений республики, среди которых "Казаньоргсинтез" и Казанский вертолетный завод. Далее идут сто крупных предприятий и более тысячи мелких и средних фирм. Дело в том, что в отличие от Программы ликвидации ветхого жилья, которую предприятия финансировали "себе в убыток", нынешняя Программа государственной поддержки развития жилищного строительства в РТ позволяет предприятиям за счет своих вложений в общую копилку ГЖФ улучшать жилищные условия своих работников. Чем в первую очередь пользуются "Татнефть" и другие нефтяные компании республики, социальное жилье последние два года строится в основном не в Казани[44].
Одно из преимуществ покупки жилья у города по программе социальной ипотеки в том, что все квартиры для очередников сдаются со строительной отделкой. Конечно, такая отделка – не евроремонт. Зато семья может въехать в квартиру сразу. И там уже будет стоять сантехника, настелены полы, поклеены обои. Если новоселы захотят сделать дополнительный ремонт – это их право. Но любой ремонт стоит денег. Кому-то он под силу, кому-то – нет. Важно, чтобы те, кто будет приобретать жилье в рамках социальной ипотеки на рынке недвижимости, тоже могли купить квартиру с отделкой. Этот вопрос может решаться двумя путями. Либо будем договариваться с застройщиками об отделке всего дома, либо очередник будет заключать договор на отделку своей квартиры[45].
Бурное развитие ипотечного кредитования в России и республике Татарстан за последние два года дало населению, не способному оплатить стоимость квартиры сразу, возможность использовать механизм ипотеки. Однако схемы действующих в настоящий момент вариантов простого ипотечного кредитования и социальной ипотеки принципиально разнятся. Так, в отличие от простого ипотечного кредита, который выдает банк или ипотечное агентство с целью получения прибыли на рыночных условиях и в результате которого семья получает квартиру в собственность, социальная ипотека предоставляет нерыночные условия кредитования с целью государственной социальной поддержки. Но в собственность жилье участник ипотеки получает лишь после выплаты всей суммы платежей.
В силу многообразия указанных факторов оценка социальных программ может осуществляться с использованием целого ряда показателей. Кроме того, из-за локального характера рынков жилья и высокой территориальной дифференциации доходов населения и уровня развития ипотечного кредитования анализ факторов и показателей реализации программ необходимо проводить не только и не столько по Российской Федерации в целом, но и в региональном и муниципальном разрезе.
2.2 Проблемы реализации программы социальной ипотеки в городе Казани
Жильё человека - то место, где он проводит значительную часть своей жизни. И от того, насколько удобным оно будет, зависит вся жизнь человека. Ведь среда обитания - это не только окружающая нас природа, это, прежде всего жилище. На степень удовлетворенности жилищными условиями влияет и такой фактор, как удовлетворенность своим положением в сравнении с другими. В городах наиболее заметна резкая дифференциация общества, что порождает высокую неудовлетворенность граждан своими жилищными условиями по сравнению с более благополучными соседями.
В каждом обществе существует необходимость в оказании жилищной помощи. Во все времена будут существовать социально уязвимые слои населения, которые нуждаются в государственной помощи в решении своих жилищных проблем. С точки зрения социологии управления, государство остается важнейшим субъектом социального управления, осуществляющим регулирование общественных отношений, при котором формируется, поддерживается и воспроизводится комплекс благоприятных условий (экономических, социальных, политических, культурно-идеологических) существования индивидов, социальных групп, общностей, происходит удовлетворение жизненно важных социальных потребностей и интересов людей (населения). Вместе с тем, в рамках социологии не может не осуществляться постоянное соотнесение самих целей государственного управления с реальными темпами социально-экономического развития, воспроизводства личности, социальных групп, общностей, социокультурной динамикой, уровнем адаптивных способностей и возможностей общества.
Программа «Социальная ипотека» приходит на выручку в довольно сложных ситуациях. В 2007 году в Казани с ее помощью был решен жилищный вопрос в трех очень больших семьях. В каждой из них, кроме основной, было несколько семей, созданных уже детьми и внуками тех, кто двадцать лет назад становился на учет. Все они получили по одной ипотечной квартире без снятия с учета. В ближайшие годы оставшиеся на очереди члены этих семей будут обеспечены жильем по договору социального найма.
И еще пример – семья из 11 человек (скоро родится 12-й) живет в двухкомнатной квартире площадью 43 кв. метра. Когда семью ставили на учет в 1986 году, было всего четыре человека. Сейчас семейство разрослось, люди просто устали жить в тесноте столько лет. И здесь социальная ипотека может стать для них светом в конце тоннеля. В окружном жилищном управлении планируют вынести этот вопрос на городскую жилищную комиссию. С тем, чтобы предоставить семье в дополнение к занимаемой площади две квартиры по социальной ипотеке без снятия с учета. А четвертую квартиру могли бы получить оставшиеся в этой семье очередники.
По мнению Талгата Абдуллина, разработчика и автора программы «Социальная ипотека», на сегодняшний день, реализация республиканской программы социального ипотечного кредитования, которую изначально окрестили президентской, поскольку курирует ее глава Татарстана Минтимер Шаймиев, проходит успешно.
Для оценки реализации программы «Социальная ипотека» в городе Казани было проведено пилотажное исследование в исполнительном комитете Приволжского района города Казани, так как этот район считается одним из крупных в Казани. Сбор первичных данных осуществлялся с помощью анкетного опроса при помощи механической выборки. Генеральная совокупность населения, участвующие в программе социальной ипотеки и Приволжском районе составляет 2750 человек, зарегистрированных в отделе жилищной политике. Данное исследование не претендует на репрезентативность, поэтому выборочная совокупность будет составлять 110 человек.
В результате проведенного нами анкетного опроса были получены следующие результаты.
Начнем с того, что реализация любой программы требует максимальной информированности о ней населения. Как показывает исследование, основным источником информации о существовании программы является устная передача информации, это разговоры друзей, знакомых – 56 процентов. При этом теряется основная суть программы и информация искажается. Телевиденье (36 процентов) и газеты (12 процентов) тоже информируют о программе, но в недостаточной степени. Меньше всего информацию о социальной ипотеке узнают через Интернет, всего 4 процента (в соответствии с Рисунком 1). Хотя в Республике Татарстан действуют как минимум два официальных сайта, это Socip и Forum.Kooperativrt. На них можно узнать о правилах вступления в программу и условия прохождения конкурса на получение жилья. Также можно задать любой интересующий тебя вопрос и оставить свои замечания по реализации программы. Социальная ипотека должна обладать высокой прозрачностью для населения, поскольку реализация социальной ипотеки связана с финансовыми операциями.
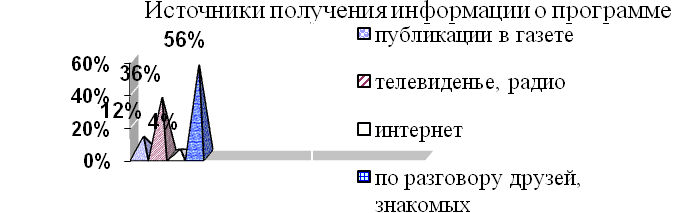
Рисунок 1. Источники получения информации о программе «Социальная ипотека»
В связи с недостаточной информированностью о социальной ипотеке, многие разбираются только в отдельных моментах программы, даже после вступления в нее – 66 процентов опрошенных. Только 34 процента жителей знают содержание программы и разбираются в ее положениях. Многие обращаются за помощью непосредственно в Исполнительные комитеты своего района за консультацией. Даже если они узнают интересующие их вопросы, то все равно не будут обладать всей информацией о программе, ее минусах и плюсах. ( в соответствии с Рисунком 2). В принципе, это объяснимо, потому что разобраться здесь действительно непросто: одновременно действуют различные программы, к примеру, классической и социальной ипотеки, при этом приходится учитывать Гражданский и Жилищный кодексы, плюс множество других законов и нормативных документов. В итоге получается, что собираешь все деньги у родственников, у родителей и вносишь эти деньги в программу, не выигрываешь, следующий раз опять не прошел по конкурс. Из-за отсутствия информации, прозрачности - не понимаешь почему, кое-как возвращаешь деньги назад. Повезло с работой – увольняешься из бюджетной сферы и теперь лечишься от «синдрома истерики социальной ипотеки». Ведь не эти цели преследовали разработчики программы «Социальная ипотека».
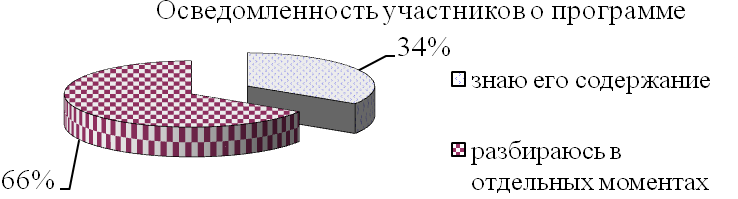
Рисунок 2 – Степень информированности участников о программе «Социальная ипотека»
Рассматривая перспективы улучшения жилищных условий, главным мотивом вступления в программу является острая нехватка жилой площади – 56 процентов опрошенных. Причины тут могут быть разные: рождение ребенка, переезд родителей в город к детям, замужество и так далее. Для некоторых мотивом является наличие отдельного жилья, желание жить подальше от свекрови, усыновление ребенка. Также в число факторов, побудивших вступить их в программу, Казанцы отметили минимальный процент по социальной ипотеке (7 процентов по договору социального найма) – 24 процента опрошенных, по сравнению с коммерческими ипотеками. И только 16 процентов надеются на государственную поддержку и выполнение обязательств. Есть тут и те, для которых злободневна жилищная проблема, следует иметь в виду и тех, кто хотел бы сменить жилье, но не потому, что считает свои жилищные условия плохими, а из-за других соображений – статусности, в инвестиционных целях и тому подобное. В этой связи хотелось бы привлечь внимание к данным исследования "Собственность в жизни россиян: домыслы и реальность" (2005 год). Как было показано в материалах исследования, 40 процентов опрошенных считают, что если бы у них внезапно появились крупные суммы денег (наследство, выигрыш в лотерею), то они направили бы их на приобретение квартиры и еще 15 процентов – приобрели бы коттедж, причем часть их не против иметь и квартиру, и коттедж. Более того, как это ни парадоксально, но даже при наличии средств из тех, кто оценил свое жилищное положение как плохое, только 60 процентов реально хотели бы улучшить его за счет приобретения новой квартиры и 17 процентов - за счет покупки коттеджа или одновременно и квартиры, и коттеджа. Таким образом, максимальная доля населения, претендующая иметь новое жилье, — это примерно половина населения. Но это не означает их готовности идти на реальные жертвы для выплаты кредитов за квартиру. Более того, основная масса желающих приобрести квартиру в случае обретения необходимых средств принадлежит к слоям с низкими и средними доходами. Это говорит о том, что даже дополнительный к тем 15-16 процентах, о которых говорилось выше, потенциальный спрос на квартиры в большинстве своем является неплатежеспособным.
Представители населения, которые при создании соответствующих условий (выработка более адекватных критериев предоставления кредитов, гибкость сроков, снижение процентов, отказ от поручителей, уменьшение первоначального взноса и т.д.) могли бы претендовать на получение ипотечных кредитов, составляют лишь 8 процентов тех, кто не удовлетворен своими жилищными условиями и считает их "плохими", т.е. чуть более 1 процента всего населения. С учетом тех, кто хотел бы улучшить свои жилищные условия из других соображений, эта цифра вырастет еще на 5-6 процентов. Это значит, что с учетом возникающих по мере развития ипотеки дополнительных возможностей (социальная ипотека, понижение процентной ставки и так далее) реально использовать ипотечные кредиты в ближайшем будущем смогут порядка 7-8 процентов горожан.
Что касается положительных моментов социальной ипотеки, то, по мнению населения города Казани, эта программа несет в себе социальный заряд, то есть привлечение специалистов на работу в бюджетную сферу и также увеличение демографической ситуации в республике и так далее. Эту мысль выразили 36 процентов опрошенных. Также если вы собрали документы, и вас включили в эту программу, если даже вы еще пока не получили по ней жилье, но в это время у вас рождается ребенок, вам выделяется субсидия в размере 200 тысяч рублей за одного ребенка. Это равносильно 18 кв.м., цена за квадратный метр в социальной ипотеке фиксируемая – на данный момент это 16 тыс. рублей. Если у Вас потом в процессе участия в программе рождается второй ребенок, выделяется еще 200 тысяч рублей, третий – еще 200 тысяч. Таким образом, можно быстро расплатиться за квартиру, а заодно и помочь стране решить демографическую проблему. Главное - быть уверенными, что сможете достойно воспитать свой