Программно-целевой подход в реализации жилищной политики в Республике Татарстан
Если коснуться отрицательных сторон программы, то мнение населения можно смело оформлять в десертационную работу. Начиная с самого простого, регистрации документов и постановку на учет. 48 процентов опрошенных жалуются на работу жилищных отделов районных администраций, отвечающих за оформление документов при постановке на учет граждан, желающих приобрести жилье по программе социальной ипотеки. По их словам оформление документов сопровождается очередями и сложными бюрократическими механизмами – 20 процентов участников программы, и людям приходится собирать более 20 документов. Причем стоя в очереди, будущий участник программы задумывается, стоит ли вкладывать деньги и действительно ли он пройдет конкурс и получит жилье. Это неопределенность вызывает негативные эмоции у населения – 40 процентов опрошенных. Также к отрицательным моментам социальной ипотеки население города Казани, которые уже получили квартиру по программе, отнесло низкое качество строящегося по ипотеке жилья. Большое количество негативных отзывов было как раз от работников строительного сектора, которые считают что для строительства социального жилья используется самые недорогие и как правило некачественные строительные материалы. Поэтому неудивительны следующие высказывания респондентов: «Получили мы квартиры по социальной ипотеке! И живем теперь в холоде, сырости и плесени! Ура! Наше государство как всегда в своем репертуаре!»
Далее, если в период реализации республиканской программы (также президентской) ликвидации ветхого жилого фонда львиная доля жилищного строительства приходилась на Казань, то на этот раз ситуация изменилась. Акцент сместился в сторону Набережных Челнов, Нижнекамска, других городов и районов республики. О чем красноречиво свидетельствуют не только данные Государственного Жилищного Фонда, но и сами жители столицы, безуспешно пытающиеся войти в социальную ипотеку и получающие в местных администрациях от ворот поворот.
В итоге фонд строит в столице жилье только для работников предприятий, участвующих в финансировании программы. (Напоминаю, 45 процентов программного жилья предназначается бюджетникам, столько же - предприятиям-инвесторам и 10 процентов - особым категориям граждан.) В нынешнем году ГЖФ планирует возвести в республике 363 тысячи квадратных метров - на 10 тысяч больше, нежели в прошлом году. Но много ли от этих "квадратов" перепадет казанцам? - Руководству столицы необходимо выявить слои населения, остро нуждающиеся в жилье, и принимать по ним конкретные решения, - считает директор фонда. - В Татарстане большинство муниципалитетов ведут учет своих граждан, которым необходима государственная поддержка для решения жилищной проблемы. В Казани же эта работа пока не ведется[39].
Судя по данным исследования, за последние три года не все социально незащищенные слои населения взяли на себя риск воспользовался социальной ипотекой. Еще половина из них готовы в ближайшем будущем воспользоваться услугой коммерческого банка (причем пятая их часть собирается брать ипотечный кредит у частных лиц, то есть налицо принципиальное непонимание сути ипотечного кредитования даже у проявляющей к нему интерес части населения). Желающие взять ипотечный кредит проживают в основном в областных городах и, в меньшей степени, в районных центрах. Половина их относится по своему уровню жизни к нижним 4 стратам, т.е. ни о каком ипотечном кредите по определению думать не может, поскольку относится к малообеспеченным слоям населения, которым с трудом хватает средств на текущие нужды. Большинство из них при вступлении в программу опирается на собственные силы –52 процента опрошенных, а также на помощь близких (родителей, детей) – 40 процентов.
Согласно Закону РТ № 69-ЗРТ от 27.12.04 «О государственной поддержке развития жилищного строительства в Республике Татарстан», условием постановки на учет на получение жилья по программе социальной ипотеки является необходимость в улучшении жилищных условий. Схема работы социальной ипотеки в городе Казани представляет собой систему, где функции Администрации сводятся к приему документов, ГЖФ РТ – составлению списка участников социальной ипотеки, а оператора по работе с населением – непосредственной регистрации социальной ипотеки.
Схема реализации социальной ипотеки достаточно четкая. Администрации районов либо непосредственно предприятия, участвующие в программе социальной ипотеки, принимают документы от участников. Далее по итогам рассмотрения Жилищными комиссиями составляются учетные дела, которые отправляются в ГЖФ РТ. После рассмотрения учетных дел в ГЖФ РТ составляется сводный список с уникальными кодами участников программы, который отправляется оператору по работе с населением – Потребительскому кооперативу «Строим будущее». Кооператив проводит конкурсы участников, по которым определяются получатели квартир, и далее совместно с Банком и Регистрационной палатой завершает процесс получения квартир непосредственной регистрацией.
Все вроде бы понятно и ясно, но почему же тогда возникает столько вопросов и проблем в реализации программы. Предложив участникам программы оценить по пятибалльной шкале факторы, которые на их взгляд мешают эффективному функционированию социальной ипотеки, выявились основные «тормозы» развития и реализации программы «Социальная ипотека». Большинство считает (40 процентов поставили наивысший бал) основному фактору, как его принято называть «получают квартиры не по конкурсу, а по знакомству». Далее идет фактор (36 процентов) низкая информированность о конкурсе и начисление баллов. Также опрошенные опасаются, что участников программы становиться больше и квартир всем не хватит. В этом уверенны 32 процента населения (в соответствии с Рисунком 3) Возникают жалобы и необоснованные мнения – «мы стоим в очереди с 2005года. У нас есть накопления, но не можем продвинуться по очереди. Может кому-нибудь из них «на лапу» дать, чтобы быстрее очередь подошла?»[46]
Сегодня 48 процентов участников республиканской программы социального ипотечного кредитования - молодые семьи. Если вы считаете, что для постановки на учет по социальной ипотеке подходите по всем критериям, смело обращайтесь в местную администрацию с заявлением и добейтесь, чтобы его зарегистрировали. В течение 30 дней вам должны дать ответ. В случае отказа или игнорирования вашей заявки обращайтесь в суд. Или устраивайтесь на работу на те предприятия, которые активно участвуют в программе и осуществляют платежи в бюджет, предназначенные для жилищного строительства. Таковых в Татарстане 1787.
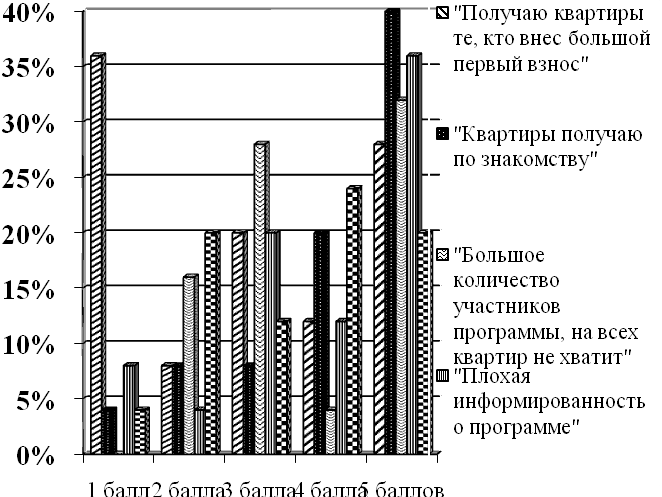
Рисунок 3 Факторы, препятствующие получению жилья по программе «Социальная ипотека»
Если же вы работник предприятия, которое участвует в софинансировании наряду с гражданами, наряду с бюджетом, то независимо от дохода, вы можете принимать участие в программе. Нуждается человек в улучшении жилищных условий или нет, зависит только от площади. Работники бюджетной сферы не имеют высоких доходов. Здесь, если у вас чуть больший доход, вы можете выплатить чуть больший первоначальный взнос и за меньший срок расплатиться полностью. Если у вас меньший доход, то можно не вносить первоначальный взнос. Но в таком случае у вас будет меньше прав на выбор того жилья, которое вы хотите.
Остальные 10 процентов – это резерв, предназначенный для неимущих граждан, которые не могут приобрести жилье и по социальной ипотеке, но которые остро в нем нуждаются. Если они не могут выплачивать взносы, им предоставляется жилье на условиях социального найма, то есть они не могут оформить его в собственность. Оно остается в государственной собственности, но там могут жить и они, и их дети, внуки сколько угодно лет. Если позже у них появилась возможность вносить оплату за квартиру, они могут оформить ее в собственность.
По договору социального найма, для многих людей являющегося единственной возможностью улучшить свое жилищное положение, право на такую возможность получают только малоимущие граждане, имеющие на одного члена семьи менее 8 кв. м (сейчас в России доля такого населения составляет 7 процентов), а также представители некоторых других категорий населения (жители аварийного жилья и так далее). При этом, согласно рекомендованной Правительством для этих целей методике выделения малоимущих, очень многие граждане, реально нуждающиеся в улучшении жилищных условий и не имеющие возможности приобрести жилье самостоятельно, право на постановку в очередь на получение жилья утрачивают, а возможность взять ипотечный кредит не приобретают. Однако хуже другое - то жилье, которое они имеют, также будет все больше ветшать, так как они должны теперь полностью оплачивать все расходы по его ремонту за свой счет, а почти две трети населения не имеют необходимых для этого ресурсов[27, с. 80].
При всем огромном значении развития социальной ипотеки для крупных городов, решить наиболее острые проблемы, которые стоят сейчас в жилищной сфере, ипотечное кредитование явно не способно, и рассматривать его как основной способ решения жилищной проблемы населения в обозримом будущем вряд ли оправдано.
Таким образом, основная причина, по которой ипотека не способна достичь намеченных Президентом рубежей, это не только отсутствие у заявленной трети населения четко выраженной потребности решения своей жилищной проблемы, но и невозможность получить ипотечный кредит для значительной части тех, кто все-таки проявляет интерес к этой проблеме.
По словам главы Исполнительного комитета города Казани Ильсура Метшина, программа является новой не только для Казани, аналогов ей в России нет, поэтому необходимо учиться работать по-новому и совершенствовать механизм уже сейчас, на первых шагах реализации программы.
3. Комплекс мер по решению жилищных проблем в социальной сфере
3.1Государственная поддержка социальной ипотеки: зарубежный опыт
Во всех странах с развитыми системами ипотечного кредитования государство оказывало кредитным институтам и гражданам-заемщикам огромную помощь, особенно в период формирования систем.
Основной формой государственной поддержки ипотечных кредиторов являются государственные гарантии, обеспечивающие дополнительное покрытие эмитируемых ценных бумаг и снижение рисков для специализированных ипотечных банков. На практике это влечет за собой снижение ставок по ипотечным займам. В большинстве западных стран центральные и местные органы власти обычно несут ответственность за обеспечение доступным жильем социально нуждающихся семей.
В ряде стран (Великобритания, Швеция, Германия) местные власти напрямую вовлечены в строительство арендного жилья и его эксплуатацию (государственный жилищный фонд), в некоторых странах (Нидерланды, Великобритания, Франция), они сотрудничают с независимыми социальными арендодателями (домовладельцами), или иногда с частными инвесторами (Германия) в поиске согласованного подхода к распределению социального жилья и определению размеров квартирной социальное жилье от государственной (арендной) платы.
В Европе социальным жильем обычно является арендный жилищный фонд государственных органов власти и независимых социальных некоммерческих домовладельцев. Социальное жилье предназначено для нанимателей с низким или средним уровнем дохода[47, с. 57].
В США специальные программы помощи осуществляются за счет займов из Государственного казначейства, за счет процентов, приносимых собственным портфелем, а также за счет комиссионных за обязательства. Программа гарантирования ценных бумаг финансируется за счет гарантийных взносов и взносов за подачу заявлений, выплачиваемых эмитентами ценных бумаг. «Джинни Мэй» представляет собой полностью государственную корпорацию, действующую в рамках Министерства жилья и городского развития.
Корпорация «Фэнни Мэй» была учреждена Конгрессом в 1938 году, как полностью государственная Корпорация. С 1954 года «Фэнни Мэй» преобразовывается в государственно-частную корпорацию, принадлежащую частично индивидуальным владельцам акций, а частично — Федеральному Правительству. В 1968 года корпорация была разделена на две корпорации: «Джинни Мэй» и корпорацию, сохранившую свое прежнее название «Фэнни Мэй» и ставшую частной акционерной компанией. «Фэнни Мэй» представляет собой один из важнейших институтов на вторичном ипотечном рынке, деятельность которого направлена на увеличение ликвидности рынка ипотечных кредитов, и, тем самым, на улучшение распределения инвестиционного капитала, предназначенного для финансирования строительства и покупки жилья. «Фэнни Мэй» занимается покупкой ипотечных кредитов, застрахованных и гарантированных Федеральной Жилищной Администрацией и Управлением Делами Ветеранов, а также обычных кредитов, обеспеченных заложенным имуществом в виде односемейных домов или квартир в многоквартирных домах. Она выступает в качестве долгосрочного инвестора в ипотечные кредиты и ведет программу выпуска ценных бумаг, обеспеченных ипотечными кредитами. Кроме того, «Фэнни Мэй» своими действиями на вторичном рынке оказывает поддержку в осуществлении федеральных программ жилищных субсидий путем покупки займов, предоставляемых в рамках программ. «Фэнни Мэй» принимает на себя обязательства по покупке ипотечных кредитов, соответствующих установленным условиям от выдавших кредитных учреждений, с которыми «Фэнни Мэй» имеет договорные отношения. Эти обязательства распространяются на:
гарантированные Федеральной Жилищной Администрацией и Управлением Делами Ветеранов первые кредиты с фиксированным процентом;
кредиты с возрастающей суммой выплат;
самоамортизирующиеся кредиты с увеличивающейся долей капитала заемщика;
первые ипотечные кредиты Федеральной Жилищной Администрацией с переменным процентом;
обычные негарантированные государственными организациями кредиты с фиксированным процентом;
первые кредиты с переменным процентом.
В дополнение к своим стандартным программам приобретения кредитов «Фэнни Мэй» выпускает собственные обязательства (облигации, краткосрочные векселя) и производит покупку ценных бумаг на контрактной основе. «Фэнни Мэй» осуществляет контроль за обслуживанием ссуд под залог индивидуальных домов и обычных негарантированных ссуд под залог квартир. Среди компаний и банков, выдающих и обслуживающих ипотечные кредиты, с которыми работает «Фэнни Мэй», находятся ипотечные компании, сберегательные и кредитные учреждения, сберегательные банки взаимопомощи, коммерческие банки, кредитные союзы, финансовые компании. «Фэнни Мэй» выпускает гарантированные ценные бумаги, которые обеспечены ссудами из ее собственного портфеля, а также пулами ипотек организованными кредиторами. Деятельность «Фэнни Мэй» по закупке ценных бумаг финансируется, в основном, денежными поступлениями по ее портфелю кредитов, а также значительным объемом выпуска облигаций и краткосрочных векселей. Часть своих доходов «Фэнни Мэй» получает за счет комиссионных за обязательства в рамках программ закупки ипотечных займов, а также за счет комиссионных за предоставление гарантий по ценным бумагам, обеспеченным ипотечными займами. Долговые ценные бумаги «Фэнни Мэй» представляют собой обязательства этой корпорации. Они ни гарантируются, ни страхуются федеральным правительством. Обязательства «Фэнни Мэй» классифицируются на кредитных рынках как «обязательства агентства», и их доходность для инвестора обычно выше, чем доходность Казначейских обязательств, но ниже, чем корпорационных обязательств. «Фэнни Мэй» представляет собой частную корпорацию, акции которой принадлежат частным владельцам.
Полугосударственный статус двух агентств сводится к регулированию их деятельности правительством (5 из 18 членов совета директоров каждого назначаются Белым домом) и к гарантированной возможности заимствовать в случае необходимости до 2,25 млрд. долларов из казны. Кроме того, доход по ценным бумагам агентств, так же как и доход по ценным бумагам американского казначейства, освобожден от ряда налогов.
Итак, низкие ставки по ипотечным кредитам в рамках американской модели ипотеки опосредовано обеспечивает бюджет, то есть налогоплательщики. В США это хорошо понимают и именно поэтому делают все возможное, чтобы дешевыми кредитами не пользовались люди, покупающие элитное жилье. Поэтому-то и существует ограничение на максимальную величину кредита, который может быть выкуплен агентствами.
К примеру, федеральное законодательство США разрешило использовать бюджетные средства на приобретение ипотечных закладных, тем самым, приравняв этот вид ценных бумаг к государственным обязательствам.
Не менее важной формой государственной поддержки является страхование кредитных рисков. Важным шагом в этом направлении стало создание в 1934 году Федеральной жилищной администрации (Federal Housing Administration). Основными направлениями деятельности FHA являются создание системы взаимного страхования ипотечных кредитов, разработка и совершенствование стандартов жилищного кредитования.
FHA содействует тем, кто впервые приобретает жилье, представителям национальных меньшинств, а также малообеспеченным семьям. Если заемщики нарушают сроки выплат по своим займам, банк-кредитор подает заявку в Департамент жилья и городского развития на страховое возмещение невыплаченной части кредита. Департамент выплачивает требуемую сумму и становится при этом собственником имущества.
Еще одна форма государственной поддержки адресная финансовая помощь гражданам при приобретении жилья, в том числе с привлечением ипотечных кредитов. Это могут быть прямые денежные дотации, например, гашение части кредита при рождении в семье заемщика ребенка и непрямые (налоговые льготы) формы помощи заемщику в зависимости от имущественного состояния, состава его семьи и т. п.
Суть немецкой системы обеспечения дешевых долгосрочных ресурсов для ипотечного кредитования заключается в создании замкнутого ипотечного финансового рынка. Он формируется вокруг специализированных сберегательно-ипотечных кредитных учреждений – строительно-сберегательных касс (bausparkasse).
Кассы имеют возможность выдавать кредиты по ставкам ниже рыночных, поскольку сами привлекают средства по ставкам ниже рыночных. Дело в том, что вкладчиками и заемщиками строительно-сберегательных касс являются одни и те же люди – члены кассы. Низкая доходность депозита – своего рода плата за право получить ипотечный кредит по низкой ставке.
Название "немецкая система" очень условно. Аналогичные сберегательно-ипотечные учреждения существуют во многих странах мира. Во Франции эти структуры называются Caisse d`epargne logement, в Великобритании – строительные общества (building societies), в США – ссудно-сберегательные ассоциации (savings and loan associations) и банки взаимных сбережений (mutual savings banks).
Взаимодействие с кассой делится на два периода – период накопления и период кредитования. Сначала вкладчик - член кассы заключает контракт (отсюда название контрактная сберегательная система), согласно которому берет на себя обязательство вносить в течение определенного времени деньги на депозит и хранить их, получая доход по оговоренной низкой ставке. Сумму ежемесячных выплат и срок накопления он выбирает сообразно своим возможностям и потребностям. Касса в свою очередь берет на себя обязательство предоставить ему по окончании периода накопления ипотечный кредит по низкой ставке. В Германии bausparkasse уже много лет стабильно привлекают средства под 3 процента годовых и выдают ипотечные кредиты по ставке 5 процентов при колебании рыночных ставок на такие кредиты, выдаваемые обычными банками, от 7 до 12 процентов годовых.
Период кредитования начинается, когда член кассы накапливает приблизительно половину той суммы, что нужна на покупку жилья. Затем он получает накопленное и еще столько же в качестве кредита. На все эти средства член кассы покупает квартиру, оформляет ее в залог и начинает выплачивать кредит. Из-за невысокой ставки процента суммы ежемесячных выплат по кредиту оказываются приблизительно такими же, какими были его ежемесячные накопительные взносы.
Условия контракта основаны на расчете, призванном обеспечить соответствие пассивов и активов кассы по сумме и срокам. Поэтому в контракт вводится понятие минимального срока накоплений (в разных bausparkasse он составляет от полутора до двух лет) и условие, что накопления должны достичь размера, соответствующего так называемому оценочному числу. Последнее зависит от равномерности внесения накоплений.
Основным достоинством системы является ее полная прозрачность. Согласно германскому закону о строительно-сберегательных кассах, эти организации не могут осуществлять никаких активных операций, кроме выдачи ипотечных кредитов своим членам. Таким образом, в отличие от вкладчика коммерческого банка, не имеющего ни малейшего понятия, как, на какие нужды и насколько рискованно используются его средства, вкладчик bausparkasse точно знает, кто и на каких условиях пользуется его деньгами. Если в случае дефолта какой-то член кассы решает воспользоваться лазейками в законодательстве и не выселяется из заложенного жилья, ему приходится иметь дело не только с судом, но и с другими членами кассы, вполне резонно считающими, что у них пытаются украсть их деньги [48, с. 100].
Крайне интересным для формирования рынка ипотечного кредитования в России является опыт Таиланда. Рынок ипотечного кредитования в Таиланде является одним из наиболее развитых рынков в Азии. Основной причиной этого является то, что правительство страны уделяет большое значение развитию ипотечного кредитования. В 1997 году в условиях азиатского финансового кризиса тайское правительство приняло новую экономическую программу, в которой жилищной сфере отводится роль локомотива по выводу страны из кризисного состояния. Ключевая роль в реализации программы отводилась Правительственному жилищному банку, финансирование которого осуществляется Центральным банком Таиланда, а регулирование и контроль за которым проводится тайским министерством финансов. В рамках программы, в условиях кризиса на рынке и минимальных объемов выдаваемых кредитов планировалась выдача кредитов сроком до 30 лет с процентной ставкой 9 процентов годовых (рыночная ставка тогда была 12—13 процентов). Только впервые три или пять лет ставка по кредитам фиксированная. Капитал ПЖБ был увеличен с 10 млрд. бат до 30 млрд. бат. Программа была реализована достаточно быстро.
Огромная неудовлетворённая потребность в жилье и его малодоступность составляют предмет большой тревоги в Китае. Жилищные условия далеки от приемлемых, имея в виду, что 45 процентов жилых домов не имеют кухонь и уборных. Согласно данным Минстроя КНР, цена жилья с удобствами в 12 раз превышала годовой доход семьи со средними доходами в Шанхае.
В начале экономической реформы в 1979 года производство и потребление жилья рассматривалось как одно из важнейших направлений экономической реформы. До реформы государство было единственным оператором жилья, выполняя функции по инвестированию, распределению, управлению и содержанию жилого фонда. Жилища передавались предприятиям, которые и распределяли его своим работникам. В результате на государство ложились такие немыслимые расходы, что требовалось искать решение проблемы. Таким решением стал отказ от административной системы обеспечения жильём, что явилось главным положением жилищной реформы. Взамен этого предлагалось распределять жильё путём свободной купли и продажи на рынке.
Начиная с 1979 года коммерциализация жилья и переход к системе, ориентированной на рынок жилья, стал главным направлением реформы. В начале 80-х годов были проведены пилотажные жилищные реформы в Сиане, Янтае, Шанхае и Пекине. Однако эти пилотажные реформы, включавшие повышение квартплаты, введение жилищных субсидий (купонов) и продажу существующего жилья по цене ниже себестоимости, не продвинули решения проблемы. Тем не менее, полученный здесь опыт был положен в основу программы реформ, проведенных в 90-х годах.
Всемирный Банк в 1992 году предложил инновационную модель, для реализации которой в Пекине, Ченду, Нингбо и Янтае на период с 1994 по 2001 гг. им был выделен заём в 350 млн. долл. США. В этой модели предлагается заменить жилищные обязательства предприятий перед работниками на альтернативу: создание жилищных акционерных обществ, которые будут прибыльными по своей природе организациями и в их деятельность государство не будет вмешиваться. ЖАО будут формироваться прибыльными предприятиями, которые передадут им свой жилищный фонд. Преимуществом такой системы будет выведение жилищных затрат из бюджета предприятия, которые в этом случае не будет влиять на прибыль от основной деятельности. По данной схеме жильё будет сдаваться в аренду или продаваться по рыночной цене, в результате чего будет по крайней мере возвращаться стоимость строительства. Повышение зарплаты работникам компенсирует им рост затрат на жильё. Ресурс для повышения зарплаты образуется за счёт ликвидации затрат предприятия на приобретение и содержание жилья. Рыночный уровень стоимости жилья и арендной платы определится балансом ЖАО. Повышение зарплаты работникам даст возможность населению и ЖАО брать займы в коммерческих банках. Концепция Всемирного Банка активно поддерживалась многими учёными, считающими, что ЖАО будут также играть роль центров жилищной реформы, поскольку обеспечиваемый ими рост квартплаты и зарплаты будет служить активизации финансового сектора. Короче, модель Всемирного Банка будет способствовать активизации отечественного капитала в целях создания рынка недвижимости в Китае.
Однако эта модель не свободна от недостатков. Отмечается, что она ориентирована только на прибыльные предприятия, которые могут себе позволить участвовать в расширении жилого фонда. Неэффективные предприятия, не имеющие собственного жилого фонда, который они могли бы передать в ЖАО, столкнутся с проблемой недостатка средств для повышения зарплаты работникам с тем, чтобы они могли справиться с ростом квартплаты или участвовать в приобретении жилья. Тем не менее, создание ЖАО освободит госпредприятия от социальной нагрузки и создаст более ориентированную на рынок систему, которая привлечёт инвестиции из частного сектора и из страховых фондов. Модель Всемирного Банка неприменима для общественного жилья, однако здесь могут быть созданы бесприбыльные организации, подобные Жилищному обществу в Гонконге и Жилищным ассоциациям в Великобритании, которые смогут играть такую же роль, как и ЖАО.
Другим важным аспектом проблемы является доступность жилья. Важным стимулом здесь было предложение ввести ипотечное кредитование для желающих приобрести жилье. При приобретении жилья стоимость должна полностью отражать местонахождение жилища, его размер и качество.
В 1995 году Государственным советом КНР была объявлена новая жилищная программа – «Национальный проект удобного жилья» (далее – Проект) для крупных городов Китая, включая Пекин и Шанхай. Одной из главных задач Проекта стала продажа государственного жилья с целью обеспечения слоев населения со средними и низкими доходами, а также для вовлечения сбережений населения в жилищные инвестиции. Поставлена задача обеспечить за следующие пять лет удобным жильём семьи, где на 1 человека приходится менее 4 кв. м жилой площади.
В Пекине была начата пилотажная программа, включающая в себя распределение арендного жилья и приобретение жилищ населением. Были отобраны 10 предприятий для реализации продаж общественных жилищ нуждающимся в жилье семьям постоянных рабочих и служащих. Наниматели государственного жилья были ограничены в праве приобретения занимаемых ими квартир. При покупке квартир нуждающимся делалась скидка от стоимости жилья в размере 20 процентов плюс 0,5 процента за каждый год трудового стажа на предприятии. Семья становилась собственником жилья, но передать или продать его она могла не ранее, чем через 5 лет после приобретения, причём преимущественное право покупки принадлежит предприятию. Все предприятия и учреждения поощрялись к созданию жилищных кооперативов, члены которых могли делать жилищные сбережения или получать жилищные займы. Преимущество в получении таких займов предоставлялось нуждающимся и бездомным семьям, а также имеющим средние и низкие доходы. Предприятия могли направлять доходы от продажи общественного жилья на дотирование жилищного строительства. Государство помогало жилищному строительству посредством предоставления земельных участков и снижения процентных ставок по займам. В то же время продажа квартир на рынке жилья состоятельным семьям проводилась без субсидирования под административным контролем жилищных бюро. Рыночная цена жилья составляла 1700 юаней за 1 кв. м (1 долл. = 8,3 юаня). В 1987 году вследствие «перегрева» экономики и ускорения инфляции государство заморозило большинство строительных проектов и перешло к жёсткой монетаристской политике. В 1987–1989 гг. в Пекине было продано 7665 квартир площадью 495 тыс. кв. м, в том числе 1681 вновь построенных (102 тыс. кв. м). Фактическая выручка оказалась меньше расчетной, но, тем не менее, впервые рыночная продажа жилья заняла осязаемое место в системе его распределения.
В Шанхае была начата реализация комплексного плана реформы. Её важнейшей частью стало учреждение Фондов жилищных сбережений, в которые должны отчисляться по 5 процентов фонда зарплаты, как предприятиями, так и их работниками. План реформы привлёк всеобщее внимание, и центральные власти потребовали, чтобы другие города внедрили у себя подобные мероприятия. Госсовет принял «Решение об углублении жилищной реформы». В нём упор был сделан на сокращение дефицита жилья и на улучшении жилищных условий для наиболее нуждающихся. Субсидирование жилья предлагалось по двум направлениям: жилищные пособия для групп населения со средними и низкими доходами и жилье с удобствами для групп с высокими доходами. Намечалась реструктуризация сектора жилищного финансирования на базе триединого инвестирования государством, предприятиями и населением. Таким образом, осуществлялся переход от системы предоставления бесплатного жилья к рыночным отношениям в жилищном секторе.
Руководящая группа Госсовета по жилищной реформе провела в Шанхае конференцию с целью проанализировать опыт прошедших лет в разных городах для ускорения реформирования в период до 2000 года. Шанхайский опыт учреждения Фондов жилищных сбережений, перестраивающий систему финансирования жилищного строительства, был признан примером для всей страны. Государство поставило своей целью повышение квартплаты с 0,3 юаня за 1 кв. м до 0,6–1,2 юаня с тем, чтобы квартплата составляла порядка 5 процентов годового дохода семьи. Продажа общественного жилья была объявлена важнейшей задачей в целях реинвестирования полученной выручки в жилищное строительство.
59 городов были отобраны для эксперимента «Национальный проект удобного жилья». В связи с этим