Формирование себестоимости продукции масложировой промышленности
Склад семян
Семяочистительный цех
Шелушильно-сепараторный цех
Экстракционный цех
Мыловаренный цех
Котельный цех
Элеватор шрота
Цех расфасовки масла в стеклотару
Цех расфасовки масла в ПЭТ
Механический цех
Строительный цех
Электроцех
Маслобаковое хозяйство
Установление затрат для каждого центра важно для:
Определения отношения затрат к единицам продукции
Планирования будущих затрат
Контроля затрат – это сравнение фактических затрат с планируемыми или фактических затрат с затратами на закупку.
Центр дохода. Подразделения предприятия, деятельность которых в первую очередь связана с осуществлением продаж, могут рассматриваться как центры дохода. В этом случае деятельность оценивается с точки зрения получаемых доходов и понесенных прямых затрат. Обычно они сравниваются с заранее определенными или существовавшими ранее значениями дохода и затрат.
Центр прибыли – центр затрат, на который можно отнести прибыль. Центр контроля в этом случае смещается с детального анализа доходов и расходов к оценке прибыли. Обычно, термин «центр прибыли» сводят к подразделению организации, которое обладает четырьмя основными характеристиками:
Основная задача – получение прибыли
Его руководство располагает полномочиями принимать решения, влияющие на важнейшие факторы, определяющие прибыль
Предполагается, что его руководство будет использовать методы решений, основанные на прибыльности
Его руководство подотчетно высшему руководству за сумму получаемой прибыли
Для предприятия производящего краски центром прибыли могут быть отделы оптовой и розничной торговли. Для бухгалтерской фирмы – индивидуальное местонахождение или же типы предприятия (аудит, консультация, бухучет и т.д.)
Все центры прибыли могут являться также и центрами затрат, но не все центры затрат могут быть центрами прибыли.
Установление превышения выручки над затратами для каждого центра затрат важно для:
Планирования будущих прибылей
Контролирования затрат и выручек, т.е. сравнения фактических затрат и выручек с планируемыми
Центр инвестиций – это центр затрат, где менеджеры, как правило, ответственны за доход от продаж и за расходы, а также за принятие инвестиционных решений, оказывая влияние на размер инвестиций.
На предприятии масложировой промышленности (на примере ОАО ИИ Гулистан Экстракт Ёг) обычно центрами затрат являются склады или цеха, например экстракционный цех, либо цех мыловарения, где собираются затраты, которые впоследствии будут распределены на единицу готовой продукции.
Такие затраты как калькуляция на выработку воды, калькуляция на выработку электроэнергии и калькуляция на выработку теплоэнергии (пара) подсчитываются в целом по предприятию, а затем распределяются по цехам на основе базы распределения. Таким же образом подсчитываются калькуляция цеховых расходов и калькуляция вспомогательного производства. Эти расходы также затем распределяются по цехам, соответственно входят в себестоимость продукции цеха, на основе базы распределения.
Таким образом, мы видим, что на предприятии ОАО ИИ «Гулистан Экстракт Ёг» существуют центры затрат, такие как «ВОДА», «ЭНЕРГИЯ», «ПАР» на которых отражаются совокупные расходы предприятия соответственно на воду, пар и энергию
На предприятии ОАО ИИ «Гулистан Экстракт Ёг» ведется различная калькуляция себестоимости в зависимости от производимой продукции. Так, например, производство некоторых видов продукции требует прохождения нескольких процессов, соответственно необходима система попроцессного калькулирования себестоимости1.
Для калькулирования рафинированных масел требуется два процесса:
1. Процесс калькулирования нерафинированного масла
2. Процесс калькулирования рафинированного масла, где все затраты первого процесса переходят на второй процесс, и готовая продукция первого процесса является основным производственным сырьем для второго.
Калькуляция таких видов продукции как чистящих средств, мыла и макарон не требует попроцессного производства и поэтому используется калькуляция затрат с полным распределением издержек.
Уникальность калькуляции масложировой продукции на предприятии, а именно калькуляция хлопкового масла заключается в образовании побочного продукта (шрота, шелухи – на первом процессе, соапстока – на втором), поступления от реализации которых занижают себестоимость готовой продукции. Благодаря наличию побочного легко реализуемого продукта, себестоимость основной продукции значительно занижается
Более подробно, калькуляция себестоимости масложировой продукции предприятия ОАО ИИ «Гулистан Экстракт Ёг» рассмотрена во второй и третьей главах данной выпускной квалификационной работы, а пути ее совершенствования – в третьей главе.
Глава II. Учет затрат на производство в ОАО ИИ
«Гулистан Экстракт Ёг»
2.1. Учет затрат основных расходов
Учет затрат основных расходов, согласно международной системе управленческого учета, состоит из учета двух крупных элементов затрат. Это такие элементы как учет основных материалов и учет прямо относимых трудозатрат.
1. Основные материалы (основные затраты) – затраты на материалы, входящие в состав производственной продукции. Их можно отнести на конкретную продукцию. Например, при калькуляции рафинированного хлопкового масла такими затратами могут быть семена хлопчатника. К основным материалам обычно не относят незначительные расходы (клей, бумага и т.д.), так как более точное исчисление производственных затрат не дает экономического выигрыша. Такие материалы обычно называются вспомогательными, или косвенными и относятся к косвенным производственным расходам.
2. Прямо относимые трудозатраты – это заработная плата всех рабочих, если она может быть отнесена на конкретный вид продукции, например заработная плата оператора или сборщика. Косвенная заработная – это вся прочая оплата труда на предприятии, которую невозможно или нецелесообразно относить на конкретную продукцию, например заработная плата дворника или охранника.
Каким образом происходит учет основных расходов?
При ответе на данный вопрос необходимо еще раз напомнить что основные затраты являются прямыми и относятся на конкретный вид продукции. То есть не возникает проблемы распределения затрат на виды продукции и явно выражается принадлежность затрат к каждому виду продукции.
Учет основного сырья. Рассмотрим затраты основных ресурсов на производство продукции на ОАО «Гулистан Экстракт Ёг». Так как основной деятельностью предприятия является производство различных масел, то и основным сырьем для этого производства являются соответствующие семена. Например, при производстве хлопкового масла – основным сырьем являются семена хлопчатника различного сорта, при производстве соевого масла – семена сои, при производстве сафлорового масла – семена сафлора, семена подсолнечника при производстве подсолнечного масла. Расходы на семена соответствующих культур являются самыми существенными затратами при производстве масел.
Семена хлопчатника поставляются местными фермерскими хозяйствами, а также закупаются из соседних областей. Транспортировка семян осуществляется машинным или вагонным способом.
Рассмотрим процесс производство масла хлопкового. При производстве данного масла используются несколько сортов семян хлопчатника, цены на которые устанавливаются государством и варьируются в зависимости от сорта.
В таблице 2.1 предложены государственные расценки на основное сырье (семена хлопчатника), учитываемого при производстве хлопкового масла1.
Таблица 2.1
Стоимость и удельный вес семян, используемых при
производстве хлопкового масла
| Сорт семян хлопчатника | Стоимость, за 1 кг | Приблизительной удельный вес семян в общей сумме |
| 1 сорт | 30,175 | 50% |
| 2 сорт | 21,192 | 30% |
| 3 сорт | 18,883 | 15% |
| 4 сорт | 13,542 | 4% |
| Низший сорт | 10,834 | 1% |
Обычно в 1 производственном процессе участвуют семена хлопчатника в суммарной массе 10 000 тонн, где семена первого сорта составляют 5 000 тонн (или 50%). Выход основной продукции (масла нерафинированного) составляет 1680 тонн, или 16,8 % от первоначальной суммарной массы семян хлопчатника. Также имеются побочные продукты, такие как шрот 4110 тонн (41%) и шелуха 3 600 тонн (36%).
Как видно из рис. 2.1 основным сырьем для первого процесса являются семена хлопчатника, для второго – продукция первого процесса, т.е. масло нерафинированное. Также из рисунка видно, что на обоих процессах существуют отходы: шрот и шелуха - на первом и соапсток – на втором.
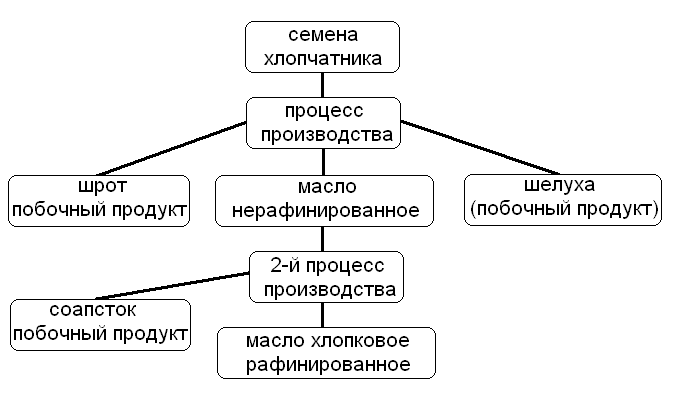
Рис. 2.1 Процесс движения основных затрат в виде основного сырья при производстве хлопкового масла.
Затраты основного сырья при производстве других видов продукции на предприятии ОАО ИИ «Гулистан Экстракт Ёг» предложены в таблице 2.2.
Таблица 2.2
Затраты основного сырья при производстве других видов продукции на предприятии ОАО «Гулистан Экстракт Ёг»
| Вид производства | Вид основного сырья |
| Масло подсолнечное | Семена полсолнечника |
| Масло соевое | Семена сои |
| Масло сафлоровое | Семена сафлора |
| СТМ - 10 |
Соапсток Сода каустическая Соль техническая |
| Блестоль |
Препарат МП (мрамор, пыль) Ароматизированное моющ.ср-во Баночка с крышкой |
| Мыло хозяйственное 60% |
Саломас ДЖК Моющее средство Сода каустическая Сода кальциевая |
Помимо затрат на основное сырье в состав основных затрат входят также затраты на основные материалы, затраты на обработку, а также затраты на комплектацию.
Учет затрат на обработку. В отличие от основного сырья затраты на обработку составляют меньшую часть в общей себестоимости продукции, но являются важными, поскольку служат превращению сырья в готовую продукцию. Затраты на комплектацию, такие как фасование, этикетка, баночки и крышки, используются в процессе, при которых готовая продукция доводится до определенного эстетического состояния (масло подсолнечное расфасованное в ПЭТ или в бутылки).
В затраты на обработку обычно входят различные химикаты, фильтроматериалы и химические препараты.
При калькуляции масла хлопкового на первом этапе в затраты на обработку входят такие элементы как: экстробензин и фильтроткань; на втором – сода каустическая, фильтроткань, фильтрокартон, активированный уголь, лимонная кислота, отбельная глина. Все перечисленные элементы затрат образуют стоимость обработки, и участвуют в производстве почти всей основной продукции предприятия.
Учет прямых трудозатрат. Трудозатраты являются весьма существенным элементом при калькулировании себестоимости продукции. Под трудозатратами понимается совокупность заработных плат всех производственных рабочих. Обычно трудозатраты аккумулируются по таким центрам затрат как цеха (напомним, что некоторые производственные процессы требуют прохождения продукции по нескольким цехам), а затем относятся на производственный процесс.
Классификация трудовых затрат различна на предприятиях, но обычно выделяются следующие группы: основная заработная плата производственных рабочих, оплата труда, входящая в состав общецеховых расходов (например, зарплата производственных менеджеров, дворников, охраны, лифтеров; за исправление брака; сверхурочная доплата, за время простоя; сопутствующие выплаты).
Учет затрат на оплату труда организуется в зависимости от типа производства, системы организации и оплаты труда.
Принципиальные вопросы организации учета оплаты труда регламентированы Трудовым кодексом Республики Узбекистан, локальными нормативными актами и коллективными договорами.
Учет затрат на оплату труда производственных рабочих осуществляется в разрезе цехов и объектов калькулирования.
Первичные документы по расходам на оплату труда обеспечивают возможность правильного отнесения заработной платы на отдельные виды калькулируемой продукции.
В документах на оплату сверхурочных работ, простоев, на доплаты за отклонения от нормальных условий работы и на удержания за брак и порчу материалов и продукции отмечаются причины этих доплат и удержаний с указанием, по чьему распоряжению производятся эти доплаты или удержания.
Суммы отпускных выплат могут резервироваться либо начисляться в порядке, установленном для начисления оплаты труда в соответствии с выбранной учетной политикой организации.
Другие виды оплаты труда рабочих и служащих, предусмотренные действующими законодательными актами, относятся на себестоимость продукции в размере фактических расходов.
В случае, если рабочие, числящиеся в списочном составе одного цеха, временно выполняли работу в другом цехе, то затраты и оплата труда этих рабочих за отработанное ими время относятся на затраты того цеха, для которого эти работы выполнялись.
В организации обеспечен контроль правильности применения тарифных ставок, окладов, сдельных расценок, систем премирования, правильности подсчета сумм фонда оплаты труда, выполнения цехами установленных заданий по производительности труда, средней заработной платы, численности работающих, фонду оплаты труда.
Для правильного определения размеров выработки, ликвидации случаев обсчета, приписок и скрытия брака на предприятии ведется систематический внутренний учет и контроль выпуска продукции, контроль соответствия количества сырья и полуфабрикатов, израсходованных в производстве, количеству выработанной готовой продукции.
Детальная классификация затрат нужна в первую очередь для выявления причин их возникновения. Сверхурочная доплата состоит из оплаты прямого и косвенного труда работников производственных подразделений сверх установленных тарифов. Сверхурочная доплата обычно включается в общецеховые расходы.
Обычно сверхурочную доплату не включают в состав прямых расходов, так как она во многом зависит от составления календарного плана работ.
На предприятии ОАО «Гулистан Экстракт Ёг» общая сумма всех производственных трудозатрат за 2004 год составляет 431 412318 сум1. Трудозатраты на производственный процесс накапливаются из трудозатрат цехов, входящих в данный производственный процесс.
Учет прямых дополнительных затрат. Некоторая продукция предприятия требует прохождения дополнительных цехов, например цеха расфасовки в ПЭТ или в бутылки. В таком случае возникают прямые дополнительные затраты, которые добавляются в себестоимость продукции. Масло растительное вырабатывается и реализуется как в разлив, так и в фасованном виде.
В 2000 году на предприятии была закуплена и смонтирована линия расфасовки растительного масла в ПЭТ емкостью 1 литр. Производительность линии 3050 б/час по разливу масла.
При фасовке растительного масла возникают дополнительные затраты (см. табл. 2.3), такие как: ПЭТ приформы, крышки пластмассовые, клей, этикетки, пленка полиэтиленовая и др.
Таблица 2.3
Дополнительные затраты, возникающие при производстве хлопкового масла
| Дополнительная линия производства | Прямые дополнительные затраты |
| Масло фасованное в бутылки «Узбекистан» |
Этикетка Клей Кронепробка Бутылка 0,5 литров Трудозатраты |
| Масло фасованное в ПЭТ |
ПЭТ приформа Крышки пластмассовые Клей Этикетки Пленка полиэтиленовая Трудозатраты |
Таким образом, необходимо отметить, что основные расходы образуются путем сложения таких элементов затрат как затраты на основное сырье плюс затраты на обработку + прямые трудозатраты + дополнительные затраты.
2.2. Учет затрат накладных расходов
Косвенные затраты – это затраты, связанные с производством нескольких видов продукции, эти затраты относятся на каждый вид продукции согласно принятой базе распределения.
Основные статьи косвенных затрат:
Общецеховые расходы
Общезаводские расходы
Часть непроизводственных расходов
Затраты вспомогательного производства
Косвенные затраты или накладные расходы – те, которые нельзя непосредственно связать с данным продуктом или подразделением. Затраты могут быть прямыми для подразделения, но при этом косвенными для продукта. Затраты на заработную плату начальника ремонтно-механического цеха являются прямыми для цеха, но косвенными для множества видов продукции изготавливаемой в данном цехе1.
На ОАО ИИ «Гулистан Экстракт Ёг» под косвенными расходами подразумевают общецеховые расходы, а также расходы на вспомогательное производство.
Сущность косвенных затрат заключается в сложности их распределения на продукцию производственных циклов. Очень трудно контролировать процесс расходования воды, пара, электроэнергии по цехам и производственным процессам. Гораздо легче оценить совокупные издержки на их выработку, а затем распределить между цехами или производственными процессами согласно определенной базы распределения.
Рассмотрим состав затрат на выработку воды. Как видно из таблицы 2.4 элементами затрат на выработку воды являются заработная плата, отчисления от заработной платы (обязательный элемент затрат), амортизация оборудования, запасные части, вспомогательные материалы, тара и тарные материалы, износ МБП (в настоящее время данный элемент отменен национальными стандартами бухгалтерского учета), а также затраты на воду. Суммирование данных элементов образует совокупные затраты на выработку воды (табл. 2.4). Затем данные затраты распределяются по цехам
Таблица 2.4
Затраты на выработку воды на ОАО «Гулистан Экстракт Ёг»
|
Наименование |
Ед. изм. |
выработано |
6 008,78 |
на един. |
||
|
кол-во |
цена |
сумма |
кол-во |
Сумма |
||
| Зарплата | 19 833 251,50 | 3 300,71 | ||||
| Отчисления | 6 614 738,57 | 1 100,85 | ||||
|
Итого |
26 447 990,07 |
4 401,56 |
||||
| Амортизация | 65 997,41 | 10,98 | ||||
| Запасные части | 2 802 743,20 | 466,44 | ||||
| Вспом. материалы | 19 642 956,45 | 3 269,04 | ||||
| Тара и тарн. Матер. | 258,00 | 0,04 | ||||
| Износ МБП | 1 251 713,56 | 208,31 | ||||
| Вода | 636 815,00 | 105,98 | ||||
|
Всего на выработку воды |
50 848 473,69 |
8 462,36 |
||||
Калькулирование затрат на выработку электроэнергии и пара происходит способом, аналогичным с калькулирование затрат на выработку воды. Происходит аккумулирование элементов затрат, необходимых на выработку электроэнергии и пара.
В таблицах 2.5-2.6 представлены затраты на выработку электроэнергии и пара на предприятии ОАО ИИ «Гулистан Экстракт Ёг»
Таблица 2.5
Затраты на выработку электроэнергии на ОАО «Гулистан Экстракт Ёг»
|
Наименование |
Ед. изм. |
выработано |
6 919,60 |
на един. |
||
|
Кол-во |
цена |
сумма |
кол-во |
Сумма |
||
| Зарплата | 29 276 021,02 | 4 230,89 | ||||
| Отчисления | 9 768 752,79 | 1 411,75 | ||||
|
Итого |
39 044 773,81 |
5 642,64 |
||||
| Амортизация | 2 421 431,70 | 349,94 | ||||
| Запасные части | 1 127 826,20 | 162,99 | ||||
| Вспом. Материалы | 3 793 415,97 | 548,21 | ||||
| Износ МБП | 3 937 957,22 | 569,10 | ||||
| Эл. энергия | 115 091 034,62 | 16 632,63 | ||||
|
Всего на выработку электроэнергии |
165 416 439,52 |
23 905,51 |
||||
Таблица 2.6
Затраты на выработку пара на ОАО «Гулистан Экстракт Ёг»
|
Наименование |
Ед. изм. |
выработано |
32 451,00 |
на един. |
||
|
кол-во |
цена |
сумма |
кол-во |
Сумма |
||
| Зарплата | 22 009 549,30 | 678,24 | ||||
| Отчисл. | 7 348 941,56 | 226,46 | ||||
|
Итого |
29 358 490,86 |
904,70 |
||||
| Амортизация | 242 521,24 | 7,47 | ||||
| Газ | тм3 | 4 209,78 | 25 271,44 | 106 387 311,00 | 3 278,40 | |
| Мазут | тн | 313,49 | 37 453,47 | 11 741 100,85 | 361,81 | |
| Зап. Части | 6 200 941,77 | 191,09 | ||||
| Вспом. Материалы | 66 335 747,25 | 2 044,18 | ||||
| Износ МБП | 1 683 887,22 | 51,89 | ||||
| Электро энер на пар | тыс/квт | 1 145,73 | 24 425,03 | 27 984 476,43 | 862,36 | |
| Вода на пар | 5 548,44 | 8 438,90 | 46 822 743,85 | 1 442,88 | ||
| Всего на выработку пара |
296 757 220,47 |
9 144,78 |
||||
Затраты на выработку электроэнергии воды и пара входят в состав затрат вспомогательного производства, и также входят в себестоимость готовой продукции определенного этапа производства, на основе базы распределения.
Таблица 2.7
Калькуляция вспомогательного производства на
ОАО «Гулистан Экстракт Ёг»
|
Наименование |
Ед. изм. |
с начала года |
||
|
кол-во |
цена |
сумма |
||
| Зарплата | 120 198 974,52 | |||
| Отчисления | 39 690 256,00 | |||
|
Итого |
159 889 230,52 |
|||
| Амортизация | 10 648 418,08 | |||
| Эл. Энергия | т/квт | 6 919,60 | 17 002,87 | 117 652 967,62 |
| Газ | тнм3 | 4 209,78 | 25 271,44 | 106 387 311,00 |
| Вода | м3 | 6 008,78 | 105,98 | 636 815,00 |
| Выполненные работы | 33 381 322,19 | |||
| Сторно по акту проверки | -8 210 400,00 | |||
| Запасные части | 25 672 122,41 | |||
| ГСМ | 19 766 059,82 | |||
| Вспомог. Мат-лы | 125 120 237,90 | |||
| Тара и тарн. Матер. | 3 798,00 | |||
| Износ МБП | 13 883 441,76 | |||
| Автоуслуги | 43 829 623,85 | |||
| Эл. Энергия на пар | 27 984 476,44 | |||
| Вода на пар | 46 822 743,85 | |||
|
Всего вспомогательного производства |
723 468 168,44 |
|||
Обобщение информации о затратах производства, которые являются вспомогательными (подсобными) и обслуживающими для основного производства или основной деятельности предприятия, осуществляется на следующих счетах бухгалтерской отчетности:
2310 «Вспомогательное производство»
2320 «Прочие производства»
В частности, этот счет используется для учета затрат производств, обеспечивающих:
- Обслуживание различными видами энергии (электроэнергией, паром, газом и др.);
- Транспортное обслуживание;
- Ремонт основных средств;
- Ремонт и пошив спецодежды и спецобуви, и др.
Кроме того, на этих счетах могут быть отражены затраты научно-исследовательских и опытно-конструкторских подразделений, состоящих на балансе предприятия.
По дебету счета 2310 «Вспомогательное производство» отражаются прямые расходы, связанные непосредственно с выпуском продукции, выполнением работ, оказанием услуг, а также косвенные расходы, связанные с управлением и обслуживанием вспомогательных производств, и потери от брака.
Косвенные расходы, связанные с управлением и обслуживанием вспомогательных производств и прочих производств, списываются 2310 счета 2310 «Вспомогательное производство» со счета 2510 «Общепроизводственные расходы» (в нашем случае общецеховые расходы). При целесообразности расходы по обслуживанию вспомогательных и прочих производств могут учитываться непосредственно на счетах 2310 «Вспомогательное производство» и 2320 «Прочие производства» (без предварительного накапливания на счете 2510 «Общепроизводственные расходы»).
Потери от брака списываются на счета 2310 «Вспомогательное производство» с кредита счета 2610 «Брак в производстве».
По кредиту счетов 2310 «Вспомогательное производство» отражаются суммы фактической себестоимости завершенной производством продукции, выполненных работ и оказанных услуг. Эти суммы списываются со счетов 2310 «Вспомогательное производство» в дебет счетов:
2010 «Основное производство» - при отпуске продукции основному производству или основному виду деятельности;
2510 «Общепроизводственные расходы» - при отпуске продукции на общепроизводственные цели;
2810 «Готовая продукция» - при оприходовании готовой продукции вспомогательных и прочих производств на склад предприятия;
9130 «Себестоимость реализованных работ и услуг» - при выполнении работ и услуг сторонним организациям;
9429 «Прочие административные расходы» - при отпуске продукции на общеадминистративные цели.
Остаток на счете 2310 «Вспомогательное производство» на конец месяца показывает стоимость незавершенного производства.
Общепроизводственные расходы. Цеховые расходы также являются накладными расходами, поскольку невозможно (либо очень трудно) определить принадлежность этих расходов к выпускаемой продукции того или иного процесса производства. Состав цеховых расходов определяется следующим статьями: затраты на заработную плату (сверхурочная заработная плата) плюс расходы на отчисления от заработной платы, электроэнергия прямым образом не участвующая в производственном процессе (освещение), вода, общие выполненные работы, запасные части, тара, вспомогательные материалы, вспомогательное производство. (табл. 2.8)
Таблица 2.8
Калькуляция цеховых расходов на ОАО «Гулистан Экстракт Ёг»
|
Наименование |
Ед. изм. |
с начала года |
||
|
кол-во |
цена |
сумма |
||
| Зарплата | 42 314 946,46 | |||
| Отчисления | 13 973 905,00 | |||
|
Итого |
56 288 851,46 |
|||
| Эл. Энэргия | кВт | 31 791,50 | 1 095,27 | 34 820 233,14 |
| Вода | м3 | 263 366,00 | 132,07 | 34 782 513,50 |
| ОВО при УВД | 19 681 170,00 | |||
| ОПО при УВД | 7 517 358,40 | |||
| Выполнен работы | 2 800 000,00 | |||
| Запасн части | 56 447 967,19 | |||
| Тара | 18 936,09 | |||
| Вспомог. Мат-лы | 45 530 718,18 | |||
| Износ МБП | 8 894 203,16 | |||
| Вспомог произ-во | 202 620 264,01 | |||
|
Всего цеховых расходов |
469 402 215,13 |
|||
Расходы на оплату труда вспомогательных рабочих, занятых обслуживанием производственного оборудования или общехозяйственными работами, относятся соответственно на статьи общепроизводственных и общехозяйственных расходов.
Затраты основных материалов и труда производственных рабочих могут быть отнесены на каждую единицу продукции прямо на основании требований и нарядов. Но общецеховые расходы обычно прямо отнести невозможно. Нельзя и выпускать продукцию без расходов на амортизацию, доставку материалов на рабочие места, услуг дворников и уборщиц, ремонта, налогов на имущество, отопления и освещения.
Общецеховые расходы относят на продукт, так как менеджерам необходима приблизительная информация о себестоимости продукции. Если эта информация нужна для целей ценообразования, исчисления прибыли и оценки запасов, она должна готовиться периодически и тщательно. Если же эти цели удовлетворяют годовую периодичность калькулирования, то и точный расчет распределения общецеховых расходов должен производиться один раз в конце года после получения фактических данных. Однако такая периодичность может не устраивать менеджеров. Поэтому обычно используют плановый коэффициент распределения общецеховых расходов.
Роль планового коэффициента. Бухгалтеры предпочитают распределять общецеховые расходы исходя из средних годовых данных. Обычно выбирают следующую последовательность:
1. Исчисляют базу распределения (общий знаменатель для всей продукции). База распределения должна в наибольшей степени отвечать взаимосвязи общецеховых расходов и объема производства.
2. Составляют смету общецеховых расходов на плановый период, обычно на год. Две основные статьи должны представлять общую сумму общецеховых расходов и общий объем выбранной базы.
3. Исчисляют коэффициент распределения общецеховых расходов путем отнесения сметной суммы общецеховых расходов к базе распределения.
4. Подсчитывают фактическую величину базовых данных, например трудочасы производственных рабочих.
5. Относят сметные общецеховые расходы на заказы, умножая плановый коэффициент на фактические показатели базы распределения.
6. В конце года отражают разницу между плановой и фактической величиной общецеховых расходов.
На предприятии ОАО «Гулистан Экстракт Ёг» базой распределения для общепроизводственных расходов является трудочасы основных рабочих.
Общехозяйственные расходы учитывают по заводу в целом. Они относятся на себестоимость продукции основного производства, а также изделий, работ и услуг вспомогательного производства, отпущенных и выполненных на сторону, для нужд капитального строительства в соответствии с учетной политикой, принятой в организации.
Фактические суммы общепроизводственных и общехозяйственных расходов за отчетный год должны быть полностью включены в себестоимость продукции отчетного года, поэтому на конец года их остатков не должно быть.
2.3. Свод затрат на производство в ОАО ИИ
«Гулистан Экстракт Ёг»
Для проверки правильности формирования расходов по обычным видам деятельности и выявления финансового результата от производства готовой продукции (производственной деятельности) производится увязка группировки расходов по экономическим элементам с совокупностью затрат на производство продукции, выполнение работ, оказание услуг, продажу товаров, продукции, работ, услуг, управление, исходя из места возникновения этих затрат и их направления, т.е. по калькуляционным статьям затрат. Для этих целей составляется свод затрат на производство в экономических элементах и калькуляционных статьях затрат.
Эта увязка разных по значению группировок расходов может являться источником информации о влиянии на финансовый результат организации не только вопросов, например, управления ресурсами, но и управления непосредственно процессом производства продукции (работ, услуг) и их продажи, расходов будущих периодов, размера резервов, создаваемых организацией в целях равномерного включения расходов в затраты на производство, и пр.
Затраты в ОАО «Гулистан Экстракт Ёг» калькулируются на соответствующих продукциях, выпускаемых на заводе. В данной выпускной квалификационной работе предложены калькуляция только основных видов продукции выпускаемой ОАО «Гулистан Экстракт Ёг» (табл 2.9 – 2.13).
Таблица 2.9
Калькуляция масла хлопкового нерафинированного
|
Калькуляция |
|||||||
|
масла хлопкового нерафинированного |
|||||||
|
по ОАО ИИ "Гулистон экстракт ег" |
|||||||
| № | Наименование | Ед. изм. | Выработано | 1680,0 | На ед. продукции | ||
| кол-во | цена | сумма | кол-во | сумма | |||
| 1 | Семена хлопчатника 1 сорт | кг | 5000000 | 30,175 | 150875000 | 2976,2 | 89807 |
| 2 | Семена хлопчатника 2 сорт | кг | 3000000 | 21,192 | 63575000 | 1785,7 | 37842 |
| 3 | Семена хлопчатника 3 сорт | кг | 1500000 | 18,883 | 28325000 | 892,86 | 16860 |
| 4 | Семена хлопчатника 4 сорт | кг | 500000 | 13,542 | 6770833 | 297,6 | 4030 |
| 5 | Семена хлопчатника Н/с | кг | 0 | 10,834 | 0 | 0 | 0 |
| 6 | Итого: | 10000000 | 249545833 | 5952,4 | 148539 | ||
| 7 | Заготовительные расходы | сум | 5,0 | 50000000 | 29762 | ||
| 8 | Итого с заготовительными расходами: | сум |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | ||||