Формирование себестоимости продукции масложировой промышленности
Организационно – технические мероприятия направленные на снижение себестоимости. Для снижения себестоимости на предприятии ОАО «Гулистан Экстракт Ёг» рекомендуется провести следующие организационно – технические мероприятия:
1.Совершенствование организации производства и труда. Этот процесс, практически во всех случаях обеспечивает повышение производительности труда, стимулирует более качественное использование трудовых ресурсов, имеющихся на предприятии. Отсюда и сокращение издержек производства. На данном этапе, на предприятии рекомендуется всемерно улучшать эргономику труда работающих путем создания полноценного социально - психологического климата. Предлагается ввести должность психолога, который будет следить за психическим здоровьем работников. Так как большинство потерь рабочего времени связано с различными болезнями, наиболее весомым среди которых является грипп необходимо создать собственный медицинский пункт, который будет следить за состоянием здоровья работников.
2. Сокращение затрат на обслуживание производства и управление также снижает себестоимость продукции. Размер этих затрат на единицу продукции зависит не только от объема выпуска продукции, но и от их абсолютной суммы. Добиться этого возможно двумя путями:
а) Совершенствование структуры аппарата управления. Для реализации этого проекта мы считаем нужным создать планово-экономический отдел, одним из главных направлений, деятельности которого будут планирование и прогнозирование деятельности предприятия. На данный момент прогнозированию, разработке целевых проектов по совершенствованию работы предприятия не уделяется должного внимания. Поэтому, на основе экономического отдела предлагается организовать планово-экономический отдел и акцентировать его работу на планировании и прогнозировании деятельности предприятия.
б) Совершенствование работы управленческого персонала. В данный момент все отделы связанные с обработкой экономической информации и принятия управленческих решений не используют в достаточной степени компьютерное обеспечение, заменяя их примитивными калькуляторами. Хотя в настоящее время предприятие приобрело несколько новейших компьютеров и внедрило в бухгалтерский учет систему «1С Бухгалтерия», почти весь учет осуществляется вручную. Таким образом, необходимо повышение квалификации управленческого персонала и привлечение на постоянную работу экспертов в области компьютерных технологий. Это позволит максимизировать эффективность управления и в конечном итоге уменьшить затраты на содержание управленческого персонала, а это в свою очередь приведет к снижению себестоимости продукции в целом.
Заключение
В данной выпускной квалификационной работе было рассмотрена экономическая сущность производственных затрат масложировой промышленности, проанализирован их учет в ОАО «Гулистан Экстракт Ёг», был рассмотрен порядок составления калькуляции на предприятии, а также были предложены пути ее снижения и совершенствования. На основании всего этого можно сделать следующие выводы и предложения:
Многообразие масложировой продукции, выпускаемой организацией, вызывает необходимость установления единства в отнесении общих затрат на отдельные виды продукции (таких, как затраты энергоресурсов, общезаводские расходы и др.), что должно отражаться в учетной политике организации.
Внедрение новых инновационных технологий. Важнейшая задача перспективного развития отрасли наряду с количественным ростом производства - общий рост качества используемых технологии и производимой продукции. Увеличение качественной научно-технической компоненты экономического роста масложировой промышленности определяется темпами обновления основного капитала. Успешная реализация инновационной стратегии развития масложировой промышленности позволит предприятиям отрасли выпускать высококачественную экологически чистую продукцию, востребованную на внутреннем и на внешнем рынках не только в настоящее время, но и в перспективе1. Для этого необходимо прогнозировать наиболее целесообразные пути развития производственной базы предприятий на достаточно длительный период, а критерий оценки деятельности должен носить динамичный характер и определяться величиной прибыли не за 1 год производственно-хозяйственной деятельности, а за ряд лет как сумма по годам.
Таким образом, инновационные процессы перехода к новым технологиям в производстве и управлении ими делают неизбежным внутреннюю и внешнюю реорганизацию масложировых предприятий, затрагивают все компоненты социально-экономической, технологической и природной среды. Создание на масложировых предприятиях штатных инновационных отделов, занимающихся заключением договоров с научно-исследовательскими, опытно- конструкторскими и проектными организациями, участие банковских структур в льготном кредитовании инновационных проектов предприятий и освобождение от налогообложения средств отечественных и зарубежных инвесторов, направляемых на реконструкцию и техническое перевооружение предприятий, дадут возможность динамично развиваться инновационным процессам в масложировой промышленности.
Необходимо уделять огромное внимание учету и реализации побочной продукции, поскольку ее реализация значительно занижает себестоимость продукции основной.
Бухгалтерская служба организации должна осуществлять систематический контроль за соблюдением цехами и отделами смет расходов по обслуживанию производства и управлению. Этот контроль в первую очередь должен обеспечить строгое соблюдение утвержденных расходных норм и лимитов потребления материалов, топлива, энергии, инвентаря; утвержденных лимитов потребления и стоимости различного рода работ и услуг (ремонт основных средств, услуги транспорта и др.); утвержденной организационной структуры управления, а также установленного перечня должностей и ставок (окладов) заработной платы обслуживающего персонала.
Снижение себестоимости продукции обеспечивается, прежде всего, за счет повышения производительности труда. С ростом производительности труда сокращаются затраты труда в расчете на единицу продукции, а следовательно, уменьшается и удельный вес заработной платы в структуре себестоимости. Успех борьбы за снижение себестоимости решает, прежде всего, рост производительности труда рабочих, обеспечивающий в определенных условиях экономию на заработной плате. Рассмотрим, в каких условиях при росте производительности труда на предприятиях снижаются затраты на заработную плату рабочих. Увеличение выработки продукции на одного рабочего может быть достигнуто за счет осуществления организационно-технических мероприятий, благодаря чему изменяются, как правило, нормы выработки и соответственно им расценки за выполняемые работы.
Основным условием снижения затрат сырья и материалов на производство единицы продукции является улучшение конструкций изделий и совершенствование технологии производства, использование прогрессивных видов материалов, внедрение технически обоснованных норм расходов материальных ценностей.
В целом, если руководство предприятия примет ко вниманию выводы и предложения представленные в данной дипломной работе, а также рассмотрит пути совершенствования калькуляции масложировой продукции, предложенные в заключении, то, возможно, что предприятие получит дополнительный экономический эффект от более эффективной калькуляции себестоимости.
Список использованной литературы:
Каримов И.А. Узбекистан по пути углубления экономических реформ. – Т.: Узбекистан, 1995 год, 10 стр.
Каримов И.А. Наша главная цель – демократизация и обновление общества, реформирование и модернизация страны: Доклад Президента Республики Узбекистан на совместном заседании Законодательной палаты и Сената Олий Мажлиса 28 января 2005 года //Народное слово 2005 год// № 20
Каримов И.А. Узбекистан Устремленный В XXI Век: Доклад На 14 Сессии Олий Мажлиса Республики Узбекистан первого созыва 14 апреля 1999 года – Т.: Узбекистан, 1999 год.
Каримов И.А. Узбекистан: национальная независимость, экономика, политика, идеология. – Т.: Узбекистан, Т1, 1996 год.
Безруких П.С. Состав и учет издержек производства и обращения. В помощь бухгалтеру. Положение о составе затрат, комментарии. – М.: ФБК, 1996 год, 224 с.
Блейк Дж., Амат О. Европейский бухгалтерский учет. Справочник. – М.: Филин, 1997 год, - 400 с.
Вахрушина М.А. Бухгалтерский управленческий учет. Учебное пособие.- М.: ЗАО «Финстатинформ», 1999 год, 359 с.
Инновационная деятельность в масложировой промышленности. Интернет – статья. д.э.н., проф. Семенова К.С.
rusmaslo/shell.php?doc=press/newsdef.html
Друри К. Введение в управленческий и производственный учет: Учебное пособие для ВУЗов/пер. с англ. под ред. Н.Д. Эриашвили; предисловие проф. П.С. Безруких. – 3-е изд., перераб. и доп. – М.: Аудит, ЮНИТИ, 1998 год, 783 с.
Друри К. Управленческий и производственный учет. Пер с англ.; Учебник. – М.: ЮНИТИ-ДАНА, 2002 год, 10-11, 127-130, 445-451, 783, 800-810, 1071 сс.
Карпова Т.П. Управленческий учет: Учебник для ВУЗов. – М.: Аудит, ЮНИТИ, 1998 год, 350 с.
Керимов В.Э. Организация и методология управленческого учета. – М.: МГУ им. М.В. Ломоносова, автореф.докт.дисс., 2001 год.
Кирьянова З.В. Теория бухгалтерского учета. Учебник.- М.: Финансы и статистика, 200 год, 192-195 сс.
Киков А.К. Пути снижения себестоимости продукции. 5ka/101/948/.zip
Кондратова И.Г. Основы управленческого учета. Учебное пособие. – М.: Финансы и статистика, 1998 год, 144 с.
Ленквист Р. Учет в системе внутренней информации предприятия. – Упсала: Швеция, 1994 год, 122 с.
Мюллендорф Р., Карренбауэр М. Производственный учет. – М.: ЗАО «ФБК - ПРЕСС», 1996 год, 158 с.
Мюллер Г. Учет: международная перспектива. – М.: Финансы и статистика, 1994 год, 172 с.
Методические рекомендации по учету затрат на производство и калькулирование себестоимости масложировой продукции от 14 декабря 2004 года, Москва
Муминова С.Х. и другие. Пособие по международному управленческому учету. Т., 2002 год.
Национальные стандарты бухгалтерского учета РУз. – Т., 2003 год.
Нидлз Б. и др. Принципы бухгалтерского учета. Пер. с англ. Под ред. Я.В. Соколова, - 2-е изд., М.: Финансы и статистика, 2002 год, 389 – 397 сс.
Николаева О.Е. Управленческий Учет. Учебное пособие. – М.: УРСС, 1997 год, 368 с.
Николаева С.А. Принципы формирования и калькулирования себестоимости продукции. – М.: Аналитика – Пресс, 1997 год, 137 с.
Объекты масложировой промышленности Республики Узбекистан.
maslojirtabakprom.uz
Палий В.Ф. Управленческий учет. – М.: Союзаудит, 1997 год, 260 с.
Палий В.Ф., Вандер Виль Р. Управленческий Учет. – М.: ИНФРА-М, 1997 год, 265 с.
Положение о составе затрат на производство и реализации продукции работ и о формировании финансовых результатов. Постановление Кабинета Министров Республики Узбекистан от 5 февраля 1999 года с дополнениями, №54
Ришар Ж. Бухгалтерский Учет: теория, практика. – М.: Финансы и статистика, 2000 год, 161 с.
Савицкая Г.В. Анализ хозяйственной деятельности предприятия: 4-е издание, перераб. и доп. – Минск: ООО «Новые знания», 2000 год.
Стоун Т. Управленческий Учет.- М.: Финансы и статистика, 1996 год.
Тейлор Ф.У. Принципы научного менеджмента. Контроллинг. – М.: ФБК, 1991 год, 353 с.
Управленческий Учет: Учебное пособие под ред. А.Д.Шеремета. – М.: ФБК – ПРЕСС, 1999 год, 512 с.
Халилов И.А. Особенности калькуляции масложировой продукции. sitash.uz/states/index.cfm?act=6
Хасанджанов К.А. Экономические основы повышения уровня использования побочной продукции и отходов плодоовощеводства в условиях рынка. Т., 2002 год.
Хорнгрен Ч.Т., Дж.Фостер. Бухгалтерский Учет: управленческий аспект: пер с англ./ под ред. Я.В. Соколова. – М.: Финансы и статистика, 2002 год.
Приложение 1
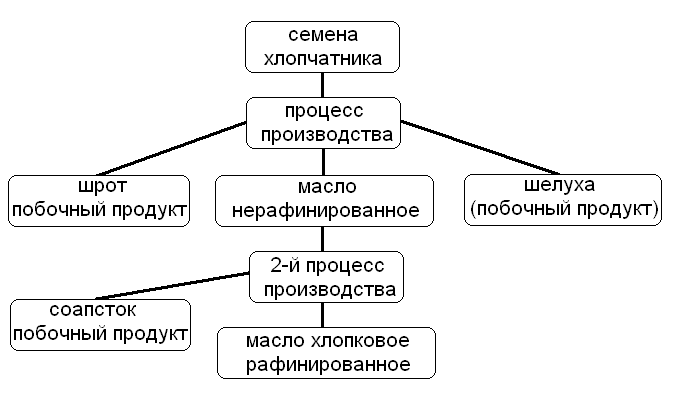
Приложение 2
|
Калькуляция |
|||||||
|
масла хлопкового нерафинированного |
|||||||
|
по ОАО ИИ "Гулистон экстракт ег" |
|||||||
| № | Наименование | Ед. изм. | Выработано | 1680,0 | На ед. продукции | ||
| кол-во | цена | сумма | кол-во | сумма | |||
| 1 | Семена хлопчатника 1 сорт | кг | 5000000 | 30,175 | 150875000 | 2976,2 | 89807 |
| 2 | Семена хлопчатника 2 сорт | кг | 3000000 | 21,192 | 63575000 | 1785,7 | 37842 |
| 3 | Семена хлопчатника 3 сорт | кг | 1500000 | 18,883 | 28325000 | 892,86 | 16860 |
| 4 | Семена хлопчатника 4 сорт | кг | 500000 | 13,542 | 6770833 | 297,6 | 4030 |
| 5 | Семена хлопчатника Н/с | кг | 0 | 10,834 | 0 | 0 | 0 |
| 6 | Итого: | 10000000 | 249545833 | 5952,4 | 148539 | ||
| 7 | Заготовительные расходы | сум | 5,0 | 50000000 | 29762 | ||
| 8 | Итого с заготовительными расходами: | сум | 299545833 | 178301 | |||
| 9 | Шрот хлопковый | кг | 4110000 | 50,6483 | 208164513 | 2446,4 | 123907 |
| 10 | Шелуха | кг | 3600000 | 19,4067 | 69864120 | 2142,9 | 41586 |
| 11 | Итого отходов: | кг | 7710000 | 278028633 | 165493 | ||
| 12 | Всего сырья без отходов: | сум | 21517200,3 | 12808 | |||
| 13 | Экстробензин (8) | кг | 80000 | 127,73 | 10218400 | 8 | 6082 |
| 14 | Фильтроткань (0,240) | п/м | 403,2 | 3200 | 1290240 | 0,24 | 768 |
| 15 | Итого: | сум | 11508640 | 6850 | |||
| 16 | Электроэнергия (298) | квт | 500640 | 24 | 12015360 | 298 | 7152 |
| 17 | Теплоэнергия (1,98) | Гкал | 3326 | 8438,9 | 28071157 | 1,98 | 16709 |
| 18 | Вода (6,8) | м3 | 11424 | 225 | 2570400 | 6,8 | 1530 |
| 19 | Итого: | сум | 42656917 | 25391 | |||
| 20 | Зарплата основного и дополнительного персонала | сум | 18900000 | 11250 | |||
| 21 | Отчисления от заработной платы | сум | 5859000 | 3488 | |||
| 22 | Итого: | сум | 24759000 | 14738 | |||
| 23 | Цеховые расходы | сум | 33203520 | 19764 | |||
| 24 | Итого производственная себестоимость | сум | 133645277 | 79551 | |||
Приложение 3
|
Калькуляция |
|||||||
|
масла хлопкового рафинированного |
|||||||
|
по ОАО ИИ "Гулистон экстракт ег" |
|||||||
| № | Наименование | Ед. изм | Выработано | 1453,2 | на ед. прод | ||
| кол-во | цена | сумма | кол-во | сумма | |||
| 1 | Масло хлопковое нерафинированое | кг | 1680000 | 79,5508 | 133645277 | 1156,1 | 91966 |
| 2 | Соапсток | кг | 199920 | 15,6858 | 3135905 | 137,57 | 2158 |
| 3 | Итого сырья без отходов: | сум | 130509372 | 89808 | |||
| 4 | Сода каустическая (10,2) | кг | 17136 | 450 | 7711200 | 11,792 | 5306 |
| 5 | Фильтроткань (0,190) | кг | 276,108 | 3200 | 883545,6 | 0,19 | 608 |
| 6 | Фильтрокартон (0,507) | кг | 736,772 | 4000 | 2947089,6 | 0,507 | 2028 |
| 7 | Активированный уголь (7) | кг | 10172,4 | 1500 | 15258600 | 7 | 10500 |
| 8 | Лимонная кислота (0.1) | кг | 145,32 | 2500 | 363300 | 0,1 | 250 |
| 9 | Отбельная глина (10) | кг | 14532 | 600 | 8719200 | 10 | 6000 |
| 10 | Итого: | сум | 35882935,2 | 24692 | |||
| 11 | Электроэнергия (16) | квт | 23251,2 | 24 | 558028,8 | 16 | 384 |
| 12 | Теплоэнергия (0,8) | Гкал | 1162,56 | 8438,9 | 9810727,58 | 0,8 | 6751 |
| 13 | Вода (0,88) | м3 | 1278,82 | 225 | 287733,6 | 0,88 | 198 |
| 14 | Итого: | 10656490 | 7333 | ||||
| 15 | Зарплата основного и дополнительного персонала | 9814912,8 | 6754 | ||||
| 16 | Отчисления от заработной платы | 3238921,22 | 2093,7 | ||||
| 17 | Итого: | 13053834 | 8847,7 | ||||
| 18 | Цеховые расходы | 7805137,2 | 5371 | ||||
| 19 | Амортизация | 6947749,2 | 4781 | ||||
| 20 | Итого производственная себестоимость | 197749254 | 136078 | ||||
| 21 | Расходы периода | 19774925,4 | 13608 | ||||
| 22 | Рентабельность | 44172436,7 | 30397 | ||||
| 23 | Оптовая цена | 261696616 | 180083 | ||||
| 24 | Акцизный налог | 719334000 | 495000 | ||||
| 25 | НДС | 196206704 | 135017 | ||||
| 26 | Свободно-отпускная цена | 1177237320 | 810100 | ||||
1 Каримов И.А. Узбекистан по пути углубления экономических реформ. - Т.: Узбекистан, 2005 год, 10 стр.
1 Хасанджанов К.А. Экономические основы повышения уровня использования побочной продукции и отходов плодоовощеводства в условиях рынка. Т., 2002 год.
1 Халилов И.А. Особенности калькуляции масложировой продукции. Интернет sitash.uz/states/index.cfm?act=6
1 Данные бизнес – плана ОАО «Гулистан Экстракт Ёг».
1 Друри К. Управленческий Учет. М., 2002 год.
1 Хорнгрен А. Управленческий Учет. М., Финансы и Статистика, 2003 год.
1 Данные Бизнес – плана ОАО «Гулистан Экстракт Ёг».
1 Данные статистических отчетов предприятия ОАО «Гулистан Экстракт Ёг»
1 Данные Отчета по труду предприятия «Гулистан Экстракт Ёг»
1 Муминова С.Х. и другие. Пособие по международному управленческому учету. Т., 2002 год.
1 Отчет о финансовых результатов ОАО «Гулистан Экстракт Ёг» за 2004 год.
1 Друри К. Управленческий Учет. М., 2002 год.
2 Хорнгрен А. Управленческий Учет. М., Финансы и Статистика, 2003 год.
1 Киков А.К. Пути снижения себестоимости продукции. Интернет. 5ka/101/948.zip
1 Инновационная деятельность в масложировой промышленности
rusmaslo/shell.php?doc=press/newsdef.html