Политика ценообразования на предприятии
Скидка за количество покупаемого товара означает понижение цены для потребителей, покупающих большие партии товара. Эти скидки предлагаются всем покупателям и не превышают суммы экономии издержек продавца в связи с реализацией больших партий товара. Экономия складывается за счет снижения издержек по продаже, хранению запасов и транспортировке товара. Названные скидки стимулируют потребителя делать закупки у одного продавца.
Функциональные скидки фирмы предоставляют службам товародвижения, выполняющим определенные функции по реализации товара, его хранению и т.д. Фирма может предлагать различные торговые скидки разным торговым каналам, так как они оказывают ей разные по характеру услуги. Но она обязана предоставлять единую скидку всем службам, входящим в состав каждого отдельного канала.
Сезонные скидки есть снижение цены для покупателей, осуществляющих внесезонные закупки товаров или услуг. Они позволяют фирме обеспечивать стабильный уровень производства в течение всего года.
Зачеты – это особые виды скидок с цены. Например, товарообменный зачет – понижение цены нового товара при сдаче старого или выплаты, или скидки с цены в качестве вознаграждения дилеров за участие в рекламе и поддержание сбыта товаров.
Установление цен для стимулирования сбыта. При определенных условиях фирмы временно устанавливают на свои товары цены ниже рыночных, а иногда даже ниже издержек.
Установление дискриминационных цен. Фирмы часто вносят коррективы в цены на свои товары с учетом различий в потребителях, товарах, местностях и т.п. Применяя дискриминационные цены, фирма реализует товар или услугу по разным ценам без учета различий в издержках.
Инициативное изменение цен. У фирмы, разработавшей собственную систему цен и стратегию ценообразования, время от времени возникает необходимость в снижении или повышении цен на свои товары с учетом изменений в издержках, конкуренции и спросе:
1. Инициативное снижение цен. К снижению цен фирму могут подтолкнуть несколько обстоятельств. Одно из них – неполное использование производственных мощностей. В этом случае фирме необходимо увеличить свой оборот, а добиться этого за счет интенсификации торговых усилий, совершенствования товара и других мер она не имеет возможности. Другое обстоятельство – сокращение доли рынка в результате ожесточенной ценовой конкуренции. Фирма является инициатором снижения цены и тогда, когда стремится с помощью низких цен занять доминирующее положение на рынке. С этой целью она или сразу выходит на рынок с ценами ниже, чем у конкурентов, или первой снижает цены, стремясь получить такую долю рынка, которая позволит ей снизить издержки производства путем роста его объема. В этом случае фирма применяет так называемую скользящую или падающую цену. По мере насыщения рынка цена на товары и услуги постепенно снижается. Уже при разработке прогноза сбыта фирме нужно провести анализ темпов роста объема производства в отрасли в целом, сравнить его с динамикой емкости рынка, прежде всего по темпам роста доходов потенциальных потребителей, и затем определить, на какой размер необходимо понизить цены в предстоящий период, чтобы обеспечить устойчивую реализацию товаров.
Такой подход обычно применяется по отношению к товарам массового спроса, когда они предназначены относительно большим группам покупателей. Рыночная конкуренция здесь характеризуется высокой эластичностью потребительского спроса на изменение цен, поэтому снижение фирмой цен – наиболее правильный способ привлечения внимания потребителей к своим товарам.
Политика инициативного снижения цен требует от фирмы разработки мероприятий по сокращению издержек производства и реализации товаров путем внедрения новой технологии и совершенной организации производства, а также увеличения объема выпускаемой продукции. При этом цены на товары фирмы и объем выпуска (размер выпускаемых партий, серийность) тесно между собой связаны. Чем больше объем выпускаемых товаров, тем полнее использование производственных мощностей, тем больше появляется у фирмы возможностей понизить издержки производства и в конечном счете – цены. Товары, при большой серийности их выпуска, могут быть реализованы по более низкой цене, но это вовсе не означает, что они должны продаваться по такой цене.
Чтобы создать такие условия, фирме нужно сделать как можно более затруднительным проникновение на данный рынок сбыта новых конкурентов. Поэтому необходимо не только снижать издержки, повышать качество товаров, но и проводить активную инновационную деятельность. Все эти факторы делают слишком высокими издержки по освоению рынка для предприятия-аутсайдера.
2. Инициативное повышение цен. В последние годы многие фирмы вынуждены увеличивать свои цены, сознавая, что рост цен вызывает недовольство покупателей, дистрибьюторов и собственного торгового персонала. Одной из главных причин, вызывающих необходимость повышения цен, является устойчивая инфляция, вызванная ростом издержек. Повышение издержек, не соответствующих росту производительности, приводит к снижению нормы прибыли и вынуждает фирмы регулярно увеличивать цены. Нередко рост цен перекрывает рост издержек с учетом предстоящей инфляции или введения государственного контроля над ценами. Фирмы опасаются давать клиентам долговременные обязательства в отношении цен, учитывая, что инфляция, вызванная ростом издержек, приведет к снижению нормы прибыли. Стремясь избежать последствий инфляции фирмы могут проводить повышение цен несколькими способами.
Другой причиной, обусловливающей повышение цен, является наличие чрезмерного спроса. Когда фирма не в состоянии полностью удовлетворить спрос, она может повысить свои цены, ввести нормированное распределение товара или использовать и то, и другое одновременно. Цены можно повысить практически незаметно, отменив скидки и включив в ассортимент более дорогие варианты товара, но можно сделать это и в открытую.
Реакции потребителей на изменение цен. Увеличение или снижение цены, конечно, затронет клиентов, конкурентов, дистрибьюторов и поставщиков, а также может заинтересовать государственные органы.
Реакция конкурентов на изменение цен. Фирма, которая предполагает изменить цену, всегда должна принимать во внимание реакцию на это не только потребителей, но и конкурентов. Обычно конкуренты реагируют на изменение цен тогда, когда количество продавцов невелико, их товары имеют незначительные отличия, а покупатели хорошо информированы. Подобная ситуация складывается на рынке при олигополистической конкуренции.
Фирма должна прогнозировать наиболее вероятные реакции конкурентов. Если у фирмы есть только один конкурент, который реагирует на изменение цен всегда одним и тем же методом, его ответный ход можно предугадать. Однако не исключена возможность того, что конкурент воспримет изменение цен как вызов себе и отреагирует на него исходя из своих сиюминутных интересов. Чтобы знать, что можно ожидать от конкурента, фирме следует выяснить его интересы. К ним могут относиться увеличение объема продаж или стимулирование спроса. Если у фирмы несколько конкурентов, ей необходимо прогнозировать наиболее вероятное поведение каждого из них. Все конкуренты могут вести себя или одинаково, или по-разному, поскольку они могут резко отличаться друг от друга по финансовому положению, занимаемой доле рынка или другим показателям. Если некоторые из конкурентов отреагируют на изменение цены одинаково, можно утверждать, что так же поступят и другие конкуренты.
Кроме поиска ответов на перечисленные вопросы, фирме необходимо осуществлять и более детальный анализ. Ей нужно изучить все, связанное с этапом жизненного цикла своего товара, значимостью этого товара в своей товарной номенклатуре, узнать намерения и ресурсы, которыми располагает конкурент, предложенную цену, чувствительность спроса к изменению цены товара, изменение издержек в зависимости от объема выпуска и другие возможности, имеющиеся у фирмы.
Фирма не всегда может проанализировать варианты своих действий сразу, в момент изменения цен. Дело в том, что конкурент, вероятно, довольно долго готовился к этому шагу, а отреагировать на него надо быстро и точно. Единственный метод сократить срок обдумывания ответного хода – это предусмотреть заранее возможные ценовые маневры конкурента и наметить собственную линию поведения
2 Особенности политики ценообразования на предприятии ОАО «Спасскцемент»
2.1 Характеристика деятельности предприятия ОАО «Спасскцемент»
История одного из крупнейших промышленных предприятий России ОАО "Спасскцемент" началась 13 июня 1907 года, когда инженер-механик Михаил Ратомский получил Билет, разрешающий постройку цементного завода в пяти верстах от станции Евгеньевка Уссурийской железной дороги (ныне г. Спасск-Дальний). По окончании строительства Транссибирской магистрали начала активно развиваться промышленность дальнего Востока, поэтому потребность в цементе увеличилась. Советским правительством было принято решение построить новый завод. В 1935 году ОАО "Спасскцемент" выпустил первую продукцию. 23 сентября 1976 года вошел в строй Новоспасский цементный завод, который в 1988 году дал стране максимальную выработку - 3 млн.685 тысяч тонн цемента. ОАО "Спасскцемент" - завод-гигант, в настоящее время является единственным производителем цемента в Приморском крае. Торговая марка "Спасскцемент" - гарантия высокого качества продукции. В 2000 году для сбыта продукции ОАО «Спасскцемент». Была создана компания «ДВ-Цемент»
ОАО "Спасскцемент", было создано в городе Спасске-Дальнем (Приморский край) на базе двух цементных заводов: Новоспасского и Спасского, по праву считается одним из гигантов российской промышленности строительных материалов. "Спасский цементный завод" был введён в эксплуатацию в 1907 году, а "Новоспасский цементный завод" в 1976 году. На данный момент производственная мощность "Спасскцемента" составляет 3127 тысяч тонн цемента в год, при этом максимальный выпуск продукции был зафиксирован в 1988 году и составил 3685 тысяч тонн цемента. В настоящее время в условиях значительного сокращения объемов промышленного и гражданского строительства, роста цен на технологическое топливо, электроэнергию и материалы, в условиях рыночной конкуренции коллектив спасских цементников занимается поиском новых форм хозяйственной деятельности. С целью расширения ассортимента выпускаемой продукции и увеличения объема реализации освоено производство специальных видов цемента.
ОАО "Спасскцемент" является предприятием полного цикла производства, от добычи и переработки сырья до производства 12 видов цемента. Полный цикл производства позволяет существенно удешевить конечный продукт - за счет высокоэффективной организации взаимодействия между подразделениями "Спасскцемента". Кроме того, завод располагает цехом по производству известняковой муки для известкования кислых почв. Отгрузка готовой продукции осуществляется в железнодорожные вагоны навалом и в расфасовке в бумажные мешки по 50 кг и в мягкие контейнеры 1-1,5 тонны, также имеет место вывоз готовой продукции автотранспортом потребителей. Наряду с продажей готовой конечной продукции - цемента осуществляется продажа его полуфабриката - клинкера. Собственная сырьевая база позволяет более ритмично организовывать производственный процесс. Официальным дистрибьютором завода является компания ООО "ДВ-Цемент" (г. Владивосток).
Информация о ОАО "Спасский цементный завод": Адрес: 692239,Россия, Приморский край, г.Спасск - Дальний, ул.Цементная, 2.
Тел:(42352) 3-23-78
Факс:(42352) 3-27-37
Станция отгрузки: Старый ключ, код станции 97430, Дальневосточная ж/д.
Рассмотрим организационную структуру управления предприятием ОАО «Спасскцемент». [Приложение А]
Главным органом управления ОАО «Спасскцемент» является общее собрание акционеров. В промежутках между общими собраниями управление осуществляет совет директоров, состоящий из председателя совета директоров, генерального директора.
Решением годового общего собрания акционеров ОАО «Спасскцемент» от 17 июня 2009 года избран следующий состав совета директоров: Сысоев Алексей Николаевич, Черномордик Сергей Иосифович.
Важнейшим фактором развития ОАО «Спасскцемент» как предприятия использующего стратегию вперёд идущей интеграции является рациональная организационная структура, то есть тип устройства управления внутри предприятия. Организационная структура в настоящее время выбрана такой, чтобы обеспечить реализацию ее стратегии. Поскольку с течением времени стратегии меняются, то руководством вносятся и соответствующие изменения в организационной структуре.
На предприятии используется линейно-функциональная структура управления. Она представляет собой принцип построения управленческого процесса по функциональным подсистемам организации (маркетинг, производство, исследования и разработки, финансы, персонал и пр.). По каждой из них сформирована иерархия служб, пронизывающая всю организацию сверху донизу.
В вертикально интегрированных компаниях между основными блоками структуры (одноотраслевыми бизнесами) наблюдается тесная технологическая взаимосвязь. Возникает необходимость в формировании штабных корпоративных групп, которые занимаются мониторингом, координацией и планированием деятельности направлений, а также оценкой предложенных руководством планов в различных сферах стратегической и оперативной деятельности (маркетинга, производства и т.д.).
С учетом того, что интересы каждого из отделов находятся в зависимости от результатов деятельности других, их руководство должно иметь возможность оказывать влияние на процессы принятия решений, связанных с переводом ресурсов в рамках вертикально интегрированной системы.
ОАО «Спасскцемент» - одно из крупнейших предприятий отечественной цементной промышленности. Его мощность составляет 2,6 млн. т. В 2007 г. здесь выпущено 1,7 млн. т. цемента или на 13% больше, чем в 2006 г. Всего за 55 лет работы предприятием было отгружено более 100 млн. т. продукции.
За 9 месяцев 2008 года увеличено производство на 15,4%. Всего за этот период было выпущено 1,45 млн. т. цемента.
Предприятие выпускает продукцию:
Продукция ОАО «Спасскцемент»:
Портландцемент бездобавочный ПЦ 500-Д0;
Портландцемент бездобавочный нормированный для бетона дорожных и аэродромныйх покрытий ПЦ 500-Д0-Н;
Портландцемент бездобавочный нормированный для бетона дорожных и аэродромныйх покрытий ПЦ 550-Д0-Н;
Портландцемент с минеральными добавками ПЦ 400-Д20;
Портландцемент для производства асбестоцементных изделий ПЦА;
Портландцемент с известняком нормальнотвердеющий ЦЕМ II/А-И 42,5Н;
Известняковая мука;
Минеральный порошок для асфальто-бетонной смеси.
Все марки цемента выпускаемые на заводе, сертифицированы в системе добровольной сертификации ГОСТ РФ. Две марки сертифицированы испытательной лабораторией Организации контроля качества Союза немецких цементных заводов (Дюссельдорф, ФРГ) по EN-197-1:2000 на соответствие СEM I 42,5 N и CEM II/A-S 32,5 N.
Продукция завода не раз отмечалась различными международными организациями, а два вида цемента ПЦ 500-ДО и ПЦ 400-Д 20 в 2004 году награждены Дипломом «100 лучших товаров России».
Основными структурными подразделениями предприятия являются цехи. В своем составе цементный завод имеет комплекс основных и вспомогательных цехов. Основные цехи цементного завода специализируются по технологическому признаку, т.е. выполняют отдельные части общего технологического процесса (добычу, подготовку сырья, обжиг, помол). К ним относятся: горный, сырьевой, обжиг клинкера, помол. Они связаны в единую поточную систему, разделенную на параллельно работающие технологические линии.
Основным переделом производства является обжиг клинкера, работа всех остальных переделов направлена к обеспечению высокопроизводительной, ритмичной, бесперебойной работы вращающихся печей.
Вспомогательные цехи обеспечивают основное производство энергетическими ресурсами, осуществляют ремонт всех видов оборудования и других основных фондов, транспортные работы, обслуживание и ремонт контрольно-измерительных приборов, аппаратов автоматического регулирования производственных процессов.
В целях охраны окружающей среды технологические агрегаты предприятия оснащены эффективными пылеулавливающими устройствами (электрофильтрами).
Сырьевые материалы, необходимые для производства цемента (мел, глина) добываются в карьерах, находящихся вблизи завода. Они представляют собой крупные высокомеханизированные подразделения, добывающие до 5 млн. тонн горной породы в год. Сырьевые материалы из карьера с помощью железнодорожного транспорта поступают на территорию завода в сырьевой цех. С целью обеспечения бесперебойной работы на заводе имеется объединенный склад сырья, гипса и добавок. Склады оборудованы механизмами для выгрузки пребывающих грузов и погрузки их при передаче в производство на переработку.
2.2 Финансово-экономический анализ предприятия ОАО «Спасскцемент»
Проведем финансово-экономический анализ предприятия на основании Бухгалтерской отчетности за 2007-2009 г. г. (Балансы и Отчеты о прибылях и убытков) ОАО «Спасскцемент». [Приложение Б]
2.2.1 Анализ статей актива баланса
Для проведения общей оценки динамики финансового состояния и структуры баланса необходимо воспользоваться группировкой статей актива по признаку ликвидности. Результаты группировки представлены в таблицах 2.1, 2.2.
Таблица 2.1 - Анализ статей актива баланса за 2007-2008г.
| Группировка статей | № строки | 2007г | 2008г | горизонтальный анализ | вертикальный анализ | ||
| абс. откл. | в % | на начало года, % | на конец года, % | ||||
| 1. Имущество предприятия (валюта баланса) | 300 | 23305 | 24917 | 1612 | 107 | 100 | 100 |
| 2. Иммобилизованный (активный) основной капитал | 190 | 18300 | 18500 | 200,0 | 101,1 | 78,5 | 74,2 |
| 3. Мобильный (оборотный капитал) | 290 | 5005 | 6417 | 1412,0 | 128,2 | 21,5 | 25,8 |
| а) запасы | 210 | 2584 | 3906 | 1322,0 | 151,2 | 11,1 | 15,7 |
| б) дебит. задолженность | 240 | - | - | - | - | - | - |
| в) денежные средства | 260 | 94 | 115 | 21,0 | 122,3 | 0,4 | 0,5 |
На основе данных, представленных в таблице 2.1, можно сделать следующее аналитическое заключение.
За 2008г. стоимость имущества увеличилась на 1612 тыс. руб., что составляет 107%, темп прироста 7%, при этом удельный вес оборотных активов увеличился на 4,3%, соответственно уменьшился удельный вес внеоборотных активов, при этом в 1,5 раза по сравнению с прошлым периодом увеличились запасы.
Таблица 2.2 - Анализ статей актива баланса за 2008-2009г.
| Группировка статей | № строки | 2008г. | 2009г. | горизонтальный анализ | вертикальный анализ | ||
| абс. откл. | в % | на начало года, % | на конец года, % | ||||
| 1. Имущество предприятия (валюта баланса) | 300 | 24917 | 25494 | 577 | 102 | 100 | 100 |
| 2. Иммобилизованный (активный) основной капитал | 190 | 18500 | 18804 | 304,0 | 101,6 | 74,2 | 73,8 |
| 3. Мобильный (оборотный капитал) | 290 | 6417 | 6691 | 274,0 | 104,3 | 25,8 | 26,2 |
| а) запасы | 210 | 3906 | 4013 | 107,0 | 102,7 | 15,7 | 15,7 |
| б) дебит, задолженность | 240 | - | - | - | - | - | - |
| в) денежные средства | 260 | 115 | 130 | 15,0 | 113,0 | 0,5 | 0,5 |
На основе данных, представленных в таблице 2.2, можно сделать следующее аналитическое заключение:
За 2009г. стоимость имущества увеличилась на 577 тыс. руб., что составляет 102%, темп прироста 2%, при этом уд. вес оборотных активов увеличился на 0,4%, соответственно уменьшился уд. вес внеоборотных активов, по сравнению с прошлым периодом на 7% увеличились запасы.
2.2.2 Анализ статей пассива баланса
Для проведения общей оценки динамики финансового состояния и структуры баланса необходимо воспользоваться группировкой статей актива по признаку ликвидности. Результаты группировки представлены в таблице 2.3, 2.4.
Таблица 2.3 - Анализ статей пассива баланса за 2007-2008 гг.
| Группировка статей | № строки | 2007г. | 2008г. | горизонтальный анализ | вертикальный анализ | ||
| абс. откл. | в % | на начало года, % | на конец года, % | ||||
| 1. Источники баланса | 700 | 23305 | 24917 | 1612 | 106,9 | 100,0 | 100,0 |
| 2. Собственный капитал | 490+640+650 | 3018 | 3195 | 177 | 105,9 | 13,0 | 12,8 |
| 3. Заемные средства | 590+690-640-650 | 20287 | 21722 | 1435 | - | 87,0 | 87,2 |
Таблица 2.4 - Анализ статей пассива баланса за 2008-2009гг.
| Группировка статей | № строки | 2008г. | 2009г. | горизонтальный анализ | вертикальный анализ | ||
| абс. откл. | в % | на начало года, % | на конец года, % | ||||
| 1. Источники баланса | 700 | 24917 | 25495 | 578 | 102,3 | 100,0 | 100,0 |
| 2. Собственный капитал | 490+640+650 | 3195 | 3305 | 110 | 103,4 | 12,8 | 13,0 |
| 3. Заемные средства | 590+960-640-650 | 21722 | 22190 | 468 | - | 87,2 | 87,0 |
На основе данных, представленных в таблицах, можно сделать следующее аналитическое заключение:
За 2009г. практически изменилась структура источников имущества предприятия.
2.2.3 Анализ ликвидности
Рассчитаем коэффициенты ликвидности и результаты представим в виде таблицы 2.5.
Таблица 2.5 - Коэффициенты ликвидности за 2007-2009г.г.
| Коэффициент ликвидности | Значение | Методика расчета | ||
| 2007г | 2008г | 2009г | ||
| Коэффициент текущей (общей) ликвидности (%) | 0,121 | 0,181 | 0,183 | ((290-230-217)/(610+620+670)) |
| Коэффициент срочной ликвидности (%) | 3,351 | 0,585 | 0,56 | ((290-210-220-230)/(610+620+670)) |
| Коэффициент абсолютной ликвидности (платежеспособности) (%) | 2,4 | 0,152 | 0,16 | (250+260)/(610+620+670)) |
Как видно из таблицы 2.5 в 2007г. значение коэффициента текущей ликвидности находится далеко не в пределах норм, но в 2009г. периода коэффициент ликвидности стал 1,183<2, т.е. увеличился, но все равно у предприятия не достаточно средств для погашения краткосрочных обязательств в текущем периоде. Однако нижнее пороговое значение коэффициента 1. Таким образом, предприятие оценивается как удовлетворительное, т.е. финансовое положение предприятия можно считать достаточно стабильным.
Значение коэффициента срочной ликвидности снизилось и составило 0,56, а это соответствует норме, определенной для России (0,56<0,8), т.е. предприятие имеет возможность погасить обязательства в сжатые сроки.
Значение коэффициента абсолютной ликвидности в 2007г. (2,4) находился в передах норматива, однако в 2009г. периода показатель снизился (0,16) и очень далек от оптимального (0,2-0,25).
Однако в целом наблюдается удовлетворительное состояние показателей ликвидности предприятия.
2.2.4 Анализ финансовой устойчивости
Финансовая устойчивость является отражением стабильного превышения доходов над расходами, обеспечивает свободное маневрирование денежными средствами предприятия и путем эффективного их использования способствует бесперебойному процессу производства и реализации продукции. Поэтому финансовая устойчивость формируется в процессе всей производственно-хозяйственной деятельности и является главным компонентом общей устойчивости предприятия.
Таблица 2.6 - Коэффициенты финансовой устойчивости и платежеспособности за 2007-2009г.
| Коэффициенты финансовой устойчивости и структуры капитала | Значение | Отклонение (+/-) | ||||
| 2007г. | 2008г. | 2009г. | ||||
| 08/07 | 09/08 | 09/07 | ||||
| Собственный оборотный капитал (руб.) | -15060 | -15305 | -15169 | -245 | -136 | -109 |
| Коэффициент собственных оборотных средств (%) | -3,016 | -2,89 | -0,666 | -0,126 | -2,224 | -2,35 |
| Доля ОС во внеоборотных активах | 0,61 | 0,61 | 0,61 | - | - | - |
| Коэффициент соотношения мобильных и немобильных активов | 0,18 | 0,34 | 0,19 | -0,16 | -0,15 | +0,01 |
| Коэффициент стоимости реального имущества | 0,57 | 0,61 | 0,58 | 0,4 | -0,03 | +0,01 |
| Коэффициент маневренности | 0,698 | 0,479 | 0,410 | -0,219 | -0,069 | -0,288 |
| Индекс постоянного актива | 0,306 | 0,579 | 0,648 | 0,273 | 0,069 | +0,342 |
| Коэффициент долгосрочного привлечения заемных средств | --- | - | --- | --- | --- | --- |
| Коэффициент автономии (независимости) | 0,863 | 0,779 | 0,543 | -0,084 | -0,236 | -0,320 |
| Коэффициент заемного капитала | --- | -- | --- | ---- | --- | --- |
| Коэффициент финансовой зависимости | 0, 158 | 0,679 | 0,843 | 0,521 | 0,164 | +0,685 |
| Коэффициент финансовой устойчивости | 0,136 | 0,871 | 0,457 | 0,735 | -0,414 | +0,321 |
Опираясь на данные таблицы 2.6, можно сказать, что доля основных средств предприятия во внеоборотных активах сократилась, что происходит из-за сокращения долгосрочных финансовых вложений. Снижение доли мобильных активов можно охарактеризовать как отрицательную тенденцию. Коэффициент стоимости реального имущества находится в допустимых пределах (больше 0,5), что означает допустимую степень обеспеченности предприятия средствами производства. У предприятия недостаток собственного капитала.
Коэффициент собственных оборотных средств в 2007г. составил (-3,016 ‹ 0.1).
В 2009г. наблюдается снижение коэффициента маневренности с 0,698 до 0,410 за счет сокращения собственного оборотного капитала, что отрицательно характеризует предприятие. Индекс постоянного актива стремится к единице (0,648), поэтому предприятия ОАО «Спасскцемент» можно порекомендовать произвести долгосрочные займы для формирования внеоборотных активов, чтобы высвободить часть собственного капитала для увеличения размера мобильных средств.
Снижение коэффициента автономии говорит о росте привлечения заемных средств. Увеличение коэффициента финансовой зависимости характеризует предприятие не в лучшую сторону (0,843). Увеличение данного коэффициента говорит о повышении риска наступления банкротства и порождает потенциальную опасность возникновения у предприятия дефицита денежных средств.
С 2007-2009 г.г. наблюдается увеличение коэффициента финансовой устойчивости (с 0,136 до 0,457), однако коэффициент все равно не находится в пределах і3 из-за большого увеличения кредиторской задолженности и отражает увеличение степени зависимости предприятия от негативных факторов краткосрочного воздействия. Коэффициент собственных оборотных средств в 2007г. (3,016>0.1) и в 2009г. (0.666>0.1) находится в пределах норматива.
В целом наблюдается тенденция сокращения финансовой устойчивости предприятия в 2009г. и предприятию в ближайшее время необходимо искать дополнительные источники финансирования.
2.2.5 Анализ рентабельности
Рентабельность продукции показывает, сколько прибыли приходится на единицу реализованной продукции. Рост данного показателя является следствием роста цен при постоянных затратах на производство реализованной продукции (работ, услуг) или снижения затрат на производство при постоянных ценах, то есть о снижении спроса на продукцию предприятия, а также более быстрым ростом цен чем затрат. Результаты расчетов представим в таблицах 2.7.
Таблица 2.7 - Коэффициенты рентабельности за 2007-2009г.
| Коэффициенты рентабельности | значение | Отклонение (+/-) | ||||
| 2007г. | 2008г. | 2009г. | ||||
| 08/07 | 09/08 | 09/07 | ||||
| Чистая прибыль | 3008 | 3185 | 3295 | 177 | 110 | 287 |
| Общая рентабельность | 0,154 | 0,155 | 0,163 | 0,001 | 0,008 | 0,009 |
| Рентабельность продукции | 0,19 | 0,193 | 0,179 | 0,003 | -0,014 | -0,011 |
| Рентабельность основной деятельности | 0,23 | 0,243 | 0,220 | 0,013 | -0,023 | -0,01 |
| Рентабельность совокупного капитала | 0,17 | 0,198 | 0,152 | 0,028 | -0,046 | -0,046 |
| Рентабельность собственного капитала | 0,222 | 0,232 | 0,284 | 0,01 | 0,052 | 0,062 |
Из таблицы 2.7 видно, что с 2007-2009г. чистая прибыль предприятия увеличилась на 365 тыс. руб. Коэффициент общей рентабельности в 2009г. составил 0,163, это означает, что каждый рубль реализации приносил в 0,163 копейки балансовой прибыли. Рентабельность продукции также снизилась на 92,7% за период. Рентабельность собственных средств по сравнению с 2007г. составляет 0,284, и увеличилась на 0,052. Это вызвано увеличением прибыльности реализации и скорости оборота активов.
Анализ баланса предприятия показывает, что фирма не является абсолютно ликвидной, в 2009г. коэффициент абсолютной ликвидности снизился. Коэффициент текущей ликвидности 1,6<2, т.е. не находится в пределах норматива, однако нижний предел составляет 1. Значение коэффициента срочной ликвидности составило 0,56, что соответствует норме, определенной для России (0,56<0,8), т.е. предприятие имеет возможность погасить обязательства в сжатые сроки.
За 2007-2009г.г. наблюдается увеличение коэффициента финансовой устойчивости (с 0,136 до 0,457), однако коэффициент все равно не находится в пределах і3 из-за большого увеличения кредиторской задолженности и отражает увеличение степени зависимости предприятия от негативных факторов краткосрочного воздействия. В целом наблюдается тенденция увеличение финансовой устойчивости предприятия в 2009г. Однако предприятию в ближайшее время необходимо искать дополнительные источники финансирования.
Таким образом, проведя финансовый анализ деятельности ОАО «Спасскцемент», руководству предприятия следует обратить внимание на снижение коэффициента текущей и абсолютной ликвидности.
2.3 Анализ ценообразующих факторов
2.3.1 Оценка рынка предприятия ОАО «Спасскцемент»
Основными конкуренты ОАО «Спасскцемент» на цементном рынке страны представлены в таблице 2.8.
Таблица 2.8 - Доли и емкость предприятий на цементном рынке России
| Предприятие | Производство цемента за 2009 г. (тыс. т.) | Доля в общем объеме, % |
| ЗАО "Белгородский цемент" | 1616, 5 | 4, 29 |
| ОАО «Осколцемент» | 2218, 8 | 5, 90 |
| ОАО «Мальцовцемент» | 3591, 3 | 9, 5 |
| ОАО «Себряковцемент» | 1614, 0 | 4, 28 |
| ОАО «Липецкцемент» | 1487, 0 | 3, 95 |
| Другие предприятия | 27162, 5 | 72, 08 |
| ВСЕГО | 37690, 1 | 100 |
Для наглядного изображения по данным таблицы построим диаграмму.
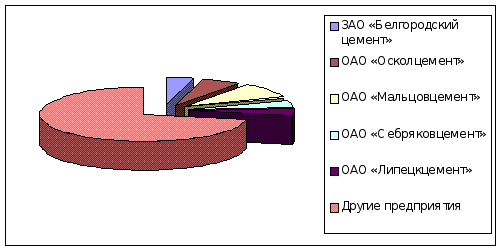
Рисунок 2.2 - Доли предприятий на цементном рынке России
Одним из основных конкурентов на рынке Европейской части России и основным конкурентом на рынке г. Спасск-Дальний является предприятие ОАО «Осколцемент». Преимуществом Оскольского завода является то, что он более новый, а, следовательно, более современный, а значит, оборудование имеет меньший износ и технология производства более современна (сухой способ). На заводе установлена финская упаковочная линия, позволяющая свести на нет потери при тарировании. Качество цемента производимого в Старом Осколе не выше ОАО «Спасскцемент», но проигрывает в цене. Старооскольский завод в 1,5 раза мощней Белгородского.
Таким образом, ОАО «Спасскцемент» довольно сильный конкурент ОАО «Осколцемент» и ОАО «Липецкцемент», это в большей степени обусловлено экспортом цемента, что, тем не менее, не опровергает сильную позицию предприятия.
Таблица 2.9 - Отгрузка продукции (тонн)
| 2007г. | 2008г. | 2009 г. | |
| Цемент | 1628507 | 1025400 | 712711 |
| Клинкер | 108356 | 90486 | 306341, 44 |
Доля экспортной продукции в отгрузке за 2009 год составила 17%.
Таблица 2.10 - Динамика важнейших экономических и финансовых показателей деятельности предприятия (тыс. руб.)
| 2007г. | 2008г. | 2009 г. | |
| Выручка от реализации | 16300 | 15400 | 17500 |
| Размер прибыли (убытка) | 1023 | 2383 | 3550 |
Уставной капитал предприятия составляет 16 920 руб. Размещены обыкновенные именные акции номинальной стоимостью 5 рублей в количестве 39425 рублей и привилегированные именные акции номинальной стоимостью 5 рублей в количестве 3359 рублей.
При установлении цены предприятие использует метод ценообразования "Средние издержки плюс прибыль". Оно стремится назначить такую цену на цемент, чтобы она полностью покрывала все издержки по его производству, распределению и сбыту, включая справедливую норму прибыли за приложенные усилия и риск.
Таблица 2.11 - Отпускные цены и себестоимость цемента (внутренний рынок) (в российских рублях и долларах США за тонну)
| 2007г. | 2008г. | 2009г. | ||
|
Курс
доллара США
на |
28,16 | 30,14 | 31,78 | |
| Цементная промышленность России – в среднем | ||||
| Отпускная цена | Руб. | 423,56 | 512,41 | 556,20 |
| Долл. | 15,04 | 17,33 | 17,50 | |
| Себестоимость | Руб. | 382,00 | 474,36 | 497,94 |
| Долл. | 13,56 | 15,74 | 15,67 | |
| ОАО «Спасскцемент» | ||||
| Отпускная цена | Руб. | 278,91 | 333,5 | 390,69 |
| Долл. | 9,90 | 11,07 | 12,29 | |
| Себестоимость | Руб. | 259,77 | 326,30 | - |
| Долл. | 9,22 | 10,83 | - | |
Как видно из этой таблица отпускные цены на продукцию ОАО «Спасскцемент» значительно ниже в среднем по стране.
Среднесписочная численность работников на предприятии за 2009 г. составила 1337 чел. Фонд оплаты труда работников списочного состава 267 615, 1 тыс. руб., из них среднемесячные выплаты социального характера на одного работника составила 162 рубля. Среднемесячный доход на одного работающего за 2009 год составил 20447 руб.
Обострение конкурентной борьбы на рынке цементной промышленности объективно повышает востребованность маркетинга как основного инструмента исследования рынка.
Маркетинговая деятельность на предприятии представляет собой комплекс мероприятий, ставящих целью исследование таких вопросов, как:
изучение потребителя;
исследование мотивов его поведения на рынке;
анализ собственно рынка предприятия;
исследование продукта;
анализ форм и каналов сбыта;
анализ объема товарооборота предприятия;
изучение конкурентов, определение форм и уровня конкуренции;
определение наиболее эффективных способов продвижения товаров на рынке.
В ОАО «Спасскцемент» имеется отдел маркетинга, который занимается изучением рынка, его проблемами и перспективами; проводит мероприятия по стимулированию сбыта (всевозможные рекламы, выставки).
Маркетологи следят за тем, чтобы товар соответствовал российским и европейским стандартам, являлся конкурентоспособным и отвечал запросам потребителей. Изучая спрос и предложения на рынке цемента, специалисты маркетингового отдела проводят исследование в целях изучения емкости и характера рынка, уровня цен и ценовой эластичности спроса и предложения, степени и условий рыночной конкуренции и принимает соответствующие решения.
Однако отдел маркетинга на предприятии не занимается разработкой ассортиментной и товарной политики. Для этого в ОАО «Спасскцемент» имеется отдел сбыта. В отделе сбыта есть управляющий сбытом, который занимается функционированием спроса на товар и разрабатывает комплекс мероприятий по стимулированию сбыта. В этом отделе также имеется и управляющий ассортиментом, который занимается изучение факторов влияющих на формирование ассортимента предприятия и реализует ассортиментную политику, проводимую предприятием.
Так как на предприятии ОАО «Спасскцемент» используется стратегия ограниченного роста, то при этой стратегии цели развития устанавливаются «от достигнутого» и корректируются на изменяющиеся условия.
Основными каналами распределения продукции завода являются: предприятия розничной торговли; оптовые предприятия; непосредственно отдел сбыта на предприятии.
Выгодное географическое расположение предприятия Приморского края позволяют успешно проводить экспортно-импортные операции. Налаженные производственные связи с экспедиторскими фирмами и портами дают возможность заводу доставлять продукцию по требованию партнеров по всему миру.
Наиболее крупными потребителями цемента ОАО «Спасскцемент» являются белгородские предприятия, производящие строительные материалы на его основе. На ОАО «БелАЦИ» каждый год поставляются более 16% цемента. Сбыт цемента осуществляется в различные регионы.
Таблица 2.12 - Наиболее крупные регионы потребления цемента ОАО «Спасскцемент»
| Регион поставки | Потребление | доля, % |
| Алтайский край | 300000 | 16,5 |
| Бурятия | 20000 | 1,1 |
| Иркутская область | 15000 | 0,8 |
| Кемеровская область | 10000 | 0,55 |
| Красноярский край | 8000 | 0,45 |
| Новосибирская область | 9000 | 0,5 |
| Омская область | 19000 | 1,04 |
| Томская область | 8000 | 0,45 |
| Хакасия | 36000 | 2 |
| Прочие | 1399 800 | 76,6 |
| Итого | 1824 800 | 100 |
Таким образом, основными потребителями цемента являются регионы, производящие сборные железобетонные конструкции и изделия, товарный бетон, строительный раствор, асбестоцементные изделия, а также домостроительные комбинаты, строительные организации, осуществляющие как жилищное, гражданское, так и промышленного строительства. Кроме того, имеется довольно перспективная группа потребителей цемента – население, использующего цемент для индивидуального, садового и гражданского строительства.
Основными формами стимулирования сбыта на предприятии являются средства массовой информации (газеты, местное телевидение), наглядная агитация (рекламные щиты) и участие в международных выставках.
2.3.2 Анализ себестоимости продукции
На цементном заводе применяется попередельный метод калькулирования себестоимости цемента. Расчет себестоимости цемента производится суммированием статей затрат по каждому переделу в следующей последовательности: определяется себестоимость добычи сырья, затем продукции отдельных переделов и, наконец – полная себестоимость цемента. Разделив сумму затрат на объем выпуска, определяют себестоимость 1 тонны цемента.
При расчете себестоимости сырья применяют простой метод калькуляции, при котором все затраты группируются по отдельным статьям, а затем делением общей суммы на количество добываемого сырья определяют себестоимость единицы (т или м3). Процесс добычи сырья состоит из буровзрывных, добычных и транспортных работ, затраты по которым входят в общую себестоимость сырья. Таким образом производство цемента относится не только к обрабатывающей, но и добывающей отрасли.
Себестоимость 1 тонны цемента определяется на основе разработки плановых и отчетных калькуляций.
Анализ себестоимости цемента производится с целью изыскания резервов