Политика ценообразования на предприятии
Основными задачами анализа являются:
анализ общей суммы затрат на производство продукции;
анализ себестоимости цемента по калькуляционным статьям;
анализ материальных затрат;
анализ косвенных затрат.
При анализе себестоимости в первую очередь изучается правильность ее формирования. На анализируемом предприятии себестоимость цемента формируется в соответствии с Положением о составе затрат, а также изменениями и дополнениями к нему.
После проверки правильности формирования себестоимость продукции рассматривается выполнение плана по данному показателю как в целом, так и в разрезе элементов и статей затрат, что позволяет проследить за изменением уровня отдельных затрат, происшедших в результате изменения в технике, технологии и организации производства.
Изучение структуры затрат на производство и ее изменений за отчетный период по отдельным элементам затрат позволяет сделать вывод о том, является ли производство материалоемким, трудоемким, энергоемким и т.д. И тем самым выбрать основное направление в анализе затрат, которое позволит вскрыть наибольшие резервы в снижении себестоимости.
Для оценки выполнения плана по себестоимости продукции рассмотрим таблицу, составленную на базе данных цементного завода.
Таблица 2.13 - Затраты на производство цемента
| № п/п | Элементы затрат | Сумма, тыс. руб. | Структура затрат, % | |||||
| План | Факт | +/- | План | Факт | +/- | |||
|
1. 2. 3. |
Материальные затраты Заработная плата Отчисления на социальное страхование |
403202 14011 5394 |
398572 12960 4989 |
-4630 -1051 -405 |
74,8 2,6 1,0 |
75,5 2,5 0,9 |
+0,7 -0,1 -0,1 |
|
|
4. 5. |
Амортизация основных средств Прочие расходы |
81395 35038 |
81298 30091 |
-97 -4947 |
15,1 6,5 |
15,4 5,7 |
+0,3 -0,8 |
|
|
Полная себестоимость В том числе: - переменные расходы - постоянные расходы |
539040 442013 97027 |
527910 422400 105510 |
-11130 -19613 +8483 |
100 82,0 18,0 |
100 80,0 20,0 |
- -2,0 +2,0 |
||
Данные таблицы 2.13 показывают, что в целом фактические расходы предприятия на производство продукции составили 527910 тыс. руб. Это ниже суммы полной себестоимости, предусмотренной по плану на 11130 тыс. руб. или на 2% (11130/539040 Ч 100).
Снижение произошло по всем видам и особенно по материальным затратам и прочим расходам. Изменилась несколько и структура затрат: увеличилась доля материальных затрат и амортизации основных средств, а доля зарплаты уменьшилась.
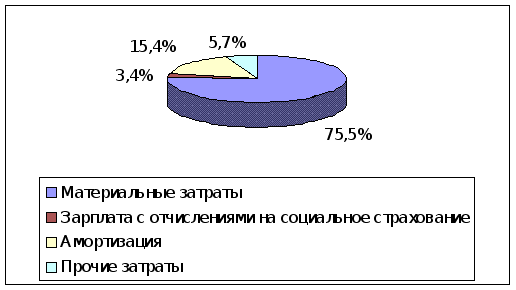
Рисунок 2.3 - Фактическая структура затрат на производство цемента за 2009г.
Приведенная фактическая структура затрат позволяет сделать вывод, что данное производство является материалоемким. Следовательно, важным направлением снижения издержек на производство является поиск резервов по сокращению материальных расходов.
Общая сумма затрат может измениться из-за объема выпуска продукции в целом по предприятию (Vобщ.), уровня переменных затрат на единицу продукции (В) и суммы постоянных расходов на весь выпуск продукции (А):
Зобщ. = Vобщ. Ч В + А.
Исходные данные для расчета влияния этих факторов приведены в таблице 2.14.
Таблица 2.14 - Исходные данные для факторного анализа общей суммы издержек на производство и реализацию продукции.
| № п/п | Показатель | Алгоритм расчета | Расчет | Сумма, тыс. руб. |
|
1. 2. 3. 4. |
Плановая себестоимость По плану, пересчитанному но фактический объем производства продукции Фактические затраты при плановом уровне постоянных затрат Фактическая себестоимость |
Зпл = Vпл Ч Впл + Апл З1 = Vф Ч Впл + Апл З2 = Vф Ч Вф + Апл Зф = Vф Ч Вф + Аф |
Табл. 2.1 539040Ч0,94Ч Ч0,82+97027 527910Ч0,8+ +97027 527910Ч0,8+ +105510 |
539040 512519 519355 527910 |
Расчет влияния факторов на общую сумму затрат приведен в таблице 2.15.
Таблица 2.15 - Расчет влияния факторов на общую сумму затрат
| № п/п | Фактор | Алгоритм расчета | Расчет | Размер влияния, тыс. руб. |
|
1. 2. 3. |
Объем выпуска продукции Переменные затраты Постоянные затраты |
З1 – Зпл З2 – З1 Зф – З2 |
512519-539040 519355-512519 527910-519355 |
-26521 +6836 +8555 |
| Итого: | Зф – Зпл | 539040-527910 | -11130 |
Из таблицы 2.15 видно, что общая сумма затрат ниже плановой на 11130 тыс. руб. или на 2%, в том числе в связи с невыполнением плана по выпуску товарной продукции в условно-натуральном выражении на 6% (Кв=0,94) сумма затрат снизилась на 26521 тыс. руб. или на 4,9% (26521/539040 Ч 100), а за счет повышения уровня удельных переменных затрат допущен перерасход издержек на производство продукции на сумму 6836 тыс. руб. или 1,3% (6836/539040 Ч 100), а также повышения постоянных расходов по сравнению с планом на сумму 8555 тыс. руб. или на 1,6% (8555/539040 Ч 100). Таким образом из-за повышения себестоимости продукции общая сумма затрат снизилась только на 2% (4,9-1,3-1,6).
Для более глубокого изучения причин отклонения фактической себестоимости от плановой, рассмотрим постатейный анализ издержек производства.
2.3.3 Анализ себестоимости цемента по калькуляционным статьям
Эффективность использования материальных и трудовых ресурсов с наибольшей полнотой раскрывается при изучении себестоимости продукции по статьям затрат. Постатейная форма отражения расходов при калькулировании себестоимости повышает аналитические возможности этого показателя и делает сам анализ действенным и целенаправленным, а также позволяет анализировать затраты не только по направлениям расходов, но и по местам их возникновения. Выделение места возникновения затрат в анализе дает возможность судить не только об экономии или перерасходе при производстве продукции, но и качестве руководства и организации работы отдельных участков.
В процессе анализа следует прежде всего изучить динамику себестоимости 1 тонны цемента путем сравнения удельного веса затрат в динамике расходов за два предшествующих года. Такое сопоставление показывает, как изменилась структура затрат и какая наблюдается тенденция – роста или снижения удельного веса затрат по отдельным статьям расходов.
Таблица 2.16 - Динамика структуры затрат на производство 1 тонны цемента
| № п/п | Статьи затрат | 2007 г. | 2008 г. | Отчетный год |
|
1. 2. 3. 4. 5. 6. 7. 8. |
Сырье и материалы Топливо на технологические цели Энергия на технологические цели Зарплата с отчислениями на социальные нужды Расходы на содержание и эксплуатацию оборудования Общепроизводственные расходы Общехозяйственные расходы Коммерческие расходы |
25,9 33,1 8,4 1,8 18,2 2,8 6,2 3,6 |
24,8 35,2 10,5 1,6 16,4 2,6 5,4 3,5 |
22,8 37,9 12,8 1,5 13,7 2,5 5,2 3,6 |
| Полная себестоимость | 100 | 100 | 100 |
Приведенные данные таблицы 2.16 свидетельствуют, что из года в год структура затрат на производство цемента изменяется: повышается удельный вес затрат на топливо и энергию на технологические нужды, а по остальным статьям себестоимости удельные затраты снижаются.
Следующий этап анализа – изучение выполнения плана и определение влияния факторов на изменение себестоимости 1 тонны цемента.
Себестоимость 1 тонны цемента непосредственно зависит от влияния следующих факторов первого порядка:
изменения объема выпуска продукции;
изменения суммы постоянных затрат;
изменения уровня удельных переменных затрат.
Влияние факторов первого порядка на изменение уровня себестоимости единицы продукции изучают с помощью факторной модели:
Сед = А/V + В, (2.1)
где условные обозначения соответствуют ранее принятым.
Исходные данные для факторного анализа себестоимости 1 тонны цемента приведены в таблице 2.17.
Таблица 2.17 - Исходные данные для факторного анализа себестоимости цемента
| № п/п | Показатель | По плану | Фактически | Отклонение от плана |
|
1. 2. 3. |
Объем производства, тыс. т Сумма постоянных затрат, тыс. руб. Сумма переменных затрат на единицу продукции, руб. |
1600 97027 276,3 |
1500 105510 281,6 |
-100 +8483 +5,3 |
Расчет исходных показателей методом цепной подстановки для факторного анализа себестоимости 1 тонны цемента приведен в таблице 2.18.
Таблица 2.18 - Расчет исходных показателей для факторного анализа себестоимости 1 тонны цемента
| № п/п | Показатель | Алгоритм расчета | Расчет | Сумма, руб. |
|
1. 2. 3. 4. |
Плановая себестоимость Плановая себестоимость при фактическом объеме выпуска Себестоимость 1 тонны цемента при фактических объеме выпуска и постоянных затратах и при плановом уровне переменных затрат Фактическая себестоимость |
Спл = Апл/Vпл + Впл С1 = Апл/Vф + Впл С2 = Аф/Vф + Впл Сф = Аф/Vф + Вф |
97027000/1600000+ +276,3 97027000/1500000+ +276,3 105510000/1500000+ +276,3 105510000/1500000+ +281,6 |
336,9 340,9 346,6 351,9 |
Расчет влияния факторов первого порядка на 1 тонну цемента методом цепной подстановки приведен в таблице 2.19.
Таблица 2.19 - Расчет влияния факторов первого порядка на 1 т цемента
| № п/п | Фактор | Алгоритм расчета | Расчет | Размер влияния, руб. |
|
1. 2. 3. |
Объем выпуска продукции Постоянные затраты Переменные затраты |
С1 – Спл С2 – С1 Сф – С2 |
340,9-336,9 346,6-340,9 351,9-346,6 |
+4,0 +5,7 +5,3 |
| Итого: | Сф – Спл | 351,9-336,9 | +15,0 |
Из таблицы 2.19 видно, что фактическая себестоимость 1 тонны цемента выше плановой на 15,0 руб. или на 4,4% в том числе за счет невыполнения плана по выпуску товарной продукции на 4,0 руб. или 1,2% (4,0/336,9 Ч 100), что является причиной роста постоянных затрат на 1 тонну цемента на 5,7 руб. или на 1,7% (5,7/336,9 Ч 100), а также роста переменных затрат на 5,3 руб. или на 1,5% (5,3/336,9 Ч 100).
Для более глубокого изучения причин изменения себестоимости необходимо произвести анализ отчетной калькуляции 1 тонны цемента. Анализ калькуляционных статей основан на сопоставлении плановых и фактических затрат и последующем изучении отклонений и их причин в первую очередь по тем статьям, которые занимают наиболее высокий удельный вес в структуре себестоимости. Группировка затрат на 1 тонну цемента в калькуляционном разрезе представлена в Приложении В таблица 2.20.
Как показывают данные таблицы 2.20 предприятие допустило превышение фактической себестоимости над плановой на 15,0 руб. или на 4,45%. Причем перерасход произошел по материальным затратам на 19,0 руб., который повлиял на увеличение себестоимости на 5,64 % (19,0/336,9 Ч 100), в том числе по сырью и материалам на 2,4 руб. или на 0,71%, топливу на технологические цели на 12,1 руб. или на 3,59%, энергии на технологические цели на 1,5 руб. или на 0,45%. Значительный перерасход допущен по статье топливо на технологические цели. Для более глубокого изучения причин отклонения затрат по этим статьям расходов в следующем параграфе рассмотрен факторный анализ прямых материальных затрат.
Общая экономия себестоимости 1 тонны цемента составила 4,0 руб. или 1,19% (4/336,9 Ч 100), в том числе за счет экономии затрат по основной заработной плате производственных рабочих на 0,9 руб. или на 0,27%, дополнительной заработной плате производственных рабочих на 0,2 руб. или 0,06%, отчислениям на социальные нужды на 0,3 руб. или на 0,09%, расходам на содержание и эксплуатацию оборудования на 0,7 руб. или на 0,21%, коммерческим расходам на 0,1 руб. или на 0,03%.
Наибольшая экономия достигнута по заработной плате с отчислениями на социальные нужды, а также по расходам на содержание и эксплуатацию оборудования. Такое снижение затрат положительно характеризует организацию работы на анализируемом предприятии. Более детальный анализ причин отклонения этих расходов рассмотрен в следующих параграфах.
Однако перерасход плановых затрат по материалам привел у превышению фактической себестоимости над плановой.
Кроме того, приведенные данные свидетельствуют о незначительном изменении структуры себестоимости цемента по сравнению с запланированной. Наибольший удельный вес в структуре себестоимости занимает статья топливо на технологические цели, следовательно, производство цемента является топливоемким, что объясняется особенностями технологического процесса (процесс обжига клинкера происходит при t 1200-15000С). Таким образом основное направление в анализе затрат – анализ прямых материальных затрат, что позволяет вскрыть наибольшие резервы в снижении себестоимости цемента. Анализу прямых материальных затрат посвящен следующий параграф.
На следующем этапе анализа рассматриваются причины изменения себестоимости в разрезе отдельных статей затрат с целью выявления неиспользованных возможностей ее снижения.
2.3.4 Анализ прибыли предприятия
Прибыль является основным показателем оценки хозяйственной деятельности предприятий, так как в ней аккумулируются все доходы, расходы, потери, обобщаются результаты хозяйствования. По прибыли можно определить рентабельность, изучить эффективность функционирования предприятий и их ассоциаций. Прибыль является одним из источников стимулирования труда, производственного и социального развития предприятия, роста его имущества, собственного капитала и др.
На предприятии ОАО «Спасскцемент» прибыль образуется в результате реализации продукции. Ее величина определяется разницей между доходом, полученным от реализации продукции, и издержками на ее производство и реализацию. Общая масса получаемой прибыли зависит, с одной стороны, от объема продаж и уровня цен, устанавливаемых на продукцию, а с другой - от того, насколько уровень издержек производства соответствует общественно-необходимым затратам.
Прибыль общества подлежит налогообложению в порядке, предусмотренном действующим законодательством. Прибыль, остающаяся у ОАО «Спасскцемент» после уплаты налогов и иных платежей в бюджет, поступает в полное его распоряжение и используется обществом самостоятельно. Предприятие ОАО «Спасскцемент» может объединить часть своего имущества с имуществом государственных, кооперативных и иных организаций для совместного производства товаров, выполнения работ и оказания услуг.
На предприятии ОАО «Спасскцемент» на прибыль влияют как внешние так и внутренние факторы.
Внутренние факторы действуют на прибыль через увеличение объема выпуска продукции, улучшение качества продукции, повышение отпускных цен и снижение издержек производства и реализации продукции. Внешние – через поведение конкурентов, состояния рынка и государственной экономической политики.
Проанализируем изменение показателей прибыли ОАО «Спасскцемент» за период 2007-2009 годы
Таблица 2.21 - Изменения показателей отчета о прибылях, тыс. р.
| Показатели | 2007г. | 2008г. | Абсолютное отклонение показателей 2008г.(+/-) относительно 2007г. | 2009г. | Абсолютное отклонение показателей 2009г.(+/-) относительно 2008г. |
| Выручка от реализации товаров продукции, услуг | 15400 | 16300 | 900 | 17500 | 1200 |
| Себестоимость реализованных товаров, продукции | 11200 | 13917 | 2717 | 16300 | 2383 |
| Коммерческие расходы | - | 126 | -126 | 519 | 393 |
| Прибыль от реализации | 1023 | 2383 | 1360 | 3550 | 1167 |
Горизонтальный анализ абсолютных показателей, приведенных в таблице, показывает, что выручка от реализации продукции уменьшилась в 2009 году относительно 2008 года на 1200 руб. Это объясняется не только увеличением цены произведенного товара из-за резкого скачка стоимости сырья, в связи с финансовым кризисом 2009 года, но и падением объемов производства. Выручка от реализации продукции в 2009 году составила 16300 руб., что на 2383 руб. больше, чем аналогичный показатель в 2008 году. Наблюдающееся на протяжении анализируемого периода увеличение выручки от реализации обусловлено влиянием инфляции, а не ростом объема производства продукции.
Рост прибыли наблюдался в 2009 году в размере 1167 руб. В 2008 году прибыль увеличилась относительно показателей 2007 года на 1360 руб.
2.4 Оценка основных направлений ценовой политики предприятия
В 2009 году предприятие ОАО «Спасскцемент» несколько раз производило комплексный пересмотр цен на продукцию, причем пересмотр происходил не только под влиянием растущих затрат на производство, но и при воздействии рыночной конъюнктуры (то есть иногда и в сторону снижения по отдельным группам и видам продукции, что было вызвано сезонными колебаниями спроса).
Политика предприятия в области цен и скидок была направлена на ускорение продаж. В частности:
для ускорения оборачиваемости денежных средств предоставлялась скидка за 100%-ную предварительную оплату продукции (размер скидки в течение года составлял 2%);
предоставлялись скидки покупателям, выполняющим условия договора купли-продажи в части выполнения плановых объемов и ритмичности выборки продукции (5%).
Средний суммарный размер скидок, предоставленных покупателям к базовым ценам по всем основаниям, в отчетном году уменьшен и составил 6.0% (2008 год - 9.1%).
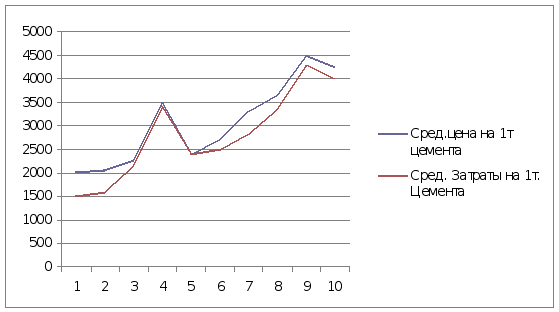
Рисунок 2.3 – Динамика средней цены и средней себестоимости на 1 т. цемента
Динамика средней цены (с учетом фактически предоставленных скидок, без НДС) и удельных затрат представлена на рисунке показывает, что доходность производства (разрыв между кривыми) в III - IV кварталах традиционно несколько возросла, что объясняется, с одной стороны предновогодним возрастанием платежеспособного покупательского спроса, а, с другой стороны, относительной стабильностью курса доллара и, соответственно, уровня затрат на основное сырье и материалы.
3 Совершенствование системы ценообразования на предприятии ОАО «Спасскцемент»
3.1 Оценка издержек производства, обоснование и выбор рационального метода ценообразования на предприятии ОАО «Спасскцемент»
Затратные методы ценообразования предполагают расчет цены продажи продукции путем прибавления к издержкам реализации некой определенной величины.
Суть метода, основанного на определении полных издержек (метод «издержки плюс»), состоит в суммировании совокупных издержек (переменные (прямые) плюс постоянные (накладные) издержки) и прибыли, которую предприятие рассчитывает получить.
Пример определения цены методом полных затрат ОАО «Спасскцемент» приведен в таблице 3.1.
Определим цену за 1 мешок по 25 кг цемента.
Таблица 3.1 - Определение цены 25 кг цемента методом полных затрат
| Наименование затрат | Значение |
| Переменные (прямые) издержки, тыс.р. : | |
| — на закуп товара | 18000 |
| — на рабочую силу | 2001 |
| Постоянные (накладные) расходы, тыс.р. | 7600 |
| Итого затрат, тыс.р. | 27600 |
| Ожидаемая прибыль, тыс.р. | 120 |
| Ожидаемый доход от реализации, тыс.р. | 33120 |
| Месячная реализация продукции, кг | 1000 |
| Цена единицы продукции, руб. | 33,12 |
Таким образом, усредненная цена реализации 25 кг цемента, рассчитанная на основе метода полных издержек, составит 33 руб.
Если предприятие отталкивается от определенного процента рентабельности реализации продукции, то расчет продажной цены может быть произведен по следующей формуле:
Р = С(1+ R/100), (3.1)
где Р — продажная цена;
С — полные издержки на единицу продукции;
R — ожидаемая (нормативная) рентабельность.
Любой метод отнесения на себестоимость товара постоянных издержек (например, арендной платы), которые являются расходами по управлению предприятием, а не расходами для реализации данного товара, — условный, и он искажает подлинный вклад продукта в доход предприятия.
В связи с этим на практике используются различные способы распределения постоянных затрат:
- пропорционально заработной плате производственных рабочих;
- пропорционально затратам на материалы;
- пропорционально переменным издержкам.
Предположим, ОАО «Спасскцемент» реализует три вида цемента.
Данные о количестве реализуемых ею товаров, переменных затратах и полной себестоимости приведены в таблице 3.2.
Таблица 3.2 - Расчет распределения постоянных затрат, руб.
| Показатели | Товар А | Товар Б | Товар В | Всего |
| 1 Количество единиц реализованной продукции, кг | 1000 | 2001 | 500 | 3500 |
|
2 Переменные издержки — всего - на зарплату производственных рабочих - на закуп товара |
20 100 3500 16 600 |
42 000 8000 34 000 |
20 500 12 000 8500 |
82 600 23 500 59 100 |
| 3. Общие постоянные издержки | 55 000 | |||
| 4. Распределение постоянных издержек между товарами: | ||||
| 4 1 Пропорционально зарплате производственных рабочих | 892 | 18 723 | 28 085 | 55 000 |
| 4.2 Пропорционально затратам на материалы | 15 448 | 31 641 | 7911 | 55 000 |
| 4 3. Пропорционально переменным издержкам | 13 384 | 27 966 | 13 650 | 55 000 |
|
5. Общая себестоимость при распределении постоянных издержек по способу 4.1 |
28 292 | 60723 | 48 585 | |
| по способу 4.2 | 35 548 | 73 641 | 28 411 | |
| по способу 4.3 | 33 484 | 69 966 | 34 150 |
Цена единицы каждого товара при рентабельности 15% к себестоимости и распределении затрат разными способами дана в таблице 3.3.
Таблица 3.3 - Определение цены с учетом способа распределения постоянных затрат, руб.
| Себестоимость единицы | Прибыль на единицу | Цена единицы | |||||||
| А | Б | В | А | Б | В | А | Б | В | |
| По способу 4 .1 | 28,3 | 30,4 | 97,2 | 4,2 | 4,6 | 14,6 | 32,5 | 35,0 | 111,8 |
| По способу 4.2 | 35,5 | 36,8 | 56,8 | 5,3 | 5,5 | 8,5 | 40,8 | 42,3 | 65,3 |
| По способу 4.3 | 33,5 | 35,0 | 68,3 | 5,0 | 5,3 | 10,2 | 38,5 | 40,3 | 78,5 |
Таким образом, каждая из трех рассчитанных цен, с учетом различных способов отнесения на себестоимость полных затрат, является вполне обоснованной, но какую цену выберет предприятие, зависит от того, какая ситуация сложилась на рынке (конкуренты, спрос и т.д.).
Методика расчета цен на основе полных издержек является одной из самых популярных среди большинства предприятий России, так как достаточно проста и удобна. Также к достоинствам данного метода ценообразования для ОАО «Спасскцемент» относят:
1) снижение ценовой конкуренции. Этим методом пользуется большинство фирм отрасли продажи продовольственных товаров, их цены скорее всего будут схожими, поэтому ценовая конкуренция сводится к минимуму;
2) равенство покупателей и продавцов. При высоком спросе продавцы не наживаются за счет покупателей и вместе с тем имеют возможность получить справедливую норму прибыли.
Однако метод полных издержек имеет два больших недостатка:
- при установлении цены не принимаются во внимание имеющийся спрос на товар и конкуренция на рынке, поэтому возможна ситуация, когда товар при данной цене не будет пользоваться спросом, а продукция конкурентов может быть лучше по качеству и более известна покупателю благодаря рекламе и т.п.;
- отнесение на себестоимость товара постоянных издержек, которые являются условными и искажают подлинный вклад продукта в доход предприятия.
Метод полных затрат наиболее распространен в ценовой стратегии ОАО «Спасскцемент», так как это оптовое предприятие с четко выраженной товарной дифференциацией для расчета цен традиционных товаров.
Сущность метода прямых затрат (метод минимальных издержек, метод стоимостного изготовления) состоит в установлении цены путем добавления к переменным затратам определенной надбавки — прибыли. При этом постоянные расходы, как расходы предприятия в целом, не распределяются по отдельным товарам, а погашаются из разницы между суммой цен реализации и переменными затратами на реализацию продукции. Эта разница получила название «добавленной», или «маржинальной».
При правильном подходе переменные (прямые) издержки должны явиться тем пределом, ниже которого ни один производитель не будет оценивать свою продукцию.
Если в случае применения метода полных затрат расчет начинается с суммирования всех затрат, связанных с реализацией продукции, то в случае метода прямых затрат фирма начинает с оценки потенциального объема продаж по каждой предполагаемой цене. Подсчитывается сумма прямых переменных затрат, и определяется величина наценки («маржинальной» прибыли) на единицу продукции и весь объем прогнозируемых продаж по предполагаемой цене. Вычитая из полученных суммарных наценок постоянные расходы, определяют прибыль от реализации продукции.
Определение цены методом прямых затрат в ОАО «Спасскцемент» на примере цемента рассматривается в таблице 3.4.
Таблица 3.4 - Определения цены продукции методом прямых затрат
| Предполагаемая цена 1 м., р. | 36,00 | 32,00 | 30,00 | 28,00 |
| Сумма переменных (прямых) затрат (производственных и сбытовых), р. | 8,58 | 8,46 | 8,40 | 8,34 |
| «Маржинальная» прибыль на единицу продукции, р. | 9,42 | 7,54 | 6,60 | 5,66 |
| Ожидаемый объем продаж, кг | 400 | 600 | 800 | 900 |
| Суммарная «маржинальная» прибыль, тыс.р. | 3768 | 4524 | 5280 | 5094 |
| Постоянные затраты, тыс.р. | 3000 | 3000 | 3000 | 3000 |
| Реализованная прибыль, тыс.р. | 768 | 1524 | 2280 | 2094 |
Из данного расчета видно, что наибольшую прибыль ОАО «Спасскцемент» получит при продаже 800 кг (32 меш.) цемента по цене 30 руб.
Метод прямых затрат позволяет с учетом условий сбыта находить оптимальное сочетание объемов реализации, цен реализации и расходов по реализации продукции. Однако он может быть с уверенностью использован при установлении цен только тогда, когда имеются неиспользованные резервы и когда все постоянные расходы возмещаются в ценах, установленных из текущего объема реализации.
В практике оптовых и розничных продавцов встречается ситуация, когда покупатель требует от них осуществить снижение цены на определенное количество процентов. Поэтому, если заранее определить величину прибыли, которую необходимо получить в целом от продажи данного товара, можно легко и без ущерба для финансовой деятельности ОАО «Спасскцемент» контролировать величину снижения цен.
В данном случае при расчете цены ОАО «Спасскцемент» использует метод надбавки к цене. Данный метод предполагает умножение цены приобретения товара на повышающий коэффициент по формуле:
Р s = Рр х (1 + т), (3.2)
где Ps — цена продажи;
Рр — цена приобретения;
т — повышающий коэффициент (торговая надбавка), %.
Процент наценки на основе цены реализации легко пересчитывается в процент наценки на основе цены приобретения товара.
Выражение коэффициента повышения цены от цены продажи через коэффициент повышения цены от себестоимости называется восстановлением себестоимости. И наоборот, выражение коэффициента повышения цены от себестоимости через коэффициент повышения цены от цены продажи называется восстановлением цены продажи.
Рассмотрим использование данного метода на предприятии ОАО «Спасскцемент». Издержки обращения за 25 кг цемента равна 62 руб.
Сумма наценки — 29 руб.
Процент наценки на себестоимость составляет:
29 руб. / 62 руб. х 100 = 46,8%.
То же на основе цены реализации:
29 руб. / (62 руб. + 29 руб.) х 100 = 31,9%.
Выше перечисленные методы определения цен базируются на суммировании издержек ОАО «Спасскцемент».
Предприятия, занимающиеся производственной деятельностью, определяют издержки производства, а предприятия, осуществляющие сбытовую, снабженческую, торгово-посредническую деятельность издержки обращения. Издержки обращения представляют собой общественно необходимые затраты труда, обеспечивающие выполнение торговлей своих функций и задач.
Издержки обращения учитываются на всех стадиях ценообразования, начиная от производства, когда в себестоимость продукции включаются расходы по сбыту, и, заканчивая розничной продажей, когда в розничной цене отражаются издержки оптовой и розничной торговли.
Рассмотрим состав и структуру издержек обращения по данным за 2007-2009 гг., которые представлены в таблице 3.5.
Анализ структуры издержек обращения показывает, что торговая деятельность ОАО «Спасскцемент» не является трудоемкой, поскольку затраты на оплату труда вместе с отчислениями на социальные нужды составляют более 5% издержек обращения.
Таблица 3.5 - Состав издержек обращения ОАО «Спасскцемент»
| Статьи затрат | 2007 г. | 2008 г. | 2009 г. | |||||
| Сумма, тыс.р. | Уд. вес, % | Сумма, тыс.р. | Уд. вес, % | Сумма, тыс.р. | Уд. вес, % | |||
| Амортизация основных средств | 395,82 | 6,5 | 349,23 | 5,3 | 510,59 | 7,1 | ||
| Аренда помещений, земли | 109,61 | 1,8 | 131,79 | 2,0 | 180,95 | 2,5 | ||
| Заработная плата с отчислениями | 359,28 | 5,9 | 362,41 | 5,5 | 371,87 | 5,2 | ||
| Канцтовары, расходные материалы | 170,51 | 2,8 | 144,96 | 2,2 | 173,16 | 2,4 | ||
| Консультационные, нотариальные, коммунальные услуги, услуги связи | 304,48 | 5,0 | 316,29 | 4,8 | 378,78 | 5,2 | ||
| Охрана | 121,79 | 2,0 | 138,38 | 2,1 | 171,49 | 2,4 | ||
| Прочие | 97,43 | 1,6 | 79,07 | 1,2 | 117,47 | 1,6 | ||
| Расходы буд.периодов | 24,36 | 0,4 | 13,18 | 0,2 | 18,68 | 0,2 | ||
| РСМ | 1272,72 | 20,9 | 1219,02 | 18,5 | 1271,20 | 17,7 | ||
| Транспортные услуги, погрузка | 1875,58 | 30,8 | 2438,04 | 34,0 | 1665,87 | 37,1 | ||
| Э/энергия, т/энергия, отопление | 1357,97 | 22,3 | 1588,02 | 24,1 | 1335,64 | 18,6 | ||
| Итого | 6089,55 | 100,0 | 6589,30 | 100,0 | 5189,74 | 100,0 | ||
На основании данных таблицы 3.5 можно отметить, что наибольшую долю в издержках обращения ОАО «Спасскцемент» составляют транспортные услуги (30-37%), что объясняется количеством арендуемых транспортных средств фирмы для перевозки цемента. Также значительны расходы на отопление зданий и складов, затраты на электро- и теплоэнергию.
Проблема снижения издержек обращения в рыночных условиях должна рассматриваться в разрезе управления издержками. Так как рост издержек обращения в большей степени зависит от внешних факторов, предприятие не может на них повлиять.
Часто, в подходе к управлению издержками самой распространенной является устаревшая точка зрения, согласно которой издержки должны быть снижены любой ценой до самого низкого, ниже минимально допустимого их уровня. В последнее время все большее и большее распространение получила вторая точка зрения на оптимальный размер издержек обращения. Можно и необходимо идти на дополнительные затраты в целях увеличения оборота, привлечения новых поставщиков и покупателей, повышения качества торгового обслуживания, создания привлекательного имиджа предприятия.
Процесс управления издержками обращения ОАО «Спасскцемент» включает:
1) организацию информационного обеспечения в соответствии с содержанием, составом и структурой издержек, целевыми ориентирами;
2) оценку способностей формирования затрат в прошлом и плановом периоде, т. е. оценку условий функционирования торгового предприятия;
3) полный анализ издержек обращения в динамике и за текущий период;
4) прогнозирование размера и уровня затрат различными методами при разных объемах товарооборота и прибыли и с учетом имеющихся ограничений;
5) планирование максимально и минимально допустимых уровней затрат;
6) нормирование затрат в разрезе статей