Оценка состояния и использования основных фондов предприятия
В таблице 10 представлен анализ анализ динамики и структуры основных средств по первоначальной стоимости с учетом арендованных за вычетом переданных в аренду.
Таблица 10 – Анализ динамики и структуры основных средств в тыс. руб., %
| Показатель | 2005 г. | 2006 г. | Изменение за год | Доля фактора | ||||
| Сумма | Удельный вес | Сумма | Удельный вес | Сумма | Темп прироста | Доля в структуре | в изменении основных средств | |
| Активная часть | 95643 | 33,0 | 117 054 | 39,0 | 1833 | 25,6 | (6) | 45,2 |
| Пассивная часть | 113641 | 67,0 | 218125 | 61,0 | 121 290 | 62,7 | 6 | 54,8 |
| Всего основных средств | 209284 | 100 | 335179 | 100 | 225 895 | 37,9 | - | 100 |
Если считать активной частью основных средств для анализируемого предприятия машины и оборудование, а все остальные виды основных средств – пассивной частью, то удельный вес активной части на начало года составлял 45,7%, а на конец 34,5%. Это могло бы привести к снижению эффективности использования основных средств, поскольку производственная мощность зависит от активной части, однако с учетом арендованных машин и оборудования доля активной части оценивается следующим образом: на начало года – 67%, а на конец – 61%, то есть активная часть преобладает, хотя в динамике она снижается (таблица 10).
Таким образом, анализ состояния и структуры основных средств дал следующие результаты: переоценок основных средств в течение двух прошедших лет не производилось, что с большой долей вероятности позволяет утверждать, что их стоимость занижена, поскольку в натурально-вещественной структуре преобладающий удельный вес имеют здания и сооружения (53,4%), стоимость которых в условиях инфляции увеличивается темпами, превышающими темп инфляции. Что касается степени свободы в использовании основных средств, то здесь существенным является то, что основные средства организации не обременены залогом, что, естественно, заслуживает положительной оценки.
2.2 Анализ состояния и использования основных средств ООО «Лидер»
Анализ состояния основных средств имеет особое значение для экономического анализа предприятия, поскольку косвенно характеризует долгосрочность целей владельцев, то есть показывает, стремятся ли владельцы получить краткосрочную прибыль (об этом свидетельствует отсутствие инвестиций во внеоборотные активы и, особенно, в основные средства) или нацелены на долгосрочную перспективу (признаком чего является активная инвестиционная политика). Показатели состояния основных средств, особенно коэффициент ввода, характеризующий инвестиционную активность организации, во многом определяют будущее состояние производственного потенциала организации, конкурентоспособность ее продукции и, в целом, динамику объема производства. В этой связи в процессе анализа необходимо особое внимание уделять рассмотрению объема и структуры осуществляемых в организации инвестиций, то есть анализу поступления основных средств.
Показатели анализа состояния основных средств ООО «ЛИДЕР» рассчитаны по формулам 4-14 и сведены в таблицу 11.
Показатели состояния основных средств рассчитываются по данным приложения к бухгалтерскому балансу раздела «Основные средства» формы № 5 (приложение А) по следующим формулам.
Коэффициент ввода основных средств:
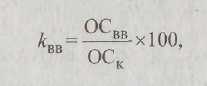
где ОСВВ – стоимость введенных основных средств;
ОСК – первоначальная стоимость основных средств на конец года.
Коэффициент выбытия основных средств:
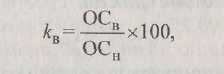
где ОСВ – стоимость выбывших основных средств;
ОСН – первоначальная стоимость основных средств на начало года.
Средняя норма амортизации:
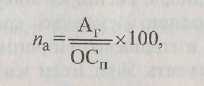
где Аг – годовая величина амортизации основных средств;
ОСп – среднегодовая первоначальная стоимость основных средств.
Коэффициент износа основных средств (рассчитывается на начало и конец года):
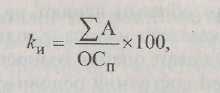
где ΣА – суммарная начисленная амортизация основных средств на начало или конец года;
ОСп – первоначальная стоимость основных средств соответственно
на начало или конец года.
Коэффициент годности основных средств (рассчитывается на начало и конец года):
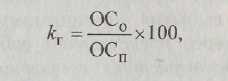
где ОСО – остаточная стоимость основных средств на начало или конец
года.
В процессе интерпретации полученных результатов можно воспользоваться следующим неравенством, которое справедливо для организации, осуществляющей расширенное воспроизводство при снижающемся уровне износа основных средств:
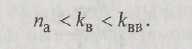
Превышение коэффициента выбытия над средней нормой амортизации свидетельствует о том, что списываемый износ превышает начисляемый. Это приводит к снижению уровня износа основных средств. Превышение коэффициента ввода над коэффициентом выбытия приводит, очевидно, к расширенному воспроизводству.
Определенный интерес представляют собой показатели, оценивающие временные характеристики состояния основных средств. В частности, это следующие показатели.
Средний нормативный срок полезного использования основных средств:
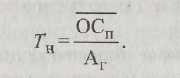
Средний остаточный срок полезного использования основных средств:
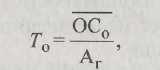
где ОСО – среднегодовая остаточная стоимость основных средств.
Средний фактический срок полезного использования основных средств:
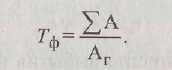
Средний период полного обновления основных средств:
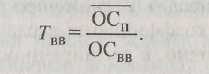
Средний период полного выбытия основных средств:
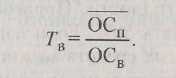
Для оценки соотношения между временными характеристиками состояния основных средств можно воспользоваться неравенством:
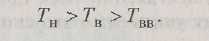
Это неравенство отражает тот факт, что экономическая жизнь основных средств должна быть короче их нормативного срока полезного использования, что обычно характерно для успешных развивающихся организаций, поскольку новые основные средства характеризуются более высокой производительностью, более низкими затратами на ремонт, позволяют выпускать более конкурентоспособную продукцию.
Таблица 11 – Анализ показателей состояния основных средств
| Показатель | 2005 г. | 2006 г. |
| Средняя норма амортизации, % | - | 5,2 |
| Коэффициент ввода, % | - | 34,3 |
| Коэффициент выбытия, % | - | 11,9 |
| Коэффициент обновления, % | - | 22,4 |
| Коэффициент годности, % | 57,9 | 69,2 |
| Коэффициент износа, % | 42,1 | 30,8 |
| Средний срок полезного использования основных средств, лет | - | 21,9 |
| Средний фактический срок полезного использования основных средств, лет | - | 6,7 |
| Средний остаточный срок полезного использования основных средств, лет | - | 15,1 |
| Средний срок полного обновления, лет | - | 2,5 |
| Средний срок полного выбытия, лет | - | 9,8 |
Анализ состояния основных средств показывает, что имущество поддерживается в хорошем состоянии. Об этом свидетельствует коэффициент годности, который возрастает до 69,2% в отчетном году; соотношение коэффициентов ввода, выбытия и средней нормы амортизации оптимально, что обеспечивает предприятие на долгие годы работоспособными основными средствами. Показательны средние сроки обновления и выбытия основных средств, особенно в сравнении со средним сроком полезного использования: срок использования основных средств равен 22 годам, срок их полного обновления всего 2,5 года, а выбытия – 9,8 лет (экономическая жизнь основных средств анализируемого предприятия существенно ниже бухгалтерского срока их полезного использования, что характерно для преуспевающего бизнеса). Однако необходимо отметить, что поскольку основные средства анализируемого предприятия недооценены, коэффициент обновления несколько завышен (отношение основных средств, приобретаемых по рыночной стоимости к основным средствам, оцененным по заниженной стоимости), а срок полного обновления – занижен.
2.3 Анализ показателей эффективности использования основных средств
Показатели эффективности использования основных средств отражают соотношение полученных финансовых результатов предприятия и используемых для достижения этих результатов основных средств.
Основными показателями, оценивающими эффективность использования основных средств, являются фондоотдача и рентабельность основных средств, алгоритм расчета которых представляет собой отношение выручки или прибыли к стоимости основных средств.
Фондоотдача рассчитывается по формуле:
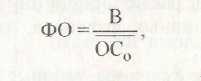
где ОСО – среднегодовая остаточная стоимость основных средств.
Для более полной оценки динамики фондоотдачи можно воспользоваться возможностями факторного анализа, применяя, например, следующие модели фондоотдачи.
Фондоотдача как произведение фондоотдачи основных средств и доли активной части основных средств:
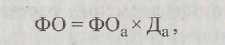
где ФОа – фондоотдача активной части основных средств, рассчитывается как отношение выручки к стоимости активной части основных средств (машины и оборудование);
Да – доля активной части в структуре основных средств, рассчитывается как отношение стоимости активной части основных средств к их суммарной стоимости.
Фондоотдача как отношение производительности труда и фондовооруженности труда:
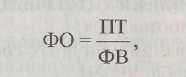
где ПТ – производительность труда (отношение выручки от продажи к численности работников);
ФВ – фондовооруженность труда (отношение стоимости основных средств к численности).
Рентабельность основных средств представляет собой отношение прибыли от продаж к стоимости основных средств:
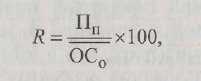
где Пп – прибыль от продаж.
Факторные модели рентабельности основных средств могут быть представлены следующим образом.
Рентабельность основных средств как произведение рентабельности продаж (маржи) и фондоотдачи основных средств:
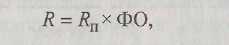
где Rп – рентабельность продаж (отношение прибыли от продаж к выручке).
Одним из существенных аспектов анализа использования основных средств является расчет приростов выручки, полученных от экстенсивных и интенсивных факторов, характеризующих основные средства.
Влияние экстенсивных факторов, которые характеризуют количественный аспект основных средств, оценивается с помощью формулы:
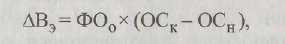
где ФОО – фондоотдача основных средств в предыдущем периоде.
Влияние интенсивных факторов, которые характеризуют качественный аспект основных средств и оценивают эффективность их использования в единицу времени, рассчитывается с помощью формулы:
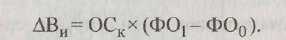
В процессе интерпретации полученных результатов необходимо учитывать, что показатели использования основных средств зависят от достоверности оценки основных средств: если основные средства недооценены, то показатели эффективности их использования будут завышены (и, наоборот).
Показатели эффективности использования основных средств ООО «Лидер» рассчитаны по формулам 16-22 и приведены в таблицах 12–15.
Таблица 12 – Анализ показателей использования основных средств (основные средства оценены по остаточной стоимости)
| Показатель | 2005 | 2006 |
| Фондоотдача, руб./руб. | 17,1 | 16,5 |
| Фондоемкость, руб./руб. | 0,1 | 0,1 |
| Фондовооруженность, тыс. руб./чел. | 52,6 | 84,0 |
| Рентабельность основных средств (через чистую прибыль), % | 57,4 | 48,5 |
Из таблицы 12 видно, что показатели, рассчитанные через остаточную стоимость основных средств, не достаточно точно отражают ситуацию с использованием основных средств, поскольку не учитывают арендованные основные средства (их достаточно много у организации) и средства, переданные в аренду.
Таблица 13 – Факторный анализ фондоотдачи (основные средства оценены по первоначальной стоимости с учетом арендованных и за вычетом переданных в аренду)
| Показатель | Расчет | 2005 | 2006 |
| 1 | 2 | 3 | 4 |
| Фондоотдача, руб./руб. | Выручка / Основные средства | 26,4 | 10,6 |
| Выручка (нетто) от продажи товаров, продукции, работ, услуг, тыс. руб. | Исходные данные | 3 570 430 | 5 535 261 |
|
Активная часть основных средств, тыс. руб. |
Стоимость машин и оборудования | 95643 | 117054 |
| Основные средства по первоначальной стоимости, тыс. руб. | Исходные данные | 209284 | 335179 |
| Фондоотдача активной части основных средств, руб./руб. | Выручка / Активная часть основных средств | 9,1 | 11,2 |
| Удельный вес активной части основных средств, % | Активная часть основных средств / /Основные средства х х 100 | 67,0 | 61,0 |
| Фондоотдача, руб./руб. |
Фондоотдача активной части основных средств х Удельный вес активной части |
6,1 | 6,9 |
| Фондоотдача 1, руб./руб. | 5, 6 | ||
Таблица 14 – Результаты факторного анализа фондоотдачи
| Показатель | Значение, руб./руб. |
| Влияние структуры основных средств | (0,54) |
| Влияние фондоотдачи активной части основных средств | 1,30 |
| Совокупное влияние факторов | 0,76 |
Факторный анализ фондоотдачи (таблицы 13-14) по модели, включающей два фактора – удельный вес активной части и фондоотдачу активной части основных средств, показывает, что рост фондоотдачи произошел благодаря влиянию второго фактора (фондоотдача активной части), влияние же первого фактора – отрицательное (структура основных средств ухудшилась, вследствие значительного ввода в эксплуатацию объектов пассивной части основных средств (зданий)).
Таблица 15 – Расчет прироста выручки от экстенсивного и интенсивного использования основных средств в тыс. руб., %
| Показатель | 2005 | 2006 |
| Выручка (нетто) от продажи товаров, продукции, работ, услуг | 3 570 430 | 5 535261 |
| Стоимость основных средств (с учетом арендованных и за вычетом переданных в аренду) | 209284 | 335179 |
| Фондоотдача | 6,10 | 6,86 |
| Прирост выручки за счет экстенсивных факторов (увеличение основных средств) | 125 411 | |
| Прирост выручки за счет экстенсивных факторов | 68,8 | |
| Прирост выручки за счет интенсивных факторов (увеличение фондоотдачи) | 39 128 | |
| Прирост выручки за счет интенсивных факторов | 31,2 | |
Анализ прироста выручки в разрезе влияния экстенсивных и интенсивных факторов использования основных средств (таблица 15) показывает, что прирост выручки получен в основном за счет экстенсивных факторов (68,8%). Прирост выручки за счет интенсивных факторов составил 31,2%. Такое соотношение негативно характеризует использование основных средств, оно является следствием значительного их ввода, однако в будущем, когда введенные в анализируемом году основные средства будут давать отдачу в полной мере, вероятно улучшение указанного соотношения в направлении увеличения прироста выручки за счет интенсивного использования основных средств.
Таким образом, анализ показателей эффективности использования основных средств дает основания в целом положительно оценивать уровень и динамику соответствующих показателей.
2.4 Обоснование предложений по улучшению работы предприятия ООО «Лидер»
В результате анализа состояния и использования основных средств предприятия ООО «Лидер» выявлено, что в процессе производства или реализации эксплуатируемые основные средства изнашиваются физически и устаревают морально. Для повышения степени эффективности их использования предприятие может принять во внимание следующие рекомендации:
– повышение коэффициента сменности работы оборудования;
– увеличение степени использования производственной мощности оборудования;
– сокращение внутрисменных простоев;
– улучшения использования оборудования во времени;
– повышение квалификации пользователей;
– повышение уровня организации ухода за фондами;
– своевременное проведение капитального ремонта, а также планово-предупредительных мероприятий;
– повышение трудовой дисциплины;
– обеспечение производства необходимым числом рабочих;
– обеспеченность материалами и инвентарем.
Анализ прироста выручки в разрезе влияния экстенсивных и интенсивных факторов использования основных средств показал, что прирост выручки получен в основном за счет экстенсивных факторов, что негативно характеризует использование основных средств.
Интенсивность использования производственных мощностей и основных фондов повышается путем совершенствования технологических процессов; организации непрерывно-поточного производства на базе оптимальной концентрации производства однородной продукции; выбора сырья, его подготовки к производству в соответствии с требованиями заданной технологии и качества выпускаемой продукции; ликвидации штурмовщины и обеспечения равномерной, ритмичной работы предприятий, цехов и производственных участков, проведения ряда других мероприятий, позволяющих повысить скорость обработки предметов труда и обеспечить увеличение производства продукции в единицу времени, на единицу оборудования или на 1 кв. м производственной площади.
Увеличение времени работы оборудования достигается за счет:
1) постоянного поддержания пропорциональности между производственными мощностями отдельных групп оборудования на каждом производственном участке, между цехами предприятия в целом, между отдельными производствами внутри каждой отрасли промышленности, между темпами и пропорциями развития отраслей промышленности и всего народного хозяйства;
2) улучшения ухода за основными фондами, соблюдения предусмотренной технологии производства, совершенствования организации производства и труда, что способствует правильной эксплуатации оборудования, недопущению простоев и аварий, осуществлению своевременного и качественного ремонта, сокращающего простои оборудования в ремонте и увеличивающего межремонтный период;
3) проведения мероприятий, повышающих удельный вес основных производственных операций в затратах рабочего времени, сокращения сезонности в работе предприятий ряда отраслей промышленности, повышения сменности работы предприятий.
Увеличение использования оборудования во времени приводит, при прочих равных условиях, к росту выпуска продукции, который можно оценить так:
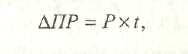
где ΔПР – прирост продукции предприятия;
t – увеличение числа станко-часов работы оборудования;
Р – съем продукции с одного станко-часа.
Рассчитаем возможный прирост валовой продукции (ВП) при улучшении использования оборудования (таблица 16).
Таблица 16 – Расчет резервов роста валовой продукции
| Вид резерва | Расчет | Прирост ВП, млн. руб. |
| Ввод в действие нового оборудования | ΔВП = f х ΔФ | 4,5 = 3,0 x 1,5 |
| Увеличение коэффициента сменности на 13,3% | ΔВП = ВП0 х 0,133 | 2,0 = 15,0 x 0,133 |
| Устранение причин сверхплановых простоев | ΔВП = Р х Ф | 0,840 = 2800 x 300 |
| Всего | – | 7,34 |
| В % к базисному уровню валовой продукции | – | 48,9 |
Обозначения в таблице:
ΔВП – прирост валовой продукции (млн руб.);
f – фондоотдача по оборудованию (руб./руб.);
ΔФ – стоимость введенного в действие нового оборудования (млн руб.);
ВП0 – стоимость валовой продукции базисного периода (млн руб.)
Р – валовая продукция на один станко-час (руб.);
Ф – величина сверхплановых простоев (станко-часы).
Таким образом, у ООО «Лидер» имеется резерв роста валовой продукции в размере 7,34 млн. руб.
Кроме факторов применения ОПФ на показатель фондоотдачи (фондоемкости) оказывают влияние изменение структуры продукции и ее оптовых цен.
Улучшение использования основных фондов и производственных мощностей зависит в значительной степени от квалификации кадров, особенно от мастерства рабочих, обслуживающих машины, механизмы, агрегаты и другие виды производственного оборудования.
Огромное значение в улучшении использования основных фондов и производственных мощностей имеет материальное стимулирование рабочих.
Рассчитаем прибыль от возможного прироста валовой продукции (на 7 340 тыс. руб.) при улучшении использования оборудования.
| Показатели | Отчетный период | Плановый период |
| Валовая прибыль | 512172 | 519512 |
| Коммерческие расходы | (60877) | (60877) |
| Управленческие расходы | (233730) | (233730) |
| Прибыль от продаж | 217565 | 224905 |
| Проценты к получению | 1188 | 1188 |
| Проценты к уплате | (16911) | (16911) |
| Пр.операционные доходы | 188767 | 188767 |
| Пр.операционные расходы | (194084) | (194084) |
| Прибыль до налогообложения | 196525 | 196525 |
| Отложенные налоговые активы | 1 | 1 |
| Текущий налог на прибыль | (56168) | (56168) |
| Чистая прибыль | 140357 | 144223 |
Получим увеличение прибыли от возможного прироста валовой продукции при остальных показателях отчетного года на 3866 тыс. руб.
3. РАЗДЕЛ АСОИ
3.1 Необходимость создания АСОИ на предприятии
Существенное значение для автоматизации на базе современных информационных технологий имеет формализованное описание задач анализа исходя из единых принципов построения условных обозначений показателей. Необходимость формализации задач анализа хозяйственной деятельности заключается в следующем:
– формализация задач облегчает их последующую алгоритмизацию и программирование для ЭВМ;
– формализация задач четко высвечивает действительную потребность в исходных данных для анализа;
– формализация устраняет дублирование аналитических задач, облегчает группировку их в блоки для одновременной обработки;
– формализованная задача анализа становится непосредственным объектом экономико-математического моделирования, что существенно повышает глубину аналитического исследования хозяйственной деятельности.
Наиболее эффективной организационной формой использования информационных технологий является создание на их базе автоматизированных рабочих мест бухгалтеров, экономистов, плановиков и т.д. В нашей стране широким фронтом ведутся работы по созданию автоматизированных рабочих мест бухгалтера, плановика и других специалистов. Имеется также некоторый опыт создания автоматизированных рабочих мест аналитика. Под автоматизированным рабочим местом аналитика понимают профессионально ориентированную малую вычислительную систему, предназначенную для автоматизации работ по анализу хозяйственной деятельности.
Опыт проектирования автоматизированного рабочего места аналитика и других систем позволяет обобщить требования к их функционированию:
– своевременное удовлетворение вычислительных и информационных потребностей экономиста при проведении анализа хозяйственной деятельности;
– минимальное время ответа на аналитические запросы;
– возможность представления выходной информации в табличной и графической форме;
– возможность внесения корректив в методику расчетов и в формы отображения конечного результата;
– повторение процесса решения задачи с любой произвольно заданной точки (стадии) расчета;
– возможность работы в составе вычислительной сети;
– простота освоения приемов работы на компьютере и взаимодействия системы человек-машина.
Согласованную работу всех устройств информационной системы и их взаимодействие с человеком обеспечивает программное обеспечение автоматизированного рабочего места аналитика. В составе программного обеспечения выделяют общее программное обеспечение и функциональное программное обеспечение. Базовыми программными средствами при создании функционального программного обеспечения автоматизированного рабочего места аналитика являются программные средства для подготовки текстов (текстовые редакторы или текстовые процессоры), программные средства для подготовки табличных документов (табличные процессоры или электронные ведомости), программные средства для автоматизации работ по созданию и ведению баз данных, поиску требуемых сведений для подготовки различных документов. Большое распространение на практике получили интегрированные пакеты функционального программного обеспечения, включающие в свой состав текстовый процессор, табличный процессор, СУБД, а также конкретный командный файл настройки программного обеспечения на конкретный режим обработки информации. Это позволяет организовать работу экономиста на автоматизированном рабочем месте в режиме «меню» с максимальным учетом его профессиональных требований, сочетающих целостную обработку чисел, текстов и графиков, а также другой деловой информации.
Автоматизированное рабочее место аналитика на базе информационных технологий является технико-технологическим средством освоения стратегических информационных ресурсов предприятия, обусловливающих его способность к успешному развитию. Автоматизированное рабочее место аналитика позволяет перевести данные о работе предприятия из пассивной в активную форму, преобразовать их в новые знания, в источник новых подходов и решений, материализуя информацию в повышение эффективности производства.
В рамках автоматизированного рабочего места аналитика весь информационный фонд предприятия функционирует в форме базы данных, базы знаний и программных средств. Базы данных представляют собой фактографические данные о хозяйственной деятельности. Интеллектуальной оболочкой их полезного прочтения являются базы знаний - методы и методика анализа. Программные средства образуют инструмент автоматизированного исполнения аналитических задач для информационного обслуживания хозяйственной деятельности.
Программное обеспечение анализа хозяйственной деятельности представляет собой совокупность программ обработки аналитических таблиц по методике комплексного анализа хозяйственной деятельности предприятия. Задачи анализа сгруппированы в десяти разделах:
1. Комплексный обзор обобщающих показателей хозяйственной деятельности.
2. Анализ организационно-технического уровня производства и качества продукции.
3. Анализ объема продукции.
4. Анализ использования основных фондов и работы оборудования.
5. Анализ использования материальных ресурсов.
6. Анализ использования труда и заработной платы.
7. Анализ себестоимости продукции.
8. Анализ прибыли и рентабельности.
9. Анализ финансового состояния.
10. Комплексная оценка хозяйственной деятельности.
При этом пользователь имеет возможность легко переходить от одного раздела методики к другому и от одной задачи анализа к другой задаче внутри раздела. Для облегчения выбора для каждой задачи анализа составлена краткая характеристика о цели и назначении, периодичности решения, источниках информации и др.
Пользователь имеет возможность обратиться к этой информации перед решением задачи.
Эксплуатация комплекса предусматривает достижение следующих целей:
снижение трудоемкости и стоимости аналитического процесса;
сокращение сроков обработки аналитических данных,
повышение их качества и достоверности;
создание условий для перехода к безбумажной технологии обработки аналитических данных;
повышение гибкости и управление аналитическим процессом;
совершенствование организации труда аналитических работников.
3.2 Состав задач, решающих АСОИ
Автоматизированная система технологической подготовки производства (АСТПП) является подсистемой АСУП (автоматизированной системы управления предприятием) и состоит из функциональных подсистем более низкого уровня, выделенных в соответствии с задачами, решаемыми в процессе ТПП (технологической подготовки производства): системы автоматизированного проектирования технологических процессов (САПРТП), системы автоматизированного проектирования технологического оснащения (САПРТО), системы автоматизированного проектирования производственных подразделений (САПРОП) и системы управления технологической подготовки производства (АСУТПП).
В системе автоматизированного проектирования формализация процессов выбора и проектирования технологии, оснащения и способов организации производства выполняется инженерами - специалистами в области использования средств вычислительной техники и автоматизации проектирования. В зависимости от уровня автоматизации проектных paбот различают системы с частичной автоматизацией, автоматизированные системы, решающие более комплексные задачи ТПП, автоматические, а также самонастраивающиеся и самоорганизующиеся системы высокого уровня.
В САПР с частичной автоматизацией решаются отдельные задачи, например, составление операционных карт, расчет норм штучного времени выполнения операций и др. В автоматизированных системах решаются задачи применительно к определенному классу изделий, деталей, технологических процессов, видов оснащения. Например, разрабатывается технология изготовления тел вращения, выбираются средства технологического оснащения, проектируются участки, линии и т. д.
Автоматизированные системы являются частью интегрированных производственных систем, осуществляющих комплексную подготовку производства изделий для изготовления их на высокоорганизованных производственных системах типа ГПС. Самонастраивающиеся и самоорганизующиеся системы могут отслеживать изменение условий производства, корректируя методы решения задач. Участие человека в этих системах сводится к минимуму.
АСТПП - сложная по структуре и функционированию кибернетическая система, находящаяся в постоянном движении, реагирующая на изменение данных, поступающих в процессе проектирования от других подсистем, производственных и других подразделений, вырабатывающая ответные действия, в результате которых либо сохраняется стабильность существующего положения, либо определяется вариант ответного действия.
Обмен информации между системами происходит с помощью прямых и обратных связей. В процессе передачи по каналам связи информация может принимать различные формы, быть представленной на различных носителях.
Обеспечение АСТПП необходимой информацией организуется с использованием информационно-поисковой системы (ИПС), которая в зависимости от уровня автоматизации системы проектирования может быть полумеханизированной, механизированной, использующей сортировочные устройства электромеханического типа, или автоматизированной с использованием ЭВМ различного типа, допускающих работу в диалоговом режиме. Применение разработанных ранее технических решений, найденных с помощью ИПС, позволяет снизить трудоемкость проектирования на 20 - 50% в зависимости от степени новизны разрабатываемых изделий и технологических процессов.
Автоматизированное проектирование ТПП представляет собой развернутый и сложный процесс переработки информации разнообразного вида, формы и содержания. Основной целью создания АСТПП является ускорение и совершенствование процессов технологического проектирования за счет автоматизации и механизации с помощью вычислительной техники ряда сложных и трудоемких процессов проектирования, поддающихся формальному алгоритмическому описанию.
Разработка и внедрение АСТПП, с одной стороны, требуют наличия развитых стандартизации и унификации конструктивных элементов, типизации и нормализации технологических процессов и оснащения, вычислительной техники и ее математического и программного обеспечения, а с другой - АСТПП стимулирует деятельность научных и проектных организаций в этом направлении и способствует повышению качества технологического проектирования, а также унификации технических решений.
Эффективность функционирования АСТПП определяется качеством построения и использования единого банка данных технологического назначения, порядком формирования и составом документации. Как правило, банк данных АСТПП содержит четыре группы документов:
• конструкторско-технологические характеристики проектируемых изделий, определяющих специализацию предприятия, параметры деталей, сборочных единиц, изделия в целом;
• эксплуатационно-технические характеристики оборудования и технологической оснастки, применяемых на предприятии или находящихся в стадиях проектирования;
• организационно-технологическая документация, включающая технологические маршруты, операционные карты, технологические процессы изготовления деталей, сборки изделий, конструкторские и технологические спецификации, проекты линий, участков, производств;
• нормативно-справочная документация, регламентирующая содержание, порядок работ в ТПП, требования, предъявленные к ним государственными и отраслевыми стандартами, нормативной документацией предприятия.
Завершающей стадией в АСТПП является подготовка технологической и проектной документации для освоения выпуска новой техники. В связи с автоматизацией работ меняется и носитель информации. По мере совершенствования АСТПП сокращается доля традиционных форм конструкторской, технологической, организационно-экономической и производственной информации. Возрастает доля информации на машинных носителях, магнитных лентах, дисках и др. В этом случае результаты проектирования технологии представляются в виде операционных карт, результаты синтеза траекторий движения инструментов - в виде расчетно-технологических карт, результаты проектирования средств технологического оснащения - в виде рабочих чертежей и конструкторских спецификаций, полученных на ЭВМ, графопостроителях и чертежно-графических автоматах только для осуществления контрольных функций.
Автоматизированная система управления торговлей представляет собой совокупность административных, организационных и экономико-математических методов, средств вычислительной техники и связи, позволяющих обеспечивать автоматический сбор, передачу, обработку информации и выработку многовариантных решений.
Создание АСУ позволяет:
– повысить оперативность управления торгово-технологическим процессом;
– автоматизировать процесс сбора, обработки, хранения и передачи информации;
– рационализировать систему документации (унифицировать, сократить число документов и сроки их разработки) по всем подразделениям торговли;
– обеспечить рациональные потоки информации и повысить коэффициент использования экономической информации;
– качественно изменить содержание управленческого труда;
– сократить потребность в управленческом персонале и освободить его от выполнения нетворческой работы;
– повысить общую культуру управления торговлей;
– обеспечить необходимой информацией о работе торговли партийные и государственные органы;
– осуществлять обмен информацией с другими отраслевыми и территориальными АСУ.
Автоматизированная система обработки информации представляет собой человеко-машинную систему, в рамках которой реализуется информационная модель, формализующая процессы обработки данных в условиях новой технологии. АСОИ замыкает через себя прямые и обратные информационные связи между объектом управления (ОУ) и аппаратом управления (АУ).
Функции АСОИ определяют ее структуру, которая включает подсистемы: сбора и регистрации данных; подготовки информационных массивов; обработки, накопления и хранения данных; выпуска документов с результатной информацией; передачи данных от источников возникновения к месту обработки, а результатов расчетов к потребителям информации для принятия управленческих решений.
Использование АСОИ позволяет экономистам и бухгалтерам непосредственно производить расчеты, анализ результатов, получать разнообразные справки при решении задач. АСОИ дает возможность значительно сократить сроки получения необходимой информации, повысить оперативность принятия управленческих решений, вести работу в диалоговом режиме.
На уровне отрасли и республики оснащение рабочих мест руководителей и специалистов служб управления трудом и социальными вопросами персональными профессиональными ЭВМ и сетью ИНТЕРНЕТ создает реальные условия оперативного решения задач справочного и учетного характера, анализа и планирования производительности труда, использования и движения трудовых ресурсов и др.
Одной из подсистем АСОИ торгового предприятия является автоматизированная обработка данных учета расчетов за товары, проданные в кредит. Рассмотрим постановку этой задачи и алгоритм ее решения.
3.3 Организационно-экономическая сущность задачи
Способы погашения задолженности за товары, проданные в кредит, могут быть различными. В торговле применяют три формы расчетов:
1) удержание из заработной платы покупателей суммы взноса по месту работы с последующим ее перечислением магазину;
2) взнос покупателем очередного платежа в кассу магазина;
3) перечисление предприятием, где