Оценка состояния и использования основных фондов предприятия
Первая из указанных форм наиболее широко применяется на практике. Поэтому рассмотрим присущие ей основные технологические операции автоматизированного учета.
В торговой организации оформление поручений-обязательств выполняется на ЭВМ с одновременной записью необходимых данных на машиночитаемый носитель. Учет задолженности осуществляется на счете 62/3 «Расчеты за товары, проданные в кредит»; к этому счету ведутся лицевые счета промышленных предприятий. После ввода первичных данных на носителе машинным путем осуществляется бухгалтерская запись по дебету счета 62/3 и кредиту счета 46/3 «Реализация товаров в розницу предприятиями розничной торговли». На произведенную запись ЭВМ составляет извещение (авизо), которое в последующем вместе с соответствующими экземплярами поручений-обязательств направляются промышленному предприятию. Форма авизо совмещает и реквизиты описи поручений-обязательств. Кроме того, на ЭВМ формируется массив лицевых счетов покупателей, необходимый для целей аналитического учета.
После ввода данных с платежных документов в ЭВМ, делается бухгалтерская запись по дебету счета 91 «Специальный ссудный счет» и кредиту счета 62/3, а также соответствующим образом обновляется массив лицевых счетов покупателей.
Информационные связи рассматриваемой задачи немногочисленны. Например, внешние связи реализуются путем использования информации о продаже товаров в кредит при анализе состава розничного товарооборота и формирования статистической отчетности. Внутренние взаимосвязи определены корреспонденцией субсчета 62/3.
3.4 Постановка задачи
В рамках автоматизированной системы обработки информации в ООО «Лидер» реализуется информационная модель, формализующая процессы обработки данных в условиях новой технологии. АСОИ организации включает в себя следующие подсистемы: сбора и регистрации данных; подготовки информационных массивов; обработки, накопления и хранения данных; выпуска документов с результатной информацией; передачи данных от источников возникновения к месту обработки, а результатов расчетов к потребителям информации для принятия управленческих решений.
Решаемая нами задача обработки данных учета расчетов за товары, проданные в кредит относится к подсистеме сбора и регистрации данных. Результаты решения поставленной задачи служат информацией для дальнейшей обработки и решения других бухгалтерских, управленческих и информационных задач.
Для реализации данной задачи используются персональные ЭВМ, соединенные в единую сеть, по каналам которой данные передаются в бухгалтерию, где непосредственно выполняется расчет поставленной задачи. Выходной информацией могут пользоваться как руководство предприятия, так и бухгалтера, менеджеры и кассиры.
Для постановки и внедрения на предприятии данной задачи используются персональные компьютеры, сети ЭВМ и различные информационные базы.
Данная задача решается по мере необходимости с периодичностью в день, месяц, квартал, год.
Исходные данные для учета продажи товаров населению в кредит содержатся в следующих первичных документах:
1. Поручение-обязательство, которое служит основанием для формирования лицевых счетов покупателей. Этот документ имеет следующие реквизиты и их длину: код формы документа 9 (3); код операции 9 (5); код торгового предприятия 9(7); номер секции 9(3); срок погашения кредита 9(4); код предприятия-плательщика 9(6); номер телефона 9(11); номер поручения 9(7); фамилию покупателя Х(25); дату 9(6); розничную стоимость товара 9(6); номер строки справки для статистической отчетности 9(2); сумму наличного взноса 9(6); сумму зачета по обменному талону 9(5); сумму процентов, уплаченную наличными 9(5); сумму взноса с учетом зачета по обменному талону 9(6); сумму предоставленного кредита 9(6); сумму процентов за кредит к погашению 9(5); проценты за кредит, уплаченные наличными 9(1)Т9(1); проценты за кредит к погашению 9(1)Т9(1).
2. Платежное поручение, к которому прилагается список покупателей, по лицевым счетам которых перечисляются суммы в адрес торговой организации. Иногда список включается непосредственно в платежное поручение или приводится на его оборотной стороне.
3. Платежное требование, к которому прилагают реестр плательщиков, который может быть получен на ЭВМ.
4. Ведомость на прием денег в кассу составляют на основании приходных ордеров; документ подтверждает поступление очередных платежей в кассу торгового предприятия.
5. Список на удержание очередных взносов из зарплаты работников магазина – документ, предназначенный для регистрации удержания платежей с работников данного магазина.
6. Расходный ордер, который оформляют при возврате товара покупателем в магазин и в других подобных случаях.
Описание реквизитов, переносимых на ЭВМ, для всех перечисленных в пунктах 2–6 документов одинаковое:
– код формы документа 9(3);
– код операции 9(5);
– код торгового предприятия 9(7);
– номер платежного документа 9(4);
– номер поручения-обязательства 9(7);
– сумма платежа по номеру поручения-обязательства 9(3)Т9(2);
– итоговая сумма платежного документа 9(5)Т9(2).
7. Список на оформление исполнительных надписей предназначен для увеличения суммы долга по каждому поручению-обязательству с оформленной исполнительной надписью.
8. Бухгалтерская справка, которая используется для внесения исправлений.
9. Сопроводительный ярлык, предназначенный для контрольных целей при машинной обработке.
В условиях АСОИ, кроме перечисленных документов, основой для решения задач учета расчетов за товары, проданные в кредит, служат массивы условно-постоянных данных и массивы, накопленные в предыдущие отчетные периоды.
К массивам УПД относятся записи о предприятиях-плательщиках по кредиту рабочих и служащих, об организациях и предприятиях розничной торговли, группах товаров и хозяйственных операциях.
В качестве массива, хранимого и накапливаемого для последующих решений задач, используют массив лицевых счетов покупателей. Структура этого массива включает примерно те же реквизиты, что и поручение-обязательство. На основании массива лицевых счетов постоянно обновляется еще один массив – справочник покупателей. Структура такого справочника проста. Он содержит реквизиты: номер поручения-обязательства и соответствующие ему фамилию, имя и отчество покупателя.
3.5 Алгоритм решения задачи
1. Определение суммы предоставленного покупателям кредита на отчетную дату по каждому поручению-обязательству, реестру предприятий-плательщиков, торговому предприятию и в целом по организации. Алгоритм определения суммы предоставленного кредита по номеру поручения-обязательства имеет вид
КдС 1 = РС2 – ВС3 – ЗС4 (24)
где КдС1 – сумма предоставленного кредита по документу;
РС2 – розничная стоимость товара, проданного в кредит;
ВС3, ЗС4 – суммы, соответственно поступившие в качестве наличного взноса и зачета по обменному талону.
Алгоритм определения суммы предоставленного кредита по торговому предприятию (КпС5) будет иметь вид
КпС5 =
 (КдС)i
=
(РС2
– ВС3 – ЗС4)I
(25)
где n – число поручений-обязательств на отчетную дату.
По аналогичному алгоритму определяют сумму предоставленного кредита по организации. Этот же алгоритм пригоден для получения итоговых сумм продажи товаров в рассрочку по иным группировочным признакам, например по ассортименту товаров.
2. Определение суммы процентов за кредит, уплаченной наличными и предназначенной к погашению, по поручению-обязательству, по торговому предприятию и организации. Выявление суммы процентов за кредит по документу сводится к ее расчету по заданному проценту от суммы предоставленного кредита (КдС1). Используя алгоритмы суммирования типа (8), можно эти суммы получить по предприятиям, организации и др.
3. Определение суммы платежа на отчетную дату по тем же направлениям, что и при расчете предоставленного покупателям кредита. Алгоритм определения этих сумм заключается в простом суммировании соответствующих показателей в необходимом разрезе.
4. Определение полной стоимости товаров, проданных в кредит, на какую-либо дату или нарастающим итогом с начала отчетного периода. В этом случае алгоритмы подобны определению суммы платежа, но для получения нарастающих итогов необходимо дополнительное суммирование по временным параметрам.
5. Расчет суммы процентов за кредит в пользу предприятия-плательщика осуществляется по алгоритму
ПкС6
= Ѕ
 (ПкC7
+ ПкC8)i
(26)
где ПкС6 – сумма процентов за кредит, предоставляемая предприятию - плательщику;
ПкС7 – сумма процентов за кредит к погашению по поручению-обязательству;
ПкС8 – сумма процентов за кредит, уплаченная по поручению-обязательству;
m – число поручений-обязательств по реестру.
6. Расчет остатка долга на конец периода по лицевому счету, предприятию и организации. Алгоритм получения остатка долга по поручению-обязательству (лицевому счету) представляет собой суммирование величин предоставленного кредита, процентов за кредит к погашению, пени, госпошлины с последующим вычитанием суммы погашенной задолженности по данному лицевому счету.
7. Выявление размера просроченной задолженности по данному поручению-обязательству определяется с учетом того, что срок первого ежемесячного взноса в погашение долга наступает через месяц после покупки товара. Сумма этой задолженности определяется по следующему алгоритму:
ЗпС9 = (1–1)
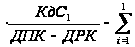 ПфС10 (27)
где ЗпС9 – сумма просроченной задолженности;
ДРК, ДПК – дата (месяц, год) соответственно оформления и погашения кредита;
ПфС10 – сумма фактически поступивших платежей в 1-м месяце;
1 – число месяцев, прошедших от даты оформления кредита.
Чтобы выявить размер просроченной задолженности по предприятию, следует все соотношения (10) еще раз просуммировать по числу поручений-обязательств.
3.6 Выходные данные
При обработке данных на ЭВМ может быть получено значительное число выходных документов по учету расчетов за товары, проданные в кредит. В большинстве случаев предусматривается примерно следующий перечень документов:
Таблица 17 – Сводная ведомость о реализации товаров населению в кредит
| Код торгового предприятия | Код подразделения | Количество поручений-обязательств | Стоимость проданного товара | Внесено наличными | Зачет по обменным талонам | Сумма процентов | Сумма кредита | |
| уплаченная наличными | к погашению | |||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 |
1. Сводная ведомость (таблица 17) о реализации товаров населению в кредит предназначена для контроля за ходом продажи товаров с рассрочкой платежа, полнотой оприходования в кассу полученной суммы процентов, правильностью списания учетных данных. Итоги в ведомости подсчитываются по торговому предприятию.
2. Отчет о продаже товаров в кредит составляется по каждому предприятию и организации с отражением номеров строк, указанных в справке (таблица 18).
Таблица 18 – Отчет о продаже товаров в кредит
|
Номер строки справки |
Наименование товарной группы и подгруппы | Количество, шт. | Стоимость товара |
| 1 | 2 | 3 | 4 |
3. Реестр поручений-обязательств рабочих и служащих на взыскание с них платежей за товары, приобретенные в кредит, который получают в случае перечисления предприятием-плательщиком всей суммы предоставленного его работникам кредита. Этот реестр служит основанием при оформлении платежных требований, выставляемых предприятием-плательщиком через банк (таблица 19).
Таблица 19 – Реестр
Реестр №.________ от «___» ____________200__г.
Поручений-обязательств рабочих и служащих на взыскание с них платежей за товары, приобретенные в кредит, за период _________200__г.
|
№ п/п |
№ справки |
№ поручения-обязательства |
Фамилия и инициалы покупателя | Сумма кредита | Сумма процентов за кредит |
| 1 | 2 | 3 | 4 | 5 | 6 |
|
Итого 50% Всего к оплате (гр. 5 – гр. 6) |
х х |
х х |
Программой машинной обработки данных могут быть предусмотрены и другие разновидности выходных документов или видеограмм.
основной фонд автоматизированный расчет
3.7 Экономический эффект от внедрения АСОИ
Экономический эффект АСТПП определяется путем сопоставления затрат на создание системы и годовых эксплуатационных затрат на работы по ТПП до внедрения АСТПП и после внедрения. Экономический эффект может быть определен за счет сокращения цикла СОНТ и в сфере производства за счет повышения качества продукции и снижения ее себестоимости.
Разработка и внедрение автоматизированной системы – дорогостоящий процесс, связанный со значительными единовременными капитальными вложениями. Велики и текущие затраты при ее эксплуатации.
Экономия от эксплуатации автоматизированной системы обработки информации достигается за счет снижения затрат на обработку данных, сокращения сроков принятия управленческих решений и повышения их обоснованности. Последнее оказывает влияние на показатели работы ООО «Лидер», что в конечном итоге способствует росту товарооборота и относительному сокращению издержек обращения.
Допустим, что затраты на покупку вычислительной техники были произведены за счет прибыли отчетного года. Тогда в результате сокращения сроков принятия управленческих решений и повышения их обоснованности запланируем на следующий год рост выручки от реализации товаров и услуг на 5% (5535261 + 276763 = 5812024). Тогда получим валовую прибыль = 788935 (тыс. руб.)
При остальных показателях, равных отчетному году, рассчитаем плановую прибыль, остающуюся в распоряжении предприятия. (Таблица 20)
Таблица 20 – Экономические результаты деятельности ООО «Лидер» до внедрения АСОИ и после внедрения в тыс. руб.
| Показатели | Отчетный период | Плановый период |
| Выручка от реализации | 5535261 | 5812024 |
| Себестоимость продукции | (5023089) | (5023089) |
| Валовая прибыль | 512172 | 788935 |
| Коммерческие расходы | (60877) | (60877) |
| Управленческие расходы | (233730) | (233730) |
| Прибыль от продаж | 217565 | 645020,7 |
| Проценты к получению | 1188 | 1188 |
| Проценты к уплате | (16911) | (16911) |
| Пр.операционные доходы | 188767 | 188767 |
| Пр.операционные расходы | (194084) | (194084) |
| Прибыль до налогообложения | 196525 | 196525 |
| Отложенные налоговые активы | 1 | 1 |
| Текущий налог на прибыль | (56168) | (56168) |
| Чистая прибыль | 140357 | 144743 |
Таким образом, в результате внедрения АСОИ предприятие получит чистой прибыли на 4386 тыс. руб. больше, чем в отчетном 2006 году.
Помимо эффекта, который в той или иной степени поддается количественной оценке, внедрение АСОИ имеет определенный социальный эффект. Этот эффект выражается в улучшении условий труда работников сферы управления, повышении его привлекательности и престижности, переключении работников экономических служб с рутинных операций на творческие. В ООО «Лидер» директора, менеджеры магазинов, бухгалтера и экономисты имеют возможность обрабатывать информацию при помощи персональных компьютеров. Ведется работа по оснащению персональными компьютерами всех продавцов и кассиров.
ЗАКЛЮЧЕНИЕ
Анализируемое предприятие ООО «Лидер» предоставляет широкий спектр услуг по ремонту ДВС, КПП, ходовой части российских и иностранных автомобилей, занимается диагностикой и промывкой инжекторных ДВС, проводит электротехнические и регулировочные работы. Автотехцентр оснащен самым современным оборудованием.
Анализ динамики экономических показателей показал, что выручка от реализации стабильно увеличивается, расходы уменьшаются. Это характеризует работу ООО «Лидер» положительно.
Показатели финансовой устойчивости ООО «Лидер» нельзя назвать абсолютно устойчивыми, так же, как и критическими. Поэтому финансовая устойчивость характеризуется как нормальная.
Анализ структуры и динамики баланса выявил его «больные» стороны. Недостатком является то, что на предприятии присутствует дебиторская задолженность, что снижает долю медленно реализуемых активов. К концу 2006 года кредиторская задолженность увеличилась на 236550 руб. или на 38 %.
Положительным является то, что капитал и резервы увеличились на 2122 тыс. руб. Организация полностью избавилась от долгосрочных обязательств, займов и кредитов, что так же положительно характеризует финансовую деятельность ООО «Лидер».
Анализ ликвидности баланса показал, что на период 2004-2006гг баланс ООО «Лидер» нельзя назвать абсолютно ликвидным, так как одно из соотношений групп активов и пассивов не отвечает условиям абсолютной ликвидности баланса (наиболее ликвидные активы менее наиболее срочных обязательств).
Показатели деловой активности ООО «Лидер» выше нормативных. Это говорит о продуманной политике управления оборотными средствами, что положительно влияет на финансово-хозяйственную деятельность организации, что служит основанием для признания структуры баланса удовлетворительной, а предприятие ООО «Лидер» платежеспособным.
Анализ состояния основных фондов имеет особое значение для экономического анализа предприятия, так как косвенно характеризует долгосрочность целей владельцев, то есть показывает, стремятся ли владельцы получить краткосрочную прибыль или нацелены на долгосрочную перспективу.
Оценка показателей состояния основных средств во многом зависит от степени достоверности оценки основных средств. При этом необходимо учитывать, что адекватность оценки основных средств будет влиять в основном на коэффициенты ввода основных средств. Так, если основные средства недооценены, рассчитанные коэффициенты ввода будут более высокими, а выводы более оптимистичными, чем действительное состояние дел. И, наоборот, завышенная оценка основных средств приводит к занижению коэффициента ввода. Коэффициенты выбытия будут занижены.
В результате анализа состояния и использования основных фондов ООО «Лидер» и финансового состояния сделаны предложения по улучшению его работы, повышению степени эффективности использования основных производственных фондов, а в результате к росту выпуска продукции и увеличения прибыли, остающейся в распоряжении предприятия на 3866 тыс. руб.
Разработка и внедрение на ООО «Лидер» автоматизированной системы выполнения расчетов за товары, проданные в кредит, позволит снизить просроченную задолженность, сократить численность счетных работников и получить предполагаемый эффект чистой прибыли на 4386 тыс. руб. больше, чем в отчетном 2006 году.
Повышение эффективности использования основных фондов в настоящее время, когда в стране наблюдается повсеместный и глобальный спад производства, имеет огромное значение.
СПИСОК ИСПОЛЬЗУЕМОЙ ЛИТЕРАТУРЫ
Анализ эффективности хозяйственной деятельности промышленных объединений и предприятий: Справоч. Пособие Е.Л. Ермолович, В.В. Ермолович, Е.И. Войткевич, Л.В. Умецкая; Под общ. ред. Л.Л. Ермолович. – Минск: Высш. шк., 1988. – 496 .
2. Анализ финансовой отчетности / Под ред. Ефимовой О.В. и Мельник М. В. – М.: Омега-Л, 2007. – 451 с.
3. Анализ финансово-хозяйственной деятельности предприятия / А.А. Кенке, И.П. Кошевая. – Изд. 2-е, испр. и доп. – М.: ИД «Форум»: Инфра-М, 2007. – 287 с.
4. Басовский Л.Е. Финансовый менеджмент. – М.: Инфра-М, 2007. – 240с.
5. Бухгалтерский финансовый учет: учебник для студентов высших учебных заведений, обучающихся по специальности 080500 «Бухгалтерский учет, анализ и аудит» / Ю.А. Бабаев [и др.]; под ред. Ю.А. Бабаева. – М.: Вузовский учебник, 2007. – 525 с.
6. Гаврилова А.Н. Финансовый менеджмент: учебное пособие / А.Н. Гаврилова, Е.Ф. Сысоева, А.И. Барабанов, Г.Г. Чигарев. – 3-е изд., стер. – М.: КНО-РУС, 2006. – 336 с.
7. Елизаров Ю.Ф. Экономика организаций: учебник для вузов / Ю.Ф. Елизаров. – М.: Издательство «Экзамен», 2006. – 495, [1] с. (Серия «Учебник для вузов»)
8. Зайцев Н.Л. Экономика организации. – М.: Изд-во «Экзамен», 2006. – 607 с.
9. Зенкина И.В. Экономический анализ в системе финансового менеджмента. – Ростов н/Дону, 2007. – 318 с.
10. Камышанов П.И. Бухгалтерский финансовый учет. – М.: Омега-Л, 2007. – 591 с.
11. Карелин В.С. Финансы корпораций: Учебник. – М.: Издательско-торговая корпорация «Дашков и К°», 2006. – 620 с.
12. Керимов В.Э. Бухгалтерский учет: Учебник / В.Э. Керимов. – М.: Эксмо, 2006. – 688 с. – (Высшее экономическое образование).
13. Ковалев В.В. Финансовый анализ: методы и процедуры. – М.: Финансы и статистика, 2006. – 560 с.
14. Ковалев В.В., Патров В.В. Анализ финансовой отчетности. – М.: Финансы и статистика, 2006. – 301с.
Когденко В.Г. Экономический анализ: учеб. Пособие. – М: ЮНИТИ-ДАНА, 2006. – 390 с.
Любушин Н.П. Комплексный экономический анализ хозяйственной деятельности: Учебное пособие. – 2-е изд., перераб. и доп. – М.: ЮНИТИ-ДАНА, 2005. – 448 с.
Любушин Н.П., Лещева В.Б., Дьякова В.Г. Анализ финансово-экономической деятельности предприятия. – М.: ЮНИТИ, 1999.
18. Пласкова Н.С. Экономический анализ: учебник для студентов, убучающихся по специальностям «Финансы и кредит», «Бухгалтерский учет, анализ и аудит» / Н.С. Пласкова. – М.: Эксмо, 2007. – 702 с.
19. Половинкин С.А. Управление финансами предприятия: Учебно-практическое пособие. – М.: ИДФБК-ПРЕСС, 2006. – 376 с.
20. Прыкин Б.В. Технико-экономический анализ производства. - М.: ЮНИТИ-ДАНА, 2000.
21. Савицкая Г.В. Анализ хозяйственной деятельности предприятия: 4-е изд., перераб. и доп. – Минск: ООО «Новое знание», 2000. – 688 с.
22. Савицкая Г.В. Теория анализа хозяйственной деятельности организации. – М.: ИНФРА-М, 2007. – 320 с.
23. Составление бухгалтерской (финансовой) отчетности организации: учеб. Пособие для студентов вузов / О.А. Заббарова. – Изд. 2-е. – М.: КноРус, 2006. – 255 с.
24. Финансы, денежное обращение и кредит / Под ред. Самсонова Н.Ф. – М.: ИНФРА-М, 2007. – 302 с.
25. Финансовый анализ: [Учеб. пособие] / В.В. Бочаров. – М.: Питер, 2006. – 218 с.
26. Чайковская Л.Л. Бухгалтерский учет и налогообложение: учеб. Пособие. – М: Издательство «Экзамен», 2006. – 621 с.
27. Черняк В.З. Финансовый анализ. – М.: Изд-во «Экзамен», 2005. – 416 с.
28. Шадрина Г.В., Алексеенко В.Б. Комплексный экономический анализ хозяйственной деятельности. - М.; Издательство РУДН, 2001.
29. Шеремет А.Д. Теория экономического анализа. - М.: ИНФРА-М, 2002.
30. Экономика предприятия. / Под ред. В.Я. Горфинкеля, В.А. Швандара. - М.; ЮНИТИ-ДАНА, 2000.
31. Экономика предприятия. / Под ред. О.И. Волкова. - М.: ИНФРА-М, 2001.
32. Экономический анализ / А.И. Гинзбург. – СПб.: Питер, 2003. – 480 с.
33. Экономический анализ; ситуации, тесты, примеры, задачи, выбор оптимальных решений, финансовое прогнозирование. / Под ред. М.И. Баканова, А.Д. Шеремета. – М: Финансы и статистика, 2001.
34. Экономика и управление предприятием. Учебник для сред. проф. учеб. зав. / Ю.А. Еленева, Т.С. Зуева, А.А. Корниенко и др.; Под ред. Ю.М. Соломенцева. – М.: Высш. школа, 2006. – 624 с.
35. Экономика организации / Под ред. Гелета И.В., Каменская Е.С. – М.: Магистр, 2007. – 303 с.
36. Экономика фирмы: Учебник/ Под общ. ред. проф. Н.П. Иващенко. – М.: ИНФРА-М, 2007. – 528 с.
ПРИЛОЖЕНИЕ А
Приложение к бухгалтерскому балансу ООО «ЛИДЕР» на 31.12.2006г (тыс. руб). Основные средства
| Показатель | Наличие на 2005 г. |
Поступило |
Выбыло |
Наличие на 2006 г. | ||||
| Наименование | Код | |||||||
| 1 | 2 | 3 | 4 | 5 | 6 | |||
| Здания | 100 | 107 725 | 101494 | (443) | 208 776 | |||
| Сооружения и передаточные устройства | 101 | 20 498 | (6696) | 13 802 | ||||
| Машины и оборудование | 102 | 115 181 | 35 809 | (34 976) | 117 014 | |||
| Транспортные средства | 103 | 21 567 | 2616 | (447) | 23 726 | |||
| Другие виды основных средств | 108 | 6340 | 2169 | (50) | 8459 | |||
| Земельные участки и объекты природопользования | 109 | 6078 | 2403 | (493) | 7988 | |||
| Итого | 120 | 209284 | 335179 | (43 115) | 484 434 | |||
| Показатель |
Наличие на 2005 г. |
Наличие на 2006 г. |
||||||
| Наименование | Код | |||||||
| 1 | 2 | 3 | 4 | |||||
| Амортизация основных средств, всего | 140 | 152 027 | 149 255 | |||||
| в том числе: | ||||||||
| - зданий и сооружений | 141 | 75 571 | 70 180 | |||||
|
- машин, оборудования, транспортных средств - других |
142 | 76 456 | 79 075 | |||||
| 143 | ||||||||
| Передано в аренду объектов основных средств, всего | 144 | 3248 | 3237 | |||||
| в том числе: | ||||||||
| - здания | 145 | 2633 | 2585 | |||||
| - сооружения | 146 | |||||||
| - машины, оборудование | 147 | 524 | 524 | |||||
| - транспортные средства | 148 | 91 | 128 | |||||
| Переведено объектов основных средств на консервацию | 149 | |||||||
| Получено объектов основных средств в аренду, всего | 150 | 227 217 | 325 612 | |||||
| в том числе: | ||||||||
| - здания | 155 | 23 083 | 16 975 | |||||
| - сооружения | 156 | |||||||
| - машины, оборудование | 157 | 204 134 | 308 637 | |||||
ПРИЛОЖЕНИЕ Б
Бухгалтерский баланс ООО «Лидер» на 31 декабря 2006г (тыс. руб)
| АКТИВ БАЛАНСА НА 01.01.06 г. | Код стр. | На начало 2006 года | На конец 2006 года |
| 1. ВНЕОБОРОТНЫЕ АКТИВЫ | |||
| Нематериальные активы | 110 | 150 | 165 |
| Основные средства | 120 | 209284 | 335179 |
| Незавершенное строительство | 130 | 81639 | 17490 |
| Доходные вложения в материальные ценности | 135 | ||
| Долгосрочные финансовые вложения | 140 | 3865 | 4809 |
| Отложенные налоговые активы | 145 | 1 | |
| Прочие внеоборотные активы | 150 | 1084 | |
| Итого по разделу 1 | 190 | 302022 | 357644 |
| 2. ОБОРОТНЫЕ АКТИВЫ | |||
|
Запасы в том числе: |
|||
| 210 | 330349 | 483118 | |
| сырье, материалы и другие аналогичные ценности | 211 | 260447 | 303740 |
| животные на выращивании и откорме | 212 | ||
| затраты в незавершенном производстве (издержках обращения) | 213 | 12832 | 92085 |
| готовая продукция и товары для перепродажи | 214 | 43659 | 69444 |
| товары отгруженные | 215 | ||
| расходы будущих периодов | 216 | 13411 | 17849 |
| прочие запасы и затраты | 217 | ||
|
Налог на добавленную стоимость по приобретенным ценностям |
220 | 101095 | 130711 |
|
Дебиторская задолженность (платежи по которой ожидаются в течении 12 месяцев после отчетной даты) В том числе: - покупатели |
240 241 |
348497 156265 |
339094 197563 |
| Краткосрочные финансовые вложения | 250 | 30507 | 31665 |
| Денежные средства | 260 | 76308 | 75151 |
| Прочие оборотные активы | 270 | 1563 | 2874 |
| Итого по разделу 2 | 290 | 888319 | 1062613 |
| БАЛАНС | 300 | 1190341 | 1420257 |
| ПАССИВ |
Код стр. |
На начало 2006 года |
На конец 2006года |
| 3. КАПИТАЛ И РЕЗЕРВЫ | |||
| Уставной капитал | 410 | 128500 | 128500 |
| Добавочный капитал | 420 | 107972 | 107972 |
|
Резервный капитал В том числе: - резервы, образованные в соответствии с законодательством - резервы, образованные в соответствии с учредительными документами |
430 431 432 |
6425 6425 |
6425 6425 |
| Нераспределенная прибыль (непокрытый убыток) | 470 | 285249 | 287371 |
| Итого по разделу 3 | 490 | 528146 | 530268 |
| 4. ДОЛГОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА | |||
| Заемные средства | 510 | ||
| Отложенные налоговые обязательства | 515 | – | - |
| Прочие долгосрочные обязательства | 520 | 3255 | |
| Итого по разделу 4 | 590 | 3255 | - |
| 5. КРАТКОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА | |||
| Займы и кредиты | 610 | 39335 | |
| Кредиторская задолженность | 620 | 617942 | 854492 |
| в том числе: | |||
| поставщики и подрядчики | 621 | 134074 | 125251 |
| задолженность перед персоналом организации | 622 | 27576 | 34905 |
| Задолженность перед гос. внебюджетными фондами | 623 | 13381 | 12226 |
| задолженность по налогам и сборам | 626 | 26347 | 675482 |
| Задолженность участникам по выплате доходов | 630 | 95 | 1143 |
| Доходы будущих периодов | 640 | 5 | 921 |
| Резервы предстоящих расходов и платежей | 650 | ||
| Прочие краткосрочные пассивы | 660 | 11563 | 32474 |
| Итого по разделу 5 | 690 | 658940 | 889030 |
| БАЛАНС | 700 | 1190341 | 1420257 |
ПРИЛОЖЕНИЕ В
Отчет о прибылях и убытках ООО «Лидер» за 2006г (тыс. руб)
| Наименование показателя |
Код стр. |
За отчетный период |
За аналогичный период предыдущего года |
| Выручка (нетто) от реализации товаров, продукции, работ, услуг (за минусом НДС, акцизов и др.) | 010 | 5535261 | 3570430 |
| Себестоимость реализации товаров, продукции, работ, услуг | 020 | (5023089) | (3010602) |
| Валовая прибыль | 029 | 512172 | 559828 |
| Коммерческие расходы | 030 | (90877) | (63833) |
| Управленческие расходы | 040 | (333730) | (287111) |
| Прибыль (убыток) от продаж | 050 | 87565 | 208884 |
| Прочие доходы и расходы | |||
| Проценты к получению | 060 | 1188 | 2965 |
| Проценты к уплате | 070 | (16911) | (13311) |
| Доходы от участия в других организациях | 080 | - | 12 |
| Прочие операционные доходы | 090 | 788767 | 106722 |
| Прочие операционные расходы | 100 | (194084) | (107689) |
| Прибыль (убыток) от налогообложения | 140 | 196525 | 172884 |
| Отложенные налоговые активы | 141 | 1 | - |
| Текущий налог на прибыль | 150 | (56168) | (44068) |
| Чистая прибыль (убыток) отчетного периода | 190 | 140357 | 128816 |
Размещено на