Банкротство предприятия: механизм определения и пути преодоления на примере ООО "Тольятти"
 -
коэффициент
концентрации
привлеченного
капитала;
 -
коэффициент
покрытия долгов
собственным
капиталом.
Если при применении данной модели для оценки финансового состояния предприятия мы получаем значение Z, которое превышает 1, 104, то это свидетельствует об удовлетворительном финансовом состоянии предприятия и низкой вероятности его банкротства. И чем выше значение Z,тем устойчивее положение компании. Если же значение Z для предприятия оказалось меньше 1, 104, то возникает угроза финансового кризиса. По мере дальнейшего уменьшения показателя Z вероятность банкротства анализируемого предприятия увеличивается. [7]
Такой подход позволяет учитывать специфику ведения бизнеса и сохраняет свою устойчивость во времени. Эта устойчивость достигается за счет того, что комплексные финансовые оценки строятся, исходя не столько из количественных, сколько из качественных признаков.
Предложенная модель сохранит силу до тех пор, пока законодательная база украинской экономики не претерпит кардинальных изменений. В таком случае придется осуществить новый отбор факторов влияния и провести перенастройку параметров. [8]
Глава 2. Диагностика вероятности банкротства на примере ООО «Тольятти»
2.1 Организационно-экономическая характеристика предприятия
ООО «Тольятти» является открытым акционерным обществом, акции которого могут распространяться путем открытой подписки и купли- продажи на биржах, акционеры могут отчуждать принадлежавшие им акции без согласия других акционеров и общества.
Устав ООО «Тольятти» зарегистрирован 12. 05. 1998г Исполнительным комитетом Ялтинского горсовета АРК. Регистрационный номер 11751050006000321. Свидетельство о госрегистрации серии А01 №085517. Идентификационный код 24480229. Акционерное общество является юридическим лицом с момента его государственной регистрации. ООО «Толььятти» зарегистрировано по адресу: АРК, г. Ялта, ул. Сеченова, 19.
Деятельность акционерного общества:
45.21.1 Строительство зданий
70.12.0 Покупка и продажа собственного недвижимого имущества
70.20.0 Сдача в аренду собственного недвижимого имущества
60.30.0 Услуги по организации туризма
55.30.1 Деятельность ресторанов
51.19.0 Посредническая деятельность в торговле товарами широкого ассортимента
ООО «Тольятти» создано путем объединения имущества учредителей и участия в предпринимательской деятельности с целью получения прибыли.
Уставный фонд зарегистрирован в сумме 5000000,00 (пять миллионов) гривен и распределен следующим образом:
Иваненко Петр Михайлович 2700000,00 – 54%
Пироженко Игорь Николаевич 2210000,00 – 44,2%
Сидоров Алексей Викторович 90000,00 – 1,8%
ООО «Тольятти» имеет лицензию серии АБ № 326598 Министерства архитектуры и строительной политики Автономной республики Крым на изыскательские и проектные работы в строительстве, сооружение несущих и ограждающих конструкций, строительство и монтаж инженерных и транспортных сетей, включая сейсмические районы и особо сложные инженерно- геологические условия.
Дата принятия и номер решения о выдаче лицензии : 07 марта 1998г № 12, срок действия по 31.12.2018г.
Предприятие ведет хозяйственную деятельность в соответствии с Уставом.
ООО «Тольятти» зарегистрировано как плательщик налогов в ГНИ г. Ялты с 21.06.1998г за № 256, справка № 599.
Бухгалтерский учет в ООО «Тольятти» ведется в соответствии с требованиями закона Украины «О бухгалтерском учете и финансовой отчетности в Украине» № 996 от 16.07.1999г. и приказом Министерства финансов Украины «Об утверждении Плана счетов бухгалтерского учета и Инструкции по его применению» № 291 от 30.11.1999г.
Учетная политика предприятия утверждена Приказом директора № 4 от 10.01.2008г. Бухгалтерский учет ведется по журнально-ордерной форме. Финансовая отчетность в полном объеме отвечает требованиям П(С)БУ, утвержденными Министерством финансов Украины. Классификация активов, определенная приказом об учетной политике, и оценка активов и обязательств, отраженных на счетах бухгалтерского учета, соответствует требованиям, установленным ПБУ № 10 «Дебиторская задолженность», ПБУ № 11 «Обязательства», ПБУ № 15 «Доходы», ПБУ № 16 «Расходы».
Хозяйственные операции отражаются в бухгалтерских отчетах и регистрах, в основном, своевременно, что позволяет не нарушать сроки представления финансовой и статистической отчетности. Финансовая отчетность во всех существенных аспектах соответствует данным аналитического и синтетического учета.
Принятая на предприятии система ведения учета наличных и безналичных денежных средств отвечает требованиям законодательства. Учет кассовых операций ведется в соответствии с «Положением о ведении кассовых операций в национальной валюте Украины», утвержденным приказом НБУ от 15.12.2004г № 637.
Расчеты по заработной плате производятся в соответствии с действующим законодательством. Заработная плата работникам выплачивается своевременно. Начисление сборов и отчислений на обязательное социальное страхование производятся в соответствии с действующим законодательством.
2.2 Диагностика предприятия «ТОЛЬЯТТИ» на вероятность возможной несостоятельности
По данным бухгалтерского учета и финансовой отчетности на балансе ООО «Тольятти » на 31.12.2008г в разделе 1 (стр.080) числятся необоротные активы по остаточной стоимости в сумме 3750 тыс.грн, в том числе (стр.010) - программное обеспечение - на сумму 38 тыс. грн. с начисленным износом 11 тыс. грн. Приобретенные и введенные в эксплуатацию основные средства (стр.030) составляют 4089 тыс. грн с износом 1181 тыс. грн. Незавершенное строительство на 31.12.2008г (стр.020) составляет сумму 815 тыс. грн.
В активе баланса ООО «Тольятти » раздел 2 на 31.12.2008г числятся оборотные активы (стр.260) в сумме 116920 тыс. грн, в том числе производственные запасы (стр.100) в сумме 3830 тыс.грн. Незавершенное производство на 31.12.2008г (стр.120) числится в сумме 29671 тыс. На 31.12.2008г готовая продукция (стр.130) числится в сумме 34482 тыс. грн. На 31.12.2008г. (стр.140) числится товаров на сумму 1764 тыс.грн. Дебиторская задолженность за товары, работы, услуги (стр.160) составляет 37793 тыс. грн по сч. 36 «расчёты с покупателями».
Дебиторская задолженность по расчётам с прочими дебиторами (стр.210) в сумме 610 тыс. грн, по расчётам с бюджетом (стр.170) в сумме 1989 тыс. грн, в том числе переплата по НДС 1183 тыс. грн.
Дебиторская задолженность реальная. Резерв сомнительных долгов не создавался.
Наличие денежных средств в кассе (стр.231) – 42 тыс. грн, на текущих счетах (стр.230) всего на сумму 52 тыс. грн. Утверждённый лимит кассы предприятием соблюдается. По строке 250 отражена сумма прочих оборотных активов 6686 тыс. грн (налоговое обязательство и налоговый кредит).
Долгосрочные обязательства учитываются на балансовых счетах:
501- «долгосрочные кредиты банка в национальной валюте»;
502- «долгосрочные кредиты банка в иностранной валюте»;
506- «прочие долгосрочные обязательства».
По состоянию на 01.01.2009г обязательства по долгосрочным кредитам банков (стр.440) составляют 117262 тыс.грн, в том числе:
Сч.501- 33297 тыс.грн- задолженность перед Банком ВТБ по кредитному договору № 98 от 31.08.2006г в национальной валюте;
Сч.502- 83965 тыс. грн- задолженность перед Банком ВТБ по кредитному договору № 99 от 31.08.2006г в эквиваленте 11195долларов США по курсу 7,9
Прочие долгосрочные обязательства (стр.450) составляют 55383 тыс.грн- задолженность по кредитному договору № 100от 20.09.2004г с Банком «Хрещатик» в эквиваленте 7384долларов США по курсу 7,9
В составе текущих обязательств числится (стр.620) задолженность всего на сумму 50476 тыс. грн, в том числе:
38 тыс.грн- по расчётам с бюджетом, сч.64 (стр550);
84 тыс.грн- по страхованию, сч.65 (стр570);
182 тыс.грн- по оплате труда, сч.66 (стр580);
23999 тыс.грн- текущая кредиторская задолженность за товары, работы, услуги, сч.631(стр530).
26174 тыс.грн- по прочим обязательствам (стр610), в том числе:
Сч.68/5= 960 «расчёты с прочими кредиторами»
Сч.68/4= 4337 «расчёты по начисленным процентам»
Сч.36 = 20569 «расчёты с отечественными покупателями»
Сч.372 = 214 «расчёты с подотчётными лицами»
Сч.64.4= 94 «налоговый кредит»
Текущие обязательства, отраженные в бухгалтерском учете и финансовой отчетности достоверны и подтверждаются данным первичных документов.
По состоянию на 31.12.2008г. собственный капитал (стр.380) имеет отрицательное значение в сумме 102452 тыс. грн., в том числе:
Уставный фонд 5000 тыс. грн
Непокрытый убыток 107452 тыс. грн
Уставный фонд по состоянию на 31.12.2008г полностью оплачен имуществом и денежными средствами в установленный законодательством срок, что подтверждено первичными документами и данными бухгалтерского учёта. Резервный, дополнительный, неоплаченный капитал - отсутствуют. Собственный капитал пассива подтвержден данными бухгалтерского учёта.
Учёт доходов от деятельности ООО «Тольятти» ведётся на балансовых счетах:
701- «доход от реализации готовой продукции»;
702- «доход от реализации товаров»;
703- «доход от реализации работ, услуг»;
711- «доход от реализации иностранной валюты»;
712- «доход от реализации прочих оборотных активов»;
714- «доход от операционной курсовой разницы»;
718- «доход от безвозмездно полученных оборотных активов»;
719- «прочие доходы от операционной деятельности»;
742- «доход от реализации необоротных активов»;
744- «доход от неоперационной курсовой разницы»;
746- «прочие доходы от обычной деятельности».
Учёт расходов от деятельности ООО «Зодиак- Тольятти» ведётся на балансовых счетах 9-го класса:
901- «себестоимость реализованной готовой продукции»;
902- «себестоимость реализованных товаров»;
91 - «общепроизводственные расходы»;
92 - «административные расходы»;
93 - «расходы на сбыт»;
942- «себестоимость реализованной иностранной валюты»;
943- «себестоимость реализованных производственных запасов»;
945- «расходы от операционной курсовой разницы»;
948- «признанные штрафы, пени, неустойки»;
949- «прочие расходы операционной деятельности»;
951- «проценты за кредит»;
972- «себестоимость реализованных необоротных активов»;
976- «списание необоротных активов»;
977- «другие затраты обычной деятельности».
Распределение и учёт затрат ведётся по элементам и соответствует приказу об учётной политике. Данные отчёта о финансовых результатах (ф2) соответствуют данным оборотно- сальдовой ведомости.
В 2008г предприятием получены доходы в сумме 127340 тыс.грн, в том числе:
чистый доход (стр.035ф2) от реализации продукции (товаров, работ, услуг) – 106246 тыс.грн; прочие операционные доходы (стр.060) – 14171 тыс.грн; прочие доходы (стр.130ф2) – 6923 тыс.гн.
Расходы за отчётный период составили 214557 тыс.грн, в т.ч: Себестоимость (стр.040ф2) реализованной продукции (товаров, работ, услуг) – 79258 тыс. грн; административные затраты (стр.070ф2) – 4370 тыс. грн; затраты на сбыт (стр.080ф20) – 4816 тыс.грн; прочие операционные затраты (стр.090ф2) – 99668 тыс. грн; финансовые затраты (стр.140ф2) – 15726 тыс.грн; прочие затраты (стр.160ф2) – 10717тыс.грн.
Финансовый результат от обычной деятельности до налогообложения (стр.175ф2) – убыток в сумме 87217 тыс. грн, что подтверждено первичными документами и данными бухгалтерского учёта. Распределение и учёт затрат ведётся по элементам и соответствует приказу об учётной политике. Данные отчёта о финансовых результатах (ф2) соответствуют данным оборотно- сальдовой ведомости. По совокупности с убытком на 01.01.08 в сумме 20235 тыс.грн, непокрытые убытки на 31.12.08 составили 107452 тыс.грн.
Финансовое состояние предприятия
| № | показатель | Расчётная формула строки Ф1 | На 31.12.2007 | На 31.12.2008 | Теоретическое значение |
| 1 | Коэффициент текущей платёже-способности | 040+045+220+230+240-620 | -61847 | -50376 | Положи-тельное |
| 2 | Коэффициент покрытия | 260:620 | 1,91 | 2,32 | 1,5 |
| 3 | Коэффициент обеспечения собственными средствами | (380-080):260 | -0,33 | -0,91 | 0,1 |
| 4 | Коэффициент Бивера | (Ф220-Ф260):(480+620) | -0,006 | -0,002 | <0.2 |
| 5 | Коэффициент рентабельности активов | 350:280 | -0,14 | -0,89 | Рост |
Отрицательное значение коэффициента текущей платежеспособности свидетельствует о текущей неплатежеспособности, то есть предприятие не может исполнять свои текущие денежные обязательства перед кредиторами.
Коэффициент покрытия характеризует достаточность оборотных средств предприятия для погашения своих долгов и определяется как отношение суммы оборотных средств к общей сумме текущих обязательств по кредитам банка, других заемных средств и расчётов с кредиторами. В данном случае коэффициент покрытия выше теоретического, т.к. формулой не учтены долгосрочные займы. С учётом задолженности по долгосрочным займам коэффициент покрытия будет ниже теоретического. Макроэкономический прогноз на 2009год предусматривает резкое падение экономической активности. В том числе 9%- снижение реального ВВП с пропорциональным резким снижением деловой активности предприятий, 25%- падение цены на недвижимость, 30%- обесценивание гривны и увеличение средней процентной ставки по кредитам. Эти факторы могут быть учтены при оценке платёжеспособности заемщиков и качества кредитного портфеля, особенно по кредитам со сроком погашения в 2009году и кредитам, выданным в иностранной валюте нехеджированным заёмщикам.
Коэффициент обеспечения собственными средствами характеризует наличие собственных оборотных средств, необходимых для финансовой стабильности. В данном случае коэффициент обеспечения
собственными средствами ниже теоретического, что свидетельствует о недостатке собственных оборотных средств и характеризует состояние предприятия как нестабильное.
Коэффициент Бивера (1.4) ниже теоретического, что свидетельствует
о формировании неудовлетворительной структуры баланса, когда предприятие работает в долг и его коэффициент обеспеченности собственными средствами становится меньшим 0,1.
Коэффициент рентабельности активов значительно ниже теоретического.
Из вышеперечисленного можно сделать вывод, что собственный капитал имеет отрицательное значение, предприятие не может исполнять свои текущие денежные обязательства перед кредиторами, испытывает недостаток собственных оборотных средств, работает в долг, активы не рентабельны.
На лицо признаки банкротства.
Глава 3. Механизмы финансовой стабилизации предприятия при угрозе банкротства
3.1 Внутренние механизмы финансовой стабилизации
Основная роль в системе антикризисного управления предприятием отводится широкому использованию внутренних механизмов финансовой стабилизации. Это связано с тем, что успешное применение этих механизмов позволяет не только снять финансовый стресс угрозы банкротства, но и в значительной мере избавить предприятие от зависимости использования заемного капитала, ускорить темпы его экономического развития.
Финансовая стабилизация предприятия в условиях кризисной ситуации последовательно осуществляется по таким основным этапам:
1. Устранение неплатежеспособности. В какой бы степени не оценивался по результатам диагностики банкротства масштаб кризисного состояния предприятия, наиболее неотложной задачей в системе мер финансовой его стабилизации является восстановление способности к осуществлению платежей по своим неотложным финансовым обязательствам с тем, чтобы предупредить возникновение процедуры банкротства.
2. Восстановление финансовой устойчивости (финансового равновесия). Хотя неплатежеспособность предприятия может быть устранена в течение короткого периода за счет осуществления ряда аварийных финансовых операций, причины, генерирующие неплатежеспособность, могут оставаться неизменными, если не будет восстановлена до безопасного уровня финансовая устойчивость предприятия. Это позволит устранить угрозу банкротства не только в коротком, но и в относительно более продолжительном промежутке времени.
3. Обеспечение финансового равновесия в длительном периоде. Полная финансовая стабилизация достигается только тогда, когда предприятие обеспечило длительное финансовое равновесие в процессе своего предстоящего экономического развития, т.е. создало предпосылки стабильного снижения средневзвешенной стоимости используемого капитала и постоянного роста своей рыночной стоимости. Эта задача требует ускорения темпов экономического развития на основе внесения определенных корректив в отдельные параметры финансовой стратегии предприятия. Скорректированная с учетом неблагоприятных факторов финансовая стратегия предприятия должна обеспечивать высокие темпы устойчивого роста его операционной деятельности при одновременной нейтрализации угрозы его банкротства в предстоящем периоде.
Каждому этапу финансовой стабилизации предприятия соответствуют определенные ее внутренние механизмы, которые в практике финансового менеджмента принято подразделять на оперативный, тактический и стратегический (Приложение 3). [9]
1. Оперативный механизм финансовой стабилизации представляет собой систему мер, направленную, с одной стороны, на уменьшение размера текущих внешних и внутренних финансовых обязательств предприятия в краткосрочном периоде, а с другой стороны, — на увеличение суммы денежных активов, обеспечивающих срочное погашение этих обязательств. Принцип „отсечения лишнего", лежащий в основе этого механизма, определяет необходимость сокращения размеров как текущих потребностей (вызывающих соответствующие финансовые обязательства), так и отдельных видов ликвидных активов (с целью их срочной конверсии в денежную форму).
Основным содержанием оперативного механизма финансовой стабилизации является обеспечение сбалансирования денежных активов и краткосрочных финансовых обязательств предприятия, достигаемое различными методами в зависимости от диктуемых условий реального финансового состояния предприятия.
Цель этого этапа финансовой стабилизации считается достигнутой, если устранена текущая неплатежеспособность предприятия, т. е. объем поступления денежных средств превысил объем неотложных финансовых обязательств в краткосрочном периоде. Это означает, что угроза банкротства предприятия в текущем отрезке времени ликвидирована, хотя и носит, как правило, отложенный характер.
2. Тактический механизм финансовой стабилизации представляет собой систему мер, направленных на достижение точки финансового равновесия предприятия в предстоящем периоде.
Модель финансового равновесия предприятия, к достижению которой предприятие стремится в кризисной ситуации, может быть представлена в следующем виде:
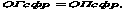 (1.1)
где
 -
возможный объем
генерирования
собственных
финансовых
ресурсов предприятия;
 -
необходимый
объем потребления
собственных
финансовых
ресурсов предприятия.
Какие бы меры
не принимались
в процессе
использования
тактического
механизма
финансовой
стабилизации
предприятия,
все они должны
быть направлены
на обеспечение
неравенства:
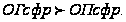 Однако
в реальной
практике возможности
существенного
увеличения
объема генерирования
собственных
финансовых
ресурсов (левой
части неравенства)
в условиях
кризисного
развития ограничены.
Поэтому основным
направлением
обеспечения
достижения
точки финансового
равновесия
предприятием
в кризисных
условиях является
сокращение
объема потребления
собственных
финансовых
ресурсов (правой
части неравенства).
Такое сокращение
связано с уменьшением
объема как
операционной,
так и инвестиционной
деятельности
предприятия
и поэтому
характеризуется
термином „сжатие
предприятия".
„Сжатие предприятия"
в процессе
обеспечения
вышеприведенного
неравенства
должно сопровождаться
мерами по обеспечению
прироста собственных
финансовых
ресурсов. Чем
в большей степени
предприятие
сможет обеспечить
положительный
разрыв соответствующих
денежных потоков
этого неравенства,
тем быстрее
оно достигнет
точки финансового
равновесия
в процессе
выхода из кризисного
состояния.
Цель этого этапа финансовой стабилизации считается достигнутой, если предприятие вышло на рубеж финансового равновесия, предусматриваемый целевыми показателями финансовой структуры капитала и обеспечивающий достаточную его финансовую устойчивость.
3. Стратегический механизм финансовой стабилизации представляет собой систему мер, направленных на поддержание достигнутого финансового равновесия предприятия в длительном периоде. Этот механизм базируется на использовании модели устойчивого экономического роста предприятия, обеспечиваемого основными параметрами его финансовой стратегии.
Модель устойчивого экономического роста имеет различные математические варианты в зависимости от используемых базовых показателей финансовой стратегии предприятия. Однако, учитывая, что все эти базовые показатели количественно и функционально взаимосвязаны, результаты расчета основного искомого показателя — возможного для данного предприятия темпа прироста объема реализации продукции (т.е. объема операционной его деятельности) — остаются неизменными.
Рассмотрим наиболее простой вариант модели устойчивого экономического роста предприятия, имеющий следующий вид:
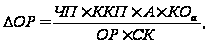 (3.2)
где
 -
возможный темп
прироста объема
реализации
продукции, не
нарушающий
финансовое
равновесие
предприятия;
 -
сумма чистой
прибыли предприятия;
 -
коэффициент
капитализации
чистой прибыли;
 -
стоимость
активов предприятия;
 -
коэффициент
оборачиваемости
активов в разах;
 -
объем реализации
продукции;
 -
сумма собственного
капитала предприятия.
Если базовые параметры финансовой стратегии предприятия остаются неизменными в предстоящем периоде, расчетный показатель будет составлять оптимальное значение возможного прироста объема реализации продукции. Любое отклонение от этого оптимального значения будет или требовать дополнительного привлечения финансовых ресурсов (нарушая финансовое равновесие), или генерировать дополнительный объем этих ресурсов, не обеспечивая эффективного их использования в операционном процессе.
Если же по условиям конъюнктуры товарного рынка предприятие не может выйти на запланированный темп прироста объема реализации продукции или наоборот может существенно его превысить, для обеспечения новой ступени финансового равновесия предприятия в параметры его финансовой стратегии должны быть внесены соответствующие коррективы. [10]
Таким образом, модель устойчивого экономического роста является регулятором оптимальных темпов развития объема операционной деятельности (прироста объема реализации продукции) или в обратном ее варианте — регулятором основных параметров финансового развития предприятия (отражаемых системой рассмотренных коэффициентов). Она позволяет закрепить достигнутое на предыдущем этапе антикризисного управления предприятием финансовое равновесие в долгосрочной перспективе его экономического развития.
Рассмотренные методы антикризисного управления свидетельствуют о широком диапазоне возможностей финансовой стабилизации за счет использования её внутренних механизмов.
3.2 Формы санации и их эффективность
В системе стабилизационных мер, направленных на вывод предприятия из кризисного финансового состояния, важная роль отводится его санации.
Санация представляет собой систему мероприятий по финансовому оздоровлению предприятия, реализуемых с помощью сторонних юридических или физических лиц и направленных на предотвращение объявления предприятия-должника банкротом и его ликвидации.
В условиях рыночной экономики санация предприятий имеет значительный экономический потенциал, является важным инструментом регулирования структурных изменений и входит в систему наиболее действенных механизмов финансовой стабилизации предприятий. [1]
Санация предприятия проводится в трех основных случаях:
1) до возбуждения кредиторами дела о банкротстве, если предприятие в попытке выхода из кризисного состояния прибегает к внешней помощи по своей инициативе;
2) если само предприятие, обратившись в арбитражный суд с заявлением о своем банкротстве, одновременно предлагает условия своей санации (такие случаи санации наиболее характерны для государственных предприятий);
3) если решение о проведении санации выносит арбитражный суд по поступившим предложениям от желающих удовлетворить требования кредиторов к должнику и погасить его обязательства перед бюджетом.
В двух последних случаях санация осуществляется в процессе производства дела о банкротстве предприятия при условии согласия собрания кредиторов со сроками выполнения их требований и на перевод долга.
Инициируемая предприятием санация представляет сложный и во многих отношениях болезненный для него процесс, требующий эффективного финансового управления на всех стадиях его осуществления. Такое управление осуществляется на предприятии по следующим основным этапам:
1. Определение целесообразности и возможности проведения санации. На этом первоначальном этапе управления на основе результатов диагностики банкротства и мониторинга осуществления мероприятий по внутренней финансовой стабилизации предприятия принимается принципиальное решение о проведении санации.
Целесообразность проведения санации обуславливается тем, что использование внутренних механизмов финансовой стабилизации предприятия не достигло своих целей и кризисное финансовое состояние предприятия продолжает углубляться. Возможность осуществления санации определяется перспективами выхода из кризисного финансового состояния и успешного развития предприятия при оказании ему существенной внешней помощи на современном этапе.
2. Обоснование концепции санации. Такая концепция отражает идеологию осуществления предполагаемой санации, определяя ее предстоящие направления и формы. В зависимости от принципиального подхода различают оборонительную и наступательную концепции осуществления санации предприятия.
Оборонительная концепция санации направлена на сокращение объемов операционной и инвестиционной деятельности предприятия, обеспечивающее сбалансированность денежных потоков на более низком объемном их уровне.
Наступательная концепция санации направлена на диверсификацию операционной и инвестиционной деятельности предприятия, обеспечивающую увеличение размера чистого денежного потока в предстоящем периоде за счет роста эффективности хозяйственной деятельности.
3. Определение направления осуществления санации. В зависимости от масштабов кризисного состояния предприятия, идентифицированных в процессе диагностики банкротства, и принятой концепции санации различают два основных направления ее осуществления:
Санация предприятия, направленная на рефинансирование его долга. Такая санация осуществляется обычно для помощи предприятию в устранении его неплатежеспособности, если его кризисное состояние идентифицировано как временное и не носящее катастрофического характера. Это направление санации не меняет статуса юридического лица санируемого предприятия.
Санация предприятия, направленная на его реструктуризацию (реорганизацию). Такая санация осуществляется при более глубоких масштабах кризисного финансового состояния предприятия и требует осуществления ряда реорганизационных процедур, обеспечивающих более эффективные организационные формы его хозяйственной деятельности. Как правило, этот вид санации связан с изменением статуса юридического лица санируемого предприятия.
4. Выбор формы санации, форма санации непосредственно характеризует тот механизм, с помощью которого достигаются ее основные цели. Эти формы определяются в рамках конкретного направления санации, избранного предприятием, с учетом особенностей его кризисной ситуации. [10]
Санация предприятия, направленная на рефинансирование его долга, может носить следующие основные формы:
• дотации и субвенции за счет средств бюджета. Эта форма санирования связана со следующими основными условиями: необходимостью обеспечения дальнейшего развития приоритетных отраслей экономики; отраслевой и межотраслевой переориентацией деятельности предприятия; осуществлением антимонопольных мероприятий; с другими целями по инициативе органов, уполномоченных управлять государственным имуществом;
• государственное льготное кредитование. Отличием этой формы санирования является лишь возвратный характер предоставляемых финансовых ресурсов и значительно более льготный режим кредитования в сравнении с условиями финансового рынка;
• государственная гарантия коммерческим банкам по кредитам, выдаваемым санируемому предприятию. При отсутствии у государства возможностей осуществить прямое финансирование или кредитование санируемого предприятия, а также в случае, если финансовый кризис носит временный характер и может быть преодолен предприятием при оказании ему финансовой помощи, используется данная форма санирования ранее рассмотренной категории предприятий;
• целевой банковский кредит. Такая форма санации осуществляется, как правило, коммерческим банком, обслуживающим предприятие, после тщательного аудита последнего. Так как предоставление такого целевого санационного кредита имеет очень высокий уровень риска, ставка процента по нему обычно достигает максимального уровня, используемого в кредитной политике банка;
• перевод долга на другое юридическое лицо. Для этой формы рефинансирования долга требуется обязательное согласие кредитора (если кредитор не дает согласия на перевод долга на другое лицо, то предприятие-должник не может использовать эту форму санации, так как это означало бы одностороннее изменение согласованных условий кредитного договора).
• реструктуризация краткосрочных кредитов в долгосрочные. Эта форма санации используется обычно только по финансовым кредитам, где кредитором выступает коммерческий банк, осуществляющий обслуживание предприятия. В процессе такой формы реструктуризации долга по долгосрочному кредиту существенно повышаются ставки процента;
• выпуск облигаций и других долгосрочных ценных бумаг под гарантию санатора.
• отсрочка погашения облигаций предприятия. Одним из необходимых условий такой формы санации является относительно невысокий круг инвесторов, вложивших свои средства в облигации предприятия.
• списание санатором-кредитором части долга. Эта форма санации предприятия предпринимается кредитором в том случае, если требование о полном погашении долга нереально и приведет предприятие к финансовому краху. Обычно санация в форме списания часта долга сопровождается соглашением между кредитором и предприятием об иных формах его компенсации на последующих этапах.
Санация предприятия, направленная на его реструктуризацию (реорганизацию), может носить следующие основные формы:
• слияние. Такая форма санации осуществляется путем объединения предприятия-должника с другим финансово устойчивым предприятием. В результате такого объединения предприятие-должник теряет свой самостоятельный юридический статус.
Различают: горизонтальное слияние, в процессе которого объединяются предприятия одной отрасли; вертикальное слияние, которое объединяет предприятия смежных отраслей (например, производителей и потребителей сырья); конгломератное слияние, в процессе которого объединяются предприятия, не связанные между собой ни отраслевыми, ни технологическими особенностями. Для предприятия-санатора побудительным мотивом этой формы санации является обычно достигаемый эффект синергизма, а для санируемого предприятия — возможность сохранения рабочих мест и направленности производственной деятельности;
• поглощение. Эта форма санации осуществляется путем приобретения предприятия-должника предприятием-санатором (для последнего это является одной из форм инвестиций — приобретение целостного имущественного комплекса или основной части его активов). Для санатора эффект поглощения также связан с синергизмом. Санируемое предприятие при поглощении обычно теряет свой самостоятельный статус, хотя как юридическое лицо может сохраниться в виде дочернего предприятия;
• разделение. Такая форма санации может быть использована для предприятий, осуществляющих многоотраслевую хозяйственную (производственную) деятельность. Эффект данной формы санации состоит в том, что за счет существенного сокращения общехозяйственного управленческого аппарата, непроизводственных и вспомогательных служб значительно сокращается сумма постоянных издержек, в связи с чем за счет эффекта операционного левериджа каждое новое выделенное подразделение быстрее может достичь точки безубыточности своей деятельности. Выделенные в процессе разделения предприятия получают статус нового юридического лица, а имущественные права и обязанности переходят к каждому из них на основе разделительного баланса;
• преобразование в открытое акционерное общество. Такая форма санации, осуществляемая по инициативе группы учредителей, позволяет существенно расширить финансовые возможности предприятия, обеспечить пути его выхода из кризиса и дать новый импульс его экономическому развитию. Условием такой санации выступает необходимость обеспечения учредителями минимального размера уставного фонда, установленного законодательством;
• передача в аренду. Эта форма характерна в настоящее время для санирования государственных предприятий, при которой они передаются в аренду членам трудового коллектива. Условием осуществления такой формы санации является принятие на себя коллективом арендаторов долгов санируемого предприятия. [15]
5. Подбор санатора. Такой подбор осуществляется исходя из выбранных форм санации и предшествует разработке бизнес-плана санации предприятия, в которой санатор должен принимать обязательное участие. В реальной практике разработка бизнес-плана санации часто осуществляется до выбора санатора и лишь представляется ему на рассмотрение.
6. Подготовка бизнес-плана санации. Он представляет собой основной документ, определяющий цели и процесс осуществления санации предприятия-должника. Бизнес-план санации разрабатывается обычно представителями санатора, предприятия-должника и независимой аудиторской фирмы.
7. Расчет эффективности санации. Этот расчет позволяет определить целесообразность всего процесса санации, оценить различные альтернативные ее формы. Эффективность санации определяется путем соотнесения результатов (эффекта) и затрат на ее осуществление в предложенной форме. [10]
Результаты санации (хотя и направлены на устранение неплатежеспособности и восстановление финансовой устойчивости предприятия) в конечном итоге могут быть оценены размером дополнительной прибыли (разницей между ее суммой после и до осуществления санации). Дополнительная прибыль в этом случае получается за счет нормализации хозяйственной деятельности предприятия при соответствующей финансовой поддержке (в сравнении с суммой прибыли, получаемой в условиях кризисного его развития). В процессе расчета эффективности санации сумма дополнительной прибыли предприятия приводится к настоящей стоимости.
Затраты на осуществление санации определяются путем разработки специального бюджета (бюджета санации). Принципиально эта затраты могут рассматриваться как инвестиции санатора в санируемое предприятие с целью получения прибыли (в прямой или косвенной форме)