Банкротство предприятия: механизм определения и пути преодоления на примере ООО "Тольятти"
Такой подход позволяет применять для оценки эффективности санации те же методы, которые используются при оценке эффективности реальных инвестиций. Определенный нюанс в расчетах эффективности санации имеет определение эффекта синергизма, который сопутствует таким ее формам как слияние и поглощение. Этот эффект рассчитывается по следующей формуле:
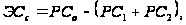 (3.3)
где
 -
сумма эффекта
синергизма,
достигаемого
в процессе
слияния (поглощения);
 - прогнозируемая
рыночная стоимость
вновь создаваемого
предприятия
в процессе
слияния (поглощения);
 - оценка рыночной
стоимости
отдельных
объединяемых
предприятий.
8. Утверждение бизнес-плана санации. После рассмотрения проекта бизнес-плана санации с расчетом ее эффективности всеми заинтересованными сторонами (предприятием-должником, его кредиторами и сенаторами) он утверждается их представителями и принимается к исполнению.
9. Мониторинг реализации мероприятий бизнес-плана санации. Такой мониторинг включается в систему текущего и оперативного финансового контроллинга и обеспечивается финансовой службой предприятия.
Цель санации считается достигнутой, если удалось за счет внешней финансовой помощи или реорганизационных мероприятий нормализовать хозяйственную деятельность и избежать объявления предприятия-должника банкротом с последующей его ликвидацией. [10]
Заключение
Проблема финансового оздоровления украинских предприятий чрезвычайно важна. Многочисленные попытки разрешить её при помощи централизованного вмешательства государства в процессы на микроуровне были напрасными. Органы, ответственные за экономическую политику страны, пришли к пониманию того, что преодолеть кризисные явления можно, только прибегнув к рыночным механизмам. Один из них- это институт банкротства. Без законодательства о финансовой несостоятельности предприятий невозможно функционирование рыночной экономики как таковой. В частности, законодательство о банкротстве не только стимулирует предприятия к эффективному использованию активов и защищает интересы кредитора, но и может содержать механизмы, направленные на финансовое оздоровление (санацию) должника. [6]
В условиях рыночной экономики банкротство предприятий — обычное явление. Из каждых 100 вновь созданных предприятий на рынке остаются 20—30. В США, например, общее количество предприятий, объявленных банкротами в 1997 г., составило около 30000, а в России — 2040. На современном этапе в Украине очень замедлилось развитие науки и техники в результате глубокого кризиса в инвестиционной сфере. Низкий уровень интегрированности отечественной экономики, неэффективное использование зарубежного капитала, резкое ухудшение конъюнктуры внутреннего и внешнего рынков приводят к появлению заметных симптомов банкротства на многих предприятиях Украины.
Рост числа банкротств является следствием глубокого системного кризиса, который проявляется, с одной стороны, в отрицательных финансовых результатах деятельности субъектов хозяйствования, а с другой- в их неплатежеспособности.
Причины банкротств украинских предприятий многообразны. Главное в поисках путей финансового оздоровления несостоятельных предприятий — это квалифицированное исследование причин, порождающих банкротство. [7]
Характерными признаками финансового кризиса предприятия являются сокращение спроса на его продукцию и, как следствие, снижение объемов производства; рост задолженности поставщикам, госбюджету и банкам; задержки с выплатой заработной платы своим работникам.
Предпосылки банкротства — это взаимодействие целого ряда факторов. Одни из них являются внешними по отношению к предприятию (экономические, политические, демографические, усиление международной конкуренции, НТП, банкротство должников), и у него практически нет возможности влиять на них, или это влияние весьма слабое. Другие такие факторы носят внутренний характер (рост дебиторской задолженности, дефицит собственных оборотных средств, неэффективность финансовых вложений, отсутствие договорной дисциплины и т.п.) и, как правило, непосредственно зависят от организации работы на самом предприятии.
Банкротство предприятия является следствием одновременного воздействия на него всех этих факторов. Между тем в развитых странах с рыночной экономикой, с устойчивыми политической и экономической системами банкротства обычно на 1/3 обусловлены внешними факторами и на 2/3 — внутренними. [14]
Для Украины недостаток ликвидности большей части производственных предприятий объясняется структурно-техническими диспропорциями, оставленными нам в наследство прежней плановой системой (Приложение 4), а также действиями современных государственных органов управления и никак не сопряжен с реальной эффективностью и социально-экономической значимостью соответствующих производств.
Неплатежеспособность предприятий отрицательно влияет как на отдельные секторы экономики, так и на общеэкономическое положение государства. Во всех секторах экономики доходы имеют тенденцию к неуклонному снижению. Так, сокращение дохода в ее нефинансовом секторе приобрело характер экономической угрозы государству, подорвав не только нормальный воспроизводственный цикл у основных производителей товаров и услуг, но и такие важные составляющие экономики, как фондовый и денежный рынки.
Массовые увольнения работников по причине банкротства предприятий в условиях продолжающегося спада производства могут вызвать непредсказуемые социально-экономические последствия. Поэтому так важно выработать, обосновать и законодательно закрепить практические предложения по финансовому обеспечению социальной защиты работников и акционеров несостоятельных предприятий.
Важно и то, что среди предприятий, чьи дела о банкротстве рассматриваются судами, значительна часть таких, которые временно попали в кризисное положение. Стоимость их активов не превышает дебиторской задолженности. При условии проведения санации эти предприятия могли бы рассчитаться с долгами и успешно функционировать в дальнейшем. Однако вследствие несовершенного законодательства, отсутствия достаточного теоретико-методологического обеспечения процесса санации, дефицита квалифицированного финансового менеджмента, неполучения производственными структурами государственной финансовой поддержки, а также в силу других субъективных и объективных причин большое количество потенциально жизнедеятельных предприятий становятся потенциальными банкротами. [4]
Список использованной литературы
Актуальні проблеми економіки.-2003.- №4.- с.63-66.
Актуальні проблеми економіки.-2005.- №9. –с.170-174.
Всё о бухгалтерском учёте.-2003.- №66.- с. 37-40.
Фінанси України. -2004.-№9. – с. 118-124.
Экономика Украины.- 2000.-№2.- с. 41-50.
Экономика Украины.-2000. №11.- с.31-36.
Экономика Украины.-2007.-№4.- с.20-27.
Экономист.-2002.- №10.-с. 60-63.
Антикризисное управление: от банкротства к финансовому оздоровлению/Под ред. Г. П. Иванова.- М.: Закон и право, ЮНИТИ, 2000.-320с.
Бланк И.А. Финансовый менеджмент: Учебный курс.- К.: Ника- Центр, Эльга, 2001.-528с.
Руденко А.И. Экономика предприятия. Учебное пособие для экономич-х вузов. Издание 3-е перераб. и допол.- Симферополь, «Таврия», 2005.-320с.
Савицкая Г.В. Экономический анализ: учеб. - 11-е изд-е, испр. и доп.- М.: Новое знание, 2005.- с. 651.
Скляренко В.К., Прудников В.М. Экономика предприятия: Учебник.- М.: ИНФРА-М, 2006.-528с.
Терещенко О.О. Фінансова санація та банкрутство підприємств: Навч. посібник.-К.:КНЕУ, 2000.-412с.
Економіка підприємства: Підручник/За заг.ред. С.Ф. Покропивного.- Вид.2-ге, перероб. та доп.-К.:КНЕУ, 2000.- 528с.
Приложение 1
Масштабы кризисного финансового состояния предприятия и возможные пути выхода из него*
| Вероятность банкротства по результатам диагностики | Масштаб кризисного состояния предприятия | Способ реагирования |
| ВОЗМОЖНАЯ | Легкий финансовый кризис | Нормализация текущей финансовой деятельности |
| ВЫСОКАЯ | Глубокий финансовый кризис | Полное использование внутренних механизмов финансовой стабилизации |
| ОЧЕНЬ ВЫСОКАЯ | Финансовая катастрофа | Поиск эффективных форм санации (при неудаче - ликвидация) |
*- Бланк И.А. Финансовый менеджмент: Учебный курс.- К.: Ника- Центр, Эльга, 2001.-499с.
Приложение 2
Сравнительная характеристика кризис- прогнозных моделей
| Модель предсказания банкротства | Достоинства модели | Недостатки модели |
| Пятифакторная модель Э. Альтмана (оригинальная) | Переменные в модели отражают различные аспекты деятельности предприятия, возможно динамическое прогнозирование изменений финансовой устойчивости | Модель применима только в отношении акционерных обществ, чьи акции обращаются на рынке ценных бумаг. Даже если определить курсовую стоимость акции как отношение суммы дивиденда к среднему уровню ссудного процента, то оценка будет иметь большую погрешность |
| Четырехфакторная модель прогнозирования банкротства | Переменные в модели определяются по данным баланса и отчета о прибылях и убытках, что позволяет использовать ее для внешнего экспресс-анализа | Анализ показал, что 6,25% обследованных должников были признаны финансово состоятельными, 21,9% - являлись банкротами на протяжении всего периода. Нестабильность оценок обусловлена показателем V35, т.е. соотношением операционных активов и расходов |
| Модель Таффлера | Простота расчета, возможность применения при проведении внешнего диагностического анализа | Большинство (87,5%) обследованных должников были признаны финансово устойчивыми. Получаемые прогнозы неадекватны, поскольку достичь критического (отрицательного) уровня Z-счета практически невозможно |
| Модель Зайцевой | Модель использует в качестве переменных 6 финансовых показателей, для которых определены нормативные значения | Методика недостаточно хорошо описана, не дана техника расчета коэффициентов. Невысокая адекватность прогнозов – у 21,9% несостоятельных организаций вероятность банкротства признана низкой. Существует необходимость привлечения данных о коэффициенте загрузки за предыдущие периоды, что ограничивает возможности использования модели при проведении внешнего анализа |
| Модель Фулмера | Модель использует в качестве переменных 9 финансовых коэффициентов. Возможно динамическое прогнозирование финансового состояния | Модель дает неадекватный прогноз. Среди обследованных предприятий-должников 56,2% были признаны финансово состоятельными, только 18,75% получили оценку «фактический банкрот». Критическое значение H-счета занижено, существуют определенные технические сложности в произведении расчетов |
| Модель Спрингейта | Модель показывает достаточный уровень надежности прогноза | Нет отраслевой и региональной дифференциации Z-счета. Между переменными наблюдается достаточно высокая корреляция |
Приложение 3
Внутренние механизмы финансовой стабилизации предприятия, соответствующие основные этапам её осуществления*
| Этапы финансовой стабилизации |
Внутренние механизмы финансовой стабилизации |
||
| Оперативный | Тактический | Стратегический | |
| 1.Устранение неплатежеспособности | Система мер, основанная на использовании пинципа «отсечения лишнего» | ___ | ___ |
| 2.Восстановление финансовой устойчивости | ___ | Система мер, основанная на использовании принципа «сжатия предприятия» | ___ |
| 3. Обеспечение финансового равновесия в длительном периоде | ___ | ___ |
Система мер, основанная на использованная «модели устойчивого экономического роста» |
*- Бланк И.А. Финансовый менеджмент: Учебный курс.- К.: Ника- Центр, Эльга, 2001.-502с.
Приложение 4
Доля убыточности предприятий в экономике Украины*
| Год | Общий показатель | Промышленность | Строительство | Сельское хозяйство |
| 1992 | 9,5 | 3,7 | 3,3 | 0,7 |
| 1993 | 8,3 | 4,0 | 3,6 | 1,0 |
| 1994 | 11,4 | 6,5 | 4,5 | 5,7 |
| 1995 | 22,2 | 11,5 | 9,8 | 28,3 |
| 1996 | 43,0 | 30,0 | 31,7 | 66,0 |
| 1997 | 53,4 | 45,1 | 44,6 | 80,1 |
| 1998 | 54,5 | 53,9 | 48,2 | 70,0 |
*- Экономика Украины.- 2000.-№11-с. 32.