Анализ финансово-хозяйственной деятельности предприятия
Курсовую работу выполнила Игнатьева А.А.
Лысьвенский политехнический колледж
Лысьва, 2003
Введение
Значение анализа хозяйственной деятельности предприятия в условиях рыночной экономики. Основные традиционные методы анализа.
Анализ финансово-хозяйственной деятельности _ это наука, изучающая экономические показатели работы предприятия, в их комплексном развитии в целях выявления внутрипроизводственных резервов. Под анализом в широком плане понимается способ познания предметов и явлений окружающей среды, основанный на расчленении целого на составные части и изучение их во всем многообразии связей и зависимостей.
Значение дисциплины для подготовки специалистов в условиях рынка состоит в том, что знание АФХД позволяют принимать решения, изыскивать резервы производства и использовать их.
Под методом науки понимаются способы исследования своего предмета. В процессе экономического анализа, аналитической обработки экономической информации применяются специальные способы и приемы, которые зависят от поставленной задачи и наличия информационной базы. Их можно условно разделить на две группы: традиционные и математические.
Традиционные методы:
1. Использование абсолютных, относительных и средних величин.
Анализ показателей экономических явлений, процессов, ситуаций начинается с использования абсолютных величин. Абсолютные величины в бухгалтерском учете и статистике являются основными измерителями, в АХД же они используются в качестве базы для исчисления средних и относительных величин. Широко в АХД используются относительные величины. Они характеризуют явление динамики показателей, т.е. рассчитываются путем сравнения фактических показателей за несколько периодов времени. При анализе структуры совокупности используются относительные величина структуры. Исчисление этих показателей за несколько периодов времени дают возможность проанализировать структурные сдвиги. Аналитический характер имеют относительные величины интенсивности. Важное значение в анализе имеют также и средние величины, они дают обобщающую характеристику явлениям и позволяют переходить от единичного к общему, от случайного к закономерному. Без них невозможно сравнение изучаемого признака по разным совокупностям. В аналитических расчетах применяются различные виды средних величин.
2. Ведущим методом АХД является метод сравнения. Сравнение может проводиться по трем видам динамики. Это зависит от выбранного для сравнения периода отчетности:
- выполнение плана, сравнивается фактическое значение изучаемого объекта в отчетном году с его плановым.
- фактическая динамика, сравнивается фактическое значение изучаемого объекта в отчетном году с его фактическим значением этого же периода предшествующего года.
- плановая динамика, сравнивается запланированное значение изучаемого объекта отчетного года с его фактическим значением предшествующего года.
Результатом сравнения в относительных величинах являются проценты и коэффициенты. Необходимым условием применения этого метода является сопоставимость сравниваемых экономических показателей. Сравнение может также проводиться и в абсолютных величинах. Оно определяется способом разниц. Результатом этого сравнения получается разность фактического показателя с базовым в виде абсолютной величины со знаком «+» или «-».
3. Метод группировки.
Группировка – это неотъемлемая часть любого исследования. Она позволяет изучить экономические явления в их взаимосвязи и взаимозависимости, а также позволяет выявить влияние наиболее существенных факторов. В процессе анализа используются типологические, структурные и аналитические группировки.
- типологические группировки, в них используется тип общественных или экономических явлений, которые лежат в основе данных группировок.
- структурные группировки, используются при изучении состава самих предприятий, а также можно проанализировать структуру выпускаемой продукции.
- аналитические группировки, предназначены для выявления взаимосвязи и взаимозависимости, и взаимодействия между изучаемыми явлениями и их показателями.
При построении этих группировок из двух взаимосвязанных показателей один рассматривается как фактор, влияющий на другой, а второй как результат первого – такая группировка дает возможность выявить взаимосвязь: чем выше квалификация, тем выше заработная плата.
4. Индексный метод.
Он основывается на относительных показателях, выражающих отношение уровня данного явления к уровню его в прошлое время или к уровню аналогичного явления, принятому за базу сравнения. Индексы бывают индивидуальные и общие (агрегатные). Использовав индексные пересчеты и построив временной ряд, характеризующий тот или иной показатель, можно проанализировать явление динамики.
5. Метод цепных подстановок или эллимирования.
Он используется для исчисления влияния отдельных факторов на соответствующий совокупный показатель. Данный способ анализа используется лишь, тогда когда зависимость между изучаемыми явлениями имеет строго функциональный характер. Этот метод состоит в последовательной замене плановых показателей на фактические, т.е. в каждом расчете (подстановке) заменяется только один показатель или фактор. Степень влияния того или иного показателя выявляется последовательным вычитанием из второго расчета первого, из третьего второго и т.д. В первом расчете все величины плановые, в последнем – фактические. После определения размеров факторов составляется баланс отклонений. Если баланс отклонений выдержан, то все расчеты выполнены, верно. В заключении делаются выводы и намечаются мероприятия по улучшению итоговых показателей.
6. Балансовый метод.
Широко применяется в бухгалтерском учете, статистике, планировании и АХД (там, где имеется строгофункциональная зависимость показателей). В основе этого метода лежит товарно-сырьевой баланс, который можно выразить следующей формулой:
Nзап'+Nп = Nр+Nвыб+Nзап''
Nзап' - запасы на начало отчетного периода
Nп - поступление товаров
Nр - реализация товаров
Nвыб - прочие выбытие товаров
Nзап'' - запасы на конец отчетного периода
Сам товарный (сырьевой) баланс позволяет сделать важные аналитические выводы. Особенно, если он составляется не толь в целом, но и по отдельным группам сырья, готовых товаров. На основе этого баланса и с применением метода цепных подстановок выявляется влияние на искомый показатель каждого алгебраического слагаемого, т.е. фактора.
1. Расчет и анализ показателей хозяйственной деятельности предприятия
1.1 Выполнение плана и динамики товарной и реализуемой продукции.
Сравнение может проводиться по трем видам динамики. Это зависит от выбранного для сравнения периода отчетности:
а) выполнение плана – сравнивается фактическое значение изучаемого объекта в учетном году с его плановым значением.
б) фактическая динамика – сравнивается фактическое значение изучаемого объекта в учетном году с его фактическим значением этого же периода предшествующего года.
в) плановая динамика – сравнивается запланированное значение изучаемого объекта отчетного года с его фактическим значением предшествующего года.
Выполнение плана и динамики товарной и реализуемой продукции можно представить в виде таблицы.
Таблица 1.1.
| показатель | % выполнения плана | фактическая динамика | плановая динамика | отн. отклонение по факт. динамике | отн. отклонен. по план. динамике | относительное отклонение |
| 1. Объем реализованной продукции в оптовых ценах | 102,8 | 117 | 113,8 | 17 | 13,8 | 2,8 |
| в том числе высшей категории качества | 114,3 | 146,7 | 128,3 | 46,7 | 28,3 | 14,3 |
| 2. Товарная продукция в плановых оптовых ценах | 103,5 | 100,5 | 97,2 | 0,5 | -2,8 | 3,5 |
| в фактических ценах | - | - | - | - | - | - |
Пояснение к таблице 1.1.
1.1.1. Расчет % выполнение плана по всем показателям:
Объем
реал-ной продукции = 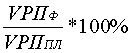 =
 = 102,8%
в
том числе высшей категории качества =  = 114,3%
Товарная
продукция в пл. оптовых ценах =  =
 =103,5%
1.1.2. Расчет фактической динамики по всем показателям:
Объем
реал-ной продукции = 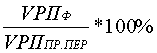 =
 = 117%
в
том числе высшей категории качества =  = 146,7%
Товарная
продукция в пл. оптовых ценах =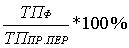 =
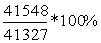 = 100,5%
1.1.3. Расчет плановой динамики по всем показателям:
Объем
реал-ной продукции = 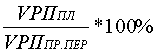 =
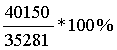 =113,8%
в
том числе высшей категории качества =  = 128,3%
Товарная
продукция в пл. оптовых ценах =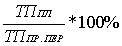 =
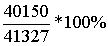 = 97,2%
1.1.4. Расчет плановой динамики объема реализуемой продукции в оптовых ценах:
ПД
= 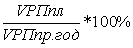 =
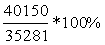 = 113,8%
В том числе высшей категории качества:
ПД
=  = 128,3%
1.1.4. Фактический объем реализуемой продукции составил на 2,8% больше запланированного, в том числе увеличился объем реализации продукции высшей категории качества на 14,3%, также превысил фактический уровень продукции прошлого года на 17%, в том числе высшей категории качества на 46,7%. Запланированный объем реализуемой продукции увеличился по сравнению с прошлым годом на 13,8%, в т.ч. высшей категории качества на 28,3%. Из этого можно сделать вывод, что идет увеличение объема реализации продукции по сравнению и прошлым годом и с планом за счет продукции высшей категории качества.
Фактический объем товарной продукции по сравнению с планом увеличился на 3,5%, а по сравнению с прошлым годом на 0,5%. Плановый показатель ТП снизился на 2,8% в сравнении с прошлым годом.
Наблюдается рост товарной продукции, а снижение планового показателя относительно показателя прошлого года на 2,8%, говорит о том, что у предприятия были причины уменьшения объема товарной продукции.
1.2 Выполнение плана по основной номенклатуре.
Для обеспечения более полного удовлетворения потребностей населения необходимо, чтобы предприятие выполнила план не только по объему продукции, но и по ассортименту (номенклатуре). Номенклатура – перечень наименований изделий и их кадров, установленный для соответствующих видов продукции в общероссийской классификации промышленной продукции (ОКПП).
Ассортимент – это перечень наименований продукции с указанием ее объема выпуска по каждому виду. Он бывает полный, групповой и внутригрупповой.
Анализ выполнения плана по ассортименту может производиться путем сравнения фактически выполненного ассортимента с плановым, а оценка выполнения плана производится следующими способами:
1. по способу наименьшего процента.
2. по удельному весу в общем перечне наименований изделий, по которым выполнен план выпуска продукции.
3. с помощью среднего процента, который рассчитывается путем деления общего фактического выпуска продукции в пределах плана на общий плановый выпуск продукции.
На основе данных таблицы 2 определим выполнение плана по ассортименту:
Таблица 1.2.
| продукция | ТП в оптовых ценах руб. | выполнение плана % | ТП, зачтенная в выполнении плана по ассортименту руб. | |
| план | факт | |||
| манометр | 78480 | 81675 | 104,1 | 78480 |
| датчик | 743204 | 831776 | 111,9 | 743204 |
| потенциометр | 635950 | 623000 | 98 | 623000 |
| влагометр | 237500 | 218500 | 92 | 218500 |
| итого | 1695134 | 1754951 | 103,5 | 1663184 |
Пояснение к таблице 1.2.
1.2.1. Расчет товарной продукции в оптовых ценах. Она определяется умножением оптовой цены на объем выпускаемой продукции.
1.2.1.1 Расчет товарной продукции всех видов в оптовых ценах по плану:
Ман-р = 10464*7,5 = 78480 руб.
Датчик = 16891*44 = 743204 руб.
Потенц-р = 1817*350 = 635950 руб.
Влагометр = 125*1900 = 237500 руб.
1.2.1.2 Расчет товарной продукции всех видов в оптовых ценах по фактически:
Ман-р = 10890*7,5 = 81675 руб.
Датчик = 18904*44 = 8318776 руб.
Потенц-тр = 1780*350 = 623000 руб.
Влагометр = 115*1900 = 218500 руб.
1.2.2. Расчет % выполнения плана по всем видам продукции. Он определяется сравнением фактического значения изучаемого объекта в учетном году с его плановым значением:
Манометр
= 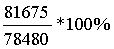 = 104,7%
Датчик
= 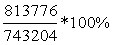 = 111,9%
Потенциометр
= 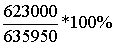 = 98%
Влагометр
= 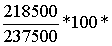 = 92%
%
вып.пл. по итогу = 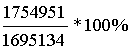 = 103,5%
1.2.3. Расчет выполнения плана по ассортименту производится по способу наименьшего процента.
%
вып.пл. по ассорт. = 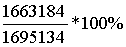 = 98,1%
1.2.4 План выпуска продукции выполнен в целом на 103,5%. Но по потенциометру план недовыполнен на 2%, а по влагометру на 8%. Причины недовыполнения плана могут быть внешними и внутренними. К внешним относятся: коньюктура рынка, изменение спроса на отдельные виды продукции, состояние материально-технического обеспечения, несвоевременный ввод в действие производственных мощностей предприятия по независящем от него причинам. Внутренние причины: недостатки в организации производства, плохое техническое оборудование, простои, аварии, отсутствие электроэнергии, низкая культура производства, недостатки в системе управления и материального стимулирования.
1.3. Выполнение плана и темпов роста производительности труда в расчете на одного работающего, на одного рабочего, на один отработанный человеко/день и человеко/час.
Расчет заданных показателей можно осуществить на основе данных таблиц 1,2,3.
Таблица 1.3.
| показатель | производит. труда | выполнение плана % | темп роста (снижение) % | ||
| план | факт |
пред. год |
|||
| 1. На 1го работающего (тыс.руб) | 12 | 12,26 | 12,3 | 102,2 | 99,7 |
| 2. На 1го рабочего (тыс. руб) | 16,3 | 16,75 | 16,7 | 102,8 | 100,3 |
| 3. На 1 отработ. (чел/день, руб) | 71,06 | 75,3 | 73,48 | 106 | 102,5 |
| 4. На 1 отраб. (чел/час руб) | 8,73 | 9,31 | 9,34 | 106,6 | 99,7 |
Пояснение к таблице 1.3.
1.3.1 Расчет среднегодовой выработки продукции на 1 работающего, определяется делением объема ТП и среднесписочной численности работающих:
ГВПЛ
=  = 12 тыс.руб
ГВФ
=  = 12,26 тыс.руб
ГВПРОШ.ГОД
=  = 12,3 тыс.руб
1.3.2. Расчет среднегодовой выработки продукции на 1 рабочего по плану, фактически, за предыдущий год, определяется делением объема ТП и среднесписочной численности рабочих:
ГВПЛ
= 