Анализ финансово-хозяйственной деятельности предприятия
ГВФ
=  = 16,75 тыс.руб
ГВПРОШ.ГОД
=  = 16,7 тыс.руб
1.3.3. Расчет среднегодовой выработки продукции на 1 отработанный человеко/день по плану, фактически и за предыдущий год, определяется делением объема ТП на количество отработанных человеко/дней производимыми рабочими:
ГВПЛ
=  = 71,06 руб.
ГВФ
=  = 75,3 руб.
ГВПРОШ.ГОД
=  = 73,48 руб.
1.3.4. Расчет среднегодовой выработки продукции на 1 отработанный человеко/часов по плану, фактически и за предшествующий год. Определяется делением объема ТП и количества отработанных человеко/часов производительности рабочими:
ГВПЛ
=  = 8,73 руб.
ГВФ
=  = 9,31 руб.
ГВПРОШ.ГОД
=  = 9,34 руб.
1.3.5. Расчет выполнения плана по производительности труда, определяется делением фактической и плановой среднегодовой выработки:
1.3.5.1 в расчете на 1 работающего:
%
вып.пл. =  = 102,2%
1.3.5.2. в расчете на 1 рабочего:
%
вып.пл. =  = 102,8%
1.3.5.3. в расчете на 1 отработанного человеко/день:
%
вып.пл. =  = 106%
1.3.5.4. в расчете на 1 отработанного человеко/час:
%
вып.пл. =  = 106,6%
1.3.6. Расчет темпа роста (снижения) производительности труда, определяется делением фактической среднегодовой выработки на выработку предыдущего года:
1.3.6.1. темп роста производительности труда в расчете на 1 работающего:
ТР(С)
=  = 99,7%
1.3.6.2. темп роста производительности труда в расчете на 1 рабочего:
ТР(С)
=  = 100,3%
1.3.6.3. темп роста производительности труда в расчете на 1 отработанного человеко/день:
ТР(С)
=  = 102,5%
1.3.6.4. темп роста производительности труда в расчете на 1 отработанного человеко/час:
ТР(С)
=  = 99,7%
1.3.7. По произведенным расчетам можно сделать вывод: на темп снижения по производительности труда в расчете на 1 работающего, который составил 99,7%, повлияло увеличение численности управлением персонала на 23 человека по сравнению с планом и их доля в общей численности работающих составило 2,7%, в то время как число рабочих за этот период увеличилась лишь на 12 человек. Предприятию необходимо пересмотреть структуру персонала, а то производство будет не выгодным, так как идут большие расходы на содержание управленческого аппарата.
Наблюдается прирост по производительности труда в расчете на 1 отработ. человек/день, что произошло за счет работ в выходные и праздничные дни. На счет снижения производительности труда в расчете на 1 отработанного человек/час на 0,3% можно сказать о существующих на предприятии внутрисменных простоев. Предприятию необходимо обратить внимание на организацию труда.
1.4 Соотношение темпов роста средней заработной платы и производительности труда.
Для определения данного соотношения необходимо сначала найти среднюю зарплату, а затем темп роста (снижения) средней зарплаты. Для этого нужны данные по производительности труда, которые рассчитаны в таблице 1.3., а так же для этого расчета потребуются данные таблицы 3. из приложения 2.
1.4.1. Расчет средней зарплаты 1 работающего фактически и за предыдущий год. Определяется как отношение фонда заработной платы к численности работающих:
ЗПФ
=  = 1805,37 руб.
ЗППРЕД.
ГОД = = 1740,54 руб.
1.4.2. Расчет темпа роста средней зарплаты работающих, определяется как отношением фактического уровня средней зарплаты на уровень средней зарплаты предыдущего года:
ТР(С)
= 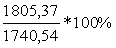 = 103,7%
1.4.3.Темп роста производительности труда в расчете на 1 работающего:
ТР(С)
= = 99,7%
1.4.4. Определение соотношения темпов роста средней зарплаты к производительности труда, приходящиеся на одного работающего:
К
=  = 1,04
1.4.5. Соотношение темпов роста средней зарплаты и производительности труда составило 1,04, что говорит о не соблюдении на предприятии основного экономического закона, когда производительность туда должна расти быстрее, чем зарплата. Предприятию необходимо пересмотреть свою работу, так как эта тенденция может привести к не перспективности производства.
1.5. Выполнение плана по себестоимости продукции.
На основании данных таблице 10 в приложении 2, можно рассчитать выполнение плана по полной себестоимости продукции и внешних факторов на полной себестоимости по данным таблицы 5.
1.5.1. Расчет % выполнения плана по полной себестоимости продукции, определяется как отношение фактической и полной плановой себестоимости продукции:
%
вып.плана = 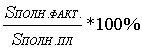 =
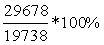 = 99,8%
Для того чтобы выяснить влияние на полученный % выполнения плана каждой статьи затрат, нужно найти абсолютное отклонение по каждой статье затрат
Таблица 1.5.- Расчет абсолютного отклонения по статьям затрат
| статьи затрат | фактич.выпущен.продукция | абсолютное отклонение | |
| по плановой себ-ти | по фактч.себ-ти | ||
| сырье и материалы | 2302 | 2297 | -5 |
| возвратные отходы | 142 | 142 | 0 |
| покупные изделия, полуфабрикаты | 16515 | 16512 | -3 |
| топливо и энергия на технологические нужды | 14 | 16 | 2 |
| заработная плата производственных рабочих: | |||
| основная | 2668 | 2661 | -7 |
| дополнительная | 213 | 213 | 0 |
| отчисления на социальное страхования | 222 | 221 | -1 |
| потери от брака | Х | 32 | 32 |
| общепроизводственные расходы | 4606 | 4577 | -29 |
| общехозяйственные расходы | 2472 | 2421 | -51 |
| прочие производственные | 203 | 225 | 22 |
| Внепроизводственные | 655 | 654 | -1 |
1.5.3. В результате сделанных расчетов можно сделать вывод, что на недовыполнения плана по себестоимости существенно повлияли общехозяйственные и общепроизводственные расходы, отрицательное влияние оказали 3 ставки затрат: потери от брака, топливо и энергия на технологические нужды и прочие производственные расходы.
1.6. Снижение себестоимости важнейших изделий.
Для более глубокого изучения причин изменения себестоимости анализируют отчетные калькуляции по отдельным изделиям, сравнивают фактический уровень затрат с плановым и с данными прошлых лет в целом и по статьям затрат, выявляют влияние факторов.
На основе имеющихся данных таблице 6 в приложении 2, снижение себестоимости важнейших изделий можно определить методом сравнения, т.е. рассчитать % выполнения плана, фактическую и плановую динамику.
Таблица 1.6.
| продукция | % выполнения плана | относит.отклонение по % вып.плана | фактическая динамика | относит.отклонение по факт.динам. | плановая динамика | отклонение по плану динамики |
| манометр | 98,4 | -1,6 | 96,9 | -3,1 | 98,5 | -1,5 |
| датчик | 99 | -1 | 96,5 | -3,5 | 97,5 | -2,5 |
| потенциометр | 100,6 | 0,6 | 99,4 | -0,6 | 98,7 | -1,3 |
| влагометр | 99,4 | -0,6 | 98,4 | -1,6 | 98,9 | -1,1 |
Пояснение к таблице 1.6.
1.6.1. Расчет % выполнения плана по себестоимости продукции каждого вида важнейших изделий. Определяется как отношение отчетного года фактически на план отчетного года.
1.6.1.1.Расчет % выполнения плана по себестоимости продукции манометра:
%
вып.пл. =  =
 =98,4%
1.6.1.2.Расчет % выполнения плана по себестоимости продукции датчика:
%
вып.пл. = =  = 99%
1.6.1.3. Расчет % выполнения плана по себестоимости продукции потенциометр:
%
вып.пл. = =  = 100,6%
1.6.1.4. Расчет % выполнения плана по себестоимости продукции влагометра:
%
вып.пл. = =  = 99,4%
1.6.2. Расчет фактической динамики по себестоимости важнейших изделий. Определяется как отношение фактической себестоимости отчетного года на фактическую себестоимость прошлого года.
1.6.2.1. Расчет фактической динамики по себестоимости продукции
манометра:
ФД
= 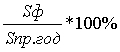 =
 = 96,9%
1.6.2.2. Расчет фактической динамики по себестоимости продукции датчика:
ФД
= = 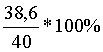 = 96,5%
1.6.2.3. Расчет фактической динамики по себестоимости продукции потенциометра:
ФД
= = 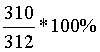 = 99,4%
1.6.2.4. Расчет фактической динамики по себестоимости продукции влагомета:
ФД
= = 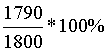 = 98,4%
1.6.3. Расчет плановой динамики по себестоимости каждого вида важнейших изделий. Определяется как отношение планового показателя себестоимости важнейших изделий отчетного года к фактической себестоимости предыдущего года.
1.6.3.1. Расчет плановой динамики по себестоимости продукции манометра:
ПД
= 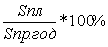 =
 = 98,5%
1.6.3.2. Расчет плановой динамики по себестоимости продукции датчика:
ПД
= =  = 97,5%
1.6.3.3. Расчет плановой динамики по себестоимости продукции потенциометра:
ПД
= =  = 98,7%
1.6.3.4. Расчет плановой динамики по себестоимости продукции влагомера:
ПД
= = 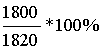 = 98,9%
1.6.4. определить снижение себестоимости важнейших изделий можно способом разниц. Сравнить фактическую себестоимость с плановой и с себестоимостью предыдущего года, а также плановую себестоимость с себестоимостью предыдущего года.
Таблица 1.7
| продукция | отклонение факт.себес-ти | отклонение план.себ-ти от себ-ти пред.года | |
| от план.себ-ти | от себ-ти пред.года | ||
| манометр | -0,1 | -0,2 | -0,1 |
| датчик | -0,4 | -1,4 | -1 |
| потенциометр | 2 | -2 | -4 |
| влагометр | -10 | -30 | -20 |
1.6.5. По произведенным расчетам можно сделать вывод, что по каждому виду важнейших изделий наблюдается тенденция снижения себестоимости, кроме продукции потенциометр, так как по этому виду продукции в отчетном году произошло увеличение себестоимости по сравнению с плановым показателем (+2). Это положение не связанно с увеличением объема производства по этому виду продукции, потому что план недовыполнен по потенциометрам (-2), следовательно причины увеличения себестоимости другие.
1.7. Потери от брака.
1.7.1. Для определения потерь брака по имеющимся данным необходимо к себестоимости окончательно забракованных изделий прибавить расходы по исправлению брака, вычесть стоимость брака по цене возможного использования, сумму удержаний с виновных лиц и сумму взысканий с поставщиков за поставку недоброкачественных материалов:
Потери от брака = 43+2-1-1-2 = 32 тыс.руб
1.7.2. Доля потерь от брака в производственной себестоимости ТП, определяется делением суммы потерь от брака на производственную себестоимость ТП:
Доля
потерь от брака = 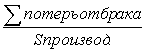 =
 = 0,001 или 0,1%
1.7.3. Потери от брака составило 32 тыс.руб, что в производственной себестоимости ТП составляет 0,1%. Это говорит о незначительном влиянии этой статьи затрат на производственную себестоимость выпускаемой продукции, так как наблюдается тенденция снижения полной себестоимости ТП, но несмотря на это предприятию необходимо снижать потери от брака.
2. Анализ финансового состояния предприятия
2.1 Значение, задачи и информационная база финансового анализа
Функционирование деятельности независимо от видов его деятельности и форм собственности в условиях рынка определяется его способностью приносить достаточный доход или прибыль.
Прибыль – это конечный результат деятельности предприятия характеризующий абсолютную эффективность его работы. Прибыль выступает важнейшим фактором стимулирование производственной и предпринимательской деятельности предприятия и создает финансовую оценку основу для ее расширения удовлетворения социальных и материальных потребностей трудового коллектива.
Налог на прибыль становиться основным источником формирования доходов бюджета. За счет прибыли погашаются долговые обязательства предприятия перед банками и инвесторами, следовательно, прибыль является важнейшим обобщающим показателем в системе оценочных показателей эффективности производственной, коммерческой и финансовой деятельности предприятия.
Сумма прибыли обусловлена объемом продаж продукции и ее качеством и конкурентоспособностью на внутренних и внешних рынках, ассортиментом, уровнем затрат, инфляционными процессами, которые присутствуют всегда в условиях рыночных отношений.
Система показателей финансовых результатов включает в себя абсолютный показатель, т.е. прибыль и относительные показатели: общая рентабельность предприятия, рентабельность продукции